El Gobierno avaló una iniciativa privada de la francesa Huttopia para invertir hasta US$ 30 millones en campamentos turísticos dentro de cuatro parques nacionales. El proyecto genera interrogantes sobre el impacto ambiental y la gestión privada de áreas naturales protegidas.
Buenos Aires, lunes 19 de octubre (PR/26) — Después de al menos ocho años de gestiones, hizo pie en la Argentina un grupo empresario francés para invertir en dos de los atractivos paisajísticos de mayor valor económico: las cataratas del Iguazú y el glaciar Perito Moreno.
La administración central de Parques Nacionales avaló el proyecto de iniciativa privada de Huttopía Argentina SRL para emplazar campamentos para el turismo en 115 hectáreas distribuidas en cuatro provincias.
Karina Milei, secretaria general de la Presidencia, se lo informó personalmente a Philippe Bossanne, presidente y cofundador de la firma, durante la última edición de Argentina Week en París, hace pocas semanas.
El grupo gestiona una red de 180 campings en diez países, siendo una referencia global en el desarrollo y explotación de servicios para el turismo en naturaleza de bajo impacto.
Espera inaugurar a principios de diciembre su primer complejo en Sudamérica junto al océano Atlántico en Villa Gesell (provincia de Buenos Aires), proyecto en tierras de propiedad privada sin protección ambiental especial.
El 25 de septiembre, el directorio de la Administración Nacional de Parques Nacionales (ANPN) emitió la declaración de interés público en favor de la iniciativa privada para los proyectos en los parques Iguazú (Misiones), Iberá (Corrientes), Los Glaciares (Santa Cruz) y Los Alerces (Chubut). En caso de ser aprobado en los términos presentados hasta ahora, el de Iberá será en colaboración con Rewilding Argentina, la ONG creada por el fallecido empresario norteamericano Douglas Tompkins.
Bossane y su equipo recorrieron el proyecto de Gessell en febrero de este año, donde alquilaron 55 hectáreas forestadas junto al mar. Aunque es posible suponer que el artífice del desembarco empresario es obra de Michel Durrieu, CEO de Huttopia, quien tiene un importante recorrido en la Argentina, fortalecido sobre todo durante la presidencia de Mauricio Macri.
Ian Sielecky, embajador argentino en Francia, retomó las gestiones en las que participó Karina Milei en 2024, en uno de sus viajes a París. En diciembre de 2025, la empresa formalizó la propuesta en el marco de la legislación específica de iniciativa privada, la que en términos generales fue avalada con observaciones técnicas importantes desde las intendencias de los parques Iberá e Iguazú, de acuerdo a la copia extraoficial del expediente administrativo al que accedimos.
Red de campamentos
La propuesta de inversión ronda los 30 millones de dólares para el desarrollo de una «red de campamentos ecoturísticos sustentables, reversibles y de bajo impacto ambiental» en el noroeste y la Patagonia, con autorizaciones en tierras públicas durante al menos 29 años. Sin embargo, en otro de los documentos consta que la inversión será de 25,5 millones de dólares.
El proyecto, que sigue su curso administrativo en Parques, se desarrollará en:
Bajo la Sombra, 40 hectáreas junto a la costa del lago Argentino, a siete kilómetros de las pasarelas frente al glaciar Perito Moreno (Parque Nacionales Los Glaciares).
Antiguo camping Ñandú, 10 hectáreas junto al río Iguazú (Parque Nacional Iguazú), con el puerto Canoas, en las inmediaciones de la Garganta del Diablo, el mayor atractivo turístico de las cataratas (Parque Nacional Iguazú).
Camping Quebrada del León, 25 hectáreas junto a la costa del lago Futalaufquen (Parque Nacional Los Alerces).
Portal Pellegrini, 40 hectáreas junto a la laguna Iberá, en zona de bañados e isletas (Parque Nacional Iberá).
«Las unidades localizadas en Los Alerces e Iberá no ofrecen potencial razonable de negocio como emprendimientos independientes», advierte el documento empresario.
«La superficie de los predios constituye una referencia territorial y ambiental y no implica su ocupación integral. Por el contrario, la propuesta prevé una implantación puntual, dispersa, liviana y reversible, preservando la mayor parte de cada predio como superficie natural, corredores ambientales y áreas de amortiguación. Las cantidades y superficies indicadas tienen carácter estimativo y constituyen parámetros de referencia para el dimensionamiento de la iniciativa. Su definición final quedará sujeta a los relevamientos, estudios de capacidad de carga y factibilidad, evaluaciones ambientales y pautas que establezcan las áreas técnicas competentes de la Administración de Parques Nacionales», consta en la memoria descriptiva incorporada al expediente.
En Gessell alquilaron un predio de 55 hectáreas, donde desarrollarán 20 en medio de la forestación.
En líneas generales, la propuesta contempla dos alternativas de alojamiento: parcelas de acampe tradicionales destinadas a visitantes que deseen instalar su propia carpa y unidades de alojamiento tipo instalaciones ecoturísticas con estructura desmontable y reversible, que fabrican con materiales y diseño propio.
Capitales
Huttopía Argentina SRL está inscripta por Julien André Claude Brun y el abogado Martín Zapata. El 95% del paquete accionario es propiedad de Huttopía Ibérica SL (inscripta en España), uno de los instrumentos de Huttopía SA, la matriz constituida en Francia.
Este año formaron otra empresa para la explotación de servicios que no está mencionada en el expediente oficial. Huttopía Latam SRL fue inscripta por Brun y Huttopía Ibérica.
La empresa es de origen familiar. Su expansión se asienta en Durrieu, que fue director de Turismo en el Ministerio de Asuntos Exteriores de Francia (2014-2017) y representante de su país ante la Organización Mundial del Turismo (OMT). Después fue parlamentario regional y funcionario de desarrollo en una de las regiones francesas sobre el Atlántico, en el límite con España, principal destino del turismo interno.
En 2018 trabó relación con Gustavo Santos, ministro de Turismo, que logró la firma de una carta de intención de Huttopía anunciada desde Europa.
Al tiempo, Santos y Durrieu escribieron «El después: turismo y humanidad», publicado en 2020 sobre la experiencia del aislamiento durante la pandemia del Covid-19. En febrero de este año, en Madrid, se reunió con Hugo Pasalacqua, gobernador de Misiones, durante una feria internacional de turismo, como informó el propio mandatario en sus redes sociales.
A espaldas de los debates públicos que acaparan la agenda política, el gobierno nacional traslada al capital privado la iniciativa en los parques nacionales.
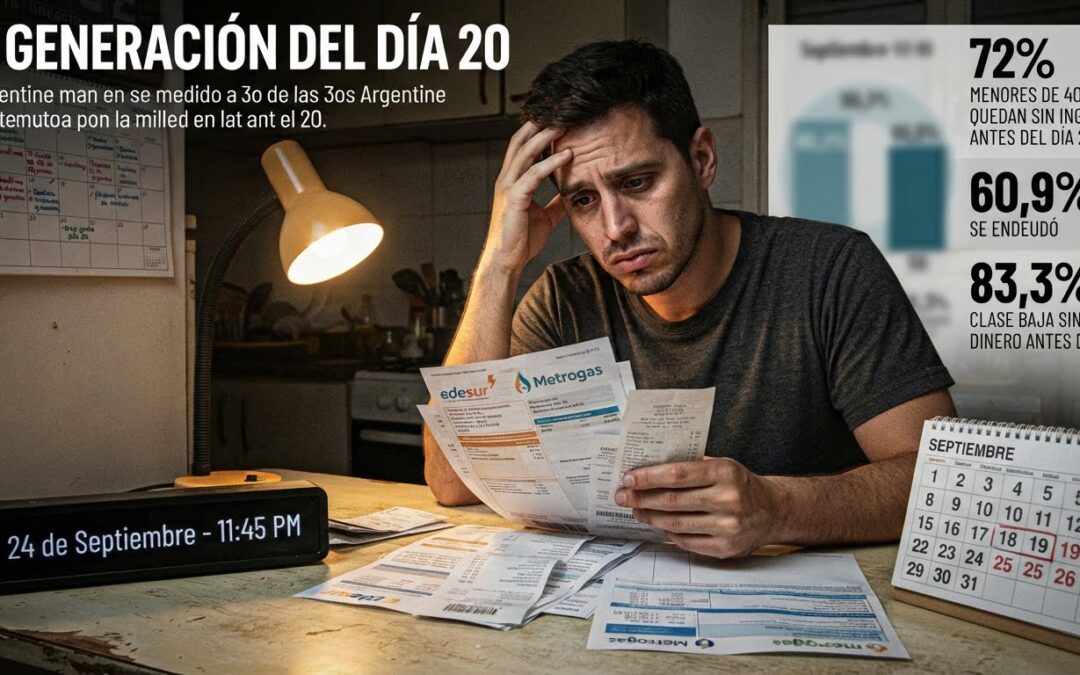
El 72% de los menores de 40 años se queda sin ingresos antes del día 20 y el 60,9% se endeudó en los últimos seis meses, según un informe de Zentrix Consultora. Con el ahorro casi inexistente y los salarios perdiendo frente a la inflación, el crédito se convierte en una herramienta para cubrir gastos básicos y crece el reclamo social por una mayor regulación de las condiciones de financiamiento.
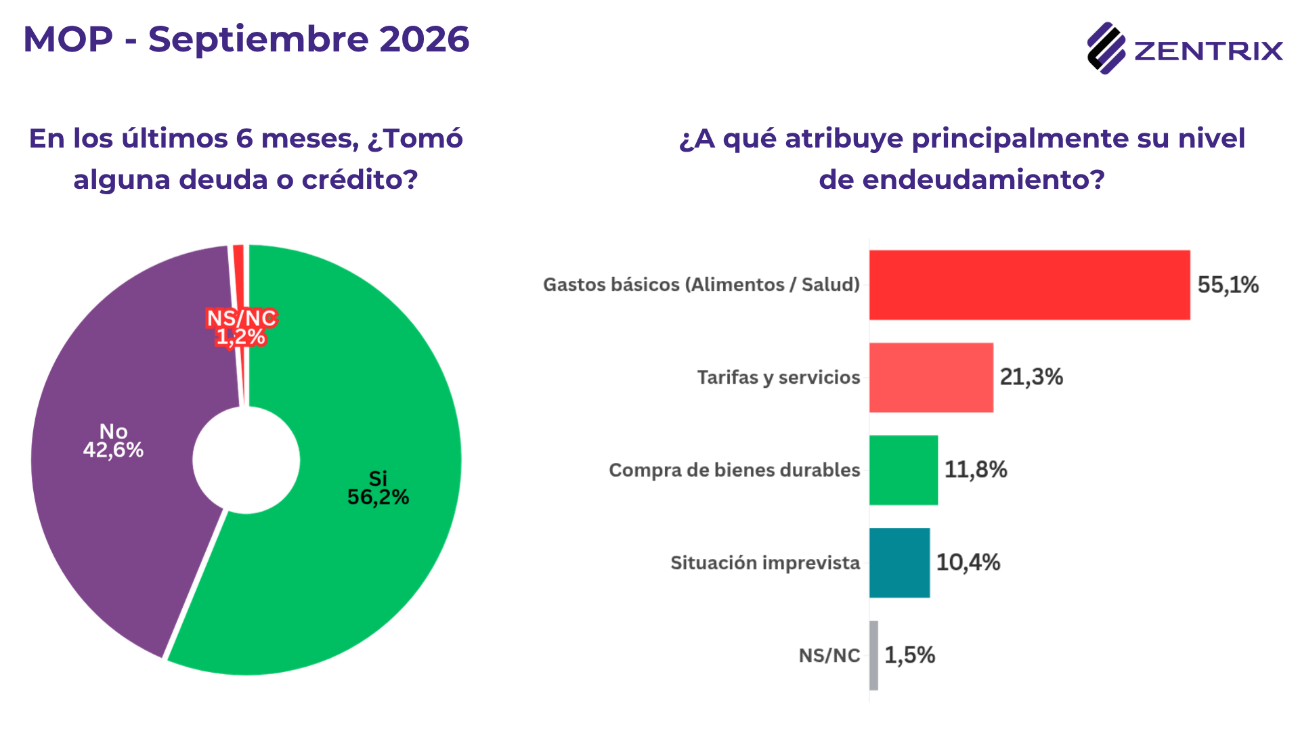
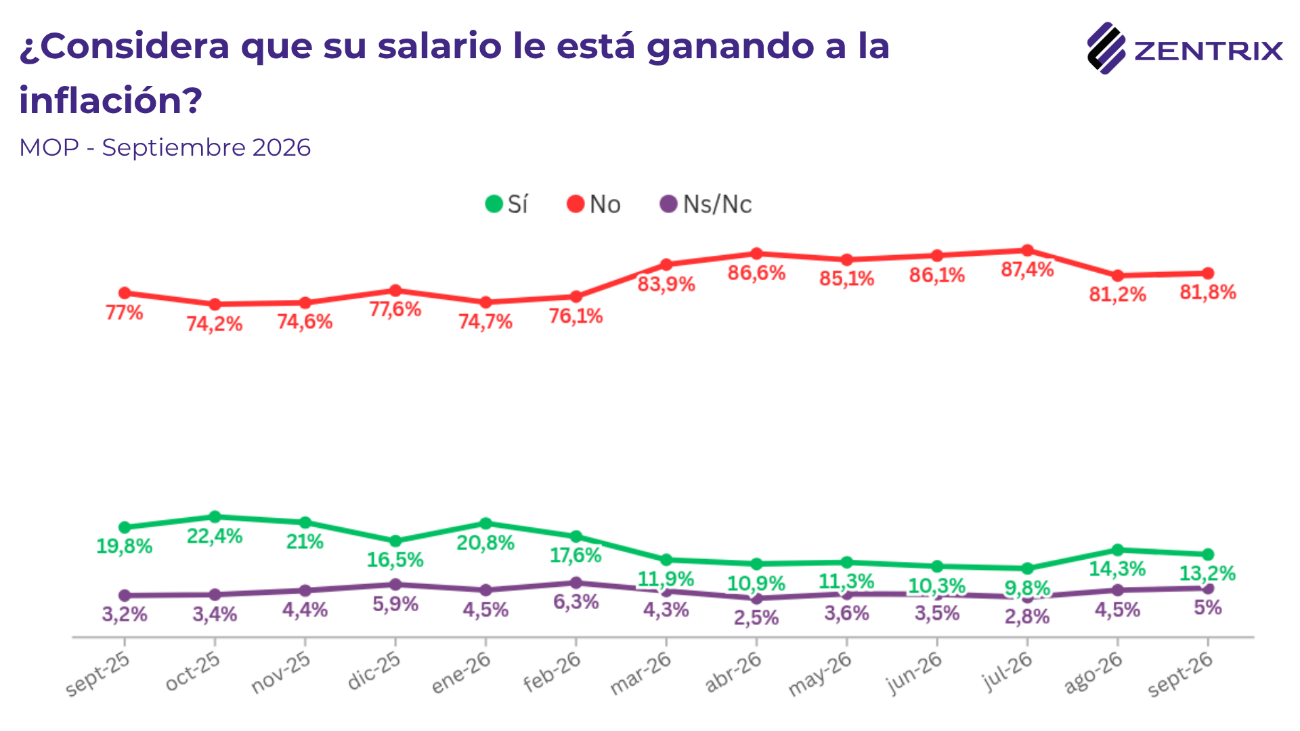
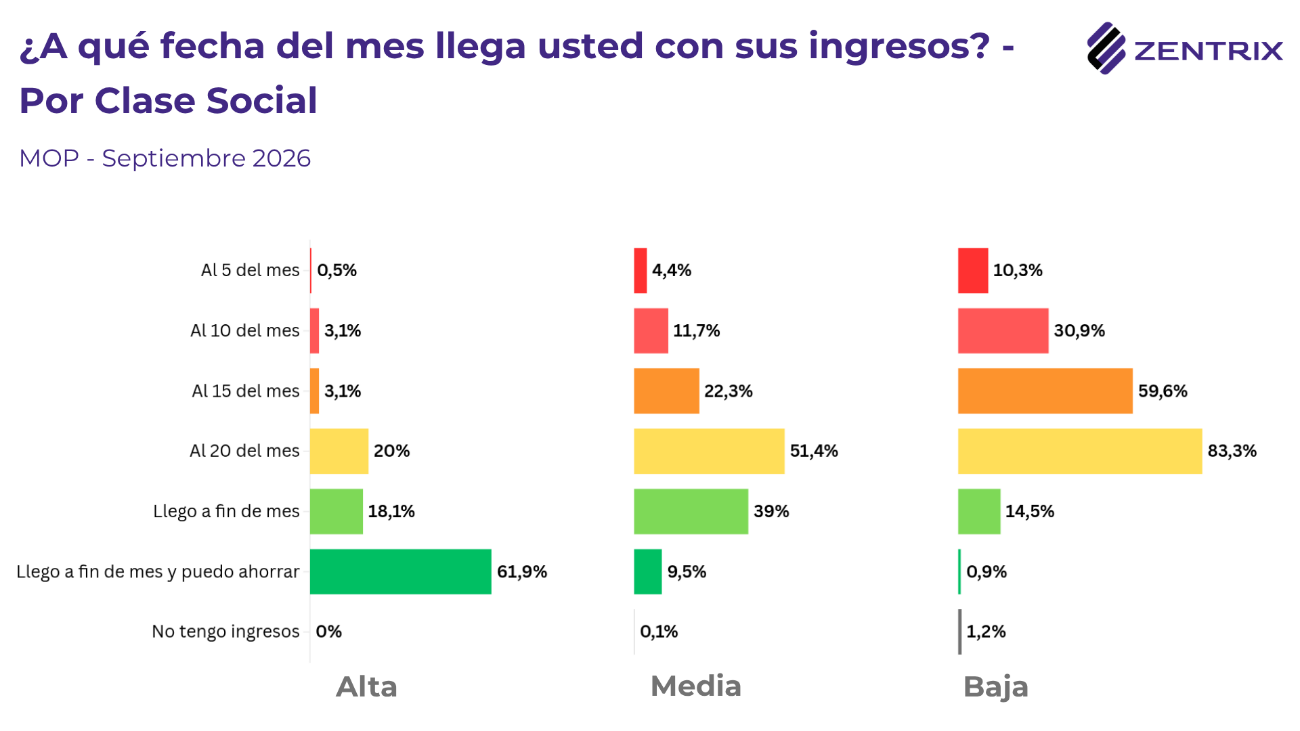
Buenos Aires, lunes 19 de octubre (PR/26) .- El Monitor de Opinión Pública (MOP) de Zentrix Consultora de septiembre muestra que el ingreso de los argentinos dura menos que el mes: dos de cada tres se quedan sin dinero a más tardar el día 20, con picos del 72% entre los menores de 40 años y del 83,3% en la clase baja. Así, el crédito aparece como el puente. El 56,2% tomó deuda en los últimos seis meses, el 81,8% siente que su salario no le gana a la inflación y la opinión pública pide, frente a la morosidad, que el Estado intervenga con reglas y no con rescates.El mes se acorta para buena parte de los hogares. Casi cuatro de cada diez no pasan de la primera quincena con sus ingresos, y solo el 34% llega a fin de mes, con apenas un 9,8% que logra ahorrar. En ese contexto, el crédito funciona menos como una decisión de consumo que como una extensión del ingreso: entre quienes se endeudaron, el 55,1% lo hizo para cubrir gastos básicos (alimentos y salud) y el 21,3% para pagar tarifas y servicios, mientras que solo el 11,8% compró bienes durables.
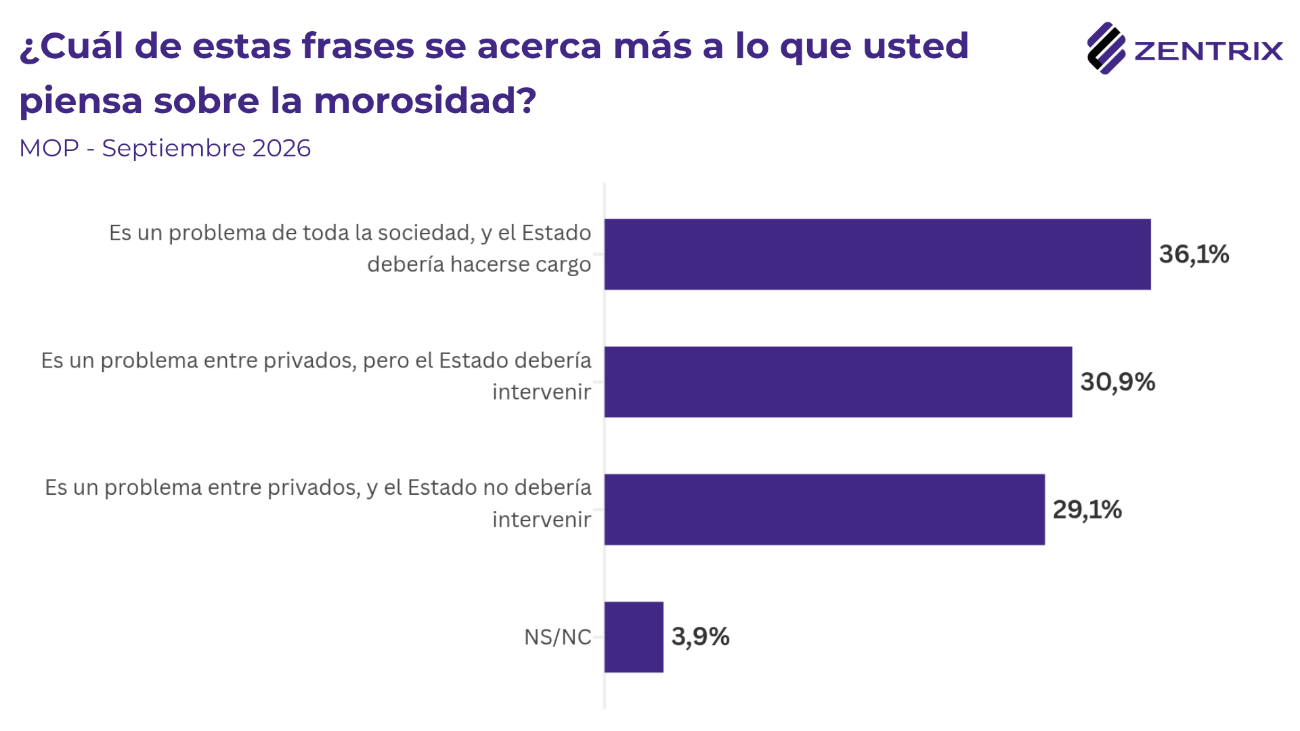
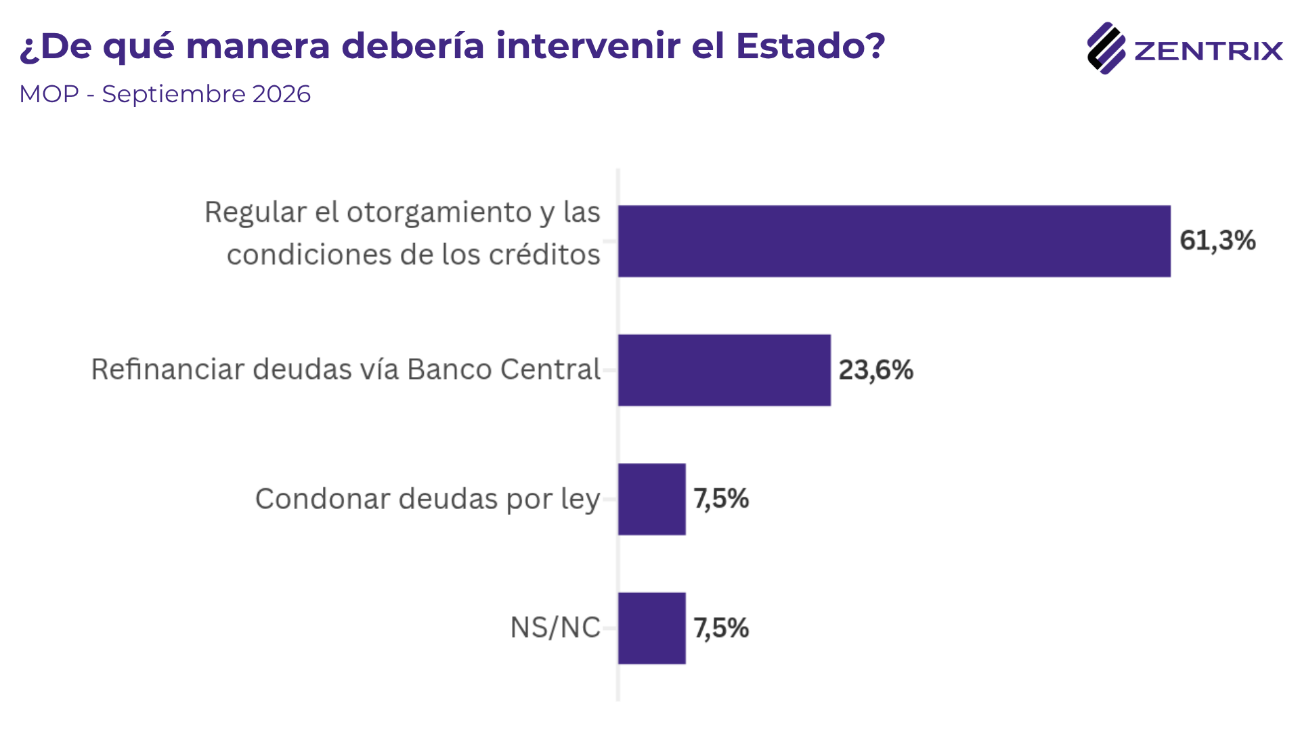
Sobre la morosidad, la opinión pública es más definida de lo que suele suponerse. El 67% espera algún tipo de intervención estatal: el 36,1% cree que es un problema de toda la sociedad y que el Estado debería hacerse cargo, y el 30,9% sostiene que, aun siendo un problema entre privados, el Estado debería intervenir. Solo el 29,1% opina que no debería hacerlo. La discusión ya no parece ser si el Estado debe intervenir, sino cómo, y ahí la respuesta es nítida: entre quienes esperan intervención, el 61,3% prefiere que se regulen el otorgamiento y las condiciones de los créditos, el 23,6% que se refinancien las deudas vía Banco Central y apenas el 7,5% que se condonen por ley. La demanda es de reglas más que de rescate.
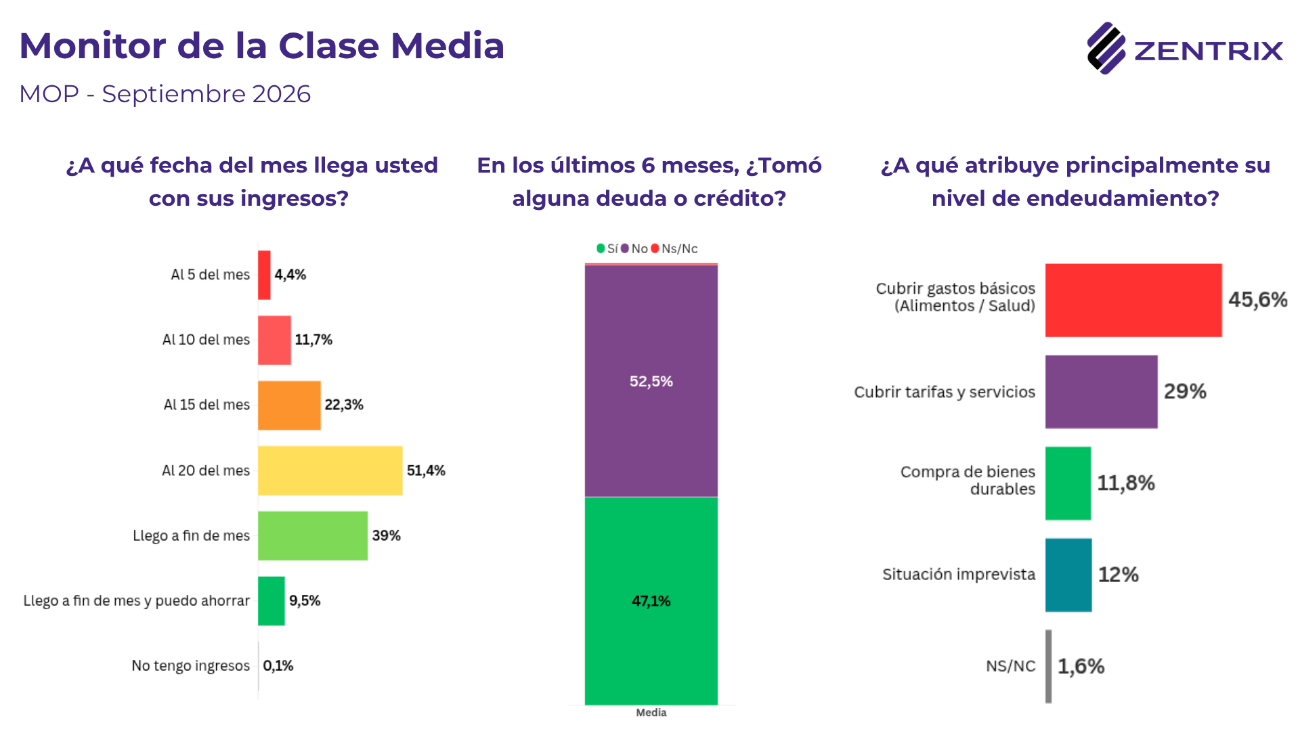
Para entender por qué, hay que mirar quién se endeuda y para qué. En la clase baja, el 59,6% no pasa del día 15 y el 83,3% no supera el 20; solo el 0,9% ahorra. En la clase alta, apenas el 20% se queda sin ingresos antes de fin de mes y el 61,9% ahorra. El crédito acompaña esa distancia con funciones opuestas: se endeudó el 68,1% de la clase baja contra el 36,5% de la alta, y mientras el 65,5% de los primeros lo hizo para gastos básicos, el 63,4% de los segundos compró bienes durables. Son, en rigor, dos deudas distintas: en los hogares de mayores ingresos es una decisión de consumo; en los de menores ingresos, una necesidad de subsistencia.La clase media muestra el punto de inflexión. El 51,4% se queda sin ingresos antes de fin de mes, el 47,1% tomó deuda y el 45,6% lo hizo para gastos básicos, pero hay un dato que la distingue: el 29% se endeudó para pagar tarifas y servicios, la proporción más alta de los tres estratos (18,2% en la baja, 4,7% en la alta). Una posible lectura es que las tarifas pesan más en el presupuesto de quienes no califican como clase baja, y por eso empujan el crédito incluso en hogares que no se perciben en el último escalón.
Esa estructura permite una lectura que va más allá del dato del mes. Un crédito que financia las últimas semanas se paga con el ingreso del mes siguiente, que a su vez se agota antes. El ciclo se retroalimenta y la morosidad deja de ser un episodio para convertirse en un riesgo estructural de los hogares que usan la deuda como puente. La percepción salarial refuerza esa lectura: desde marzo último, la proporción que dice que su sueldo no le gana a la inflación no baja del 81% y llegó al 87,4% en julio. No es un shock de un mes, sino una sensación cristalizada, y una deuda que cubre un déficit estable no es una deuda transitoria.
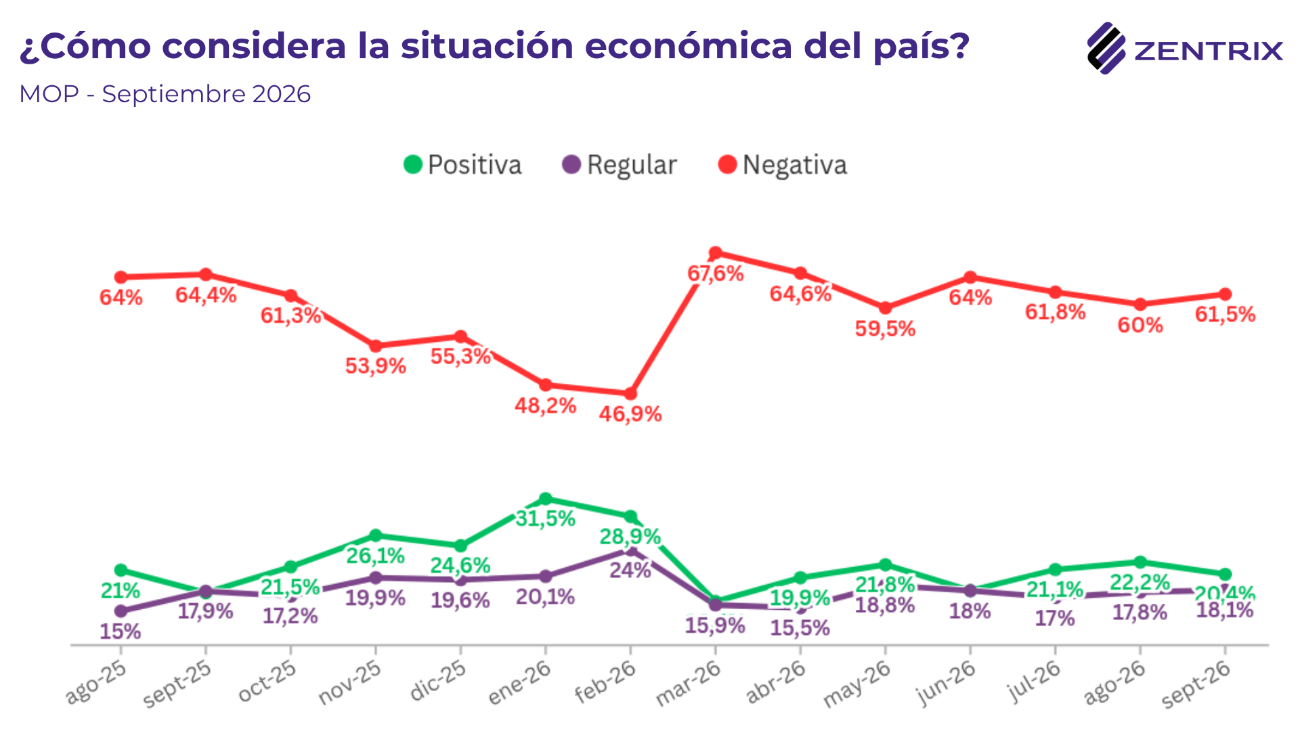
La evaluación económica muestra otra brecha: los argentinos son más críticos con el país que con su propia situación. El 39,3% califica mal su situación personal y el 61,5% califica mal la situación del país, una brecha de 22 puntos. Por clase social, la evaluación negativa del país es de 42,9% en la clase alta, 56,5% en la media y 70,7% en la baja. La proporción de hogares que se queda sin ingresos antes de fin de mes es bastante mayor que la que califica mal su situación personal. Es un patrón compatible con que el crédito y el recorte del consumo estén absorbiendo parte del ajuste, aunque el MOP no mide ese mecanismo, y con que la fragilidad real sea mayor que la declarada.
Entre los menores de 40 años, el 72% se queda sin ingresos a más tardar el día 20 del mes, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses. Sin colchón de ahorro, cualquier imprevisto va directo al crédito. Es además el tramo que peor ve al país: el 69,1% evalúa negativamente la economía. En la clase baja, el 83,3% no supera el día 20, solo el 0,9% ahorra y el 68,1% se endeudó, el 65,5% de ellos para cubrir gastos básicos. Es un sector que usa la deuda para sostener el mes y que casi no tiene margen para absorber una cuota.
El MOP permite leer a los jóvenes y a la clase baja por separado, y los dos segmentos comparten un mismo perfil: ingreso que se agota antes, ahorro prácticamente inexistente (3% y 0,9%, respectivamente) y mayor exposición al crédito (60,9% y 68,1%, respectivamente). Son los que más necesitan la deuda y los que menos margen tienen para sostenerla, y allí es donde un deterioro en las condiciones de pago se traduce con más rapidez en morosidad.Si el diagnóstico es de plazo y no solo de nivel, la agenda posible también lo es. La preferencia mayoritaria por regular el otorgamiento y las condiciones de los créditos (61,3%) apunta a ese problema: reglas que alineen las cuotas con la capacidad de pago, mayor transparencia en tasas, y condiciones y vencimientos que no choquen con el calendario real de ingresos. La refinanciación (23,6%) aparece como un segundo instrumento, más útil focalizada en la deuda de subsistencia que como regla general. La condonación (7,5%) queda como una opción marginal. Las reglas atienden la causa; la refinanciación, el stock de deuda ya tomado; la condonación, ninguna de las dos de manera sostenible.
En conjunto, septiembre muestra que el problema de fondo de los hogares ya no es solo cuánto se gana, sino cuánto dura lo que se gana. Para los menores de 40 años y para la clase baja, el ingreso sigue agotándose antes de fin de mes, casi no hay ahorro y el crédito pasa a ser la forma de llegar. Esa deuda no financia consumo, sino subsistencia, y por eso tiene una dinámica propia: se paga con el ingreso del mes siguiente, que rinde menos y obliga a endeudarse otra vez. Si las condiciones no cambian, lo esperable es que ese esquema siga ampliando la morosidad, y que el problema de la economía cotidiana de los hogares siga filtrándose al sistema financiero argentino. Por eso la demanda de la opinión pública no es un perdón, sino reglas para que la deuda sea sostenible.Sobre el informe completo
Lo que se difunde públicamente es solo una parte del MOP. El informe completo, al que acceden los suscriptores, incluye todos los cruces por clase social, edad y sexo, la evolución de cada indicador y las aperturas que no se hacen públicas, entre ellas el potencial de voto 2027 de cada dirigente y los bloques de redes sociales. Los suscriptores participan, además, de las reuniones en las que se analiza hacia dónde va el clima social, una lectura anticipada que cobra especial valor de cara a un año electoral.
Sobre el estudio
Los datos surgen del Monitor de Opinión Pública (MOP), un estudio desarrollado desde Zentrix Consultora con el propósito de relevar percepciones políticas y económicas de la población residente en la Argentina. El relevamiento, correspondiente a la medición de septiembre, incluyó 1.438 casos válidos con cobertura nacional y se realizó entre el 22 y el 30 de septiembre de 2026. Se hizo mediante un diseño muestral ponderado por región, edad, sexo y voto declarado (balotaje presidencial de noviembre de 2023 y elecciones legislativas de octubre de 2025) según el último padrón electoral. La recolección de datos se efectuó a través de un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. Bajo estas condiciones, el margen de error teórico se estima en ±2,6%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin la debida cautela metodológica.
Sobre Zentrix Consultora
Zentrix está conformada por profesionales especializados en estadística, economía, derecho, análisis de datos y comunicación, con el objetivo de producir informes claros, sólidos y técnicamente consistentes. A través del relevamiento, el procesamiento de información y la elaboración de análisis sociales y económicos, busca aportar datos útiles al debate público, mejorar la comprensión del entorno y acompañar a organizaciones e instituciones en la planificación y en la construcción de mensajes estratégicos con mayor sustento y precisión.
Para acceder al informe público, haga clic aquí.
Para acceder al informe completo, haga clic aquí.
Contacto con el equipo de Zentrix: +54 9 11 8040 1000
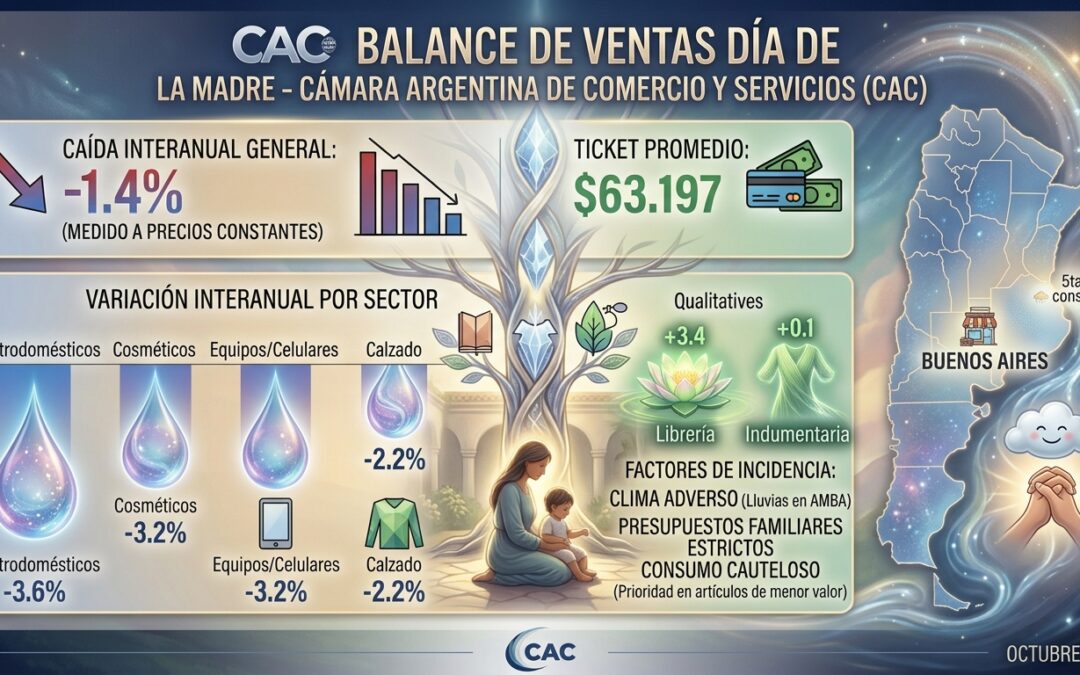
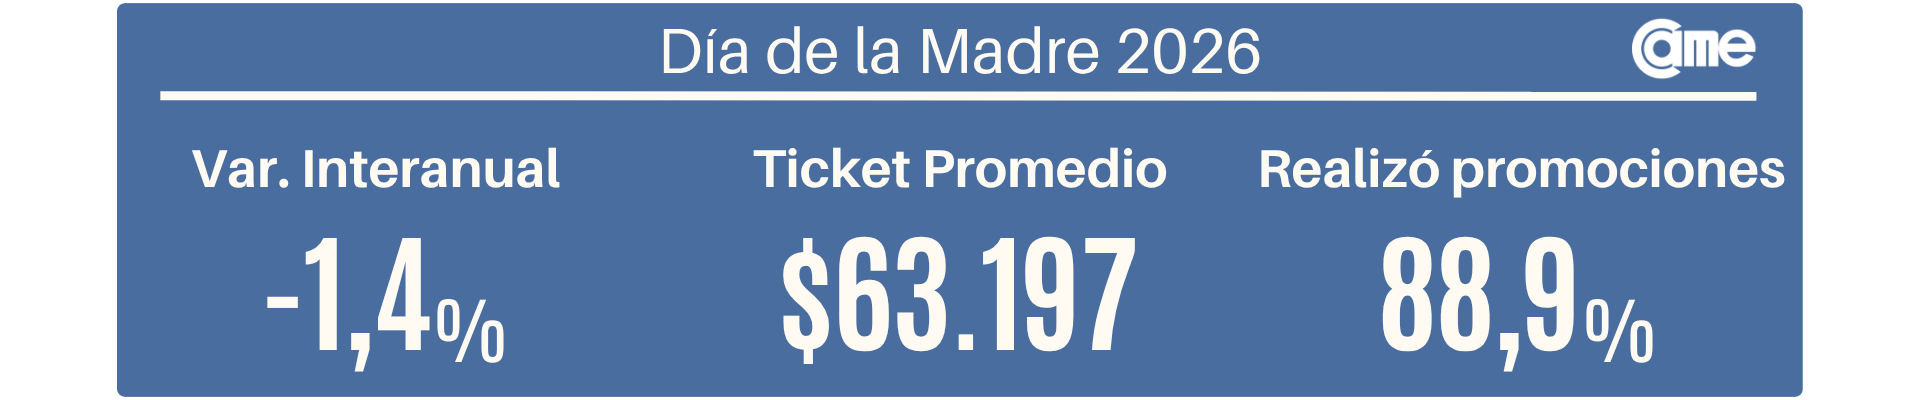
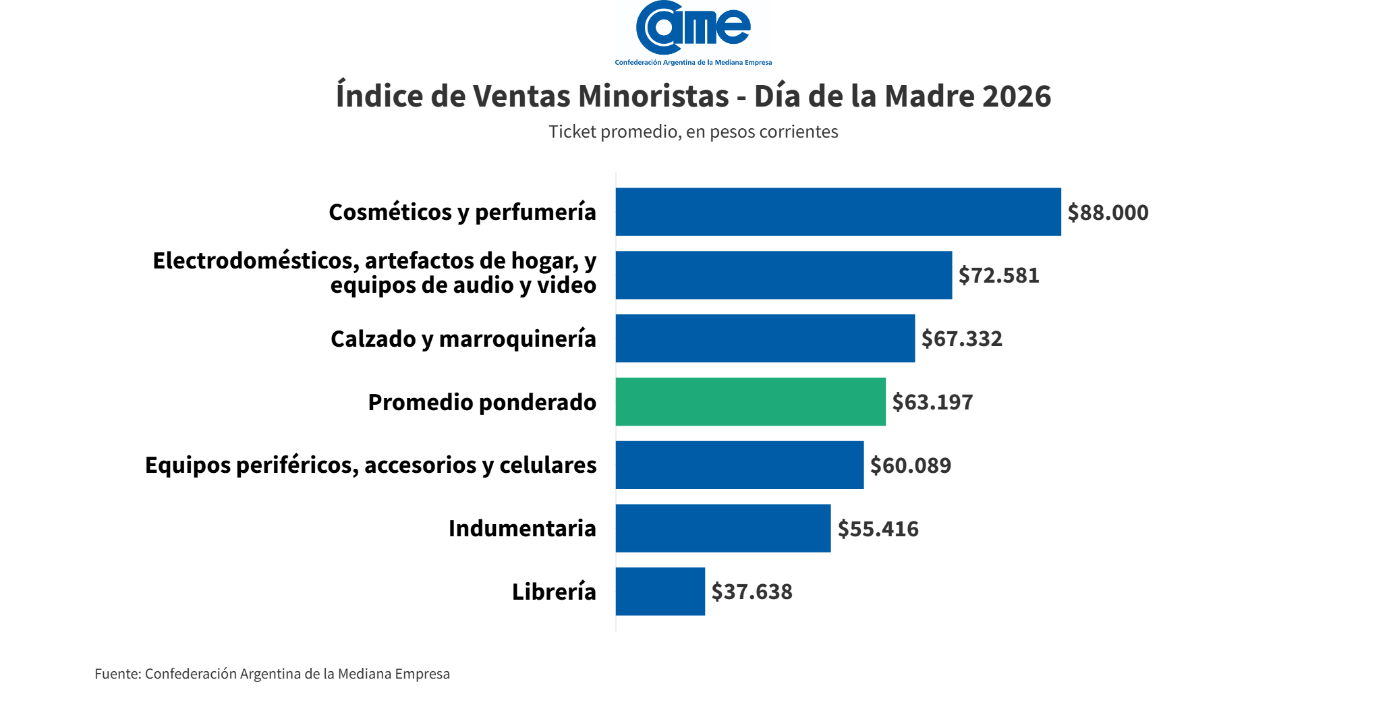
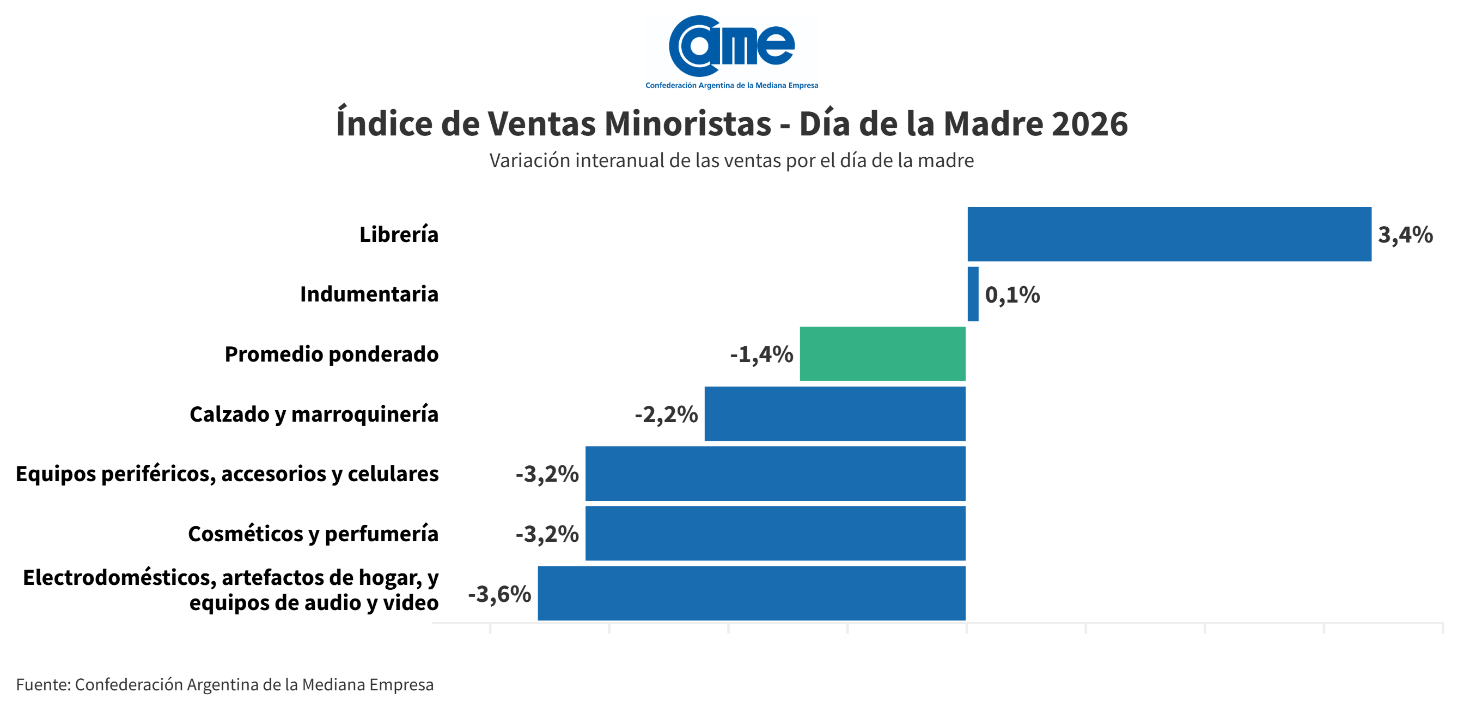
Las ventas minoristas pymes por el Día de la Madre cayeron un 1,4% interanual y acumulan cinco bajas consecutivas, en un contexto de gasto cauto y ticket promedio de $ 63.197.
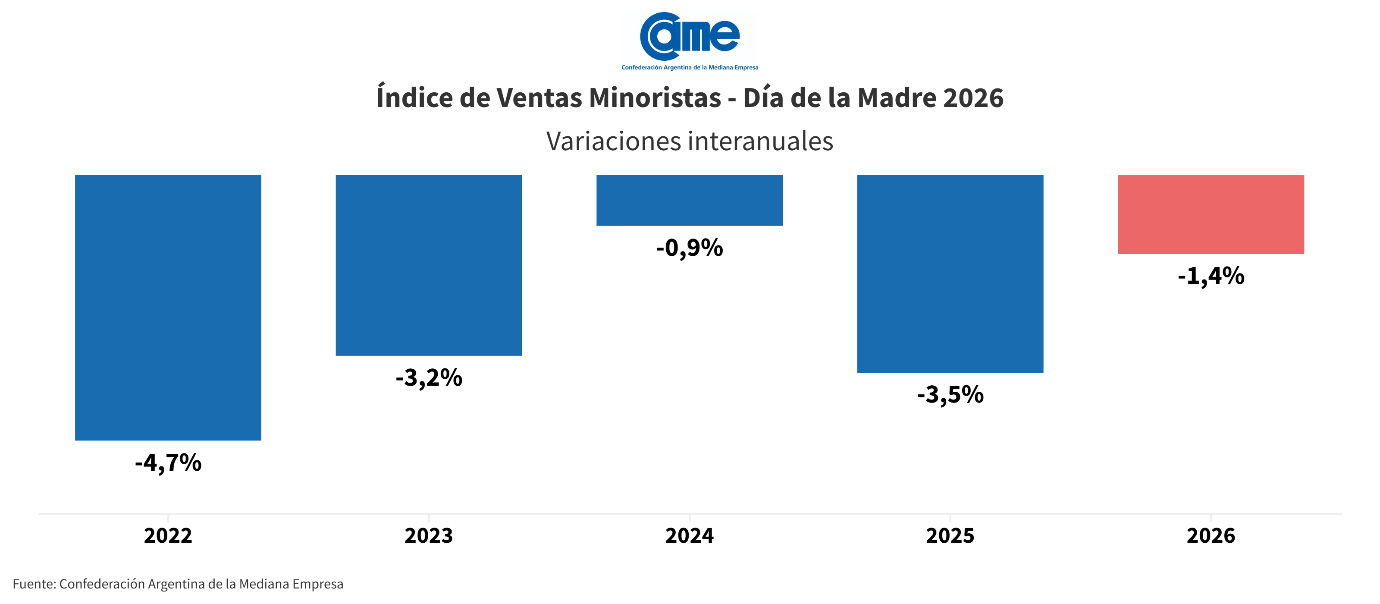
Buenos Aires, lunes 19 de octubre (PR/26) .-Las ventas en los comercios minoristas pymes durante el Día de la Madre registraron un descenso del 1,4% frente al mismo período del año anterior, medidas a precios constantes. Con este resultado se acumulan cinco caídas interanuales consecutivas para la misma fecha, confirmando la persistencia de un consumo acotado por presupuestos familiares estrictos, donde el financiamiento en tas y las promociones operaron como herramientas indispensables para atenuar la retracción de la actividad comercial.
El ticket promedio se ubicó en $ 63.197. A pesar de la disponibilidad de descuentos, promociones y opciones de financiación, las herramientas comerciales funcionaron principalmente para sostener la actividad operativa y generar liquidez, sin alterar el patrón de compra cauteloso del consumidor. El resultado confirma un escenario de demanda contenida, donde el público priorizó artículos de menor valor unitario antes que compras de mayor escala.
Respecto a la incidencia de la festividad en las ventas del mes, el 39,9% de los comercios relevados consideró que el impacto fue moderado, mientras que un 31,7% señaló que suma, pero no cambia el panorama. Por su parte, un 19,3% indicó que no generó impacto en su actividad y solo el 9% la definió como clave para traccionar las ventas mensuales, confirmando que la fecha actuó como un alivio temporal más que como un impulso sostenido para el sector minorista.
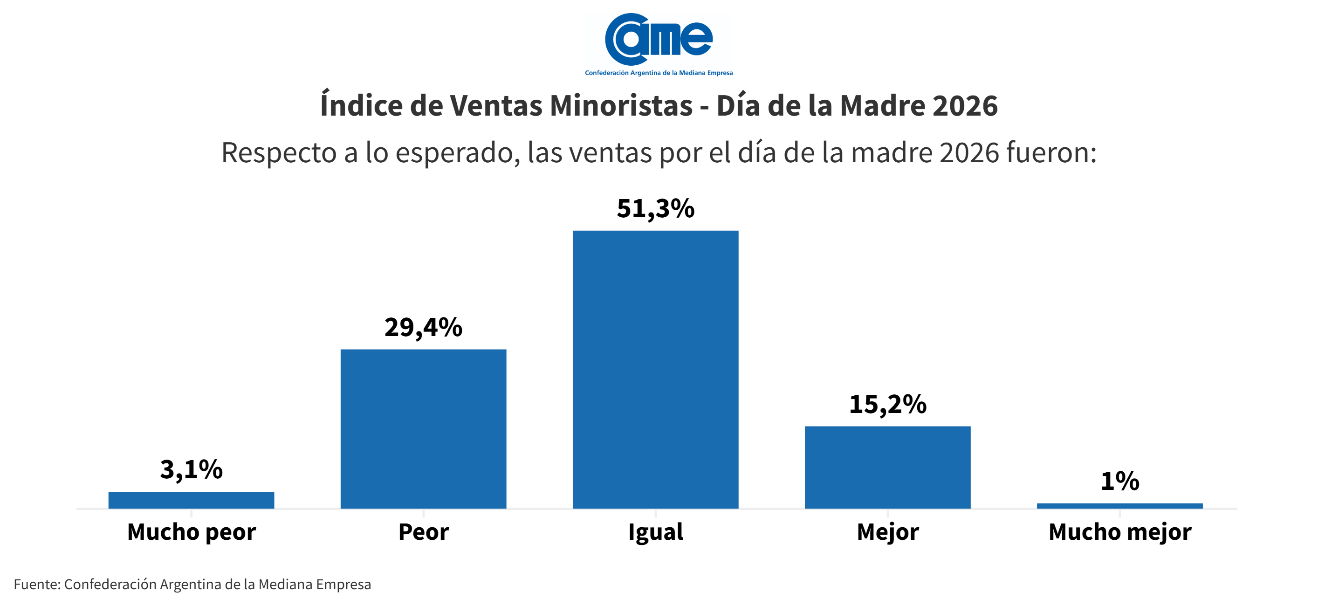
El 51,3% de los comercios señaló que las ventas se ubicaron en niveles iguales a los esperados, mientras que un 32,5% reportó resultados por debajo de sus estimaciones (29,4% peor y 3,1% mucho peor). Por su parte, el 16,2% restante manifestó haber superado sus previsiones iniciales (15,2% mejor y 1% mucho mejor). En conjunto, la distribución refleja un desempeño mayormente alineado con las proyecciones, aunque con más comercios por debajo de lo esperado que por encima, en un marco de prudencia donde la fecha mantuvo su relevancia tradicional, pero sin generar un quiebre en la tendencia general de demanda contenida.
El monto promedio por operación exhibió una marcada dispersión entre los rubros relevados. Por encima del promedio general ponderado ($ 63.197) se posicionaron Cosméticos y perfumería ($ 88.000), Electrodomésticos, artefactos de hogar y equipos de audio y video ($ 72.581) y Calzado y marroquinería ($ 67.332). En contraste, por debajo de la media se ubicaron Equipos periféricos, accesorios y celulares ($ 60.089), Indumentaria ($ 55.416) y Librería ($ 37.638), estableciendo este último el menor registro del relevamiento.
Análisis sectorial
De los seis rubros relevados, cuatro registraron caídas interanuales en sus ventas y dos exhibieron variaciones positivas, con un promedio ponderado que arrojó una retracción del 1,4%. Las bajas se produjeron en Electrodomésticos, artefactos de hogar y equipos de audio y video (-3,6% anual), seguido por Cosméticos y perfumería (-3,2%), Equipos periféricos, accesorios y celulares (-3,2%) y Calzado y marroquinería (-2,2%). En el extremo opuesto, los incrementos se observaron en Librería (+3,4% anual), mientras que Indumentaria registró un crecimiento marginal (+0,1%).
Calzado y marroquinería.
El sector registró una baja interanual del 2,2%, ubicando su ticket promedio en $ 67.332 a precios corrientes. Si bien la fecha traccionó una mayor afluencia de público respecto a septiembre, el nivel de facturación real continuó condicionado por la cautela del gasto familiar. La demanda se concentró predominantemente en artículos de menor valor unitario, calzado de uso diario y marroquinería pequeña, limitando el crecimiento del ticket promedio.
En el aspecto cualitativo, las ventas dependieron fuertemente de esquemas de financiación en 3 y 6 cuotas y rebajas de hasta el 20%, instrumentos clave para generar liquidez operativa a costa de resignar rentabilidad. Varios comercios advirtieron restricciones crediticias en los consumidores por falta de margen en tarjetas y una marcada reticencia hacia los pares de gama alta. En el balance, las promociones permitieron sostener el volumen físico, operando en un marco de márgenes reducidos.
Cosméticos y perfumería
El rubro tuvo una caída interanual del 3,2%, con un ticket promedio de $ 88.000 a precios corrientes, ubicándose como el valor unitario más elevado del relevamiento general. El desempeño de los comercios tradicionales se vio fuertemente condicionado por factores climáticos adversos en centros de alta densidad comercial, amortiguando el impacto estacional propio de la fecha.
En el relevamiento sectorial aportado por la cámara del rubro, las precipitaciones en el Área Metropolitana de Buenos Aires y el interior dificultaron la afluencia hacia los locales a la calle durante las jornadas previas. Si bien hacia la tarde del sábado y las primeras horas de la jornada festiva se observó una reactivación del tránsito comercial, la actividad continuó acotada por el clima, limitando el nivel de operaciones en los puntos de venta físicos.
Electrodomésticos, artefactos de hogar y equipos de audio y video.
El sector exhibió una contracción interanual del 3,6%, registrando un ticket promedio de $ 72.581 a precios corrientes. A pesar del incentivo de la fecha comercial, la demanda continuó condicionada por la restricción presupuestaria de los hogares, volcándose principalmente hacia pequeños electrodomésticos y líneas de menor valor unitario. Los canales de venta digital mostraron un dinamismo superior al de los locales tradicionales, compensando parcialmente la menor concurrencia presencial.
En el análisis cualitativo, la concreción de operaciones estuvo supeditada a plazos extendidos de financiamiento y créditos personales ante la escasez de liquidez en plaza. Los comerciantes destacaron que asumir los costos financieros y las bonificaciones para competir recortaron sensiblemente los márgenes de ganancia unitarios. La falta de esquemas de cuotas sin interés en determinados segmentos limitó la rotación de artículos de mayor tamaño durante la jornada.
Equipos periféricos, accesorios y celulares.
El rubro registró una baja interanual del 3,2%, con un ticket promedio de $ 60.089 a precios corrientes. El sector evidenció una menor tracción en comparación con ediciones anteriores, caracterizado por una postergación en la renovación de terminales móviles y un público enfocado en compras de bajo costo. La demanda se concentró casi exclusivamente en artículos complementarios y gadgets accesibles como auriculares, fundas y relojes inteligentes.
Desde la perspectiva cualitativa, las operaciones se concretaron a través de descuentos por pago al contado y esquemas de 3 y 6 cuotas sin interés, mecanismos que permitieron cerrar ventas reduciendo el margen unitario. Los comerciantes reportaron una conducta de compra orientada a regalos menores y de compromiso, supeditada a presupuestos acotados. Asimismo, señalaron que la competencia de productos importados incidió negativamente en el desempeño de los locales tradicionales.
Indumentaria.
El sector presentó una leve variación interanual positiva del 0,1%, situando su ticket promedio en $ 55.416 a precios corrientes. El rubro logró mantenerse en terreno neutro gracias a la estacionalidad de la fecha y a la demanda de prendas livianas de temporada y ropa deportiva. Sin embargo, el comportamiento del público estuvo marcado por decisiones de compra de último momento y una búsqueda rigurosa de precios bajos para ajustar el presupuesto.
En el aspecto cualitativo, el sostenimiento de las operaciones dependió fuertemente de promociones comerciales agresivas, tales como esquemas 2×1, 3×2 en remeras y rebajas de hasta el 20%. La financiación mediante cuotas sin interés y las promociones bancarias locales resultaron determinantes para traccionar ventas, aunque redujeron sensiblemente los márgenes unitarios. De este modo, el sector logró estabilizar el volumen vendido a costa de una menor rentabilidad por operación.
Librería.
El rubro exhibió un incremento interanual del 3,4%, con un ticket promedio de $ 37.638 a precios corrientes, ubicándose como el valor unitario más bajo de todo el relevamiento. El sector se posicionó como una alternativa económica recurrente para la adquisición de obsequios en un escenario de presupuestos restringidos. Asimismo, en algunas plazas locales la realización de eventos específicos, como ferias del libro, complementó la tracción comercial generada por la festividad.
Desde el plano cualitativo, las ventas se concentraron en títulos de cocina, desarrollo personal y opciones de bajo costo, favorecidas por rebajas aplicadas por editoriales y promociones con tarjetas. No obstante, los comerciantes señalaron que los descuentos y los costos asociados a las plataformas de cobro redujeron el margen operativo por operación. Por otra parte, las condiciones climáticas adversas incidieron de manera dispar en la concurrencia a los locales a la calle, por lo que muchos consumidores se volcaron al comercio electrónico
En 1713 Pablo Francisco, joven de 17 años, tuvo una experiencia religiosa muy especial que lo llevó a la decisión de vivir como un monje ermitaño, aunque no pertenecía a ninguna Orden
Buenos Aires, domingo 19 de octubre (PR/26) .-Pablo Francisco Danei nació en 1694 en Ovada, un pequeño pueblo de la región piamontesa de Alejandría, y fue el primero de los 16 hijos nacidos en el seno de una familia de origen noble, pero con serias dificultades económicas. Desde muy joven mostró un gran interés por la práctica de las virtudes cristianas y una fe muy sólida, alimentada por la participación diaria en la misa, la frecuencia de los sacramentos y la práctica continua de la oración, pero para ayudar a la familia empezó a trabajar con su padre comerciante. Su vocación, sin embargo, lo llevó a otra parte.
La Cruz en el corazón y el alma
En 1713 Pablo Francisco, joven de 17 años, tuvo una experiencia religiosa muy especial que lo llevó a la decisión de vivir como un monje ermitaño, aunque no pertenecía a ninguna Orden. A la edad de 26 años el obispo le permitió instalarse en una celda detrás de la iglesia de Castellazzo Bormida. Allí maduró la idea de fundar una nueva Congregación, llamada «los Pobres de Jesús». Dentro de la celda, durante más de un año, se dedicó a escribir la Regla que estaría marcada por el amor a la Cruz de Jesús. Esta, de hecho, será la típica espiritualidad de los religiosos que Pablo guiará: en una época de fe débil, para abrazar la elección más impopular, la que pasa por la oblación de sí mismos y el costoso desapego de la propia comodidad. Comenzó a llamarse a sí mismo «Hermano Pablo de la Cruz» y a ayudar a los pobres y enfermos en los que pudo contemplar el rostro de Jesús crucificado.
La Pasión se Jesús, el amor de Dios por el hombre
Finalmente en 1727 Benedicto XIII autorizó a Pablo a reunir a su alrededor algunos compañeros para ayudarlo. El primero sería su hermano carnal, Juan Bautista: los dos fueron ordenados sacerdotes en el mismo año. Así nació el primer núcleo de la Orden de los Clérigos Descalzos de la Santa Cruz y la Pasión de Nuestro Señor Jesucristo, más tarde llamados Pasionistas. En la base se hallaba una pertenencia radical a la Cruz de Jesús; pertenencia personal que contemplaba la pasión de Cristo no tanto como si el sufrimiento fuera el requisito necesario para «pagar el infinito precio de la redención del pecado», como se decía en aquel entonces, sino al contrario, pertenencia que honraba y agradecía la pasión de Jesús como «la más alta expresión del amor de Dios por el hombre». Los primeros religiosos fueron preparados para ser fervientes predicadores: no lucharán contra los turcos con armas, pero con la palabra de Dios y la acción educativa vencerán la ignorancia, la irreligiosidad y el abandono de la práctica del Evangelio.
Llegar hasta «los más lejanos»
Pablo de la Cruz habló y escribió mucho: tal vez diez mil cartas o más; su predicación durante el Jubileo de 1750 fue histórica. Su vida, sin embargo, transcurrió en su mayor parte en soledad, en el retiro del Monte Argentario donde se trasladó y donde fundó el primer convento. Desde allí partió para las misiones dirigidas a las zonas más pobres de la Maremma y a las islas más remotas del archipiélago toscano, donde era muy difícil hacer llegar la Palabra de Dios. En 1771, gracias a la colaboración de la Madre Crocefissa Costantini, fundó en Tarquinia la rama femenina de la Congregación: las monjas de clausura que se convertirían en las Hermanas Pasionistas de San Pablo de la Cruz, una congregación de vida apostólica consagrada a la misión educativa, especialmente de las mujeres víctimas de la violencia y la explotación. Pablo murió en Roma en 1775; fue canonizado por Pío IX en 1867.
Lectura del santo evangelio según san Lucas 12, 13-21
En aquel tiempo, dijo uno de entre la gente a Jesús:
«Maestro, dije a mi hermano que reparta conmigo la herencia».
Él le dijo:
«Hombre, ¿quién me ha constituido juez o árbitro entre vosotros?».
Y les dijo:
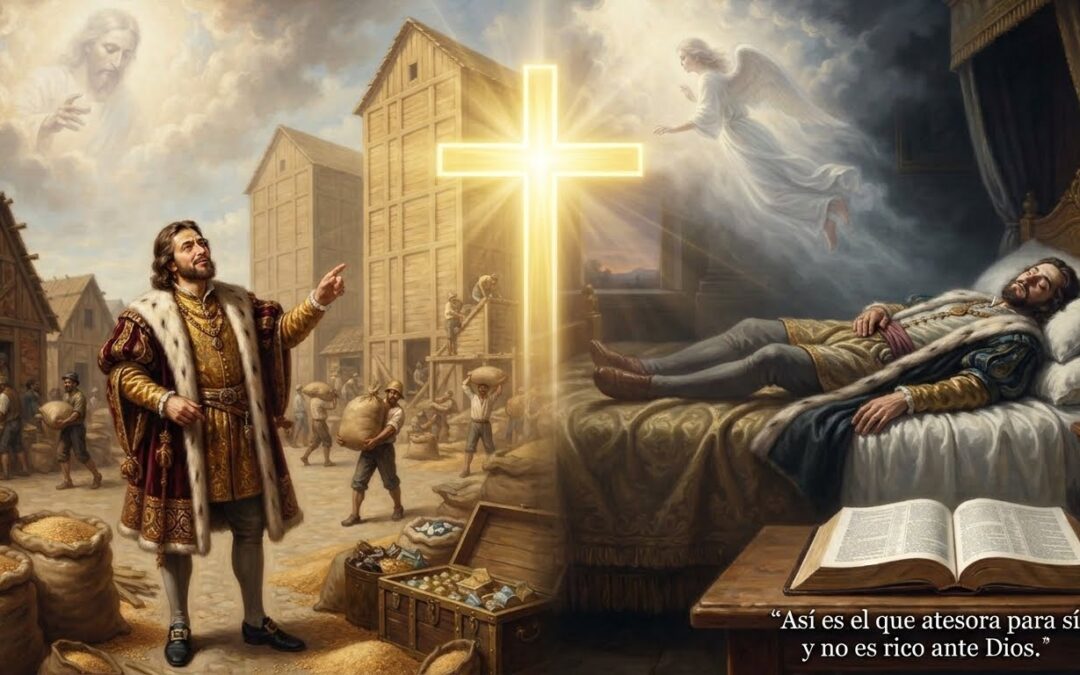
«Mirad: guardaos de toda clase de codicia. Pues, aunque uno ande sobrado, su vida no depende de sus bienes».
Y les propuso una parábola:
«Las tierras de un hombre rico produjeron una gran cosecha. Y empezó a echar cálculos, diciéndose:
“¿Qué haré? No tengo donde almacenar la cosecha”.
Y se dijo:
“Haré lo siguiente: derribaré los graneros y construiré otros más grandes, y almacenaré allí todo el trigo y mis bienes. Y entonces me diré a mí mismo: alma mía, tienes bienes almacenados para muchos años; descansa, come, bebe, banquetea alegremente”.
Pero Dios le dijo:
“Necio, esta noche te van a reclamar el alma, y ¿de quién será lo que has preparado?”.
Así es el que atesora para sí y no es rico ante Dios».
Las nuevas proyecciones globales anticipan un crecimiento sostenido del consumo agroalimentario hacia 2035, ubicando a nuestro país en una posición estratégica para liderar el abastecimiento de harinas, aceites, carnes, cereales y lácteos.
Por Bruno Ferrari – Emilce Terré
Buenos Aires domingo 18 octubre(PR/26)– La OCDE y la FAO publicaron una nueva edición de sus Perspectivas Agrícolas 2026-2035, un informe de referencia sobre la evolución esperada de los mercados agroalimentarios mundiales.
El análisis global anticipa que el mundo seguirá aumentando su producción y demanda de alimentos hacia la próxima década. En este escenario, el comercio internacional será clave para equilibrar la oferta y la demanda entre regiones y sostener la seguridad alimentaria a nivel mundial.
En términos generales, se espera que el valor de la producción agropecuaria mundial medido a precios constantes crezca un 13,3% hacia el año 2035.Por su parte, la producción ganadera se expandiría un 15,1%, la producción agrícola un 12,5% y el uso de proteínas para alimentación animal un 13,5%.
Cerca del 73% del aumento de la producción de cultivos provendría de mejoras en los rendimientos y solo un 9% por mayor intensificación del suelo.
El motor principal de este crecimiento se ubica en los países de ingresos medios de Asia-Pacífico, África Subsahariana y América Latina.Estas regiones explicarían en conjunto el 80% del aumento de la producción global durante los próximos diez años. La región de Asia-Pacífico aportaría el 57,5% del crecimiento total, con India a la cabeza aportando un impresionante 25,6%.
Por su parte, África Subsahariana elevaría de manera significativa su participación global del 11,2% al 15,6% en el mismo período.A su vez, los consumidores de países de ingresos medios-bajos diversificarían sus dietas incorporando una mayor proporción de productos de origen animal. Por su parte, los precios reales de los commodities agrícolas se mantendrían estables o levemente por debajo de los niveles actuales.
Debido a esto, la competitividad y los volúmenes exportados serán determinantes para el éxito de las naciones productoras.En este escenario, Argentina podría tener un papel sumamente relevante en el abastecimiento de la mayor demanda de los países importadores. En particular, las proyecciones de OCDE y FAO identifican oportunidades concretas donde el país se ubicaría entre los principales proveedores mundiales.
Harinas y aceites: Argentina liderará el crecimiento exportador global
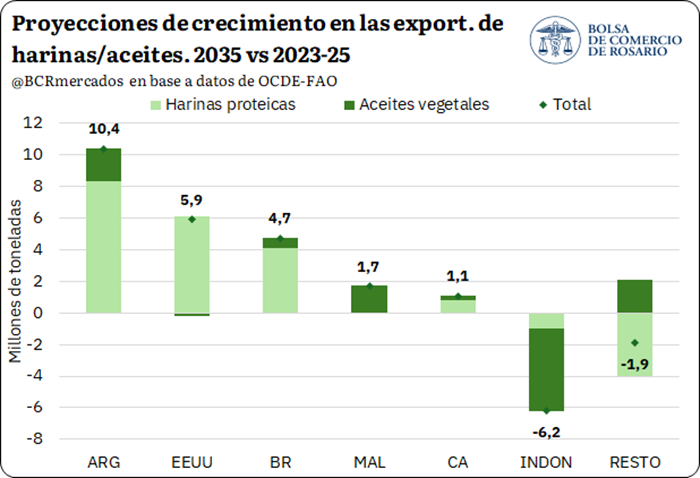
Es en el complejo oleaginoso donde se vislumbran las mayores y más claras oportunidades de crecimiento para la economía argentina. Según las proyecciones, Argentina sería el país que más incrementará sus exportaciones conjuntas de harinas proteicas y aceites vegetales hacia 2035.
Se estima un aporte de 10,4 millones de toneladas adicionales con respecto al promedio registrado entre los años 2023 y 2025.Ese impresionante volumen supera con holgura lo proyectado para sus competidores más directos en el mercado internacional. Estados Unidos sumaría 5,9 Mt, Brasil 4,7 Mt, Malasia aportaría 1,7 Mt y Canadá unos 1,1 Mt adicionales.En el caso argentino, 8,3 Mt corresponderían a harinas y 2,1 Mt a aceites vegetales de alta calidad.
Esto refuerza el perfil de Argentina como el principal proveedor mundial de harinas proteicas y líder indiscutido en aceite de soja.En el extremo opuesto se posiciona Indonesia, cuyas exportaciones caerían de manera drástica en 6,2 Mt durante la década.
Esta baja en aceites se explica por su mayor demanda doméstica destinada a expandir el corte obligatorio de biocombustibles locales.La retracción del mayor exportador de aceite de palma abre un espacio clave para que otros orígenes ganen mercado. Por el lado de las harinas, el 80% del aumento de importaciones se concentrará en Asia, especialmente en el Sudeste Asiático.
Allí, la capacidad de molienda local no logrará acompañar la fuerte expansión programada para su producción animal.El crecimiento exportador argentino en harinas y aceites se sustentará en un incremento de la producción de soja. Puntualmente, se espera que el país alcance una cosecha de 56 millones de toneladas de soja hacia el año 2035. Este factor clave permitirá que Argentina se mantenga como el mayor exportador mundial, superando a Brasil y Estados Unidos.
Cereales: el maíz y el trigo cuentan con un amplio margen de crecimiento
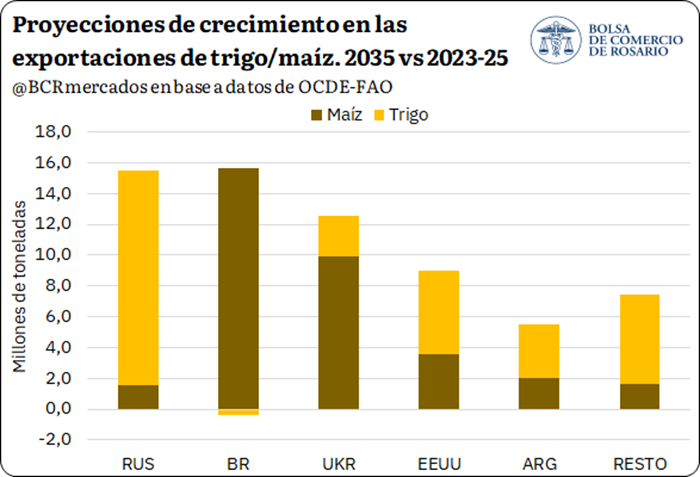
En el mercado de cereales, el crecimiento de exportaciones estará liderado por Rusia y Brasil con 15,5 Mt y 15,2 Mt extras. Serán seguidos por Ucrania con un adicional de 12,5 Mt y por los Estados Unidos, que sumará cerca de 8,9 Mt.
La composición difiere según el país: Rusia crecería en trigo, Brasil en maíz y Ucrania combinaría ambos cultivos. Por su parte, los Estados Unidos sumarían mayor volumen en envíos de trigo que en sus embarques de maíz. Respecto a Argentina, incrementaría sus envíos en unas 5,5 Mt, compuestas por 3,5 Mt de trigo y 2 Mt de maíz.
Aunque el aumento es más moderado, el país se mantendrá firme entre los principales orígenes para la demanda global. El resto de los países exportadores de cereales aportaría en conjunto unos 7,4 Mt adicionales, mayormente de trigo. Importantes mejoras en productividad, infraestructura y comercialización permitirían a Argentina captar una porción aún mayor.
Más allá de los volúmenes, Argentina, Rusia y Pakistán explicarán el 40% del incremento de producción mundial de trigo. En el mercado del maíz, la comercialización continuará sumamente concentrada entre cuatro principales potencia agrícolas. Estados Unidos, Brasil, Argentina y Ucrania concentrarán cerca del 90% de las exportaciones globales del grano.
La participación proyectada para la Argentina alcanzará un sólido 16% del mercado mundial hacia 2035. Del lado de la demanda, el aumento en el consumo estará impulsado por compras de maíz desde Asia y África.
Carnes: la carne vacuna se consolida y proyecta un récord de un millón de toneladas
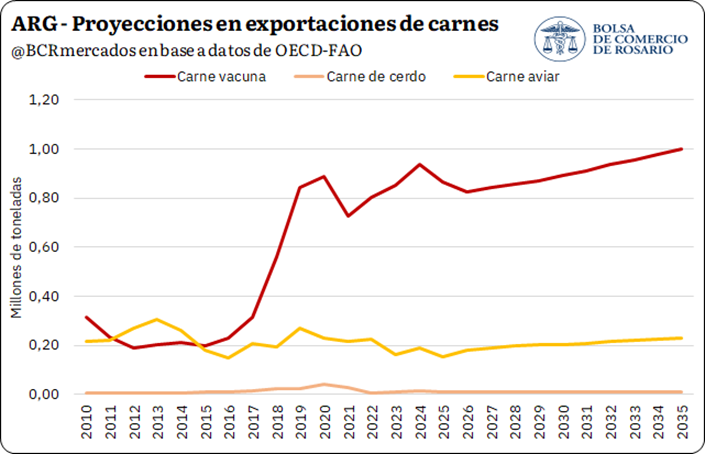
La diversificación de las dietas hacia proteínas animales abre un abanico de valiosas oportunidades para las cadenas cárnicas. Las exportaciones de carne vacuna argentina podrían alcanzar el hito histórico de 1 millón de toneladas en el año 2035. Esta importante proyección se apoya firmemente en el gran salto exportador experimentado por el sector a partir del año 2017.
En aquel período, los envíos pasaron de unas 300.000 toneladas a superar holgadamente las 850.000 toneladas en solo tres años.
Tras alcanzar un pico cercano a las 934.000 toneladas en 2024, las cifras muestran una breve meseta técnica. Posteriormente se espera una sostenida recuperación durante todo el resto de la década analizada por los organismos. El informe ubica a Argentina entre los países de mayor expansión junto con China, Tailandia y Turquía.
Este importante crecimiento se sostendrá sobre ganancias de productividad, disponibilidad de alimento y costos competitivos. En cuanto a la carne aviar, los envíos crecerán gradualmente hasta alcanzar un volumen cercano a las 228.000 toneladas en 2035.
Esa cifra representa un notable incremento relativo del 35,9% en comparación con el promedio 2023-2025. Por su parte, la carne de cerdo mantendrá cifras marginales con una caída proyectada del 11,3% respecto a la base. De este modo, la bovina seguirá consolidándose como el indiscutido producto estrella de la canasta cárnica exportadora.
Lácteos: Argentina será el segundo país de mayor crecimiento en leche en polvo
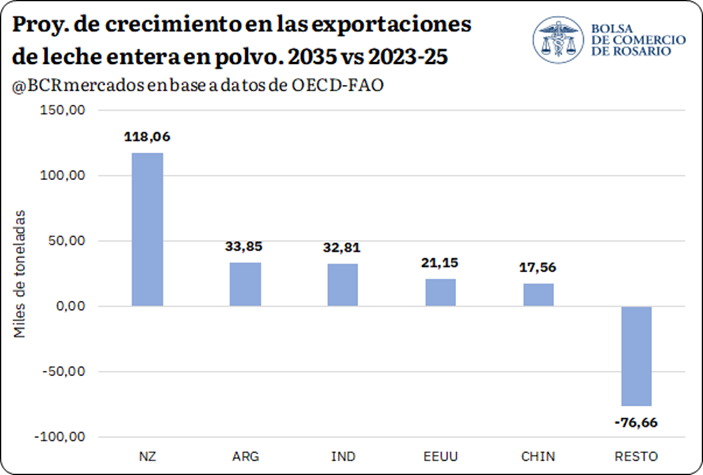
El consumo de lácteos continuará expandiéndose por el aumento poblacional y los cambios de hábitos en el consumidor. El comercio mundial alcanzaría las 13,7 Mt en 2035, registrando un alza del 11% respecto al período base. En el mercado de leche entera en polvo, Nueva Zelanda liderará la oferta con 118.000 t adicionales hacia 2035.
Inmediatamente detrás se posicionará Argentina con un valioso aporte incremental de casi 34.000 toneladas. Completan el podio India con 32.800 t, Estados Unidos con 21.200 t y China aportando unas 17.600 t.
En paralelo, el resto de los competidores globales reducirá conjuntamente sus envíos en unas 77.000 toneladas. Entre las naciones en retroceso destacan Vietnam (-22.900 t), Australia (-10.500 t) y la Unión Europea (-57.000 t). Esto configura un mercado lácteo internacional cada vez más concentrado en un puñado de proveedores altamente eficientes.
De este modo, Argentina se posiciona como el segundo país con mayor crecimiento exportador de leche entera en polvo. Esta es una señal sumamente relevante para una industria nacional que busca recuperar escala y dinamismo internacional. Según los datos del informe, la Argentina explicará el 6% total de las exportaciones globales de leche en polvo para 2035.