El 72% de los menores de 40 años se queda sin ingresos antes del día 20 y el 60,9% se endeudó en los últimos seis meses, según un informe de Zentrix Consultora. Con el ahorro casi inexistente y los salarios perdiendo frente a la inflación, el crédito se convierte en una herramienta para cubrir gastos básicos y crece el reclamo social por una mayor regulación de las condiciones de financiamiento.
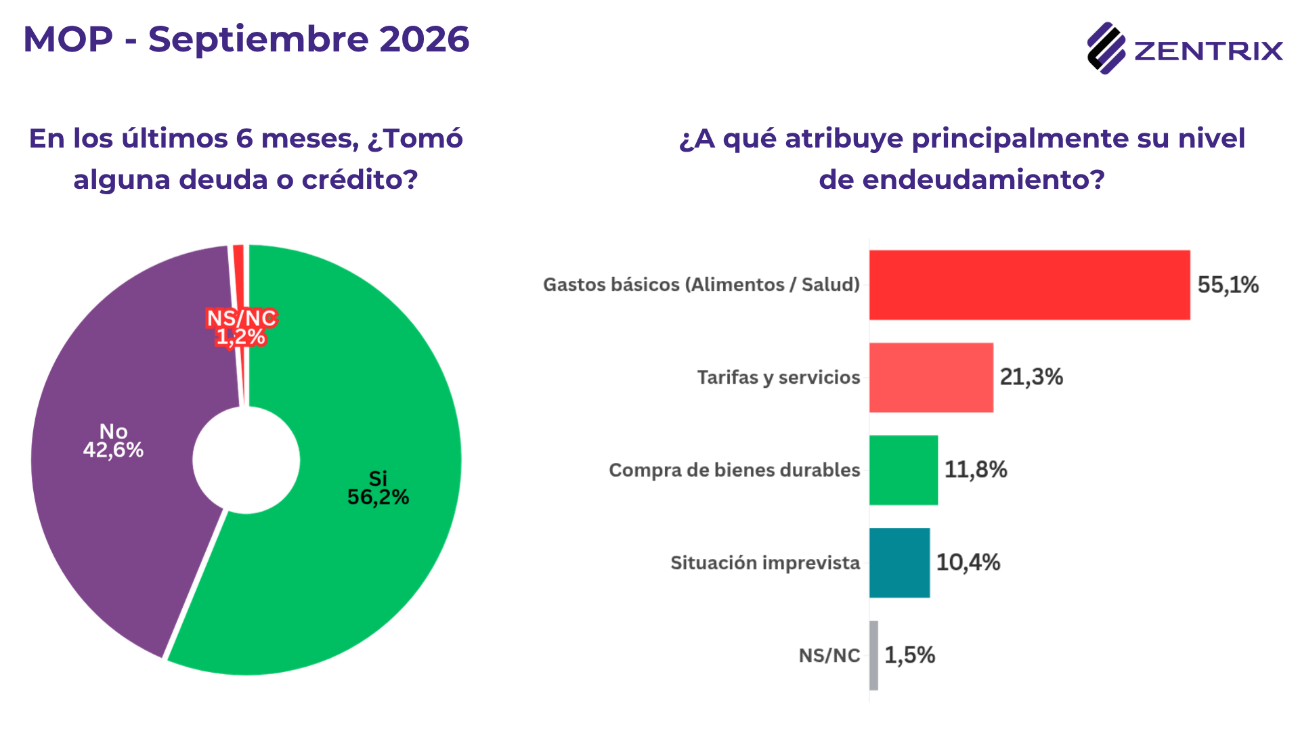
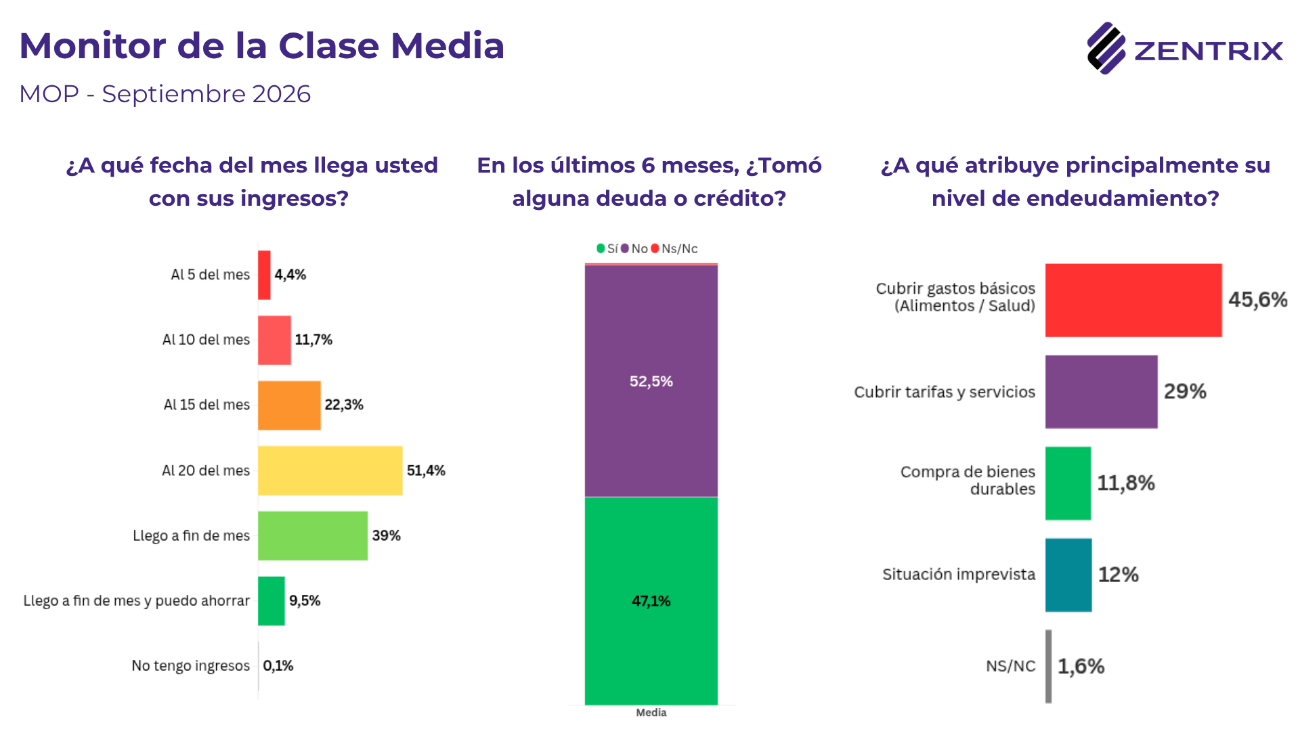
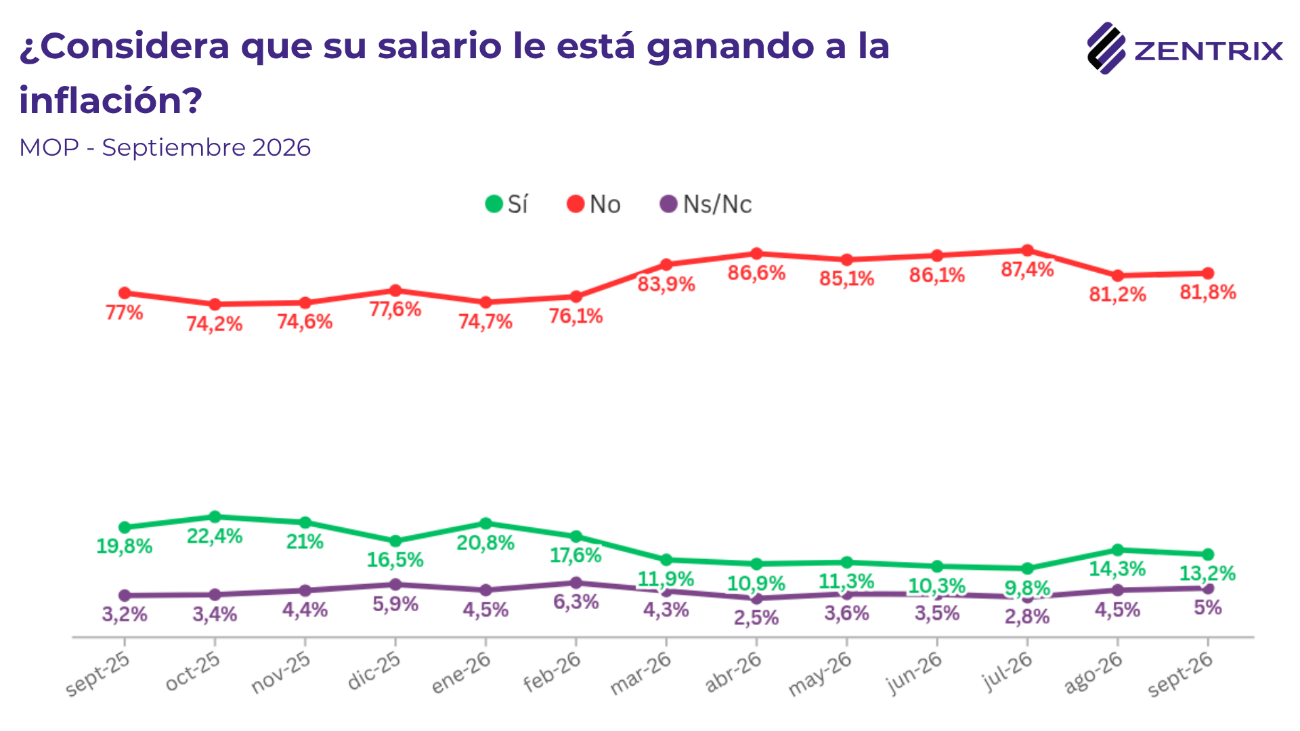
Buenos Aires, lunes 19 de octubre (PR/26) .- El Monitor de Opinión Pública (MOP) de Zentrix Consultora de septiembre muestra que el ingreso de los argentinos dura menos que el mes: dos de cada tres se quedan sin dinero a más tardar el día 20, con picos del 72% entre los menores de 40 años y del 83,3% en la clase baja. Así, el crédito aparece como el puente. El 56,2% tomó deuda en los últimos seis meses, el 81,8% siente que su salario no le gana a la inflación y la opinión pública pide, frente a la morosidad, que el Estado intervenga con reglas y no con rescates.El mes se acorta para buena parte de los hogares. Casi cuatro de cada diez no pasan de la primera quincena con sus ingresos, y solo el 34% llega a fin de mes, con apenas un 9,8% que logra ahorrar. En ese contexto, el crédito funciona menos como una decisión de consumo que como una extensión del ingreso: entre quienes se endeudaron, el 55,1% lo hizo para cubrir gastos básicos (alimentos y salud) y el 21,3% para pagar tarifas y servicios, mientras que solo el 11,8% compró bienes durables.
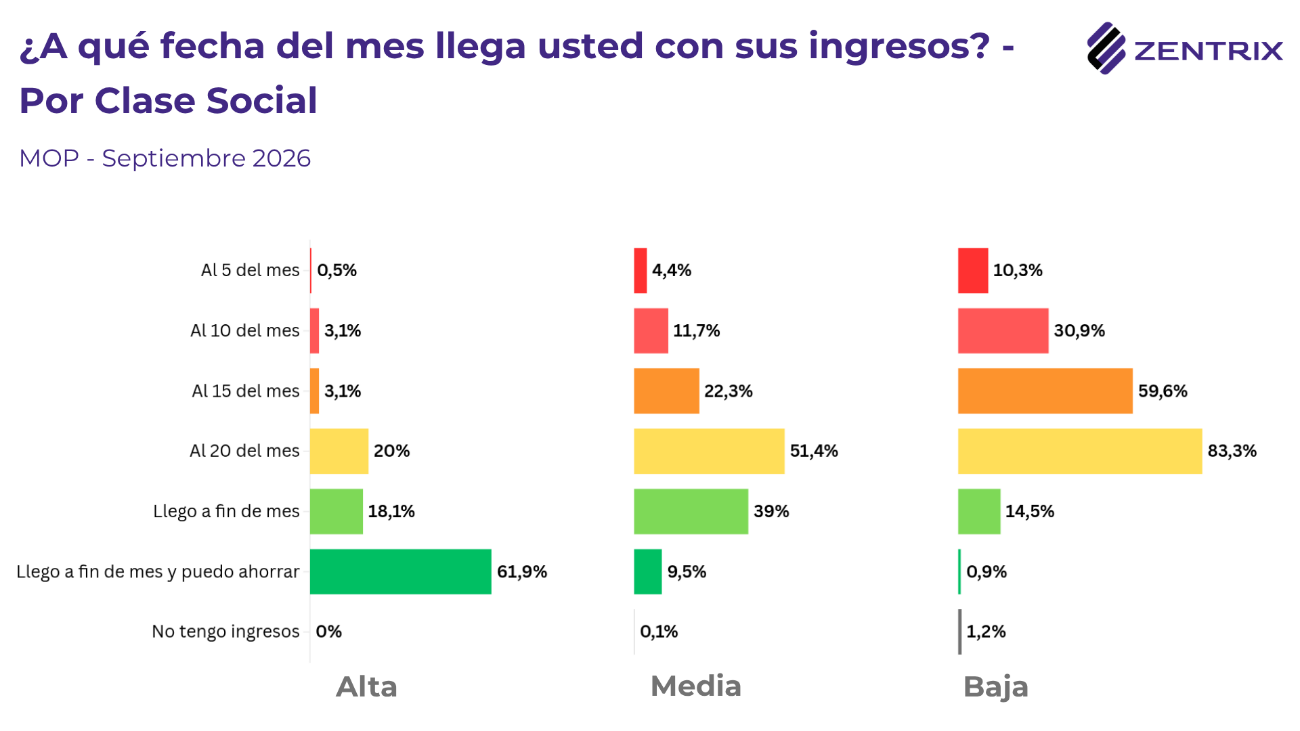
Para entender por qué, hay que mirar quién se endeuda y para qué. En la clase baja, el 59,6% no pasa del día 15 y el 83,3% no supera el 20; solo el 0,9% ahorra. En la clase alta, apenas el 20% se queda sin ingresos antes de fin de mes y el 61,9% ahorra. El crédito acompaña esa distancia con funciones opuestas: se endeudó el 68,1% de la clase baja contra el 36,5% de la alta, y mientras el 65,5% de los primeros lo hizo para gastos básicos, el 63,4% de los segundos compró bienes durables. Son, en rigor, dos deudas distintas: en los hogares de mayores ingresos es una decisión de consumo; en los de menores ingresos, una necesidad de subsistencia.La clase media muestra el punto de inflexión. El 51,4% se queda sin ingresos antes de fin de mes, el 47,1% tomó deuda y el 45,6% lo hizo para gastos básicos, pero hay un dato que la distingue: el 29% se endeudó para pagar tarifas y servicios, la proporción más alta de los tres estratos (18,2% en la baja, 4,7% en la alta). Una posible lectura es que las tarifas pesan más en el presupuesto de quienes no califican como clase baja, y por eso empujan el crédito incluso en hogares que no se perciben en el último escalón.
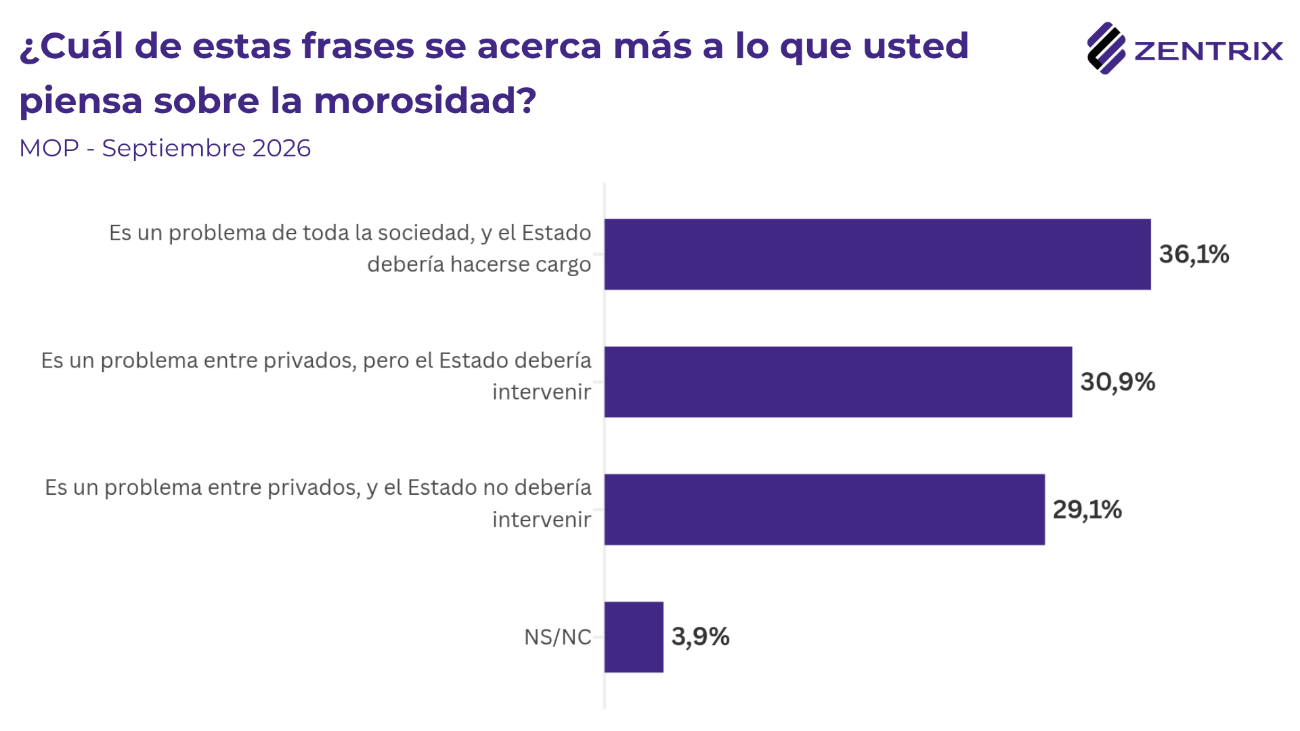
El MOP permite leer a los jóvenes y a la clase baja por separado, y los dos segmentos comparten un mismo perfil: ingreso que se agota antes, ahorro prácticamente inexistente (3% y 0,9%, respectivamente) y mayor exposición al crédito (60,9% y 68,1%, respectivamente). Son los que más necesitan la deuda y los que menos margen tienen para sostenerla, y allí es donde un deterioro en las condiciones de pago se traduce con más rapidez en morosidad.Si el diagnóstico es de plazo y no solo de nivel, la agenda posible también lo es. La preferencia mayoritaria por regular el otorgamiento y las condiciones de los créditos (61,3%) apunta a ese problema: reglas que alineen las cuotas con la capacidad de pago, mayor transparencia en tasas, y condiciones y vencimientos que no choquen con el calendario real de ingresos. La refinanciación (23,6%) aparece como un segundo instrumento, más útil focalizada en la deuda de subsistencia que como regla general. La condonación (7,5%) queda como una opción marginal. Las reglas atienden la causa; la refinanciación, el stock de deuda ya tomado; la condonación, ninguna de las dos de manera sostenible.
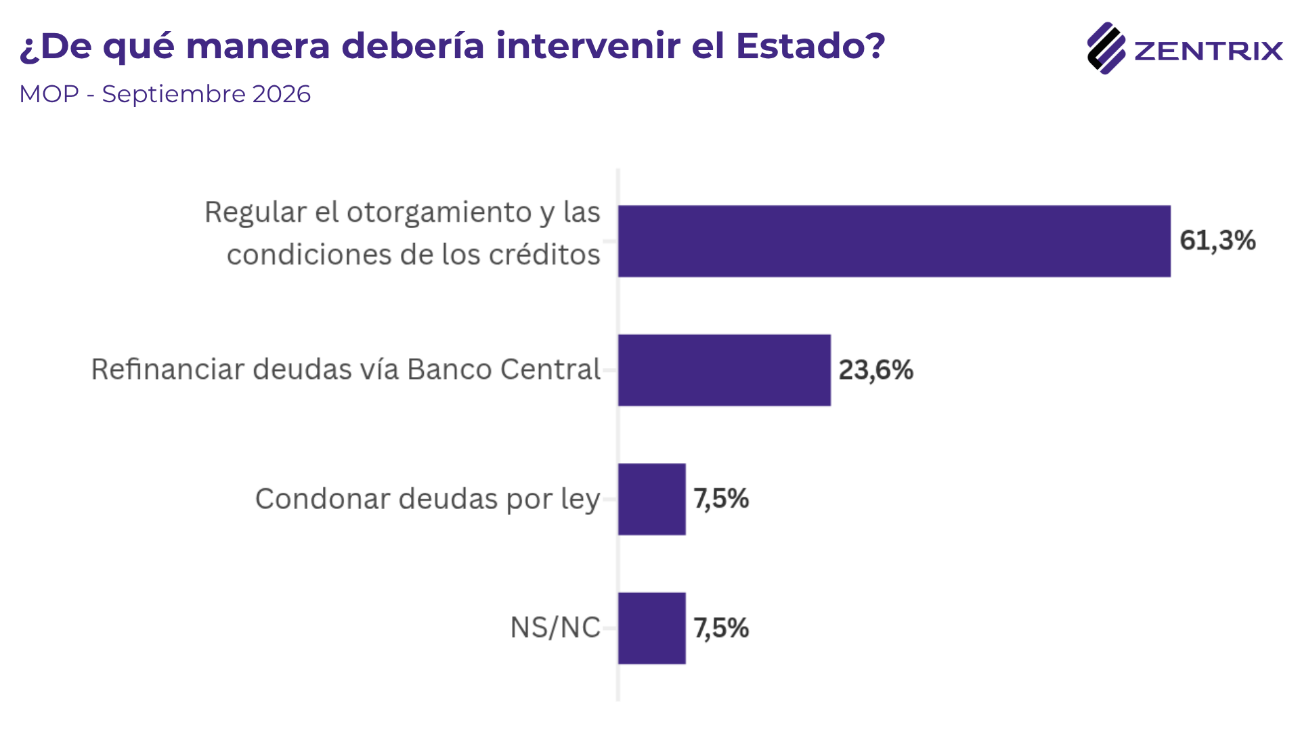
En conjunto, septiembre muestra que el problema de fondo de los hogares ya no es solo cuánto se gana, sino cuánto dura lo que se gana. Para los menores de 40 años y para la clase baja, el ingreso sigue agotándose antes de fin de mes, casi no hay ahorro y el crédito pasa a ser la forma de llegar. Esa deuda no financia consumo, sino subsistencia, y por eso tiene una dinámica propia: se paga con el ingreso del mes siguiente, que rinde menos y obliga a endeudarse otra vez. Si las condiciones no cambian, lo esperable es que ese esquema siga ampliando la morosidad, y que el problema de la economía cotidiana de los hogares siga filtrándose al sistema financiero argentino. Por eso la demanda de la opinión pública no es un perdón, sino reglas para que la deuda sea sostenible.Sobre el informe completo
Lo que se difunde públicamente es solo una parte del MOP. El informe completo, al que acceden los suscriptores, incluye todos los cruces por clase social, edad y sexo, la evolución de cada indicador y las aperturas que no se hacen públicas, entre ellas el potencial de voto 2027 de cada dirigente y los bloques de redes sociales. Los suscriptores participan, además, de las reuniones en las que se analiza hacia dónde va el clima social, una lectura anticipada que cobra especial valor de cara a un año electoral.
Sobre el estudio
Los datos surgen del Monitor de Opinión Pública (MOP), un estudio desarrollado desde Zentrix Consultora con el propósito de relevar percepciones políticas y económicas de la población residente en la Argentina. El relevamiento, correspondiente a la medición de septiembre, incluyó 1.438 casos válidos con cobertura nacional y se realizó entre el 22 y el 30 de septiembre de 2026. Se hizo mediante un diseño muestral ponderado por región, edad, sexo y voto declarado (balotaje presidencial de noviembre de 2023 y elecciones legislativas de octubre de 2025) según el último padrón electoral. La recolección de datos se efectuó a través de un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. Bajo estas condiciones, el margen de error teórico se estima en ±2,6%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin la debida cautela metodológica.
Sobre Zentrix Consultora
Zentrix está conformada por profesionales especializados en estadística, economía, derecho, análisis de datos y comunicación, con el objetivo de producir informes claros, sólidos y técnicamente consistentes. A través del relevamiento, el procesamiento de información y la elaboración de análisis sociales y económicos, busca aportar datos útiles al debate público, mejorar la comprensión del entorno y acompañar a organizaciones e instituciones en la planificación y en la construcción de mensajes estratégicos con mayor sustento y precisión.
Para acceder al informe público, haga clic aquí.
Para acceder al informe completo, haga clic aquí.
Contacto con el equipo de Zentrix: +54 9 11 8040 1000