Oct 12, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito para la campaña 2026/27 se reparte entre bancos, mercado de capitales y proveedores, con tasas en dólares que van del 5% al 13% y una amplia dispersión en pesos según el instrumento y el plazo.
Por Franco Ramseyer – Emilce Terré – Julio Calzada
Rosario, lunes 12 octubre (PR/26)– La campaña 2026/27 ya está en marcha en la Argentina y los números invitan a pensar en grande: las proyecciones preliminares ubican el área agrícola sembrada en 44,2 millones de hectáreas, un registro muy cercano al récord de 44,4 millones de la campaña 2025/26, recientemente finalizada.
Con tanta tierra por sembrar, se espera una gran inversión por parte de los productores, y para ese esfuerzo el financiamiento resulta crucial. ¿Cuánto cuesta hoy conseguirlo? Un relevamiento realizado durante septiembre de 2026 recorrió las principales alternativas de crédito del sector: los bancos, el Mercado Argentino de Valores (MAV) y el crédito comercial.
Conviene tener presente que las condiciones vigentes al momento de la publicación podrían diferir de las aquí informadas. Aun así, las tasas relevadas resultan útiles como referencia de las alternativas existentes. El financiamiento se realiza a través de bancos, mercado de capitales y créditos del sector comercial, y las tasas en dólares oscilan entre 5% y 13%.
Bancos: un abanico amplio, en pesos y en dólares
Las tasas bancarias que se presentan son tasas nominales anuales vencidas (TNAV), en pesos y en dólares. Surgen de un relevamiento directo a diversas entidades bancarias que operan con el sector agropecuario.
Para respetar la confidencialidad de las instituciones entrevistadas, de cada instrumento se informa la banda de tasas (mínimo y máximo) y el rango de plazos. Unos y otros no sólo difieren por entidad, sino también según la escala, el monto y la habitualidad de las operaciones entre las partes.
En pesos: del sobregiro a las plataformas de insumos
El sector bancario ofrece un amplio abanico de instrumentos en moneda local. Estos son, con sus respectivas bandas de plazos y de tasas de interés.
Los acuerdos en cuenta corriente están pensados para cubrir necesidades de liquidez inmediata: permiten al productor girar por encima de su saldo en cuenta corriente (sobregiro) hasta un límite pactado. Tienen plazos de hasta 180 días, aunque la mayoría de las entidades los ofrece a 30 días.
Es la línea más cara del relevamiento, con tasas de entre 35% y 68% anual. Pese a esa gran dispersión, se observó una mayor concentración de respuestas en el rango que va de 40% a 55% de TNAV.
En el descuento de cheques y pagarés, los bancos adelantan fondos a cambio de una tasa de descuento. Los plazos van de 30 a 365 días, con una tasa de interés que se ubica entre 30% y 42,3%.
Los préstamos con convenio para la compra de insumos a través de plataformas permiten a los productores acceder, mediante distintas plataformas digitales, a líneas de crédito para adquirir insumos, con convenios de tasa con las empresas proveedoras. De acuerdo con el relevamiento, son las líneas que pueden alcanzar las mínimas tasas en moneda local: entre 16,6% y 42% nominal anual, con plazos que van de 30 días a 36 meses.
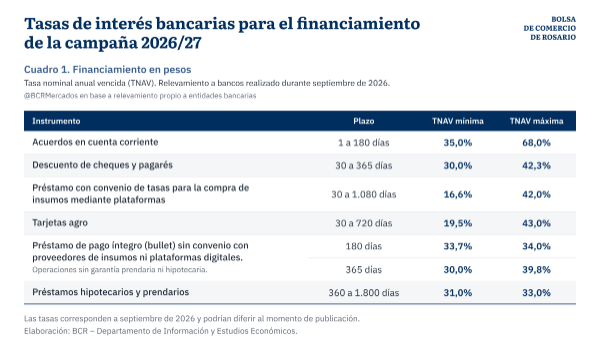
Las tarjetas agro permiten comprar insumos y maquinaria al momento de la siembra y diferir el pago hasta la cosecha. Van de 19,5% a 43% de TNAV, con plazos de hasta 720 días. Algunas entidades indicaron que este producto fue reemplazado por las plataformas digitales de compra de insumos, y también se registró una línea a tasa 0% contando con un aval.
En los préstamos de pago íntegro (bullet), tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado. Con vencimiento a 180 días, las tasas van de 33,7% a 34%, mientras que para el vencimiento a 360 días se ubican entre 30% y 39,75%.
Los préstamos prendarios e hipotecarios son líneas a mayor plazo, de 12 a 60 meses, con garantías reales. Las tasas entre las entidades bancarias encuestadas van de 31% a 33%. Dentro de las respuestas también se incluyó una línea a tasa variable, conformada anualmente por la tasa TAMAR más 12,5 puntos porcentuales.
En dólares: más protagonismo y tasas más bajas
Los bancos también brindan a los productores financiamiento nominado en moneda extranjera, que ganó protagonismo en las últimas campañas a medida que la inflación y el tipo de cambio ingresaron en senderos de mayor estabilidad en comparación con años previos. Según el relevamiento, los préstamos en dólares estadounidenses se otorgan a través de tres instrumentos.
En los préstamos con convenio para la compra de insumos a través de plataformas, la TNAV se ubicó en un rango de 5% a 12%, con plazos desde 90 días hasta 48 meses. En un plazo de hasta 365 días, las tasas oscilaron entre 5% y 7,25%, mientras que los préstamos de mayor duración, hasta 48 meses, llegaron a alcanzar tasas del 12% nominal anual.
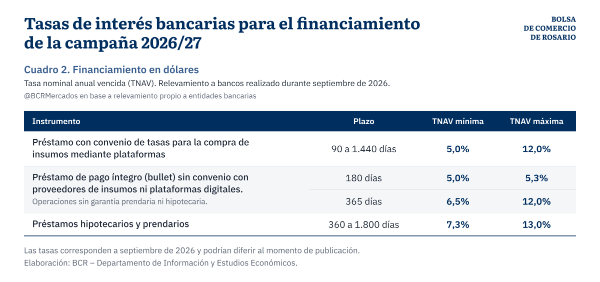
Los préstamos de pago íntegro (bullet), una modalidad que en los últimos años fue la más utilizada, tuvieron una tasa en dólares de 5% a 5,3% a 180 días, y a 365 días se ubicaron entre 6,5% y 12%.
Por último, los préstamos prendarios e hipotecarios, con plazos de 12 a 60 meses, se ofrecieron con tasas de 7,25% a 13%.
Mercado de capitales: el aval marca la diferencia
El MAV ofrece una amplia variedad de instrumentos para financiarse en pesos. Los principales son los pagarés, los cheques de pago diferido, los echeqs y las facturas de crédito electrónicas, que pueden negociarse con aval, con garantía o en forma no garantizada.
Los pagarés son promesas de pago a futuro, sin plazo máximo de emisión. Los cheques de pago diferido son órdenes de pago libradas contra un banco, con un vencimiento máximo de un año. Los echeqs son cheques emitidos de forma digital.
Las facturas de crédito electrónicas (FCEs) permiten descontar créditos por ventas de PyMEs con empresas grandes, y todas se consideran instrumentos de financiamiento PyME.
Los instrumentos avalados cuentan con el respaldo de una Sociedad de Garantía Recíproca (SGR), un Fondo Público de Garantía o una entidad financiera. Ese respaldo reduce el riesgo para quien presta y, por lo tanto, la tasa.
Los instrumentos garantizados permiten a la empresa que se financia garantizar su propia deuda con títulos valores. Los no garantizados, en cambio, dependen de la calidad crediticia del librador, por lo que sus tasas son más altas y más dispersas.
Para cada instrumento y plazo se relevó la banda de tasas (mínimo y máximo) y la tasa promedio ponderada en función del monto. Los datos corresponden a la semana del 7 al 11 de septiembre de 2026 y se refieren a operaciones de financiamiento al sector agropecuario.
Las tasas promedio en pesos se ubicaron mayormente entre 25% y 34% anual, según el instrumento y el plazo. Los echeqs avalados fueron la alternativa más competitiva: su tasa promedio fue de 25% en los tramos de hasta 60 días y subió gradualmente hasta 28% en el tramo de 181 a 365 días.
En el mismo segmento avalado, los cheques de pago diferido se negociaron al 26% en plazos de 61 a 120 días. Por su parte, las facturas de crédito electrónicas directas, operadas a plazos de hasta 90 días, mostraron tasas de entre 25% y 27,5%.
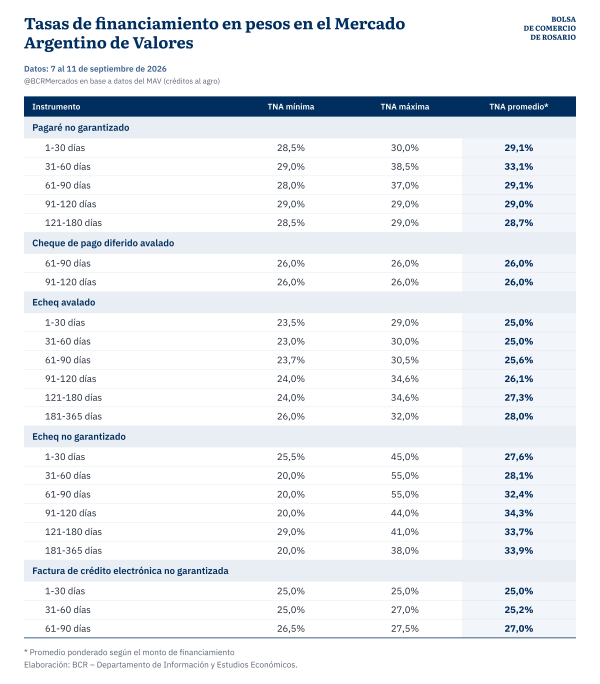
En el segmento no garantizado, los pagarés se negociaron a plazos de hasta 180 días, con tasas de entre 28% y 38,5% y promedios ponderados de 28,7% a 33,1%. Los echeqs no garantizados fueron el instrumento con mayor dispersión: la banda fue de 20% a 55%, con promedios de entre 27,6% y 34,3%.
La comparación entre ambos segmentos de echeqs brinda una referencia del valor del aval, dada la reducción de riesgo que implica: el diferencial en la tasa promedio fue de 2,6 puntos porcentuales a 30 días y llegó a 8,2 puntos en el tramo de 91 a 120 días.
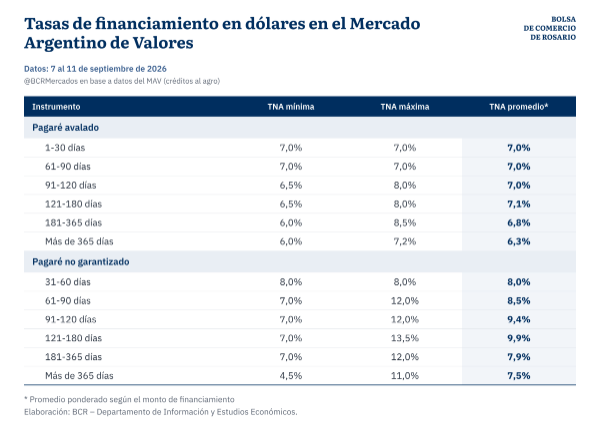
En moneda extranjera, durante la semana relevada el financiamiento al agro en el MAV se concentró en pagarés, tanto avalados como no garantizados. Los avalados se negociaron con tasas de entre 6% y 8,5% anual y promedios de entre 6,3% y 7,1%, con operaciones desde plazos de hasta 30 días hasta más de un año.
Los pagarés no garantizados tuvieron una banda más amplia, de 4,5% a 13,5%, con promedios de entre 7,5% y 9,9%. El costo adicional frente al segmento avalado fue de entre 1,1 y 2,8 puntos porcentuales, según el plazo.
Santa Fe bonifica hasta 10 puntos de tasa a las MiPyMEs
Un hecho relevante para el financiamiento en el mercado de capitales es la reciente firma del convenio entre la Provincia de Santa Fe y el MAV para bonificar las tasas de las MiPyMEs santafesinas. Pueden acceder las empresas con domicilio o explotación en la provincia, lo que incluye a los productores agropecuarios, siempre que obtengan un Certificado de Elegibilidad emitido por la Provincia.
El beneficio alcanza a la primera negociación de cheques de pago diferido, echeqs, pagarés bursátiles electrónicos y facturas de crédito electrónicas en pesos, con vencimiento de hasta 180 días. Sobre la tasa de mercado de cada operación, la Provincia bonifica hasta 10 puntos porcentuales, con un piso de 15% para la tasa final que paga la empresa.
Por ejemplo, un echeq avalado negociado al 25% quedaría en 15%, y un pagaré directo al 29% bajaría a 19%. La operación se liquida a la tasa concertada y el MAV transfiere luego la bonificación directamente a la cuenta de la empresa.
El programa cuenta con un aporte provincial de $1.000 millones y un tope dinámico de $180 millones de valor nominal negociado por beneficiario, es decir, que el tope se renueva a medida que vencen los documentos.
Crédito comercial: la principal fuente, casi toda en dólares
El crédito comercial que otorgan los proveedores de insumos, las cooperativas, los acopios, los exportadores y otros agentes de la cadena sigue siendo la principal fuente de financiamiento del productor agropecuario. Como no hay estadísticas oficiales sobre este canal, las condiciones se relevaron a partir de entrevistas realizadas a agentes del sector.
De acuerdo con lo relevado, el financiamiento se pacta casi en su totalidad en dólares y con pago a cosecha. Las tasas se ubican mayormente entre 6% y 10% anual, y en casos excepcionales se bonifican hasta 5% para clientes de larga trayectoria.
La modalidad más difundida es el canje: el productor paga los insumos financiados con mercadería física a cosecha. Más allá de esa modalidad, también se utilizan créditos en dólares y pagarés.
Primicias Rurales
Fuente: BCR
Oct 12, 2026 | Actualidad, Agricultura
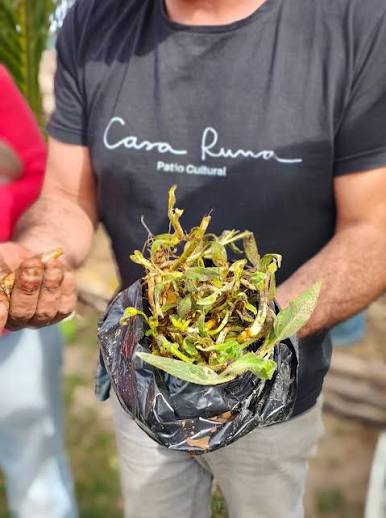
Especialistas del INTA Famaillá evalúan distintos cultivares de mostaza como cultivo de servicio. Al descomponerse en el suelo, la planta ayuda a controlar nematodos, hongos y malezas, y además aporta materia orgánica y favorece la vida del suelo.
Buenos Aires lunes 12 octubre (PR/26)– El uso de cultivos de servicio con propiedades biofumigantes se consolida como una alternativa para mejorar la salud del suelo y disminuir la incidencia de patógenos que afectan la producción hortícola y otros sistemas productivos.
En esa línea, especialistas del INTA Famaillá, Tucumán, evalúan el comportamiento de diferentes materiales de mostaza y su incorporación al suelo. Buscan reducir el uso de insumos químicos, mejorar las propiedades físicas y biológicas del suelo y fortalecer la sustentabilidad de los sistemas productivos.
Cómo funciona: la descomposición hace el trabajo
“La técnica se basa en el efecto que produce la descomposición de la mostaza incorporada al suelo, proceso durante el cual se generan compuestos que resultan tóxicos para diversos fitopatógenos. Estos compuestos son los isotiocianatos”, explicó María de los Ángeles Quinteros, investigadora del INTA Famaillá.
Los estudios realizados previamente en tomate mostraron una disminución en las poblaciones de nematodos y hongos fitopatógenos. Esos resultados impulsaron nuevos ensayos para ampliar el conocimiento sobre su efecto en otros sistemas productivos.
Frutilla: biomasa, agua y plástico transparente
En el cultivo de frutilla, la técnica consiste en incorporar la biomasa de la mostaza al suelo, realizar un riego abundante y cubrir la superficie con plástico transparente. Así se favorece la fermentación y el aumento de la temperatura.
Esta combinación de procesos biológicos y físicos se conoce como biosolarización y potencia el efecto biofumigante, con lo que contribuye al manejo de organismos perjudiciales presentes en el suelo.
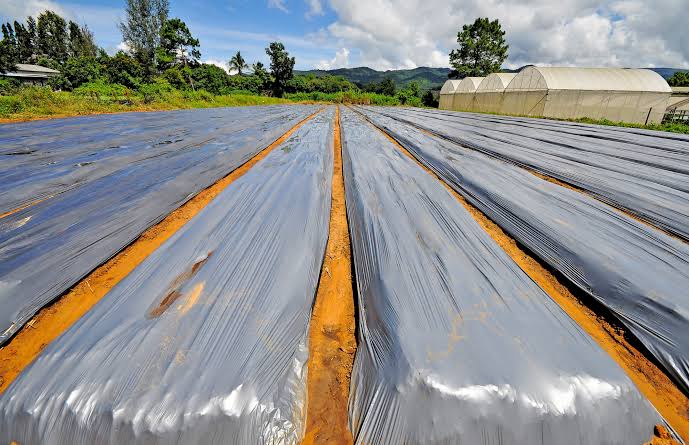
“Además de reducir la presión de patógenos, esta práctica permite disminuir el uso de agroquímicos, herbicidas y nematicidas, al tiempo que mejora el contenido de materia orgánica y la disponibilidad de nitrógeno en el suelo”, señaló Quinteros.
Mostaza también en cultivos extensivos
En esta etapa, los especialistas también ensayan el uso de la mostaza en cultivos extensivos de granos de primavera-verano. Debido a la superficie involucrada, en estos sistemas no se utiliza plástico.
La planta se corta y se deja sobre el suelo 40 días antes de la siembra del cultivo de renta. De esta manera, la biomasa se descompone y libera los compuestos que aportan el efecto biofumigante, al tiempo que suma materia orgánica.
Delfina INTA, una variedad desarrollada en casa
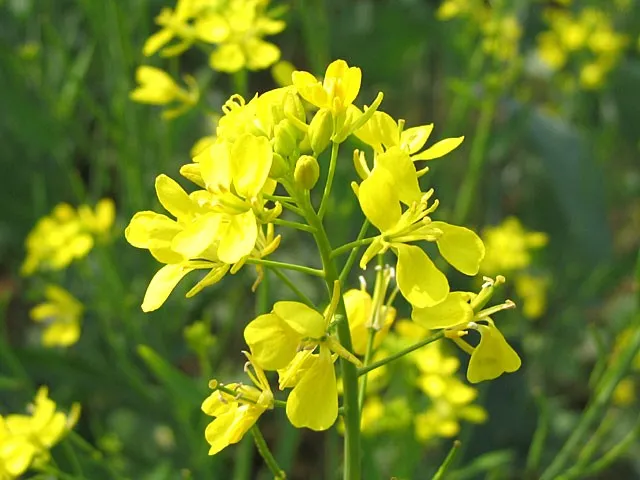
Entre los materiales evaluados se destaca la variedad Sinapis alba var. Delfina INTA, desarrollada en el INTA por el investigador Ignacio Paunero. Se trata de una mostaza comestible que, además, presenta propiedades biofumigantes.
Como cultivo de servicio, aporta materia orgánica, contribuye al control de nematodos fitófagos y hongos fitopatógenos, controla malezas, favorece la biología del suelo y ayuda a mejorar sus propiedades físicas.
La evaluación del INTA Famaillá busca profundizar el conocimiento sobre el comportamiento de Delfina INTA como biofumigante y su potencial para incorporarla a diferentes estrategias de manejo de los sistemas productivos.
Santa Catalina UNLP: un trabajo en red
En paralelo, el INTA Famaillá participa, junto con la Estación Experimental Santa Catalina de la Facultad de Ciencias Agrarias y Forestales de la Universidad Nacional de La Plata (UNLP) y la Facultad de Ciencias Agrarias de la Universidad Nacional de Lomas de Zamora (UNLZ), en la evaluación del cultivar “Santa Catalina UNLP”.
Este material fue desarrollado por el equipo de la Estación Experimental Santa Catalina, con la participación de Omar Perniola, investigador de esa institución, y presenta propiedades biofumigantes. Desde el INTA Famaillá se evalúan esas propiedades y su comportamiento en el suelo.
En el trabajo también participa Silvia Chorzempa, docente e investigadora de la UNLZ, junto con el equipo del INTA Famaillá. Analizan los beneficios vinculados con el aporte de materia orgánica, el control de malezas y la mejora de la biología del suelo.
También está en etapa de evaluación la mostaza india Brassica juncea, var. Santa Catalina, creada por Omar Perniola y su equipo de la Universidad de La Plata y Lomas de Zamora.
Drones e imágenes satelitales para medir el avance
El trabajo se realiza también en conjunto con el Conicet, junto a Gustavo Martos y su equipo de imágenes satelitales y aéreas y uso de drones. Con estas herramientas se analizan la cobertura y la biomasa y se calculan índices como NDVI, VARI, GLI y NDMI.
Estos datos permiten realizar interpretaciones geoespaciales y crear mapas por ambientes productivos. La actividad se articula con Cristina Morales, Karina Zelaya y Pablo Benedetti.
Una herramienta promisoria para el manejo integrado
Además de su capacidad para contribuir al control de plagas y enfermedades, los materiales evaluados se analizan como cultivos de servicio para mejorar la salud del suelo, reducir la erosión y favorecer la biodiversidad en los agroecosistemas.
En paralelo, el equipo del INTA Famaillá continúa evaluando en Tucumán el comportamiento de Sinapis alba para el control de nematodos, hongos y malezas en el vivero forestal de la Estación Experimental Agropecuaria Famaillá, junto a Pablo Saravia.
Para Quinteros, el empleo de mostazas biofumigantes representa una herramienta promisoria dentro de los sistemas de manejo integrado, ya que combina beneficios productivos y ambientales. “Además de contribuir al manejo de organismos perjudiciales, estas especies permiten aportar materia orgánica y favorecer las condiciones físicas y biológicas del suelo”, destacó.
De este modo, las investigaciones buscan generar información sobre el potencial de las mostazas como herramientas de manejo integrado, capaces de controlar organismos perjudiciales y, al mismo tiempo, mejorar las condiciones del suelo, aportar materia orgánica y reducir la dependencia de insumos químicos.
Primicias Rurales
Fuente: INTA