Oct 9, 2026 | Actualidad, Ferias, Exposiciones y Cursos, Ganadería
Con 30 empresas exportadoras y un pabellón de 1.000 metros cuadrados, el IPCVA participará en una de las ferias de alimentos más importantes del mundo. Las nuevas exigencias ambientales, las oportunidades del acuerdo Mercosur-Unión Europea y las restricciones a la carne brasileña marcarán la agenda comercial.
Buenos Aires, viernes9 octubre (PR/26) — En un escenario de cambios que podrían redefinir el negocio de la carne vacuna en Europa, el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) encabezará la participación de la carne argentina en la SIAL París 2026, que se realizará del 17 al 21 de octubre en Francia.
La feria, una de las más importantes del mundo para la industria alimentaria, se desarrollará en un contexto especialmente estratégico: la próxima aplicación del reglamento europeo sobre productos libres de deforestación, las nuevas oportunidades comerciales vinculadas al acuerdo Unión Europea-Mercosur y las restricciones que afectan el ingreso de carne brasileña al mercado comunitario.
En ese contexto, el IPCVA buscará consolidar el posicionamiento de la Carne Argentina en uno de sus mercados de mayor valor y mostrar a los importadores europeos los avances de la cadena nacional para responder a las nuevas exigencias comerciales y ambientales.
“Va a ser una feria ligeramente distinta por la implementación de la normativa de deforestación y el tratado Unión Europea-Mercosur en un escenario en donde hoy Brasil tiene prohibido el ingreso de productos cárnicos”, aseguró Georges Breitschmitt, presiente del IPCVA. “Es un evento muy trascendente para la carne argentina en un mercado tan exigente, histórico y de alto valor”.
Para la participación en la feria, el Instituto desarrollará un imponente Pabellón Argentine Beef de 1.000 metros cuadrados, con espacios individuales para las 30 empresas participantes y el tradicional restaurante, donde los exportadores recibirán a clientes y compradores internacionales para degustar bifes anchos y angostos de la mejor carne argentina.
La deforestación, en el centro de la agenda
Uno de los ejes centrales de la participación argentina será la próxima aplicación del Reglamento (UE) 2023/1115 sobre productos libres de deforestación, que establece nuevas condiciones para comercializar carne vacuna en el mercado europeo.
En este marco, el IPCVA realizará reuniones informativas con importadores y operadores europeos los días 17, 18, 19 y 20 de octubre, en las que presentará los avances de la cadena de ganados y carnes de Argentina para responder a las exigencias de la normativa y preservar el acceso a ese mercado estratégico.
Durante los encuentros se explicará el funcionamiento de la plataforma VISEC Carne y su interacción con importadores de distintos países europeos, con quienes ya se realizaron pruebas piloto.
El sistema articula información oficial del SENASA, geolocalización de establecimientos ganaderos y análisis satelital, con el objetivo de proporcionar información que permita respaldar el origen de la producción y facilitar los procesos de diligencia debida exigidos por la Unión Europea.
De esta manera, la Argentina buscará demostrar que cuenta con herramientas científicas, tecnológicas y de trazabilidad para responder a las nuevas demandas ambientales del comercio internacional.
Un mercado de alto valor y nuevas oportunidades
La Unión Europea continúa siendo uno de los destinos estratégicos para la carne vacuna argentina. Durante 2025 concentró aproximadamente el 10% del volumen exportado, pero representó cerca del 20% del valor total de las ventas externas, reflejando la importancia de este mercado para los cortes de mayor precio.
A los negocios tradicionales, como los correspondientes a la Cuota Hilton, se suman las perspectivas comerciales abiertas por el acuerdo entre el Mercosur y la Unión Europea, así como el nuevo escenario generado por las restricciones a las exportaciones brasileñas de carne hacia el bloque comunitario.
Estos factores estarán presentes en las conversaciones comerciales que se desarrollarán durante la SIAL París, un ámbito privilegiado para fortalecer relaciones con los importadores, analizar las condiciones de acceso y explorar nuevas oportunidades de negocios.
Una gran vidriera internacional para la Carne Argentina
SIAL París se realiza cada dos años y reúne a los principales protagonistas de la industria alimentaria mundial. Para su edición 2026, la organización prevé la participación de unos 8.000 expositores de más de 130 países, lo que convierte a la feria en una plataforma estratégica para el comercio internacional de alimentos.
El Pabellón Argentine Beef volverá a ser uno de los principales espacios de promoción de la carne vacuna nacional, combinando reuniones comerciales, degustaciones y acciones institucionales destinadas a fortalecer el reconocimiento de la Carne Argentina en los mercados internacionales.
Las empresas
Las 30 empresas y entidades que acompañarán al IPCVA en el Pabellón Argentine Beef son: Abuelo Julio, APEA, Argall, Arrebeef, Asociación Argentina de Angus, Azul Natural Beef, Bustos y Beltrán, Compañía Bernal, Conallison, Ecocarnes, Estancias de Patagonia, Frigorífico Bermejo, Frigorífico Forres Beltran, Frigorífico Gorina, Frigorífico Rioplatense, Frimsa, Grupo Lequio, Grupo Tresnal, Industrias Frigoríficas Recreo, Industrias Frigoríficas Sur, Italmen Menudencias, La Anónima, Madeka, MBRF Quickfood, Minerva Swift, Nestor Tomasello, Offal Exp, Rafaela Alimentos, Santa Giulia y Urien Loza.
Primicias Rurales
Fuente: IPCVA
Oct 9, 2026 | Actualidad, Informes Técnicos
Argentina, Brasil, Paraguay y Uruguay son exportadores netos de granos, pero sus Estados se vinculan con el campo de maneras muy distintas: en 2024 Brasil destinó al sector el 9% de su producción y Argentina le quitó el 15%.
Por Giuliana Dellamaggiore – Emilce Terré
Rosario, viernes 9 octubre (PR/26)– Argentina, Brasil, Paraguay y Uruguay comparten bloque comercial y la condición de exportadores netos de granos, pero no la forma en que sus Estados se vinculan económicamente con el sector agropecuario.
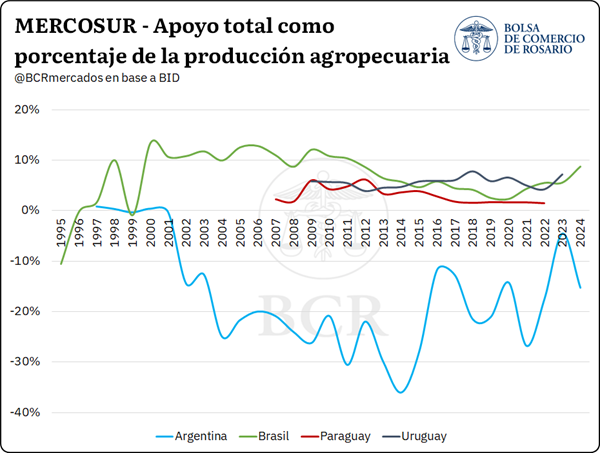
A fines de los años noventa, Argentina y Brasil promediaban valores netos de apoyo al agro cercanos a cero. Veinticinco años después quedaron en extremos opuestos: en 2024, Brasil destinó al sector el 9% del valor de su producción agropecuaria.
En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%. Uruguay y Paraguay, por su parte, apoyaron al campo durante todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
Cómo se mide cuánto recibe (o cuánto pierde) el campo
Este informe es la primera entrega de un análisis que busca examinar las políticas de apoyo al sector en los cuatro socios comerciales. El objetivo es determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos que las canalizan y su relación con el desempeño productivo de cada país.
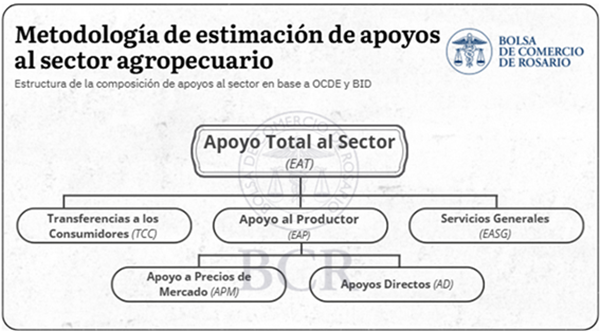
Para comparar, se usa la metodología de Estimaciones de Apoyo desarrollada por la OCDE y aplicada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año y ofrece así un denominador común.
Esas transferencias viajan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), generados por la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional. El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto. El cuarto son las Transferencias a los consumidores (TCC), pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
Entre 1997 y 2001, el apoyo total al sector agropecuario argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias destinadas a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
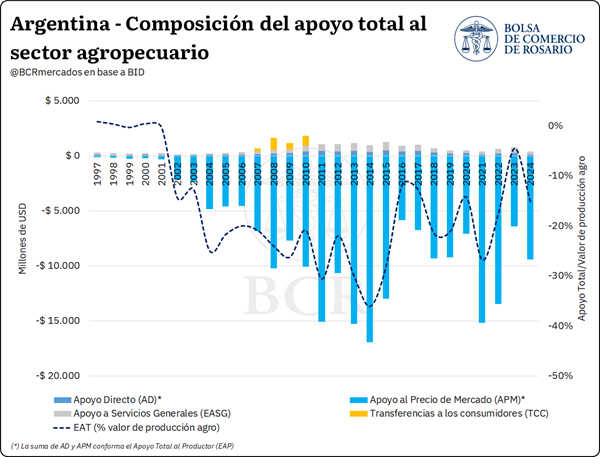
El punto de inflexión se produjo en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
La detracción por precios alcanzó a todos los productos analizados excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los AD promediaron USD 267 millones anuales y mutaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo. Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
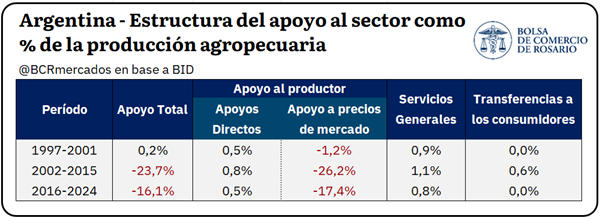
A partir de 2016, el esquema viró hacia una mayor apertura y disminuyó la magnitud de las transferencias negativas. Sin embargo, desde 2018 el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los AD y servicios generales sumados pasaron del 1,9% al 1,3% del VPA. El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos.
Los servicios generales, con USD 395 millones anuales, mantuvieron su concentración en el sistema de conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción: acumularon USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación entre los AD y los servicios generales, por unos USD 6.300 millones anuales, y una detracción de precios de magnitud similar.
Esa detracción se originaba principalmente en el complejo azucarero. El AD estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
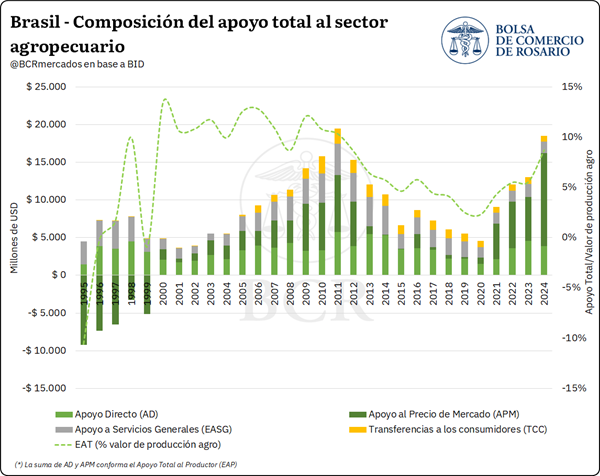
El APM se concentró en arroz, maíz y soja, mientras que el AD se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Las transferencias en servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto del período anterior, debido al retroceso del APM, que se volvió residual. Los AD pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales.
Esos apoyos se concentraron en subsidios de tasa de interés e instrumentos de seguro, mientras la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
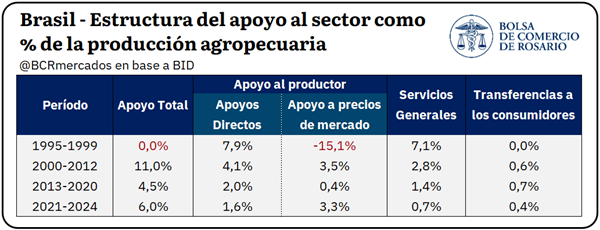
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado del período 1995-2024, el apoyo total sumó USD 242.000 millones, y el canal dominante fue el presupuestario: los AD aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la estabilidad de apostar por los servicios
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8%. En ese lapso, los servicios generales cedieron participación dentro del total frente a los apoyos directos. El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del AD.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales).
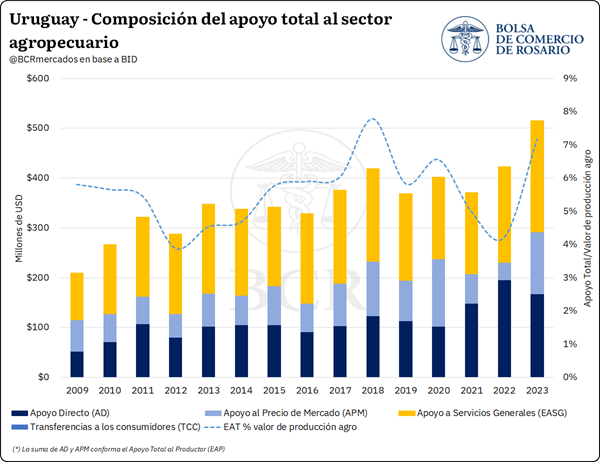
El pollo, la papa y la manzana concentraron el 75% de ese apoyo, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025). Los AD promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento de la categoría fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
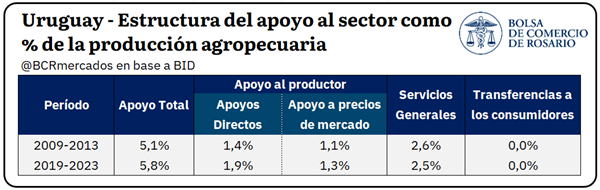
En los servicios generales —USD 185 millones anuales— la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones en apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: todo pasa por el presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA. La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
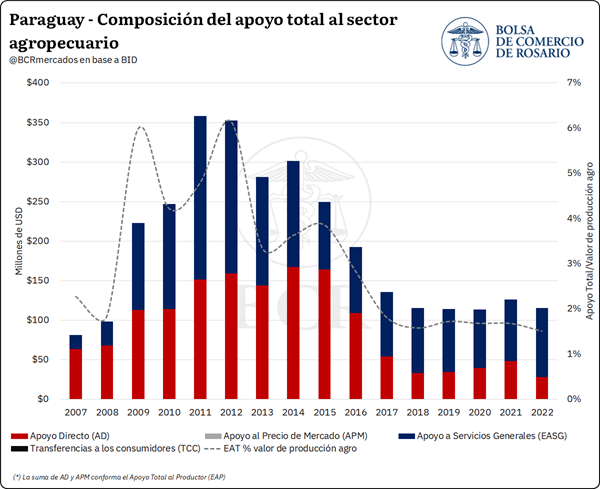
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
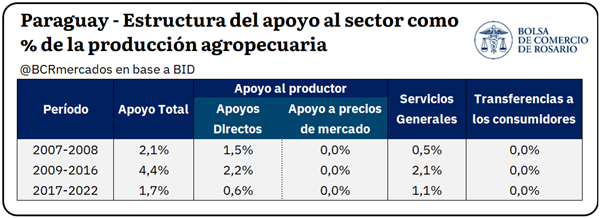
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior, y la contracción recayó con distinta intensidad sobre los dos canales.
Los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones. En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números cuando se ponen lado a lado
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023.
Uruguay exhibe la trayectoria más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
¿Y qué pasa con la productividad?
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios. En cambio, halla una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay, y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR
Oct 9, 2026 | Actualidad, Maquinarias
La marca brasileña matriculó 10 unidades y se quedó con el 21,3% del mes, por delante de John Deere (14,9%). Caimán, en cambio, sigue al frente del acumulado del año con 99 unidades patentadas y 21,6% de participación.
Córdoba, viernes 9 octubre (PR/26)– Jacto dio el golpe en septiembre y se subió a lo más alto de los patentamientos de pulverizadoras autopropulsadas en Argentina. La marca brasileña matriculó 10 unidades y alcanzó una cuota de mercado de 21,3%.
Se trata de la primera vez en el año que Jacto encabeza las estadísticas mensuales, un dato que marca un cambio de ritmo para una firma que hasta ahora se había movido más atrás en el ranking.

El podio de septiembre lo completaron John Deere, con 7 unidades y 14,9% del total, y Pla, que sumó 6 patentamientos y una participación de 12,7%.
Un mes más flojo para el rubro
En total, ACARA registró 47 pulverizadoras autopropulsadas patentadas en septiembre. La cifra implica una caída de 21,7% frente a igual mes de 2025, cuando se habían matriculado 60 unidades.
Contra agosto, que había cerrado con 50 unidades, el retroceso fue de 6,0%. Es decir, el mes quedó por debajo tanto del anterior como del mismo período del año pasado, aun con Jacto en lo más alto.
Si se mira el acumulado de los nueve primeros meses, el panorama es parecido: se matricularon 459 unidades, un 9,8% menos que en enero-septiembre de 2025, cuando se habían registrado 509.
Caimán no suelta el liderazgo anual
En la tabla del año, Caimán se mantiene al frente con 99 unidades patentadas y un share de 21,6% del total del rubro. Además, creció 20,7% respecto de las 82 unidades que había matriculado en igual período de 2025.
Detrás aparece Pla, que se consolida en la segunda posición con 82 unidades y 17,9% de participación. Sin embargo, cayó 18,8% frente a las 101 matriculaciones de enero-septiembre del año pasado.
Metalfor completa el podio con 67 unidades patentadas y un share de 14,6%, lejos de las 118 unidades que había registrado la marca entre enero y septiembre de 2025.
Los que crecen y los que siguen de cerca
John Deere sigue en el cuarto lugar de la tabla acumulada, con 56 unidades y 12,2% de participación. Fue la segunda marca más vendida de septiembre y creció 21,7% respecto de las 46 unidades de enero-septiembre de 2025.
Jacto ocupa el quinto lugar del año, con 52 unidades registradas y 11,3% de share. Aun así, avanzó 20,9% frente a las 43 unidades de igual período de 2025, y el liderazgo de septiembre le da un impulso extra.
Case IH totalizó 29 unidades en lo que va del año, con una cuota de 6,3%. New Holland sumó 21 patentamientos y un share de 4,6%, mientras que Praba completó el lote de punta con 19 unidades y 4,1%.
Patentamientos de pulverizadoras autopropulsadas en Argentina (por marca)
| Marca |
2025* |
% |
2026* |
% |
| Caimán |
82 |
16,1% |
99 |
21,6% |
| Pla |
101 |
19,8% |
82 |
17,9% |
| Metalfor |
118 |
23,2% |
67 |
14,6% |
| John Deere |
46 |
9,0% |
56 |
12,2% |
| Jacto |
43 |
8,4% |
52 |
11,3% |
| Case IH |
35 |
6,9% |
29 |
6,3% |
| New Holland |
23 |
4,5% |
21 |
4,6% |
| Praba |
22 |
4,3% |
19 |
4,1% |
| Otras |
30 |
5,9% |
34 |
7,4% |
| TOTAL |
509 |
|
459 |
|
*Enero-septiembre. Fuente: ACARA.
Las cifras surgen del Informe de Patentamientos que publica mensualmente la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), que incluye los registros oficiales de tractores, cosechadoras, pulverizadoras y otros equipos autopropulsados.
Primicias Rurales
Fuente: maquinac.com

Oct 9, 2026 | Actualidad, Opiniones
La renuncia de lionel messi a la selección argentina nos sacude emocionalmente y nos invita a reflexionar profundamente sobre cómo cambia el liderazgo cuando se va una figura histórica.
Buenos Aires viernes 9 octubre(PR/26)– La salida de un líder tan monumental genera una mezcla única de incertidumbre, nostalgia y una urgente necesidad de adaptación en cualquier organización.
Durante años creímos que quien mandaba debía ser el mejor orador o el más carismático. Leo demostró con creces que el verdadero impacto nace del ejemplo cotidiano, el esfuerzo y la coherencia.

Su influencia se cimentó haciendo extraordinariamente su trabajo y poniendo todo su talento al servicio del equipo. Cuanto más gigante se volvía su figura, más conectado se mantenía con sus valores.
Cuando una figura alcanza semejante dimensión, existe el riesgo de confundir la identidad del grupo con la persona. Sin embargo, los equipos maduros transforman la admiración en una
Genuina pertenencia colectiva
La selección evolucionó de manera brillante desde la dependencia absoluta hacia la genuina pertenencia colectiva. Ya no era solo el equipo de una sola persona, sino un grupo unificado.
En el ámbito corporativo mundial y local, la transformación sigue siendo un desafío pendiente. En argentina, sólo un porcentaje minoritario de ejecutivos siente que recibe el acompañamiento adecuado.
En el deporte ocurre lo mismo, la transición nunca debe consistir en buscar un reemplazo imposible. El verdadero reto radica en preservar y honrar la rica cultura que ayudó a construir.
Lo que debe permanecer intacta es su resiliencia para levantarse tras cada derrota sin ocultar sus emociones. Su sentido de pertenencia y su humildad para seguir aprendiendo en la cima.
Los reclutadores actuales destacan habilidades clave como el aprendizaje continuo, la empatía y la adaptabilidad. Todas ellas describen a la perfección el liderazgo auténtico que encarnó el rosarino.
Cuando el liderazgo es verdaderamente saludable, la partida de una figura no paraliza al grupo. Al contrario, permite que florezcan nuevas responsabilidades distribuidas entre las nuevas generaciones.
Los grandes líderes comprenden a la perfección que su legado no consiste en volverse imprescindibles. Su grandeza se mide en preparar al equipo para que siga brillando cuando ya no estén.
Ninguna individualidad podrá replicar exactamente lo aportado dentro y fuera de la cancha. Lo sano es que distintos integrantes absorban diferentes facetas de ese valioso legado compartido.
Las culturas memorables son aquellas capaces de transmitir valores sólidos de generación en generación. La salida de messi marca el comienzo de una etapa luminosa basada en la inspiración colectiva.
El nuevo paradigma del liderazgo compartido y el future
La transformación cultural exige que los principios fundamentales perduren más allá de los nombres propios. El compromiso diario y el trabajo en equipo son los pilares que sostienen el éxito.

Inspirar a los demás a dar su mejor versión es la cúspide de la influencia genuina. Cuando el protagonismo se comparte, todo el entorno evoluciona hacia estándares superiores de excelencia.
Primicias Rurales
Fuente: Martín Gerding, Partner Page Executive/Consultora de reclutamiento Michael Page
Oct 9, 2026 | Actualidad, Economía / Economía del Agro
La petrolera estatal cerró un acuerdo de largo plazo con TotalEnergies para producir SAF en Santa Fe y se suma así a la transición energética global.
Buenos Aires viernes 9 octubre (PR/26)– YPF dio un paso que marca un antes y un después en la industria energética argentina. La petrolera de mayoría estatal confirmó que fabricará en el país el Combustible de Aviación Sostenible (SAF), el insumo estrella que hoy revoluciona el transporte aéreo en todo el mundo.

A través de un comunicado oficial, la compañía anunció la firma de un contrato de compraventa a largo plazo con la multinacional francesa TotalEnergies. La empresa europea comprará de forma anticipada toda la producción destinada a la exportación, lo que le da a YPF un cliente asegurado antes de empezar.
El acuerdo estratégico incluye además un derecho de preferencia a favor de TotalEnergies sobre los volúmenes de producción remanentes. Es decir, la petrolera francesa tendrá prioridad también sobre lo que sobre después de cubrir los envíos pactados.
Una sociedad para darle nueva vida a un complejo parado desde 2017
El desarrollo estará a cargo de Santa Fe Bio, una alianza igualitaria entre YPF y Essential Energy. La iniciativa requerirá una inversión de más de 400 millones de dólares para transformar el complejo de San Lorenzo, en Santa Fe, que permanece inactivo desde 2017.

La ubicación no es un detalle menor: el predio está sobre la Hidrovía, una ventaja logística clave para sacar la producción hacia el mundo. Se prevé una producción cercana a 170.000 toneladas anuales de SAF y de aceite vegetal hidrotratado (HVO).
El pacto con TotalEnergies también minimiza el riesgo financiero y facilita el acceso al project finance. Además, posiciona al complejo para adherirse al RIGI, el régimen de incentivos para grandes inversiones.
Hasta un 80% menos de emisiones y un mercado que pide más
El SAF permite reducir hasta un 80% las emisiones del transporte aéreo frente a los combustibles fósiles. Con una demanda externa en alza por las normativas ambientales, el complejo podría exportar por un valor anual estimado entre 300 y 1.000 millones de dólares.
Dos etapas de obra y la meta puesta en fines de 2029
Los trabajos se dividirán en dos fases. La primera es una planta de pretratamiento, que ya registra un 30% de avance. La segunda es la biorrefinería final, cuyo inicio operativo se proyecta para fines de 2029.
Primicias Rurales
Fuente: Agencia NA

 Por Néstor Sargiotto _ +54 351 3455074_