Sep 8, 2026 | Actualidad, Economía / Economía del Agro, Lechería
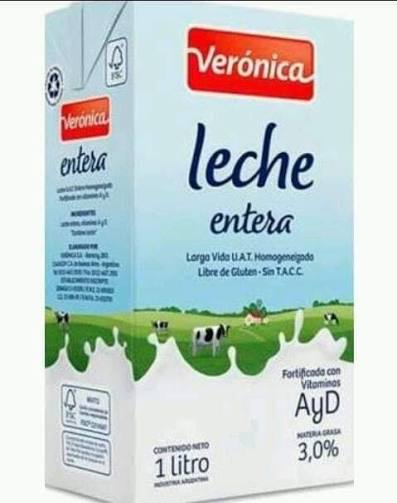
La histórica láctea santafesina, en concurso preventivo y con un pasivo de $118.496 millones, intenta evitar la quiebra con la venta de sus plantas de Clason y Suardi. ATILRA cuestiona la operación y advierte por el futuro laboral.
Santa Fe, lunes 7 septiembre (PR/26) — Lácteos Verónica atraviesa una de las crisis más profundas de su historia. La empresa se encuentra en concurso preventivo de acreedores, con un pasivo declarado de $118.496 millones, equivalente a aproximadamente US$80 millones, mientras sus principales plantas permanecen sin actividad por la falta de materia prima e insumos.
En medio de este escenario, la compañía acordó la venta de sus establecimientos industriales de Clason y Suardi, en la provincia de Santa Fe, por un total de US$15,5 millones. La operación representa una de las principales medidas adoptadas para intentar generar recursos y evitar que la crisis termine en una declaración de quiebra.
El acuerdo, sin embargo, todavía debe recibir la aprobación definitiva de la Justicia, debido a que Lácteos Verónica se encuentra atravesando el proceso concursal. Mientras tanto, más de 300 trabajadores permanecen en una situación de enorme incertidumbre.
La venta de Clason y Suardi por US$15,5 millones
La operación contempla la venta de la planta de Clason por US$9 millones y del establecimiento de Suardi por US$6,5 millones.
Los boletos de compraventa fueron suscriptos el 2 de julio, poco antes de que la empresa recurriera a la Justicia para formalizar su ingreso al concurso preventivo de acreedores.
La planta de Clason fue ofrecida por Lacterra S.A.S., mientras que la operación correspondiente a Suardi quedó en manos de Copalac S.A.S.. Ambas sociedades aparecen como las nuevas estructuras empresariales vinculadas con la adquisición de los establecimientos.
Uno de los aspectos que despertó mayor preocupación entre los trabajadores y representantes gremiales está relacionado con la fecha de constitución de las sociedades compradoras. Copalac fue creada el 11 de junio de 2026, mientras que Lacterra registró su inicio de operaciones el 19 de junio de 2026.
Trabajadores denuncian sospechas sobre la operación
Las fechas de creación de las empresas compradoras generaron interrogantes y sospechas entre los trabajadores y representantes sindicales, especialmente porque fueron constituidas pocas semanas antes de concretarse los acuerdos de compraventa.
El planteo sindical se produce en un contexto particularmente delicado, porque la venta de los establecimientos no solamente implica un cambio de titularidad de activos industriales, sino que también abre interrogantes sobre el futuro de los trabajadores, la continuidad productiva y las condiciones laborales.
La preocupación aumenta debido a que la actividad de las plantas ya se encontraba fuertemente deteriorada y la empresa acumulaba meses de dificultades para afrontar sus compromisos económicos y laborales.
Suardi funciona a fasón, pero con una dotación mínima
En Suardi, la situación adquirió una particularidad adicional. La planta comenzó a trabajar bajo un esquema a fasón, pero la reincorporación de trabajadores fue muy reducida.
De los 85 operarios que pertenecían a la nómina, solamente entre 12 y 18 trabajadores habrían reingresado a la planta.
Desde ATILRA se advirtió que esta modalidad constituye una salida coyuntural y provisoria, pero no representa una solución definitiva para el conflicto que atraviesa la compañía.
La situación genera especial preocupación porque la reapertura parcial de una planta no garantiza por sí misma la recuperación de la totalidad de los puestos de trabajo ni resuelve las obligaciones salariales acumuladas durante los meses de paralización.
Más de 300 trabajadores esperan una respuesta
El aspecto laboral constituye uno de los puntos más críticos de la crisis de Lácteos Verónica.
Los trabajadores denuncian que no cobran sus salarios desde diciembre de 2025, mientras también permanece pendiente el pago del aguinaldo y se produjo la pérdida del beneficio de la obra social.
A esto se suma la interrupción de los aportes jubilatorios, agravando una situación que ya dejó de ser exclusivamente empresarial para convertirse en un problema que afecta directamente a cientos de familias.
Más de 300 trabajadores continúan vinculados formalmente con la compañía y permanecen a la espera de una definición sobre sus salarios, sus puestos de trabajo y el futuro de la empresa.
Una empresa que llegó a procesar más de un millón de litros diarios
La magnitud de la crisis adquiere mayor dimensión si se observa el lugar que Lácteos Verónica llegó a ocupar dentro de la industria.
La compañía llegó a procesar más de un millón de litros de leche diarios y logró desarrollar una estructura industrial con presencia en diferentes mercados.
También llegó a exportar productos lácteos, formando parte de una cadena productiva que vinculaba a productores tamberos, trabajadores industriales, transportistas, proveedores y mercados nacionales e internacionales.
La caída de la actividad y la reducción de la disponibilidad de leche fueron disminuyendo progresivamente la utilización de la capacidad instalada, hasta desembocar en la actual paralización de las plantas.
Lehmann quedó fuera de la venta y permanece inactiva
La operación acordada con Lacterra y Copalac comprende solamente las plantas de Clason y Suardi.
El establecimiento ubicado en Lehmann no fue incluido en la venta y permanece inactivo.
Esta situación agrega otro interrogante al futuro de la empresa, porque todavía no está definido qué ocurrirá con esa unidad industrial y cuál será la estructura que conservará Lácteos Verónica una vez concretado el desprendimiento de sus dos principales establecimientos.
La incógnita central es si la compañía conservará capacidad suficiente para retomar una actividad industrial sustentable o si la venta de los activos constituye solamente una estrategia para afrontar parte de sus obligaciones dentro del concurso.
El impacto sobre la cuenca lechera santafesina
La crisis de Lácteos Verónica excede los límites de la empresa porque se desarrolla en una provincia con una fuerte tradición de producción lechera.
Santa Fe constituye uno de los principales núcleos de la cuenca lechera argentina, con una extensa red de productores tamberos, industrias, trabajadores, transportistas, proveedores y comercios vinculados con la actividad.
La paralización de establecimientos industriales puede generar consecuencias sobre toda esa estructura productiva, especialmente cuando se reduce la capacidad de recepción y procesamiento de leche.
Para los productores, contar con industrias próximas representa un factor fundamental para sostener la comercialización de su producción. La reducción de capacidad industrial puede generar mayores distancias de traslado, cambios en los destinos de la leche y nuevas presiones sobre los márgenes de los tambos.
Por eso, el futuro de Clason, Suardi y Lehmann adquiere importancia no solamente para los trabajadores de Lácteos Verónica, sino también para el entramado productivo de la cuenca lechera santafesina.
ATILRA cuestiona una solución que considera provisoria
La posición de ATILRA se encuentra marcada por la preocupación ante el futuro de los trabajadores.
El gremio considera que la modalidad implementada en Suardi, con una cantidad muy limitada de trabajadores reincorporados, constituye una solución transitoria, pero no una respuesta estructural frente a la crisis.
La organización sindical pone el foco en la necesidad de resolver la situación de quienes permanecen sin percibir sus salarios y en la preservación de las fuentes de trabajo.
La venta de las plantas, además, obliga a determinar cómo quedará la situación de los trabajadores frente a los nuevos titulares de los establecimientos y cuáles serán las condiciones en las que continuará la actividad.
El conflicto también golpea a las localidades
La crisis de una industria láctea de estas características tiene un efecto que va mucho más allá de sus portones.
En localidades como Clason y Suardi, la actividad de una planta industrial genera movimiento económico a través de los trabajadores, proveedores, transportistas, comercios y servicios que dependen directa o indirectamente de la fábrica.
Cuando una planta queda paralizada, ese circuito económico también se reduce.
Por eso, la eventual recuperación de la producción no representa solamente una cuestión vinculada con el balance de Lácteos Verónica, sino también con la actividad económica de las localidades y la preservación del entramado productivo regional.
Un concurso preventivo con una deuda de US$80 millones
El ingreso al concurso preventivo de acreedores formalizó judicialmente una crisis que venía profundizándose desde 2025.
El pasivo declarado de $118.496 millones, equivalente aproximadamente a US$80 millones, muestra la dimensión del problema financiero que enfrenta la compañía.
La venta de Clason y Suardi por US$15,5 millones puede aportar recursos para afrontar parte de las obligaciones, pero representa solamente una fracción del pasivo total.
Por eso, el concurso deberá determinar cómo se ordenarán las obligaciones de la empresa y si existe una alternativa capaz de garantizar su continuidad sin llegar a una quiebra.
La gran incógnita: ¿salida productiva o venta de activos?
La operación sobre las dos plantas abre un escenario decisivo para Lácteos Verónica.
Por un lado, la venta puede generar recursos y permitir avanzar dentro del proceso concursal. Por otro, el desprendimiento de dos establecimientos industriales estratégicos reduce la estructura productiva de una empresa que ya se encuentra prácticamente paralizada.
El futuro dependerá de si los nuevos propietarios logran recuperar la actividad de las plantas, de qué manera se resolverá la situación de los trabajadores y de cuál será el destino de la estructura que permanezca en manos de Lácteos Verónica.
Mientras tanto, Lehmann permanece inactiva, cientos de trabajadores esperan cobrar sus salarios y la Justicia deberá definir sobre la operación de venta.
Una crisis que todavía está lejos de terminar
Lácteos Verónica enfrenta una crisis que combina deuda, paralización productiva, conflicto laboral y venta de activos.
La operación por US$15,5 millones sobre Clason y Suardi constituye una de las principales apuestas para evitar un desenlace de quiebra, pero todavía requiere autorización judicial y no resuelve el conjunto de los problemas que enfrenta la compañía.
Para los trabajadores, la prioridad es recuperar sus ingresos y preservar sus fuentes laborales. Para la región, el desafío pasa por evitar una mayor pérdida de capacidad industrial dentro de una de las principales cuencas lecheras del país.
El caso de Lácteos Verónica queda así instalado como uno de los conflictos más importantes de la industria láctea santafesina, con una definición que tendrá consecuencias para la empresa, sus trabajadores, los productores tamberos y las localidades donde durante décadas se desarrolló su actividad.
Primicias Rurales
Fuente: Varios
Sep 8, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El encarecimiento de las tasas de interés y la apertura económica empujaron los impagos en el Noreste argentino, con Chaco y Formosa al frente de las mayores dificultades financieras.
Buenos Aires, martes 8 septiembre (PR/26)– En medio del intenso debate sobre la sustentabilidad de los compromisos financieros, la región del NEA enfrenta un escenario sumamente complejo. Un informe detallado revela cómo la morosidad en préstamos personales afectó de lleno a la actividad económica provincial y a sus sectores.
Hacia el cierre del tercer trimestre de 2025, el nivel de impagos se disparó en las cuatro provincias del noreste. La problemática impactó primero a Formosa y Corrientes, sumándose luego Chaco y Misiones hacia mediados de 2026.

Para entender esta dinámica, resulta imprescindible mirar la contracara: el enorme salto en la disponibilidad de crédito. Al comparar el stock total de préstamos a junio de 2026 contra el mismo período de 2023, el financiamiento creció fuertemente a nivel real.
En este período, el stock real de créditos escaló un 81% a nivel nacional. En la región, Misiones lideró el crecimiento con un 65%, seguida muy de cerca por Corrientes con un 61%, mientras que Chaco y Formosa registraron subas del 49% y 43%.
Si bien un mayor financiamiento es el motor del consumo, también eleva sensiblemente el endeudamiento de los hogares. Cuando la economía cambia de ritmo, la falta de administración o giros adversos derivan de forma inevitable en incumplimientos con la banca.
Un factor determinante fue el brusco salto en las tasas de interés durante agosto de 2025. Este encarecimiento del dinero fue el gatillo directo que terminó desencadenando la fuerte escalada en la mora a partir del trimestre siguiente.
Evolución de la mora provincial: ¿cuáles son las más afectadas?
Al revisar los últimos tres años, la proporción de préstamos en situación no normal muestra saltos alarmantes. La provincia de Chaco sufrió la disparada más drástica, pasando de un modesto 2,5% inicial a un preocupante 24,2%.
Por su parte, Misiones pasó del 2,5% al 10,2% en el acumulado trienal. En tanto, Corrientes duplicó su indicador trepando del 7,4% al 14,9%, mientras que Formosa avanzó del 9,5% al 12,1% en el mismo lapso analizado.

El análisis del último año (junio 2026 contra junio 2025) refleja que todo el NEA superó la media nacional de morosidad. Sin embargo, Chaco y Formosa rompieron el molde con saltos astronómicos del 496% y 339% en sus stocks morosos.
Completando este panorama interanual, la provincia de Corrientes anotó un aumento del 154% en préstamos no normales, en tanto que Misiones registró una suba del 99%, consolidando una tendencia crítica para todo el bloque regional.
Radiografía por sectores: los rubros golpeados en cada provincia
Detrás de estos números globales, cada sector productivo enfrenta una realidad distinta. En Chaco el impacto más severo se concentró en Servicios, disparándose del 5% al 67,1%, impulsado primordialmente por las firmas de Correos y Telecomunicaciones.
Asimismo, la Industria Manufacturera chaqueña saltó del 1,8% al 23,9% de mora, golpeada por las dificultades de la industria textil. En Corrientes, las manufactureras también encabezan los problemas, trepando al 24,8%.
Adicionalmente, el territorio correntino padece aumentos significativos en los créditos al consumo (que llegaron al 17,6%) y en la Construcción, sector donde la mora se elevó bruscamente desde un 1,4% hasta tocar el 16,5%.
En el caso de Formosa, el Comercio fue el rubro con mayor deterioro al pasar del 3,9% al 15,5%, arrastrado por vehículos y combustibles. El sector Servicios alcanzó el 14,5%, afectado por la menor actividad en hoteles y restaurantes.
Resulta alarmante en Formosa el incremento en préstamos destinados al Consumo, cuya mora trepó del 1,9% al 10,4%. Este dato confirma de manera contundente el severo delizamiento en el presupuesto de las economías familiares.
En Misiones, el panorama al cierre de junio de 2026 muestra que la Producción Primaria encabeza la mora con un 16,3%, explicado por la ganadería, lana y leche, seguido por el Comercio minorista con 12,8%.

La nota positiva en la tierra colorada vino por el lado de los Servicios en Misiones, rubro que logró una leve contracción de la mora del 6,2% al 5,6%, apuntalado por la reactivación en actividades inmobiliarias y alquileres.
Causas y desafíos para revertir la mora en la región
El panorama actual responde a la apertura económica y desregulación, factores que expusieron a sectores como el textil, el comercio y los servicios a una mayor competencia, complicando su capacidad para mantener sus deudas al día.
A este escenario de alta competencia se suma el freno de la obra pública, golpeando de lleno a la construcción y encadenando un deterioro financiero que afecta la cobrabilidad del sistema bancario regional en su conjunto.
Frente a este desafío, los especialistas del IERAL destacan la urgencia de bajar las tasas de interés. Articular políticas públicas con el sector privado resultará clave para reducir el componente tributario crediticio.
De igual manera, urge diseñar herramientas operativas que permitan extender plazos a mediano y largo plazo. Un financiamiento sostenible requiere horizontes de pago acordes a la capacidad real de generación de ingresos de empresas y familias.
Finalmente, es imprescindible que gobiernos provinciales y municipios alivien de forma decidida la pesada carga fiscal sobre las líneas bancarias, complementando esto con una profunda campaña de educación financiera.
Primicias Rurales
Fuente: IERAL – NEA según datos del BCRA.
Sep 8, 2026 | Actualidad, Agricultura, Desarrollo Humano, Economía / Economía del Agro, Ganadería
A medida que la inteligencia artificial gana espacio en la gestión del agro, la calidad de la información se vuelve un factor crítico. Desde Albor advierten que contar con datos integrados, actualizados y consistentes es el paso previo para aprovechar el potencial de estas nuevas herramientas y tomar mejores decisiones.
Buenos Aires, martes 8 de septiembre (PR/26) .- La inteligencia artificial comienza a ocupar un lugar cada vez mayor en las empresas agropecuarias, con herramientas capaces de acelerar análisis, cruzar grandes volúmenes de información y aportar nuevas perspectivas para la toma de decisiones. Sin embargo, su incorporación también plantea un desafío: la calidad de las respuestas depende directamente de la calidad de los datos disponibles.
En empresas que manejan diferentes actividades, campos propios y alquilados, maquinaria, contratistas, proveedores o distintas unidades de negocio, la información puede encontrarse distribuida entre planillas, sistemas, documentos y registros elaborados por diferentes áreas.
“Una inteligencia artificial puede generar una respuesta rápida, sofisticada y aparentemente correcta. Pero si los datos de origen están incompletos, desactualizados, duplicados o fueron cargados con criterios diferentes, la decisión que tomemos a partir de esa respuesta también puede ser equivocada”, explicó Juan Gutierrez, responsable de Cuentas Estratégicas y Soluciones en Albor.
Cuando una empresa tiene más de una respuesta
Una situación frecuente puede observarse en una empresa que combina agricultura y ganadería, trabaja sobre campos propios y alquilados y, además, cuenta con maquinaria propia.
Durante una campaña, el área de producción registra rindes y labores; administración carga compras y pagos; y el responsable de maquinaria lleva por separado el combustible, las reparaciones y las horas trabajadas. Cuando llega el momento de determinar cuánto dejó realmente un cultivo, pueden aparecer distintos resultados según la fuente consultada.
“Ninguno de esos números necesariamente está mal. El problema es que fueron construidos con criterios diferentes y en momentos distintos. Mientras las decisiones dependen de una persona que conoce toda la operación, esa inconsistencia puede pasar inadvertida. Pero cuando queremos preguntarle a una IA cuál fue el margen real de una actividad, necesitamos tener una única respuesta confiable”, señaló Gutierrez.
Según el especialista, este problema se vuelve más evidente a medida que las empresas crecen y profesionalizan su gestión. Lo que antes podía resolverse a partir del conocimiento de quienes conducían el negocio comienza a resultar insuficiente frente a organizaciones con más actividades, personas, procesos y datos.
Antes de la IA, inteligencia en los datos
Para Albor, el desafío no consiste solamente en incorporar nuevas tecnologías, sino en construir previamente una base de información consistente que pueda ser utilizada por toda la organización.
“La IA puede cruzar miles de registros en segundos, pero no puede decidir por sí sola cuál de tres números diferentes representa la realidad de la empresa. El problema no es que la inteligencia artificial no sepa responder, sino que muchas veces la organización todavía no tiene una única respuesta confiable”, agregó Gutierrez.
Esto implica avanzar hacia una fuente única de información, donde producción, administración, finanzas y gestión trabajen sobre una misma base y bajo criterios comunes.
En este proceso, Albor Campo permite centralizar registros e integrar procesos para transformar la operatoria cotidiana en información consistente. Sobre esa base, Albor Analytics incorpora una capa de análisis avanzado para cruzar variables, visualizar indicadores y convertir los datos en herramientas concretas para la toma de decisiones.
“La secuencia es importante: primero hay que ordenar, integrar y generar información confiable. Después podemos analizarla y potenciarla con inteligencia artificial y otras tecnologías. Antes de tener inteligencia artificial, necesitamos tener inteligencia en los datos”, afirmó Gutierrez.
La incorporación de IA abre nuevas posibilidades para la gestión agropecuaria, pero su verdadero potencial estará condicionado por la información sobre la cual trabaja.
“Quizás el mayor riesgo para una empresa no sea quedarse afuera de la inteligencia artificial, sino incorporarla sin haber resuelto antes cómo genera, ordena e integra sus datos. En una actividad donde cada decisión impacta sobre el resultado, la primera pregunta debería ser si podemos confiar en la información sobre la que estamos decidiendo”, concluyó Gutierrez.
Primicias Rurales
Fuente: Albor / Paula Vázquez

Sep 7, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
La nueva estimación incorpora una leve mejora por mayores precios de exportación. Aunque el ingreso acumulado hasta agosto registra una baja interanual del 9%, el sector espera aportar más de US$ 12.000 millones entre septiembre y diciembre.
Por Rodríguez Zurro – Emilce Terré – Julio Calzada
Buenos Aires, lunes 7 de septiembre (PR/26) .- El complejo agroindustrial argentino aportaría alrededor de US$ 35.200 millones en divisas durante 2026, según una actualización de las proyecciones de exportación de granos y derivados. El cálculo contempla leves modificaciones en los volúmenes previstos y, principalmente, una mejora en los precios de exportación.
El monto proyectado queda apenas por debajo de los US$ 36.164 millones liquidados durante 2025, considerando tanto las operaciones realizadas en el Mercado Libre de Cambios (MLC) como aquellas canalizadas mediante el Contado con Liquidación (CCL). Sin embargo, supera los US$ 34.600 millones que el agro liquidó exclusivamente a través del MLC durante el año pasado.
Una baja interanual explicada por el efecto retenciones
Entre enero y agosto de 2026, el sector habría liquidado aproximadamente US$ 23.063 millones, frente a los US$ 25.368 millones registrados en igual período de 2025. La diferencia representa una caída cercana al 9% interanual.
La comparación, no obstante, está condicionada por los cambios en los derechos de exportación aplicados durante 2025. La reducción temporaria de las retenciones durante el primer semestre incentivó una mayor comercialización y aceleró el ingreso de divisas.
A esto se sumó la eliminación temporaria de los derechos de exportación durante septiembre del año pasado, que provocó un nuevo adelantamiento de ventas y liquidaciones. Ese fenómeno terminó reduciendo los flujos de los meses posteriores y extendiendo sus efectos hasta los primeros meses de 2026.
Por este motivo, la menor liquidación acumulada este año no necesariamente refleja una caída estructural del aporte del agro, sino en buena medida una base de comparación excepcionalmente elevada.
El segundo semestre muestra una dinámica más firme
La situación comenzó a normalizarse entre abril y mayo. Desde entonces, el flujo de divisas generado por la cosecha 2025/26 se mantiene firme y las perspectivas indican que continuará por encima del promedio de los últimos cinco años durante el resto de 2026.
En julio, el rubro Oleaginosos y Cerealeros del Balance Cambiario del Banco Central registró cobros de exportaciones por US$ 3.966 millones, convirtiéndose en el segundo mejor julio de la serie histórica, sólo detrás de 2025.
El dato debe analizarse considerando que julio del año pasado estuvo fuertemente influido por la aceleración de las ventas registrada antes del vencimiento de la reducción temporaria de retenciones.
Para agosto, la estimación preliminar ubica el ingreso de divisas del sector en US$ 3.450 millones, nuevamente entre los mejores registros históricos para ese mes.
El agro aportaría US$ 12.160 millones en el último cuatrimestre
El tramo decisivo de la proyección estará en los últimos cuatro meses del año. Entre septiembre y diciembre, se estima que el complejo agroexportador canalizará hacia el MLC unos US$ 12.160 millones.
De concretarse esta previsión, el flujo superaría los registros de los últimos años, con la excepción de 2022, cuando los precios internacionales de los commodities agrícolas se dispararon como consecuencia del conflicto entre Rusia y Ucrania.
Desde el punto de vista financiero, la cifra resulta relevante para la economía argentina: el agro continuará siendo una de las principales fuentes genuinas de dólares y su mayor ritmo de liquidación durante el segundo semestre podría contribuir a fortalecer la oferta de divisas en el mercado cambiario y a mejorar el flujo hacia las reservas.
En este contexto, aun cuando el ingreso anual proyectado se ubicaría levemente por debajo del registrado en 2025, las perspectivas para el último cuatrimestre muestran un escenario de mayor disponibilidad de dólares provenientes del sector agroexportador, un factor clave para la dinámica cambiaria y financiera de la Argentina.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Sep 7, 2026 | Economía / Economía del Agro, Opiniones
Buenos Aires lunes 7 septiembre (PR/26)– La creciente brecha entre los sectores primarios y la economía urbana reabre el debate sobre las inconsistencias del régimen actual. El dilema central radica en si es tiempo de flexibilizar el dólar y priorizar el crédito para evitar un sobreajuste reactivo.

Jorge Vasconcelos
Buenos Aires lunes 7 septiembre (PR/26)– En la década de los 90, bajo un escenario de apertura económica y estabilidad de precios, la disparidad en el ritmo de crecimiento entre los sectores intensivos en recursos naturales y los intensivos en mano de obra osciló cerca de los 2 puntos porcentuales anuales hasta 1998, antes de la devaluación del real brasileño.
Durante esa etapa, a pesar de las oscilaciones causadas por shocks como el Efecto Tequila, el sector agropecuario, la minería y los hidrocarburos mostraron un desempeño superior al consolidado de industria, comercio y construcción, aunque con una brecha sumamente acotada.
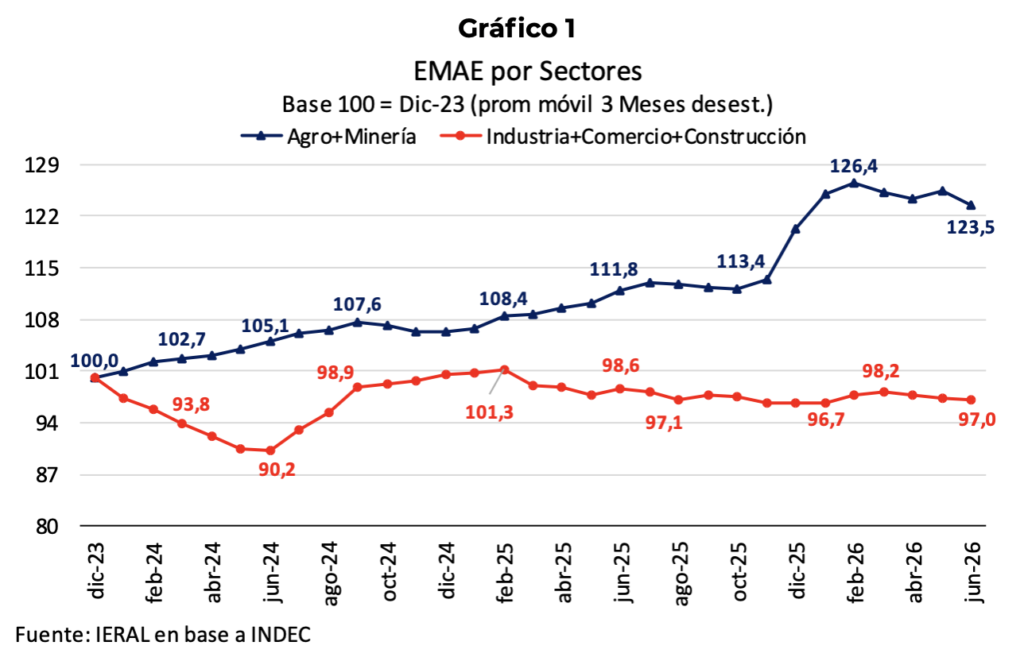
En contraste, el ciclo económico actual refleja una marcada divergencia entre ambos segmentos Productivos. Entre febrero de 2025 y junio de 2026, el promedio móvil del bloque agro, minería e hidrocarburos creció a una tasa anualizada del 10,3% (0,8% mensual).
Esta expansión contrasta con la caída anualizada del 3,1% registrada por el índice ponderado de industria, construcción y comercio. La brecha resultante de 13,4 puntos porcentuales no solo dista de los años 90, sino que marca un quiebre estructural respecto del período comprendido entre diciembre de 2023 y febrero de 2025.
En aquel lapso inicial, la diferencia de ritmo era de 6,1 puntos porcentuales. Tras el ajuste de comienzos de 2024, el rebote de la actividad urbana había sido enérgico, pero terminó chocado de frente contra un techo de cristal hacia febrero de 2025.
Un cambio de dinámica que supera lo estructural
La evolución reciente de estos indicadores sugiere que existe «algo más» que un mero cambio estructural en la dinámica sectorial. La brecha no se explica únicamente por el ingreso de productos importados o la desaceleración inflacionaria.
Si bien el impacto de la apertura económica es evidente en la industria al compararla con la construcción, sus efectos podrían haberse atenuado bajo un régimen monetario y cambiario definitivo en lugar de uno transitorio.
Analizar las peculiaridades de la coyuntura ayuda a evitar corolarios equivocados, como asumir que la economía no está lista para funcionar con integración mundial o estabilidad de precios. El verdadero problema radica en las inconsistencias entre objetivos e instrumentos.
Para corregir estos desequilibrios se requiere un «cambio de marcha» en el régimen de transición. Esto implica gestionar la política monetaria mediante tasas de interés en lugar del control de agregados, un esquema que impone un sobreajuste al estrangular el crédito.
Adoptar este enfoque exige mayor flexibilidad en el mercado de cambios, un paso que no tendría efectos negativos si se mantiene la acumulación de reservas. En cambio, persistir con el anclaje cambiario deteriora aceleradamente las expectativas del mercado.
Prueba de este desgaste es la demanda de dólares de personas físicas, que en julio de 2026 alcanzó los 3,4 mil millones de dólares. Este esquema de menor volatilidad de tasas y mayor flexibilidad cambiaria pudo aplicarse desde abril de 2025.
Ante el adelanto del clima electoral provocado por la debilidad del crecimiento, la inversión y el empleo, la urgencia de cambios es innegable. Con reservas líquidas del BCRA en 26,0 mil millones de dólares, el mejor antídoto es despejar los vencimientos de 2027 y flexibilizar el crédito.
A diferencia de la transición de 2015/16, donde se buscaba la unificación cambiaria, el principal riesgo hacia fines de 2027 es el retorno de los cepos y la ampliación de la brecha. Instrumentos como bonos duales o futuros resultan insuficientes para frenar esta incertidumbre.
Dos etapas marcadas por el 11 de abril de 2025
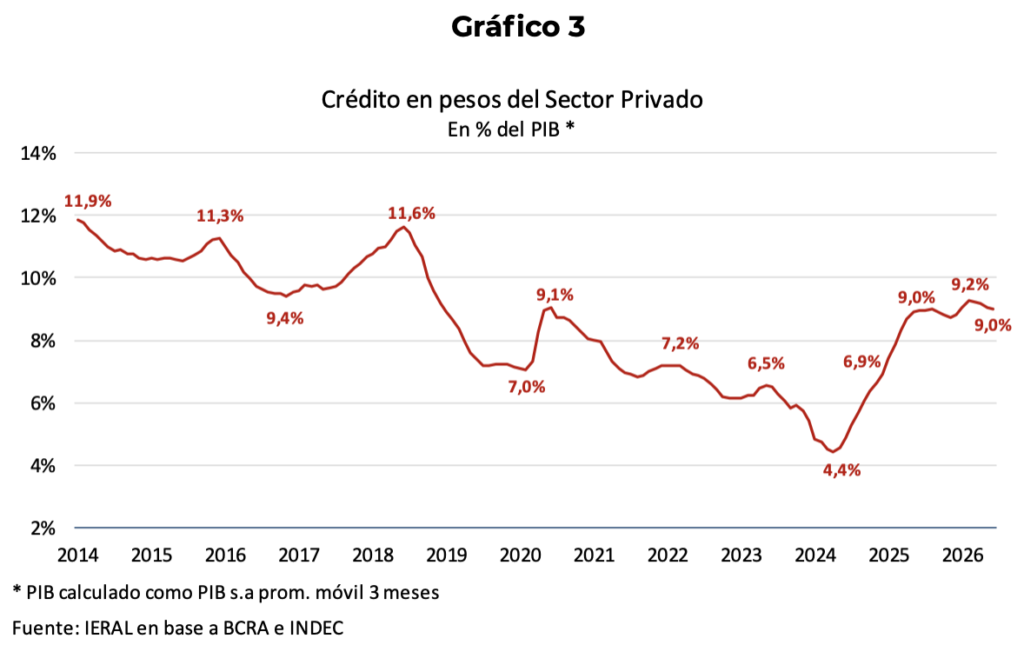
El período donde las diferencias entre el sector primario y el resto de la economía fueron menores coincidió con el auge del crédito privado, cuyo pico se registró en el segundo semestre de 2024 bajo el esquema de deslizamiento preanunciado (crawl).
En esa fase, las tasas de interés resultaron positivas en dólares pero negativas en pesos frente a la inflación. Entre junio de 2024 y febrero de 2025, el grupo de industria, comercio y construcción avanzó al 1,5% mensual (19,0% anualizado).
El impulso crediticio compensó temporalmente la apertura comercial, pero el esquema se agotó a principios de 2025 debido al deterioro del sector externo y la posterior aparición de fuertes turbulencias cambiarias.
El 11 de abril de 2025 se lanzaron las bandas cambiarias, un esquema híbrido que procuró frenar la inflación combinando un tipo de cambio administrado con un estricto control de agregados monetarios.
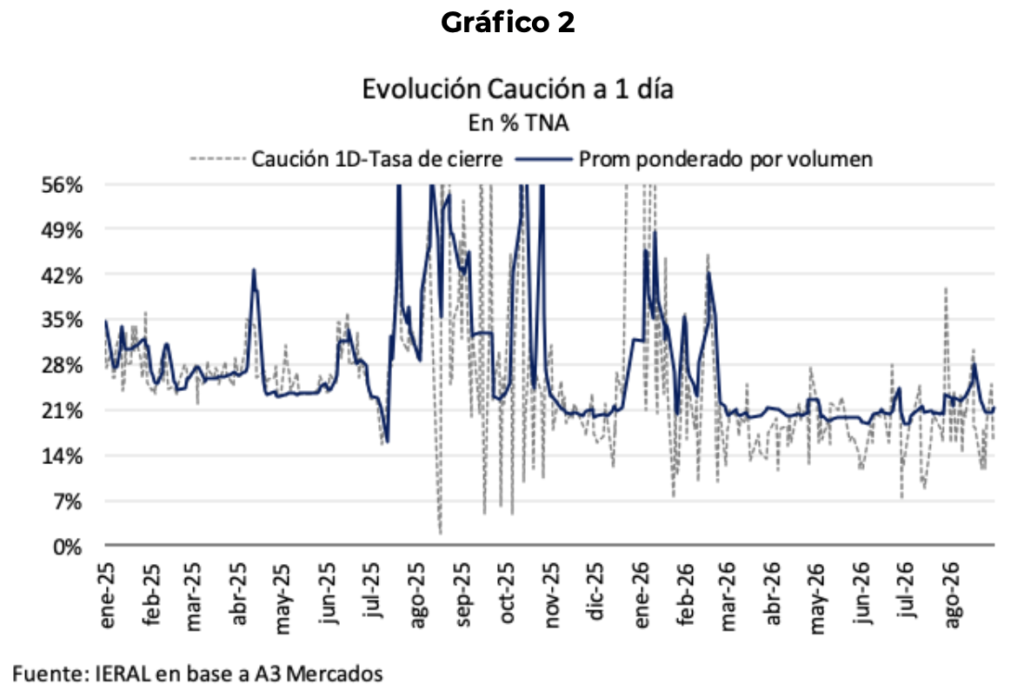
Este régimen disparó la volatilidad en las tasas de interés, convirtiéndose en la causa principal del estancamiento del crédito y el freno general de la actividad económica observado desde entonces.
La negativa del Banco Central a emitir pesos para comprar dólares dentro de las bandas privó de liquidez al crédito. La teoría de una «dolarización endógena» no se concretó, ya que el público prefirió atesorar los billetes antes que gastarlos.
La inestabilidad de las tasas se profundizó tras el rescate de las Lefi y los resultados electorales en la Provincia de Buenos Aires en septiembre de 2025, acortando drásticamente los plazos de financiamiento.
Factores como la falta de competencia bancaria, la dependencia del Tesoro del financiamiento local, los altos encajes y la elevada presión impositiva sobre préstamos agravaron de manera considerable la situación.
Ajustes en el esquema y la urgencia de reactivar el crédito
En diciembre de 2025 se indexaron las bandas cambiarias a la inflación pasada y se ratificó el control de agregados. Para marzo de 2026, el BCRA introdujo un corredor informal de tasas (20% al 25%), generando confusión al intentar controlar precios y cantidades simultáneamente.
Hacia agosto de 2026, un leve movimiento cambiario provocó un alza de tasas que perforó el techo del 25%, confirmando el predominio de una política monetaria contractiva y de rienda corta.
De hecho, solo 13,6 pesos de cada 100 emitidos por compra de divisas en 2026 quedaron circulando. La materia prima para el crédito fue ínfima, manteniendo el patrón restrictivo adoptado en 2025.
Dado el alto nivel de las tasas activas, se necesita que el crédito crezca al menos 2,0 puntos del PIB al año para evitar un efecto contractivo. Su estancamiento actual en el 9,0% del PIB fuerza a empresas y familias a cancelar deudas y frena la demanda agregada.
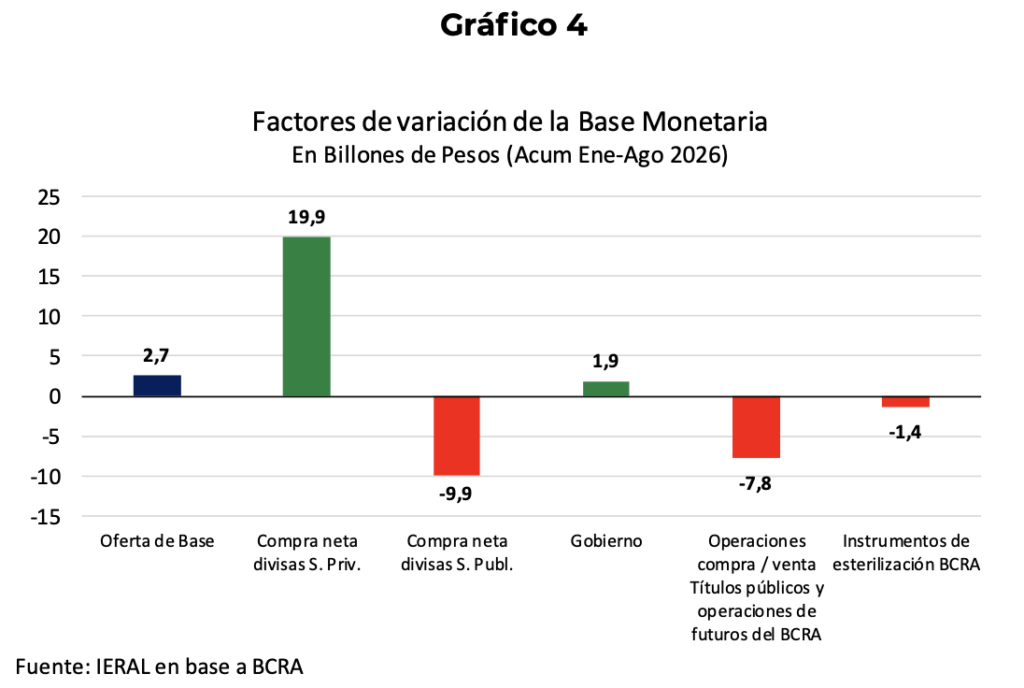
Este escenario provocó un deterioro acelerado en la cartera bancaria, donde la mora saltó del 2,6% al 7,7% en apenas doce meses.
Ante esta problemática, las autoridades económicas comenzaron a reaccionar mediante la inyección de fondos del FGS de ANSES para créditos hipotecarios por un equivalente al 0,2% del PIB.
A esto se suman la ampliación del acceso a «argendólares» para empresas no exportadoras y la ley de «inocencia fiscal» para estimular depósitos en moneda extranjera.
Aunque son medidas positivas, resultan insuficientes sin un recalibrado de fondo en el mix monetario y cambiario. Es el camino habitual en los planes de estabilización.
Anclas múltiples e inconsistencias del programa
A fines de 2023, el esquema de tres anclas (fiscal, monetaria y cambiaria) fue muy consistente. Sin embargo, como ocurrió en la experiencia de Israel en 1985, las anclas múltiples funcionan al inicio pero generan severas inconsistencias con el tiempo.
En la primera etapa, las tasas reales negativas permitieron la licuación de pasivos del BCRA, pero derivaron en una fuerte apreciación del peso y el paso de superávit a déficit en la cuenta corriente.
Entre febrero de 2024 y febrero de 2025, la inflación acumuló un 66,9% frente a una devaluación de solo el 26,8%, generando un descalce de 40 puntos porcentuales. La cuenta corriente pasó de +5,7 mil millones de dólares a un déficit de 4,2 mil millones.
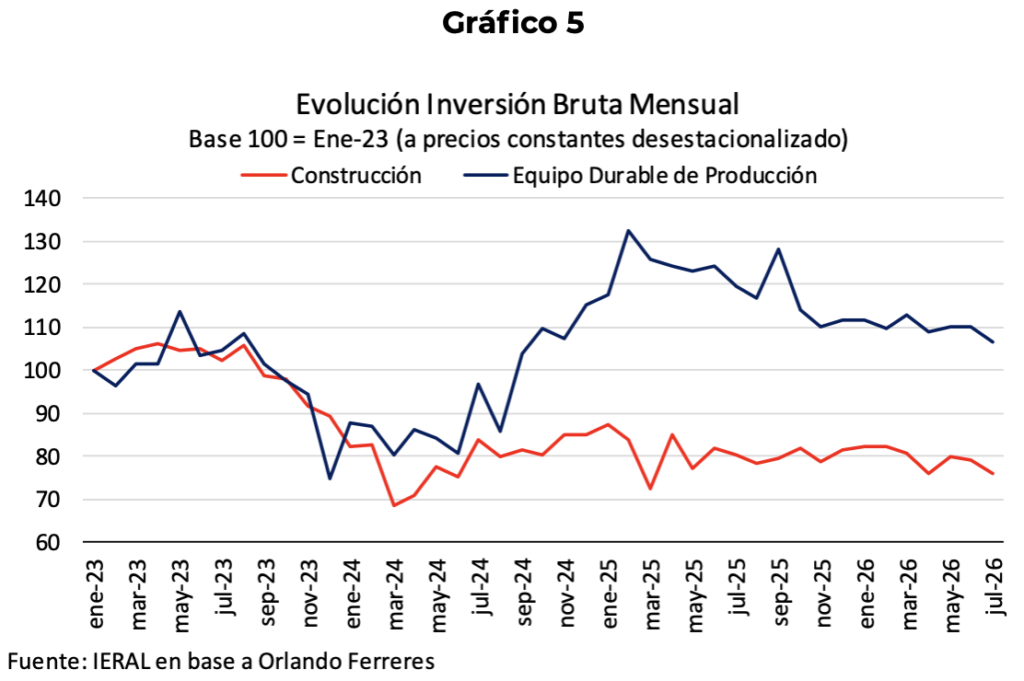
El programa restrictivo de abril de 2025 corrigió el frente externo reduciendo el déficit de cuenta corriente a 1,2 mil millones en el primer trimestre, proyectando un superávit anual del 1,0% del PIB.
En la balanza de bienes y servicios, la corrección fue dramática: de un déficit de 2,2 mil millones de dólares a un superávit de 3,5 mil millones de dólares en el primer trimestre de 2026 (un giro de 3,2 puntos del PIB).
Semejante ajuste implica que la economía está invirtiendo menos de lo que ahorra, transformando a la tasa de inversión en la principal variable de ajuste.
El impacto directo en la inversión y las vías de solución
Según el Estudio Ferreres, la inversión bruta interna cayó un 15,2% entre febrero de 2025 y julio de 2026. La compra de maquinaria y equipo se desmoronó un 19,5%, mientras que la construcción cayó un 9,5%.
Para sostener las ganancias de productividad se requiere un ciclo ascendente de la inversión, condicionado por la rentabilidad esperada y los costos del financiamiento. El Merval en dólares 8,0% por debajo de 2025 sintetiza esta cautela.
Las inconsistencias entre las anclas complican la recaudación impositiva (caídas reales en IVA DGI y contribuciones patronales), derivando en un comportamiento procíclico del gasto público.
La desaceleración de la inflación de agosto de 2026, proyectada por debajo del 2,0% mensual, abre una ventana de oportunidad para abandonar el esquema rígido y pasar a un corredor formal de tasas (20%-25%) con mayor flexibilidad cambiaria.
El desafío en el frente externo exige despejar los vencimientos de deuda de 2027, similar a la operación realizada por Ecuador. Este blindaje es esencial para neutralizar la incertidumbre electoral y el riesgo de brecha.
Con reservas líquidas de 26,0 mil millones de dólares y un excedente sobre encajes cercano a 10,0 mil millones, el BCRA tiene el espaldero necesario para acelerar la recuperación del crédito y la actividad económica.
Primicias Rurales
Fuente: IERAL
Sep 7, 2026 | Actualidad, Economía / Economía del Agro
Un exhaustivo informe privado advierte sobre la vulnerabilidad de enfocar la economía nacional en bienes primarios y revela cómo la parálisis en la acumulación de reservas tras la pandemia amenaza la estabilidad financiera.
Buenos Aires lunes 7 septiembre (PR/26)– La elevada volatilidad de precios internacionales puede golpear de lleno en la estructura local si las condiciones crediticias mundiales se vuelven significativamente más estrictas e inaccesibles.
A este escenario de incertidumbre comercial se le suma la pesada carga de compromisos por más de USD 40.000 millones en deuda en moneda extranjera, distribuidos entre títulos públicos, organismos y deuda corporativa.
Según detalla un reporte especializado elaborado por Epyca Consultores, la economía mundial presencia un viraje estructural determinante en la forma en que Estados Unidos absorbe su deuda soberana en este 2026.
El análisis privado subraya que el mecanismo de acumulación oficial de reservas ha registrado un parate severo durante los últimos años, acentuando su desaceleración a partir de la salida de la pandemia de COVID-19.
Un sacudón al modelo financiero tradicional
En las décadas pasadas, el esquema conocido como Bretton Woods 2.0 garantizaba que los superávits comerciales de países exportadores como China y las potencias petroleras alimentaran los bonos del Tesoro estadounidense.
Esa dinámica permitía sostener sin grandes fricciones el doble déficit de Washington —tanto el presupuestario como el de cuenta corriente— ofreciendo una liquidez predecible a todo el sistema financiero global.
Del mismo modo, las tasas de interés de largo plazo permanecían contenidas porque los inversores internacionales aceptaban gustosos pagar una prima por resguardarse en el activo considerado el refugio seguro universal.
El giro geopolítico tras la pandemia
Sin embargo, el impacto global provocado por el COVID-19 transformó las reglas del juego de manera definitiva, alterando los flujos de capitales y obligando a replantear las proyecciones económicas.
El cambio más rotundo lo protagoniza China, nación que dejó de utilizar sus voluminosos superávits para comprar bonos norteamericanos y pasó a canalizarlos hacia activos reales e infraestructura en emergentes.
Ante este vacío, las nuevas colocaciones del Tesoro de Estados Unidos debieron ser absorbidas por inversores privados locales, grandes fondos extranjeros y firmas posicionadas en plazas paraísos offshore.

Las cifras demuestran la magnitud de la metamorfosis: mientras en la década de 2010 el 42% de la deuda estadounidense estaba en manos extranjeras, actualmente ese porcentaje se redujo abruptamente al 21,5%.
Esta notable redistribución en la base de acreedores barrió con el histórico diferencial de rendimiento del que gozaban los títulos públicos emitidos por la principal potencia del planeta.
En años anteriores, la tasa a 10 años cotizaba por debajo de deudas soberanas de referencia como Alemania, Japón o Reino Unido, pero hoy esa ventaja se ha invertido por completo.
Frente a esta coyuntura, las autoridades financieras norteamericanas se ven obligadas a convalidar rendimientos más elevados para poder colocar exitosamente sus nuevas emisiones de títulos en el mercado.
En forma simultánea, se produjo un marcado quiebre en la histórica cobertura entre acciones y bonos, desarticulando las estrategias tradicionales de protección de activos.
Si antes los papeles soberanos operaban como un escudo frente al riesgo en la renta variable, la creciente percepción de riesgo sobre los propios bonos quebró esa dinámica de resguardo.
Tensiones internas e inflación persistente
En el centro de esta encrucijada internacional, la puja institucional entre el Tesoro y la Reserva Federal (Fed) se erige como una muestra clara de las transformaciones de fondo.
El termómetro determinante para adivinar los próximos pasos del banco central estadounidense es la inflación, variable que acumula un lustro ubicándose en valores incómodamente elevados.
Factores extraordinarios como los rebrotes pandémicos y los graves choques geopolíticos en Estepa Europea y Medio Oriente han consolidado una rigidez sostenida en el índice de precios.
Finalmente, las complejas dinámicas geopolíticas en torno al mercado del petróleo y la veloz irrupción de la inteligencia artificial reconfiguran el tablero económico en el que Argentina busca abrirse paso.
Primicias Rurales
Fuente: Agencia Noticias Argentinas (NA)























