La columna de Sergio Marcelo Mammarelli analiza el «déficit invisible» detrás del equilibrio fiscal del gobierno de Javier Milei, señalando que la aparente sanidad de las cuentas públicas se sostiene mediante el incremento de la deuda flotante con proveedores y la fuerte descapitalización por falta de inversión en infraestructura.
Por: Sergio Marcelo Mammarelli
Abogado laboralista, especialista en negociación colectiva.
Ex Titular de la Catedra de Derecho del Trabajo y Seguridad Social de la Universidad Nacional de la Patagonia.
Autor de varios libros y Publicaciones.
Ex Ministro Coordinador de la Provincia del Chubut
Buenos Aires, lunes 31 agosto (PR/26) — El déficit invisible detrás del equilibrio fiscal mentiroso.
Deuda flotante, infraestructura que se deteriora y familias que ya no pueden pagar
$3,6 billones de deuda flotante al cierre de junio de 2026
+$2,23 billones de aumento de esa deuda sólo durante junio
12,8% mora de las financiaciones a familias en mayo
-77,3% real caída de la inversión pública nacional en 2024
Podríamos probar.
Les propongo a las familias argentinas algo muy interesante.
A partir del mes que viene dejamos de pagarle al electricista, al plomero, al mecánico, al proveedor de servicios esenciales y a cualquiera que haya cometido la imprudencia de prestarnos un servicio antes de cobrarlo.
Después suspendemos el mantenimiento de la casa. No arreglamos el techo que pierde, no cambiamos las cubiertas del auto, dejamos avanzar la humedad y, si una pared se raja, ponemos un cuadro adelante.
Obviamente, no pagamos la luz, ni el gas, ni el celular y tampoco internet. Y porque no, también las expensas.
Al finalizar el mes hacemos las cuentas. Ingresamos cien. Pagamos ochenta. ¡Superávit de veinte!
En ese instante, convocamos a toda la familia, encendemos la cámara del celular en el comedor y anunciamos solemnemente que hemos alcanzado el equilibrio fiscal. El pequeño inconveniente sería que seguimos debiendo al plomero, al mecánico y al supermercado, mientras el techo amenaza con caerse y estamos a punto de que nos corten la luz, el gas y ya no tenemos internet. Pero, tranquilos, esos son detalles.
La cifra que encendió la alarma
El dato apareció semanas atrás y merece ser tomado con seriedad y algo de alarma. La llamada “deuda flotante” del Estado nacional —obligaciones por bienes y servicios ya devengados, pero todavía no pagados— saltó en junio en más de $2,23 billones y cerró el mes alrededor de $3,6 billones. En mayo había quedado cerca de $1,4 billones. Es decir: en un solo mes prácticamente se multiplicó por 2,6.
Para entenderlo claramente, la deuda flotante es financiamiento. No lleva necesariamente la etiqueta de un bono ni aparece en la pantalla como una nueva emisión de deuda pública, pero tiene acreedores concretos: empresas, contratistas y proveedores que entregaron un bien o prestaron un servicio y esperan cobrar y elGobierno no les paga.
Sin embargo, una precisión indispensable para no convertir una crítica válida en una consigna fácil es que la Oficina de Presupuesto del Congreso analiza la Administración Nacional con criterio devengado, de modo que una obligación reconocida se registra como gasto, aunque todavía no haya sido pagada.
En contraposición, el resultado fiscal que comunica el Sector Público Nacional suele mirarse, en cambio, con criterio caja. Esta ficción, con la postergación de pagos, permite mejorar la fotografía de caja sin borrar la obligación económica subyacente. Dicho de otro modo, la discusión seria no es si “el gasto desaparece” mágicamente: es cuánto del orden financiero depende del calendario de pagos y qué pasivos se acumulan detrás de la foto.
En conclusión, según la OPC, durante el primer semestre de 2026 la Administración Pública Nacional registró un superávit primario devengado de $8,7 billones. De este modo, el equilibrio fiscal existe como fenómeno contable, sin embargo, nadie se pregunta cuál es su calidad, su sostenibilidad y qué costos patrimoniales se están trasladando hacia adelante. Para decirlo sin tapujos, elGobierno nos miente con el equilibrio fiscal.
La otra deuda: lo que dejamos romper
El segundo problema es todavía más profundo porque no siempre figura como pasivo. Es la descapitalización.
En 2024, primer año completo del ajuste, la inversión pública nacional se desplomó alrededor de 77,3% en términos reales respecto de 2023. Y la contracción no terminó allí. La OPC informó que en 2025 los gastos de capital volvieron a caer 21,3% real interanual. Ese año totalizaron $2,5 billones; las transferencias de capital retrocedieron 48,6% real. El propio portal oficial de Inversión Pública sigue la serie 1995-2026 y reconoce como inversión la Inversión Real Directa, las transferencias de capital y determinados adelantos de proyectos prioritarios.
Esto obliga a introducir una palabra que casi nunca aparece en las conferencias de prensa: patrimonio.
Una ruta no deja de deteriorarse porque Vialidad no tenga presupuesto. Un puente no suspende la corrosión hasta que mejore la recaudación. Una escuela no congela sus techos, baños e instalaciones eléctricas. Un hospital no conserva eternamente sus equipos porque el Tesoro haya decidido priorizar otra partida.
Cuando tomamos conciencia de la magnitud del problema, el mantenimiento diferido tiene una característica brutal: hoy parece ahorro y mañana se transforma en una factura mucho más cara. Una carpeta asfáltica mantenida a tiempo cuesta una fracción de una reconstrucción. Una filtración reparada hoy cuesta una fracción del edificio deteriorado mañana. Es lo mismo que pasa en cada familia argentina con el mantenimiento de su casa o de su auto.
Por eso puede existir equilibrio fiscal y, simultáneamente, desequilibrio patrimonial. O dicho de otra manera más cruda. Se puede gastar menos y empobrecerse. Se puede no emitir y, al mismo tiempo, transferir una obligación económica a la próxima administración. No mediante un bono, sino mediante kilómetros de rutas destruidas, escuelas deterioradas, hospitales envejecidos y obras abandonadas.
El déficit invisible
Durante décadas aprendimos a identificar el déficit con una cuenta sencilla: el Estado gasta más de lo que recauda. Es correcto, pero según lo que venimos viendo, incompleto.
Existe también un déficit de mantenimiento. Un déficit de reposición. Un déficit de infraestructura. Un déficit patrimonial.
Supongamos que una familia posee una casa valuada en cien y necesita gastar dos por año para conservarla. Decide durante cuatro años gastar cero. En su flujo financiero ahorró ocho. Pero si al final la propiedad perdió veinte de valor o necesita una reparación de quince, no se enriqueció: se descapitalizó.
Con el Estado ocurre exactamente lo mismo, sólo que la contabilidad política permite esconderlo durante más tiempo.
El próximo gobierno —sea de Milei, de otro libertario, peronista, radical, provincialista o de quien sea— recibirá la infraestructura en el estado en que se encuentre. Y si decide repararla, paradójicamente será acusado de aumentar el gasto. Quien dejó romper aparecerá como austero; quien arregle aparecerá como gastador.
Esta es la trampa y mentira más fabulosa que nos está dejando toda esta etapa que estamos viviendo.
Mientras tanto, las familias sí tienen que pagar
Volvamos por unos instantes a la comparación con nuestra vida cotidiana.
El Banco Central acaba de publicar el Informe sobre Bancos correspondiente a mayo de 2026. El dato es demoledor: la mora de las financiaciones a las familias llegó al 12,8%. En enero había sido 10,6%. En apenas cuatro meses subió 2,2 puntos porcentuales. La irregularidad del crédito al sector privado en su conjunto alcanzó 7,7%, mientras la de las empresas fue 3,5%.
Es decir, el problema no es una sensación de malhumor social. Está en las estadísticas oficiales del propio Banco Central. Y frente a este fenómeno aparece una explicación oficial conocida y casi irresponsable: los bancos prestaron mal, algunos consumidores se endeudaron por encima de sus posibilidades y, finalmente, se trata de contratos entre privados.
Puede haber una parte de verdad en eso. Claro que existe crédito irresponsable. Claro que existe sobreendeudamiento. Claro que cada persona debe evaluar su capacidad de pago. Sin embargo, resulta difícil no advertir la asimetría moral del argumento.
Cuando una familia posterga una cuota porque sus ingresos no alcanzan, es irresponsable. Cuando un comerciante deja de pagar a sus proveedores, está en problemas. Cuando una pyme estira cheques para sostener la caja, nadie llama a eso superávit.
Sin embargo, cuando el Estado demora pagos y simultáneamente posterga mantenimiento, la explicación cambia de idioma. Dicho de otro modo, nos mienten y además no debemos hablar de la mentira porque si no somos tildados de terroristas. Loco, no?
Programa Nacional de Equilibrio Fiscal Familiar
Todo este desarrollo debería concluir en la siguiente propuesta que, modestamente, pido que adoptemos todos los argentinos.
Durante seis meses dejamos de pagar las tarjetas. Suspendemos las cuotas de los préstamos. No reparamos la casa. No cambiamos las cubiertas. No hacemos el service del auto. Postergamos al odontólogo. Dejamos vencer el seguro. Y cada fin de mes calculamos solamente cuánto dinero quedó en la cuenta. Probablemente millones de hogares pasarían de déficit a superávit en cuestión de semanas.
Podríamos bautizar la propuesta como “Programa Nacional de Equilibrio Fiscal Familiar”.
Casi con seguridad, el Ministerio de Economía seguramente no lo recomendaría y los bancos, menos. La razón es más que sencilla. Todos sabemos que una economía doméstica no puede evaluarse solamente por el dinero que queda en la caja el día 30. Hay que mirar las deudas, el patrimonio, las obligaciones futuras y aquello que se está deteriorando por falta de mantenimiento.
Exactamente lo mismo deberíamos exigirle alPresidente y alMinistro deEconomía, cuando evaluamos al Estado. Sino les gusta, pues que aprueben nuestro programa nacional de equilibrio fiscal familiar.
No se trata de volver al déficit
Conviene aclararlo porque la polarización argentina convierte cualquier discusión económica en una caricatura y ya fui catalogado de “terrorista gramsciano”. Criticar la calidad del ajuste no significa defender el déficit fiscal.
Si algo hemos aprendido, es que el equilibrio de las cuentas públicas es una condición necesaria para una economía estable. La Argentina pagó durante décadas las consecuencias de financiar un Estado crónicamente deficitario con emisión, inflación y deuda.
Sin embargo, como tantas veces hemos dicho en estas columnas, condición necesaria no significa condición suficiente.
La primera conclusión válida que podemos extraer es que un buen gobierno no es el que simplemente gasta menos. Es el que gasta lo necesario, elimina lo inútil, paga lo que debe, preserva el patrimonio público y puede demostrar que las cuentas son sostenibles sin trasladar facturas ocultas al futuro.
El verdadero debate debería abandonar la infantil dicotomía entre “Estado presente” y “motosierra”. La pregunta adulta es otra: ¿cuánto Estado podemos financiar y qué funciones no podemos permitirnos destruir? Seguridad, justicia, infraestructura estratégica, rutas, hospitales, escuelas, energía, puertos y conectividad no son adornos ideológicos. Son parte del capital físico e institucional sobre el que funciona una economía privada.
El día en que la planilla choque con la ruta
El problema político del gobierno de Milei ha comenzado cuando la macroeconomía y la experiencia cotidiana dejan de hablar el mismo idioma.
Los argentinos, hasta ahora, hemos seguido las encuestas y los vientos favorables de este Gobierno, mientras refinanciamos la tarjeta. Escuchamos que el crédito debe ser responsable mientras la mora familiar llega al 12,8%. Y escuchamos, con malos modos, a un presidente que nos grita que el Estado no puede gastar lo que no tiene mientras observa obligaciones con proveedores que saltan a $3,6 billones. Y lo peor es que debemos escuchar al mismo presidente decir que alcanzamos el equilibrio mientras manejamos por una ruta que hoy está repleta de pozos.
Tal vez en algún momento, que quién sabe, podría ser en 2027, los argentinos le plantemos al próximo gobierno:
¿Cuánto debemos y cuánto estamos dejando romper para mostrar estas cuentas?
Porque si el equilibrio fiscal se consigue eliminando privilegios, bajando costos innecesarios, modernizando el Estado, mejorando productividad y cobrando mejor los impuestos, será una transformación histórica. Pero si una parte relevante se sostiene pateando pagos, consumiendo infraestructura acumulada durante décadas y transfiriendo reparaciones al próximo gobierno, entonces no habremos eliminado el déficit. Lo único que hicimos es mentir.
Lo más interesante de todo este planteo, es que todavía los argentinos no somos conscientes del problema y toleramos la mentira de un presidente que nos miente a los gritos, con malos modales y además tildándonos de conspiradores.
Tal vez, el verdadero déficit no sea el fiscal, sino un déficit que la sociedad descubre demasiado tarde.
Quizás por eso la pregunta inicial no era una broma. ¿Qué ocurriría si los argentinos hiciéramos lo mismo?
Si dejáramos de pagar, dejáramos de mantener nuestras casas y presentáramos el dinero que nos queda en el bolsillo como prueba de prosperidad, probablemente el Gobierno nos explicaría que estamos viviendo por encima de nuestras posibilidades. Y tendría razón. Lo único que estamos pidiendo es que la misma regla valga para todos.
Por Rubicondi – F. Pennino – M. Contardi – B. Ferrari – J. Calzada de la Bolsa de Comercio de Rosario (BCR)
El conflicto en el Mar Negro y los datos ajustados de producción en Estados Unidos impulsaron los precios internacionales de los granos. En el mercado local, las cotizaciones a cosecha para el trigo, el maíz y la soja alcanzaron máximos de hasta cuatro años, dinamizando la comercialización interna.
Rosario, domingo 30 agosto (PR/26) — El conflicto del Mar Negro empuja al trigo a máximos de tres años. En A3, la curva de futuros se posicionó en su segundo punto más alto del año. Con datos de producción del crop tour más ajustados en EE.UU., los futuros de maíz local toman impulso.
Crece la tensión en el Mar Negro y los precios del trigo en Chicago responden llegando a máximos en tres años
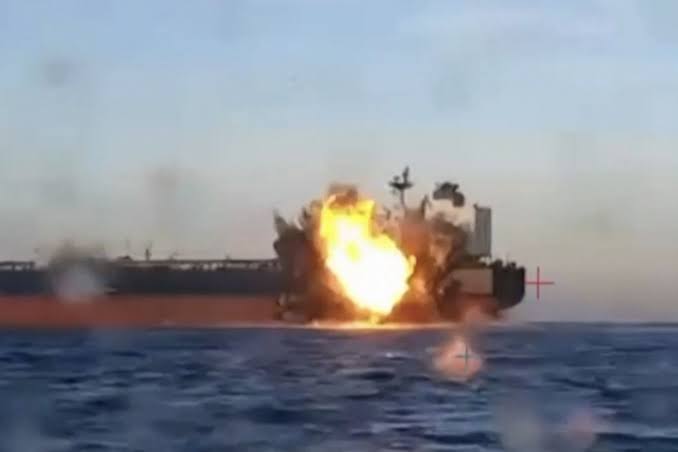
La coyuntura bélica del Mar Negro se recalienta y empuja al trigo a máximos desde 2023 en Chicago. A mediados de esta semana los contratos se dispararon luego de conocerse un informe que sugiere que Putin planea intensificar las hostilidades contra Ucrania, alimentando el riesgo de una disrupción sostenida en las exportaciones y reduciendo las expectativas de una normalización cercana de los flujos. El contrato más operado llegó a negociarse en US$ 274/t, 18/t (7%) más que el pico de la semana pasada.
Los ataques ucranianos a las capacidades exportadoras rusas fueron un dolor de cabeza para el gigante eurasiático, que tuvo su peor agosto en exportaciones desde 2010, según estima la consultora Sovecon. Ucrania, que exportaba el 90% de sus granos a través del Mar Negro, también debió redirigir sus embarques hacia otras rutas. El mercado global de trigo sigue bajo una aguda situación de estrechez inmediata de oferta, y una prolongación del conflicto está dejando a los precios en niveles similares a los vistos en el punto más álgido de la guerra europea, durante 2022.
Con la principal región proveedora de trigo fuera de juego, muchos envíos programados están quedando incumplidos, según informan medios reputados. Ucrania, que debió redirigir sus envíos hacia el Danubio (una vía con mucha menor capacidad), ahora además está enfrentando dificultades logísticas debido a los muy bajos niveles del río europeo, empujando los precios del trigo a nuevos máximos. Rusia, por su parte, busca sacar su producción por el Mar Báltico y el Mar Caspio.
Los precios de exportación de los orígenes del Mar Negro se desplomaron, como reflejo de la dificultad para exportar. Puertas adentro, la situación de los productores rusos es crítica: una combinación de un mercado interno inundado de oferta junto a una capacidad exportadora limitada, dejan los precios para el productor ruso en niveles relativamente bajos,incluso llevando al gobierno a evaluar la posibilidad de eliminar los derechos de exportación para granos temporalmente, en búsqueda de dar cierto alivio a la cadena primaria.
Argentina no quedó al margen de los efectos del conflicto. El precio FOB del cereal alcanzó valores máximos desde mayo de 2025, al tocar los US$ 250/t, 25/t más que en los momentos previos al comienzo de las hostilidades en el Mar Negro. En materia de exportación, nuestro país lleva un avance del programa del 82%, habiéndose embarcado 14,73 Mt hasta julio. Sin embargo, en ese mes se exportaron 0,6 Mt, valor que está casi apenas por encima del promedio del último lustro para este mes, reflejando el desafío de colocar una producción extraordinariamente alta, aunque con menor participación de la calidad panadera.
Recinto de la BCR Mercado físico
Sin embargo, el mercado local conserva cierta ventana de oportunidad para colocar trigo en los mercados externos. Con los orígenes del Mar Negro limitados de su capacidad exportadora, se abren ventanas de oportunidad para abastecer a mercados que estarían comprando a estos países, sobre todo del lado del Atlántico, y a los que inicialmente buscaban originar trigo de menor contenido proteico. También los países del Pacífico, importantes consumidores de trigo forrajero podrían mostrar algo de más de interés, al menos hasta que Australia comience su cosecha y cubra esa porción del mercado.
Como fuerza opuesta también juegan los orígenes del hemisferio norte, que están terminando de cosechar, y el que hecho de que varios países tradicionalmente importadores netos, entre ellos los de norte de África, habrían levantado una cosecha 30% superior a la campaña anterior. Por el momento, el line-up no revela una reactivación inmediata de los embarques.
El mercado doméstico de trigo reacciona subas tanto en el spot como en los precios a cosecha
En el mercado local, la coyuntura de conflictividad geopolítica llevó a que, durante la semana que termina, el trigo se haya negociado en sus valores más altos en más de dos años. El valor pico de $337.000/t o US$ 225/t informado por la CAC, constituyendo el precio en dólares más alto desde 2024. En una comparativa más corta, la cotización es 14% superior a lo negociado a principios de julio.
En A3, la curva de futuros se posicionó en su punto más alto en el año: mientras el disponible se negocia en US$ 225/t, los contratos de diciembre y enero escalaron a US$ 238/t y 242/t, respectivamente. Las posiciones diferidas escalaron 6% y 5% desde principio de mes. El pase de campaña se mantuvo comprimido durante casi todo agosto respecto a TRI.ROS/DIC26, sin llegar al 10% TNA, mientras el mes pasado la relación llegó hasta un 32% TNA. Aun así, los volúmenes comprometidos fueron mejores este mes.
La 2025/26 lleva un 70% de su volumen comprometido, rezagado respecto al promedio quinquenal de 86% para esta semana. El último dato comercial muestra un avance semanal de 0,31 Mt comprometidas para la 2025/26 y 0,11 Mt correspondientes a la 2026/27. Al hacer foco en el trigo nuevo, la comercialización semanal más que duplicó el volumen promedio de las últimas cuatro anteriores, sintiendo el impulso de las subas de los futuros de la nueva cosecha.
De cara a la campaña 2026/27, se espera que Argentina cuente con un buen nivel de oferta frente a las perspectivas de clima y los abultados stocks que se están acumulando en el mercado. Sin embargo, de prolongarse el conflicto en la región del Mar Negro, al trigo argentino le quedaría una ventana interesante para ubicar su oferta en destinos que quedarían desabastecidos.
Maíz: el precio disponible se mantiene estable mientras los futuros toman impulso
Los precios del maíz en Chicago siguen tomando impulso. El lunes, el Departamento de Agricultura de los Estados Unidos (USDA) informó una caída en las condiciones del cultivo estadounidense, la cual fue más pronunciada que la esperada por los operadores. Al último domingo, el 57% del maíz se encontraba en condición buena a excelente, por debajo del 60% de la semana previa y en el nivel más bajo para esta altura del año desde 2023, cuando el mercado anticipaba en promedio un 59%.
Por el lado del Pro Farmer Crop Tour, tras su recorrida anual, el viernes pasado informó un rinde promedio nacional proyectado en 108,71 qq/ha para Estados Unidos, muy por debajo de los 113,42 qq/ha de la última estimación oficial del USDA. La consultora sostuvo que la producción estadounidense 2026 se ubicará bastante por debajo de las previsiones del gobierno, luego de recorrer siete de los principales estados productores y encontrar cultivos deteriorados por un clima adverso durante el verano. Llevados a unidades locales, los números del crop tour arrojan una producción total de maíz de 389,76 Mt.
Se trata de datos que difieren fuertemente de lo estimado por el USDA en su informe mensual, que para agosto proyectó 406,75 Mt. Ya con la salida del WASDE de agosto los stocks finales estadounidenses habían impactado de forma positiva en los precios, al proyectarse en 41,98 Mt, cerca de 3,5 Mt menos que en el reporte previo. Ahora, con datos de producción del Crop Tour que se distancian en 17,14 Mt de los oficiales, el mercado comienza a operar con el temor de un escenario de stocks finales aún más ajustado.
No obstante, habrá que seguir cómo se distribuye ese diferencial entre los distintos componentes del balance, donde los ajustes en demanda pueden moderar el impacto. En Chicago, el impacto en precios fue determinante: al miércoles, el maíz cerró en US$ 200,4/t, un 10% por encima de los valores de comienzos de la semana pasada y en línea con máximos de tres años.
En el plano local, la suba del cereal se reflejó de forma dispar. Mientras que el disponible se mantuvo casi estable en la zona de los US$ 180/t (de hecho, cayó un 5,3% desde principios de mes), los futuros tomaron impulso: tanto la posición cosecha (abril) como diciembre se ubicaron en torno a los US$ 208,5 y 208,7 respectivamente para mitades de esta semana, cerca de US$ 10 por encima de los valores de comienzos de la semana pasada.
Así, desde el inicio de la segunda semana de agosto la brecha comenzó a ampliarse, dando como resultado un pase de casi US$ 30 tanto para la campaña siguiente como para diciembre (24,45% y 50% TNA, respectivamente). En este marco, el volumen operado de toneladas de maíz en A3 para el mes de agosto estaría superando las 5 Mt, valor totalmente récord.
En línea con una producción estimada récord para esta campaña, en donde SAGyP en su último informe mensual ajustó sus estimaciones de producción al alza hacia 71,7 Mt (46% por encima del promedio de los últimos 5 años), ya se comercializo el 53,5% de este total (38,3 Mt). Si bien este volumen se encuentra en máximos para esta altura del año cuando lo medimos en términos absolutos, en relación con la producción nos encontraríamos 7 p.p por debajo del promedio de los últimos 5 años.
En ese marco, un dato clave es que la exportación se encuentra holgadamente abastecida para cumplir con sus compromisos, lo que evitaría presiones de compra en el spot. A partir de los datos de embarques y line up de agosto de NABSA, las exportaciones acumuladas de maíz para esta campaña pueden estimarse en 26,1 Mt para los primeros 8 meses del año.
Considerando que las ventas a la exportación en el mercado interno alcanzaron casi 35 millones de toneladas (Mt), el sector estaría abastecido por 8,89 Mt, por lo que no deberían generarse presiones sobre el disponible en el corto plazo, con un line up que se sostiene en niveles promedio de 1,8 Mt. Se trata, de todos modos, de una tendencia que podría revertirse: las DJVE de agosto alcanzaron 6,56 Mt, el segundo mes de anotaciones más alto desde al menos la campaña 2017/18, solo superado por marzo de este año.
La soja alcanza máximos de tres años en Chicago
En línea con los resultados del Pro-Farmer, el relevamiento tuvo efectos distintos en la soja. Se estimó una producción estadounidense de 124,43 Mt, por encima de las proyecciones del USDA por casi 1,45 Mt.
A pesar de estas estimaciones de mayor oferta, el cultivo viene al alza en Chicago. A mitades de esta semana, el precio cerró en US$ 459,5/t, cerca de un 4,3% por encima de valores de principios de semana pasada y encontrándose este valor en máximos de 2 años.
En este sentido, el impulso vendría más bien del lado de la demanda. Se confirmaron compras chinas esta semana por 333.000 toneladas, lo que ya llevaría a las compras totales del gigante asiático a poco más de 7 Mt para la campaña 2026/27.
A diferencia del maíz, este impulso en los precios se tradujo automáticamente en la pizarra de soja. Para el miércoles de esta semana el cultivo se encontraba en $540.000 (o US$ 352,7/t), cerca de $35.000 por arriba de valores de principios de mes.
Del mismo modo reaccionaron las posiciones diferidas: a cosecha, la soja cerró en US$ 352,5/t, máximos de 4 años. Ante estos precios, a partir de los datos del Monitor del Comercio Granario, desde mitades de la semana pasada a este miércoles se habrían comercializado 1,16 Mt de soja, de las cuales 1 Mt serían a precio hecho.
Esto demuestra un repunte en los compromisos comerciales, dado que desde principios de mes el promedio semanal se encuentra en 600.000 toneladas comercializadas, menos de la mitad de las estimaciones para esta semana.
Con un desempeño formidable en los primeros siete meses del año, las ventas al exterior alcanzaron cifras récord impulsadas por el petróleo, el oro y el litio. El saldo comercial positivo refleja una transformación clave en la balanza económica del país.
Buenos Aires domingo 30 agosto (PR/26)– Durante el mes de julio de 2026, Argentina registró exportaciones por un total de USD 8.854 millones, lo que representa un significativo incremento interanual del 14,1%. Este desempeño se ubica como el cuarto valor más elevado en la historia de los registros comerciales del país.
A la par del dinamismo exportador, las importaciones cayeron un 1,7% interanual, situándose en USD 6.739 millones. Como resultado de este balance favorable, el país logró consolidar un sólido superávit comercial mensual de USD 2.115 millones, marcando una tendencia altamente positiva para la economía nacional.
Al analizar el acumulado entre enero y julio de 2026, las ventas al exterior ascendieron a USD 58.365 millones, registrando un salto del 22,9% interanual. Se trata del valor histórico más alto registrado para los primeros siete meses de cualquier año.
Por el lado de las compras al exterior en el mismo período, se alcanzaron los USD 42.286 millones, reflejando un leve descenso del 3,5%. De esta manera, el saldo comercial acumulado trepó a la impactante cifra de USD 16.080 millones, con un crecimiento del 338% respecto al año previo.
Los Protagonistas del Crecimiento Comercial
El verdadero motor de este despliegue exportador ha sido liderado por tres productos estrella: el petróleo crudo, el oro y el carbonato de litio. Estos diez bienes con mayor crecimiento explicaron el 44% del total comercializado, sumando USD 25.591 millones.
Las exportaciones petroleras encabezaron la nómina con USD 5.722 millones y un incremento del 59%, impulsadas principalmente por mayores volúmenes despachados. En tanto, las ventas de maíz en grano llegaron a USD 5.276 millones y la harina de soja generó USD 4.977 millones.
El sector minero mostró una fuerza sobresaliente gracias al alza de los precios internacionales. El oro generó USD 3.211 millones (un 43,6% más), mientras que el carbonato de litio disparó sus ingresos un 187% hasta alcanzar los USD 1.169 millones.
Asimismo, la industria automotriz destacó mediante los envíos de pickups y vans, los cuales totalizaron USD 2.933 millones acumulando una mejora del 17%. Por su parte, el trigo aportó USD 2.456 millones favorecido por un aumento sustancial en las cantidades embarcadas.
En el ámbito de las importaciones, los porotos de soja destinados al procesamiento local lideraron la lista con USD 2.453 millones. Le siguieron los vehículos de pasajeros con USD 897 millones y los productos inmunológicos con USD 823 millones.
Socios Estratégicos y Balances Regionales
En relación con el mapa de destinos, Brasil se mantuvo como el principal comprador de productos argentinos con USD 7.387 millones (12,7% del total). Le siguieron Estados Unidos con USD 5.971 millones y China con USD 5.589 millones.
Respecto al origen de las compras argentinas, China lideró los abastecimientos con USD 9.495 millones (22,5%), escoltada por Brasil con USD 9.136 millones y Estados Unidos con USD 3.967 millones. La Unión Europea constituyó el tercer bloque vendedor.
El superávit comercial más abultado se obtuvo con Chile (USD 3.265 millones), seguido por India y Estados Unidos. Por el contrario, los mayores déficits se dieron con China (USD -3.906 millones), Paraguay y Brasil.
Finalmente, la proyección anual elaborada por la Cámara de Exportadores de la República Argentina (CERA) anticipa que el total exportado en 2026 alcanzará la cifra récord de USD 103.200 millones, consolidando una senda de desarrollo sostenido para todo el país.
Primicias Rurales
Fuente: Cámara de Exportadores de la República Argentina (CERA) / INDEC
El financiamiento al sector agropecuario alcanzó los USD 12.303 millones a mediados de 2026, aunque un informe de Coninagro advierte que los niveles de crédito siguen siendo insuficientes frente a la magnitud de la producción nacional.
Buenos Aires, sábado 29 agosto (PR/26) — Coninagro presentó un informe sobre Crédito al Sector Agropecuario en base a datos publicados por el Banco Central, destacando que durante el primer semestre del año el financiamiento destinado a las actividades agropecuarias y agroindustriales mantuvo su tendencia al alza.
Con un saldo agregado de USD 12.303millones a junio de 2026, el sector experimentó una notable mejora del 37% respecto al mismo mes del año anterior, lo que equivale a la inyección de USD 3.329 millones adicionales en la economía productiva.
Durante el primer semestre de 2026, el financiamiento a las actividades agropecuarias y agroindustriales consolidó una fuerte recuperación. El stock total de préstamos creció 37% interanual alcanzando los USD 12.303 millones. La participación del agro en el total de créditos de la economía subió al 30,5%.
Al desagregar por actividades, el crecimiento fue generalizado: 9 de las 12 ramas analizadas mostraron una evolución favorable. En términos porcentuales, la producción de frutas lideró el repunte con un salto interanual del 125%, seguida por la producción de granja (+88%) y el sector ovino (+80%). Solo los sectores porcino, vitivinícola y tabacalero registraron caídas menores al 10%.
Por su parte, los sectores de mayor peso relativo concentraron los incrementos más fuertes en volumen de capital. Las cadenas de cereales, oleaginosas y forrajeras sumaron USD 1.597 millones extra (+46% interanual), mientras que las actividades vinculadas al procesamiento de carnes, frutos, legumbres y aceites agregaron USD 1.407 millones (+62%). Estas dos ramas explicaron de manera conjunta la mayor parte del aumento total del crédito en el período.
Mayor participación: Sumando la producción primaria y las cadenas agroindustriales, el sector representa hoy el 30,5% del total de los préstamos de la economía argentina, frente al 28,7% registrado hace doce meses.
Crédito en relación a la producción
Otra forma de analizar el endeudamiento de las distintas actividades productivas es ponerlo en relación con sus niveles de producción, ventas y stock. Así, no solo observamos el crédito en términos absolutos y su evolución, sino también su peso relativo dentro de cada cadena, lo que resalta que los niveles de crédito son aún insuficientes para impulsar la producción, la reconversión y las exportaciones.
Sector Agrícola (Granos): A junio de 2026, el stock de crédito para «Cereales, oleaginosas y forrajeras» fue de USD 5.049 millones (BCRA), cubriendo apenas el 10,6% del Valor Bruto de Producción (VBP) anual de los seis principales cultivos, estimado en USD 47.348 millones (CONINAGRO, 2026). Con una producción estimada para la campaña 25/26 de casi 157 millones de toneladas (BCBA), el nivel de crédito solo representa USD 32 por tonelada producida.
Sector vitivinícola: En 2025, la producción de vino y mostos del sector alcanzaron los 1.483 millones de litros. Frente a un stock de crédito de USD 129 millones, el endeudamiento representa apenas USD 0,087 por cada litro que se produce. Por otra parte, considerando exportaciones por USD 889 millones, el nivel de crédito equivale a solo el 14,5% de las ventas externas, lo que evidencia un bajo peso relativo del endeudamiento frente a la escala del sector.
Producción de leche: Con un nivel de crédito de USD 365 millones y una producción nacional anual de 11.618 millones de litros en el año 2025, el saldo total de crédito alcanza para cubrir únicamente 0,03 centavos de dólar por litro producido.
Sector Ganadero:
(Bovino) El stock de crédito sectorial alcanzó los USD 1.562 millones (BCRA), lo que representa un magro 7,4% del VBP de la actividad, estimado en USD 20.939 millones (Mesa de las Carnes, 2023). Con un stock de 50,9 millones de cabezas (SAGYP), el crédito al sector ganadero sólo representa USD 30 por cabeza. El costo de engorde de un novillito es de $3.000 por día (CAF, 2026), es decir, apenas alcanza para tener a un novillo en engorde durante 15 días.
(Porcino) Con un stock de crédito de USD 79,8 millones y una faena de 8.517.433 cabezas, representa USD 9,4 por animal faenado. A su vez, con un precio del capón de USD 1,4/kg, la deuda equivale a apenas 6,7 kg por animal faenado.
Dolarización del crédito y contraste de tasas
El informe de CONINAGRO detalla que el 64% del financiamiento al sector agroindustrial se canalizó en dólares, una proporción fuertemente traccionada por el sector cerealero, donde la deuda en moneda extranjera alcanza el 75%. El 36% restante fue tomado en moneda local.
El costo del financiamiento mostró escenarios diametralmente opuestos según la moneda elegida. En pesos, la tasa de interés promedio experimentó una suba interanual, pasando del 49,3% al 52,4%. Sectores como el bovino debieron enfrentar tasas promedio del 59%, consolidándose como el segmento de mayor costo financiero.
Este nivel representa un impacto real y exigente para los márgenes si se lo compara con la inflación proyectada del 22% para los próximos 12 meses (según el REM del BCRA). Como contrapartida, la elaboración de productos lácteos accedió a las tasas más competitivas en pesos (38,8%).
En este punto vale la aclaración respecto al impacto en estos promedios del descalabro de tasas en pesos que se observaron entren julio de 2025 y enero de 2026, que dejaron el promedio alto respecto a los nuevos créditos que se ubican en una tasa en torno al 30%-35%.
Por el contrario, el crédito en dólares trajo alivio. La tasa promedio bajó del 7,8% en 2025 al 5,7% a mediados de 2026 (una caída del 27%). Evaluando la evolución del tipo de cambio interanual (20,3%), el reporte concluye que, con un costo financiero equivalente en pesos cercano al 29,7%, a los productores les resultó comparativamente más conveniente y ventajoso financiarse en moneda extranjera.
Con casi 806.000 toneladas transportadas, el movimiento de granos por la vía navegable creció un 18% interanual y logró su mejor desempeño desde 2020, impulsado por el fuerte liderazgo de Entre Ríos.
Buenos Aires sábado 29 agosto (PR/26)– El transporte fluvial de cargas domésticas por la Hidrovía Paraguay-Paraná es relevante para el entramado logístico argentino, particularmente para conectar las economías regionales del litoral con el mercado interno.
Los datos de 2025 confirman esa tendencia: el cabotaje de granos registró su mejor desempeño en un lustro, en un contexto donde el conjunto de las cargas domésticas que circulan por la vía, incluyendo combustibles y fertilizantes, también mostró una dinámica positiva.
A continuación, un repaso por los principales indicadores del sector durante el año pasado, con el detalle de las terminales y provincias que traccionaron este crecimiento.
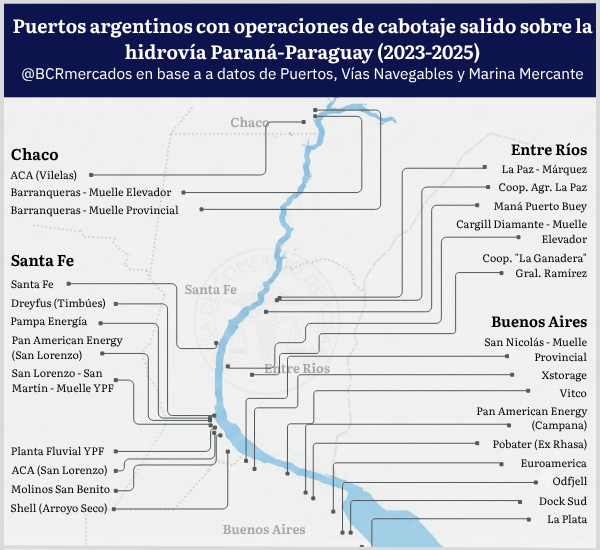
Como punto de partida, geográficamente la red de terminales que operaron cabotaje en los últimos tres años sobre la vía navegable troncal Paraguay-Paraná (es decir, que operan cargas cuyo origen y destino se ubican dentro de las fronteras nacionales), se extiende desde Barranqueras, en Chaco, hasta La Plata, en Buenos Aires, con una fuerte concentración de instalaciones en el corredor del Gran Rosario y en el noreste bonaerense.
Se trata de un entramado de terminales graneleras y de fertilizantes, plantas de combustibles, centrales térmicas y muelles públicos que canalizan tanto la salida de mercadería hacia el mercado interno como el ingreso de mercadería a la zona núcleo.
A continuación, un repaso de las principales estadísticas de la red de cabotaje fluvial de la Hidrovía Paraguay-Paraná en 2025.
Un impulso generalizado: las cargas totales crecieron un 6%
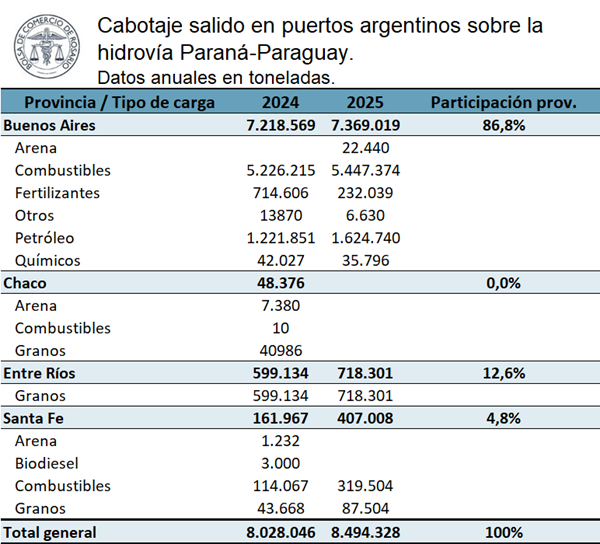
Si se considera el conjunto de las mercaderías que salen de los puertos de la hidrovía Paraguay-Paraná con destino al mercado interno, el balance de 2025 arroja 8.494.328 toneladas despachadas, un 5,8% por encima del ejercicio anterior.
Detrás de esta mejora se ubican, fundamentalmente, el mayor movimiento de petróleo en la provincia de Buenos Aires y el salto que registraron los embarques de combustibles y granos desde terminales santafesinas.
Buenos Aires volvió a encabezar el ranking provincial con 7.369.019 toneladas embarcadas, equivalentes al 86,4% del total. Detrás de esa magnitud está el enorme caudal de petróleo y combustibles con destino al mercado interno que despachan las terminales del sur del conurbano bonaerense.
El segundo escalón lo ocupó Entre Ríos, cuyas cargas correspondieron íntegramente al rubro granos. Le siguió Santa Fe, con el 4,8% de las cargas y un volumen que más que duplicó al de 2024 (407.008 toneladas contra 161.967), traccionado por el crecimiento de los embarques de combustibles.
Granos en alza: el mejor registro en los últimos cinco años
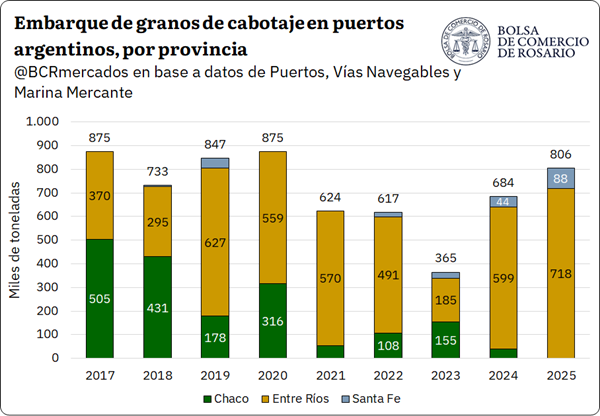
A lo largo de 2025, las terminales argentinas asentadas sobre la costa del Paraná despacharon 805.805 toneladas de granos bajo la modalidad de cabotaje, superando en un 17,8% las cargas de 2024.
Es el segundo año consecutivo de expansión y el volumen más elevado desde 2020. A diferencia de lo sucedido en 2024, cuando el registro aún se ubicaba por debajo de la media histórica, el resultado del año pasado supera en 27,3% al promedio de los últimos 5 años.
Analizando por provincia desde donde se carga la mercadería, el dato más relevante es la consolidación de Entre Ríos como origen prácticamente excluyente de los granos que se mueven por cabotaje.
Las terminales de esta provincia embarcaron 718.301 toneladas en 2025, un 19,8% más que el año previo, y explicaron el 89% del total nacional.
Santa Fe, por su parte, más que duplicó su volumen, pasando de 43.668 a 87.504 toneladas, por lo que alcanzó el 11% restante y registró movimientos de granos por cuarto año consecutivo.
En contraposición, Chaco no registró embarques de granos de cabotaje durante 2025, tras la fuerte contracción ya observada el año anterior. La provincia, que hasta 2020 llegó a explicar más de un tercio de los volúmenes movilizados por esta vía, el año pasado no tuvo ningún tipo de participación en este segmento.
Para contextualizar, el seguimiento del cabotaje fluvial aporta una pieza clave para entender la competitividad del sistema comercial granario argentino: se trata de una modalidad que opera con barcazas y que exhibe costos por tonelada usualmente inferiores a los del camión o el ferrocarril.
Las cargas graneleras que utilizan esta vía nacen mayormente en terminales entrerrianas, chaqueñas y santafesinas emplazadas sobre la Hidrovía Paraguay-Paraná, y tienen como punto de llegada casi excluyente al complejo portuario del Gran Rosario.
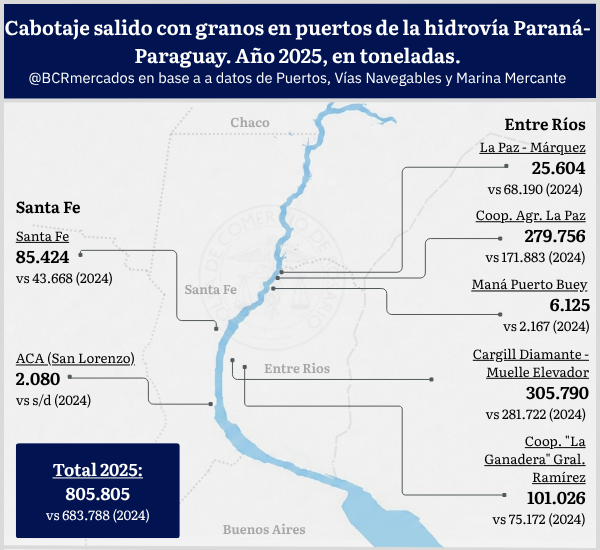
A nivel de terminales, Cargill en Diamante se ubicó en el primer puesto en términos de operaciones de este tipo, con 305.790 toneladas embarcadas, un 8,5% más que en 2024.
Muy cerca se ubicó la Cooperativa Agrícola de La Paz, que protagonizó el mayor salto del año al pasar de 171.883 a 279.756 toneladas, un incremento del 63% interanual.
Completó el podio entrerriano la Cooperativa ‘La Ganadera’ de General Ramírez, con 101.026 toneladas y una suba del 34%. En sentido inverso, la terminal de La Paz – Márquez redujo sus movimientos de cabotaje a 25.604 toneladas, un 62% menos que el año previo.
En Santa Fe, el puerto de la ciudad de Santa Fe concentró casi la totalidad de las cargas provinciales con 85.424 toneladas, prácticamente duplicando el registro de 2024.
El flujo entrante: el comportamiento de los fertilizantes y los combustibles
Para completar el panorama de la mercadería que circula por la hidrovía Paraguay-Paraná en viajes internos, queda por revisar el otro sentido del flujo: la llegada de fertilizantes y combustibles a las terminales de la vía.
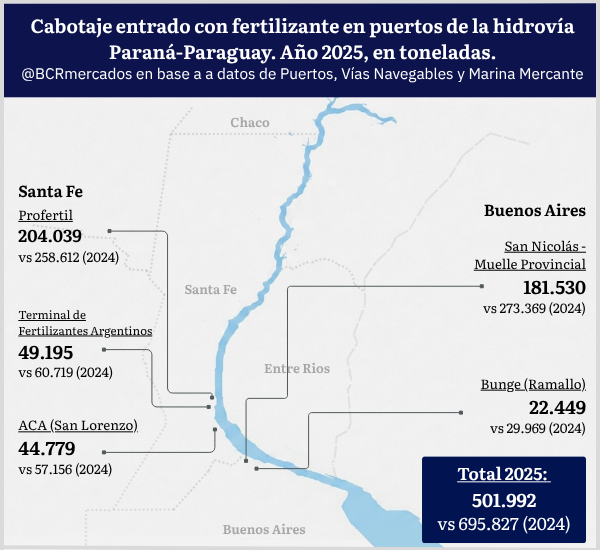
Durante 2025 las terminales emplazadas sobre la hidrovía recibieron (cabotaje entrado) 501.992 toneladas de fertilizantes, repartidas entre instalaciones santafesinas y bonaerenses en una proporción de 59% y 41% respectivamente.
La cifra implica un retroceso cercano al -27,8% frente al año anterior, con bajas que alcanzaron a todas las terminales relevadas sin excepción.
La terminal de Profertil, en Santa Fe, se mantuvo como la principal receptora con 204.039 toneladas, un 21% menos que en 2024. En Buenos Aires, el Muelle Provincial de San Nicolás recibió 181.530 toneladas, con una baja del 34% interanual.
Completaron el cuadro la Terminal de Fertilizantes Argentinos (49.195 toneladas), ACA San Lorenzo (44.779 toneladas) y Bunge Ramallo (22.449 toneladas). Estos cargamentos de fertilizantes provienen principalmente de la localidad de Bahía Blanca, en provincia de Buenos Aires.
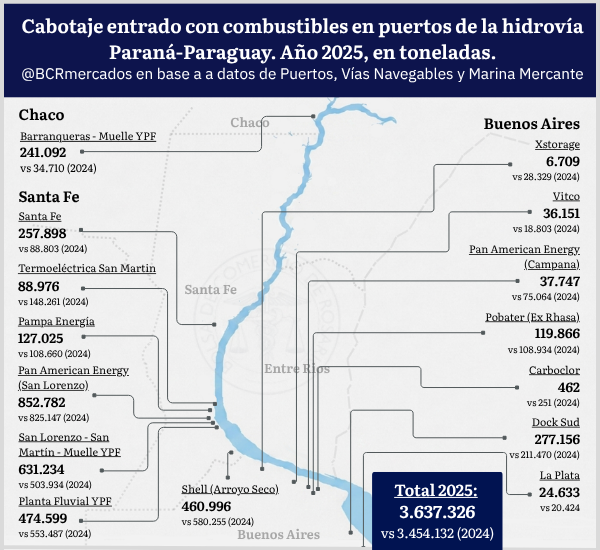
En materia energética, las terminales de la vía navegable recibieron 3.637.326 toneladas de combustibles, un 5,3% más que en 2024. La provincia de Santa Fe absorbió el 80% de esas descargas, mientras que Buenos Aires captó el 14% y Chaco el 7% restante.
Dentro del cordón santafesino, la terminal de Pan American Energy en San Lorenzo encabezó las descargas con 852.782 toneladas, seguida por el Muelle YPF de San Lorenzo – San Martín (631.234 toneladas, +25% interanual), la Planta Fluvial YPF y Shell en Arroyo Seco. El puerto de Santa Fe casi triplicó sus ingresos, alcanzando las 257.898 toneladas.
Merece una mención especial la reactivación del Muelle YPF de Barranqueras, en Chaco, que pasó de 34.710 toneladas en 2024 a 241.092 toneladas en 2025, multiplicando por siete sus descargas.
Este movimiento contrasta con la retracción de la provincia en materia de embarques y da cuenta de un rol crecientemente concentrado en el abastecimiento energético del NEA.
En Buenos Aires, en tanto, se destacaron Dock Sud (277.156 toneladas) y Pobater (119.866 toneladas), ambas con subas interanuales.
Es necesario aclarar que, producto de la forma de disposición de las estadísticas públicas sobre la materia, no es posible trazar con precisión la relación de origen-destino de la mercadería transportada, por lo que se recomienda ser cuidadoso a la hora de sumar los totales de ‘cabotaje entrado’ y ‘cabotaje salido’ en la vía, para no incurrir en una doble imputación.
Por Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Vietnam se consolidó como un socio clave para el agro argentino y el principal destino de exportación en volumen durante el primer semestre de 2026, impulsado por su acelerado crecimiento económico y su alta demanda de insumos para la producción de proteína animal.
Rosario, sábado 29 agosto (PR/26) — Hace menos de un mes, el Banco Mundial recategorizó a Vietnam como país de ingreso medio alto. El país asiático ha mantenido una tasa de crecimiento extraordinaria durante las últimas décadas. Su desarrollo y elevada población lo vuelven un destino clave.
1- El perfil económico de esta potencia del sudeste asiático
Vietnam es una nación ubicada en el sudeste asiático, sobre la costa occidental del Mar de China Meridional, entre China y la península de Indochina. Su extensa costa lo posiciona sobre una de las principales rutas marítimas globales, que conecta el estrecho de Malaca con China, Corea y Japón, otorgándole un elevado valor estratégico para el comercio entre Asia, Medio Oriente y Occidente. Recientemente recategorizado a país de ingreso mediano alto según el Banco Mundial, Vietnam cuenta con más de 101 millones de habitantes, con un Producto Interno Bruto cercano a los US$ 515.000 millones, siendo la economía número 33 a nivel mundial. La esperanza de vida al nacer es de 75 años, 5 años más que el promedio del grupo de países de ingreso mediano bajo (al que pertenecía hasta julio de este año) y 10 años más que la media de países de ingresos bajos.
Sin embargo, lo extraordinario de la nación asiática no se encuentra tanto en la foto actual como en el proceso de transformación económica iniciado con las reformas de 1986, que permitieron pasar de una economía predominantemente agrícola y centralmente planificada a una de las principales plataformas manufactureras y exportadoras de Asia. Desde entonces, el ingreso real por habitante se multiplicó aproximadamente por siete, mientras que la población aumentó cerca de 68%.
La apertura al comercio internacional constituyó uno de los pilares de este proceso. A fines de los años ochenta, las exportaciones e importaciones de bienes y servicios representaban poco más del 20% del PIB; en 2025, esa relación alcanzó aproximadamente 190%, ubicando a Vietnam entre las economías más abiertas e integradas a las cadenas globales de valor. Esta transformación estuvo acompañada por un profundo cambio en su estructura productiva: según la Oficina Nacional de Estadísticas de Vietnam, actualmente los servicios representan alrededor del 43% del PIB y la industria y construcción otro 38%, frente a apenas 12% de agricultura, silvicultura y pesca. Dentro del sector industrial sobresale particularmente la manufactura orientada a la exportación (electrónica, telecomunicaciones, maquinaria, textiles, calzado y muebles).
Este patrón productivo se refleja claramente en su comercio exterior. En 2025, Vietnam exportó US$ 475.000 millones en bienes e importó alrededor de US$ 455.000 millones. Entre sus principales exportaciones se encuentran computadoras, productos electrónicos y componentes, maquinaria y equipos, teléfonos celulares, textiles y calzado; mientras que sus importaciones están fuertemente concentradas en componentes electrónicos, maquinaria, insumos textiles, plásticos y metales. Es decir, Vietnam importa fundamentalmente bienes intermedios que para luego reexportarlos con mayor grado de elaboración: más del 93% de las importaciones de 2025 fueron clasificadas oficialmente como bienes destinados a la producción.
Estados Unidos constituye el principal destino de las exportaciones vietnamitas, con envíos por más de US$ 153.000 millones en 2025, mientras que China es su principal proveedor, especialmente de componentes electrónicos, maquinaria e insumos industriales. Corea del Sur, Japón y Taiwán también ocupan un lugar destacado como proveedores e inversores, mientras que la Unión Europea representa otro de sus principales mercados de exportación.
2- La importancia de Vietnam para el agro argentino
Acompañando su crecimiento económico y demográfico, el consumo de productos agroindustriales del país asiático ha venido creciendo significativamente con los años. Según el departamento de Agricultura de los Estados Unidos (USDA), solo en las últimas dos décadas y media el consumo de maíz y trigo se multiplicó por nueve y el de harina de soja por veinte. Hoy es el cuarto principal consumidor de harina de soja del mundo y el séptimo de maíz, cuando para la campaña 2000/01 ni siquiera entraba en el top 20. Dada la evolución de su estructura económica, el país asiático es fuertemente deficitario en lo que respecta a la producción de estos tres productos claves, convirtiéndolo en un importador recurrente.
Prácticamente la totalidad del consumo de maíz y harina de soja y la mitad del consumo de trigo es destinada al uso forrajero. La combinación de desarrollo económico y una abundante población resulta en un aumento considerable del consumo de proteína animal, que es justamente el caso vietnamita y que explica la dinámica de su consumo e importación de cereales y harina vegetal. Según el USDA, entre comienzos de los años 2000 y 2025, el consumo de carnes en el país asiático se incrementó entre 300 y 450% dependiendo el tipo de animal.
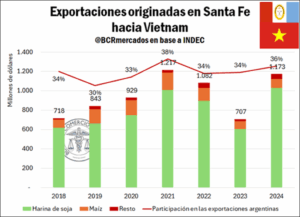
Tanto por su espectacular desarrollo, por la dinámica de la evolución de sus necesidades, como por sus favorables perspectivas de crecimiento, Vietnam es un socio clave para el sector agroindustrial argentino y, por ende, para la economía nacional. El país asiático pasó de ser un destino poco relevante para las exportaciones agroindustriales a principios de siglo, al principal socio comercial del agro argentino en términos de volumen en la actualidad. Durante el primer semestre del 2026, Vietnam fue el comprador más relevante del agro, explicando 11,5% del total de toneladas exportadas en un año récord productivo.
Para la primera mitad del 2002 el país del sudeste asiático no llegaba a explicar ni siquiera un punto porcentual de las exportaciones agroindustriales argentinas en términos de volumen. Entre dicho año y 2014, durante el primer semestre se promedió exportaciones por 866.000 toneladas de productos agro, representando solo el 2% del total de embarques. Desde 2015 en adelante la participación vietnamita en el destino de los granos y derivados argentinos escaló significativamente, nunca bajando del 8% del total y promediando 5,7 Mt durante los primeros seis meses. En los productos que más destaca son en cereales y harina de soja, productos con una elevada tasa de uso forrajero.
No obstante, vale remarcar que, en términos de valor exportado, el país asiático ocupa el cuarto puesto luego de China, Brasil e India. Por la composición de productos comercializados, durante la última década, Argentina vendió “productos agros” por un total de US$ 26.000 millones a Vietnam, prácticamente igual que el valor exportado a la India, aunque 50% menos que a China.
Por último, si se hace foco en los principales productos agro que se exportan a dicho destino al primer semestre de cada año, durante los últimos doce años Vietnam fue el socio comercial más importante de maíz argentino. Al mismo tiempo, el primer importador de harina de soja en doce de los últimos trece años, top cinco como comprador de lecitina de soja en tres de los últimos seis años y este 2026 es el segundo mayor comprador para el trigo argentino.