La CGT pidió un piso de $ 911.000 y los empresarios ofrecieron $ 400.000. Ahora define el Gobierno.
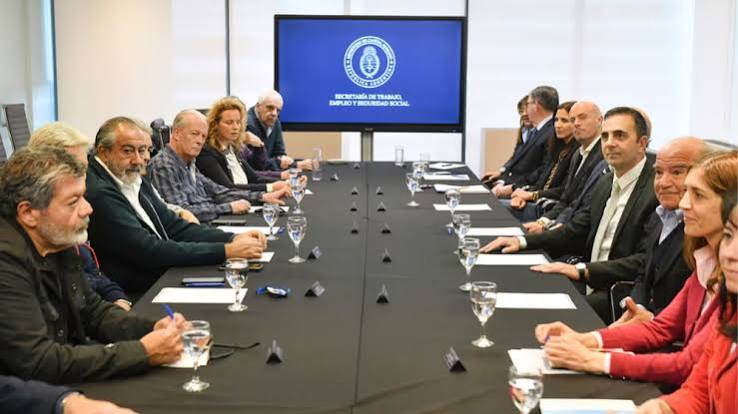
Buenos Aires, viernes 28 agosto (PR/26) – El Consejo del Salario no logró un acuerdo para establecer el nuevo mínimo en las remuneraciones y el nuevo mínimo será establecido por el Gobierno.
Los gremios solicitaron un mínimo de $ 911.000, mientras que los empresarios ofrecieron $ 400.000.
A la fecha el Salario Mínimo Vital y Móvil (SMVM) es de $376.600, cifra a la que se llegó aplicando el cronograma de ajustes que se había fijado en la reunión de noviembre de 2025.
Este valor es una referencia que, además de fijar una remuneración básica, sirve para la determinación de algunos programas sociales, prestaciones y subsidios.
La conversación se dio en medio de una solapada intención del gobierno nacional de lograr que los salarios mínimos de bolsillo se acerquen a los $ 800.000, lo que representaría un bruto cercano a $ 1.100.000.
Si bien este tema no estuvo en la agenda del encuentro que se realizó este mediodía, la discusión quedó flotando luego que en las últimas horas la Secretaría de Trabajo hiciera trascender la intención del Gobierno nacional.
El Consejo del Salario es una instancia en la que dialogan representantes de los trabajadores, empleadores, el Estado nacional y los gobiernos provinciales para determinar ese piso salarial.
Se viene realizando en el último tiempio de manera virtual, a través de Zoom, y la CGT había reclamado la semana pasada que en el encuentro de este viernes se regrese a la presencialidad, pero el Gobierno no accedió a la petición sindical.
De la reunión participaron por el sector empleador: Juan José Etala, José Luis Zapata y Horacio Martínez (UIA); Ricardo Diab y Juan Massi (CAC).
Por el sector trabajador: Jorge Solá, Cristian Jerónimo, Octavio Argüello y Luna Villar (CGT); Claudio Mani, Hugo Yasky, Hugo Godoy y Ricardo Peidro (CTA Autónoma y CTA de los Trabajadores).
También estuvieron los asesores técnicos de todas estas organizaciones.
Las críticas de ATE
Finalizada la reunión del Consejo del Salario Mínimo, el secretario general de ATE, Rodolfo Aguiar, se quejó que los empresarios propusieron un aumento de 1,8% en septiembre y 1,7% para octubre hasta abril, y planteó que “este Gobierno terminó convirtiendo al salario mínimo en un subsidio”.
“El Consejo del Salario debiera ser la paritaria de los que no tienen paritarias. Joden y dejan desprotegidos al 40% de los trabajadores. El SMVM sigue siendo de indigencia. No es vital porque no alcanza para vivir, tampoco es móvil porque se ubica por debajo de la inflación”, agregó el dirigente estatal en un comunicado.
“El Consejo del Salario es inservible, es una puesta en escena. Hace más de dos años que no hay acuerdos y se termina resolviendo por una resolución del Gobierno. ¿El Consejo existe? Si seguimos así, el Consejo va a existir pero los salarios van a desaparecer. Este organismo nació para garantizar dignidad y no pobreza legal como sucede hoy. Ha sido copado por los grandes empresarios y se reúne sólo para convalidar lo que ellos resolvieron previamente con el Gobierno”, finalizó Aguiar.
Un exhaustivo informe del INDEC revela cómo los envíos al exterior alcanzaron cifras históricas en la primera mitad del año, apuntalados por el agro y la energía.
Buenos Aires, viernes 28 agosto (PR/26)– El comercio exterior argentino vivió un primer semestre de 2026 sumamente dinámico y positivo. Según el último informe elaborado por el INDEC, las exportaciones de bienes alcanzaron los US$ 49.511 millones, lo que representó un importante aumento interanual del 24,6%.
Este notable crecimiento en la balanza comercial se explicó por la combinación de dos factores clave: por un lado, un incremento del 9,0% en el índice de precios y, por el otro, una marcada suba del 14,2% en el índice de cantidades exportadas en comparación con el mismo período de 2025.
Para brindar un panorama mucho más claro y preciso del impacto en la economía real, la clasificación de complejos exportadores del INDEC busca vincular las materias primas con sus productos no elaborados, semielaborados o terminados a partir de la Nomenclatura Común del Mercosur (NCM).
Esta metodología permite tener un análisis alternativo de las ventas al exterior y su relación directa con cada sector productivo. De hecho, los complejos exportadores representaron nada menos que el 93,6% de las ventas totales al exterior en este período.
Las exportaciones argentinas despegan en el primer semestre impulsadas por el récord en soja y petróleo
Al analizar el desempeño por sectores, diez complejos concentraron el 78,4% del total de los envíos: soja, petrolero-petroquímico, maicero, automotriz, oro y plata, carne y cuero bovinos, triguero, girasol, pesquero y litio.
Entre los rubros con saltos más llamativos destacaron el litio con un impresionante 186,3%, el girasol con un 128,7%, el oro y plata con un 56,8% y el sector petrolero-petroquímico con un 43,7% de incremento.
Un dato sumamente revelador de la concentración comercial es que los principales 50 productos (de un abanico total de 4.712 comercializados) representaron el 79,5% de las exportaciones totales de bienes del país.
El agro en su máxima expresión: el impacto transformador del complejo soja
En el complejo soja, los verdaderos protagonistas de los despachos al exterior fueron la harina y pellets de la extracción del aceite de soja junto con el aceite de soja en bruto (incluso desgomado).
En cuanto a la estructura de envíos de la oleaginosa, las manufacturas de origen agropecuario (MOA) representaron un contundente 86,8% del total del complejo, mientras que los productos primarios (PP) aportaron el 11,3% y las manufacturas de origen industrial (MOI) un 2,0%.
Traducido en valores absolutos, el 45,9% correspondió a harina y pellets de soja por USD 4.168 millones; el 39,3% a aceite de soja por USD 3.566 millones; el 11,3% a porotos de soja por USD 1.024 millones; y el 3,6% a biodiésel y derivados por USD 323 millones.
Por el lado del complejo maicero, la estrella indiscutida fue el maíz en grano; mientras que en el sector automotriz se destacaron los vehículos para transporte de mercancías de hasta 5 toneladas.
Al observar el balance global, la balanza comercial fue superavitaria en USD 6.936 millones, aunque registró una ligera caída interanual del 1,1% producto de la suba del 5,7% en ventas frente al salto del 36,1% en las importaciones.
Los mercados internacionales mostraron una alta concentración: los tres principales destinos adquirieron el 36,8% de las exportaciones del complejo sojero, marcando una presencia clave en el comercio global.
La harina y pellets tuvo como principales compradores a la región ASEAN (USD 1.155 millones), la Unión Europea (USD 820 millones) y Medio Oriente (USD 747 millones). En tanto, los porotos de soja se enviaron casi en su totalidad a China por USD 951 millones. Por su parte, el biodiésel fue absorbido al 100% por la Unión Europea por USD 95 millones.
Récord histórico de la energía: el fuerte impulso petrolero y petroquímico
El complejo petrolero-petroquímico se consolidó holgadamente como el segundo en importancia por su participación en las ventas totales. Más aún: logró marcar un valor récord absoluto en la serie histórica 2002-2026.
Dentro de este rubro estratégico, la distribución fue contundente: el 83,5% correspondió a petróleo crudo, el 9,9% a gas natural y el 6,5% restante a productos petroquímicos.
En este sector brillaron especialmente los aceites crudos de petróleo, el aprovisionamiento de combustibles y lubricantes a buques y aeronaves, y el gas natural en estado gaseoso.
Gracias a esta performance, la balanza comercial del sector petrolero alcanzó un superávit extraordinario de USD 6.034 millones, lo que representó un disparo interanual del 83,9%.
Este excelente resultado energético fue la consecuencia directa de combinar un fuerte incremento del 43,7% en las exportaciones junto con una oportuna contracción del 12,1% en las importaciones del sector.
A nivel geográfico, el 52,0% de las ventas petroleras se concentró en tres destinos principales: la región USMCA con USD 1.877 millones (donde EE.UU. representó el 99,3%), el Resto de ALADI con USD 1.750 millones y el Mercosur con USD 1.509 millones (con Brasil captando el 48,6%).
El trabajo registrado en el sector privado no logra hacer pie y acumula un año entero de contracción ininterrumpida. Mientras la construcción y la industria registran pérdidas históricas, el agro se consolida como el único motor capaz de generar puestos laborales.
Buenos Aires, viernes 28 agosto (PR/26)– El mercado laboral argentino atraviesa un escenario crítico: el empleo asalariado privado registrado acumula doce meses consecutivos de caída, marcando la secuencia de retroceso más extensa de toda la serie estadística disponible desde 2009.
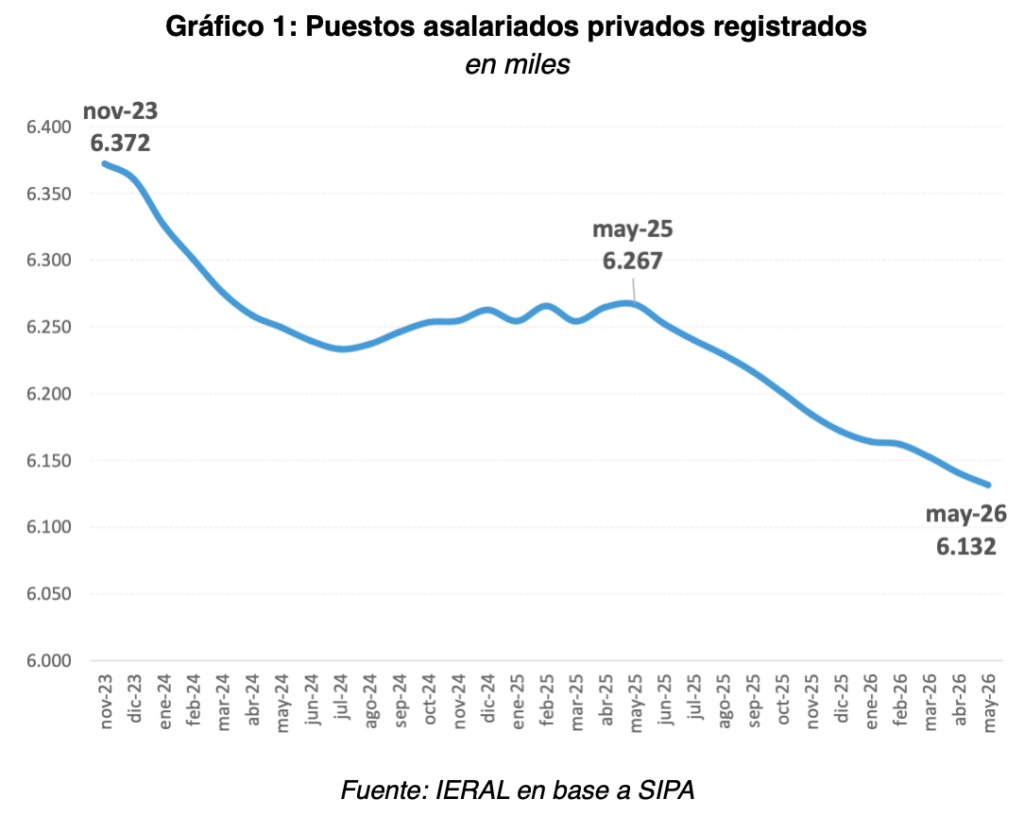
Desde el hito de noviembre de 2023 hasta la fecha, la economía argentina ya ha destruido un total de 241.000 puestos de trabajo formal. Esta cifra evidencia la dimensión de la crisis actual en el sector privado.
La trayectoria reciente demuestra con claridad que el verdadero desafío no residió únicamente en la magnitud del ajuste inicial, sino en la severa dificultad posterior para consolidar una verdadera recuperación del empleo.
Luego de la profunda contracción experimentada a fines de 2023 y durante la primera mitad de 2024, el número total de asalariados privados formalizados comenzó a estabilizarse paulatinamente.
En ese proceso, el mercado logró recuperar parte del terreno perdido previamente, alcanzando un techo temporal de 6,27 millones de trabajadores en mayo de 2025. Sin embargo, ese impulso no duró.
Inesperadamente, la incipiente recuperación se frenó de golpe y, desde aquel momento, la ocupación formal volvió a contraerse mes a mes sin interrupción en todo el país.
Para mayo de 2026, la cifra total de trabajadores registrados descendió hasta ubicarse en 6,13 millones, lo que representa una brecha negativa de 135.000 puestos en comparación con el año anterior.
Comportamientos dispares: el impacto heterogéneo por sectores
Detrás de este dramático resultado agregado se esconden realidades y comportamientos profundamente heterogéneos según la rama de actividad y la provincia que se analice.
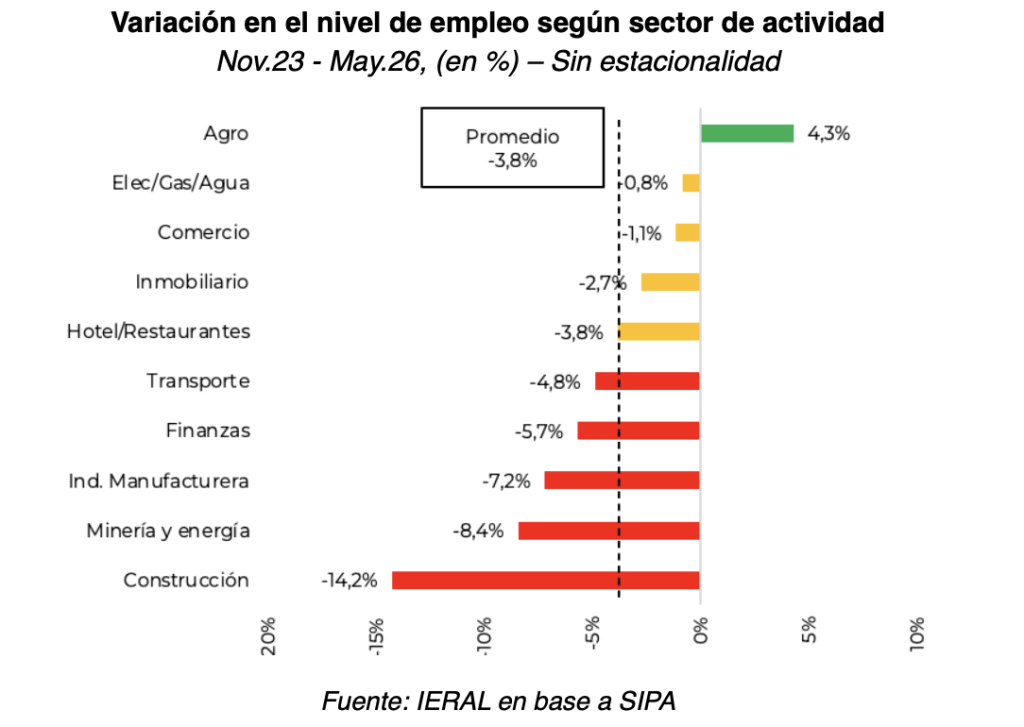
En términos relativos, desde noviembre de 2023 el empleo privado registrado sufrió una caída general cercana al 3,8%, pero la dispersión sectorial resultó sumamente amplia.
El rubro con el desplome más severo fue sin dudas la construcción, una actividad que vio desaparecer de forma drástica el 14,2% de sus puestos registrados en todo el territorio nacional.
En un escalón intermedio de contracción se ubicaron sectores clave como la minería y energía (-8,4%), la industria manufacturera (-7,2%), las finanzas (-5,7%) y el transporte (-4,8%).
Por su parte, rubros como hoteles y restaurantes (-3,8%), el sector inmobiliario (-2,7%), el comercio (-1,1%) y electricidad, gas y agua (-0,8%) mostraron caídas más moderadas.
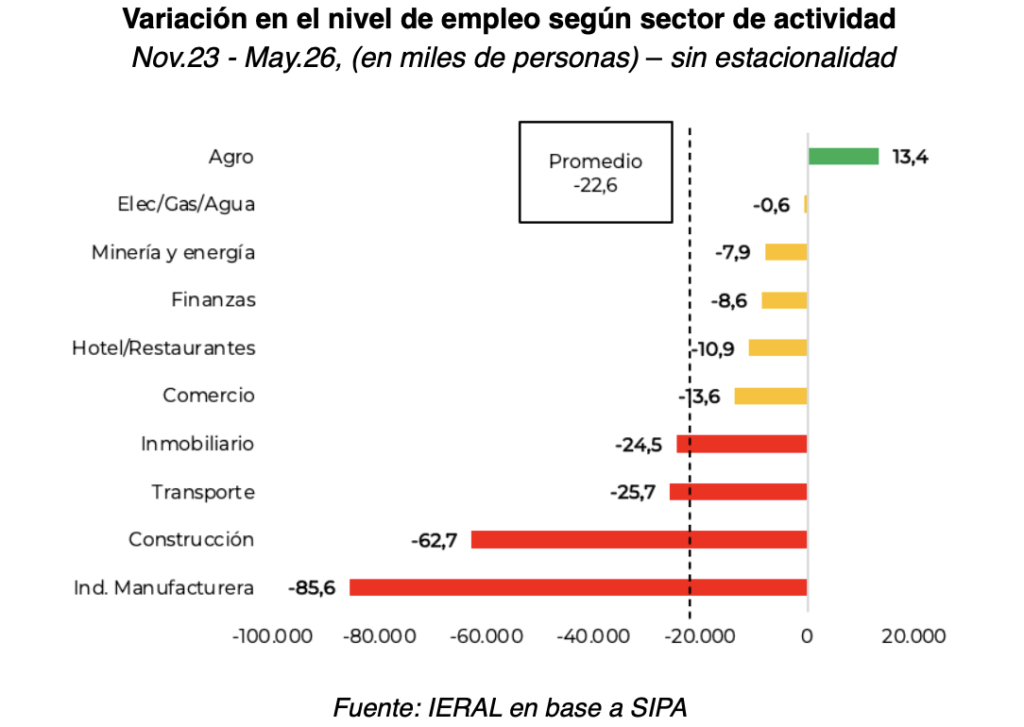
La gran excepción a esta tendencia generalizada fue el agro, que logró destacarse positivamente al registrar un sólido incremento del 4,3% en el empleo formal a lo largo del mismo período.
La masa de trabajadores afectados: números absolutos
Más allá de los porcentajes, las cifras absolutas de puestos destruidos revelan con exactitud en qué sectores productivos se concentró con mayor fuerza el impacto social de la crisis.
La industria manufacturera encabeza las pérdidas con 85.600 empleos menos, mientras que la construcción anotó la baja de 62.700 trabajadores en el mismo lapso de tiempo.
Sumadas ambas actividades, explican por sí solas nada menos que 148.300 puestos asalariados privados menos, convirtiéndose en el principal foco de vulnerabilidad laboral.
A esta nómina se suman las reducciones registradas en el sector transporte (-25.700), las actividades inmobiliarias (-24.500) y el rubro del comercio (-13.600).
Completan el panorama negativo las caídas en hoteles y restaurantes (-10.900), el sector financiero (-8.600) y el complejo de minería y energía (-7.900).
En el extremo opuesto, la actividad del agro operó como el único amortiguador significativo de la economía, al incorporar de forma neta a cerca de 13.400 nuevos trabajadores.
Análisis estructural: intensidad de mano de obra vs. capital
El fenómeno observado en la construcción resulta paradigmático: se trata de una rama sumamente intensiva en mano de obra y con una altísima sensibilidad frente a los vaivenes del ciclo económico general.
Factores decisivos como la paralización de la obra pública, la cautela inicial en la inversión privada y el freno generalizado de la actividad impactaron casi de inmediato sobre las contrataciones.
Por su parte, la industria manufacturera presenta un mapa mucho más complejo y heterogéneo, donde conviven subsectores con muy desiguales niveles de productividad y exposición al mercado externo.
Sin embargo, dado el enorme peso específico de la industria en la estructura productiva, un porcentaje menor de caída se traduce en una pérdida absoluta de vacantes sustancialmente mayor.
Esta marcada diferencia entre sectores intensivos en trabajo y aquellos intensivos en capital adquiere una relevancia estratégica fundamental para entender el futuro del mercado laboral.
La evidencia histórica demuestra que una economía nacional bien puede ingresar en una fase de recuperación del nivel de producción sin generar empleo en la misma proporción.
Sectores como la minería, la energía, los hidrocarburos o el agro pueden experimentar avances récords en volumen, inversiones y exportaciones requiriendo una menor cantidad de trabajadores directos.
Por el contrario, actividades de alta absorción de mano de obra como el comercio, los servicios, la construcción y la industria tradicional demandan tiempos distintos y condiciones más complejas para volver a crear puestos estables.
Argentina tiene más de 40 proyectos de carbono en implementación y un potencial que podría duplicarse en el corto plazo. Sin embargo, el país todavía está rezagado frente a otros mercados de América Latina.
Buenos Aires, viernes 28 de agosto (PR/26)-.- En el marco del debate que lleva adelante el Senado para establecer un marco regulatorio para el sector, la Mesa Argentina de Carbono (MAC) planteó tres condiciones que considera fundamentales para transformar ese potencial en inversiones, empleo e impacto ambiental y territorial:
🔹 Definir quién es titular de los créditos de carbono.
🔹 Reconocer jurídicamente al crédito como un bien inmaterial de carácter patrimonial.
🔹 Crear un mecanismo competitivo que permita a los proyectos argentinos acceder a los mercados internacionales.
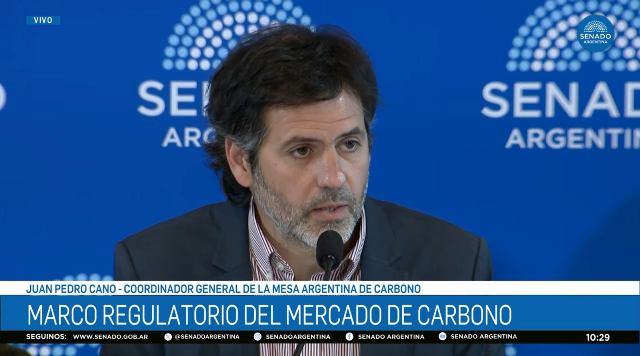
Durante su exposición ante el Senado, el coordinador general de la MAC, Juan Pedro Cano, advirtió que la falta de reglas claras puede hacer que los inversores elijan otros países de la región que ya cuentan con marcos regulatorios previsibles.
“No se necesita más que esto”, sintetizó Cano, al referirse a las condiciones centrales que debería contemplar la futura legislación.
Para la Mesa Argentina de Carbono, Argentina no necesita crear el potencial: necesita generar las condiciones para desarrollarlo.
La discusión legislativa puede ser decisiva para que los recursos naturales y la capacidad técnica del país se conviertan en nuevos proyectos, inversiones y créditos de carbono capaces de competir internacionalmente.
Un crédito de carbono es un instrumento financiero que representa la reducción o eliminación de una tonelada métrica de dióxido de carbono (CO₂) o su equivalente en otros gases de efecto invernadero de la atmósfera.
¿Cómo funcionan?
Equivalencia: 1 crédito equivale a 1 tonelada de CO₂ evitada, reducida o capturada.
Compensación: Las empresas o gobiernos que generan emisiones inevitables compran estos créditos para compensar su huella ambiental.
Financiamiento: El dinero de la compra sirve para fondear proyectos ecológicos, como plantar árboles, proteger bosques o instalar energías limpias.
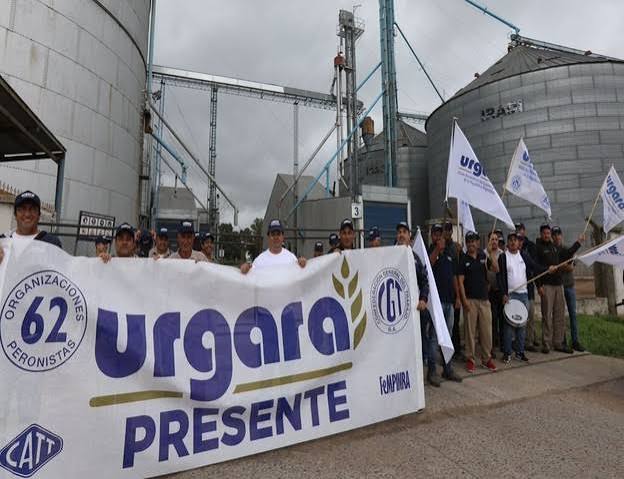
La Cámara de Puertos Privados Comerciales (CPPC) expresa su profunda preocupación ante la falta de acatamiento por parte de la Unión Recibidores de Granos y Anexos de la República Argentina (URGARA) a los términos de la Conciliación Obligatoria dictada por la Secretaría de Trabajo, Empleo y Seguridad Social de la Nación (Disposición DI-2026-1035-APN-DNRYRT#MCH).
Buenos Aires, viernes 28 de agosto (PR/26) .- La CPPC presentó una denuncia formal ante la Directora Nacional de Relaciones y Regulaciones del Trabajo, Dra. Mara Mentoro, solicitando la urgente intervención de la autoridad de aplicación y la aplicación de las sanciones correspondientes por la ruptura de la paz social.
Situación crítica en Bahía Blanca: más de 400 camiones afectados
La situación reviste una gravedad particular en el Puerto de Bahía Blanca. En dicho complejo portuario, delegados gremiales comunicaron a las empresas terminales la decisión de negarse a realizar horas extraordinarias y de impedir el reemplazo o derivación de personal entre sectores.
Aunque la realización de horas extra es opcional por ley, en la operativa agroexportadora constituye una práctica habitual, continua e indispensable (enmarcada en el régimen 24×365 según el art. 24 del CCT 639/2011) que garantiza la fluidez del comercio exterior y refuerza de manera significativa el salario del trabajador. Asimismo, la negativa a cubrir vacantes o adscribir tareas momentáneas entre sectores desarticula la logística de recepción.
Como consecuencia directa de estas medidas encubiertas de fuerza, ya se registran más de 400 camiones varados y gravemente demorados en las inmediaciones del puerto de Bahía Blanca, generando un severo impacto en el transporte terrestre, el flujo agroindustrial y los compromisos de exportación de granos del país.
Una propuesta salarial superadora por encima del IPC
Respecto del conflicto salarial, la Cámara de Puertos Privados Comerciales reitera que en la mesa formal de negociación previa al dictado de la conciliación obligatoria ha presentado una oferta económica superadora y por encima del Índice de Precios al Consumidor (IPC), (enero-diciembre de 2026) del 31,99%, cifra que supera la inflación anual proyectada por el Gobierno Nacional y los organismos técnicos (30,20%)y el otorgamiento de una suma extraordinaria (equivalente a $359.095 para la 3ª categoría y proporcional para las restantes), ofreciendo su cancelación acelerada en tan solo dos cuotas consecutivas a partir de agosto.
A pesar del esfuerzo del sector privado por resguardar el poder adquisitivo de los trabajadores frente a la inflación, la entidad gremial ha optado por desatender la intimación oficial a prestar servicios en forma normal y habitual.
A su vez, señala que las personas de los sectores socioeconómicos más bajos tienen menos posibilidades en el mundo del empleo pleno de derechos.
El 20,7% de los jóvenes no trabaja ni estudia, según la UCA. Foto: Agencia NA (archivo).
Buenos Aires, jueves 27 agosto (PR/26) – Según un informe de la Universidad Católica Argentina (UCA), actualmente, el plano laboral para los jóvenes está atravesado por la inestabilidad, así como por las diferencias en los niveles económicos de los hogares de bajos recursos sociales y económicos.
Según supo la Agencia Noticias Argentinas, tan solo el 14,2% de las personas de entre 18 y 25 añostrabaja de manera formal y, la gran mayoría lo hace de manera precaria, está desempleada e inactiva.
Los datos surgen de un informe realizado por el Observatorio de la Deuda Social Argentina (ODSA) de la UCA.
Además, expone que el 30,2% tiene empleo de forma regular, pero de ese porcentaje el 16% lo hace bajo condiciones precarias. También indica que el 22,5% trabaja de changas, labores eventuales e irregulares en el tiempo o bien cursan un reciente desempleo. Asimismo, un 10,7% no trabaja desde hace más de seis meses.
Los datos marcan entonces que la inactividad de los jóvenes llega al 36,6%.
La brecha se amplía según la escala social
En tal sentido, mientras la posición social baja, la desfavorabilidad se acrecienta. En sintonía con esto, el empleo regular llega al 38,9% (estrato alto) y al 19,7% (estrato bajo). Por otro lado, el desempleo reciente o el trabajo irregular escala del 11,6% al 30,6% y aumenta el desempleo de larga plazo del 5,2% al 14,9%.
Relación de la educación y el trabajo de los jóvenes
En este contexto, la combinación de la educación y la vida laboral de los jóvenes también es determinada por las diferencias sociales.
Al respecto, el informe dice que el 26,6% le brinda exclusividad al estudio, pero el 39,7% solamente trabaja. De este último número, los datos muestran que el 22,9% trabaja en puestos regulares, pero un 16,8% en irregulares y tan solo el 13% logra combinar estudio y trabajo.
El 20% de los jóvenes están entre los “NiNi”
Otro de los datos que resalta el informe del Observatorio de la UCA es que hay un 20,7% que no desarrolla ninguna de las dos actividades. Es decir que no estudia, pero tampoco trabaja y se los denomina los “NiNi”.
La realidad también deja ver con este dato que la diferencia social también está presente aquí, ya que alcanza al 34,2% en el nivel socioeconómico muy bajo, ante el 8,3% en el medio alto.
Lo propio da cuenta también de que poder dedicarse de forma exclusiva al estudio también está determinado por el origen social. Aquí, el 41,2% de los jóvenes pertenecientes al estrato medio alto únicamente estudia y, en el polo opuesto, aquellos del estrato social muy bajo, lo propio desciende al 15,6%.
Y, el trabajo irregular trepa del 4,9% al 26,8% entre los extremos.
Por eso, desde el ODSA marcaron que “a medida que disminuyen los recursos del hogar, pierde peso el estudio y aumentan la inserción laboral irregular y la desvinculación. La desvinculación educativa y laboral es más de cuatro veces mayor en el estrato muy bajo que en el medio alto”.
La “herencia social”
El informe de la UCA también suma a su explicación de las trayectorias de los jóvenes la denominada “herencia social”, argumentando que la calidad de los trabajos tanto del jefe como de la jefa del hogar irrumpe de manera significativa en las posibilidades de los jóvenes en los sectores socioeconómicos más bajos. Explica que si el empleo pleno eleva las posibilidades de mantenerse en el estudio y, por el contrario, cuando la precariedad, el subempleo o el desempleo se hacen presentes, baja la permanencia y la calidad educativa y laboral.
Y remarca que un empleo formal tampoco alcanza porque “incluso un empleo protegido del principal sostén económico no alcanza a borrar la desventaja asociada a una posición socioeconómica baja”.
¿Qué sucede cuando un joven no es jefe del hogar?
Sobre este punto, el informe indica que las posibilidades de dedicarse de manera exclusiva al estudio entre los jóvenes que no son sostén del hogar bajan del 39,8% al 17,6% al momento en que el jefe o la jefa del hogar deja de contar con un empleo pleno y comienza a vivir una situación de subempleo, inestabilidad o bien queda desempleado.
Y aquellas personas que no estudian, pero tampoco trabajan saltan del 13,3% al 30,5%.
Panorama crítico
Por último, un informe de la consultora Zentrix expone que “la juventud no sólo gana menos: se queda sin colchón mucho más temprano en el mes”, sosteniendo que el 85,5% de los jóvenes entre edades de 18 a 39 años al 20 de cada mes no cuenta con más plata, mientras que llega al 60,6% en el rango etario que va de 40 a 59 años.