Buenos Aires, Jueves 5 noviembre (PR/26)– Las exportaciones argentinas de carne vacuna se mantienen firmes pero el sistema de cuotas en China redefine por completo la dinámica comercial y la estacionalidad del negocio exportador global.
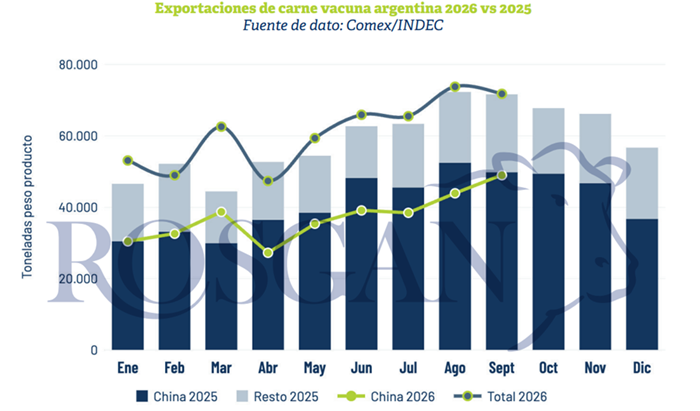
Buenos Aires, jueves 6 noviembre (PR/26)–Las exportaciones argentinas de carne vacuna registraron un nivel elevado en septiembre, ubicándose en total sintonía con la sólida dinámica observada durante el año previo en los mercados internacionales.
Según las mediciones oficiales del INDEC, los embarques totales de carne enfriada y congelada alcanzaron las 71.881 toneladas peso producto, marcando así el segundo registro más alto en lo que va de 2026, solo por detrás de las 76.887 toneladas reportadas en agosto.
De esta manera, durante los primeros nueve meses del año, las ventas externas acumularon un total de 549.600 toneladas peso producto, lo que representa un crecimiento del 5% en comparación con el mismo período de 2025.
Un giro inesperado en el gigante asiático
Paradójicamente, las operaciones comerciales dirigidas específicamente hacia China mostraron un comportamiento totalmente diferente. Entre enero y septiembre de 2026, los embarques hacia este destino sumaron unas 336.150 toneladas, reflejando una retracción del 8% interanual.
En contrapartida, el conjunto del resto de los destinos internacionales experimentó un notable incremento del 36% en la misma compulsa, demostrando una diversificación muy interesante para la industria cárnica local.
La evolución de las compras chinas bajo el actual esquema de cuotas no deja de sorprender a los operadores. Contrariamente a las proyecciones iniciales, los límites impuestos por el propio gobierno chino están resultando llamativamente holgados.
Ejecución de cuotas por debajo de las previsiones
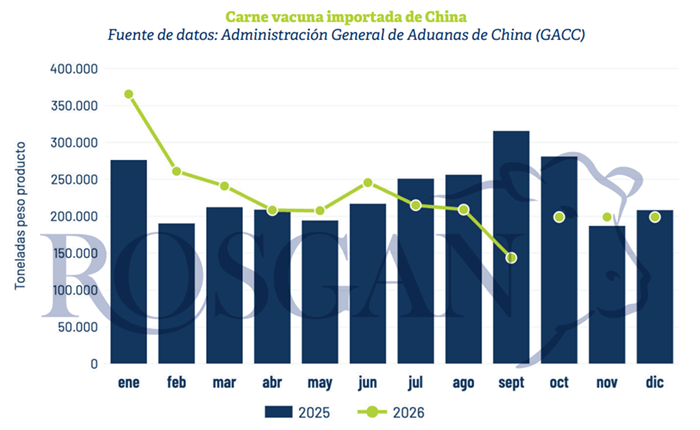
Aun después de aplicar una reducción del 4% sobre el volumen importado el año pasado, el ritmo de compras del principal importador mundial de carne vacuna se mantiene generalizadamente por debajo de las expectativas originales.
De acuerdo con los registros de la Administración General de Aduanas de China (GACC), entre enero y septiembre el país importó 2.097.319 toneladas, completando una ejecución inferior al 78% de la cuota total fijada para 2026 en 2.689.000 toneladas.
Cabe destacar la muy fuerte desaceleración en el ingreso de mercadería que se evidenció durante el último mes, evidenciando que el mercado opera con una cautela mucho mayor a la estimada.
La situación de los principales proveedores
Mientras competidores directos como Australia y Brasil ya habrían agotado sus respectivas cuotas anuales, fijadas en 206.000 y 1.106.000 toneladas, el resto de los proveedores opera con niveles de ejecución sensiblemente más bajos.
Para el caso de Argentina, las estadísticas de la aduana china señalan que hasta septiembre ingresaron 343.825 toneladas, un 3% menos que en el mismo período de 2025, ejecutando cerca del 67% de las 511.000 toneladas asignadas.
Esto deja un saldo remanente de 167.175 toneladas pendientes de administración para el último trimestre del año, un volumen importante que requerirá una logística sumamente precisa.
Desafíos logísticos para cerrar el año
Sin embargo, los datos de origen anticipan que completar este remanente no será una tarea sencilla. Los despachos argentinos de septiembre rondaron las 49.174 toneladas peso producto, sumando además envíos adicionales cerrados a fines de agosto.
A su vez, informes del SENASA indican que durante octubre se certificaron otras 43.000 toneladas destinadas al mercado chino, reflejando un esfuerzo importante por parte de los frigoríficos exportadores locales.
Aun contemplando estos volúmenes, las estimaciones privadas calculan que restarían entre 60.000 y 75.000 toneladas por ejecutar antes de que concluya el año calendario actual.
Restricciones temporales y otros países
Los estrictos tiempos de navegación imponen una barrera insoslayable: para ingresar dentro del cupo del año, gran parte de esta mercadería debe embarcarse indefectiblemente durante los primeros 15 a 20 días de noviembre.
Ante este escenario ajustado, resulta altamente probable que Argentina no logre completar la totalidad de su cuota asignada, un fenómeno que también afecta de manera directa a otros importantes jugadores sudamericanos.
En Uruguay, con apenas el 36% de su cupo ejecutado a septiembre —unas 116.000 toneladas sobre un total de 324.000—, la dinámica de despachos muestra una lentitud muy pronunciada.
Nueva Zelanda y Estados Unidos lejos de la meta
Tampoco se prevé que Nueva Zelanda alcance su asignación anual, a pesar de la evidente ventaja logística que representa su cercanía geográfica con el mercado asiático durante todo el ejercicio.
Los datos aduaneros muestran que entre enero y septiembre ingresaron menos de 94.000 toneladas, cifra equivalente al 46% de las 206.000 toneladas otorgadas para el ciclo completo.
Por su parte, Estados Unidos exhibe un nivel aún más marginal, habiendo alcanzado a cubrir apenas un 2% de las 164.000 toneladas disponibles en su cuota asignada.
Precios amesetados y nuevas reglas de juego
El comportamiento general de las importaciones chinas tampoco coincidió con las previsiones de principios de año, cuando se proyectaba un cierre con precios firmes impulsados por la demanda estacional asiática.
Si bien los valores pagados por la carne argentina se mantienen en niveles elevados, superando en promedio un 50% los registros previos, hoy muestran claras señales de amesetamiento comercial.
Es poco probable una reactivación significativa en el corto plazo, ya que en apenas dos meses se renovarán los cupos y volverá a ingresar de lleno la oferta masiva de Brasil y Australia.
Un cambio definitivo en la estacionalidad
Acostumbrados a una marcada aceleración de compras en el último tramo del año, los exportadores locales deben asumir que esta estacionalidad tradicional ha comenzado a modificarse de raíz.
El actual sistema de cuotas actúa como un fuerte condicionante que obliga a replantear por completo las estrategias comerciales, desplazando los momentos de mayor actividad hacia el arranque del año.
H hacia adelante, la velocidad en la ejecución de los cupos por parte de competidores clave como Brasil marcará el pulso de las oportunidades para colocar productos en mercados alternativos.
Oportunidades estratégicas para Argentina
Si el gobierno brasileño implementara algún mecanismo de administración de volúmenes similar a la cuota Hilton argentina, el ritmo general del mercado internacional podría estabilizarse considerablemente.
De persistir este patrón en el tiempo, lejos de constituir una debilidad, esto abrirá una excelente ventana de oportunidad para consolidar presencia en otras plazas comerciales durante el inicio del año.
El gran desafío para los exportadores argentinos consistirá en leer correctamente este nuevo escenario, anticipando los tiempos operativos y reaccionando con agilidad ante los movimientos de la competencia.
En definitiva, el negocio exportador de carne vacuna exige hoy aprender a moverse al ritmo dinámico que imponen las cuotas internacionales, transformando los desafíos logísticos en ventajas competitivas.
Con nodrizas automáticas, carros mezcladores autopropulsados y sanitización por luz UV-C libre de químicos, la firma europea presenta un abanico de soluciones en nutrición y bioseguridad que apuntan a llegar al mercado nacional.
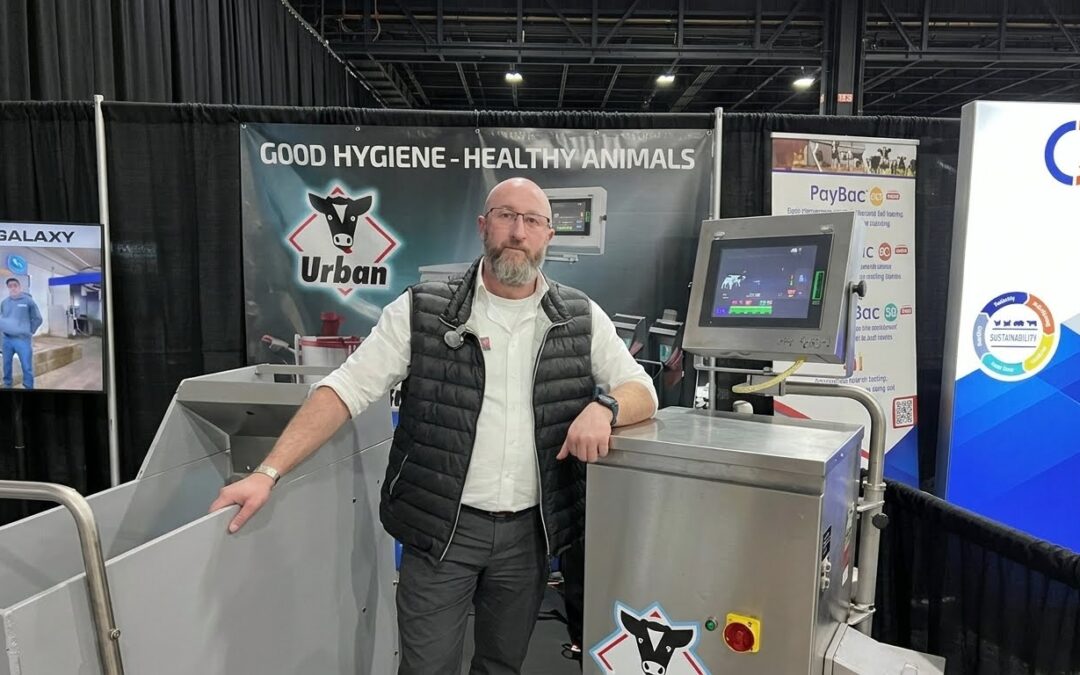
Córdoba, jueves 5 noviembre (PR/26) — La crianza artificial de terneros atraviesa una etapa de innovación orientada a la automatización, el bienestar animal y la eficiencia del tiempo de trabajo. En este escenario, la empresa alemana Urban—con más de 40 años de desarrollo y presencia en más de 60 países— se posiciona a nivel global como una referencia en equipamiento técnico para guacheras.
Tras su reciente participación en la World Dairy Expo en Estados Unidos, la tecnología de la firma genera expectativa en el sector lácteo argentino ante el interés de desembarcar en el mercado local con su portafolio de productos.
Urban Alma Pro: nutrición inteligente y control individual del rodeo
En el segmento de crianza colectiva, el alimentador automático Urban Alma Pro propone un esquema de nutrición automatizado que adapta las raciones a las necesidades de cada ternero.
Alimentación simultánea y eficiente: El sistema permite que hasta cuatro terneros se alimenten en paralelo, con capacidad para atender rodeos de hasta 100 animales por unidad sin generar demoras.
Ahorro de horas de trabajo: Automatiza el suministro y preparado de la leche, liberando tiempo para que el personal realice otras tareas operativas en el establecimiento.
Higienización de grado quirúrgico: Incluye un programa de limpieza automática que ejecuta ciclos alternados con detergentes alcalinos y ácidos de 2 a 4 veces al día en todo el circuito.
Temperatura constante en la tetina: Dispone de una línea circular con sensor de flujo que recircula la leche hacia el calentador cuando la temperatura desciende, asegurando raciones siempre a la temperatura adecuada.
Software en español e indicadores de alerta: Su terminal táctil permite configurar la interfaz en español e incorpora el «botón de abuelo», un acceso directo de un solo toque para identificar rápidamente a los animales que presentan caídas en el consumo o la velocidad de ingesta.
MilkShuttle: movilidad, mezclado y dosificación exacta
Para esquemas de crianza en estacas o iglúes individuales, Urban cuenta con la línea MilkShuttle, disponible en capacidades que van desde los 100 hasta los 350 litros.
Tracción eléctrica todoterreno: Su motor eléctrico facilita el transporte de grandes volúmenes sobre barro, terrenos irregulares o pendientes sin requerir esfuerzo físico del operario.
Optimización operativa: Permite reducir drásticamente los tiempos de distribución: alimentar a 30 terneros toma 11 minutos con el MilkShuttle, frente a los 25 minutos del método manual tradicional.
Mezcla homogénea y pasteurización: Posee un agitador de 2 velocidades (suave para leche entera y rápida para sustitutos lácteos) y la opción de incorporar pasteurizador integrado.
Pistola dosificadora programable: Permite prefijar cuatro volúmenes con ajustes de 0,1 litros para erogar raciones exactas.
Tecnología UV-C: sanitización de precisión sin productos químicos
El mayor diferencial tecnológico de Urban es la incorporación de luz UV-C para la desinfección de componentes y recintos. La radiación ultravioleta C destruye el ADN de virus, bacterias, hongos y parásitos como criptosporidios, rotavirus y coronavirus sin dejar residuos.
Desinfección de tetinas (HygieneSet UV-C): Sanitiza la tetina tras cada toma, reduciendo más del 83% de los gérmenes en 10 segundos y más del 90% en 60 segundos. La luz se apaga automáticamente cuando el animal ingresa a la estación.
Purificación del agua de bebida: Los módulos de luz UV-C desinfectan la fuente o suministro de agua de la guachera, clave para establecimientos con cañerías antiguas o agua de pozo.
Sanitización de iglúes (EcoProtector UV-C): Accesorio que desinfecta recintos individuales eliminando el 90% de los patógenos en menos de 3 minutos, manteniendo su eficacia incluso con temperaturas inferiores a los 10 °C.
Principales soluciones de la gama Urban
Urban Alma Pro (Nodriza automática colectiva): Diseñada para la crianza en grupos, atiende hasta 100 terneros permitiendo la alimentación paralela simultánea y ejecutando ciclos de autolavado programables.
Urban MilkShuttle (Carro distribuidor autopropulsado): Facilita la distribución en iglúes o estacas mediante tracción eléctrica, ofreciendo capacidades de 100 a 350 litros con mezclado homogéneo y dosificación exacta.
HygieneSet UV-C (Sanitizador de tetinas): Aplica luz ultravioleta C para desinfectar la tetina tras cada toma en cuestión de segundos, sin el uso de productos químicos ni generación de residuos.
EcoProtector UV-C (Sanitizador de iglúes y recintos): Módulo de bioseguridad ambiental que elimina el 90% de los patógenos en menos de 3 minutos.
Urban VitalControl (Lector digital de salud): Dispositivo portátil que combina lector RFID de caravanas con termómetro digital para el monitoreo y registro en mano de los datos sanitarios del rodeo.
La potencial llegada de estas tecnologías a la Argentina abre un panorama de modernización para la crianza artificial, permitiendo reducir pérdidas por enfermedades neonatales y bajar costos veterinarios.
Para conocer más detalles sobre el funcionamiento de estos equipos, se encuentra disponible el video explicativo institucional en YouTube.
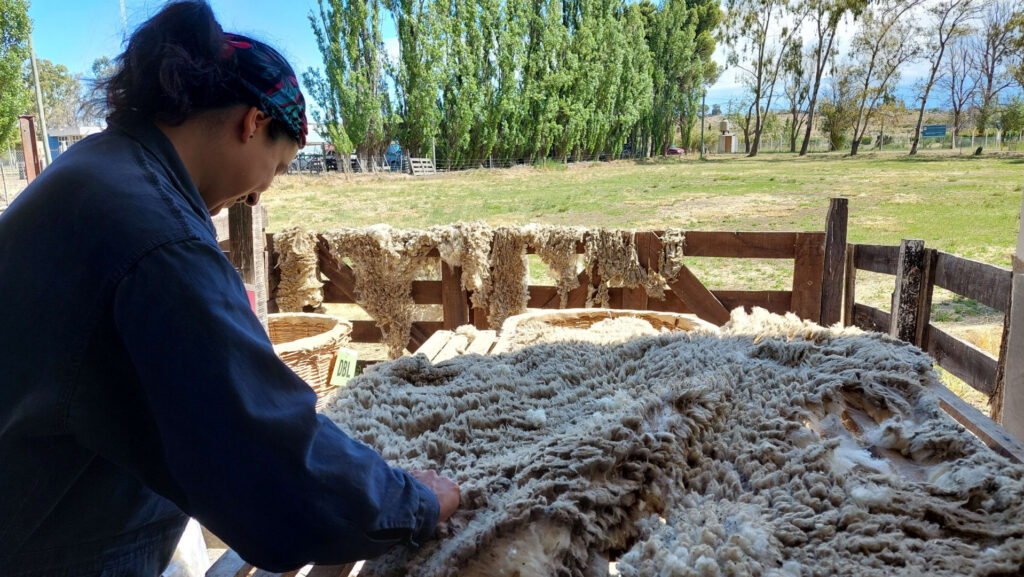
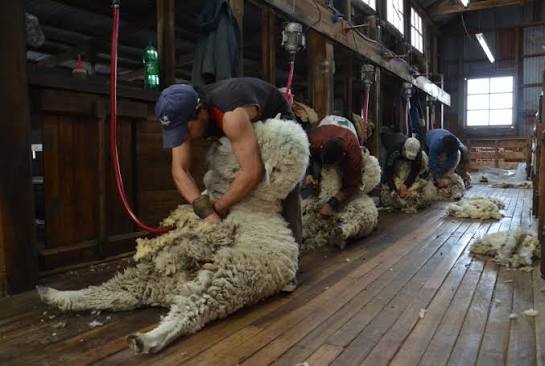
La lana patagónica vuelve a ganar valor: una inversión millonaria en un negocio que busca recuperar su esplendor histórico.
Buenos Aires, martes 3 de noviembre (PR/26) — La adquisición de las compañías Compañía de Tierras Sud Argentino y Ganadera Cóndor, que pertenecían a la sociedad holding de la familia Benetton, representa uno de los movimientos de inversión más importantes de los últimos tiempos en la actividad agropecuaria argentina.
La operación, concretada por un grupo de socios y directivos vinculados a Adecoagro, comprende aproximadamente 900.000 hectáreas distribuidas entre Río Negro, Buenos Aires, Chubut y Santa Cruz, e involucra un negocio ganadero de unas 250.000 cabezas ovinas.
La dimensión del establecimiento y sus recursos productivos permiten analizar una actividad que tiene una importancia histórica para la economía patagónica: la producción de lana.
El negocio no debe evaluarse solamente por la superficie incorporada o por el valor de la tierra. También resulta fundamental considerar la capacidad de producción de fibra, la genética de los animales, la disponibilidad de pasturas, la calidad de los campos y las posibilidades de colocar la producción en los mercados internacionales.
Una recuperación comercial que sorprende al mercado
La actividad lanera argentina viene mostrando una recuperación significativa en materia de exportaciones.
Durante la zafra 2025/26, correspondiente al período julio de 2025-junio de 2026, las ventas externas alcanzaron 39.730 toneladas de lana base sucia, por un valor de US$ 189,6 millones.
En comparación con la campaña anterior, cuando se habían exportado 31.088 toneladas por US$ 114,3 millones, el crecimiento fue del 28% en volumen y del 66% en valor.
La diferencia entre ambas variaciones muestra que no solamente se comercializó más lana, sino que también mejoró el ingreso total generado por las exportaciones.
El comportamiento del mercado internacional fue especialmente favorable para la Argentina, con China como principal destino de la lana sucia y la Unión Europea como comprador destacado de lana peinada.
La tendencia positiva continuó durante el comienzo de la zafra 2026/27. En julio y agosto de 2026, las exportaciones alcanzaron 6.901 toneladas base sucia, un crecimiento interanual del 39%, mientras que el valor comercializado llegó a US$ 37,4 millones, con una suba del 103%.
Estos números muestran un escenario comercial mucho más favorable que el de campañas anteriores.
La comparación histórica: una actividad que todavía está lejos de sus mejores años
Para comprender la verdadera dimensión del negocio es necesario mirar hacia atrás.
La producción lanera argentina supo tener una escala considerablemente mayor que la actual. Durante la década de 1960, los registros oficiales históricos mostraban una producción superior a las 180.000 toneladas anuales en algunas campañas. En los años ochenta todavía se registraban alrededor de 150.000 toneladas.
Sin embargo, la actividad comenzó a perder volumen como consecuencia de diferentes factores: retroceso de los precios internacionales, cambios en la rentabilidad agropecuaria, problemas climáticos, desertificación de campos y reducción de las existencias ovinas.
El deterioro continuó durante los años noventa. Para la zafra 1998/99, la producción se había reducido a unas 65.000 toneladas, aproximadamente la mitad de los registros de fines de los años ochenta.
La tendencia descendente continuó durante las décadas siguientes.
La comparación de los registros más recientes de la cadena lanera permite observar esta evolución:
Zafra 2020/21: 40.677 toneladas.
Zafra 2021/22: 39.743 toneladas.
Zafra 2022/23: 36.622 toneladas.
Zafra 2023/24: 35.182 toneladas.
Zafra 2024/25: 32.040 toneladas.
Zafra 2025/26: aproximadamente 31.037 toneladas.
Zafra 2026/27: primera estimación de 29.124 toneladas.
La serie muestra que, desde 2020/21, la producción habría disminuido aproximadamente un 28%.
Es decir, mientras el comercio exterior recupera valor y dinamismo, la producción física continúa mostrando dificultades para crecer.
La situación constituye uno de los principales desafíos para el futuro de la actividad.
La Patagonia, corazón de la producción lanera argentina
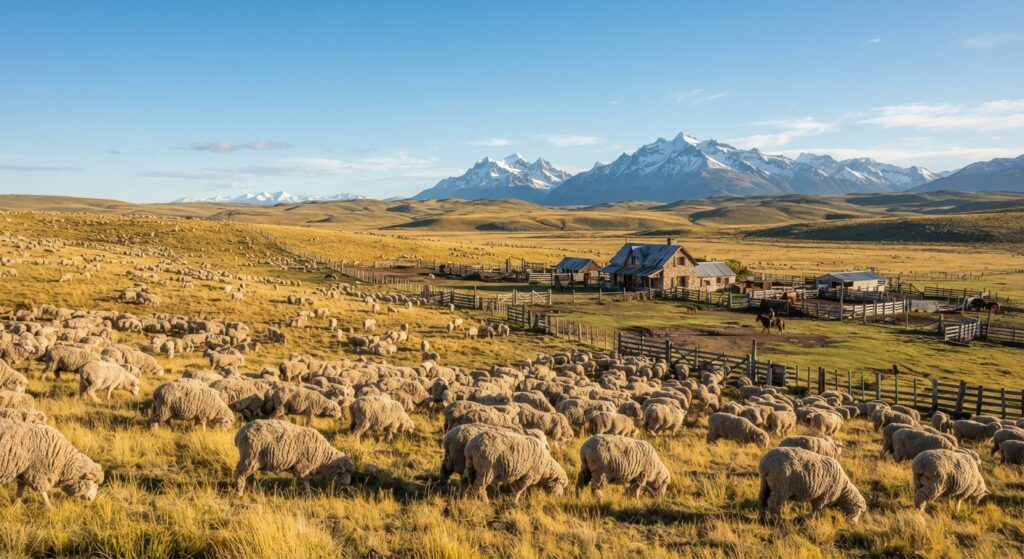
La producción ovina está fuertemente concentrada en la Patagonia, donde las condiciones naturales favorecieron históricamente el desarrollo de razas especializadas en la producción de lana fina.
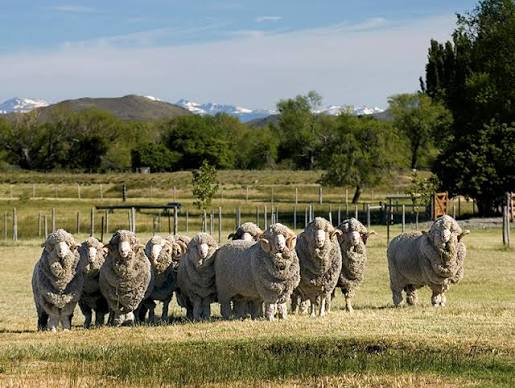
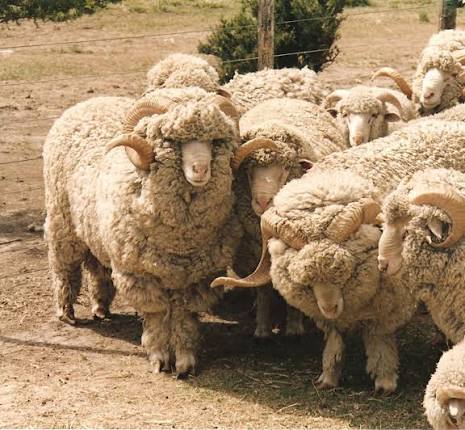
Chubut, Santa Cruz y Río Negro conforman el núcleo de esta actividad, con predominio de la raza Merino, reconocida internacionalmente por la calidad de su fibra.
Chubut se destaca particularmente por su tradición lanera y por contar con un importante entramado industrial en Trelew, donde se concentra buena parte de la capacidad de procesamiento, lavado y peinado de lana del país.
La región enfrenta, sin embargo, problemas estructurales. La desertificación, la variabilidad de las precipitaciones, la disponibilidad de agua, la presión de los predadores y los costos de producción condicionan la rentabilidad de numerosos establecimientos.
A esto se suma la reducción histórica de las existencias ovinas. Argentina llegó a superar ampliamente los 20 millones de animales durante el siglo XX, mientras que las estimaciones recientes se ubican alrededor de los 12 millones.
La pérdida de stock representa una disminución de la capacidad productiva y también una amenaza para la continuidad de las economías rurales de numerosas localidades patagónicas.
Con exportaciones que alcanzaron los US$ 189,6 millones en 2025/26 y una demanda internacional en recuperación, la Patagonia enfrenta una oportunidad económica, aunque todavía arrastra décadas de caída en sus existencias y en los volúmenes producidos.
La zafra 2026/27: mejores perspectivas, pero con desafíos
La nueva campaña comienza con expectativas interesantes en diferentes regiones productoras.
Las precipitaciones registradas en distintas zonas de Río Negro y otras áreas patagónicas mejoraron las condiciones de los pastizales naturales y la disponibilidad de forraje.
En Ingeniero Jacobacci, por ejemplo, se contabilizaron 237 milímetros de precipitaciones, un registro que favoreció la recuperación de los campos y la condición corporal de los animales.
Estas condiciones pueden contribuir a mejorar los resultados de la esquila y la calidad de la fibra, aunque los efectos deben evaluarse en cada establecimiento.
La finura, el largo de mecha, la resistencia, el rendimiento al lavado y la cantidad de materia vegetal son algunos de los factores que determinan el valor comercial de la lana.
En referencias comerciales de Valcheta se mencionaron valores de entre US$ 5,287 y US$ 7,04 por kilo, dependiendo de las características y el rendimiento del producto.
La diferencia de precios confirma que producir lana de calidad puede ser tan importante como incrementar la cantidad de kilos obtenidos.
¿Qué representa la adquisición para el negocio lanero?
La incorporación de unas 250.000 cabezas ovinas constituye un activo productivo relevante dentro de una cadena que necesita recuperar escala.
Si se considera una producción de aproximadamente 880.000 kilos de lana, el volumen representa una participación cercana al 3% de la producción nacional estimada para la nueva campaña.
La dimensión del negocio permite pensar en oportunidades de mejora mediante inversiones en genética, manejo nutricional, infraestructura, sanidad y tecnología de esquila.
También abre posibilidades para integrar la producción primaria con las etapas industriales y comerciales, capturando una mayor proporción del valor generado por la fibra.
Sin embargo, el resultado económico no depende exclusivamente del precio internacional. Los costos de esquila, personal, transporte, mantenimiento de instalaciones, sanidad y manejo de los campos tienen una incidencia decisiva en el margen final.
A esto debe sumarse la necesidad de conservar los recursos naturales. En los ambientes patagónicos, la carga animal debe ajustarse a la capacidad de recuperación de los pastizales para evitar procesos de degradación que comprometan la productividad futura.
Un negocio con oportunidades y una deuda histórica
La lana argentina vuelve a ocupar un lugar destacado en el escenario exportador. Los ingresos de 2025/26 y el crecimiento registrado durante los primeros meses de la nueva campaña confirman que existe una oportunidad comercial.
Pero la recuperación de los precios y de las exportaciones todavía no significa que la actividad haya recuperado su capacidad productiva histórica.
La Argentina produce hoy una fracción de la lana que obtenía varias décadas atrás. La disminución de las existencias ovinas y las dificultades de numerosos establecimientos muestran que todavía existe un largo camino por recorrer.
En ese contexto, la operación vinculada a Adecoagro adquiere una dimensión que trasciende una compraventa de tierras y animales: pone nuevamente en discusión el potencial económico de la Patagonia y de una actividad que puede generar empleo, exportaciones y desarrollo regional.
El verdadero desafío de la zafra 2026/27 será convertir la mejora de los mercados internacionales en inversiones, mayor productividad, recuperación del stock ovino y mejores ingresos para los productores. La Patagonia tiene tierra, tradición, genética y experiencia; necesita ahora consolidar un modelo que permita transformar esos recursos en un negocio lanero competitivo y sostenible.
Datos históricos y fuentes para respaldar el análisis
Una precisión periodística: las cifras de producción de la serie reciente corresponden a estimaciones de la Federación Lanera Argentina y no deben confundirse con las estadísticas de exportación de INDEC. Asimismo, los precios por kilo mencionados son referencias comerciales y no un promedio nacional de la lana pagada al productor.
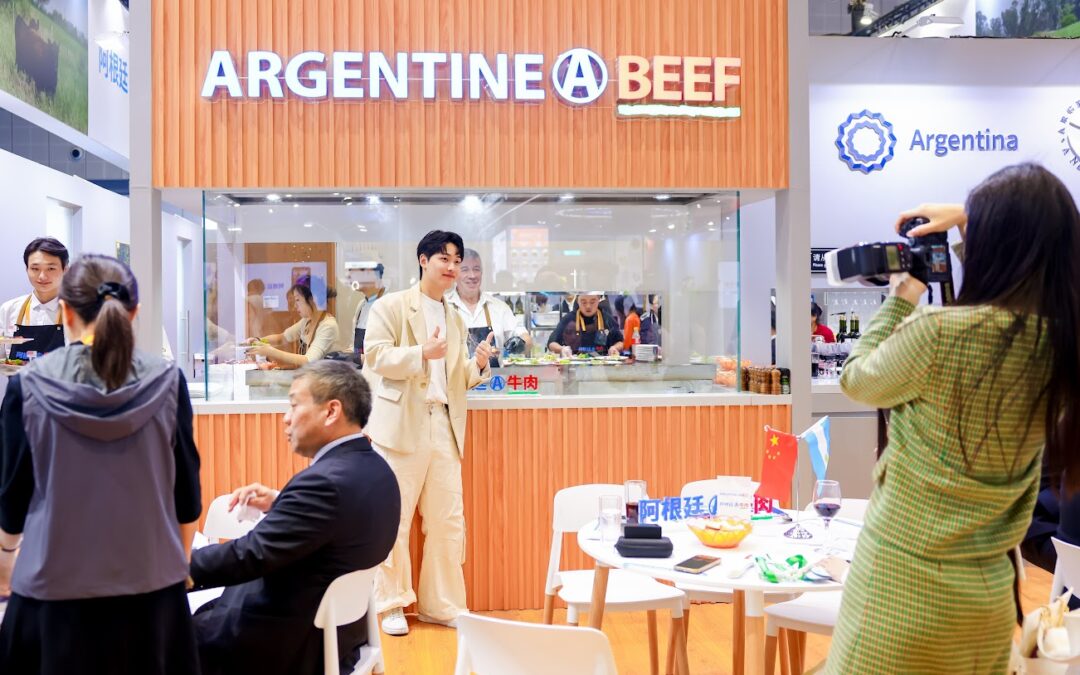
El IPCVA participará junto con catorce empresas exportadoras en la CIIE de Shanghái, una de las mayores exposiciones comerciales del mundo. China concentra el 61% del volumen de las exportaciones argentinas de carne vacuna y generó ingresos por más de 1.525 millones de dólares en los primeros nueve meses de 2026.
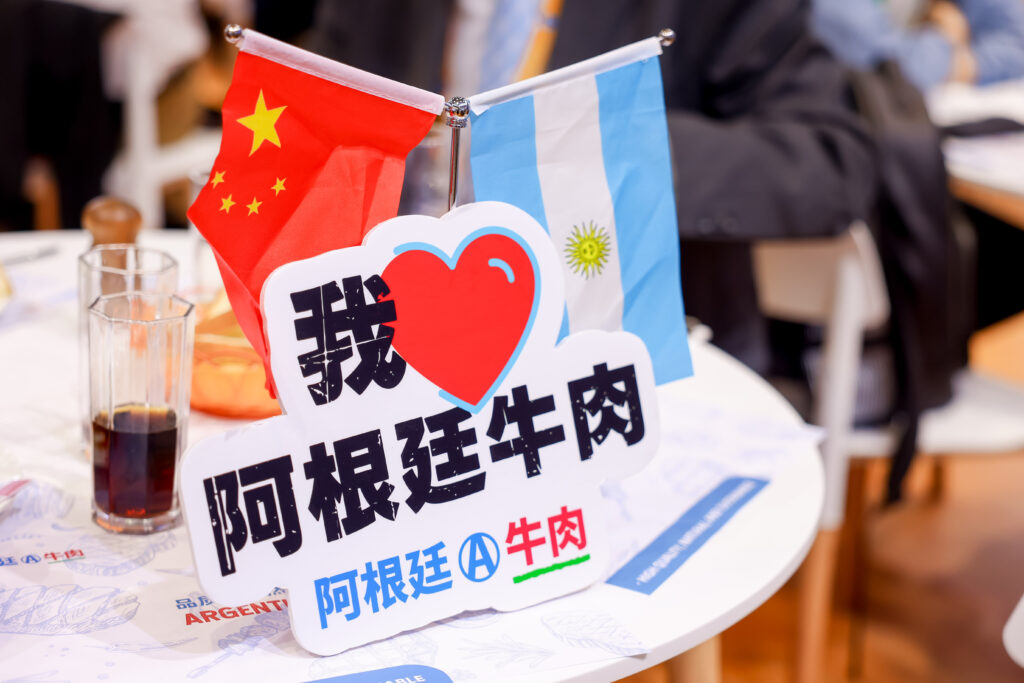
Buenos Aires, martes 3 noviembre (PR/26) — El Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) participará, junto con catorce empresas exportadoras, en la China International Import Expo (CIIE), que se realizará del 5 al 10 de noviembre en Shanghái. Se trata de la última gran feria internacional del año para la carne vacuna argentina.
La CIIE es una de las mayores plataformas comerciales del mundo y reunirá a más de 4.100 expositores internacionales, con la participación de representantes de 162 países, regiones y organizaciones internacionales.
La presencia del IPCVA y las empresas frigoríficas adquiere especial relevancia por el peso determinante de China en el comercio exterior de carne vacuna argentina.
“Estamos próximos a empezar la última gran feria del año que nos permite hacer un balance del 2026 pero también visualizar lo que viene para el 2027”, comentó Georges Breitschmitt, presidente del IPCVA. “Una feria que también tiene sus rasgos especiales, porque ya tanto Australia como Brasil cumplieron su cuota y a la Argentina le queda todavía un saldo por cumplir”, agregó.
“Esperamos seguir impulsando el consumo de carne argentina a este mercado que representa el 60% de las exportaciones”, concluyó.
De acuerdo con el informe de exportaciones elaborado por el Instituto, durante los primeros nueve meses de 2026 se enviaron al gigante asiático más de 331 mil toneladas de carne vacuna y huesos bovinos, que representaron el 61% del volumen total exportado. En términos de divisas, las ventas a China alcanzaron los 1.525,8 millones de dólares, equivalentes al 40,8% del valor de las exportaciones del sector.
Aunque los volúmenes enviados a ese destino registraron una disminución interanual del 7,6%, la facturación aumentó un 14,2%, impulsada por la mejora de los precios internacionales. De hecho, el valor promedio de exportación a China durante septiembre alcanzó los 4.842 dólares por tonelada, un 20,6% superior al registrado en el mismo mes de 2025.
China continúa siendo el mayor importador mundial de carne vacuna y un destino decisivo para los principales países exportadores, especialmente Brasil, Argentina, Australia y Uruguay.
Sin embargo, el mercado atraviesa una etapa de reacomodamiento, caracterizada por una mayor competencia internacional, cambios en los flujos comerciales y medidas de protección para la producción ganadera local.
Desde comienzos de 2026, el gobierno chino aplica un sistema de cupos de importación por país, con aranceles adicionales del 55% para los volúmenes que superen los límites establecidos. La medida ya impactó sobre grandes proveedores, especialmente Brasil y Australia.
En este contexto, la participación argentina en la CIIE representa una oportunidad para consolidar las relaciones comerciales con los importadores chinos, fortalecer el posicionamiento de la marca Argentine Beef y continuar promoviendo la calidad de la carne vacuna argentina en un mercado de enorme importancia estratégica.
Las empresas
Las catorce empresas exportadoras que acompañarán al IPCVA en Shanghái son: Abuelo Julio/Friar, ArreBeef, Bustos y Beltrán, Compañía Bernal, Compañía Central Pampeana, Frigolar, Frigorífico Bermejo, Frigorífico Forres Beltrán, Frigorífico Gorina, Frigorífico Rioplatense, Frimsa, Grupo Lequio, Offal Exp y Tomasello.
La participación en la CIIE marcará el cierre del calendario internacional de promoción del IPCVA, con el objetivo de consolidar mercados, generar nuevas oportunidades comerciales y fortalecer la presencia de la carne vacuna argentina en los principales destinos del mundo.
Un informe del IERAL de la Fundación Mediterránea advierte que durante el tercer trimestre de 2026 los márgenes de las granjas porcinas se redujeron considerablemente. Mientras los establecimientos de alta eficiencia todavía conservan resultados positivos, los de menor productividad ya trabajan a pérdida. El costo de los granos, la alimentación y la ubicación geográfica aparecen como factores determinantes para sostener la actividad.
Por Juan Manuel Garzón y Franco Artusso
Buenos Aires, martes 3 de noviembre (PR/26) .- La producción porcina argentina atraviesa un escenario económico cada vez más exigente. Aunque algunos costos de producción disminuyeron en términos reales durante el tercer trimestre de 2026, esa reducción no fue suficiente para evitar un fuerte deterioro de la rentabilidad de las granjas, especialmente de aquellas que presentan menores niveles de eficiencia productiva.
Así lo señala un relevamiento del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), de la Fundación Mediterránea, que analiza la evolución de los ingresos, los costos y los márgenes económicos de establecimientos porcinos intensivos, considerando diferentes niveles de eficiencia y localizaciones geográficas.
Uno de los principales resultados del trabajo es que una granja de eficiencia media obtuvo durante el tercer trimestre un margen neto promedio de apenas $107 por kilo vendido, frente a los $226 registrados en igual período de 2025. La diferencia también resulta significativa cuando se compara con el promedio histórico de los terceros trimestres de la última década, que alcanzó los $391 por kilo.
La situación se agravó hacia septiembre. En ese mes, el margen neto descendió a solamente $48 por kilo, un valor cercano a los mínimos históricos del período analizado.
Ingresos que no alcanzan para recuperar rentabilidad
El comportamiento de los ingresos muestra una realidad diferente según la moneda utilizada para medirlos. Durante el tercer trimestre de 2026, los ingresos de una granja de eficiencia media disminuyeron un 7% en pesos constantes respecto del mismo período del año anterior. En dólares constantes, en cambio, registraron una suba del 6,3%.
Sin embargo, en ambas monedas los ingresos permanecieron por debajo de los promedios de la última década.
Este comportamiento refleja una dificultad central para los productores: los precios de venta no están permitiendo recuperar los niveles de rentabilidad que históricamente tuvo la actividad.
La alimentación sigue siendo el principal componente de los costos
La estructura de costos permite comprender buena parte de las dificultades que enfrenta el sector. La alimentación representa aproximadamente el 60% del costo total de producción, por lo que cualquier variación en los precios del maíz y de la soja tiene un impacto directo sobre los resultados económicos.
En las granjas de eficiencia media, el costo total alcanzó un promedio de $2.327 por kilo producido durante el tercer trimestre de 2026, medido en pesos constantes de septiembre.
Este valor representó una disminución real del 3% frente al mismo trimestre de 2025 y se ubicó un 11% por debajo del promedio histórico de los terceros trimestres de la última década.
No obstante, la evolución más reciente muestra señales de alerta. Después de dos trimestres consecutivos de bajas, los costos volvieron a aumentar un 3% respecto del trimestre anterior.
En la comparación interanual, el gasto en alimentación descendió un 1%, mientras que otros componentes también registraron reducciones: los fletes y las guías bajaron un 19%, la genética un 7% y la sanidad un 9%. La mano de obra, por su parte, permaneció prácticamente sin cambios.
Si se compara con los promedios históricos, la alimentación se ubicó un 14% por debajo de los valores habituales para ese período. También mostraron menores costos los fletes y la genética. En cambio, la mano de obra se situó un 7% por encima de su promedio histórico y la energía un 13% por encima.
La comparación en dólares presenta otro panorama: los costos promediaron USD 1,53 por kilo producido, un 11,3% más que en el tercer trimestre de 2025 y ligeramente por encima del promedio de la última década.
La eficiencia productiva marca la diferencia entre ganar y perder
Uno de los aspectos más importantes del informe es la comparación entre establecimientos con distintos niveles de eficiencia.
Los resultados demuestran que, ante condiciones similares de mercado, la productividad puede determinar si una granja obtiene ganancias o termina trabajando a pérdida.
Durante el tercer trimestre de 2026, las granjas de eficiencia alta consiguieron un margen neto promedio de $348 por kilo, mientras que las de eficiencia media alcanzaron $107. En el extremo opuesto, los establecimientos de eficiencia baja registraron un resultado negativo de $297 por kilo.
La diferencia también se observa al medir la rentabilidad en relación con los costos totales.
Las granjas de alta eficiencia obtuvieron una rentabilidad equivalente al 16,8% de sus costos. Las de eficiencia media alcanzaron apenas el 4,6%, mientras que las de baja eficiencia registraron pérdidas equivalentes al 10,8% de sus costos.
Estos números muestran que la eficiencia no constituye solamente una cuestión técnica: es un factor decisivo para la supervivencia económica de los establecimientos.
Mejorar la conversión alimenticia, reducir desperdicios, optimizar la sanidad, manejar adecuadamente la genética y aprovechar mejor las instalaciones son aspectos fundamentales para producir más kilos con una menor utilización de recursos.
La ubicación geográfica también influye en el negocio
El informe incorpora otro elemento que muchas veces no recibe suficiente atención: la localización de las granjas y su distancia respecto de los principales centros de comercialización de granos.
Para analizar esta variable, el IERAL comparó establecimientos ubicados en Malena, Marcos Juárez y Rosario, manteniendo iguales los parámetros de eficiencia y los ingresos por ventas.
La explicación es sencilla: las granjas situadas en regiones agrícolas alejadas de los puertos pueden acceder a materias primas a precios más convenientes cuando existe una producción local importante de maíz y soja y los excedentes permiten descontar parte del costo de transporte.
En el tercer trimestre de 2026, una granja de eficiencia media ubicada en Malena registró un costo de $2.327 por kilo producido y un margen neto de $107.
En Marcos Juárez, el costo subió a $2.381 y el margen se redujo a $53 por kilo. En Rosario, donde el modelo no contempla descuentos por flete en las materias primas, el costo llegó a $2.434 y el margen prácticamente desapareció.
La diferencia entre Malena y Rosario alcanzó aproximadamente el 5% del costo por kilo producido.
En septiembre, la situación fue todavía más significativa: mientras Malena conservó un margen positivo de $48 por kilo, Marcos Juárez registró una pérdida de $5 y Rosario una pérdida de $57.
El análisis demuestra que disponer de granos en las cercanías puede representar una ventaja competitiva importante, aunque depende de la relación entre producción y consumo local. Estar lejos de los puertos no garantiza automáticamente materias primas más baratas: también es necesario que exista una oferta regional suficiente.
Pagar más caros los granos puede transformar una ganancia en pérdida
El peso de la alimentación queda todavía más claro cuando el informe simula diferentes escenarios de precios para el maíz y la soja.
Tomando como referencia los valores de septiembre de 2026 en Rosario, el estudio calculó qué sucedería si una granja de eficiencia media pagara los granos un 10% más caros o un 10% más baratos.
Con precios de paridad Rosario, el establecimiento registró un costo total de $2.482 por kilo y un margen negativo de $57.
Si los granos costaran un 10% más, el costo ascendería a $2.582 por kilo y la pérdida aumentaría a $157.
Por el contrario, si pudiera comprarlos un 10% más baratos, el costo bajaría a $2.382 y el resultado se transformaría en un margen positivo de $44 por kilo.
La diferencia es contundente: una variación del 10% en el precio de las principales materias primas puede modificar el resultado económico en aproximadamente $100 por kilo.
Esto confirma que la capacidad de compra, los acuerdos comerciales, la logística y el abastecimiento regional son elementos centrales para la competitividad de la producción porcina.
Un sector que necesita eficiencia, previsibilidad y mejores márgenes
El diagnóstico del IERAL deja una conclusión importante: la reducción de algunos costos no alcanza, por sí sola, para garantizar la rentabilidad de las granjas porcinas.
El deterioro de los márgenes responde a una combinación de ingresos que permanecen por debajo de sus referencias históricas, costos que muestran nuevas presiones y diferencias cada vez más determinantes entre establecimientos según su eficiencia productiva.
Las cifras también advierten que las granjas menos eficientes son las más expuestas, mientras que las de mayor productividad tienen mejores herramientas para soportar escenarios adversos.
Para el productor, el desafío pasa por mejorar la conversión alimenticia, controlar los gastos, fortalecer el manejo sanitario, optimizar la genética y asegurar el abastecimiento de granos a precios competitivos.
En definitiva, el futuro económico de la producción porcina no dependerá exclusivamente de cuánto se produzca o del precio al que se venda cada animal. También será determinante cuánto cuesta transformar los alimentos en kilos de carne y qué capacidad tiene cada establecimiento para administrar sus recursos.
El informe pone sobre la mesa una advertencia: con márgenes tan reducidos, cualquier aumento en los costos o deterioro en los precios de venta puede llevar rápidamente a una granja de resultados positivos a una situación de pérdidas.
Fuente: IERAL de la Fundación Mediterránea. Análisis de costos y márgenes económicos de granjas porcinas durante el tercer trimestre de 2026.
A través de un acuerdo instrumentado por la Federación de Acopiadores, las empresas registradas en el Instituto de Capacitación Agropecuaria podrán acceder gratuitamente a la gestión y habilitación de sus plantas en el sistema de trazabilidad VISEC. La iniciativa busca simplificar los trámites y acompañar al sector ante las nuevas exigencias ambientales de la Unión Europea, que comenzarán a aplicarse a fines de este año.
Buenos Aires, 3 de noviembre (PR/26) .- La cuenta regresiva para la implementación de las nuevas exigencias europeas sobre la comercialización de soja ya está en marcha. Y para las empresas argentinas que participan de esta cadena, cumplir con los requisitos de trazabilidad socioambiental será una condición fundamental para mantener el acceso a ese mercado.
En este contexto, el Instituto de Capacitación Agropecuaria (INCAGRO) anunció un nuevo beneficio para las empresas registradas en su plataforma: podrán acceder sin costo al proceso de habilitación de sus plantas para operar en VISEC, el sistema argentino desarrollado para dar respuesta a las exigencias internacionales de trazabilidad.
La iniciativa surge de un acuerdo entre las entidades que integran INCAGRO y es instrumentada por la Federación de Acopiadores, que pone a disposición su estructura administrativa y conocimientos para gestionar la documentación, verificar los requisitos y habilitar a las plantas que estén en condiciones de incorporarse al sistema.
El beneficio permite evitar el costo de una certificación externa inicial para la habilitación de las instalaciones, sin resignar los controles documentales ni los requisitos técnicos exigidos. Además, las empresas contarán con acompañamiento durante el proceso, un aspecto especialmente valioso frente a una normativa que introduce nuevas obligaciones operativas para el sector.
Qué es VISEC y por qué es importante
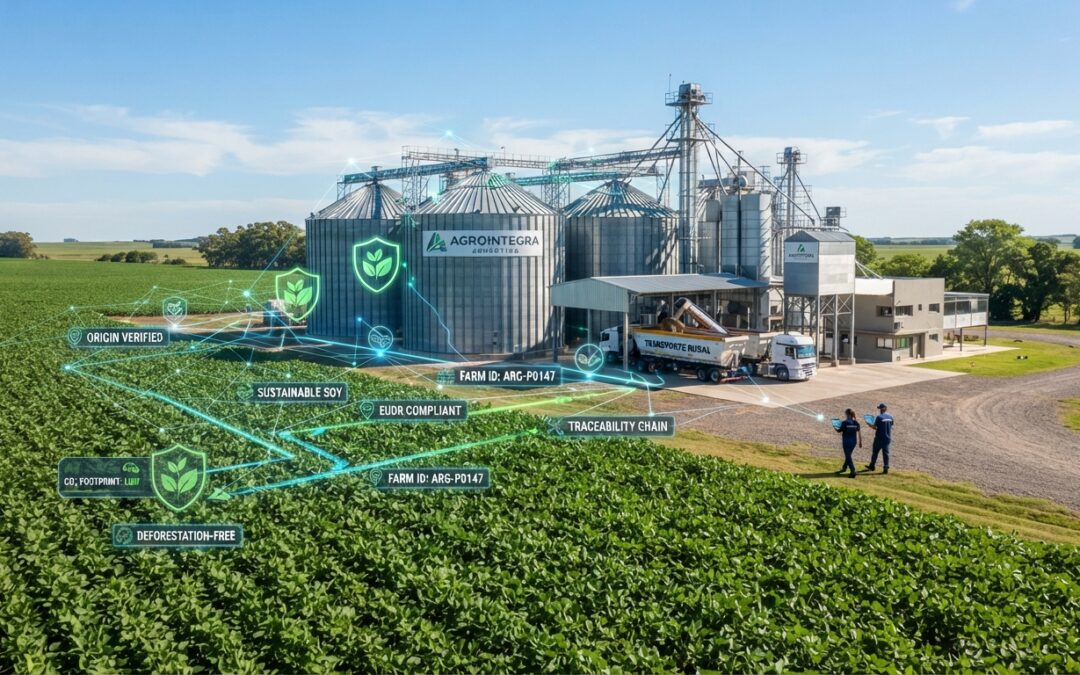
VISEC es una plataforma argentina de trazabilidad socioambiental, de uso voluntario, creada para facilitar el cumplimiento de los requisitos de los mercados internacionales. En el caso de la soja, permite registrar y seguir el recorrido de la mercadería a lo largo de la cadena comercial, desde su origen productivo hasta su destino, y verificar que provenga de tierras libres de deforestación.
Su implementación está vinculada al Reglamento (UE) 2023/1115, conocido como EUDR, mediante el cual la Unión Europea establece nuevas condiciones para la comercialización de determinadas materias primas y sus productos derivados, entre ellos, la soja.
La normativa exige, entre otros aspectos, demostrar que la producción no proviene de superficies deforestadas después del 31 de diciembre de 2020, que se ajusta a la legislación aplicable en el país de origen y que cuenta con información que permita verificar su procedencia.
Tras sucesivas postergaciones, las principales obligaciones comenzarán a aplicarse el 30 de diciembre de 2026 para los operadores europeos medianos y grandes, mientras que determinadas empresas pequeñas y microempresas tendrán un plazo adicional.
Para la Argentina, uno de los principales proveedores internacionales de productos del complejo sojero, esta regulación implica un desafío que atraviesa a toda la cadena. Productores, acopiadores, cooperativas, industriales y exportadores deberán articular procedimientos que aseguren la trazabilidad de los granos y la adecuada identificación y segregación de la mercadería según su condición.
Un trámite más simple y sin costo
Para facilitar la adecuación de las empresas, la Federación de Acopiadores desarrolló un procedimiento digital que permite realizar la gestión de habilitación de las plantas mediante la presentación de la documentación requerida, actuando como organismo verificador y validador para el alta de las plantas de acopio, lo que permite alcanzar la gratuidad para aquellas que integren la redINCAGRO.
A través de una plataforma específica, cada empresa deberá registrar sus datos y los de sus instalaciones, presentar la documentación técnica correspondiente y acreditar que cuenta con personal capacitado para operar en VISEC.
Entre los requisitos se encuentran los planos y fotografías de las plantas, los procedimientos operativos y la aprobación del curso de capacitación para operadores comerciales, disponible en el aula virtual de INCAGRO.
Una vez presentada la información se procede a analizarla y cuando se verifica el cumplimiento de las condiciones establecidas, habilitar la planta para operar en el sistema VISEC.
Todo este proceso será gratuito para las empresas que formen parte de INCAGRO. La habilitación no elimina las obligaciones de cumplimiento ni las eventuales auditorías posteriores, pero sí permite resolver una instancia inicial que, de otro modo, representa un costo adicional y una mayor carga administrativa.
Las empresas interesadas en acceder al beneficio podrán realizar las gestiones correspondientes a través de INCAGRO, comunicándose a info@incagro.org.ar.
El Instituto de Capacitación Agropecuaria (INCAGRO) es una iniciativa de la Federación Argentina de Empleados de Comercio y Servicios (FAECyS), la Confederación Intercooperativa Agropecuaria (CONINAGRO), la Federación de Centros y Entidades Gremiales de Acopiadores de Cereales (Federación de Acopiadores), y el Centro de Exportadores de Cereales (CEC). Da respuesta a la necesidad de formación y capacitación técnica y profesional de los trabajadores y empleadores, de acuerdo a los requerimientos y exigencias de la actividad de la rama cerealera.