Mercado Físico BCR: Sostén de precios en maíz y soja con renovada actividad en trigo

Mercado Físico BCR: Sostén de precios en maíz y soja con renovada actividad en trigo

La plaza local de la Bolsa de Comercio de Rosario (BCR) registró este miércoles un ritmo sostenido de negocios impulsado por la búsqueda de maíz y soja, acompañado por subas en el mercado de Chicago y mejoras en las condiciones de compra de las fábricas.


Rosario, jueves 20 agosto (PR/26) — El Mercado físico de la Bolsa de Comercio de Rosario (BCR) sostuvo que este miércoles la plaza local experimentó un ritmo sostenido de negocios, liderados por la búsqueda de maíz y soja. En paralelo, en trigo destacó un incremento en el nivel de actividad correspondiente a la campaña 2026/27.

En un escenario de subas tanto en el mercado de Chicago como en el tipo de cambio, a nivel local, los granos gruesos concentraron la atención de la demanda.

En este sentido, se sostuvieron los niveles negociados para el disponible de maíz, mientras que las fábricas locales ajustaron al alza sus condiciones de compra en su búsqueda por soja.

Por su parte, se observó un mayor dinamismo en las negociaciones por trigo del próximo ciclo comercial, cultivo que mostró referencias mayoritariamente estables entre sesiones.

Jornada teñida de verde para el mercado de Chicago. El trigo anotó una suba de 2,3%, sostenido por las crecientes disrupciones en las exportaciones del Mar Negro y la desaceleración de los embarques agrícolas de Ucrania.

El maíz encontró impulso en las menores perspectivas de rindes relevadas por Pro Farmer en Indiana y Nebraska y en el deterioro de las condiciones de los cultivos informado por el USDA. La soja, por su parte, también se vio respaldada por las dudas sobre los rindes en el Medio Oeste, a lo que se suman nuevas ventas a China y el elevado ritmo de procesamiento doméstico estadounidense.

Luego de las subas del martes, el girasol vio caer sus referencias frente a la sesión previa.

Ante un número estable de compradores que continúan focalizados en las entregas a cosecha, la oferta abierta y generalizada fue de US$ 440/ toneladas (t) para la entrega entre diciembre y marzo de 2027, implicando una merma de US$ 10/t entre sesiones.

El trigo encontró un mayor nivel de actividad frente a las ruedas previas, principalmente en los tramos correspondientes al próximo ciclo comercial.

En materia de precios, se volvieron a ofrecer abiertamente US$ 220/t para la mercadería disponible, aunque se esperaban negocios por encima de dicho valor.

En las posiciones diferidas, la tira comprendida entre septiembre y octubre fue ofrecida en US$ 230/t, aunque para octubre este valor solo correspondió a mercadería con un mínimo de 11% de proteína.

Respecto de la nueva cosecha, las ofertas abiertas se sostuvieron en US$ 220/t para la entrega entre noviembre y diciembre. Sin embargo, para dichos tramos se concertaron negocios en torno a US$ 225/t, según la información brindada por SIO-Granos. Finalmente, enero, febrero y marzo de 2027 se sostuvieron en US$ 225/t.

El maíz continúa con su buen ritmo de negociación, en una rueda de precios sostenidos para los tramos cortos de entrega, mientras que las posiciones forwards mostraron variaciones dispares.

La oferta abierta para la entrega inmediata trepó US$ 5/t hasta US$ 185/t, mientras que la entrega contractual fue ofrecida en US$ 190/t.

En paralelo, septiembre alcanzó US$ 190/t y octubre US$ 193/t, resultando en mermas de US$ 5/t y US$ 4/t, respectivamente. Para dichos tramos también hubo ofertas en moneda local de $ 285.000/t. Luego, la oferta fue de US$ 193/t para noviembre, US$ 195/t para diciembre y US$ 200/t para enero y febrero.

Para la campaña 2026/27, las propuestas se establecieron en US$ 195/t para la tira comprendida entre marzo y julio de 2027.

La cebada no se comercializó. En el mercado de sorgo, no se presentaron novedades relevantes.

Ante un recorte marginal en la cantidad de ofertas, las propuestas del día se sostuvieron en US$ 187/t tanto para la descarga inmediata y contractual como para el mes de septiembre.


Primicias Rurales
Fuente: BCR
Los exportadores de maíz pagan un «premio» en Bahía Blanca y los precios quedan virtualmente libres de retenciones

Los exportadores de maíz pagan un «premio» en Bahía Blanca y los precios quedan virtualmente libres de retenciones

Los buques completan carga en el sur bonaerense ante la menor profundidad del Paraná, acelerando los embarques antes de que ingrese la cosecha brasileña.


Buenos Aires, miércoles 3 junio (PR/26) — Los exportadores argentinos están ofreciendo precios por encima de su capacidad de pago para poder originar maíz con el propósito de completar un abultado cronograma de embarques.

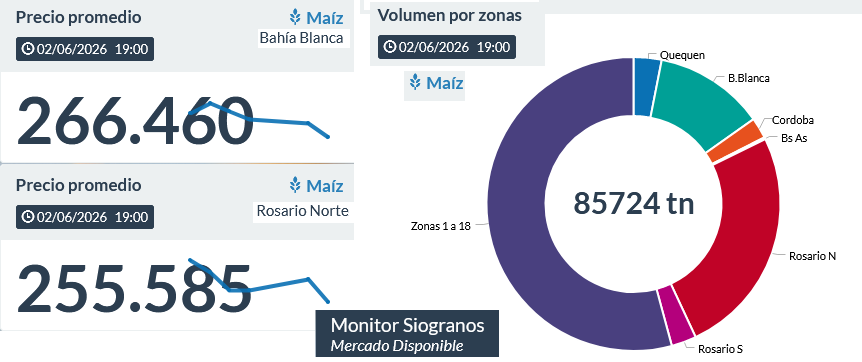
Este martes –según la plataforma Sio Granos– el precio promedio de venta de maíz con destino a las terminales de Bahía Blanca se ubicó en 266.460 $/tonelada, una cifra equivalente a 187,9 u$s/tonelada considerando el tipo de cambio BNA divisa comprador.

Se trata de un valor que está virtualmente libre de derechos de exportación si se considera que el valor FOB oficial de maíz argentino “spot” se encuentra en 198 u$s/tonelada. El maíz está gravado con una alícuota del 8,5% del valor FOB.

En tanto, en la zona norte del Gran Rosario el valor medio operado por maíz disponible fue hoy de 255.585 $/tonelada (180,2 u$s/tonelada), al tiempo que en el sector sur de dicha zona fue de 255.665 $/tonelada.


El “premio” abonado en Bahía Blanca se instrumenta para poder completar embarques provenientes de los puertos del Gran Rosario, los cuales, con la profundidad actual del río Paraná, no pueden cargar más de 45.000 toneladas.Uno de los objetivos del proceso de licitación del servicio de dragado de la Hidrovía –que está en curso– es precisamente aumentar la profundidad de la vía navegable del río Paraná para permitir una carga completa de buques en el Gran Rosario, con al menos 60.000 toneladas de maíz, para iniciar viaje hacia el mercado de destino sin necesidad de tener que pasar por Bahía Blanca o Quequén para completar carga.


A la fecha las Declaraciones Juradas de Ventas Externas (DJVE) de maíz para el presente mes de junio suman 1,47 millones de toneladas y lideran el cronograma exportador, ya que en segundo lugar se encuentra la harina de soja con 732.231 toneladas.

El apuro por despachar embarques de maíz obedece al hecho de aprovechar la “ventana” comercial que ofrece el mercado antes del ingreso de la gran cosecha de maíz tardío brasileño, cuya temporada “alta” comienza en el mes de julio.

El hecho de priorizar la venta de maíz para generar liquidez es uno de los factores que contribuyen a sostener los precios de la soja en el mercado argentino, dado que la industria aceitera debe hacer esfuerzos para originar poroto.

Eso se evidencia en las cotizaciones de los contratos de Soja Rosario negociados este martes en A3 Mercados, que mostraron un comportamiento más firme –cayendo menos o incluso subiendo– frente a la baja generalizada registrada en el CME Group (“Chicago”).

Hito girasolero: Argentina logra la mayor producción del siglo y pone a prueba su logística

Hito girasolero: Argentina logra la mayor producción del siglo y pone a prueba su logística

Con una cosecha estimada en 6,6 millones de toneladas, el ciclo 2025/26 se posiciona como el segundo más alto de la historia nacional. El excedente de las regiones Norte y Sur fluye hacia el Gran Rosario para abastecer el procesamiento industrial récord.

Imagen creada por IA


Por Franco Ramseyer – Emilce Terré – Patricia Bergero de la Bolsa de Comercio de Rosario (BCR)
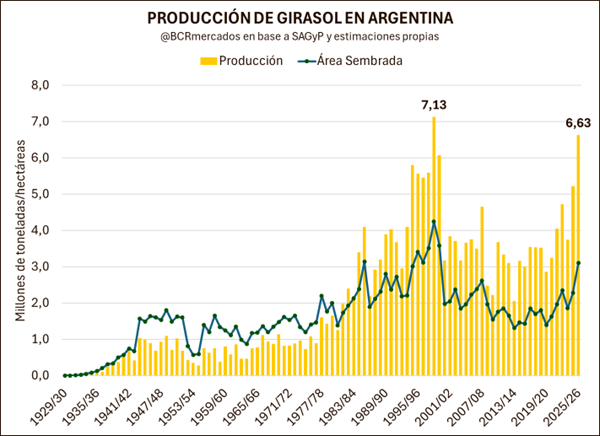
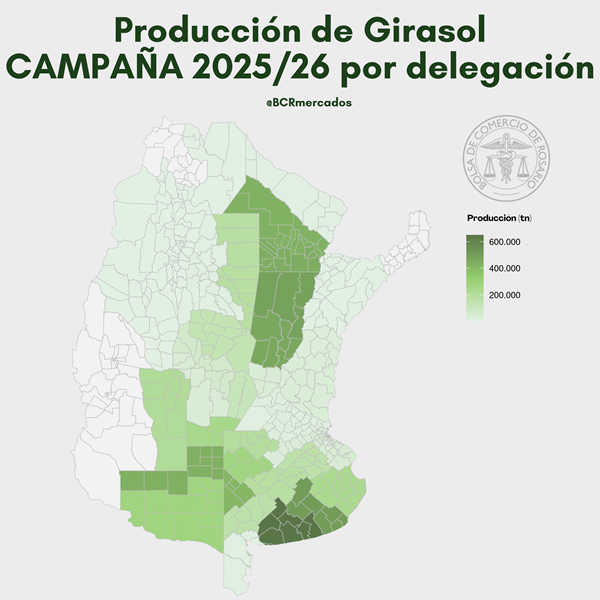
Rosario, jueves 7 mayo (PR/26) — Con 6,6 millones de toneladas (Mt), la producción de girasol sería la más alta del S.XXI, destacándose un récord en la Región Norte, de 1,57 Mt. Los excedentes de las regiones Sur y Norte fluirán hacia la Región Centro, donde se concentra la mayor capacidad de molienda del país.


Producción de girasol récord en el S.XXI

La campaña 2025/26 marca un hito en la historia reciente del girasol argentino. Con 3,1 millones de hectáreas sembradas —la mayor superficie implantada desde la campaña 1999/00—, y rendimientos que se ubicaron por encima del promedio gracias a buenas condiciones climáticas, se estima una cosecha de 6,6 Mt. Esa producción sería la más alta en 27 años, desde la campaña 1998/99, y la segunda más alta en la historia del cultivo. Estimaciones de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) la sitúan incluso por sobre los 7 millones de toneladas, estableciendo un máximo para Argentina en el registro histórico oficial.

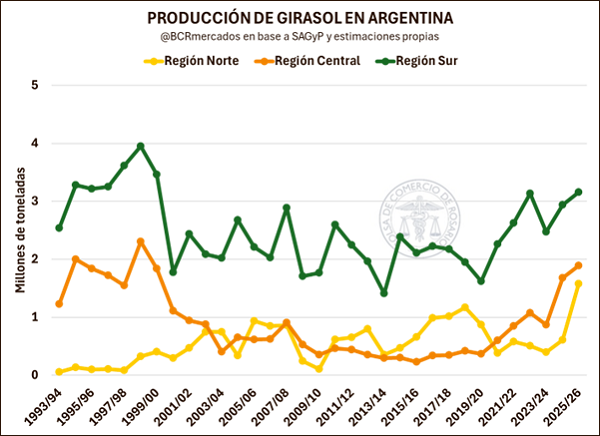
El salto productivo es transversal a todas las regiones. La Región Norte (Santiago del Estero, Chaco, Tucumán, Salta, Formosa, Corrientes y Norte de Santa Fe) alcanzaría un récord histórico de 1,57 Mt, más que triplicando su producción promedio de los últimos cinco años. La Región Centro (Norte de Buenos Aires, Entre Ríos, Centro-Sur de Santa Fe, Córdoba y San Luis) llegaría a 1,89 Mt, su nivel más alto en 27 años; y la Región Sur (Sur de Buenos Aires y La Pampa) —la principal zona productora del país— aportaría 3,16 Mt, cifra no vista desde la campaña 1999/00.

Logística en la campaña 2025/26

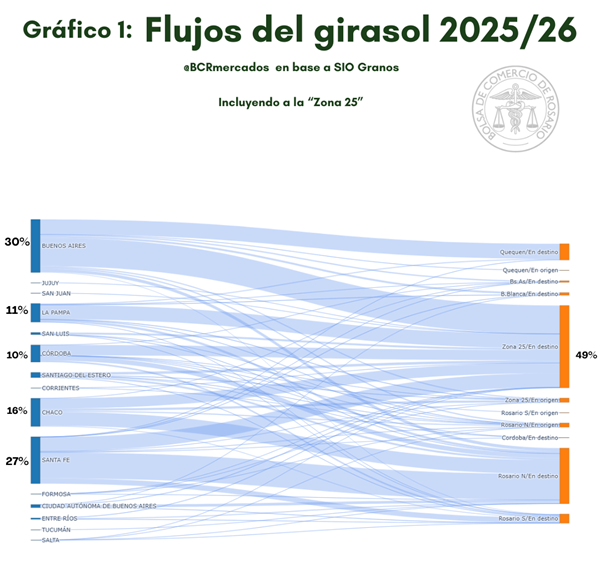
Los datos del SIO Granos relevados hasta el 27 de abril de 2026 ofrecen una radiografía precisa de los flujos de la campaña 2025/26. Tal como se aprecia en el gráfico 1, por el lado de los orígenes, Buenos Aires y CABA explican en conjunto el 31,9% del volumen negociado, seguidas por Santa Fe (26,6%), Chaco (16,0%), Córdoba (9,7%) y La Pampa (10,6%). Estas cinco jurisdicciones concentran el 95% del total. Continúan en orden de importancia Santiago del Estero (2,9%), San Luis (1,2%), y Entre Ríos (0,8%). El resto de las provincias (Corrientes, Formosa, Jujuy, Salta, San Juan y Tucumán) apenas registran conjuntamente el 0,2% de los orígenes.

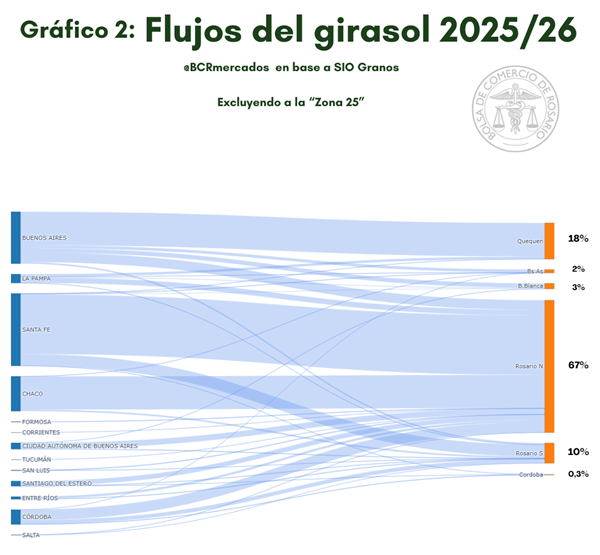
En cuanto a los destinos, el 49% de los contratos se dirigen a la denominada «Zona 25», que, de acuerdo con SIO Granos, incluye a todas las zonas excluyendo las de puertos, lo que dificulta el rastreo preciso de la mercadería. Si se realiza el ejercicio de excluir dicha zona del análisis, como en el gráfico 2, se observa que, del girasol restante, el 66,8% se dirigió a Rosario Norte y el 10,2% a Rosario Sur, por lo que el Gran Rosario absorbió cerca del 77% del volumen con destino portuario identificado. Por otra parte, Quequén captó el 18,3%, Bahía Blanca el 2,8% y Buenos Aires el 1,7%.

En tanto, si se contrastan los orígenes con los destinos, excluyendo la Zona 25, se evidencia que el 99% del girasol originado en el centro-norte del país (provincias de Chaco, Corrientes, Córdoba, Entre Ríos, Formosa, Salta, San Luis, Santa Fe, Santiago del Estero, Tucumán y CABA) tiene como destino las plantas y terminales portuarias de Rosario Norte y Rosario Sur.

En contraste, el grano originado en las provincias de La Pampa y Buenos Aires se destina en un 67% a los puertos sureños de Quequén y Bahía Blanca, en un 5% a Buenos Aires, y un 28% al Gran Rosario.

Es probable que, en los contratos de los próximos meses, ganen participación relativa los flujos de mercadería en la Región Sur del país dado que al 23 de abril resta cosechar el 10% del área de intención en la provincia de Buenos Aires, según información de SAGyP.

Distribución geográfica de la industria girasolera

En materia de molienda, Argentina cuenta con 17 plantas activas procesando girasol, de las cuales 1 se localiza en la Región Norte, 8 en la Región Centro y 8 en la Región Sur. Adicionalmente, hay 11 plantas procesadoras con la capacidad técnica para moler girasol, pero que actualmente se orientan a otros cultivos oleaginosos, en su totalidad ubicadas en la Región Centro. Por último, se registran 12 instalaciones inactivas o paradas. La capacidad total del país, considerando para cada industria el porcentaje de su capacidad habitualmente destinada al girasol y un ciclo operativo de 330 días al año, ascendería a 6,6 millones de toneladas, cifra que podría aumentar si las plantas incrementaran el porcentaje de girasol en la molienda o si entraran en actividad plantas industriales que cuentan con la capacidad técnica para procesar esta oleaginosa, pero se enfocan en otros granos, tales como la soja.

Para un detalle específico, se pone a disposición un mapa interactivo, en donde se puede consultar la ubicación y capacidad anual estimada de cada planta, el tipo de procesamiento que realizan y el estado actual de la misma (las plantas activas en girasol están simbolizadas en color verde, las que podrían procesar este grano oleaginoso, pero que actualmente no lo hacen en celeste, y en rojo las fábricas inactivas o paradas). La fuente de datos primordial es el Anuario 2026 de JJ Hinrichsen, complementado con información de relevamientos propios.

Ver mapa interactivo de plantas de molienda de girasol

https://www.google.com/maps/d/edit?hl=es&mid=197rZib83WOuAAyQW8HNlu_BG1AXArIE&ll=-31.831649183568242%2C-62.6464025743889&z=6


Exportaciones

Más allá de la molienda prevista para la presente campaña, en este año se destaca un importante salto en las exportaciones de semilla de girasol, traccionada por una fuerte demanda de la Unión Europea y de Turquía. En buena parte, esta mayor demanda se cimenta en el fallo productivo que afectó los cultivos de verano en el sur y este de Europa del Este (Rumania y Bulgaria), como así también a Ucrania, país en donde se sumó el fuerte efecto del conflicto con Rusia sobre aprovisionamiento de insumos, labores para los cultivos e intencionalidad de siembra.  De hecho, Ucrania pasó a tener un share de la producción mundial del 28 al 30% hace 5 campañas atrás a un 20% en el ciclo 2025/26.

Solo en el primer cuatrimestre del año, las declaraciones juradas de ventas al exterior contemplan que las exportaciones de semilla de girasol en bruto superen el millón de toneladas. Se proyecta que las mismas alcancen las 1,1 Mt para toda la campaña, lo que quintuplicaría el volumen de la campaña pasada y más que triplicaría al promedio de los últimos cinco años.

Balance Regional

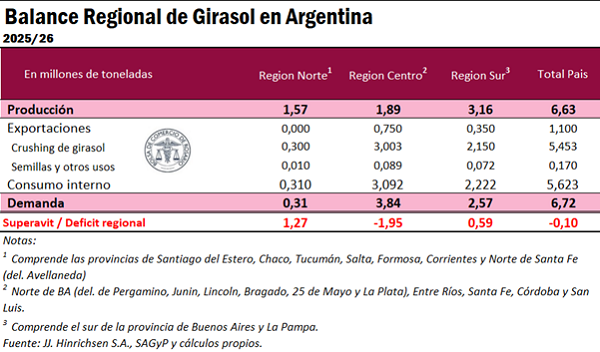
El siguiente cuadro sintetiza el balance de oferta y demanda del girasol para la campaña 2025/26 desagregado por región, y permite visualizar con claridad la lógica de los flujos interregionales y capacidades instaladas que se describió en las secciones anteriores.

Región Norte: Con una producción estimada de 1,57 Mt, récord histórico para la zona, la región enfrenta una demanda interna de 0,31 Mt, integrada por 0,30 Mt de crushing y 0,01 Mt de semillas y otros usos. El resultado es un superávit de 1,27 Mt que se transporta fundamentalmente hacia las plantas industriales y terminales portuarias del Gran Rosario, en la Región Centro.

Región Centro: Con una producción propia de 1,89 Mt, la región debe abastecer una demanda total de 3,84 Mt, compuesta por 3,00 Mt de crushing —la mayor parte del procesamiento nacional de girasol—, 0,75 Mt de exportaciones de semilla que salen por sus terminales portuarias y 0,09 Mt de semillas y otros usos. La brecha entre oferta y demanda arroja un déficit de 1,95 Mt, que es cubierto con los excedentes provenientes de las regiones Norte y Sur.

Región Sur: Es la mayor productora del país con 3,16 Mt. Su demanda interna asciende a 2,57 Mt: 2,15 Mt de crushing, 0,35 Mt de exportaciones que se despachan por los puertos de Quequén y Bahía Blanca, y 0,07 Mt de semillas y otros usos. El resultado es un superávit de 0,59 Mt que fluye hacia la Región Centro para complementar el abastecimiento de su industria de molienda.

A nivel país, los superávits de la Región Norte (+1,27 Mt) y Sur (+0,59 Mt) cubren en su casi totalidad el déficit de la Región Centro (-1,95 Mt). El balance nacional cierra con un leve faltante de 0,10 Mt, que se cubre mediante la reducción del stock inicial de campaña.

Conclusiones

La campaña 2025/26 representa un punto de inflexión para el cultivo de girasol argentino. La confluencia de una producción recortada en los principales países competidores en el mercado global de aceite de girasol, la rápida respuesta del productor argentino que tuvo el incentivo de los precios y una posición ganadora frente a otros cultivos en el país, además de las condiciones climáticas favorables en zonas girasoleras, resultó determinante para arribar a este punto de la historia de la oleaginosa.

Así, cabe destacar que se pone a prueba la capacidad logística y la capacidad industrial de la cadena girasolera. Del análisis regional se desprende una estructura en la cual las regiones del norte y del sur actúan como excedentarios del grano y, por ende, proveedores de la región centro, en donde se concentran las instalaciones industriales y las de exportación. Aunque esta asimetría no es nueva, la escala de la campaña le imprime un stress adicional a la región central, ya que depende enteramente de la eficiencia logística del transporte entre las regiones, donde las consideraciones de costo juegan definitivamente.

El salto de la exportación de semillas es otro fenómeno por resaltar, ya que amerita un seguimiento que permita contestar algunas preguntas. ¿Es sólo circunstancial debido al conflicto del Mar Negro y su efecto sobre la producción de Ucrania y sobre el mercado europeo como centro de demanda? ¿Es un fenómeno que puede, por lo tanto, constituirse en una demanda competidora con la industria aceitera local? ¿Es una oportunidad de colocación en el mercado europeo de una semilla con un alto contenido de materia grasa, a la vez que un desafío para trabajar en las buenas prácticas que satisfagan estrictas normativas sanitarias?

En definitiva, la campaña 2025/26 confirma el potencial del cultivo de girasol argentino, pero también plantea desafíos notables logísticos (capacidad de molienda y de infraestructura de las vías de transporte) y de mercado (la adopción estricta de buenas prácticas para ajustarse a los estándares sanitarios).

Primicias Rurales

Fuente: BCR Informativo Semanal

La cebada en Argentina: múltiples usos y circuito comercial de uno de los cultivos más importantes de invierno

La cebada en Argentina: múltiples usos y circuito comercial de uno de los cultivos más importantes de invierno

Por Belén Maldonado – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR) 
Rosario, lunes 19 enero (PR/26) — Con una amplia diversidad de usos, la cebada es uno de los cereales de invierno más importantes de Argentina.
En esta nota se analiza cómo se estructura su comercialización en el país, sus principales zonas de origen, destinos y modalidades de negociación.


1.    Relevancia productiva y estratégica

La cebada ocupa un lugar relevante dentro de nuestra agricultura: se posiciona en quinto lugar en términos de superficie sembrada y en cuarto lugar en volúmenes de producción. Este cultivo se destaca por ser un insumo esencial para la industria de la maltería, además de su utilización para la alimentación animal. Al mismo tiempo, una proporción significativa de la producción se destina al mercado externo, configurando a nuestro país como uno de los mayores proveedores de este cereal en el mundo. En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

2.    Logística y flujos comerciales en las últimas 5 campañas

Concentración geográfica de la originación

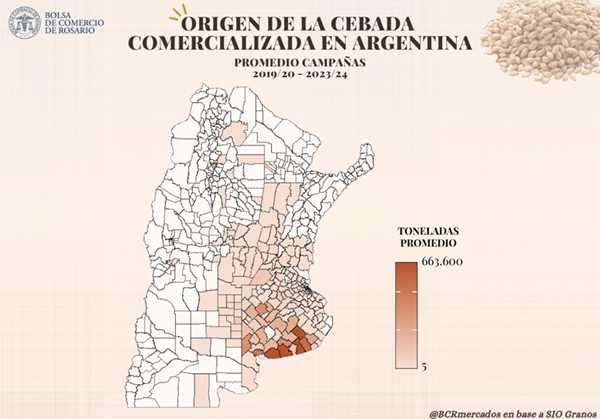
En base a datos de SIO Granos, se estima que, en promedio, se comercializaron 4,7 Mt de cebada por ciclo comercial durante las campañas 2019/20 a 2023/24, considerando tanto las ventas de cebada forrajera como de cebada cervecera. La originación de la mercadería estuvo fuertemente concentrada, asociada de manera directa a las zonas productoras: el 94% de la cebada vendida se originó en la provincia de Buenos Aires, en tanto muy por detrás le siguieron Santa Fe (2%), La Pampa (2%) y Córdoba (1%). La originación estuvo concentrada incluso al interior de la provincia de Buenos Aires, sobresaliendo los partidos del sur tales como Necochea, Tres Arroyos, Tandil, Coronel Dorrego y Lobería.

Destinos de la exportación y la industria local

En relación al destino de la mercadería, se destaca que la demanda de cebada proviene tanto del mercado local como del exterior. En cuanto al mercado interno, la demanda del cereal se atribuye a que la cebada cervecera constituye la materia prima exclusiva para la producción de malta, insumo fundamental en la producción de cerveza; mientras que la cebada forrajera es valorada por su alto contenido energético, por lo que se destina a la nutrición animal. Asimismo, gran parte de la cosecha del cereal se destina a la exportación: se estima que en las últimas cinco campañas, dos tercios de la producción se colocaron en el mercado internacional.

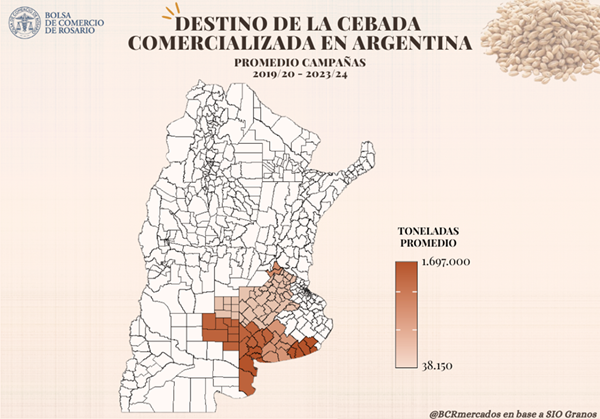
En este contexto, los datos de SIO Granos advierten que, en promedio, el 69% de la cebada comercializada en las últimas campañas tuvo como destino los puertos del país: el 36% se dirigió a la zona de Quequén, el 22% a Bahía Blanca y el 11% al Gran Rosario. En términos de volumen, esto implica que aproximadamente 3,3 Mt de toneladas de cebada por campaña comercial tuvieron como destino de entrega las zonas de las terminales portuarias de nuestro país.

En lo que respecta a las demás regiones, se destacan las entregas en el Oeste de Buenos Aires y Este de La Pampa (zonas 2 y 6), donde se envió el 19% del cereal comercializado en las últimas cinco campañas, esto es, aproximadamente 917.000 toneladas promedio por ciclo comercial; el Sur de Buenos Aires (zona 3), hacia donde se dirigió el 9% de la mercadería, que equivale a 442.100 toneladas promedio; y el Norte de Buenos Aires (zona 6), que recibió el 1% de la mercadería, equivalente a 61.300 toneladas por ciclo comercial. El 2% restante se distribuyó en las demás regiones del país.

3. Modalidades de negociación

Temporalidad y tipos de contratos

Llevando la mirada específicamente a las modalidades de comercialización de cebada, los datos de SIO Granos advierten que, en promedio, el 58% de la producción se negocia durante la campaña comercial, la cual se extiende de diciembre a noviembre de cada año. Mientras tanto, el 41% se negocia de manera adelantada, y el restante 1% se comercializa una vez finalizado el ciclo. Dentro de cada categoría, prácticamente la totalidad de las operaciones (99%) corresponde a contratos de compraventa, en tanto los negocios de canje representan apenas el 1% del total negociado.

Hegemonía de los contratos forward

Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”1. La elección de la modalidad se relaciona principalmente con el momento en el que se negocia la mercadería.

En las operaciones registradas antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (98%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, mientras que los pocos contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar.

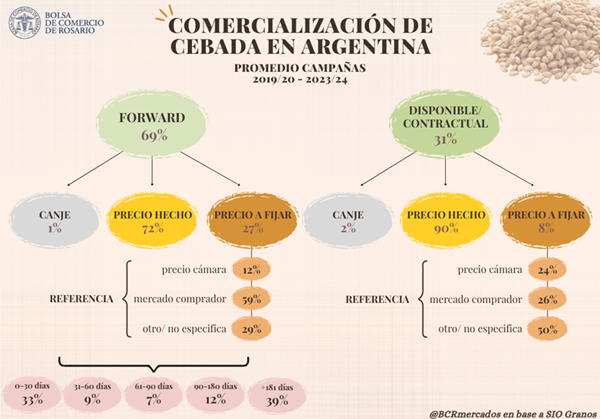
Por su parte, se advierte que en las operaciones que se llevan a cabo durante la campaña, la proporción de mercadería negociada con entrega disponible/contractual (51%) y con entrega diferida (49%) es prácticamente idéntica, mientras que en las negociaciones realizadas después de finalizada la campaña prevalece la entrega disponible/contractual (63%). Sin embargo, tomando en cuenta la totalidad de las negociaciones, se observa una predominancia de los contratos con entrega diferida (69%) frente a aquellos de entrega más inmediata (31%).

Formación de precios y aspectos financieros

Considerando todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de cebada en Argentina es la negociación previa al inicio de la campaña comercial, con contratos de compraventa y entrega diferida (39%). La segunda modalidad que prevalece es la mercadería negociada durante la cosecha, con contratos de compraventa y entrega disponible/contractual (29%). Por detrás, aunque casi en igual proporción, le siguen las operaciones de cebada durante la campaña, bajo contratos de compraventa y con entrega forward (28%).

Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En el caso de los contratos con entrega disponible/contractual, la gran mayoría de las operaciones (90%) se negocia a precio hecho, en tanto el 8% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por su parte, en lo que respecta a los contratos forward, las negociaciones con precio a fijar mantienen un porcentaje más elevado (27%), aunque la modalidad de negociación más utilizada también es el precio hecho (72%), mientras que apenas el 1% son operaciones de canje.

Referencias para la fijación de precios

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En este sentido, se advierte que más de la mitad de estos contratos (55%) establecen la fijación del precio en base al mercado comprador, es decir, la cotización se pacta a partir del precio que los agentes demandantes ofrecen pagar a sus oferentes en un determinado día. Mientras tanto, el 13% utiliza el Precio Cámara, una cotización de referencia publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. Finalmente, hay que tener en cuenta que el restante 32% de los contratos con precio a fijar no especifica la referencia, lo que puede afectar el análisis y las proporciones efectivas para cada tipo de precio utilizado.

Condiciones de pago y plazos de logística

En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 52% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; el 36% se cancela con posterioridad a la entrega, y el 10% de manera anticipada. El restante 1% corresponde a operaciones de canje, que no implican un pago monetario sino en especie.

Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 39% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo superior a 180 días a partir de que se habilita la posibilidad de descargar la mercadería. En segundo lugar, se destaca la entrega de mercadería en un plazo entre 0 y 30 días, lo que dicha entrega se establece para un mes en particular, asociado a la necesidad de la mercadería en un momento específico del año. Por su parte, siguiendo un orden cronológico, el 9% de la mercadería se entrega con un plazo entre 31 y 60 días, el 7% entre 61 y 90 días y el 12% entre 90 y 180 días.

4. Comercialización de cebada en la campaña 2024/25 y panorama de la 2025/26.

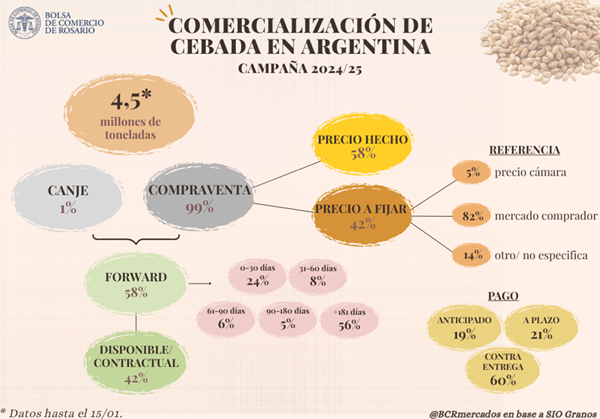
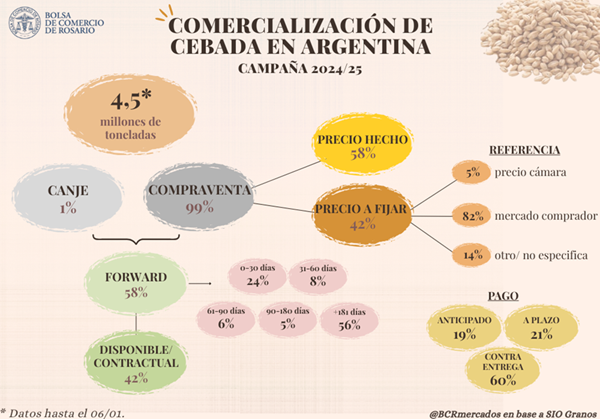
Finalizada formalmente la campaña de cebada 2024/25 a fines de noviembre, los datos hasta el momento indican que la comercialización del cereal asciende a 4,5 Mt para dicho ciclo comercial. De esta manera, se infiere que el 39% de la mercadería se vendió antes del inicio de la campaña y el 53% se negoció durante la misma. Así, el 8% de la producción restante se comercializaría posterior a la finalización de la campaña, según los registros de SIO Granos, siendo una proporción bastante más elevada respecto al 1% promedio de las últimas campañas.

En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, casi la totalidad de los contratos de la campaña 2024/25 (99%) fueron de compraventa, negociando apenas el 1% de la mercadería como canje, en línea con el promedio.

Lo que sí difiere son las proporciones de contratos distinguiendo la entrega de la mercadería: el 58% se negoció con entrega diferida y el 42% con entrega disponible/contractual. Si bien el promedio indica que la mayoría de los contratos solían ser forward, esta proporción era bastante más elevada, del 69%.

En cuanto a la fijación del precio, considerando el total de contratos de compraventa, el 58% de las toneladas se negociaron con precio hecho y el 42% restante se comercializó con precio a fijar. En este sentido, la proporción de mercadería negociada con precio a fijar se duplicó respecto a lo observado en el promedio de las últimas campañas (21%). Por su parte, la referencia más utilizada para esta mercadería resultó nuevamente el mercado comprador (82%), aunque con una proporción marcadamente más elevada frente al 55% promedio. Muy por detrás se posicionó el Precio Cámara (5%), mientras que el porcentaje de contratos que no especifica la modalidad de fijación resultó del 14%.

Finalmente, el 60% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, mientras que el 19% se pagó de manera anticipada y el 21% a plazo. Respecto al promedio, se advierte un incremento de las negociaciones con pago de la mercadería tanto de manera anticipada como al momento de la entrega, en contrapartida a una importante disminución de la proporción de negocios con pago a plazo.

En lo que respecta a la campaña 2025/26, se registraron hasta la actualidad ventas de cebada por 3,2 Mt en SIO Granos, de las cuales 2,3 Mt se negociaron previo al inicio formal de la campaña en diciembre. De esta manera, se infiere que aproximadamente el 41% de la misma se comercializó de manera anticipada, similar a lo registrado un año atrás.

5. Conclusión y síntesis de la estructura comercial.

En conjunto, los datos muestran que casi la totalidad de la cebada comercializada en Argentina se origina en Buenos Aires, precisamente en los partidos del sur, en línea con las principales zonas productoras del cultivo.

A su vez, casi 7 de cada 10 toneladas tienen como destino las terminales portuarias del país (Gran Rosario y Sur de Buenos Aires), dando cuenta del marcado perfil exportador de este cultivo, en tanto otra proporción relevante se dirige al Este de La Pampa y al resto de la provincia de Buenos Aires. Respecto a la comercialización, la cebada se negocia principalmente bajo contratos de compraventa previo al inicio de la campaña comercial, con entrega forward.

Si bien en la última campaña se advirtió un aumento en la proporción de contratos con precio a fijar, en general se observa una predominancia a cubrir riesgo precio con negocios a precio hecho. A diferencia de otros productos, como la soja, el maíz o el trigo, el mercado de futuros de cebada en Argentina no presenta volumen ni liquidez significativos, imposibilitando la cobertura de precio en este mercado.

El mercado a término tampoco se utiliza entonces como referencia, de manera que, cuando se realizan negociaciones con precio a fijar, la principal referencia es el mercado comprador y, en menor medida, el Precio Cámara.

Debido a que la demanda de cebada se segmenta en mercados con diferentes usos (producción de malta, alimentación animal, exportación, entre otros), se evidencia que los precios de referencia no suelen formarse en un único mercado centralizado sino a partir de las condiciones y necesidades de los distintos sectores de la demanda.

Por su parte, en cuanto al momento de entrega de la mercadería, se advierte que la mayor parte de los contratos forward poseen ventanas de entrega extensas (superiores a 180 días). Esto implica que estas negociaciones no suelen utilizarse para asegurar mercadería en un momento puntual del año, sino que garantizan disponibilidad de volumen a lo largo del ciclo comercial.

A grandes rasgos, estas serían características claves del mercado de cebada en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial de uno de los cultivos más importantes de nuestro país.

1 En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, los contratos con entrega diferida, o “forward”, refieren a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido un mes desde la fecha de concertación.

 

Primicias Rurales

Fuente: BCR Informativo Semanal

Mapa comercial del trigo en Argentina

Mapa comercial del trigo en Argentina

Por Belén Maldonado – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
El cereal argentino tiene un rol central en el abastecimiento interno y externo. La presente nota analiza cómo se estructura su comercialización en el país, dónde se origina, cuáles son sus principales destinos y qué modalidades contractuales predominan.

Rosario, lunes 8 diciembre (PR/25) — El trigo ocupa un lugar central dentro de la agricultura argentina: es el tercer cultivo más sembrado en el país, así como también el tercero en volumen de producción. Su cadena combina una fuerte presencia de la industria molinera, destinada mayormente a abastecer el mercado local, junto con un gran flujo comercial de trigo en grano hacia las terminales portuarias.

Así, este tradicional cereal argentino constituye una pieza clave tanto para el abastecimiento interno como para la generación de divisas a través de las exportaciones.

En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

1.    Comercialización de trigo en el promedio de las últimas cinco campañas

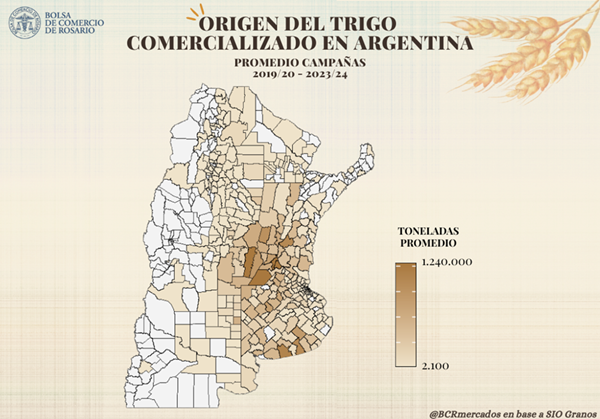
En base a datos de SIO Granos, se estima que, en promedio, se comercializaron 18,3 Mt de trigo por ciclo comercial durante las últimas cinco campañas. Más del 90% del trigo vendido en Argentina se originó en cuatro provincias: Buenos Aires (41%), Santa Fe (29%), Córdoba (12%) y Entre Ríos (9%). Hacia el interior de cada provincia, como departamentos de mayor producción sobresalen en Buenos Aires, los partidos del sur tales como Tres Arroyos, Necochea y Tandil; en Santa Fe, General López, Rosario y San Lorenzo, también sobre el límite sur provincial. En Córdoba, la mayor parte de la mercadería se origina en los departamentos del este, como Unión, Marcos Juárez y San Justo; mientras que en Entre Ríos, destacan los partidos del oeste, como Paraná, La Paz y Diamante, así como también el departamento de Gualeguaychú, al sureste de la provincia.

En relación al destino de la mercadería, cabe destacar que el trigo cosechado en Argentina tiene dos usos principales: la molinería para la obtención de harina destinada principalmente al mercado interno y, en menor medida, a la exportación, y la exportación del grano sin procesar. En general, la demanda interna (que incluye en gran medida la molinería pero también usos secundarios como semilla o alimentación animal) suele mantenerse constante con el correr de las campañas, en torno a las 7 Mt, mientras que el volumen exportado se ajusta según el saldo exportable disponible, dependiendo de la oferta de cada campaña, el dinamismo comercial doméstico y las condiciones del mercado internacional del cereal.

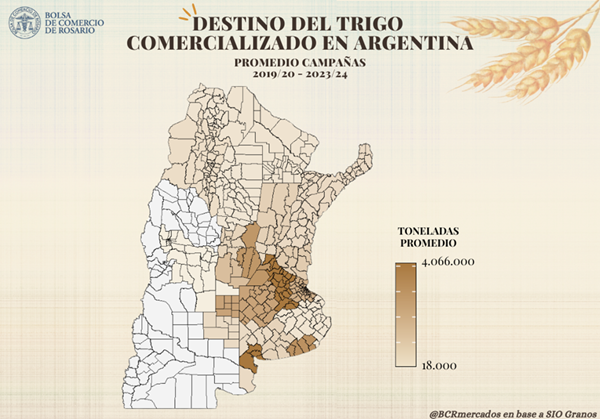
Como consecuencia, se estima que, en el promedio de las ultimas cinco campañas, el 55% del trigo comercializado tuvo como destino los puertos del país: de todo el trigo que se vende en el país, el 38% se dirigió al Gran Rosario, el 11% a Bahía Blanca y el 6% a Quequén. En términos de volumen, esto implica que aproximadamente 10 Mt de toneladas de trigo por campaña tuvieron como destino de entrega las zonas de las terminales portuarias. En este aspecto, resulta importante aclarar que estos valores promedio pueden verse distorsionados por dos campañas de fuerte sequía (2022/23 y 2023/24), que dejaron como resultado una producción atípicamente baja y, como consecuencia, un menor saldo exportable.

En lo que respecta a las demás regiones, se destacan las entregas en el Norte de Buenos Aires (zonas 5, 6, 7 y 21), donde se envió el 20% del trigo comercializado en las últimas cinco campañas, esto es, aproximadamente 3,7 Mt por ciclo comercial; y también el Centro-Este de Córdoba (zonas 8, 9 y 22), hacia donde se dirigió el 11% de la mercadería, que equivale a 1,9 Mt promedio. Precisamente, son estas dos provincias las que concentran la mayor cantidad de plantas de procesamiento de trigo en el país. Finalmente, el 14% restante tuvo como destino las demás regiones del país.

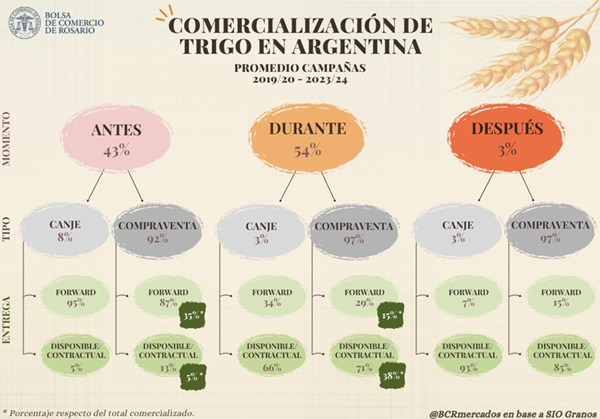
Llevando la mirada específicamente a las modalidades de comercialización, en promedio, el 43% de la producción se negocia de manera anticipada al inicio de la campaña comercial, la cual se extiende de diciembre a noviembre, en tanto que el 54% se negocia durante la misma campaña comercial. El restante 3% se negocia una vez finalizado el ciclo. Dentro de cada categoría, casi la totalidad de las operaciones (95%) corresponde a contratos de compraventa, en tanto los negocios de canje representan apenas el 5% del total negociado, en el caso del trigo.

Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”1. La elección de la modalidad se relaciona principalmente con el momento en el que se negocia la mercadería.

En las operaciones registradas antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (+87%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, aunque los contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar. Por el contrario, en las operaciones que se llevan a cabo durante la campaña, predominan mayormente los contratos con entrega disponible/contractual (71%), al igual que en las negociaciones realizadas después de finalizada la campaña (86%).

Considerando todas las combinaciones posibles de negociación, en promedio, el 38% del trigo se comercializa durante la compaña comercial, con contratos de compraventa y con entrega disponible/contractual. La segunda modalidad más utilizada es la mercadería negociada de manera adelantada a la cosecha, con contratos de compraventa y entrega diferida (35%). Le siguen, en orden decreciente de importancia, las operaciones de trigo durante la campaña, bajo contratos de compraventa y con entrega forward (18%), y la mercadería negociada antes del inicio del ciclo comercial, bajo contratos de compraventa y con entrega disponible/contractual (5%).

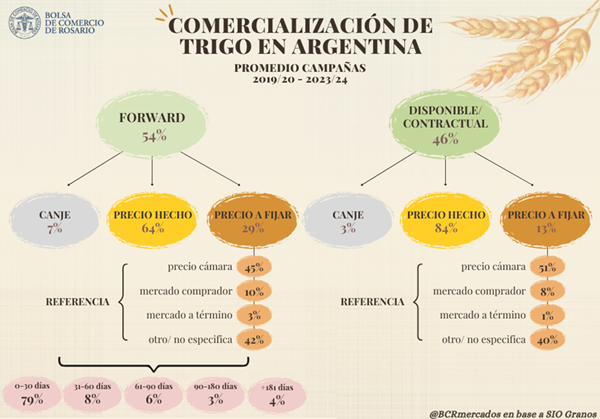
Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En el caso de los contratos con entrega disponible/contractual, la gran mayoría de las operaciones (84%) se negocia a precio hecho, en tanto el 13% se realiza con precio a fijar y el restante 3% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por su parte, en lo que respecta a los contratos forward, las negociaciones con precio a fijar mantienen un porcentaje más elevado (29%), al igual que las operaciones de canje (7%), aunque la modalidad de negociación más utilizada dentro de esta categoría también es el precio hecho (64%).

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En este sentido, se advierte que casi la mitad de estos contratos utilizan el Precio Cámara (47%), una cotización de referencia publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. En segundo lugar, se toma como referencia el mercado comprador (9%), mientras que apenas el 2% de los contratos utilizan el mercado a término. Cabe aclarar, no obstante, que el restante 42% de los contratos con precio a fijar no especifica la referencia, lo que puede afectar parcialmente el análisis y las proporciones efectivas para cada tipo de precio utilizado.

En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 68% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; el 21% se cancela con posterioridad a la entrega, y el 6% de manera anticipada. El restante 5% corresponde a operaciones de canje, que no implican un pago monetario sino en especie.

Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 79% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo entre 0 y 30 días a partir de que se habilita la posibilidad de descargar la mercadería. Esto implica que, en general, cuando se pacta un contrato con entrega diferida, dicha entrega suele establecerse para un mes en particular, lo que se asocia con la necesidad de la mercadería en un momento específico del año. Por su parte, siguiendo un orden cronológico, el 8% de la mercadería se entrega con un plazo entre 31 y 60 días, el 6% entre 61 y 90 días, el 3% entre 90 y 180 días, y el 4% en un plazo superior a 180 días.

2.    Comercialización de trigo en la campaña 2024/25

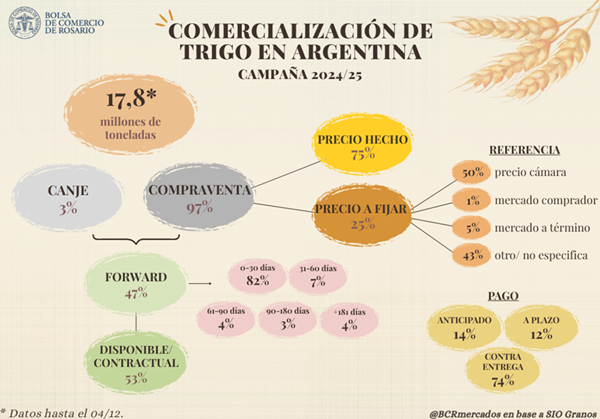
Finalizada formalmente la campaña de trigo 2024/25, los datos hasta el 4 de diciembre indican que la comercialización del cereal hasta el momento asciende a 17,8 Mt para dicho ciclo comercial. De esta manera, se infiere que el 28% de la mercadería se vendió antes del inicio de la campaña y el 60% se negoció durante; restando comercializar aproximadamente el 12% de la producción, según los registros de SIO Granos. Respecto a esto, resulta interesante mencionar que se advierten diferencias respecto al análisis del promedio, donde al momento del inicio del ciclo comercial ya se solía comprometer el 43% de la producción. Analizando específicamente por campaña, se observa que a partir de 2023/24 la proporción de mercadería vendida previo al inicio del ciclo comercial baja notoriamente, patrón que se repite en la campaña 2024/25 y 2025/26.

En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, casi la totalidad de los contratos de la campaña 2024/25 (97%) fueron de compraventa, negociando apenas el 3% de la mercadería como canje, en línea con el promedio. Lo que sí difiere son las proporciones de contratos distinguiendo la entrega de la mercadería: el 47% se negoció con entrega diferida y el 53% con entrega disponible/contractual, cuando el promedio indica que la mayoría de los contratos solían ser forward. Esto tiene que ver con que la proporción de contratos que se hicieron antes del inicio de la campaña fue baja en relación con el promedio, siendo este el momento en el que los contratos forward suelen predominar.

En cuanto a la fijación del precio, considerando el total de contratos de compraventa, 3 de cada 4 toneladas se negociaron con precio hecho, en tanto el restante se comercializó con precio a fijar. La referencia más utilizada resultó una vez más el precio cámara (50%), mientras que muy por detrás se posicionó el mercado a término (5%) y el mercado comprador (1%). Nuevamente, cabe aclarar que la proporción de contratos que no especifica la modalidad de fijación resulta muy elevada (43%), lo que puede influir en el cálculo de estos porcentajes. Finalmente, el 74% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, un porcentaje más elevado que lo observado en el promedio; mientras tanto, el 14% se pagó de manera anticipada y el 12% a plazo.

En lo que respecta a la campaña 2025/26, se registraron hasta la actualidad ventas de trigo por 8,8 Mt en SIO Granos, de las cuales 8,1 Mt se negociaron previo al inicio formal de la campaña el lunes pasado. De esta manera, se infiere que aproximadamente el 33% de la misma se comercializó de manera anticipada, similar a lo registrado un año atrás.

3.    Conclusión

En conjunto, los datos muestran que la mayor parte del trigo comercializado en Argentina se origina en cuatro provincias del centro del país, que conforman la denominada Pampa Húmeda. A su vez, más de la mitad de la mercadería tiene como destino las terminales portuarias del país (Gran Rosario y Sur de Buenos Aires), en tanto otra proporción relevante se dirige a las zonas de Buenos Aires y Córdoba, donde se concentran la mayor cantidad de plantas molineras. Respecto a la comercialización, el trigo se negocia principalmente bajo contratos de compraventa durante la campaña, con entrega disponible/contractual, a precio hecho y con pago contra entrega. También se advierte una gran proporción de negociaciones de compraventa previo al inicio de la campaña, con entrega diferida; aunque en las últimas campañas esta proporción disminuyó.

En general, se observa una predominancia a cubrir riesgo precio con negocios a precio hecho, en un marco donde existen mercados de referencia bien establecidos con un volumen de operaciones elevadas (de los cuales se obtienen los precios cámara) que facilita pactar un precio al momento de la negociación. Sin embargo, en las últimas campañas se advierte un ligero incremento en la proporción de contratos con precio a fijar, lo cual coincide con un crecimiento del volumen operado en el mercado a término (A3). Esto sugiere una adopción creciente de herramientas de cobertura en este mercado, siendo que el mismo ofrece mecanismos eficientes para gestionar riesgo precio. En promedio, se estima que se operó un volumen de aproximadamente 8,4 Mt de trigo en los últimos cinco años, existiendo potencialidad de seguir profundizando su utilización.

Por su parte, el hecho de que el 79% de la mercadería con entrega diferida se pacte para ser entregada en un plazo que se extiende entre 0 y 30 días, es decir, en un mes determinado, respondería a la necesidad de exportadores y molinos de planificar abastecimiento, minimizar costos de almacenamiento y asegurar disponibilidad de mercadería a lo largo del ciclo comercial.

A grandes rasgos, estas serían características claves del mercado de trigo en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial de uno de los cultivos más importantes de nuestro país.


1En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, en los contratos con entrega diferida, o “forward”, refiere a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido un mes desde la fecha de concertación.
Primicias Rurales

Fuente: BCR Informativo Semanal