Argentina exportó 5,5 millones de toneladas de aceite entre enero y agosto, con India como principal destino. Biocombustibles y El Niño ajustan el mercado y abren nuevas oportunidades.
Por Franco Pennino – Bruno Ferrari – Emilce Terré
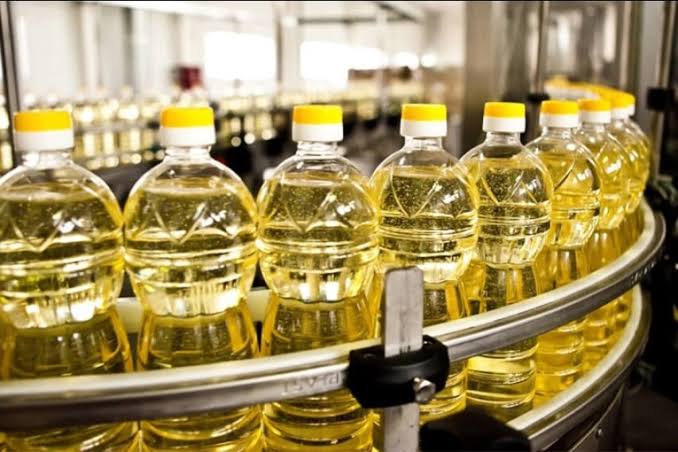
Rosario lunes 6 octubre (PR/26)–Las exportaciones argentinas de aceites vegetales atraviesan un momento histórico. Entre enero y agosto de 2026, el INDEC informó exportaciones por 5,5 millones de toneladas, un récord para los primeros ocho meses del año.
De ese total, 4,1 millones de toneladas correspondieron a aceite de soja y 1,4 millones a aceite de girasol. En el caso del girasol, el tonelaje exportado es un máximo histórico, en línea con la cosecha 2025/26, que también fue récord.
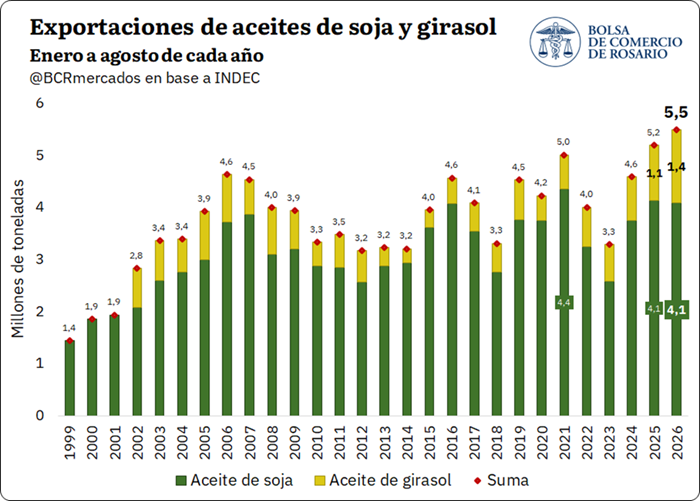
Con la soja la historia es algo distinta: 2026 registra el tercer volumen exportado más alto de la historia argentina, detrás de 2021 (primer lugar) y 2025 (segundo lugar).
Pero si se mira una ventana más corta, desde que arrancó la campaña de soja en abril, los despachos de aceite llegan a un pico histórico de 2,92 millones de toneladas, según datos del INDEC.
Detrás de este dinamismo hay un contexto global favorable en materia de demanda. En lo coyuntural, pesa el vigor de las compras de India, el principal importador mundial de aceites vegetales.
A eso se suma una menor disponibilidad de aceite de girasol de Rusia y Ucrania, por una producción ajustada, y las políticas de biocombustibles de países clave, que limitan los saldos exportables de aceites vegetales.
India, el gran socio del aceite argentino
India gana cada vez más peso como socio comercial. Entre enero y agosto de 2026, el 62% de los aceites vegetales que exportó el país tuvo como destino el mercado indio.
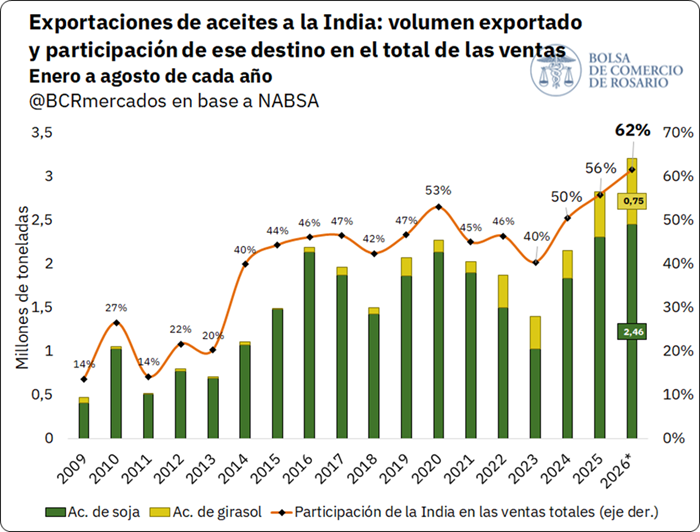
Los embarques fueron de 2,46 millones de toneladas de aceite de soja y 0,75 millones de aceite de girasol.
En conjunto, los despachos de ambos aceites a India suman 3,2 millones de toneladas, el mayor volumen enviado a ese destino para los primeros ocho meses de un año en toda la serie.
Una demanda india que no frena y rompe récords
La mayor presencia argentina coincide con una demanda india particularmente dinámica. Las importaciones totales de aceites vegetales del país asiático se mantienen en niveles históricamente altos.
Según estimaciones preliminares de LSEG/Refinitiv, podrían cerrar la campaña 2025/26 en 16,6 millones de toneladas, lo que sería un récord histórico.
Por producto, las importaciones de aceite de palma se contrajeron en los últimos años, mientras que crecieron con fuerza las compras de aceite de soja.
Estas últimas ya alcanzaron un récord de 5,5 millones de toneladas en la campaña 2024/25, y se estima que el ciclo actual llegue a un nuevo máximo de 5,7 millones.
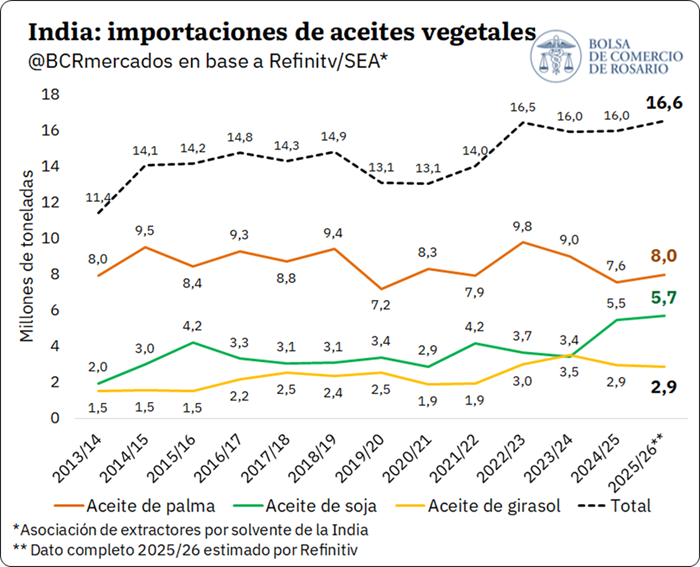
Esta evolución es especialmente relevante para Argentina, dada su posición como principal exportador mundial de aceite de soja y la elevada importancia que tiene India dentro de sus destinos.
En 2025, además, Argentina se convirtió en el principal abastecedor de aceites vegetales de la India (ver IS N° 2228).
Esa posición se mantiene en la campaña actual: entre noviembre de 2025 y agosto de 2026, los envíos sumaron 3 millones de toneladas, por delante de Malasia (2,62 millones) e Indonesia (2,58 millones), según la SEA, la Asociación de Extractores por Solvente de la India.
El Mar Negro, el girasol más caro y los aranceles que bajaron
Las disrupciones del Mar Negro, tanto productivas como logísticas, están dificultando el abastecimiento de aceite de girasol. Rusia y Ucrania explican juntos cerca de dos tercios de las exportaciones mundiales del producto.
Los ataques sobre infraestructura portuaria generaron un problema de disponibilidad y de flujo hacia los principales compradores.
En plena demanda estacional previa a la temporada de festividades, India encontró mayores dificultades para conseguir girasol y desplazó parte de sus compras hacia aceites sustitutos.
El aceite de soja argentino encontró allí una oportunidad, y los embarques alcanzaron un récord para el mes de agosto.
La competitividad de la soja también se vio favorecida por el encarecimiento relativo del girasol. Luego de una ajustada campaña 2025/26 en Rusia y Ucrania, los balances globales quedaron más restringidos.
Así, el girasol amplió su prima frente a alternativas más económicas como la soja y la palma.
En paralelo, India profundizó los incentivos a las compras externas con una nueva reducción de aranceles. Los derechos sobre el aceite crudo de palma y de soja bajaron del 10% al 5%, mientras que los del aceite de girasol crudo pasaron del 16,5% al 5,5%.
La medida, orientada a contener los precios internos durante la temporada de festividades, mejora la competitividad de los aceites importados y podría dar un impulso adicional a las colocaciones argentinas.
Biodiésel: cada vez menos palma para el mundo
Las políticas de biocombustibles están tomando cada vez más relevancia y también presentan una oportunidad para las exportaciones argentinas de aceites.
El creciente uso doméstico de aceite de palma para biodiésel en los principales productores del Sudeste Asiático limita el saldo disponible para exportación y sostiene sus precios relativos, lo que favorece la sustitución hacia otros aceites.
Este fenómeno comienza a adquirir una dimensión estructural y será clave para comprender las perspectivas del mercado global en los próximos años.
Hacia adelante, el panorama sigue mostrando fundamentos favorables para las exportaciones argentinas. Una parte importante de esta perspectiva proviene del mercado de aceite de palma, el más consumido a nivel mundial.
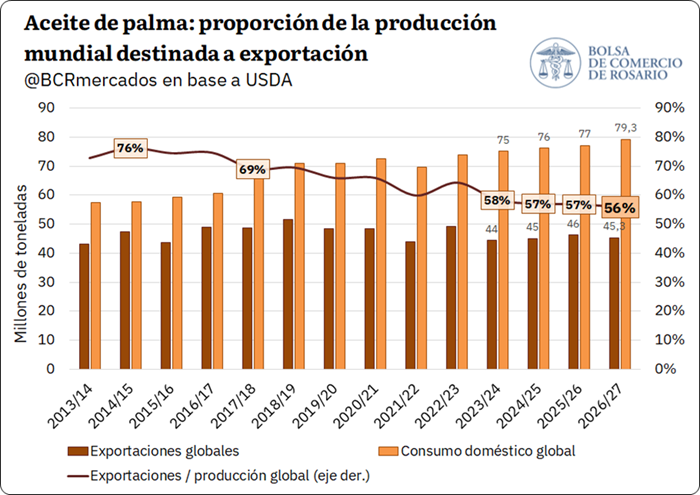
Allí, el crecimiento del uso doméstico en los principales productores comienza a reducir la proporción disponible para el comercio internacional.
El USDA señala que la participación del aceite de palma exportado sobre el total producido en el mundo cayó de casi 75% en 2017/18 a menos de 60% en los últimos años, principalmente por el mayor uso interno en los países productores.
Para 2026/27, las exportaciones mundiales caerían otro 2%.
Indonesia y Malasia, con el biodiésel en el centro de la escena
Indonesia explica gran parte de este cambio. Desde julio de 2026, el mayor productor y exportador mundial implementó el mandato B50, que eleva al 50% la proporción de biodiésel de palma mezclada con gasoil.
De acuerdo con el USDA, la medida llevaría el consumo doméstico indonesio de aceite de palma a 25,3 millones de toneladas en 2026/27, un 11% más, mientras que el saldo disponible para exportación se reduciría a 23,1 millones.
El resultado es que una proporción creciente de la producción que antes podía abastecer al mercado exportador ahora se utilizará puertas adentro del país asiático.
Malasia, segundo exportador mundial, también avanza en la misma dirección, aunque a una escala considerablemente menor. Desde junio elevó de B10 a B15 el mandato de biodiésel en la Malasia peninsular, fortaleciendo asimismo la demanda doméstica de palma.
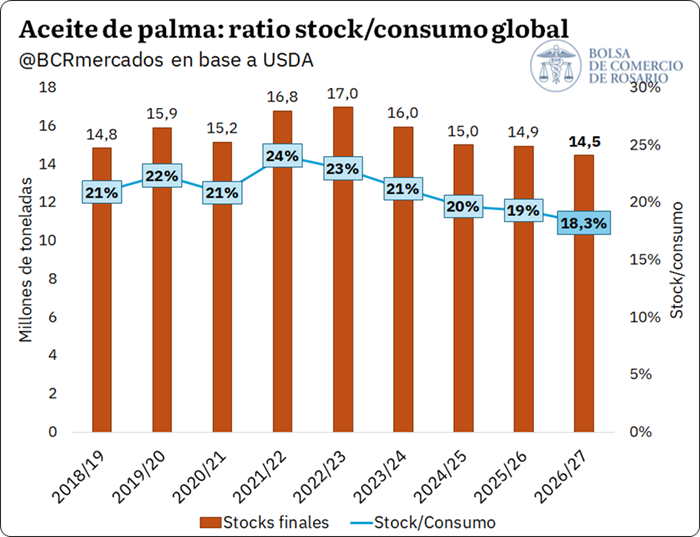
Por el momento, los elevados stocks permiten absorber ese crecimiento sin comprometer las exportaciones: el USDA-FAS proyecta embarques por 15,9 millones de toneladas en 2026/27 y stocks finales todavía holgados.
Así, Malasia funciona actualmente como un amortiguador del ajuste generado por Indonesia, aunque el margen podría reducirse si continúa aumentando el uso energético o se deteriora la producción.
El Niño, un riesgo más del lado de la oferta
A esta presión por el lado de la demanda se suma un riesgo creciente sobre la oferta. Indonesia atraviesa un episodio de El Niño muy fuerte, con lluvias que comenzarían más tarde de lo habitual en buena parte del país.
Dado que el impacto de la sequía sobre la palma suele aparecer con varios meses de rezago, el principal efecto productivo podría sentirse durante 2027, con perspectivas de menor producción tanto en Indonesia como en Malasia.
El ajuste también aparece en el balance mundial. El USDA proyecta para la campaña 2026/27 una ligera caída de la producción global de palma y una baja de 2% en las exportaciones, con Indonesia explicando buena parte de la menor disponibilidad.
En la serie utilizada en este informe, los stocks finales caerían y la relación stock/consumo se ubicaría en torno al 18%, su menor nivel desde 2016/17.
No se trata todavía de una escasez inmediata, ya que Malasia mantiene stocks elevados, sino de un mercado que enfrenta simultáneamente mayor demanda energética y un riesgo creciente sobre la producción futura.
Una oportunidad para el aceite de soja argentino
Para Argentina, este escenario presenta una oportunidad. Menor disponibilidad exportable de palma y precios más firmes mejoran la competitividad relativa de los aceites sustitutos, especialmente del aceite de soja.
Este efecto resulta particularmente relevante en India, donde los compradores modifican rápidamente su mix de importaciones en función de los precios relativos.
Mientras Indonesia absorba más palma para biodiésel y continúen las restricciones sobre los flujos de aceite de girasol del Mar Negro, el aceite de soja argentino encuentra un contexto internacional favorable.
Con él, Argentina puede ganar espacio en el principal mercado importador mundial de aceites vegetales.