Crecimiento sostenido: la producción y el consumo de leche crecieron por arriba del 4% en los primeros 8 meses del 2026
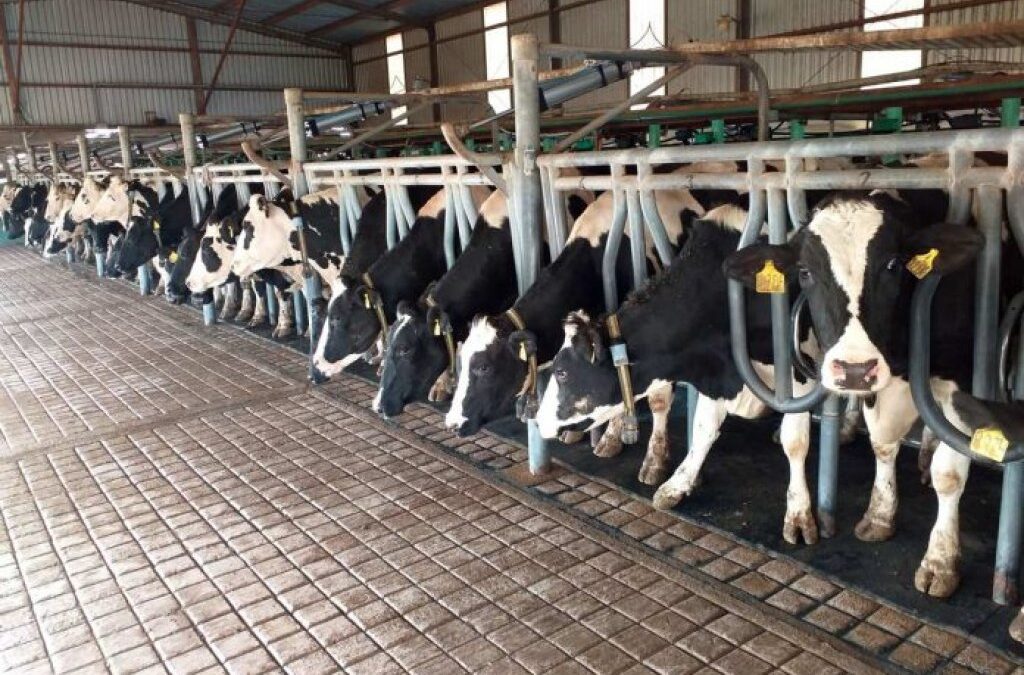
Buenos Aires, lunes 28 se´tiembre (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informa, de acuerdo al último análisis realizado por la Dirección Nacional de Lechería, que la producción de leche en los primeros ocho meses del año creció un 4,5% interanual, alcanzando un total absoluto de 7.515 millones de litros.
De esta manera, la cadena láctea atraviesa una evidente fase de expansión productiva, superando las marcas previas y consolidando una tendencia muy positiva para todo el sector agroindustrial.
Respecto del comportamiento del consumo interno, los datos oficiales muestran también un avance significativo en el mismo período del orden del 4,2%, reflejando una recuperación en la demanda de los hogares argentinos. Este dinamismo del mercado interno se complementa de manera directa con el desempeño exportador, demostrando un fortalecimiento general en todos los eslabones que componen la cadena de valor de los productos lácteos.
Antecedentes y evolución histórica de la lechería argentina
Para comprender este presente de crecimiento, es necesario recordar que la producción lechera argentina ha transitado históricamente por ciclos de altibajos marcados por variables climáticas, costos de alimentación y fluctuaciones macroeconómicas. Tradicionalmente concentrada en la cuenca lechera central que abarca las provincias de Santa Fe, Córdoba y Buenos Aires, la actividad ha experimentado en los últimos años un profundo proceso de tecnificación en los tambos, destacándose la adopción de innovaciones como sistemas de ordeño voluntario y automatizado.
En periodos recientes, la lechería nacional ya venía dando muestras de recuperación; de hecho, durante el primer cuatrimestre de este mismo año la producción había marcado niveles máximos no vistos desde 2015, con incrementos cercanos al 9% en comparación con los promedios de la última década.
Esta capacidad de resiliencia y adaptación tecnológica permite hoy amortiguar contextos complejos y potenciar los volúmenes obtenidos tanto para el abastecimiento interno como para los mercados externos.
Desempeño exportador y mercados clave
Los mercados de exportación de leche presentaron en el acumulado de enero a agosto de 2026 un notable crecimiento interanual, alcanzando los 2.086 millones de litros de leche equivalentes comercializados al exterior.
Estas ventas internacionales aportaron divisas fundamentales por un valor total de 1.130 millones de dólares, impulsadas de manera directa por cuatro mercados principales que traccionan las compras: Brasil, Argelia, Chile y China.
La combinación virtuosa de la estabilidad macroeconómica, las buenas condiciones climáticas registradas en las principales cuencas productivas y la continua tecnificación de los establecimientos tamberos contribuyen de forma directa a mejorar los indicadores clave. De este modo, los tres vértices centrales de la cadena láctea —la exportación, la producción y el consumo— muestran solidez y perspectivas alentadoras de cara al tramo final del año.
Los mercados financieros operan en negativo con una fuerte caída en bonos y acciones, mientras el riesgo país trepa a máximos anuales y el dólar oficial sube a $1.550.
Buenos Aires, lunes 28 septiembre (PR/26) — Los mercados arrancan la semana en terreno negativo con los bonos soberanos cayendo y el riesgo país supera los 640 puntos básicos, marcando un récord en lo que va del año.
Los Bonares y Globales se negocian este lunes con una caída promedio de 1,8% y en este marco el riesgo país del JP Morgan avanza nuevamente. En esa jornada, el indicador trepa a 641 puntos básicos despúes que el viernes pasado superó la barrera de las 600 unidades.
De esta manera, escala 32 puntos respecto al cierre del viernes cuando cerró en 609 puntos. El avance se da en la previa del viaje a París del presidente Javier Milei junto a funcionarios y empresarios para la segunda edición del Argentina Week.
A nivel local, el S&P Merval cae 2,1% a 2.832.065,960 puntos básicos, siendo la sexta baja consecutiva. Las acciones que encabezan la merma son las de Banco BBVA (-3,9%), Grupo Financiero Galicia (-3,8%), Grupo Supervielle (-3,4%).
El dólar sigue en alza
El dólar oficial en el Banco Nación cotiza este lunes a $1.500 para la compra y $1.550 para la venta, con un alza de $ 5 con relación al último cierre.
Con la soja a cosecha en su segundo valor más alto de las últimas once campañas y el maíz sumando más de 23 dólares por tonelada en dos meses, el mercado a término argentino abre hoy varios caminos posibles para pensar la cobertura de precios de la campaña 2026/27.
Por Ana Rubicondi – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, lunes 28 septiembre (PR/26)– La soja a cosecha nueva llegó a su segundo valor más alto de las últimas once campañas, mientras el maíz recuperó más de US$ 23,5/t en apenas dos meses. Ese envión reabre la conversación sobre cómo aprovechar el mercado a término en un año marcado por la volatilidad.
Un escenario internacional que no da tregua
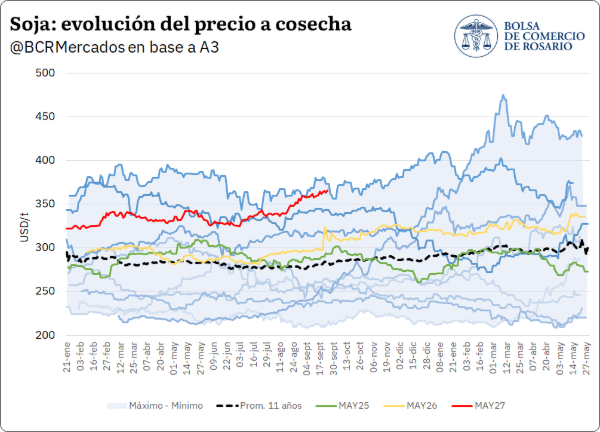
El contexto granario global de este año se caracteriza por saltos de precio bruscos, y esa turbulencia se trasladó de lleno al mercado a término local. El contrato de soja mayo cotizaba en torno a US$ 325/t a comienzos de julio y cerró esta semana en US$ 365/t.
Ese valor representa el segundo más alto de las últimas once campañas para soja nueva a esta altura del año, casi un 30% por encima del promedio de la última década.
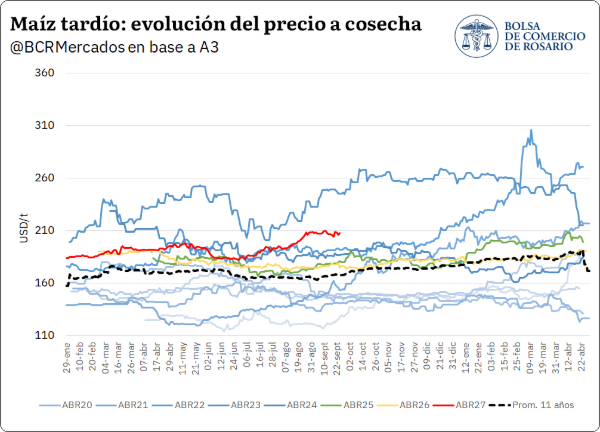
El maíz 2026/27 siguió el mismo camino: desde agosto no dejó de subir, pasando de US$ 183/t a principios de julio a cerca de US$ 208,5/t esta semana, una ganancia de poco más de US$ 25,5/t.
China, el clima y la señal que preocupa en soja
En el caso de la soja, el impulso de la curva local se explica por lo que ocurre en Chicago y, sobre todo, en Estados Unidos. La demanda china por la oleaginosa norteamericana se mantuvo firme, con ventas privadas confirmadas por el USDA durante agosto con elevada frecuencia.
A la vez, el reporte semanal Crop Progress viene bajando semana a semana la calificación de la soja 2026/27 en condición de buena a excelente. El último dato la ubicó en 58%, por debajo de las dos campañas anteriores.
Estados Unidos, Europa y el peso de El Niño en el maíz
En maíz, las condiciones productivas del hemisferio norte explican buena parte de la suba. El USDA prevé que la producción estadounidense 2026/27 caiga casi 30 millones de toneladas interanuales, por menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero.
A ese cuadro se suma el impacto esperado de El Niño sobre la producción de Sudáfrica, Centroamérica y el Sudeste Asiático.
El caso europeo agrava el panorama: una sequía severa redujo drásticamente la cosecha de la Unión Europea, con pérdidas estimadas por el USDA en más de 6 millones de toneladas respecto del año anterior.
En Francia, FranceAgriMer informó esta semana que apenas el 26% de los cultivos de maíz en grano se encontraba en estado bueno o excelente, la cifra más baja desde que existe el registro.
La guerra, el petróleo y la prima de riesgo que mueve los precios
Los conflictos globales suman otro factor decisivo. A principios de julio, tras un ataque ucraniano a barcos comerciales y tanqueros, Rusia restringió el paso de buques entre el Mar de Azov y el Mar Negro por el Estrecho de Kerch, por donde salía el 90% de las exportaciones agrícolas ucranianas.
Desde entonces, los ataques con misiles y drones entre ambos países mantienen en alerta a los operadores internacionales.
En paralelo, el paso por el Estrecho de Ormuz sigue bloqueado desde fines de febrero. Por allí circula el 20% del petróleo mundial: el Brent pasó de US$ 60 el barril a tocar los US$ 120 y hoy se ubica en torno a US$ 103.
La soja y el maíz, materias primas para biocombustibles, reaccionaron con fuerza al alza acompañando ese movimiento.
Este es el punto central para la decisión comercial: una porción relevante de los precios actuales responde a una prima de riesgo geopolítica, lo que suma volatilidad. Por eso, aun en una fase temprana de la campaña, no parece mal momento para empezar a tomar posición y aprovechar el alza de las cotizaciones.
Qué ofrece hoy el mercado a término
A continuación se repasan algunas posibilidades de comercialización que ofrece el mercado a término en el país, con el objetivo de aportar datos útiles para pensar la campaña. Esto no constituye de ningún modo un consejo o sugerencia para el productor, ya que la estrategia adecuada depende de una infinidad de factores personales.
Todos los resultados incluyen los costos de la operatoria: comisión del ALyC estimada en 0,25% del nocional por operación, IVA sobre esa comisión y derechos de registro del mercado, entre otros. En los futuros se contemplan además las comisiones de apertura y cierre de la posición.
Los precios corresponden al cierre del martes de esta semana en el mercado a término A3: soja mayo 2027 en US$ 365/t y maíz abril 2027 en US$ 208,5/t. Se priorizó armar las estrategias con instrumentos de elevada liquidez, para garantizar la veracidad de los resultados.
Para cada estrategia se informan tres datos: el piso, es decir el precio mínimo de venta asegurado; el precio a partir del cual la estrategia acompaña la suba del mercado; y el techo, cuando existe. Los valores pueden diferir de los reales según el momento de ejecución.
Vender el futuro: la vía más simple
El futuro de soja mayo con entrega Rosario cotiza, a mitad de esta semana, en US$ 365/t. Descontando comisiones, permite fijar un precio de venta de US$ 352,35/t. El maíz abril, por su parte, cotiza a US$ 208,5/t y queda en US$ 207/t una vez considerados los costos.
Es la alternativa más simple y la que asegura el precio más alto de todas las analizadas, pero también la única que renuncia por completo a cualquier suba posterior.
Además, aunque el precio resulte atractivo y cierre márgenes positivos, muchos productores podrían no querer exponerse a los flujos financieros que implica mantener abierta una posición: mediante el sistema de mark-to-market, el mercado exigirá pagar diferencias diarias si el precio sigue su tendencia alcista. Esas diferencias se recuperan al vender la mercadería, pero deben cubrirse día a día y no al vencimiento.
Comprar un PUT o armar un PUT sintético
Para muchos, cerrar un precio a esta altura del año puede resultar apresurado. Ahí aparece la posibilidad de armar una cobertura contra la baja sin renunciar a las subas futuras.
La forma más directa es comprar una opción PUT: contra el pago de una prima, otorga el derecho a vender al precio de ejercicio, funcionando como un seguro. Si el mercado sube, la opción se abandona y la mercadería se vende al precio de mercado, siendo el único costo la prima.
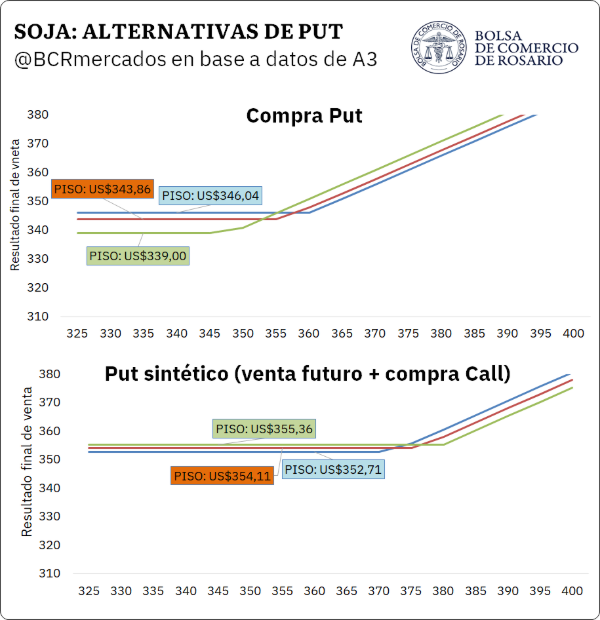
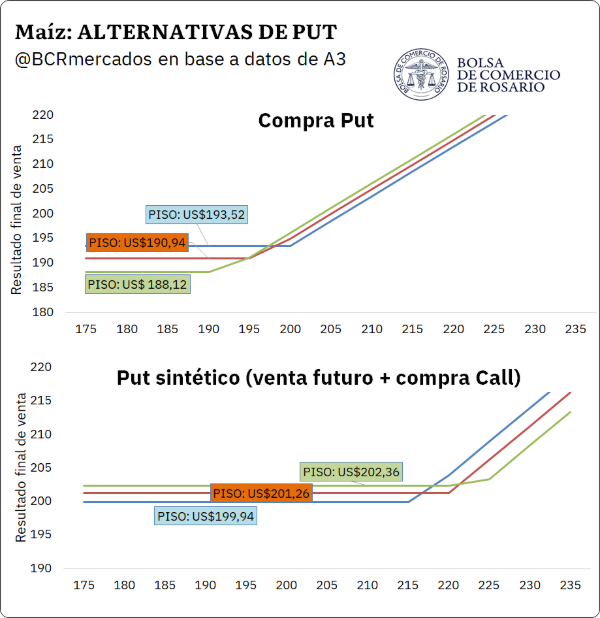
Al comprar un PUT, el piso queda determinado por el precio de ejercicio menos la prima pagada. Cuanto más alto es el precio de ejercicio, mayor es la protección y más cara la prima, aunque el piso igual mejora: en soja, pasar del PUT 348 al PUT 356 encarece la prima en US$ 3,14/t pero eleva el piso en US$ 8/t.
El límite es el precio actual del mercado. Con el futuro en torno a US$ 362,35/t, los PUT con precios de ejercicio superiores estarían in the money y no registran oferta. Ese es el techo práctico de esta estrategia.
La ventaja de esta alternativa es su simplicidad: no requiere garantías ni genera flujos financieros diarios, porque todo el costo se paga al inicio. Es, además, la estrategia que menos suba resigna.
Cuando se busca un piso más alto que el que permiten los PUT disponibles, la alternativa es construirlo. Vender el futuro y comprar simultáneamente un CALL replica el comportamiento de un PUT: la venta del futuro fija el precio, mientras que el CALL, contra el pago de una prima, otorga el derecho a captar las subas a partir del precio de ejercicio.
Distintos CALL brindan distintas posibilidades de cobertura. Un CALL con precio de ejercicio más alto tiene una prima más barata y permite un piso más alto, pero exige que el mercado suba más para que la estrategia capture esa suba. Un CALL más bajo, en cambio, cuesta más y reduce el piso, aunque empieza a acompañar la suba antes.
La contracara del PUT sintético, sin embargo, es doble: se resigna más participación en la suba y, al haber un futuro vendido, reaparecen las garantías y los ajustes diarios. En maíz, por ejemplo, el PUT 200 asegura un piso de US$ 193,52/t contra los US$ 199,94/t del sintético con CALL 216. Si la visión del productor es alcista, preferiría resignar US$ 6,4/t y captar una mayor suba que el sintético, donde este último recién comenzaría a percibirla en los US$ 216/t.
Fence y Collar: poner un techo para pagar menos
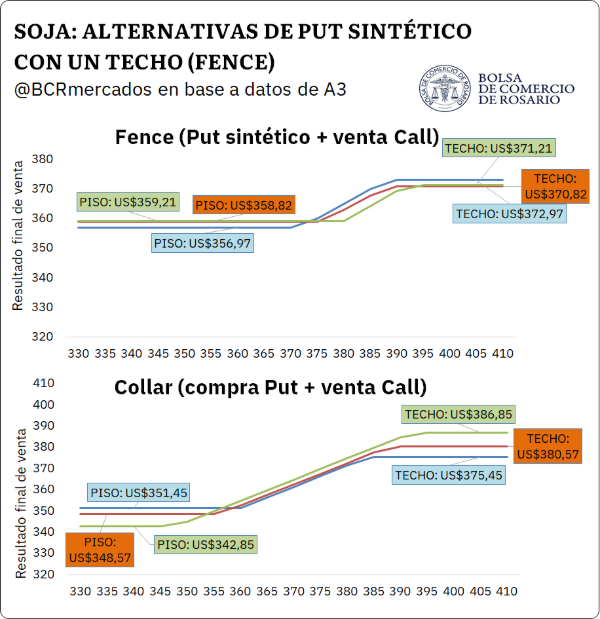
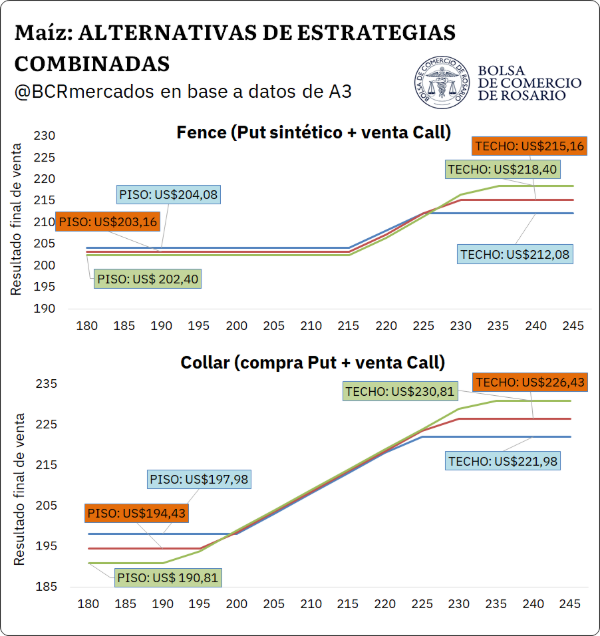
Tanto la compra de PUT como el PUT sintético dejan las ganancias abiertas sin límite. Si se acepta poner un techo, es posible abaratar la cobertura mediante el lanzamiento de un Call con precio de ejercicio mayor. Así nace una estrategia conocida como Fence o Collar, que fija una banda de precios: un piso por debajo y un techo por encima.
Existen dos formas de armarla, con el mismo perfil de resultado pero distinta implementación. El Fence parte del futuro vendido y agrega la compra de un Call más la venta de otro Call de ejercicio superior. El Collar, en cambio, se arma únicamente con opciones: compra de PUT y venta de CALL, sin operar futuros, lo que reduce comisiones y exigencias de garantías.
La diferencia práctica está en dónde comienza la participación en la suba. El Fence mantiene un tramo plano entre el precio actual y el ejercicio del Call comprado, a cambio de un piso más alto. El Collar acompaña la suba casi desde el precio vigente, pero parte de un piso inferior.
Cómo impacta cada estrategia en el margen por hectárea
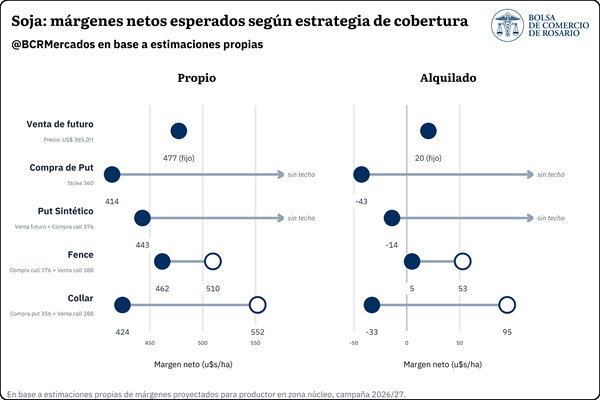
Trasladar los precios a resultado por hectárea permite dimensionar lo que se ganaría con cada estrategia de cobertura. Para eso, se puede tomar una alternativa intermedia de cada una y analizar los márgenes netos esperados.
Para un planteo de soja de primera con un rinde de 40 qq/ha, costos de US$ 737/ha y un alquiler equivalente a 18 qq/ha, los márgenes por estrategia varían según se trate de campo propio o alquilado.
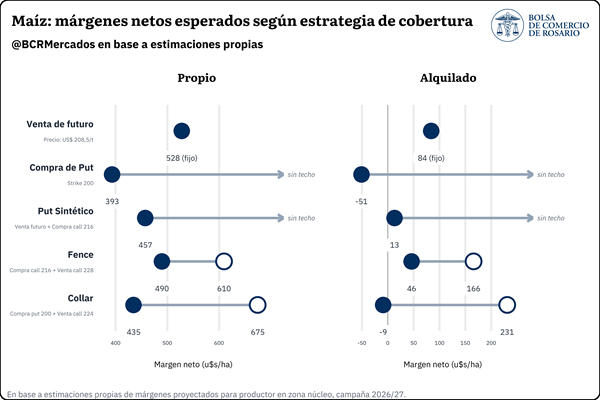
Para el maíz, la lógica es la misma. Con un rinde de 100 qq/ha, costos de US$ 1.270/ha y un alquiler equivalente a 18 qq/ha pueden calcularse los márgenes mínimos y máximos, cuando existen, para cada cobertura.
En campo propio, todas las alternativas aseguran un resultado positivo, tanto para maíz como para soja, y la elección pasa por cuánta suba se quiere conservar.
En campo alquilado, en cambio, la estrategia que resulta positiva tanto para maíz como para soja es el PUT sintético con techo (Fence), ya que permite ahorrar parte de la prima de la compra del Call.
Sin embargo, para la soja en campo alquilado, gran parte de las coberturas generan márgenes negativos para el productor. Aun tratándose de estimaciones aproximadas, la posibilidad de un cambio en los precios, sobre todo a la baja, refuerza la importancia de generar una cobertura en un escenario de oportunidad para el productor.
Cada productor, su propio camino
En síntesis, no existe una estrategia superior o peor a las demás: cada una apuesta a un escenario distinto y el orden de conveniencia cambia según las expectativas del productor.
Si la visión es bajista o neutral y se cuenta con espalda financiera para afrontar garantías, la venta de futuro o el PUT sintético con Call alto aseguran los mejores pisos.
Si la visión es alcista, o se prefiere evitar los ajustes diarios, la compra de PUT ofrece protección con el menor costo de oportunidad. Y para quien busque un punto intermedio, el Collar permite sostener un piso razonable financiado con la venta de un Call, a cambio de aceptar un techo.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario, Informativo Semanal
Motores, transmisiones, ejes, hidráulica, neumáticos, cabinas, sensores y software: detrás de las marcas que vemos en el capó de tractores y cosechadoras opera un universo de proveedores globales que hace posible que esas máquinas funcionen.
Códoba, lunes 28 septiembre (PR/26)– Una máquina agrícola puede llevar John Deere, Case IH, New Holland, Fendt, Massey Ferguson, CLAAS, Deutz-Fahr, Kubota o cualquier otra marca estampada sobre el capó.
Pero basta con empezar a desarmarla para que aparezcan otros nombres. Detrás de cada gran marca opera otra industria, mucho menos conocida, que aporta buena parte de la tecnología que hace funcionar a las máquinas.
Esta nota forma parte de El Club de los Gigantes, una serie especial de Maquinac Internacional dedicada a los grandes jugadores de la maquinaria agrícola mundial.
El motor puede venir de un especialista externo. También la transmisión, los ejes, las bombas hidráulicas, los neumáticos, los filtros, la cabina, el asiento, los controladores electrónicos, los sensores y el sistema de posicionamiento satelital.
Algunas de esas compañías son gigantes industriales conocidos en todo el mundo. Otras son casi anónimas fuera de los círculos especializados, aunque sus productos terminen instalados en máquinas de varias marcas competidoras entre sí.
Son los gigantes detrás de los gigantes. Y su peso crece a medida que la maquinaria agrícola se vuelve más compleja, porque el proveedor que antes entregaba una simple pieza mecánica hoy puede desarrollar un sistema completo, con electrónica, sensores, software y capacidad de automatización incluida.
La maquinaria agrícola moderna lleva una sola marca por fuera. Por dentro, puede llevar a buena parte de la industria mundial.
Dónde nace la potencia
El motor es probablemente el ejemplo más evidente de todo este entramado. Algunos fabricantes de maquinaria desarrollan y producen sus propios propulsores, otros recurren a especialistas externos, y existen grupos capaces de combinar ambas estrategias según el producto, la potencia o el mercado.
Eso convierte a determinados fabricantes de motores en proveedores transversales de toda la industria. Cummins, por ejemplo, ofrece motores agrícolas en un rango de 50 a 950 HP y equipa máquinas de marcas como MacDon, Versatile, Stara, Kuhn, Jacto y Oxbo, entre muchas otras.
FPT aporta un caso particularmente interesante. La compañía forma parte de Iveco Group y, además de su histórica presencia en la maquinaria de CNH, actúa como proveedor de otros fabricantes: a Deutz-Fahr le suministra el motor N67 de 6,7 litros y 340 HP para la Serie 8 TTV presentada en Agritechnica 2025, e incluso el cárter estructural y el software de gestión del motor fueron desarrollados junto con SDF para esa aplicación puntual.
Deutz completa el panorama desde otro ángulo: es uno de los grandes especialistas históricos en motores independientes, con una presencia fuerte en maquinaria agrícola y otras aplicaciones off-highway.
La primera regla del recorrido queda clara enseguida: levantar el capó no garantiza encontrar un motor fabricado por quien puso su nombre afuera.
Donde viaja la potencia
Generar potencia es sólo el principio. Después hay que transmitirla hasta las ruedas, las orugas y los órganos de trabajo, y ahí entra otra industria especializada en cajas, transmisiones, diferenciales, ejes, reductores, embragues y sistemas de tracción.
ZF, el grupo alemán, desarrolla transmisiones, ejes y sistemas de accionamiento para maquinaria agrícola, y viene extendiendo su campo de acción hacia la electrificación.
Pero es Carraro quien mejor representa el espíritu de este informe. La compañía italiana trabaja con CNH, John Deere, AGCO, SDF, YTO, Escorts y Mahindra, y lo que entrega puede ir desde un simple engranaje hasta ejes y transmisiones completas. En algunos casos llega mucho más lejos: también desarrolla y fabrica tractores enteros para terceros. En su planta de Rovigo salen hoy tractores especializados para marcas como John Deere, Massey Ferguson, CLAAS, Valtra y Antonio Carraro.
Dana muestra hasta qué punto puede permanecer escondido un proveedor: los cuatro ganadores del Tractor of the Year 2021 incorporaban tecnología Dana (Massey Ferguson 8S.265, Valtra G135 Versu, Fendt 211 V Vario y CLAAS Axion 960 CEMOS), y en la edición 2024 sus componentes estaban presentes en siete de los doce tractores finalistas. La empresa ofrece además ejes independientes con suspensión para tractores de campo abierto de hasta 500 HP.
Comer Industries desarrolla cajas, ejes, cardanes, embragues y mandos planetarios para clientes como AGCO, CLAAS, CNH, John Deere, Kubota, Kuhn, Kverneland y Pöttinger, y además controla Walterscheid, una marca histórica de transmisiones y sistemas de acoplamiento agrícola.
Bondioli & Pavesi nació alrededor de la transmisión mecánica y amplió su horizonte hacia la hidráulica, la electrónica y la gestión térmica, aunque mantiene una identidad muy fuerte en cardanes y cajas de engranajes para maquinaria agrícola.
Una parte considerable de lo que llamamos «transmisión del tractor» puede haber comenzado bastante lejos de la fábrica donde finalmente se ensambló ese tractor.
Los músculos de la máquina
Motor y transmisión permiten mover la máquina. La hidráulica permite que la máquina trabaje: levantar, girar, plegar, regular, accionar, dosificar, mantener presión y variar caudal.
Detrás de esas funciones aparecen compañías que durante décadas fabricaron bombas, motores y válvulas, y que hoy avanzan hacia sistemas completos de movimiento y control. Bosch Rexroth suministra en tractores componentes tanto para el movimiento como para el accionamiento de implementos, y en cosechadoras combina accionamientos con sistemas electrohidráulicos para funciones automatizadas como el control de altura del cabezal.
Danfoss muestra todavía mejor cómo se están borrando las fronteras: para un tractor puede suministrar dirección electrohidráulica preparada para autoguiado, control del enganche, bombas, válvulas, sensores y displays. Ya no se trata de una bomba hidráulica aislada, sino de una arquitectura que conecta movimiento, información y control.
Parker Hannifin juega en un terreno similar: su oferta para tractores, cosechadoras y otras máquinas agrícolas abarca hidráulica, sensores, cámaras, controladores, displays, joysticks, sistemas de filtración y soluciones de electrificación, e incluye terminales ISOBUS y plataformas electrónicas para controlar y monitorear sistemas hidráulicos móviles.
Tres gigantes con historias industriales distintas terminan avanzando hacia el mismo lugar: el músculo dejó de funcionar separado del cerebro.
Donde el gigante toca el suelo
Toda esa sofisticación termina enfrentándose a algo bastante elemental: la tierra. Un tractor puede tener 500, 700 u 800 HP, pero esa potencia sólo sirve si finalmente logra transferirse al suelo.
Carga, presión de inflado, superficie de contacto, compactación, flotación, tracción y resistencia al rodamiento convierten al neumático en parte integral del desempeño de la máquina. Michelin representa a uno de los grandes grupos mundiales del neumático, con extensa presencia en tractores, cosechadoras, pulverizadoras e implementos.
Yokohama TWS reúne otro universo especializado en aplicaciones off-highway, con marcas agrícolas como Trelleborg Tires y Mitas. Y BKT, la compañía india, muestra cómo la especialización también puede construir un gigante: concentrada en neumáticos off-highway, distribuye en más de 160 países, con una oferta agrícola que va desde pequeños tractores hasta equipos de alta potencia, cosechadoras, pulverizadoras e implementos.
Los neumáticos exponen además una de las grandes paradojas de la maquinaria moderna: cuanto más grande y potente se vuelve la máquina, más difícil resulta que toda esa capacidad llegue al suelo sin que el suelo pague la cuenta.
Los guardianes de la máquina
Hay componentes que difícilmente aparezcan en la publicidad de una cosechadora. Hasta que fallan. Contaminación, temperatura, fricción, cargas y vibraciones conspiran permanentemente contra máquinas que trabajan miles de horas en ambientes muy agresivos.
Donaldson es uno de los grandes especialistas mundiales en filtración de aire, combustible, lubricación y circuitos hidráulicos, con el objetivo de impedir que los contaminantes lleguen a componentes críticos. El filtro no aumenta los HP ni hace más confortable la cabina, pero una sola partícula en el lugar equivocado puede detener una máquina que vale cientos de miles de dólares.
Algo parecido ocurre con la temperatura: AKG desarrolla sistemas de gestión térmica para maquinaria agrícola y otras aplicaciones off-highway, incluyendo radiadores, intercambiadores y módulos capaces de integrar varios circuitos de refrigeración.
Y todavía queda la fricción. SKF tiene una línea específica de rodamientos agrícolas pensados para trabajar frente a contaminación, humedad, temperaturas extremas y cargas variables. Schaeffler lleva esa especialización todavía más lejos: sus tecnologías para maquinaria agrícola incluyen rodamientos para laboreo, siembra, cosecha y transmisiones, pero también actuadores electromecánicos, sensorización y soluciones de electrificación.
Los guardianes también están evolucionando: algunos ya no se limitan a que la máquina sobreviva, empiezan a participar en cómo se mueve y cómo se controla.
Donde trabaja el operador
Seguimos desarmando y llegamos a una pieza que parece pertenecer inequívocamente al fabricante: la cabina. Tampoco necesariamente.
Fritzmeier es uno de los descubrimientos más representativos de este recorrido. Nacida en 1926 como talabartería, hoy es proveedora de sistemas completos de cabina para maquinaria off-highway, con más de 50.000 cabinas entregadas por año, más de 80 tipos diferentes y más de 30 clientes OEM. Su trabajo empieza mucho antes de la línea de montaje: participa en diseño, ingeniería, prototipado y ensayos, y puede entregar desde módulos hasta cabinas completamente equipadas con instalación eléctrica, iluminación e interiores.
Incluso dentro de esa cabina aparecen nuevos especialistas: GRAMMER desarrolla y produce asientos para maquinaria agrícola, construcción y otros vehículos off-highway, y se define como líder mundial en ese segmento. No se trata sólo de poner algo cómodo debajo del operador: suspensión, ergonomía, vibraciones, controles integrados y jornadas prolongadas convierten al asiento en otro sistema especializado de la máquina.
La cabina dejó hace tiempo de ser un techo y cuatro vidrios. Displays, joysticks, cámaras, terminales, climatización, conectividad y sistemas de asistencia la convirtieron en un verdadero centro de mando.
Cuando la máquina adquiere sentidos
Hasta aquí encontramos potencia, transmisión, músculos, contacto con el suelo, protección y operador. Ahora la máquina empieza a sentir: mide presión, temperatura, velocidad, posición, ángulo y distancia, y puede detectar qué sucede alrededor.
Forvia Hella es un caso casi perfecto: la empresa que tradicionalmente ayudaba a una máquina a ver de noche ahora desarrolla tecnologías que permiten a la propia máquina ver. En Agritechnica 2025 presentó un asistente de giro para maquinaria agrícola con radar integrado en el espejo del tractor, capaz de detectar vehículos que se aproximan por detrás e integrarse en distintas plataformas. La compañía mostró también sensores de posición y una arquitectura para conectar iluminación y componentes electrónicos.
Por debajo aparece otra capa todavía más invisible: conectores, redes de datos y cableados que permiten comunicar sensores, cámaras, controladores y actuadores entre sí. La máquina, sin necesidad de que le pongamos una marca a cada pieza, empieza a construir sus propios sentidos.
Cuando aparece el cerebro
Finalmente llegamos a una zona que prácticamente no existía en los tractores de otras generaciones: controladores electrónicos, GNSS, correcciones satelitales, procesamiento de imágenes, percepción, software e inteligencia artificial. La máquina ya no sólo recibe información: empieza a interpretarla y a actuar sobre ella.
TTControl es otro de los gigantes que pasan inadvertidos para quien sólo mira las marcas de las máquinas. La compañía trabaja con Pöttinger en unidades electrónicas de control desarrolladas específicamente para maquinaria agrícola: el controlador TTC 508 debutó en la rotoenfardadora Impress 185VC Pro y luego se extendió a otras máquinas de la firma austríaca. Con Horsch, el salto es todavía más revelador: desde 2025 existen aplicaciones piloto de la plataforma FusionAI de TTControl para pulverización selectiva, donde cámaras reconocen las malezas y la plataforma procesa la información mediante inteligencia artificial para permitir aplicaciones localizadas.
Hexagon, a través de tecnologías como las de NovAtel, ocupa otro punto estratégico: sus soluciones agrícolas están pensadas para integrarse en equipos OEM e incluyen posicionamiento GNSS, servicios de corrección, control de máquinas y tecnologías de percepción y autonomía, combinando cámaras, posicionamiento y software para fabricantes e integradores que buscan sumar funciones autónomas sin desarrollar internamente toda esa tecnología.
Y aquí vuelven a aparecer nombres que ya cruzamos varios capítulos atrás: Bosch Rexroth, Danfoss, ZF. Los límites empiezan a borrarse: quien fabricaba hidráulica incorpora electrónica, quien fabricaba transmisiones entra en electrificación, quien hacía iluminación suma radar, quien suministraba controladores incorpora inteligencia artificial, quien ofrecía posicionamiento desarrolla percepción y autonomía. Los gigantes detrás de los gigantes ya no quieren aportar solamente una pieza: cada vez participan más del sistema que hace funcionar a la máquina entera. Detrás de cada tractor hay un mapa industrial escondido
Una marca por fuera, una industria por dentro
Nuestro tractor imaginario ya está completamente desarmado, y ahora resulta bastante difícil volver a mirarlo de la misma manera. Encontramos motores fabricados por especialistas internacionales, transmisiones y ejes de compañías que trabajan simultáneamente para marcas rivales, sistemas hidráulicos desarrollados por grupos que también suministran electrónica y control, neumáticos de gigantes globales, filtros, rodamientos y sistemas térmicos producidos por firmas que rara vez aparecen en la publicidad de la máquina, cabinas y asientos de especialistas, y sensores, radares, controladores y sistemas de posicionamiento de otra generación de proveedores.
Sin embargo, sobre el capó sigue apareciendo una sola marca. Eso no reduce el papel del fabricante de maquinaria: lo transforma.
El gigante que integra gigantes
Durante buena parte de la historia industrial, fabricar significaba producir una proporción importante de las piezas del producto. En la maquinaria moderna, fabricar significa también integrar: decidir qué tecnología desarrollar internamente, qué comprar, qué desarrollar junto a un proveedor, cómo lograr que sistemas de compañías distintas se comuniquen entre sí, y finalmente cómo convertirlos en una máquina con comportamiento, prestaciones e identidad propias.
El caso de Carraro lleva esta lógica casi al extremo: antiguos competidores se convirtieron en clientes, y una misma compañía puede suministrar un componente, un sistema de transmisión o incluso fabricar el tractor que terminará llevando la marca de otro constructor.
Por eso, la existencia de gigantes detrás de los gigantes no significa que los fabricantes de maquinaria tengan menos tecnología. Significa que una parte creciente de esa tecnología surge de ecosistemas industriales cada vez más especializados e interdependientes. Integrar también es fabricar.
De la pieza al sistema
Los proveedores tradicionales vendían componentes: un rodamiento, una bomba, un filtro, una transmisión, un neumático. Muchos siguen haciéndolo. Pero otros ya venden sistemas: hidráulica conectada con electrónica, dirección preparada para autoguiado, iluminación integrada con sensores, controladores capaces de administrar funciones completas, posicionamiento combinado con percepción, plataformas listas para inteligencia artificial y autonomía.
La evolución de los proveedores refleja, en buena medida, la evolución de la propia maquinaria agrícola: primero aportaron piezas, después aportaron sistemas, y ahora empiezan a aportar inteligencia.
Las claves
Una marca no significa un solo fabricante. Una máquina agrícola moderna integra componentes y tecnologías de una extensa red internacional de proveedores.
Los competidores pueden compartir gigantes. Carraro, Dana y Comer Industries muestran hasta qué punto compañías rivales pueden usar componentes, sistemas e incluso máquinas desarrolladas por proveedores comunes.
No todos los gigantes lo son por facturación. Un especialista puede ser mucho más pequeño que Bosch, Michelin o ZF y, sin embargo, ocupar una posición crítica dentro de determinada tecnología.
La especialización aumenta con la complejidad. Cuantas más capacidades incorpora una máquina, mayor es el universo tecnológico que existe detrás de ella.
El proveedor está cambiando. Muchas compañías dejaron de suministrar únicamente componentes y avanzaron hacia subsistemas completos, electrónica, software y automatización.
Integrar se vuelve estratégico. El fabricante no necesita producir internamente cada elemento para controlar el producto, pero sí debe lograr que todos funcionen como una sola máquina.
La autonomía profundizará el fenómeno. Posicionamiento, percepción, computación e inteligencia artificial incorporan nuevos actores a una cadena industrial históricamente dominada por la mecánica.
Los gigantes que no se ven
Un tractor sigue siendo un tractor. Una cosechadora sigue siendo una cosechadora. Y las grandes marcas continúan siendo responsables de concebirlas, integrarlas, fabricarlas y ponerlas en el mercado.
Pero mirar solamente el logotipo ya no alcanza para comprender cómo está construida la maquinaria agrícola mundial. Debajo del capó existe otro mapa: uno formado por corporaciones gigantescas y especialistas poco conocidos, por empresas centenarias y compañías nacidas alrededor de la electrónica y el software.
Por quienes generan la potencia. Por quienes la transmiten. Por quienes permiten controlarla y llevarla al suelo. Por quienes protegen la máquina. Por quienes construyen el lugar desde donde se gobierna. Y, cada vez más, por quienes empiezan a darle sentidos e inteligencia.
Algunas están a la vista. Muchas permanecen escondidas dentro de la máquina. Son los gigantes detrás de los gigantes.
El plenario de las comisiones de Defensa, Legislación Penal y Relaciones Exteriores se reúne el miércoles a las 12. El diputado Juan Marino, de Unión por la Patria, sostiene que el proyecto esconde la subordinación de la seguridad nacional a un plan continental impulsado desde Estados Unidos.
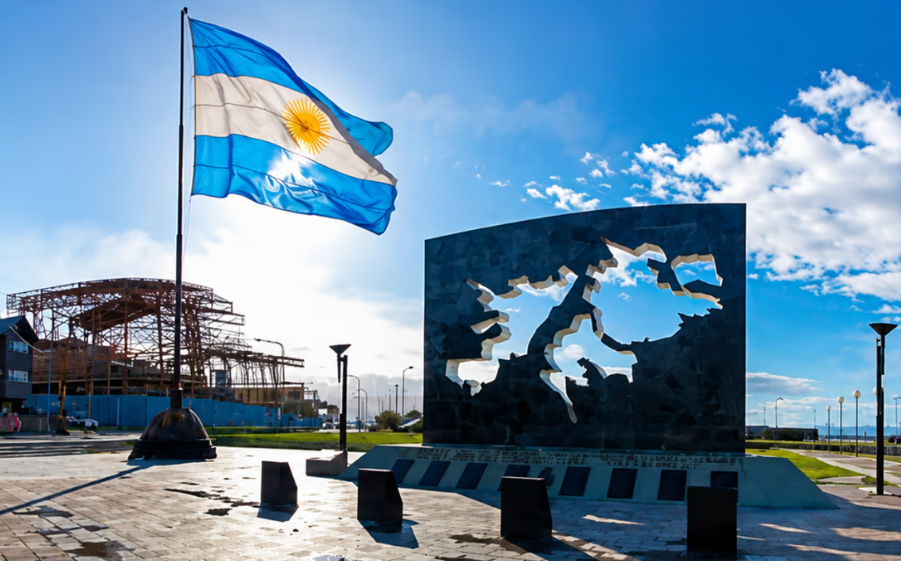
Buenos Aires, lunes 28 de septiembre (PR/26)– El proyecto de Defensa de la Soberanía Nacional, que el Gobierno presentó con gran despliegue el pasado 17 de septiembre, entra esta semana en su etapa decisiva. Se trata de un nuevo capítulo en la escalada de tensión con el Reino Unido por la situación de las Islas Malvinas.
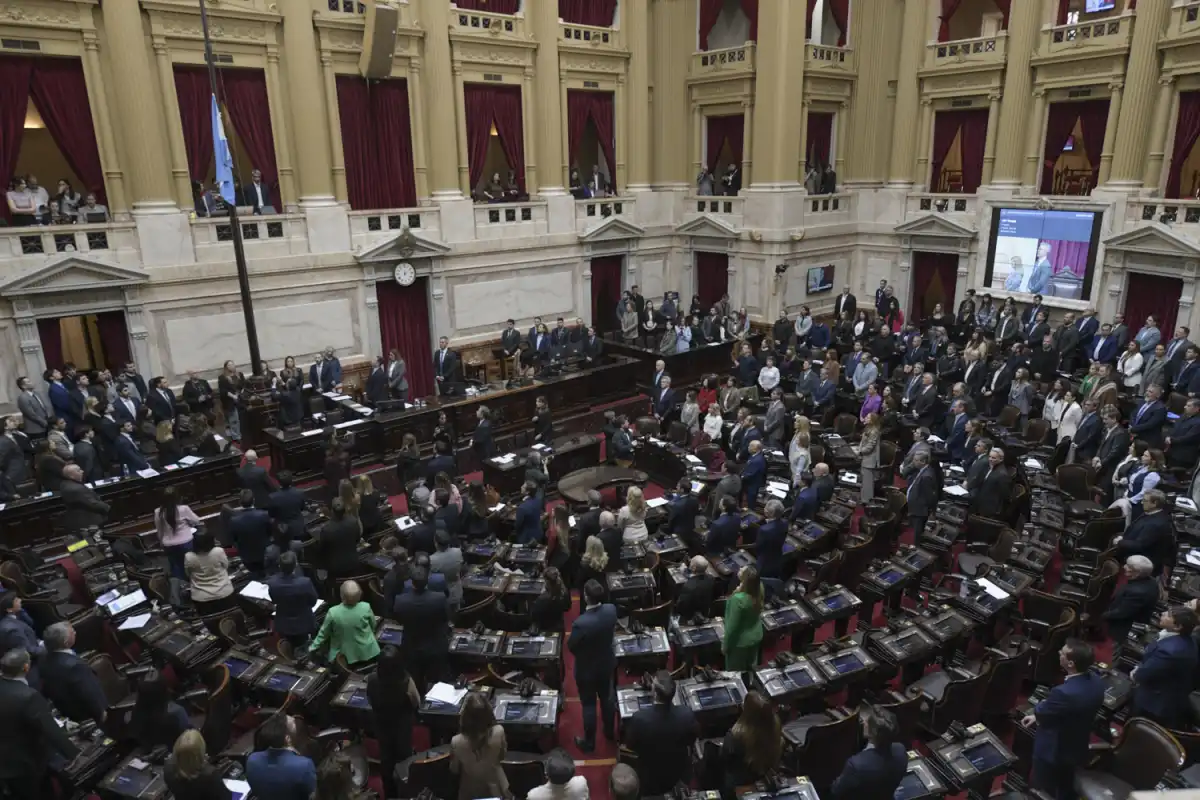
El plenario de comisiones de Defensa, Legislación Penal y Relaciones Exteriores y Culto se reunirá este miércoles 30 de septiembre a las 12. El cronograma prevé cerrar el trabajo el martes 6 de octubre, con la firma de los dictámenes correspondientes. El oficialismo marcará el ritmo de la discusión, ya que conduce las tres comisiones a través de Carlos Zapata en Defensa, Laura Rodríguez Machado en Legislación Penal y Juliana Santillán en Relaciones Exteriores.
Qué propone exactamente el proyecto oficial
La iniciativa endurece las penas hasta los 20 años de prisión para quienes exploten o cooperen con la explotación de recursos naturales en las Islas Malvinas y sus espacios marítimos, además de inhabilitarlos para operar en el país.
Se deja atrás la actual Ley 26.659 y se amplía el universo de prohibiciones: ya no se limitan a los hidrocarburos, sino a cualquier aprovechamiento no autorizado de recursos renovables y no renovables.
También se crea un registro público de infractores, con el que el Estado y los particulares tendrán prohibido contratar. Se suma, además, la figura del juicio en ausencia para estos delitos.
Otro punto central es la creación de un Consejo de Seguridad Nacional, encabezado por el presidente e integrado de forma permanente por el jefe de Gabinete, los ministros de Relaciones Exteriores, Defensa y Economía, la SIDE y la Secretaría Legal y Técnica.
Ese Consejo coordinará las áreas diplomática, económica, militar, jurídica, cibernética y de inteligencia, y podrá intervenir en la protección de infraestructuras críticas del país.
Ante una amenaza grave e inminente, el organismo podría restringir operaciones cambiarias y financieras, bloquear fondos, suspender contrataciones, limitar importaciones y exportaciones o elevar aranceles de manera transitoria.
Entre las herramientas más resonantes figura la posibilidad de autorizar, como último recurso, el derribo de aeronaves y el hundimiento de buques considerados hostiles, luego de agotar otras instancias del protocolo previsto.
Prohibición de aportes económicos extranjeros}
El proyecto prohíbe además los aportes económicos de extranjeros sin residencia permanente y de personas jurídicas extranjeras a partidos y campañas políticas.
Se incorporan nuevos delitos: revelar secretos a Estados o servicios de inteligencia extranjeros, colaborar con operaciones clandestinas, y desarrollar, con financiamiento extranjero, campañas de desinformación o maniobras para alterar procesos electorales.
También redefine las funciones de la Defensa Nacional, habilitando su intervención en seguridad interna frente a amenazas externas, tanto estatales como no estatales.
Por último, se crea por ley el RePET, el Registro Público de Personas y Entidades vinculadas al Terrorismo y su Financiamiento, que permite inmovilizar bienes y prohibir operaciones económicas con quienes figuren inscriptos.
La oposición se atrinchera y habla de extorsión política
El diputado Juan Marino, de Unión por la Patria, encabeza la resistencia. El viernes anterior había organizado en la Cámara baja una audiencia informativa bajo el título «¿Soberanía o patio trasero?».
Para el legislador, se trata de una extorsión política en torno a Malvinas, orquestada según él por Santiago Caputo, que mezclaría las sanciones por las islas con la creación del Consejo de Seguridad Nacional para que rechazar el proyecto se lea como votar contra la soberanía argentina.
Marino describe la iniciativa como un «caballo de Troya», y sostiene que su verdadero objetivo sería alinear al país con el gobierno de Estados Unidos.
Según su lectura, el proyecto traduce en derecho interno una serie de iniciativas de la administración de Donald Trump y Marco Rubio: desde el Escudo de las Américas y el Memorándum de Seguridad Nacional N.º 7, hasta la cumbre ministerial contra el llamado «terrorismo político», la Conferencia Anticárteles y la fuerza de tarea conjunta impulsada por el secretario de Defensa estadounidense.
Sobre el RePET, advierte que permitiría inscribir a organizaciones o personas como «terroristas» con solo «motivos razonables para sospechar», sin necesidad de una causa penal abierta.
El diputado remarca que la sola inscripción bastaría para congelar bienes sin orden judicial previa, y que un artículo del proyecto blindaría de responsabilidad a quien aplique ese congelamiento, aun si después se comprueba que no correspondía.
A eso se suma, según explica, un nuevo delito de «manipular la opinión pública» con financiamiento extranjero, castigado con penas de entre 5 y 12 años de prisión.
Marino también cuestiona que el proyecto permitiría integrar radares de otros países al sistema nacional, instalar radares militares en cualquier provincia sin el aval de esa jurisdicción, y habilitar la coordinación de Estados extranjeros sobre territorio argentino.
Para el diputado opositor, la conclusión es contundente: el texto no defendería la soberanía nacional, sino que convertiría en legislación interna un plan continental diseñado desde Washington.
Un relevamiento regional de Cheaf revela que nueve de cada diez personas consideran grave el desperdicio de alimentos, pero el porcentaje que admite tirarlos semanalmente aumentó del 27,3% al 40,5%, evidenciando que la conciencia no basta sin herramientas e infraestructura.
Buenos Aires, lunes 28 septiembre (PR/26) — En el marco del Día Internacional de la Concientización sobre la Pérdida y el Desperdicio de alimentos que se celebra mañana un relevamiento demuestra que hay conciencia pero falta acción.
Nueve de cada diez personas en América Latina consideran que el desperdicio de alimentos es un problema relevante, pero la preocupación no necesariamente se traduce en cambios de hábitos. La evolución de los datos entre 2025 y 2026 muestra que, además de conciencia, hacen falta herramientas, información e incentivos que faciliten decisiones más eficientes.
Hablar del desperdicio de alimentos ya no es una conversación nueva. El problema está instalado en la agenda y existe un amplio consenso sobre su impacto ambiental, económico y social. Sin embargo, reconocer el problema no necesariamente alcanza para modificar las conductas.
La segunda edición de la Encuesta Regional sobre Percepción del Desperdicio de Alimentos de Cheaf, realizada en julio de 2026 sobre 4.504 respuestas de Argentina, Chile, México y Colombia, muestra justamente esa tensión: la preocupación por el desperdicio se mantiene elevada, mientras que algunos indicadores de comportamiento incluso empeoran.
Cheaf: Es una plataforma tecnológica y aplicación móvil que conecta a comercios (como supermercados, panaderías y tiendas) que cuentan con excedentes de alimentos en perfecto estado pero próximos a su fecha de vencimiento o con sobrestock, con consumidores que pueden rescatarlos comprándolos a precios con grandes descuentos para evitar que terminen en la basura.
El diagnóstico de CHEAF: por dónde empezar a transformar la preocupación en hábitos sostenibles
1. Pasar de la conciencia del desperdicio a la acción
El primer obstáculo aparece antes de cualquier cambio de hábito: muchas personas no cuentan con información suficiente para actuar de otra manera.
El informe señala que el desperdicio en los hogares está vinculado principalmente con la conservación de los alimentos: el 59,3% de la región señala que los alimentos se descomponen antes de ser utilizados. Al mismo tiempo, persisten dificultades para saber qué hacer con los alimentos que todavía pueden aprovecharse, desde cómo conservarlos hasta cómo donarlos o rescatarlos.
En este sentido, Kim Durand, fundador y CEO de Cheaf, señala: “No es que no quieran hacerlo: no saben cómo. No saben, por ejemplo, que muchos de los panificados se pueden congelar para conservarlos, y no hace falta producir o comprar más.”
Entonces, para reducir el desperdicio no alcanza con saber que existe un problema, también es necesario contar con herramientas y conocimientos que permitan actuar frente a situaciones cotidianas.
2. La preocupación se mantiene, pero el desperdicio semanal aumenta
Hay una señal particularmente llamativa en la comparación entre ambas ediciones del estudio a nivel regional. La preocupación por el desperdicio se mantuvo prácticamente estable: pasó de 91% en 2025 a 90,7% en 2026. Sin embargo, el porcentaje de personas que declara desperdiciar alimentos semanalmente aumentó de 27,3% a 40,5%.
“Las personas saben que desperdiciar alimentos tiene consecuencias ambientales, sociales y económicas, pero eso no necesariamente cambia lo que ocurre en la cocina o al momento de comprar. La pregunta ahora es cómo hacemos que la opción de no desperdiciar sea también la opción más fácil”, plantea Durand.
La diferencia permite mirar el problema desde otro lugar: la conciencia es un punto de partida, pero no explica por sí sola el comportamiento. De hecho, el propio informe concluye que quienes consideran el desperdicio un problema crítico tiran comida con una frecuencia similar a quienes le asignan menor importancia. Entre los factores que sí inciden aparecen variables más concretas, como la edad, el estado de conservación de los alimentos, la presión económica y la falta de información y reglas claras.
3. El bolsillo puede convertirse en un aliado para consumir mejor
En 2026 apareció con mayor fuerza un factor que modifica la manera en que las personas toman decisiones: el costo de los alimentos.
El 57% de los encuestados señala el aumento de precios como una influencia directa en sus decisiones de compra y aprovechamiento. En Argentina, además, el 31,5% identifica la caída de los ingresos del hogar como un factor relevante, el porcentaje más alto entre los países analizados.
Esto no significa que la sostenibilidad haya perdido importancia. Por el contrario, el estudio plantea un cambio en la relación entre ambas variables: las alternativas responsables necesitan demostrar también que pueden ser convenientes para el presupuesto familiar.
En ese contexto, aprovechar alimentos que todavía pueden consumirse, comprar productos con descuento próximos a su fecha o encontrar canales para rescatar excedentes puede funcionar simultáneamente como una decisión económica y ambiental.
4. No todas las promociones ayudan a ahorrar
Las promociones también forman parte de esta discusión. El estudio identifica que las ofertas que incentivan a comprar más unidades pueden terminar generando el efecto contrario al buscado cuando los alimentos no llegan a consumirse.
En otras palabras, comprar barato no siempre significa ahorrar si parte de lo comprado termina en la basura. El informe señala al 2×1 como un multiplicador comprobable de la sobrecompra y plantea la necesidad de revisar cómo se diseñan las promociones para que el incentivo económico no termine aumentando el desperdicio.
Frente a esto, aparecen otras alternativas, como los descuentos sobre productos próximos a su fecha de vencimiento o consumo. El 37% de los encuestados afirma que compraría un producto en esa situación si tuviera descuento.
La diferencia está en que, en este caso, el descuento puede ayudar a rescatar un alimento que ya existe, en lugar de incentivar una compra adicional que quizás no llegue a utilizarse.
5. Para pasar a la acción hacen falta incentivos y herramientas
Finalmente, la responsabilidad no puede quedar únicamente en manos de los consumidores.
El 74% de los encuestados señala a los supermercados y grandes cadenas como los actores con mayor responsabilidad en la reducción del desperdicio, por encima de los hogares, los gobiernos y los restaurantes y comercios. En Argentina, esta percepción alcanza al 67,3%.
Pero, al mismo tiempo, la sociedad parece inclinarse más por facilitar la acción que por castigar la inacción: el 52% considera que deberían establecerse incentivos para donar o rescatar alimentos, mientras que solo el 10% opta por multas a las grandes empresas.
La señal es clara: existe una demanda por soluciones que permitan que aquello que hoy se desperdicia pueda encontrar un destino antes de convertirse en residuo.
En palabras de Durand, “no solo estamos frente a un problema de falta de información, sino también de falta de facilitadores. Una cosa es saber que desperdiciar alimentos está mal y otra es contar con información, herramientas y alternativas que permitan actuar de manera diferente. Ahí es donde las soluciones concretas pueden cerrar la brecha entre lo que pensamos y lo que hacemos”.
De la conciencia a la acción
El desperdicio de alimentos no se resuelve únicamente con campañas de concientización. La conciencia ya está instalada; el desafío ahora es convertirla en decisiones concretas.
Eso implica facilitar la planificación y conservación en los hogares, generar mejores alternativas para los productos próximos a su fecha, ofrecer información clara y desarrollar mecanismos que permitan a comercios, consumidores y otros actores recuperar alimentos que todavía pueden aprovecharse.
En ese punto, la tecnología puede funcionar como un puente entre el excedente y la demanda. Cheaf trabaja justamente sobre esa instancia, conectando a comercios que cuentan con alimentos excedentes con consumidores que pueden rescatarlos a través de la plataforma. La segunda edición del estudio plantea, en esa misma línea, la necesidad de avanzar “de la conciencia a la infraestructura para actuar”.
Porque si ya sabemos que desperdiciar es un problema, el próximo paso no es hablar más sobre el problema: es hacer más fácil evitarlo.