Nov 3, 2026 | Economía / Economía del Agro, Informes Técnicos
Con un fuerte impulso en petróleo, gas y minería, el RIGI consolida iniciativas clave en todo el país, dinamiza las cadenas de proveedores locales y abre un capítulo estratégico para la producción agroindustrial desde el Gran Rosario.
Por Francisco Cuello Rosso – Guido D’Angelo – Julio Calzada
Rosario, Martes 3 noviembre (PR/26)– El Régimen de Incentivo para Grandes Inversiones (RIGI), incorporado en el marco de la Ley Bases, viene trayendo novedades mes a mes con la constante aplicación y aprobación de nuevos proyectos de inversión en diversos puntos del país.
En el marco de este desenvolvimiento acelerado, el pasado 29 de octubre Rosario fue sede de la primera Ronda de Negocios RIGI, una iniciativa clave del Ministerio de Economía orientada a conectar a grandes inversores con proveedores nacionales.
Este encuentro buscó amplificar de manera directa los encadenamientos productivos de las grandes obras sobre la industria local, permitiendo que las pymes y empresas argentinas se integren activamente en la provisión de bienes y servicios.
Sectores clave y desembolsos aprobados
La composición sectorial de las inversiones dentro del esquema evidencia un claro predominio de las industrias extractivas y energéticas. Específicamente, el petróleo, el gas y la minería concentran casi la totalidad de las iniciativas respaldadas.
Entre las propuestas que ya obtuvieron luz verde, la categoría de petróleo y gas reúne US$ 46.158 millones, posicionándose a la cabeza de las actividades con mayor captación de recursos en todo el territorio nacional.
Por su parte, el sector de la minería concentra US$ 27.624 millones. Al sumar ambos rubros, se explica cerca del 97% del monto total aprobado bajo el régimen, el cual alcanza la cifra global de US$ 76.173 millones.
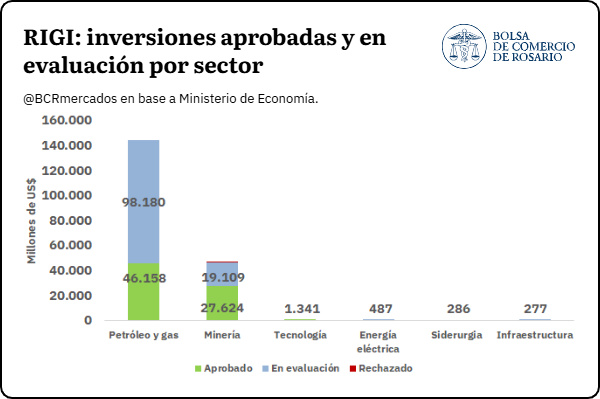
Una dinámica similar se observa al analizar los proyectos que se encuentran actualmente en etapa de evaluación. De acuerdo con el relevamiento de datos públicos, el sector del petróleo y gas suma US$ 98.180 millones en iniciativas presentadas.
En paralelo, la minería aporta otros US$ 19.109 millones en estudio, lo que representa un 16,2% de las inversiones en evaluación. En conjunto, anticipan un flujo futuro de enorme envergadura para la economía nacional.
Por otra parte, entre las propuestas aprobadas, las categorías de energía eléctrica, infraestructura, siderurgia y tecnología presentan montos menores en términos comparativos, aunque poseen un impacto regional sumamente relevante.
Proyección temporal de los flujos de capital
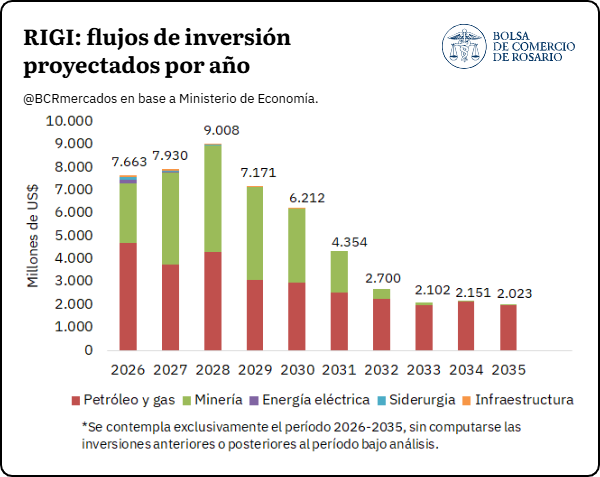
Los planes de inversión formalizados bajo el RIGI, considerando de manera exclusiva los desembolsos previstos para el período 2026 a 2035, exhiben una fuerte concentración de capital durante los próximos años de ejecución.
Esta medición excluye tanto las sumas efectivizadas con anterioridad como las proyectadas desde 2036 en adelante, enfocándose en la ventana de mayor intensidad operativa para las empresas adjudicatarias.
Según la información oficial del Ministerio de Economía, las colocaciones estimadas alcanzarán los US$ 7.663 millones en 2026 y subirán a US$ 7.930 millones en 2027, mostrando un ritmo ascendente sostenido.
El pico máximo de actividad financiera se registrará en 2028 con un récord de US$ 9.008 millones. A partir de allí, se prevén desembolsos de US$ 7.171 millones en 2029 y de US$ 6.212 millones en 2030.
Posteriormente, las cifras se irán reduciendo de forma gradual hasta estabilizarse cerca de los US$ 2.000 millones anuales hacia el tramo final del período exhibido en los informes de gestión.
En términos sectoriales, la distribución de los fondos mantiene una elevada presencia de hidrocarburos y minería, aunque con una variación interna muy interesante a lo largo del tiempo.
Durante 2026, el petróleo y el gas explicarán el 61,3% de los desembolsos previstos, mientras que la minería representará el 33,9% de los flujos iniciales de capital.
Entre 2027 y 2030, ambas actividades mantendrán participaciones muy equilibradas, destacándose el año 2029 donde la minería alcanzará un máximo del 56,5% de las inversiones ejecutadas en dicho lapso.
A partir de 2031, el petróleo y el gas reanudarán un claro predominio, absorbiendo el 58% de los flujos ese año, subiendo al 83,4% en 2032 y superando el 94% desde 2033 en adelante.
Conviene aclarar que estas proporciones podrían modificarse a medida que se aprueben nuevas solicitudes, mientras que áreas como energía eléctrica, siderurgia e infraestructura mantendrán un peso acotado e incidirán al inicio.
El mapa provincial de las inversions
La distribución territorial de los proyectos aprobados bajo el paraguas del RIGI sitúa en el centro de la escena a las provincias ligadas a los principales recursos naturales del país.
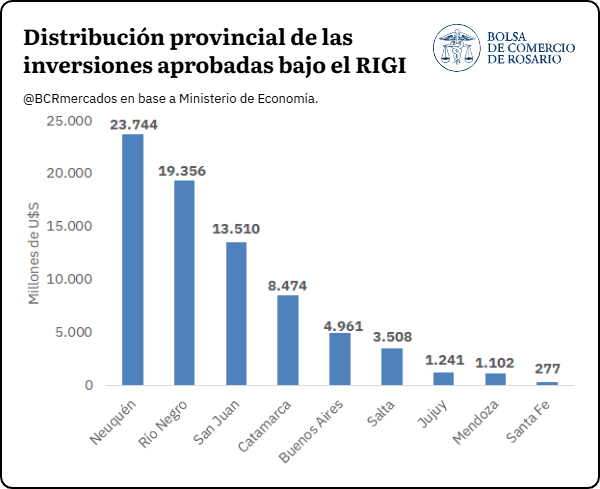
La provincia de Neuquén encabeza la nómina con US$ 23.744 millones, seguida muy de cerca por Río Negro con US$ 19.356 millones y San Juan con US$ 13.510 millones en propuestas autorizadas.
En conjunto, estas tres jurisdicciones concentran US$ 56.610 millones, una suma que equivale a aproximadamente el 74% del total general aprobado en el marco del programa nacional.
El liderazgo de Neuquén y Río Negro responde fundamentalmente a las megaobras vinculadas al desarrollo no convencional de Vaca Muerta, la infraestructura de transporte y la licuefacción de gas.
En tanto, la destacada figuración de San Juan proviene del fuerte dinamismo de sus emprendimientos mineros, con una marcada preponderancia en la extracción y procesamiento de cobre.
A su vez, tras el visto bueno otorgado al proyecto Agua Rica, Catamarca elevó su monto a US$ 8.474 millones, pasando a ocupar el cuarto lugar entre las provincias con mayores compromisos asumidos.
Completan los primeros lugares la provincia de Buenos Aires, con US$ 4.961 millones, y la provincia de Salta, con US$ 3.508 millones en iniciativas respaldadas por el nuevo marco normativo.
De este modo, el RIGI consolida provincias claramente protagonistas, con las cuatro principales receptoras (Neuquén, Río Negro, San Juan y Catamarca) reuniendo en conjunto cerca del 85% de la inversión aprobada.
El impacto estratégico en la agroindustria
El régimen también contempla obras clave para el agro argentino. En primer término, avanza la ejecución de la Terminal Multipropósito Timbúes en Santa Fe, una infraestructura moderna para el Gran Rosario.
Esta obra cobra trascendencia al ubicarse en el polo que constituye el principal nodo portuario agroexportador a nivel mundial, optimizando el despacho de la producción agrícola nacional.
Asimismo, la firma Pampa Energía cuenta con la aprobación de su RIGI para edificar una estratégica planta de fertilizantes en el Polo Industrial de Bahía Blanca, en el sur bonaerense.
A través del denominado proyecto Fertil Pampa, se levantarán dos plantas de producción de urea, diseñadas para generar 3.000 toneladas diarias cada una, con sus unidades de granulación.
La instalación se completará con una planta de amoníaco con capacidad para 3.450 toneladas por día, infraestructura que se alimentará del gas natural proveniente de Vaca Muerta.
Con esta apuesta industrial, el emprendimiento aspira a duplicar la capacidad productiva nacional de este fertilizante estratégico, reduciendo la dependencia externa y fortaleciendo el campo argentino.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario (BCR)
Nov 3, 2026 | Actualidad, Economía / Economía del Agro, Ganadería
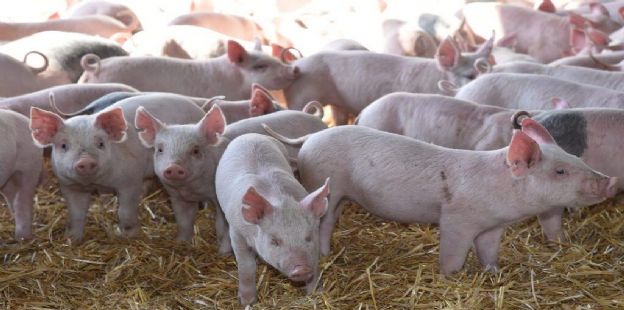
Un informe del IERAL de la Fundación Mediterránea advierte que durante el tercer trimestre de 2026 los márgenes de las granjas porcinas se redujeron considerablemente. Mientras los establecimientos de alta eficiencia todavía conservan resultados positivos, los de menor productividad ya trabajan a pérdida. El costo de los granos, la alimentación y la ubicación geográfica aparecen como factores determinantes para sostener la actividad.
Por Juan Manuel Garzón y Franco Artusso
Buenos Aires, martes 3 de noviembre (PR/26) .- La producción porcina argentina atraviesa un escenario económico cada vez más exigente. Aunque algunos costos de producción disminuyeron en términos reales durante el tercer trimestre de 2026, esa reducción no fue suficiente para evitar un fuerte deterioro de la rentabilidad de las granjas, especialmente de aquellas que presentan menores niveles de eficiencia productiva.
Así lo señala un relevamiento del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), de la Fundación Mediterránea, que analiza la evolución de los ingresos, los costos y los márgenes económicos de establecimientos porcinos intensivos, considerando diferentes niveles de eficiencia y localizaciones geográficas.
Uno de los principales resultados del trabajo es que una granja de eficiencia media obtuvo durante el tercer trimestre un margen neto promedio de apenas $107 por kilo vendido, frente a los $226 registrados en igual período de 2025. La diferencia también resulta significativa cuando se compara con el promedio histórico de los terceros trimestres de la última década, que alcanzó los $391 por kilo.
La situación se agravó hacia septiembre. En ese mes, el margen neto descendió a solamente $48 por kilo, un valor cercano a los mínimos históricos del período analizado.
Ingresos que no alcanzan para recuperar rentabilidad
El comportamiento de los ingresos muestra una realidad diferente según la moneda utilizada para medirlos. Durante el tercer trimestre de 2026, los ingresos de una granja de eficiencia media disminuyeron un 7% en pesos constantes respecto del mismo período del año anterior. En dólares constantes, en cambio, registraron una suba del 6,3%.
Sin embargo, en ambas monedas los ingresos permanecieron por debajo de los promedios de la última década.
Este comportamiento refleja una dificultad central para los productores: los precios de venta no están permitiendo recuperar los niveles de rentabilidad que históricamente tuvo la actividad.
La alimentación sigue siendo el principal componente de los costos
La estructura de costos permite comprender buena parte de las dificultades que enfrenta el sector. La alimentación representa aproximadamente el 60% del costo total de producción, por lo que cualquier variación en los precios del maíz y de la soja tiene un impacto directo sobre los resultados económicos.
En las granjas de eficiencia media, el costo total alcanzó un promedio de $2.327 por kilo producido durante el tercer trimestre de 2026, medido en pesos constantes de septiembre.
Este valor representó una disminución real del 3% frente al mismo trimestre de 2025 y se ubicó un 11% por debajo del promedio histórico de los terceros trimestres de la última década.
No obstante, la evolución más reciente muestra señales de alerta. Después de dos trimestres consecutivos de bajas, los costos volvieron a aumentar un 3% respecto del trimestre anterior.
En la comparación interanual, el gasto en alimentación descendió un 1%, mientras que otros componentes también registraron reducciones: los fletes y las guías bajaron un 19%, la genética un 7% y la sanidad un 9%. La mano de obra, por su parte, permaneció prácticamente sin cambios.
Si se compara con los promedios históricos, la alimentación se ubicó un 14% por debajo de los valores habituales para ese período. También mostraron menores costos los fletes y la genética. En cambio, la mano de obra se situó un 7% por encima de su promedio histórico y la energía un 13% por encima.
La comparación en dólares presenta otro panorama: los costos promediaron USD 1,53 por kilo producido, un 11,3% más que en el tercer trimestre de 2025 y ligeramente por encima del promedio de la última década.
La eficiencia productiva marca la diferencia entre ganar y perder
Uno de los aspectos más importantes del informe es la comparación entre establecimientos con distintos niveles de eficiencia.
Los resultados demuestran que, ante condiciones similares de mercado, la productividad puede determinar si una granja obtiene ganancias o termina trabajando a pérdida.
Durante el tercer trimestre de 2026, las granjas de eficiencia alta consiguieron un margen neto promedio de $348 por kilo, mientras que las de eficiencia media alcanzaron $107. En el extremo opuesto, los establecimientos de eficiencia baja registraron un resultado negativo de $297 por kilo.
La diferencia también se observa al medir la rentabilidad en relación con los costos totales.
Las granjas de alta eficiencia obtuvieron una rentabilidad equivalente al 16,8% de sus costos. Las de eficiencia media alcanzaron apenas el 4,6%, mientras que las de baja eficiencia registraron pérdidas equivalentes al 10,8% de sus costos.
Estos números muestran que la eficiencia no constituye solamente una cuestión técnica: es un factor decisivo para la supervivencia económica de los establecimientos.
Mejorar la conversión alimenticia, reducir desperdicios, optimizar la sanidad, manejar adecuadamente la genética y aprovechar mejor las instalaciones son aspectos fundamentales para producir más kilos con una menor utilización de recursos.
La ubicación geográfica también influye en el negocio
El informe incorpora otro elemento que muchas veces no recibe suficiente atención: la localización de las granjas y su distancia respecto de los principales centros de comercialización de granos.
Para analizar esta variable, el IERAL comparó establecimientos ubicados en Malena, Marcos Juárez y Rosario, manteniendo iguales los parámetros de eficiencia y los ingresos por ventas.
La explicación es sencilla: las granjas situadas en regiones agrícolas alejadas de los puertos pueden acceder a materias primas a precios más convenientes cuando existe una producción local importante de maíz y soja y los excedentes permiten descontar parte del costo de transporte.
En el tercer trimestre de 2026, una granja de eficiencia media ubicada en Malena registró un costo de $2.327 por kilo producido y un margen neto de $107.
En Marcos Juárez, el costo subió a $2.381 y el margen se redujo a $53 por kilo. En Rosario, donde el modelo no contempla descuentos por flete en las materias primas, el costo llegó a $2.434 y el margen prácticamente desapareció.
La diferencia entre Malena y Rosario alcanzó aproximadamente el 5% del costo por kilo producido.
En septiembre, la situación fue todavía más significativa: mientras Malena conservó un margen positivo de $48 por kilo, Marcos Juárez registró una pérdida de $5 y Rosario una pérdida de $57.
El análisis demuestra que disponer de granos en las cercanías puede representar una ventaja competitiva importante, aunque depende de la relación entre producción y consumo local. Estar lejos de los puertos no garantiza automáticamente materias primas más baratas: también es necesario que exista una oferta regional suficiente.
Pagar más caros los granos puede transformar una ganancia en pérdida
El peso de la alimentación queda todavía más claro cuando el informe simula diferentes escenarios de precios para el maíz y la soja.
Tomando como referencia los valores de septiembre de 2026 en Rosario, el estudio calculó qué sucedería si una granja de eficiencia media pagara los granos un 10% más caros o un 10% más baratos.
Con precios de paridad Rosario, el establecimiento registró un costo total de $2.482 por kilo y un margen negativo de $57.
Si los granos costaran un 10% más, el costo ascendería a $2.582 por kilo y la pérdida aumentaría a $157.
Por el contrario, si pudiera comprarlos un 10% más baratos, el costo bajaría a $2.382 y el resultado se transformaría en un margen positivo de $44 por kilo.
La diferencia es contundente: una variación del 10% en el precio de las principales materias primas puede modificar el resultado económico en aproximadamente $100 por kilo.
Esto confirma que la capacidad de compra, los acuerdos comerciales, la logística y el abastecimiento regional son elementos centrales para la competitividad de la producción porcina.
Un sector que necesita eficiencia, previsibilidad y mejores márgenes
El diagnóstico del IERAL deja una conclusión importante: la reducción de algunos costos no alcanza, por sí sola, para garantizar la rentabilidad de las granjas porcinas.
El deterioro de los márgenes responde a una combinación de ingresos que permanecen por debajo de sus referencias históricas, costos que muestran nuevas presiones y diferencias cada vez más determinantes entre establecimientos según su eficiencia productiva.
Las cifras también advierten que las granjas menos eficientes son las más expuestas, mientras que las de mayor productividad tienen mejores herramientas para soportar escenarios adversos.
Para el productor, el desafío pasa por mejorar la conversión alimenticia, controlar los gastos, fortalecer el manejo sanitario, optimizar la genética y asegurar el abastecimiento de granos a precios competitivos.
En definitiva, el futuro económico de la producción porcina no dependerá exclusivamente de cuánto se produzca o del precio al que se venda cada animal. También será determinante cuánto cuesta transformar los alimentos en kilos de carne y qué capacidad tiene cada establecimiento para administrar sus recursos.
El informe pone sobre la mesa una advertencia: con márgenes tan reducidos, cualquier aumento en los costos o deterioro en los precios de venta puede llevar rápidamente a una granja de resultados positivos a una situación de pérdidas.
Fuente: IERAL de la Fundación Mediterránea. Análisis de costos y márgenes económicos de granjas porcinas durante el tercer trimestre de 2026.
Primicias Rurales
Nov 3, 2026 | Actualidad, Desarrollo Humano, Economía / Economía del Agro
El Registro Nacional de Trabajadores Rurales y Empleadores (RENATRE) incrementó un 5% la Prestación por Desempleo a partir del 1° de noviembre. Con esta actualización, el monto máximo asciende a $420.000 y el mínimo, a $210.000.
Buenos Aires, martes 3 de noviembre (PR/26) .- “La actualización de la Prestación busca preservar el poder adquisitivo de este ingreso y sostener la cobertura destinada a las familias rurales que atraviesan una situación de desempleo. Desde el organismo trabajamos para que esta prestación represente un respaldo efectivo durante ese período y contribuya a brindar mayor previsibilidad frente a la pérdida del trabajo”, señaló Abel Guerrieri, presidente del RENATRE.
Por su parte, el director José Voytenco destacó: “La protección social de los trabajadores y trabajadoras rurales debe estar presente también cuando se interrumpe su actividad laboral. Es importante seguir fortaleciendo esta cobertura para acompañar a las familias rurales”.
La medida fue aprobada por el Cuerpo Directivo del organismo en su reunión del 22 de octubre. Además del pago mensual, la prestación incluye cobertura médico-asistencial para la persona beneficiaria y su grupo familiar, asignaciones familiares y seguro de sepelio. También brinda la posibilidad de participar en capacitaciones para fortalecer las competencias laborales y favorecer la reinserción en el empleo.
En este contexto, el organismo lanzó recientemente el Programa de Empleo Rural (PER), un servicio gratuito que está dirigido a empresas rurales registradas en el organismo que requieran cubrir puestos de trabajo y fortalecer las capacidades de sus equipos.
Los trabajadores residentes de zonas desfavorables recibirán un incremento adicional: un 20% más en Chubut, Santa Cruz, Tierra del Fuego, Antártida e Islas del Atlántico Sur, y un 10% más en Neuquén y Río Negro.
El trámite puede iniciarse a través de WhatsApp Pampa al 11 2279-0400. Para recibir asistencia, las personas interesadas pueden acercarse a las delegaciones (https://www.renatre.org.ar/delegaciones/), agencias RENATRE y Bocas de Entrega y Recepción (BER), o llamar de forma gratuita al 0800-777-7366.
Primicias Rurales
Fuente: Renatre
Nov 2, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
La Argentina consolidó y mejoró su posicionamiento global en el comercio agroindustrial tras alcanzar cifras récord de ventas externas en 2025. Desempeño global y récord de ventas externas
Buenos Aires, lunes 2 noviembre (PR/26) — En 2025, la Argentina consolidó y mejoró de forma significativa su posición como exportador mundial en una amplísima variedad de bienes clave. Entre ellos destacan el aceite de girasol, la yerba mate, los porotos, la soja, las preparaciones de durazno, el maíz y la carne vacuna, entre muchos otros rubros agroindustriales.
La Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informó estos resultados luego de realizar un exhaustivo análisis sobre los datos de comercio exterior internacionales correspondientes al cierre del ejercicio de 2025, los cuales fueron publicados recientemente por la base de datos COMETRADE de las Naciones Unidas.
El récord de exportaciones logrado a lo largo de 2025 evidenció de manera clara la mejora en el posicionamiento mundial de los productos argentinos. Para la elaboración del ranking oficial, la secretaría tomó como referencia las principales posiciones arancelarias comercializadas y enviadas al exterior por el país.
Líderes en los rankings internacionales
Dentro del ranking global, un total de 26 productos agroindustriales argentinos se ubican entre los primeros 5 puestos liderando las exportaciones mundiales. Asimismo, ampliando el rango hasta el puesto 20, se posicionan 52 productos provenientes de todas las regiones del país.
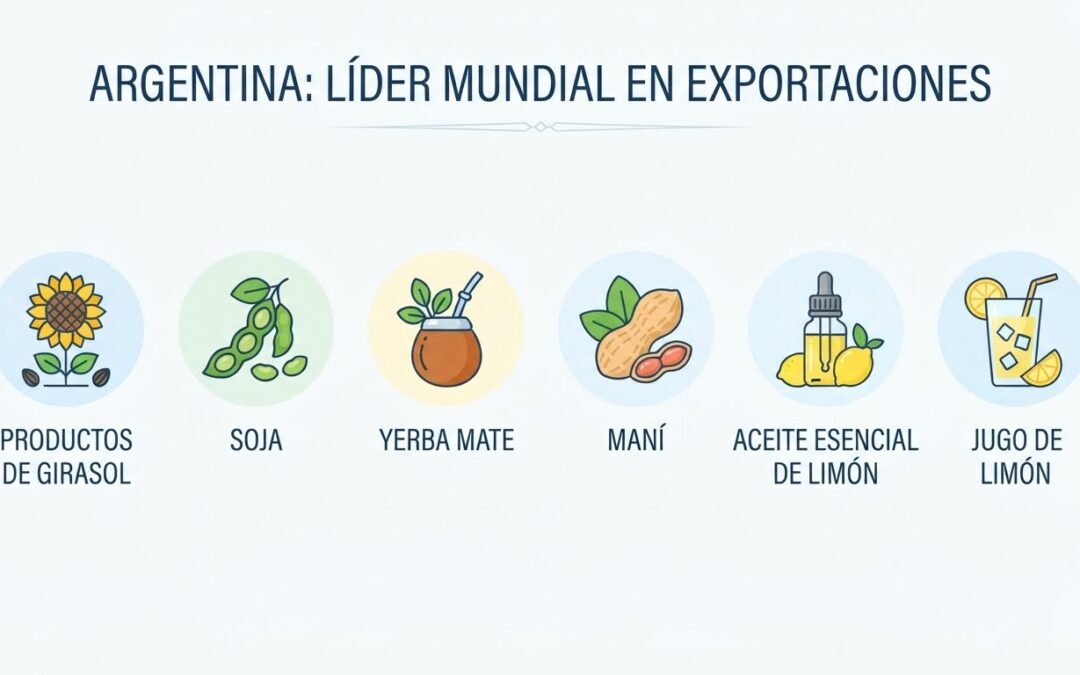
De esta manera, la Argentina pasó a ocupar el primer puesto como exportador mundial de productos de girasol (ascendiendo varias posiciones), soja, yerba mate (saltando del 2° al 1° puesto), maní, aceite esencial de limón y jugo de limón.
En la tercera ubicación del ranking internacional se posicionan el maíz, el sorgo, los porotos, el ajo, la ciruela seca, el mosto de uva, las merluzas congeladas y los porotos de soja.
Diversidad de la oferta exportable argentina
Dentro del universo de bienes nacionales que se ubican hasta el puesto 10° a nivel global, se destacan la carne vacuna, el vino, la miel, las peras, la carne equina, la lana sucia, las preparaciones de durazno, el jugo de naranja, el aceite de oliva, el trigo, los garbanzos, el té, las aceitunas, las pasas de uva, la alfalfa y los frutos secos, entre otros.
Este destacado desempeño responde a las políticas adoptadas por el gobierno nacional, entre las que se destacan la eliminación y reducción de derechos de exportación, la simplificación de trámites, la eliminación de normas innecesarias y la apertura de más de 600 mercados internacionales.
Estas medidas gubernamentales, sumadas al esfuerzo e inversiones sostenidas de los productores para la incorporación de mejoras tecnológicas, permitieron que bienes provenientes de más de 35 cadenas de valor posicionen a la Argentina como un líder mundial de productos seguros y de calidad. Para consultar en detalle los datos de exportaciones y destinos de venta de cada producto, se puede acceder al informe interactivo disponible en la web mediante Microsoft Power BI.
Fuente: Secretaría de Agricultura, Ganadería y Pesca
Primicias Rurales
Nov 2, 2026 | Actualidad, Economía / Economía del Agro
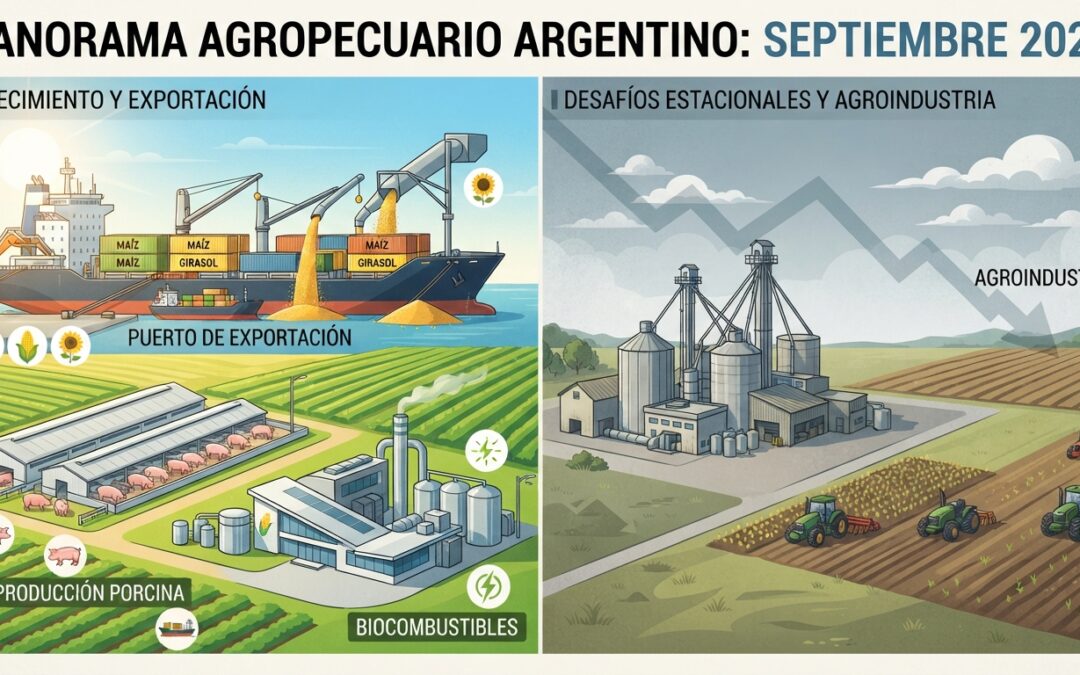
El índice de actividad agropecuaria de septiembre reflejó comportamientos dispares en la cadena productiva: retrocedieron la actividad agrícola y la agroindustria, mientras crecieron las exportaciones, la producción porcina y los biocombustibles. El maíz y el girasol se destacaron por sus elevados volúmenes de producción y comercialización externa.
Rosario, lunes 2 de noviembre (PR/26).- La actividad agropecuaria argentina presentó un escenario de contrastes durante septiembre, con retrocesos en algunos segmentos de la producción primaria y la industria procesadora, pero con resultados positivos en materia de exportaciones y determinados rubros de la cadena agroindustrial.
Según los indicadores del Índice de Actividad de la Cadena Agropecuaria (IACA), la actividad agrícola registró una caída mensual desestacionalizada del 4,2%, luego de alcanzar su máximo en agosto.
El comportamiento estuvo condicionado por la estacionalidad propia de septiembre, un período en el que las tareas se concentran principalmente en la siembra de maíz y girasol.
En materia productiva, septiembre marcó el cierre de la cosecha de maíz 2025/26, con un volumen estimado en 70,5 millones de toneladas, un récord histórico para el cultivo.
En tanto, la implantación de maíz temprano para la campaña 2026/27 alcanzó el 19% del área prevista, con algunas demoras ocasionadas por excesos hídricos.
El girasol, por el contrario, mostró un importante adelanto, con el 38% de la superficie estimada ya sembrada.
La industria agropecuaria, con desempeños dispares
La actividad agroindustrial cayó un 0,3% mensual y acumuló su tercera contracción consecutiva, principalmente por una menor molienda de soja. Sin embargo, el procesamiento de esta oleaginosa alcanzó 32,3 millones de toneladas entre enero y septiembre, un 0,9% más que en igual período de 2025.
El girasol volvió a destacarse: la molienda llegó a 4,4 millones de toneladas en los primeros nueve meses del año, con un crecimiento interanual del 21,7%, el mayor volumen para ese período desde 1999.
En el sector ganadero, la faena bovina se mantuvo prácticamente estable respecto de agosto, aunque registró una caída interanual del 11%. Un dato relevante fue el incremento del peso promedio de faena, que alcanzó los 247 kilos por res, el nivel más alto de la serie histórica.
Por su parte, la producción porcina continuó expandiéndose y alcanzó un nuevo máximo histórico en términos desestacionalizados, con aproximadamente 800.000 animales procesados durante septiembre. También se observaron señales positivas en la producción láctea, que acumuló un crecimiento interanual del 4,1% durante los primeros nueve meses del año.
Exportaciones récord y crecimiento de los biocombustibles
Uno de los datos más destacados del informe fue el desempeño exportador. Durante septiembre se despacharon 10,8 millones de toneladas correspondientes a los nueve complejos agroindustriales relevados, el mayor volumen para ese mes desde el inicio de la serie en 2002. La cifra representó un incremento del 19,1% frente a septiembre de 2025.
El maíz lideró los embarques con 4 millones de toneladas, más del doble que un año atrás. El trigo también mostró un desempeño destacado, con cerca de 1,2 millones de toneladas exportadas, mientras que el girasol alcanzó un récord mensual de 376.700 toneladas.
En términos de facturación, las exportaciones totalizaron US$ 4.643 millones, el máximo histórico para un septiembre en valores corrientes. Se destacaron los incrementos reales de los complejos maicero y triguero, impulsados por mayores volúmenes comercializados.
Finalmente, la producción de biocombustibles registró un crecimiento mensual del 5,7% y se ubicó un 26,7% por encima de septiembre del año pasado. El biodiésel acumuló seis meses consecutivos de expansión, mientras que el bioetanol alcanzó un nuevo máximo histórico en términos desestacionalizados.
En paralelo, avanzó en el Senado un proyecto de modificación del marco regulatorio de biocombustibles, que propone elevar progresivamente los cortes obligatorios hasta el 10% para el biodiésel y el 15% para el bioetanol.
Los resultados de septiembre muestran una cadena agropecuaria con dinámicas diferenciadas: mientras algunos segmentos industriales y productivos enfrentan dificultades, las exportaciones, la molienda de girasol, la producción porcina y los biocombustibles sostienen señales de crecimiento para el sector.
Fuente: Dirección de Informaciones y Estudios Económicos – BCR
Primicias Rurales
Nov 2, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El resultado del balotaje provocó un brusco giro en los mercados vecinos con fuertes bajas en acciones, salto en las tasas y una histórica devaluación que impacta de lleno en la competitividad local.
Por Francisco Cuello Rosso – Guido D’Angelo – Julio Calzada
Rosario, lunes 2 noviembre (PR/26)– La primera vuelta de las elecciones brasileñas generó una fuerte reacción positiva en los activos vinculados a Brasil. Para observar este movimiento se consideran tres referencias: el iShares MSCI Brazil ETF (EWZ), que replica una cartera de las principales acciones brasileñas negociada en Estados Unidos; Petrobras (PBR), la petrolera controlada por el Estado brasileño; y Nubank (NU), uno de los principales bancos digitales de la región y con una elevada exposición al mercado brasileño. Entre el cierre del 2 de octubre y la primera rueda posterior a la primera vuelta, EWZ avanzó 12,5%, Petrobras 11,5% y Nubank 13,0%.
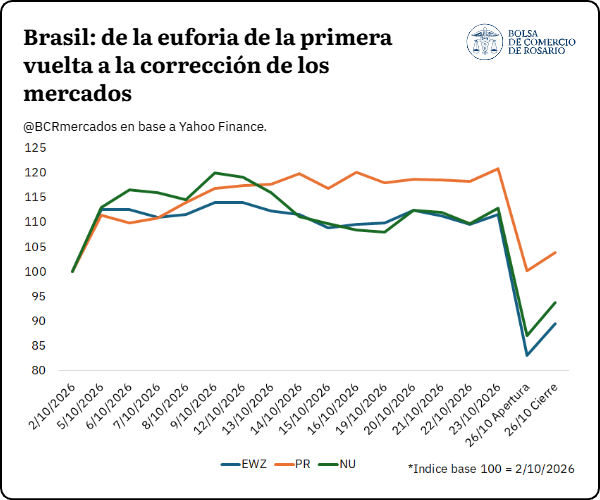
El movimiento positivo se sostuvo durante las semanas previas al balotaje. Al cierre del viernes 23 de octubre, Petrobras acumulaba una suba de 20,8% respecto del 2 de octubre, mientras que EWZ y Nubank se encontraban 11,5% y 12,9% por encima, respectivamente. Sin embargo, el resultado de la segunda vuelta produjo una fuerte reversión: frente al cierre del viernes, EWZ abrió el lunes 26 con una caída de 25,5%, Nubank retrocedió 22,9% y Petrobras 17,1%, reflejando un rápido desarme del rally previo al balotaje.
Durante la rueda del lunes los tres activos recuperaron parte de las pérdidas iniciales. Entre la apertura y el cierre, EWZ y Nubank rebotaron 7,7%, mientras que Petrobras avanzó 3,7%. Aun así, respecto del viernes previo al balotaje finalizaron con caídas de 19,8%, 17,0% y 14,0%, respectivamente. De esta manera, EWZ y Nubank no solo borraron la suba acumulada desde la primera vuelta, sino que terminaron por debajo de los niveles del 2 de octubre, mientras que Petrobras logró conservar una parte del avance registrado durante el período electoral.
El shock brasileño llega a la competitividad argentina
El resultado electoral en Brasil tuvo un impacto inmediato sobre la relación cambiaria bilateral donde el dólar estadounidense avanzó 8,36% frente al real durante la jornada, lo que representó la mayor depreciación diaria de la moneda brasileña en 23 años. Con la suba del real posterior al resultado del balotaje, el Índice de Tipo de Cambio Real Bilateral (ITCRB) con Brasil, elaborado por el BCRA, cayó de 86,51 puntos el viernes 23 de octubre a 80,32 puntos el lunes 26. De esta manera, se contrajo un 7,2% en una sola rueda y marcó el menor registro de 2026. A la vez, los niveles de esta semana implican un mínimo no visto desde mayo de 2025. La caída del indicador implica un deterioro de la competitividad-precio argentina frente a Brasil: medidos en términos relativos, los bienes argentinos se encarecen frente a los brasileños.
El movimiento revirtió por completo la mejora observada durante el período electoral. Antes de la primera vuelta, el 2 de octubre, el índice se ubicaba en 83,34 puntos y había ascendido hasta 86,51 previo al balotaje. Tras conocerse el resultado, no solo se perdió esa mejora, sino que el indicador terminó 3,6% por debajo del nivel previo a la primera vuelta. De sostenerse esta configuración cambiaria, podría representar un desafío para las exportaciones argentinas hacia Brasil y, al mismo tiempo, mejorar la competitividad-precio de los productos brasileños en el mercado argentino. Sin embargo, este efecto debe evaluarse a la luz de lo que suceda con el nivel de actividad brasilero: si la economía real se mantiene firme, puede colaborar en compensar total o parcialmente el efecto devaluatorio en tanto cualquier desaceleración del crecimiento acentuaría el riesgo para las exportaciones argentinas a su principal socio comercial.
La relevancia del movimiento aumenta al considerar la composición del comercio entre ambos países. En 2025, Argentina exportó bienes por US$ 87.077 millones, de los cuales US$ 12.771 millones tuvieron como destino Brasil, equivalente al 14,7% del total. Sin embargo, la exposición es considerablemente mayor cuando se consideran las manufacturas de origen industrial (MOI): las ventas de estos productos a Brasil alcanzaron US$ 8.189 millones, alrededor del 35% de las exportaciones industriales argentinas del año. En otras palabras, aproximadamente uno de cada tres dólares exportados por Argentina en concepto de MOI tuvo como destino el mercado brasileño.
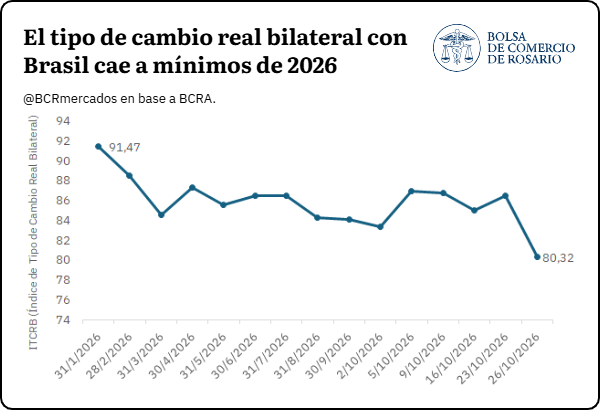
Esta concentración hace que la evolución del tipo de cambio real bilateral tenga una relevancia particular para la industria argentina. Una depreciación persistente del real puede afectar por dos vías: reduciendo la competitividad-precio de las exportaciones argentinas en Brasil y mejorando, en términos relativos, la posición de los productos brasileños que compiten con la producción nacional. El vínculo es especialmente significativo en ramas caracterizadas por una elevada integración productiva y comercial entre ambos países, entre ellas la industria automotriz y autopartista. Sin embargo, el efecto final sobre los flujos comerciales dependerá de la persistencia del movimiento cambiario y de la evolución del resto de los precios relativos.
El mercado vuelve a pricear tasas más altas
El proceso electoral brasileño también tuvo un impacto significativo sobre las expectativas de tasas de interés. El futuro de la tasa de depósitos interfinancieros (DI) con vencimiento en enero de 2031 pasó de 13,92% anual el 2 de octubre, previo a la primera vuelta, a 12,58% el viernes 23, antes del balotaje. La caída de aproximadamente 135 puntos básicos estuvo en línea con la mejora que durante ese período también mostraron otros activos brasileños, en un contexto de reducción de las tasas exigidas por el mercado para los plazos más largos.
El resultado de la segunda vuelta revirtió abruptamente este movimiento. En la primera rueda posterior al balotaje, la tasa del futuro DI enero 2031 saltó desde 12,6% hasta 15,2%, un incremento de aproximadamente 267 puntos básicos en un solo día. De esta manera, no solo se borró por completo la baja registrada entre ambas instancias electorales, sino que la tasa terminó 132 puntos básicos por encima del nivel observado antes de la primera vuelta.
El movimiento conjunto de las tasas y el tipo de cambio refleja un fuerte cambio en la valuación del riesgo y de las condiciones financieras esperadas para Brasil. Los futuros DI incorporan tanto expectativas sobre la trayectoria futura de las tasas de interés como primas asociadas al plazo y al riesgo, por lo que su incremento no debe interpretarse como una expectativa puntual para la tasa Selic en 2031.
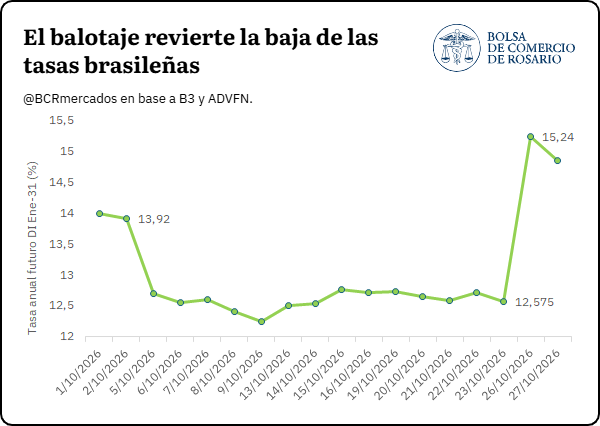
No obstante, la magnitud y velocidad del ajuste muestran que, tras el balotaje, el mercado pasó a exigir tasas sustancialmente mayores para posiciones de largo plazo, al mismo tiempo que el real registró un movimiento de magnitud histórica.
Las cuentas fiscales, detrás del aumento de las tasas
El incremento de las tasas se produce en un contexto de creciente presión sobre las cuentas públicas brasileñas. La deuda bruta del Gobierno General alcanzó el 82,9% del PIB en agosto de 2026, equivalente a R$ 11,1 billones, y acumuló un incremento de 4,2 puntos porcentuales del producto desde comienzos de año.
Los intereses fueron el principal factor detrás de este aumento: según el Banco Central do Brasil, su incorporación explicó una presión equivalente a 6,5 puntos porcentuales del PIB durante los primeros ocho meses del año, parcialmente compensada por el crecimiento nominal de la economía. La dinámica de las tasas adquiere así especial relevancia para las perspectivas fiscales. Tras el balotaje y el fuerte ajuste de las tasas de largo plazo, el Tesoro canceló subastas programadas y realizó operaciones extraordinarias de recompra de títulos para estabilizar el mercado. En este escenario, la evolución de las cuentas fiscales y la capacidad de estabilizar la trayectoria de la deuda aparecen como variables centrales para la evolución de las condiciones financieras por venir de Brasil.
Primicias Rurales
Fuente: BCR
























