El tipo de cambio mayorista subió $1,5 y anotó su mayor valor del año.
El minorista se mantuvo estable.
Buenos Aires, 23 octubre (NA) — El dólar mayorista culminó la semana con un nuevo alza en su cotización hasta los $1.529,5, siendo el valor más alto del año.
Sobre el cierre del viernes, el tipo de cambio encadenó su sexta suba consecutiva, en un mercado que operó un volumen superior a los US$ 565 millones.
En el último día hábil, el dólar aumentó un peso y medio su valor, o el equivalente a 0,1%. En total, el alza de octubre se ubica en 0,8% o $12,5, mientras que en el año esa suba supera el 5% o $74,5.
La brecha con las bandas cambiarias que impuso el Banco Central se sigue ampliando: esta vez, la diferencia fue del 27,1% o de $414,06. Actualmente, el límite superior del techo cambiario está en los $1.943,56.
Respecto al dólar oficial o minorista, finalizó su jornada cotizando a $1.550 para la venta en la pizarra del Banco Nación, sin cambios respecto de su cierre anterior.
Así, el avance de la semana fue de $15 o el equivalente a un 1%, mientras que las entidades financieras relevadas por el Banco Central promediaron un dólar a $1.549,77 para la venta.
Para el «blue» o informal, la jornada se mantuvo calma y quedó ofrecido a $1.565 con un aumento semanal de 10 pesos ó 0,7%.
Por último, los tipos de cambio financieros también cerraron la semana con alzas cercanas a cinco pesos, en donde el MEP concluyó en $1.556,1 (+0,5%) y el Contado Con Liquidación en $1.647,1 (+0,5%).
Un exhaustivo informe del IERAL revela que la carne vacuna local se ubica entre las más accesibles del mundo, mientras que el pollo muestra brechas sorprendentes según el corte y el país comparado.
Por Juan Carlos Galván
Buenos Aires, viernes 23 octubre (PR/26)– El debate sobre si el valor de los alimentos es elevado o accesible en los mostradores locales encuentra una respuesta técnica definitiva a partir de una medición internacional detallada. Un exhaustivo trabajo elaborado por el economista Juan Manuel Garzón para el IERAL de la Fundación Mediterránea examina de cerca las góndolas de nueve países estratégicos para entender dónde estamos parados.
El relevamiento, realizado durante octubre de 2026, confrontó los precios al consumidor de la carne bovina y del pollo en supermercados online de Argentina, Brasil, Paraguay, Uruguay, Chile, Estados Unidos, Canadá, Australia y Nueva Zelanda.
Para garantizar la transparencia técnica, se utilizaron valores publicados en tiendas digitales y comercios especializados, complementados con estadísticas oficiales. Todos los importes se expresaron en dólares por kilogramo manteniendo los tributos al consumo e instrumentando para nuestro país el tipo de cambio de referencia A3500 del BCRA.
A fin de efectuar comparaciones precisas entre mercados heterogéneos, el estudio excluyó los productos de categoría premium y aquellas equivalencias poco confiables. Para evaluar la información se utilizaron la mediana de la canasta relevada y el riguroso índice de Jevons, que mide cortes idénticos y simultáneos.
Es fundamental comprender que estos indicadores responden a metodologías distintas: la canasta describe la oferta disponible global en cada góndola, mientras que Jevons equipara exclusivamente productos comunes entre pares de naciones. Ninguno de los dos busca representar la capacidad de compra ni el gasto real del hogar.
La carne bovina nacional se afirma en la franja baja internacional
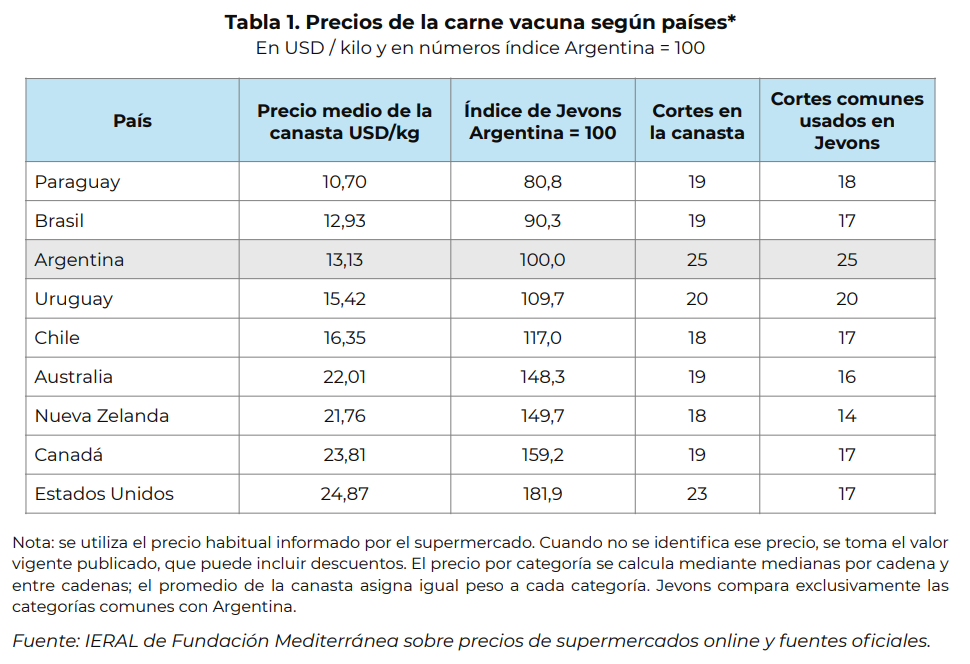
Al analizar la carne bovina, la producción argentina se ubica con claridad en el tramo inferior de valores de la muestra examinada. Al contrastar categorías verdaderamente equivalentes, solo Paraguay y Brasil exhiben importes menores a los de nuestra hacienda.
En el panorama sudamericano, la brecha muestra a Paraguay con precios un 19% inferiores y a Brasil situándose un 10% por debajo del registro local. Por el contrario, los mostradores de Uruguay y Chile resultan un 10% y un 17% más caros respectivamente.
Las distancias de precios se ensanchan sensiblemente al cruzar los océanos hacia los grandes bloques exportadores. Tanto Australia como Nueva Zelanda presentan valores entre un 48% y un 50% superiores a los que abonan los consumidores en nuestro territorio.
En el extremo superior del gráfico internacional, los supermercados de Canadá superan las cifras locales en un 59%, mientras que en Estados Unidos la brecha trepa al 82%, marcando la mayor diferencia económica absoluta de la muestra analizada.
En términos absolutos, el precio medio de la canasta vacuna promedia los USD 13,13 por kilo en Argentina. Esta cifra contrasta con los USD 10,70 anotados en Paraguay y los astronómicos USD 24,87 requeridos en las cadenas norteamericanas.
Las brechas por corte: del lomo cotizado a la picada popular
Las discrepancias tarifarias entre países distan de ser uniformes y cobran matices reveladores según la pieza analizada. En plazas como Estados Unidos, Canadá y Australia, los cortes de alto valor comercial muestran diferencias extraordinariamente profundas.
El caso del lomo resulta ilustrativo: mientras en Argentina cuesta en promedio USD 22,80 por kilo, en las góndolas estadounidenses alcanza los USD 59,10, registrando una impresionante brecha del 159% entre ambos mercados.
De forma similar, piezas tradicionales como el bife ancho y el bife angosto cotizan en Estados Unidos un 103% y un 120% por encima de los valores locales. En las cadenas australianas, ambos cortes prácticamente duplican los registros de la góndola argentina.
Sin embargo, la brecha se comprime sensiblemente al descender hacia opciones populares como la carne picada especial. Su valor local de USD 12,74 por kilo se acerca a los USD 17,71 de Estados Unidos y muestra diferencias de apenas el 9% con Canadá y el 8% con Australia.
Un hito sobresaliente lo constituye la carne picada común. Con un promedio nacional de USD 6,04 por kilo, Argentina ofrece el precio más bajo de los nueve países relevados, resultando hasta un 144% más económica que en el mercado norteamericano.
Esta dualidad revela comportamientos de consumo diversos: mientras en nuestro país la variante especial cuesta 2,1 veces más que la común, en mercados norteamericanos y australianos esa relación de precios apenas oscila entre 1,2 y 1,3 veces.
Entre las naciones vecinas emergen particularidades interesantes: en Uruguay, pese a un índice general superior, cortes como la nalga y el peceto resultan un 15% y un 22% más baratos que de este lado del Río de la Plata.
A su vez, en el mercado de Brasil se observan valores más accesibles en la nalga, el vacío y los bifes, aunque el lomo es un 38% más caro y la picada común supera holgadamente el registro argentino.
El mercado aviar: sorpresas en la góndola del pollo
El comportamiento del segmento de carne aviar altera significativamente el ordenamiento observado en el negocio vacuno. Aunque Brasil y Paraguay vuelven a ser más accesibles que la góndola argentina, emergen dinámicas internacionales totalmente inesperadas.
El dato más llamativo lo protagoniza Estados Unidos: tras liderar holgadamente los precios bovinos como el país más costoso, en el rubro aviar registra un nivel de precios idéntico al argentino, ubicándose un 2,6% por debajo en cortes comunes.
En el resto del tablero global, la canasta de pollo en Chile resulta un 11% superior a la argentina, al tiempo que en Australia y Nueva Zelanda los sobreprecios alcanzan el 38% y el 50% respectivamente.
Los encarecimientos más drásticos en carne aviar ocurren en Canadá y Uruguay, donde los mostradores duplican el promedio nacional con índices de Jevons que escalan al 199,7 y 206,3 frente al valor base de 100 de Argentina.
En el detalle por producto, el pollo entero fresco vale prácticamente lo mismo en Argentina (USD 2,88/kg), Brasil (USD 2,86/kg) y Paraguay (USD 2,96/kg), marcando una paridad productiva perfecta en la región.
La ventaja competitiva de los vecinos se consolida en el deshuesado: la pechuga deshuesada cotiza a USD 8,26 por kilo en Argentina, mientras que en Brasil se consigue a USD 5,01 (39% más barata) y en Paraguay a USD 6,38 (23% más accesible).
Esta brecha interna altera las relaciones entre piezas: en la plaza local, la pechuga cuesta 2,9 veces lo que el pollo entero, mientras que en el mercado brasileño esa multiplicidad desciende a solo 1,7 veces, reflejando procesos de industrialización diferenciados.
Relaciones de precios entre proteínas y el peso del ingreso
Al cruzar las mediciones de ambas cadenas, la brecha de sustitución entre proteínas se vuelve evidente. En Argentina, la canasta vacuna promedio (USD 13,13) equivale a comprar 2,6 kilos de pollo (USD 5,07), posicionando el consumo interno en un nivel intermedio.
En el extremo más distante se ubica Estados Unidos, donde la carne vacuna es una proteína de alto costo relativo y un kilo vacuno permite adquirir hasta 4,2 kilos de pollo. En la vereda opuesta figura Uruguay, con una relación de apenas 1,6 kilos.
Las paradojas de góndola son notorias: en las cadenas uruguayas, un kilo de pechuga deshuesada (USD 15,39) supera el valor de un kilo de nalga vacuna (USD 11,84). En Argentina, la relación es la inversa: la nalga cuesta USD 13,90 y la pechuga USD 8,26.
Para comprender estas asimetrías, el informe analiza la correlación entre precios y el PIB por habitante. En carne vacuna existe un vínculo estrecho (correlación de 0,98): las economías con salarios e ingresos más elevados tienden indefectiblemente a exhibir precios vacunos más altos en góndola.
Este fenómeno es consistente con el llamado efecto Balassa-Samuelson: la mayor productividad general eleva los salarios en servicios locales como la distribución, el transporte y la comercialización final, encareciendo el producto en góndola aunque el valor ganadero en campo sea competitivo.
En la carne de pollo, esta correlación se debilita notablemente al descender a 0,54. Surgen excepciones radicales como Uruguay, que presenta valores avícolas elevados pese a no figurar entre los países más ricos, o Estados Unidos, que combina el mayor PIB con pollo sumamente accesible.
El impacto tributario y la posición del comercio exterior
Al indagar sobre las causas estructurales de las diferencias, el tratamiento impositivo sobre las ventas minoristas arroja certezas. Argentina aplica una alícuota reducida de 10,5% de IVA, mientras que Paraguay grava al 5%, Uruguay al 10% y Chile al 19%.
En el bloque anglosajón, Canadá y Australia aplican tasa cero de GST a carnes frescas, Nueva Zelanda grava al 15% y Estados Unidos registra un sales tax estimado de apenas 0,9% en promedio nacional.
Al descontar formalmente los impuestos al consumo de todas las variables, la brecha de precios de Chile con Argentina en carne vacuna cae del 17% al 9%. Sin embargo, en Estados Unidos o Canadá la distancia neta se ensancha, demostrando que sus altos precios no obedecen a la presión impositiva directa.
Por último, la condición de exportador o importador neto condiciona el abastecimiento local. Estados Unidos es importador neto bovino (2,44 millones de toneladas) pero gran exportador de pollo (3,04 millones), lo que explica de forma transparente su disparidad entre ambos mostradores.
El estudio concluye subrayando que regímenes proteccionistas con aranceles del 238% al 249% fuera de cupo en Canadá encarecen el pollo local, mientras que los derechos de exportación e impuestos internos en Argentina reducen temporalmente los valores locales, aunque condicionan la producción futura.
El holding mexicano era uno de los contendientes más fuertes para adjudicarse el control del sistema ferroviario por 50 años, pero anunció formalmente que no participará de la contienda previa al vencimiento del plazo oficial.
Buenos Aires, viernes 23 octubre (PR/26)– En un giro inesperado dentro del escenario de la privatización ferroviaria, uno de los contendientes de mayor peso decidió dar un paso al costado. El gigante Grupo México comunicó formalmente que no avanzará en el proceso de licitación para adjudicarse la concesión de la red de infraestructura del Belgrano Cargas.
A través de una escueta declaración oficial, la corporación internacional confirmó su decisión de retirarse de la contienda comercial. La noticia cayó con fuerte resonancia en el sector, dado que la firma aparecía como una de las principales candidatas para tomar las riendas de la compañía estatal durante un extenso período de 50 años.
El cronograma fijado por el Ministerio de Economía establece que las empresas interesadas tienen tiempo hasta el próximo 11 de noviembre para formalizar y presentar sus ofertas definitivas por el control de las emblemáticas líneas Belgrano, San Martín y Urquiza.
Grupo México, el holding empresarial que se bajó de la carrera por la privatización del Belgrano Cargas, explicó cuáles fueron los motivos por los que decidió dar un paso al costado y criticó el modelo de licitación que impulsa el Gobierno para la red ferroviaria.
El grupo empresarial mexicano justificó su baja en el proceso de licitación del Belgrano Cargas y sostuvo que la principal causa recayó en el «Open Access», el modelo de operación ferroviaria con el que la administración nacional planea privatizar la empresa estatal.
A través de un comunicado oficial, al cual tuvo acceso la Agencia Noticias Argentinas, el Consejo de Administración del holding consideró que el modelo resulta «ineficiente, resta competitividad al sistema en su conjunto, incrementa los costos y precios a los clientes y requiere de subsidios públicos para mantenerse».
«En innumerables ocasiones diferentes empresas han colapsado y declarado la quiebra debido a este esquema», advirtió Grupo México.
A su vez, indicó que el modelo de «Integración Vertical», que utilizan en ese país sumado a Estados Unidos y Canadá, generó «más incentivos» para la inversión y la eficiencia operativa.
«Al controlar todo el sistema, las empresas ferroviarias de carga optimizan el uso de sus activos, mejoran la planificación logística y benefician a los usuarios y a las cadenas de suministro», evidenció.
Es por eso que, bajo la mirada de la empresa mexicana, el proceso de privatización «no cumple con lo recomendado en varias ocasiones de un modelo de integración vertical y altamente competitivo para los futuros clientes del ferrocarril».
«Grupo México prefiere disculparse del proceso de licitación y desearle muy buena suerte al gobierno de Argentina en su proceso», concluyó el documento.
Quiénes siguen en carrera por la concesión
Con la baja de Grupo México asoman distintas firmas mineras con proyectos de litio y cobre en el Noroeste argentino, traders agrícolas y operadores logísticos.
Entre los interesados se cuentan, también, el Consorcio Agroindustrial y Cerealero —una alianza conformada por Aceitera General Deheza (AGD), Bunge, Cargill, Louis Dreyfus Company (LDC)— y la Asociación de Cooperativas Argentinas (ACA), que avanzan en proyectos conjuntos para operar formaciones propias y asegurarse cupos de transporte hacia sus terminales portuarias.
Al igual que compañías con contratos preexistentes en prórroga precaria (como Ferroexpreso Pampeano S.A. (FEPSA) del Grupo Techint, Nuevo Central Argentino (NCA) del Grupo Urquía y Ferrosur Roca) evalúan participar en la compra de material rodante y operar como traccionadores bajo el régimen de peajes.
Cómo es el proceso de privatización del Belgrano Cargas
El esquema diseñado por el Ejecutivo parte de la desintegración vertical de la empresa estatal: por un lado, la venta del material rodante mediante remate público; por otro, la concesión de obra pública de las vías y sus inmuebles aledaños, y el uso de los talleres ferroviarios.
Cada componente tendrá contratos y obligaciones diferenciadas, con foco en la renovación de infraestructura y la mejora de la capacidad de transporte.
Los detalles del esquema de privatización diseñado por el Gobierno
El plan de transformación estructurado por el Poder Ejecutivo contempla una estrategia de desintegración vertical. Esto implica dividir la operación en dos frentes bien delimitados: por un lado, el remate público del material rodante; por otro, la concesión de la infraestructura vial, inmuebles conexos y el uso operativo de los talleres ferroviarios.
Cada uno de estos bloques contará con cláusulas, compromisos y responsabilidades contractuales específicas, con la prioridad puesta en la rápida recuperación de las vías y el salto cualitativo en la capacidad de transporte de mercancías en el territorio nacional.
La licitación preserva la independencia de cada red operativa. Al subdividir las tres grandes líneas en paquetes propios con sus respectivas vías, infraestructura y talleres, el pliego busca incentivar la llegada de grupos especializados en perfiles específicos como el agroexportador, el minero y el logístico industrial.
En el trazado del Belgrano Cargas, la red más extensa del país, la licitación abarca más de 7.700 kilómetros de vías que cruzan 15 provincias, uniendo estratégicamente los polos productivos del NOA y el NEA con los estratégicos puertos del Gran Rosario.
Por su parte, el corredor del San Martín resulta neurálgico para el tránsito de granos, hidrocarburos e insumos industriales entre Cuyo y la Región Pampeana, mientras que el línea Urquiza enlaza a la Mesopotamia con Misiones y el estratégico intercambio fronterizo con Brasil.
El plan integral de obras contemplado por las autoridades estatales prevé una inversión global cercana a los 800 millones de dólares. Entre las metas prioritarias figuran el recambio y trazado de vías dobles, la rehabilitación de ramales en desuso, el acondicionamiento de puentes y la modernización de los sistemas de telecomunicaciones.
El ambicioso programa prevé además la electrificación de tramos estratégicos, mejoras sustanciales en la seguridad de los pasos a nivel y la creación de nuevos nodos logísticos, puertos secos y modernas playas de maniobra.
Los actores productivos que continúan firmes en la competencia
Tras la salida voluntaria de la firma mexicana, el interés por hacerse con las líneas ferroviarias quedó concentrado en grandes empresas extractivas de litio y cobre con desarrollo activo en el Noroeste, sumadas a operadores de logística global y firmas del complejo agroindustrial.
Destaca especialmente la postulación del Consorcio Agroindustrial y Cerealero, potente bloque donde convergen compañías de la talla de Aceitera General Deheza (AGD), Bunge, Cargill y Louis Dreyfus Company (LDC), articulado conjuntamente con la Asociación de Cooperativas Argentinas (ACA).
Estas corporaciones proyectan esquemas coordinados para operar formaciones propias, garantizándose la autonomía y los cupos logísticos requeridos para dinamizar la descarga continua en sus terminales agroportuarias.
En paralelo, firmas históricas que actualmente mantienen concesiones bajo prórrogas precarias —como Ferroexpreso Pampeano S.A. del Grupo Techint, Nuevo Central Argentino del Grupo Urquía y Ferrosur Roca— analizan ingresar en la compra de locomotoras y vagones para posicionarse como traccionadores bajo un esquema de peajes.
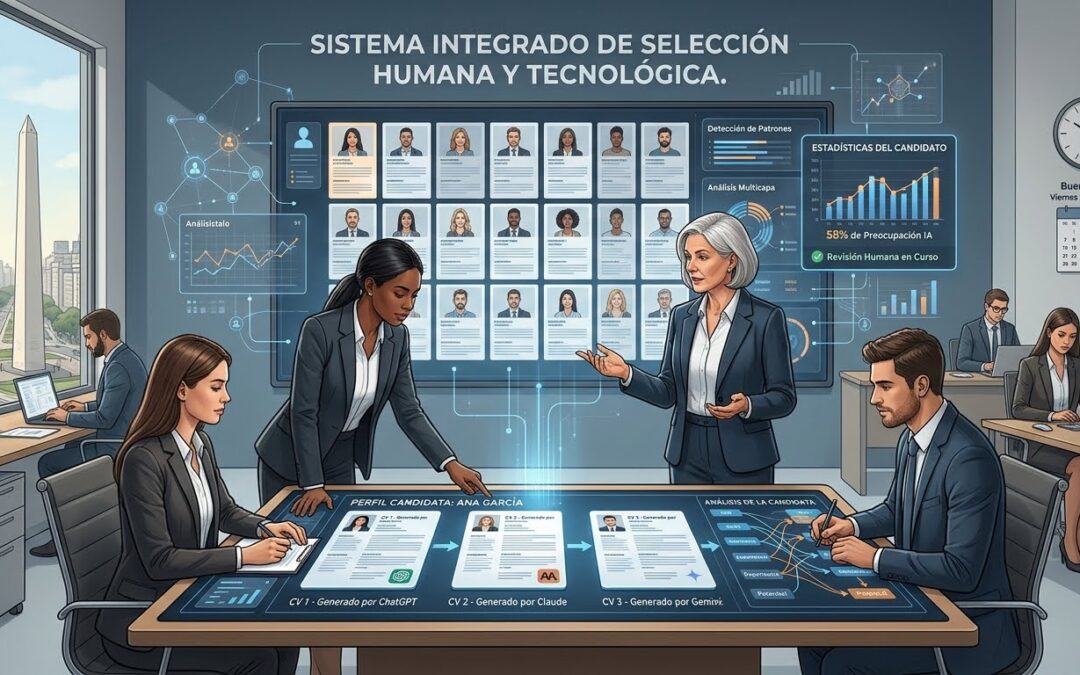
Mandar el mismo currículum hecho con ChatGPT, Claude y Gemini se volvió la estrategia de moda para esquivar los filtros. Una encuesta de Adecco revela que al 58% le preocupa que una IA analice su CV. ¿Existe una máquina que te descarta sin que nadie te lea? ¿Qué inteligencia artificial conviene usar? Los especialistas responden.
Buenos Aires, viernes 23 de octubre (PR/26) .- En redes sociales se hizo viral un «truco» para conseguir trabajo: armar el mismo CV con ChatGPT, con Claude y con Gemini, y mandar las tres versiones a la misma búsqueda. La promesa es que, si la IA de la empresa descarta una, alguna de las otras va a «pasar» el filtro. ¿Funciona de verdad o es otro mito de la búsqueda laboral en tiempos de inteligencia artificial?
La pregunta no es menor. Según una encuesta reciente de Adecco Argentina, el 48% ya usó inteligencia artificial para hacer o adaptar su CV, el 10% para buscar oportunidades y el 8% para preparar entrevistas; solo el 34% nunca la usó en su búsqueda laboral.
«Hoy casi todos los candidatos le piden ayuda a una IA para su CV, y está bien que lo hagan: es una herramienta que facilita o agiliza el proceso de armado. Lo que no vemos es que la gente mande dos o tres versiones distintas a la misma búsqueda para esquivar un filtro. Ese miedo a que ‘la máquina te descarte’ tiene más de mito que de realidad», explicó Mariana D’Ardis HR Business Partner de Adecco de Adecco Argentina.
El «truco» de los tres CVs: ¿te salva o te deja afuera?
Desde Adecco afirman que el uso de inteligencia artificial para postularse ya es parte del día a día. Los candidatos recurren a ChatGPT, Claude, Gemini o a los asistentes integrados en LinkedIn para mejorar la redacción, adaptar las palabras clave a una búsqueda puntual e incluso generar distintas versiones de un mismo perfil. Sin embargo, la práctica de enviar dos o tres CVs diferentes a una misma posición para «ganarle» al filtro no aparece de forma masiva en sus procesos.
¿Llegan entonces currículums del mismo perfil generados desde distintas plataformas? Puede pasar, sobre todo en búsquedas muy competitivas, donde muchas personas se postulan a la vez y sienten que tienen que hacer algo más para destacarse. Lo que sí es cada vez más habitual es que un mismo candidato ajuste su CV según el puesto al que aplica, algo que los especialistas consideran una buena práctica.
Para la consultora, el fenómeno existe, pero hoy no constituye una tendencia dominante ni un problema para los procesos de selección. Enviar varias versiones a la misma búsqueda
no aumenta las chances: el equipo de selección termina viendo a la misma persona, y una postulación duplicada con datos que no coinciden puede generar más dudas que ventajas.
¿Una máquina te descarta sin que nadie lea tu CV?
Es una de las dudas que más se repiten entre quienes buscan trabajo, y suele generar confusión. Las herramientas tecnológicas utilizadas en selección pueden cumplir distintas funciones: desde organizar las postulaciones hasta ayudar a analizar perfiles. Lo más frecuente es trabajar con ATS (Applicant Tracking Systems), sistemas que organizan y clasifican las postulaciones y permiten buscar por experiencia, conocimientos, habilidades y palabras clave.
La inquietud está instalada. De acuerdo con la encuesta de Adecco, casi el 60% de los candidatos se preocuparía si una empresa utilizara IA para analizar su CV. Sin embargo, el 12% reconoce que no sabe cómo funciona esta tecnología. Ese desconocimiento es terreno fértil para que mitos como el de los CVs múltiples crezcan, aunque la decisión final sigue en manos de los recruiters y de los líderes que contratan.
Por otra parte, la percepción de la IA cambia cuando se trata de otras instancias del proceso de selección: Casi el 40% se sentiría totalmente cómodo haciendo una primera entrevista laboral con una IA mientras que un 29% estaría dispuesto a hacerlo, aunque seguiría prefiriendo interactuar con una persona. Solo el 16% manifiesta que no se sentiría cómodo en ese escenario.
En el caso de Adecco, la revisión de los perfiles mantiene una fuerte instancia humana: son los equipos de selección quienes leen los CVs y definen quién avanza. Por eso, más que pensar en cómo «engañar» a un sistema, la recomendación es que el currículum sea claro, esté actualizado y refleje con honestidad lo que la persona sabe hacer.
ChatGPT, Claude o Gemini: ¿cuál conviene? La respuesta que nadie espera
Sobre cuál es la mejor plataforma para armar un CV, no hay una respuesta única. ChatGPT, Claude y Gemini generan resultados similares para la mayoría de los candidatos. La diferencia suele estar más en la calidad de las instrucciones que se le dan a la herramienta que en la herramienta en sí: cuanto más concreta sea la información sobre logros, tareas y resultados, mejor será el documento final.
Esa misma facilidad trae un efecto nuevo. La IA está democratizando ciertas buenas prácticas de armado de CV, y los equipos de selección reciben documentos cada vez más parecidos entre sí en estructura, redacción y formato. Cuando todos los currículums están «bien escritos», el diferencial deja de estar en cómo está redactado el CV y pasa a estar en la experiencia real, los logros comprobables y el desempeño en las entrevistas y en las instancias de evaluación posteriores.
Por eso, el debate que se considera más relevante no es qué IA usa cada candidato, sino cómo las organizaciones adaptan sus procesos para evaluar capacidades, potencial, experiencia y ajuste cultural más allá del documento de presentación. «Usar IA para ordenar tu CV es una gran idea, pero no le pidas que invente quién sos. Lo que te consigue el trabajo
es lo que hiciste y cómo lo contás en la entrevista. El CV abre la puerta; lo que pasa después depende de vos», concluyó la HRBP de Adecco de Adecco Argentina.
Acerca de Adecco
Presente en el país desde hace más de 30 años, Adecco Argentina es líder absoluto en la contratación de personal y ofrece soluciones integrales en el área de Recursos Humanos. Cuenta con más de 20 sucursales ubicadas en las principales ciudades del país. Adecco Argentina dispone de una media semanal de 1.000 clientes activos en cuyas empresas prestan servicios más de 9.000 personas. Para más información, ingrese a: https://www.adecco.com/es-ar
Un análisis de FERTILIZAR AC para la zona núcleo muestra que incrementar la inversión en nitrógeno para maíz y en fósforo para soja puede elevar los rendimientos y mejorar los márgenes económicos. Sin embargo, la respuesta no es automática: el diagnóstico del suelo, la disponibilidad de agua, la eficiencia de uso de los nutrientes y los precios relativos son determinantes para definir cuánto y cómo fertilizar.
Buenos Aires, jueves 22 de octubre (PR/26) .-La fertilización constituye una de las decisiones agronómicas y económicas más importantes en la producción agrícola. Su impacto no debe medirse exclusivamente por el costo de los insumos, sino por la capacidad de mejorar los rendimientos, sostener la fertilidad del suelo y generar una mayor rentabilidad a mediano y largo plazo.
Esta fue una de las principales conclusiones del encuentro organizado por FERTILIZAR Asociación Civil, denominado «La matemática del lote», en el que especialistas de la entidad analizaron la relación entre los procesos biológicos que determinan la respuesta de los cultivos y las variables económicas que intervienen en las decisiones productivas.
El planteo tiene una base científica sólida, aunque requiere una consideración fundamental: más fertilizante no significa necesariamente más producción ni mayor rentabilidad. La respuesta depende de la oferta de nutrientes del suelo, el potencial de rendimiento, las condiciones ambientales, el momento de aplicación y la eficiencia con la que el cultivo utiliza cada elemento. Por eso, la clave no consiste en maximizar las dosis, sino en ajustar la nutrición a las necesidades y posibilidades reales de cada lote.
La matemática biológica: cuánto necesita realmente cada cultivo
La nutrición vegetal comienza mucho antes de la aplicación de fertilizantes. El primer paso es conocer la disponibilidad de nutrientes en el suelo, los requerimientos del cultivo y la cantidad de elementos que se exportan con la cosecha.
Durante su exposición, el coordinador técnico de FERTILIZAR AC, Esteban Ciarlo, explicó que la absorción total de nutrientes no equivale a la extracción que realiza el grano. Una parte de los elementos absorbidos permanece en hojas, tallos, raíces y otros residuos vegetales, que pueden reincorporarlos al suelo mediante su descomposición.
En maíz, los requerimientos estimados por tonelada de grano producida son de aproximadamente 20 kilos de nitrógeno y 4 kilos de fósforo. Sin embargo, la extracción a través del grano es menor: alrededor de 14 kilos de nitrógeno y 3 kilos de fósforo por tonelada.
Con un rendimiento de 7,7 toneladas por hectárea, estos coeficientes representan una extracción aproximada de 108 kilos de nitrógeno y 23 kilos de fósforo por hectárea.
La diferencia entre absorción y exportación es importante para comprender el balance nutricional. Cuando las cantidades extraídas superan sistemáticamente los aportes de fertilizantes y otras fuentes, el sistema productivo recurre a las reservas del suelo. Esto puede sostener temporalmente los rendimientos, pero también provocar una disminución progresiva de la fertilidad.
El problema adquiere especial relevancia en la Argentina, donde distintos balances de nutrientes muestran una reposición insuficiente frente a las cantidades que salen de los lotes con las cosechas. Por eso, la fertilización debe contemplar tanto las necesidades inmediatas del cultivo como la conservación de la capacidad productiva del suelo.
Nitrógeno y fósforo: dos nutrientes con comportamientos diferentes
El nitrógeno es uno de los principales determinantes del crecimiento y del rendimiento de los cereales. Sin embargo, su dinámica en el suelo es compleja: puede transformarse mediante procesos microbianos, volatilizarse como amoníaco, perderse por lavado de nitratos o escapar hacia la atmósfera mediante desnitrificación, proceso que también puede generar óxido nitroso (N₂O), un potente gas de efecto invernadero.
Por esta razón, no alcanza con definir una dosis al momento de la siembra. Es necesario considerar el nitrógeno disponible en el perfil, la mineralización de la materia orgánica, el cultivo antecesor, las lluvias y la demanda que tendrá el cultivo durante su desarrollo.
El fraccionamiento de las aplicaciones, la elección de fuentes adecuadas y la incorporación del fertilizante cuando corresponde pueden mejorar su aprovechamiento. En determinados ambientes, también resulta conveniente evaluar re-fertilizaciones durante el ciclo, de acuerdo con la evolución del cultivo y las condiciones climáticas.
El fósforo presenta un comportamiento diferente. Tiene una movilidad generalmente baja en el suelo y puede quedar retenido en distintas formas químicas, aunque su disponibilidad para las plantas depende de las características del suelo y de sus procesos de fijación y liberación.
El análisis de fósforo extractable mediante el método Bray, habitualmente realizado en los primeros 20 centímetros del perfil, permite establecer un diagnóstico de su disponibilidad. En la región pampeana, los umbrales críticos varían según el cultivo y las características edáficas.
Una estrategia de fertilización fosfatada puede perseguir dos objetivos: satisfacer las necesidades del cultivo inmediato o reconstruir y mantener los niveles de fósforo del suelo. Esta segunda alternativa tiene una perspectiva de rotación y permite considerar el aprovechamiento residual del nutriente por los cultivos siguientes.
También es importante aclarar que el fósforo no es un nutriente que pueda considerarse inmóvil en términos absolutos: puede perderse mediante erosión y escurrimiento superficial, especialmente cuando existe acumulación en los primeros centímetros del suelo.
La nutrición balanceada completa este enfoque. Aplicar nitrógeno sin corregir una deficiencia de fósforo, azufre o zinc puede limitar la respuesta productiva. Los nutrientes interactúan y el rendimiento termina condicionado por aquellos factores que restringen el crecimiento.
La matemática económica: cuánto cuesta fertilizar y cuánto puede devolver el cultivo
La segunda parte del encuentro estuvo a cargo de Franco Córdoba, responsable del área de Mercados de FERTILIZAR AC, quien presentó herramientas para evaluar la conveniencia económica de las estrategias nutricionales.
Entre los indicadores utilizados se encuentra la relación insumo/producto, que permite calcular cuántos kilos de grano se necesitan para adquirir una determinada cantidad de fertilizante o nutriente.
Este indicador debe compararse con la respuesta agronómica esperada, es decir, los kilos adicionales de grano obtenidos por cada kilo de nutriente aplicado.
Sin embargo, existe una precisión económica importante: no basta con que la eficiencia agronómica supere la relación insumo/producto para garantizar la máxima rentabilidad. También deben contemplarse los costos de aplicación, las labores adicionales, los gastos de comercialización, el costo financiero y la variabilidad de la respuesta.
Además, la dosis de máxima respuesta física no siempre coincide con la dosis de máxima rentabilidad. A medida que aumenta la cantidad de fertilizante, las respuestas adicionales suelen disminuir, hasta alcanzar un punto en el que el costo de incorporar más nutrientes supera el ingreso generado por el incremento de producción.
Por eso, el objetivo económico debe ser encontrar la dosis óptima para cada situación, sin confundir ahorro inmediato con eficiencia productiva.
Para los ejercicios presentados, FERTILIZAR AC utilizó precios de referencia de octubre de 2026: 201 dólares por tonelada para el maíz con entrega en abril de 2027 y 358 dólares para la soja con entrega en mayo de 2027. Los cálculos contemplaron descuentos comerciales y costos de aplicación.
Maíz: una mayor inversión nutricional puede cambiar el resultado económico
Uno de los ejemplos presentados por la entidad correspondió al maíz temprano en la zona núcleo. El análisis comparó tres estrategias de fertilización nitrogenada, con dosis de 80, 120 y 160 kilos de nitrógeno por hectárea, asociadas a rendimientos alcanzables de 8, 10 y 12 toneladas por hectárea, respectivamente.
Los resultados económicos fueron los siguientes:
Estrategia
Nitrógeno
Rinde estimado
Margen campo propio
Margen campo alquilado
Baja
80 kg/ha
8 t/ha
US$ 468
-US$ 105
Intermedia
120 kg/ha
10 t/ha
US$ 671
US$ 98
Alta
160 kg/ha
12 t/ha
US$ 871
US$ 299
Fuente: escenarios económicos presentados por FERTILIZAR AC, con precios de octubre de 2026. Valores expresados en dólares por hectárea.
La diferencia entre el planteo de menor y mayor intensidad nutricional representa una inversión adicional de US$ 134 por hectárea en fertilizantes. Según las estimaciones de la entidad, el incremento de cuatro toneladas de maíz permite mejorar el margen en US$ 403 por hectárea, una vez descontados los costos adicionales de fertilización, cosecha y comercialización.
El resultado es particularmente significativo en campos alquilados. Con una renta equivalente a 16 quintales de soja por hectárea, el esquema de menor fertilización arroja un resultado negativo de US$ 105, mientras que el manejo intermedio permite alcanzar US$ 98 positivos y el de mayor productividad llega a US$ 299 por hectárea.
La explicación económica es que los mayores rendimientos permiten distribuir los costos de estructura, alquiler, implantación y otras labores entre una mayor cantidad de toneladas producidas.
No obstante, estos resultados deben interpretarse como escenarios modelizados y no como una garantía de respuesta para todos los establecimientos. Los rendimientos de 8, 10 y 12 toneladas dependen de que el ambiente, el agua disponible, el potencial del híbrido y el resto de las prácticas agronómicas permitan alcanzarlos.
La fertilización nitrogenada, por sí sola, no explica la totalidad de las diferencias de rendimiento. Para atribuir una respuesta al nutriente es necesario contar con ensayos comparativos, parcelas testigo y condiciones de evaluación que permitan separar su efecto del de otros factores.
Soja: el fósforo también puede mejorar los márgenes
En soja de primera, FERTILIZAR AC presentó resultados de una red de ensayos desarrollados en la zona núcleo, donde se compararon dos estrategias de nutrición fosfatada.
El manejo de menor intensidad contempló una aplicación de 9 kilos de fósforo por hectárea, con un rendimiento de 3,7 toneladas y un costo de fertilizantes de US$ 39 por hectárea. El margen bruto estimado fue de US$ 652 por hectárea en campo propio.
En el tratamiento de mayor fertilización, la dosis aumentó a 24 kilos de fósforo por hectárea. El rendimiento alcanzó las 4,2 toneladas, mientras que el costo de los fertilizantes ascendió a US$ 103 por hectárea. A pesar de la mayor inversión, el margen bruto llegó a US$ 726 por hectárea.
Comparación económica en soja de primera
Fertilización de 9 kg P/ha
3,7 t/ha
Rendimiento
US$ 652
Margen por hectárea
Fertilización de 24 kg P/ha
4,2 t/ha
Rendimiento
US$ 726
Margen por hectárea
Mejora del margen
+US$ 74/ha
Incremento de 500 kg/ha de rendimiento y US$ 64/ha de inversión adicional en fertilizantes.
En campos alquilados, con un arrendamiento equivalente a 16 quintales de soja por hectárea, el margen también pasó de US$ 79 a US$ 153 por hectárea. Es decir, prácticamente se duplicó.
Este resultado refuerza la importancia del fósforo en la nutrición de la oleaginosa. A diferencia de los cereales, la soja obtiene una proporción importante de su nitrógeno mediante la fijación biológica realizada por bacterias simbióticas del género Bradyrhizobium. Sin embargo, ese mecanismo no elimina la necesidad de una adecuada disponibilidad de fósforo, azufre y otros nutrientes.
El fósforo participa en procesos fundamentales del metabolismo energético, el desarrollo radicular, la floración y la formación de granos. Cuando existe deficiencia, su corrección puede mejorar el crecimiento y la capacidad productiva del cultivo.
También debe considerarse el efecto residual de la fertilización fosfatada. Parte del fósforo aplicado que no es absorbido durante la campaña puede permanecer en el suelo y contribuir a la nutrición de los cultivos posteriores. Su aprovechamiento dependerá de la disponibilidad química, las características edáficas y la estrategia de fertilización de la rotación.
Más rendimiento, pero también mayor eficiencia ambiental
El presidente de FERTILIZAR AC, Roberto Rotondaro, destacó que el rendimiento constituye una variable central para mejorar la rentabilidad agrícola y que las tecnologías de nutrición pueden contribuir a reducir las brechas entre los resultados actuales y los potenciales.
En ese sentido, citó investigaciones realizadas sobre información de más de 300 productores CREA, que muestran una asociación importante entre los rendimientos obtenidos y los márgenes económicos.
Sin embargo, conviene distinguir entre correlación y causalidad: un mayor rendimiento suele contribuir a mejorar el margen, pero no lo determina por sí solo. También intervienen los precios, los costos, el régimen de tenencia de la tierra, la estructura financiera y las condiciones productivas de cada empresa.
La intensificación agrícola requiere, además, una mirada ambiental. Producir más toneladas por hectárea puede contribuir a utilizar mejor la tierra y los recursos disponibles, pero ese resultado solo es sustentable cuando se acompaña de un manejo eficiente del agua, los nutrientes y la conservación del suelo.
La aplicación excesiva o mal sincronizada de nitrógeno puede aumentar las pérdidas por lavado, volatilización y emisiones de óxido nitroso. Del mismo modo, el fósforo acumulado en superficie puede contribuir a procesos de eutrofización cuando es transportado hacia cursos de agua mediante escurrimiento y erosión.
Por eso, los avances en agricultura de precisión, los mapas de rendimiento, el muestreo georreferenciado, la fertilización variable y los modelos de diagnóstico permiten mejorar la asignación de nutrientes dentro de cada establecimiento.
A estas herramientas se suma el manejo de cultivos de servicio y leguminosas, como la vicia, que pueden incorporar nitrógeno al sistema y reducir parcialmente las necesidades de fertilización de los cultivos siguientes. El INTA Oliveros también recomienda integrar el diagnóstico de suelo, la planificación por ambientes y la rotación para mejorar la eficiencia general del sistema productivo.
El diagnóstico del suelo, el punto de partida de una agricultura más rentable
Uno de los aspectos más importantes que surge del análisis es que no existe una receta universal de fertilización. La misma dosis puede generar respuestas muy diferentes según el tipo de suelo, el contenido de materia orgánica, la disponibilidad hídrica, el cultivo antecesor y el historial productivo del lote.
En consecuencia, los especialistas recomiendan avanzar hacia una estrategia de nutrición basada en cuatro principios: diagnóstico, dosis ajustada, momento oportuno y correcta ubicación del fertilizante.
Para el nitrógeno, resulta fundamental medir los nitratos disponibles en el perfil, particularmente entre los 0 y 60 centímetros, y considerar los aportes provenientes de la mineralización y de los cultivos anteriores.
En fósforo, el análisis de P Bray permite identificar situaciones de deficiencia y definir si corresponde una estrategia de suficiencia o de reconstrucción de la fertilidad.
También es necesario incorporar el azufre y micronutrientes como el zinc cuando los análisis y las condiciones del ambiente indiquen posibles limitaciones.
La incorporación de herramientas digitales y modelos predictivos permitirá avanzar hacia recomendaciones cada vez más precisas, con aplicaciones diferenciadas por ambientes y una mejor utilización de los recursos.
Una conclusión que va más allá del costo de los fertilizantes
La presentación de FERTILIZAR AC deja una conclusión relevante para la agricultura argentina: reducir indiscriminadamente la fertilización para disminuir los gastos puede resultar una decisión económicamente contraproducente, especialmente en suelos con deficiencias nutricionales y elevados potenciales productivos.
Pero también sería incorrecto sostener que cualquier incremento de dosis necesariamente mejora los rendimientos o los márgenes. La decisión debe surgir de una evaluación agronómica y económica que permita identificar dónde existe una respuesta probable y cuánto está dispuesto a pagar el productor por obtenerla.
El verdadero desafío consiste en producir más por hectárea, pero también en mejorar la eficiencia de cada kilo de nutriente aplicado, evitar pérdidas y mantener la fertilidad de los suelos.
En definitiva, la fertilización no debe entenderse como un gasto aislado de la campaña, sino como una inversión dentro de un sistema productivo que necesita equilibrar rentabilidad inmediata, productividad futura y sustentabilidad ambiental.
Al cierre del encuentro, María Fernanda González Sanjuan anunció la realización del próximo Simposio FERTILIDAD 2027, que tendrá lugar los días 19 y 20 de mayo en el Centro de Convenciones Metropolitano de Rosario.
Aclaraciones científicas y periodísticas incorporadas
Para fortalecer la rigurosidad de la nota, se ajustaron algunos conceptos de la información original:
No es correcto afirmar que reducir la dosis disminuye indefectiblemente el rendimiento. Si el suelo tiene reservas suficientes o el cultivo presenta un potencial limitado por agua u otros factores, una dosis menor puede no afectar la producción.
La dosis agronómica y la dosis económicamente óptima no siempre coinciden. La segunda depende de los precios, los costos y la respuesta marginal del cultivo.
La extracción no equivale al requerimiento total. Una parte de los nutrientes absorbidos queda en los residuos vegetales.
El fósforo no es completamente inmóvil ni está garantizado su aprovechamiento posterior. Su disponibilidad depende de los procesos químicos y físicos del suelo.
Los resultados económicos presentados por FERTILIZAR son escenarios de referencia, no garantías de rentabilidad para cualquier productor o establecimiento.
El aumento del rendimiento no demuestra por sí solo una causalidad económica. También deben considerarse los costos totales, los precios y las condiciones particulares de cada empresa.
Nuestro país continúa fortaleciendo su presencia en el mundo con ventas al exterior que continúan en alza.
Buenos Aires, jueves 22 de octubre (PR/26) .- La Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informa que las exportaciones de la agroindustria argentina alcanzaron en septiembre récord en volumen y en valor, se exportaron 11,43 millones de toneladas por un monto de USD5.654 millones, resultado que significó un crecimiento de 17% y 14% respectivamente en la comparación interanual, según datos procesados por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional, en base a estadísticas de INDEC.
Los complejos (productos primarios y sus derivados) que mostraron los mejores resultados en septiembre fueron: cebada con una mejora del 276% en volumen y del 311% en valor, seguido por el maíz con un incremento del 112% en volumen y del 121% en valor; el olivo con el 53% y 32% de aumentos en volumen y valor; el trigo con 25% y 34%; las legumbres con el 16% y 15%; preparaciones alimenticias con el 9% y el 13% y productos vitivinícolas con el 7% y el 3%.
Si se analiza el acumulado de enero a septiembre de 2026, las exportaciones continúan mostrando récord histórico en volumen con 95,73 millones de toneladas, un 11% superior al mismo período de 2025 y un monto exportado de USD 43.206 millones, un 13% mayor que en 2025.
En el período 33 complejos de los 54 analizados mostraron mejoras en sus ventas. Se destacan el girasol con un aumento del 83% en volumen y 82% en valor; porcinos con el 72% y 96% ; forrajeras con el 65% y 30%; ovinos con 47% y 87%; trigo con 43% y 32%; apicultura con el 33% y 49%; legumbres con 32% y 35%; maíz con el 25 y 24%; lácteos con el 17%y el 8%; pesca y acuicultura con el 8% y 20% y bovinos con el 2% y el 33%, en volumen y valor respecto de enero-septiembre de 2025.
Los principales destinos de venta fueron en orden de importancia en valor: India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia, Indonesia y Malasia. Estos 10 destinos representaron el 50% de las ventas.
La agroindustria representó el 56% de las exportaciones totales de Argentina fortaleciendo su presencia en todo el mundo.
Primicias Rurales
Fuente: Secretaría de Agricultura Ganadería y Pesca