Oct 22, 2026 | Actualidad, Desarrollo Humano, Economía / Economía del Agro
La apertura de un nuevo supermercado mayorista desató una convocatoria masiva desde la madrugada, obligando a las autoridades a adelantar la atención ante la enorme demanda laboral.
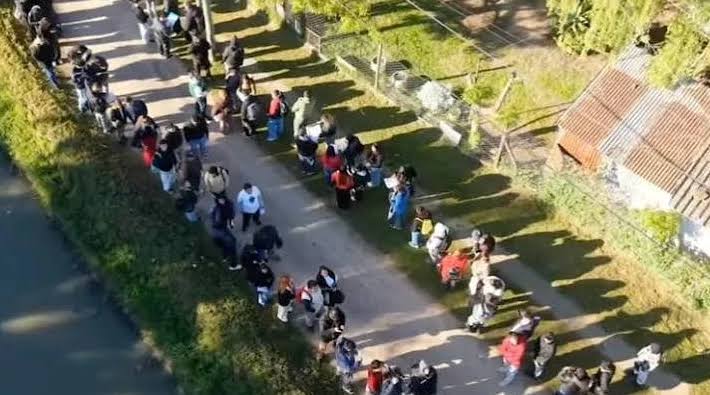
Buenos Aires jueves 22 octubre(PR/26)– Una reconocida cadena de supermercados y distribuidora mayorista con fuerte presencia en diferentes ciudades de la provincia de Buenos Aires anunció la apertura de una nueva sucursal en el partido de Ezeiza. La firma abrió una búsqueda para 40 puestos laborales, lo cual derivó en extensas filas de más de 10 cuadras de aspirantes a cubrir esos empleos.
Fueron demasiadas las personas que se presentaron a competir por una vacante, evidenciando de manera contundente la enorme necesidad de inserción laboral que existe hoy en el país. La desesperación por conseguir un empleo formal hizo que la fila de postulantes comenzara a formarse desde muy temprano.
Las primeras personas llegaron horas antes de que el sol pudiera percibirse en el cielo, transformando por completo la fisonomía de las calles aledañas al predio en plena madrugada. Entre las 4 y las 5 de la mañana, la cola sumó adeptos a un ritmo frenético, extendiéndose rápidamente por el barrio.
Reorganización urgente y perfiles diversos
El desborde de asistencia fue tal que las autoridades del supermercado y el equipo de recursos humanos debieron modificar los planes originales sobre la marcha para contener a la multitud. La idea inicial era comenzar a recibir currículums a las 8 de la mañana, pero ante la cantidad de gente reunida a las 4, decidieron adelantar la convocatoria a las 6.

Uno de los coordinadores del evento explicó que el adelantamiento buscó evitar mayores complicaciones bajo el intenso frío matinal. En la vereda se entremezclaron perfiles de todo tipo: hombres y mujeres, jóvenes en busca de su primer empleo y adultos mayores con trayectoria.
Personas con una extensa trayectoria laboral y otras tantas sin experiencia previa aguardaron durante varias horas agolpadas para ser entrevistadas. Mientras tanto, la empresa ratificó que la nueva sucursal de Ezeiza tiene previsto realizar su apertura oficial en noviembre.
A modo de reflexión final
Las escenas de extensas filas bajo la madrugada para acceder a un número acotado de vacantes operan como un síntoma visible de un problema estructural profundo. La búsqueda de empleo ha dejado de ser únicamente un trámite administrativo o una etapa de transición profesional para convertirse, en muchos casos, en una experiencia marcada por la incertidumbre y la vulnerabilidad.

La falta de empleo formal y el avance de la precariedad no solo impactan en el plano económico, sino que alteran las dinámicas sociales y el bienestar individual. Cuando la oferta de puestos estables es insuficiente, las condiciones de inserción tienden a deteriorarse: se aceptan jornadas extenuantes, ingresos inestables o coberturas de protección social limitadas ante la imperiosa necesidad de contar con un sustento.
Esta realidad genera una brecha creciente entre la aspiración de desarrollo personal y las oportunidades reales que ofrece el mercado de trabajo.

Superar esta encrucijada requiere un abordaje integral que sitúe al trabajo digno en el centro de las políticas públicas y las estrategias productivas.
Crear empleo sostenible no implica solo multiplicar contrataciones, sino garantizar condiciones laborales justas, previsibilidad económica y mecanismos de inclusión que devuelvan a la actividad laboral su rol protagónico como motor de movilidad social y dignidad humana.
Primicias Rurales
Fuente: NA
Oct 22, 2026 | Actualidad, Clima y Cambio Climático, Economía / Economía del Agro
En el Día Internacional contra el Cambio Climático, FAIMA pone el foco en un aspecto poco conocido de la industria maderera: el carbono que los árboles capturan durante su crecimiento puede permanecer almacenado durante décadas en muebles, viviendas y otros productos de madera. Informes internacionales de la FAO, el IPCC y Naciones Unidas destacan el potencial de los productos forestales de origen sostenible para contribuir a una economía de menores emisiones.
Buenos Aires, jueves 22 octubre (PR/26) . – Una mesa familiar, una biblioteca que pasa de generación en generación o las vigas de una vivienda tienen algo en común que no siempre resulta evidente: la madera con la que fueron fabricadas contiene carbono que originalmente fue capturado de la atmósfera por los árboles durante su crecimiento. En un escenario global en el que reducir las emisiones de gases de efecto invernadero se ha convertido en uno de los principales desafíos ambientales y productivos, los materiales que utilizamos cotidianamente también forman parte de la conversación climática.
Con motivo del Día Internacional contra el Cambio Climático, que se conmemora cada 24 de octubre, la Federación Argentina de la Industria Maderera y Afines (FAIMA) destaca el papel que puede desempeñar la cadena forestoindustrial en la transición hacia modelos de producción y consumo más sostenibles. La cuestión va mucho más allá de plantar árboles: comprende la gestión responsable de los recursos forestales, su transformación industrial, la fabricación de productos duraderos y las posibilidades de reutilización y reciclaje al finalizar su vida útil.
EL CARBONO NO DESAPARECE CUANDO LA MADERA SE CONVIERTE EN UN MUEBLE
Durante la fotosíntesis, los árboles absorben dióxido de carbono de la atmósfera e incorporan parte de ese carbono a su estructura. Cuando la madera se transforma en productos, una proporción de ese carbono permanece almacenada mientras el material se conserva. Esto significa que una puerta, un piso, una biblioteca o una estructura de madera pueden funcionar como reservorios de carbono durante su vida útil.

La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) reconoce el potencial de los productos de madera para contribuir a la mitigación del cambio climático mediante el almacenamiento de carbono, la sustitución de determinados materiales de mayor intensidad de emisiones y la extensión de la vida útil de los productos a través de la reutilización y el reciclaje. El beneficio depende, entre otros factores, del origen de la materia prima, de las condiciones de producción, de la duración de los productos y de su destino final. Desde esta perspectiva, la durabilidad deja de ser solamente una cualidad funcional o estética: también adquiere relevancia ambiental. Un mueble que puede repararse, restaurarse y continuar utilizándose durante generaciones representa una oportunidad par a prolongar el aprovechamiento de los recursos y evitar reemplazos prematuros.
EL DESAFÍO GLOBAL: CONSTRUIR Y PRODUCIR CON MENOS EMISIONES
La discusión sobre los materiales adquiere especial importancia en el sector de la construcción. Según el Global Status Report for Buildings and Construction 2025–2026, publicado por el Programa de las Naciones Unidas para el Medio Ambiente (PNUMA), los edificios y la construcción representan alrededor del 37% de las emisiones mundiales de dióxido de carbono y casi el 50% de la extracción global de materiales. Estas cifras ponen de manifiesto la necesidad de avanzar hacia sistemas constructivos más eficientes, reducir las emisiones asociadas a los materiales y considerar el impacto ambiental de los edificios durante todo su ciclo de vida.

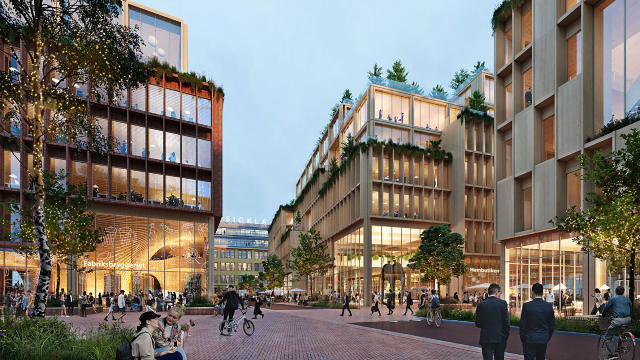
El Panel Intergubernamental sobre Cambio Climático (IPCC) reconoce que los productos de madera provenientes de bosques gestionados sosteniblemente pueden contribuir a reducir emisiones cuando reemplazan, en determinadas aplicaciones, materiales de mayor intensidad de carbono. En este escenario, las soluciones constructivas industrializadas en madera, los componentes prefabricados y los sistemas híbridos representan alternativas que merecen ser evaluadas por sus prestaciones técnicas, eficiencia en el uso de recursos y comportamiento ambiental.
En la Argentina, el desarrollo de estas tecnologías constituye uno de los campos de trabajo del Instituto de la Construcción con Madera (ICM), impulsado desde la cadena forestoindustrial para promover conocimientos, capacidades y nuevas oportunidades para el sector.
DEL BOSQUE AL PRODUCTO: LA IMPORTANCIA DEL ORIGEN RESPONSABLE
El potencial climático de la madera no puede analizarse de manera aislada de su origen.
La conservación de los ecosistemas, la protección de la biodiversidad, la gestión forestal responsable y la trazabilidad de las materias primas son condiciones fundamentales para avanzar hacia cadenas de valor más sostenibles. En este punto, las herramientas de certificación forestal adquieren especial relevancia. Sistemas internacionales como PEFC promueven estándares de gestión forestal sostenible y mecanismos de cadena de custodia que permiten verificar el recorrido de los materiales certificados a través de sus distintas etapas de transformación y comercialización. La certificación no significa que cualquier producto tenga automáticamente una huella de carbono nula, pero aporta herramientas para respaldar su origen responsable y fortalecer la transparencia de la cadena de suministro. Para FAIMA, este enfoque p ermite vincular la dimensión ambiental con la actividad industrial, la innovación, la generación de valor agregado y las oportunidades de desarrollo de las economías regionales.
UNA INDUSTRIA QUE TAMBIÉN PUEDE SER PARTE DE LA SOLUCIÓN

El debate internacional sobre acción climática está incorporando cada vez más el papel de los materiales renovables, los productos de larga duración y los modelos de economía circular. En junio de 2026, la FAO publicó un nuevo trabajo técnico dedicado al papel de los productos de madera industrializada en la transición hacia una bioeconomía, con especial atención a su potencial para contribuir a la mitigación del cambio climático. La discusión incluye aspectos que atraviesan a toda la industria: cómo aprovechar mejor la materia prima, cómo reducir desperdicios, cómo extender la vida útil de los productos y cómo desarrollar soluciones capaces de responder a las necesidades de una sociedad que demanda cada vez más recursos. En este contexto, la cadena maderera argentina tiene l a oportunidad de fortalecer su participación en una transformación productiva que combina desarrollo industrial, conocimiento tecnológico y responsabilidad ambiental.
La acción climática no depende únicamente de cómo producimos energía o de cómo nos transportamos. También está vinculada con los materiales que elegimos, los productos que fabricamos y el tiempo durante el cual los utilizamos. Desde una mesa familiar hasta una vivienda, la madera puede formar parte de esa transformación cuando proviene de fuentes responsables, se utiliza eficientemente y se integra a estrategias de producción y consumo sostenibles. Porque el futuro de la acción climática también se construye —y se fabrica— con las decisiones que tomamos hoy.
Fuentes internacionales de referencia
- Programa de las Naciones Unidas para el Medio Ambiente (PNUMA). Global Status Report for Buildings and Construction 2025–2026.
- Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO). Forest Product Statistics – Carbon Storage Potential of Harvested Wood Products y publicaciones sobre bioeconomía forestal, 2026.
- Panel Intergubernamental sobre Cambio Climático (IPCC). Sixth Assessment Report, Grupo de Trabajo III, capítulos 7 y 9.
- Naturally Wood. Carbon & Climate.
- PEFC International. Documentación sobre gestión forestal sostenible, trazabilidad y descarbonización.
Primicias Rurales
Fuente: FAIMA
Oct 21, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
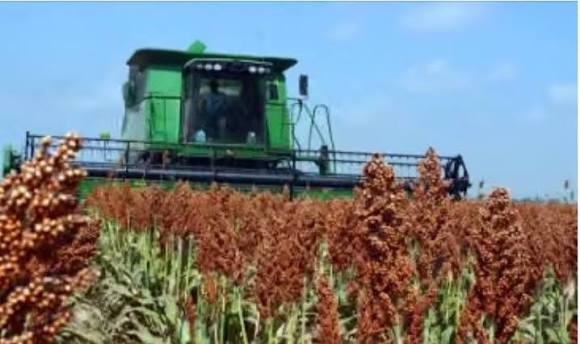
La combinación de una menor oferta de Estados Unidos y Australia junto con la inquebrantable demanda de China le abre a la producción argentina una oportunidad histórica para escalar posiciones en el mercado global.
Buenos Aires miércoles 21 octubre (PR/26)– Las exportaciones argentinas de sorgo podrían alcanzar 1,7 millones de toneladas durante la campaña 2026/27, según proyecciones de AZ-Group citadas el 19 de octubre de 2026.
Esta perspectiva positiva se apoya en una marcada reducción de la cosecha en Estados Unidos y Australia, acompañada por la demanda constante de China, el principal comprador global de este cereal.
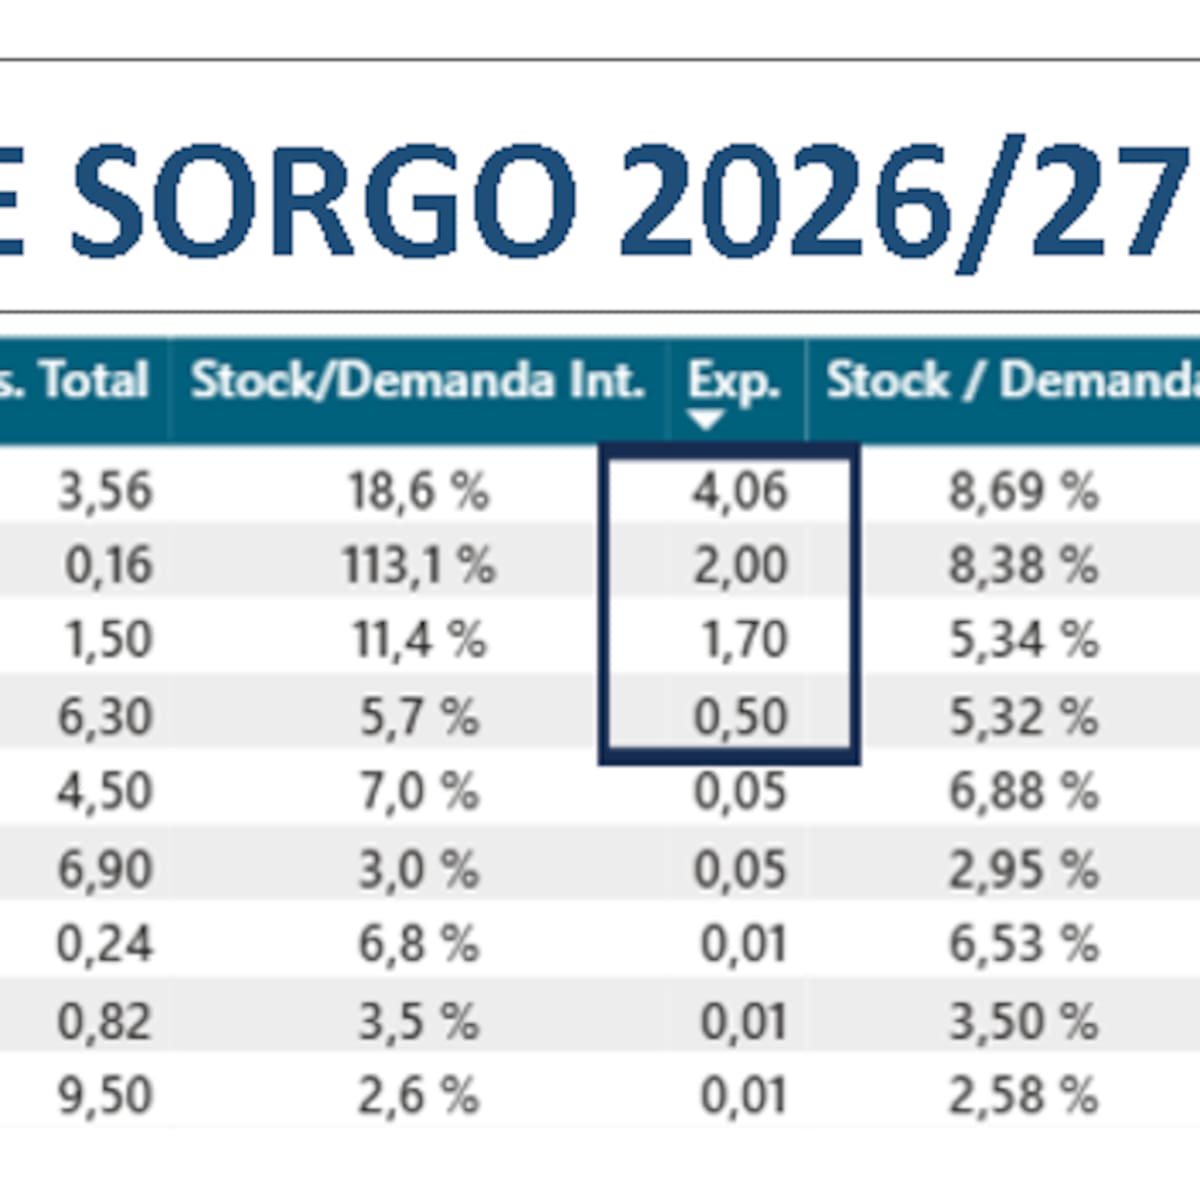
De concretarse estas proyecciones, la Argentina se consolidaría como el tercer exportador mundial de sorgo, ubicándose únicamente detrás de Estados Unidos, con 4 millones de toneladas, y Australia, con 2 millones.
Este volumen proyectado superaría holgadamente los 1,3 millones de toneladas exportados en el ciclo previo. No obstante, el resultado final dependerá del clima, la demanda industrial y los precios internacionales.
Una caída en la oferta global que genera oportunidades estratégicas
El informe del Departamento de Agricultura de Estados Unidos (USDA) proyecta una oferta global de 60,2 millones de toneladas de sorgo para la campaña 2026/27.
En este mapa productivo, la Argentina aportaría 3,2 millones de toneladas, manteniéndose por debajo de potencias como Estados Unidos (7,4 millones), Nigeria (7 millones), Brasil (6,5 millones) e India (4,7 millones).
Por su parte, la consultora AZ-Group prevé un retroceso del 4,6% en la producción mundial y una caída del 12,3% en los stocks globales, impulsada por mermas en los principales países productores.
Las cosechas de Estados Unidos y Australia sufrirían contracciones severas del 33% y 16% respectivamente, debido al impacto del clima desfavorable.
El especialista Carlos Pouiller, director de AZ-Group, explicó que el receso estadounidense responde al déficit hídrico, con un 69% del área sembrada afectada por sequía.
Como consecuencia directa, la producción del país norteamericano descendería de 11,1 a 7,4 millones de toneladas, reduciendo sus exportaciones de 5,1 a 4 millones de toneladas.
En simultáneo, China reafirma su liderazgo en el consumo internacional al absorver el 75% de las importaciones globales, con compras estimadas en 6,3 millones de toneladas.
Las expectativas y condiciones para el ciclo productivo nacional
Para el mercado local, AZ-Group estima una oferta total de 3,4 millones de toneladas al sumar la cosecha prevista y los stocks iniciales existentes.
Esta previsión contempla una superficie de siembra de 750.000 hectáreas —estable respecto al ciclo anterior— y un rendimiento promedio de 4,2 toneladas por hectárea.
Si bien las lluvias generadas por El Niño favorecen el potencial de rinde, la consultora alerta sobre riesgos de excesos hídricos en zonas bajas y mayor presencia de malezas.
La demanda total estimada para la Argentina ascendería a 3,2 millones de toneladas, destinando 1,7 millones a la exportación y 1,5 millones al consumo interno.
El procesamiento local abastecerá fundamentalmente a la alimentación animal y la industrialización, dejando un stock final estimado en 280.000 toneladas.
Bajo este panorama, la Argentina se posiciona estratégicamente para cubrir parte del vacío exportador proyectado para las potencias anglosajonas.
Diversificación agrícolas, márgenes y dinámicas del mercado
El atractivo del cultivo no reside únicamente en los envíos al exterior, sino en la dinamización de las cadenas ganaderas y de bioetanol, que incrementan la competencia por el grano.
El escenario de Brasil resulta ilustrativo: aunque cosechará 6,5 millones de toneladas, su fuerte demanda doméstica limitará la capacidad exportadora en el primer semestre.
A nivel agronómico, el sorgo se destaca como un pilar para la rotación de cultivos y la conservación de suelos en las distintas regiones productivas.
En términos de rentabilidad, la consultora prevé un margen neto de US$ 202 por hectárea para campos alquilados en la zona del sur de Córdoba.
Entre sus ventajas competitivas sobresalen la estabilidad de rindes en zonas semiáridas, menores costos de inversión y la dilución del riesgo productivo.
Asimismo, la eventual llegada de contratos de sorgo a la Bolsa de Chicago aportará mayor transparencia en la formación de precios y atraerá nuevos operadores.
Pese al contexto favorable, la rentabilidad final de los productores dependerá de la evolución de los costos logísticos, los rindes reales y los precios de mercado.
Respecto a las cotizaciones en la Pizarra de Rosario, las cifras informadas a mediados de octubre requieren verificación adicional antes de formalizarse como valores vigentes.
Primicias Rurales
Fuente: agroempresario.com
Oct 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El organismo internacional prevé un crecimiento global sostenido pero desigual, impulsado por la inteligencia artificial y condicionado por el conflicto en Medio Oriente, con perspectivas de aceleración económica muy favorables para la Argentina.
Por Giuliana Dellamaggiore – Bruno Ferrari – Emilce Terré
Buenos Aires martes 20 octubre(PR/26)– En su reciente informe de Perspectivas de la economía mundial, titulado “La resiliencia puesta a prueba exige decisiones urgentes”, el Fondo Monetario Internacional (FMI) presenta un escenario internacional completamente moldeado por dos fuerzas de signo opuesto.
Dos fuerzas que mueven al planeta
Por un lado, la guerra en Medio Oriente operó como un determinante shock de oferta negativo, encareciendo la energía y aumentando la volatilidad en un contexto de persistentes tensiones comerciales globales.
Por otro lado, la masiva inversión en inteligencia artificial (IA) continuó actuando como el gran motor de la demanda agregada y del comercio internacional durante los últimos meses.
En este marco, el organismo calcula que la economía global creció 3,5% en 2025 y proyecta una clara expansión del 3,1% en 2026 junto con un 3,4% para 2027.
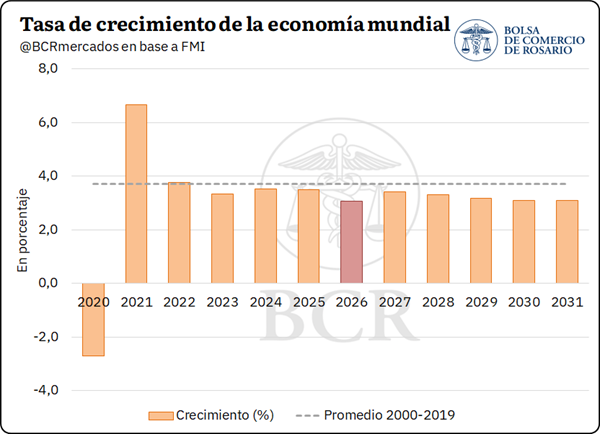
A pesar del dinamismo, ambas cifras se ubican todavía por debajo del promedio histórico registrado entre 2000 y 2019, mientras que la inflación mundial marcaría 4,7% en 2026 y 4,1% en 2027.
Una resiliencia a prueba de tormentas
El reporte resalta nuevamente la enorme capacidad de adaptación que demostró el sistema económico mundial frente a los shocks geopolíticos y financieros de los últimos años.
Cabe recordar que en octubre pasado el FMI preveía un crecimiento de apenas 3,2% para 2025, una cifra que finalmente fue superada en tres décimas gracias a una respuesta productiva sorprendente.
Esta fortaleza se sostuvo en los colchones financieros acumulados tras la pandemia, el endeudamiento privado a tasa fija y la solidez institucional de los bancos centrales para anclar expectativas.
A estos factores se sumaron la moderación de aranceles comerciales, condiciones financieras globales sumamente favorables y la acelerada ola de inversiones en tecnologías disruptivas.
Tensiones en el mapa energético mundial
Sin embargo, durante 2026 la estabilidad volvió a estar bajo tensión por la prolongación del conflicto en Medio Oriente y el estratégico cierre del Estrecho de Ormuz.
Semejante interrupción en el tránsito marítimo disparó los valores de la energía, llevando la cotización del petróleo a un pico de US$ 126 por barril hacia fines de marzo.
El impacto inicial fue amortiguado mediante la reorientación hacia rutas logísticas alternativas, el aumento de oferta fuera del Golfo Pérsico y el uso intensivo de inventarios estratégicos.
De todas formas, las autoridades multilaterales advierten que estos amortiguadores tienen un límite físico, ya que la caída continua de existencias mantiene latente el riesgo de nuevas subas de precios.
Riesgos latentes y oportunidades en el horizonte
El balance de riesgos para la actividad global continúa sesgado hacia la baja, sobre todo si la escalada bélica en Medio Oriente y Ucrania presiona sobre los alimentos y las cuentas fiscales.
A ello se suman las amenazas climáticas vinculadas al fenómeno de El Niño y un marcado endurecimiento del crédito, con subas de tasas soberanas de entre 75 y 150 puntos básicos.
Semejante suba en las tasas encarece el financiamiento público en un momento donde la deuda pública de países avanzados pasaría del 108% del PIB en 2025 al 115% en 2031.
Por su parte, si bien el impulso de la IA es clave, cualquier revisión sobre sus rendimientos o productividad podría generar correcciones bursátiles no deseadas en los mercados globales.
En el terreno positivo, una adopción tecnológica más ágil y la firma de nuevos convenios multilaterales aportarían la estabilidad necesaria para potenciar la productividad general.
Nuevos mercados y el impulso para la Argentina
La diversificación comercial surge como la mejor herramienta defensiva frente a shocks externos, un plano en el que la Argentina viene demostrando avances muy significativos.
Según datos oficiales del INDEC, entre enero y agosto de 2026 las ventas argentinas hacia el bloque ASEAN crecieron un vertiginoso 57,7% interanual, mientras que los envíos a la India avanzaron 25,5%.
Al mismo tiempo, el encarecimiento de fósiles abre oportunidades en minerales críticos, marco donde se firmó un acuerdo estratégico con Estados Unidos potenciado por el esquema del RIGI.
El impacto en los países y el canal agropecuario
La combinación entre shock energético e innovación tecnológica dibuja una mapa internacional sumamente heterogéneo donde los países exportadores sacan una clara ventaja.
La Argentina aprovecha esta coyuntura favorable gracias a su perfil energético y agroexportador, alcanzando en 2026 sus mejores términos del intercambio de las últimas décadas.
En el frente agrícola, el FMI prevé notables subas de precios: el trigo subiría 29,4%, la soja 14,0%, el maíz 10,3% y el aceite de soja un 35,5% en 2026.
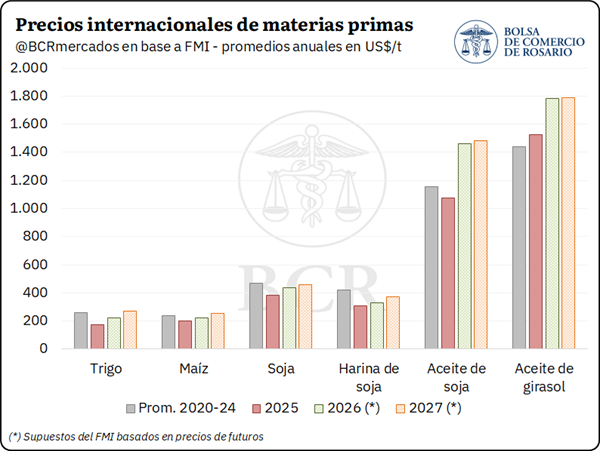
Para 2027 se proyectan valores firmes en granos y un alza del 12,8% en harina de soja, coincidiendo con la campaña 2026/27 que apunta a la segunda mayor cosecha histórica.
Panorama en economías avanzadas y emergentes
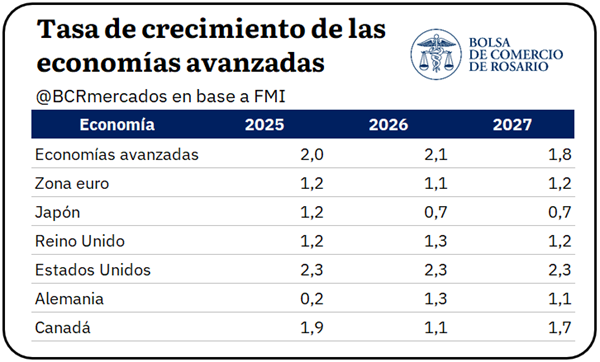
Las economías avanzadas crecerán un 2,1% en 2026 y un 1,8% en 2027, con Estados Unidos liderando al 2,3% gracias a su consumo interno y su condición de exportador energético.
Por su parte, la zona euro se expandirá apenas 1,1% en 2026 afectada por costos energéticos elevados, mientras que Japón registrará un moderado 0,7%.
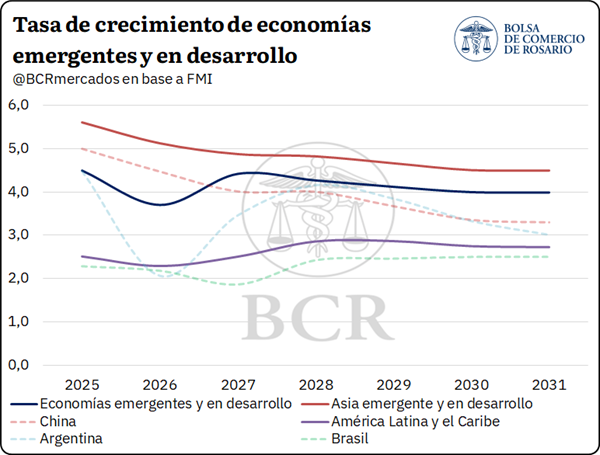
En el grupo emergente, la actividad marcará un 3,7% en 2026 antes de rebotar al 4,4% en 2027, destacándose la fuerza de India con un 7,0% de expansión.
Para China se aguarda un ritmo de 4,5% en 2026, en tanto América Latina avanzará al 2,3% con matices según la balanza energética de cada país.
Tres años seguidos de crecimiento en Argentina
En el plano local, las perspectivas resultan sumamente alentadoras: el FMI estima un PIB en alza de 2,1% para 2026 y un empujón del 3,5% en 2027.
De confirmarse este trayecto, el país lograría encarar tres años consecutivos de crecimiento económico real, un hito que no se alcanzaba desde el lejano período de 2008.
Entre 2027 y 2031, la proyección asigna una tasa promedio de 3,6% anual para Argentina, superando con creces la media regional estimada en 2,7%.
A la par de este ordenamiento, la inflación promedio desendería al 21,2% en 2027 y la cuenta corriente mostraría superávit del 0,6% del PIB.
Este proceso viene respaldado por el desplome del riesgo país hasta el entorno de los 500 puntos básicos, según las valoraciones del Banco Mundial.
Como concluye el FMI, el gran desafío es pasar de resistir a reconstruir, donde el contexto ofrece un escenario único para consolidar el desarrollo nacional de largo plazo.
Primicias Rurales
Fuente: BCR
Oct 20, 2026 | Actualidad, Economía / Economía del Agro
Desde la liberación del mercado cambiario las compras privadas superaron los 57.000 millones de dólares, una cifra que cuadruplica el récord histórico del superávit energético y enciende las alarmas de cara al próximo año electoral.
Buenos Aires martes 20 octubre(PR/26)– Desde que el Gobierno dispuso levantar la restricción para la compra de dólares, la demanda de divisas se elevó por encima de los US$ 57.000 millones en agosto, un monto verdaderamente impactante que significó más de cuatro veces el superávit energético de ese mismo período.
La administración central liberó la adquisición de billetes para las personas humanas a partir de abril de 2025. El fin de esa restricción se tradujo de inmediato en una demanda exponencial de la población, que buscó masivamente la divisa estadounidense como histórico refugio de valor.
En las economías emergentes, la moneda extranjera suele funcionar como el principal resguardo ante la incertidumbre y la volatilidad financiera, un fenómeno de cobertura que volvió a reactivarse con singular fuerza en cada rincón del mercado local.
Durante el mes de agosto, la salida neta de billetes y divisas en el sector privado no financiero rozó los US$ 2.600 millones, dejando un mapa muy claro sobre la distribución de esos fondos en el sistema.

De ese total, se estima que unos US$ 1.100 millones quedaron depositados en bancos locales, mientras que unos US$ 700 millones fueron destinados directamente a la adquisición de activos externos.
Al mismo tiempo, otros US$ 900 millones se utilizaron para cancelar consumos y gastos con tarjeta en el exterior, impulsados principalmente por el turismo internacional y la cancelación de importaciones.
Un contraste evidente con el motor energético
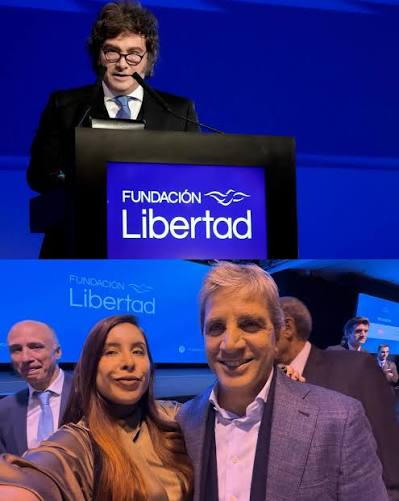
De acuerdo con el último informe elaborado por la Fundación Libertad, entre abril de 2025 y agosto de este año las compras netas de billetes alcanzaron los US$ 57.471 millones, reflejando una presión constante sobre el mercado.
Esta cifra equivale a cuadruplicar el impresionante superávit alcanzado por el sector energético en ese mismo lapso de tiempo, el cual sumó la cifra de US$ 13.552 millones.
Desde la salida del cepo cambiario, el pico más alto de cobertura se registró en septiembre de 2025, cuando las compras privadas tocaron un techo cercano a los US$ 7.000 millones en un solo mes.
A partir de aquel momento, la demanda aflojó hasta posicionarse en una media de US$ 3.000 millones mensuales con oscilaciones normales, cerrando el mes de agosto con una adquisición neta de US$ 3.336 millones.

Por el lado de la energía, el balance muestra un crecimiento sin precedentes, acumulando un superávit de US$ 11.071 millones en los últimos doce meses y marcando un nuevo récord histórico para la industria.
Para entender el tamaño del salto estructural: a diciembre de 2023 este saldo era casi nulo con apenas US$ 41 millones, mientras que en agosto de 2024 escaló a US$ 4.226 millones y en 2025 rozó los US$ 7.200 millones.
En solo ocho meses transcurridos de 2026, el sector energético acumuló US$ 7.834 millones de superávit, igualando prácticamente en dos tercios de año todo lo conseguido a lo largo del año 2025 (US$ 7.829 millones).
La encrucijada de las reservas y el horizonte electoral
La producción energética ya representa casi la mitad del superávit comercial argentino: sobre los US$ 24.460 millones de saldo de bienes en 12 meses, el 45,3% corresponde de forma directa a la energía.
Sin embargo, la incesante masa de divisas solicitada por los particulares introduce una inevitable tensión sobre la tesorería y el esquema de reservas del Banco Central (BCRA).
En el balance cambiario reciente, la cuenta corriente anotó un saldo favorable de US$ 806 millones en agosto, encadenando su quinto mes consecutivo en terreno positivo para las cuentas del país.
Pese a este buen dato comercial, la cuenta financiera registró un saldo deficitario de US$ 1.061 millones, encendiendo las luces de advertencia en las oficinas analíticas del sector económico.
“La pregunta de fondo sigue siendo si el superávit corriente alcanza para cubrir esa demanda de cobertura sin que el BCRA resigne compras”, advierten con preocupación desde la Fundación Libertad.
El impacto real de esta persistente dolarización comenzará a sentirse con mayor fuerza a medida que avance el calendario hacia las decisivas elecciones presidenciales.
Si bien desde el Palacio de Hacienda sostienen que el año 2027 será un año atípico, la tradicional costumbre argentina de buscar cobertura cambiaria amenaza con condicionar la estrategia financiera oficial.
Esta continua búsqueda de refugio privado amenaza, en definitiva, con erosionar parte de la preciada bazuca de dólares con la que el equipo económico prevé garantizar la estabilidad macroeconómica.
Primicias Rurales
Fuente: Agencia NA

Oct 20, 2026 | Economía / Economía del Agro, Lechería
A pesar de que la producción nacional y las exportaciones lácteas mostraron subas significativas en el último año, el valor pagado al productor quedó aplastado por la inflación y pierde peso en el precio final.
Buenos Aires martes 20 octubre(PR/26)– La lechería argentina volvió a encender las luces de alarma al quedar nuevamente en rojo dentro del Semáforo de Economías Regionales elaborado por Coninagro para agosto de 2026. Aunque las vacas producen más y los embarques al exterior crecen, los números del tambero sufren por el severo atraso del precio del litro de leche.
Durante agosto de 2026, el valor oficial pagado en la tranquera del tambo alcanzó los $523,5 por litro, marcando un escaso ajuste mensual del 1,5%. Si se evalúa la evolución interanual, la suba llegó apenas al 13%, una cifra que palidece dramáticamente frente a la inflación del 33,5% registrada en el mismo período de análisis.

Esta brecha destructiva confirma el continuo deterioro que padece el poder de compra de los productores agropecuarios en todo el país. Para colmo, la participación del tambero en el valor de góndola cayó al 23% del precio final, ubicándose cinco puntos por debajo del promedio histórico del 28% para dicho mes.
Régimen de producción en alta y excelente nivel de exportaciones
A pesar del complicado contexto económico, los tambos mostraron un dinamismo técnico destacable. El stock bovino en los establecimientos ascendió a 3 millones de cabezas, registrando un salto interanual del 5%. En tanto, la producción acumulada de los últimos doce meses trepó hasta rozar los 11.940 millones de litros de leche.
El mercado interno respondió de manera sólida alcanzando un consumo de 193 litros por habitante al año, lo que implica una mejora del 4% respecto al ciclo previo. Por su parte, las exportaciones lácteas mostraron un desempeño estelar al sumar US$ 1.993 millones, reflejando un avance del 15% interanual.
Paralelamente, las compras al exterior o importaciones lácteas totalizaron apenas US$ 30 millones, experimentando una variación ascendente del 14%. No obstante, todo este imponente despliegue operativo no logra trasladarse en rentabilidad real para el eslabón primario de la cadena productiva.
Una crisis estructural que aplaza al tambo desde hace años
La persistencia de la actividad tambera en la zona roja no constituye un hecho fortuito ni coyuntural. Según las estadísticas del Semáforo de Coninagro, la lechería acumuló indicadores críticos en el 65% de los meses medidos a lo largo de más de ocho años, siendo solo superada en vulnerabilidad por la vitivinicultura.
Esta dramática disparidad pone en evidencia la desconexión existente entre la eficiencia operativa del sector y la ganancia efectiva en la tranquera. El desafío urgente de la industria radica en lograr que este crecimiento productivo se traduzca de una vez por todas en mejores condiciones económicas para los productores.
Primicias Rurales
Fuente: www.todolecheria.com.ar























