

Un exhaustivo informe del IERAL revela que la carne vacuna local se ubica entre las más accesibles del mundo, mientras que el pollo muestra brechas sorprendentes según el corte y el país comparado.
Por Juan Carlos Galván
Buenos Aires, viernes 23 octubre (PR/26)– El debate sobre si el valor de los alimentos es elevado o accesible en los mostradores locales encuentra una respuesta técnica definitiva a partir de una medición internacional detallada. Un exhaustivo trabajo elaborado por el economista Juan Manuel Garzón para el IERAL de la Fundación Mediterránea examina de cerca las góndolas de nueve países estratégicos para entender dónde estamos parados.
El relevamiento, realizado durante octubre de 2026, confrontó los precios al consumidor de la carne bovina y del pollo en supermercados online de Argentina, Brasil, Paraguay, Uruguay, Chile, Estados Unidos, Canadá, Australia y Nueva Zelanda.
Para garantizar la transparencia técnica, se utilizaron valores publicados en tiendas digitales y comercios especializados, complementados con estadísticas oficiales. Todos los importes se expresaron en dólares por kilogramo manteniendo los tributos al consumo e instrumentando para nuestro país el tipo de cambio de referencia A3500 del BCRA.
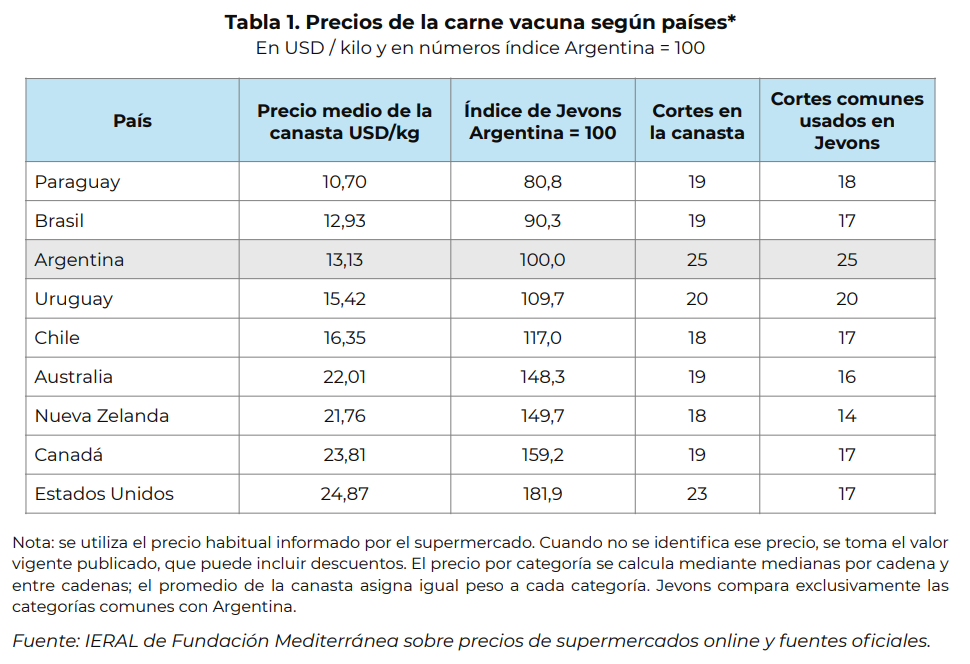
A fin de efectuar comparaciones precisas entre mercados heterogéneos, el estudio excluyó los productos de categoría premium y aquellas equivalencias poco confiables. Para evaluar la información se utilizaron la mediana de la canasta relevada y el riguroso índice de Jevons, que mide cortes idénticos y simultáneos.
Es fundamental comprender que estos indicadores responden a metodologías distintas: la canasta describe la oferta disponible global en cada góndola, mientras que Jevons equipara exclusivamente productos comunes entre pares de naciones. Ninguno de los dos busca representar la capacidad de compra ni el gasto real del hogar.
La carne bovina nacional se afirma en la franja baja internacional
Al analizar la carne bovina, la producción argentina se ubica con claridad en el tramo inferior de valores de la muestra examinada. Al contrastar categorías verdaderamente equivalentes, solo Paraguay y Brasil exhiben importes menores a los de nuestra hacienda.
En el panorama sudamericano, la brecha muestra a Paraguay con precios un 19% inferiores y a Brasil situándose un 10% por debajo del registro local. Por el contrario, los mostradores de Uruguay y Chile resultan un 10% y un 17% más caros respectivamente.
Las distancias de precios se ensanchan sensiblemente al cruzar los océanos hacia los grandes bloques exportadores. Tanto Australia como Nueva Zelanda presentan valores entre un 48% y un 50% superiores a los que abonan los consumidores en nuestro territorio.
En el extremo superior del gráfico internacional, los supermercados de Canadá superan las cifras locales en un 59%, mientras que en Estados Unidos la brecha trepa al 82%, marcando la mayor diferencia económica absoluta de la muestra analizada.
En términos absolutos, el precio medio de la canasta vacuna promedia los USD 13,13 por kilo en Argentina. Esta cifra contrasta con los USD 10,70 anotados en Paraguay y los astronómicos USD 24,87 requeridos en las cadenas norteamericanas.
Las brechas por corte: del lomo cotizado a la picada popular
Las discrepancias tarifarias entre países distan de ser uniformes y cobran matices reveladores según la pieza analizada. En plazas como Estados Unidos, Canadá y Australia, los cortes de alto valor comercial muestran diferencias extraordinariamente profundas.
El caso del lomo resulta ilustrativo: mientras en Argentina cuesta en promedio USD 22,80 por kilo, en las góndolas estadounidenses alcanza los USD 59,10, registrando una impresionante brecha del 159% entre ambos mercados.
De forma similar, piezas tradicionales como el bife ancho y el bife angosto cotizan en Estados Unidos un 103% y un 120% por encima de los valores locales. En las cadenas australianas, ambos cortes prácticamente duplican los registros de la góndola argentina.
Sin embargo, la brecha se comprime sensiblemente al descender hacia opciones populares como la carne picada especial. Su valor local de USD 12,74 por kilo se acerca a los USD 17,71 de Estados Unidos y muestra diferencias de apenas el 9% con Canadá y el 8% con Australia.
Un hito sobresaliente lo constituye la carne picada común. Con un promedio nacional de USD 6,04 por kilo, Argentina ofrece el precio más bajo de los nueve países relevados, resultando hasta un 144% más económica que en el mercado norteamericano.
Esta dualidad revela comportamientos de consumo diversos: mientras en nuestro país la variante especial cuesta 2,1 veces más que la común, en mercados norteamericanos y australianos esa relación de precios apenas oscila entre 1,2 y 1,3 veces.
Entre las naciones vecinas emergen particularidades interesantes: en Uruguay, pese a un índice general superior, cortes como la nalga y el peceto resultan un 15% y un 22% más baratos que de este lado del Río de la Plata.
A su vez, en el mercado de Brasil se observan valores más accesibles en la nalga, el vacío y los bifes, aunque el lomo es un 38% más caro y la picada común supera holgadamente el registro argentino.
El mercado aviar: sorpresas en la góndola del pollo
El comportamiento del segmento de carne aviar altera significativamente el ordenamiento observado en el negocio vacuno. Aunque Brasil y Paraguay vuelven a ser más accesibles que la góndola argentina, emergen dinámicas internacionales totalmente inesperadas.
El dato más llamativo lo protagoniza Estados Unidos: tras liderar holgadamente los precios bovinos como el país más costoso, en el rubro aviar registra un nivel de precios idéntico al argentino, ubicándose un 2,6% por debajo en cortes comunes.

En el resto del tablero global, la canasta de pollo en Chile resulta un 11% superior a la argentina, al tiempo que en Australia y Nueva Zelanda los sobreprecios alcanzan el 38% y el 50% respectivamente.
Los encarecimientos más drásticos en carne aviar ocurren en Canadá y Uruguay, donde los mostradores duplican el promedio nacional con índices de Jevons que escalan al 199,7 y 206,3 frente al valor base de 100 de Argentina.
En el detalle por producto, el pollo entero fresco vale prácticamente lo mismo en Argentina (USD 2,88/kg), Brasil (USD 2,86/kg) y Paraguay (USD 2,96/kg), marcando una paridad productiva perfecta en la región.
La ventaja competitiva de los vecinos se consolida en el deshuesado: la pechuga deshuesada cotiza a USD 8,26 por kilo en Argentina, mientras que en Brasil se consigue a USD 5,01 (39% más barata) y en Paraguay a USD 6,38 (23% más accesible).
Esta brecha interna altera las relaciones entre piezas: en la plaza local, la pechuga cuesta 2,9 veces lo que el pollo entero, mientras que en el mercado brasileño esa multiplicidad desciende a solo 1,7 veces, reflejando procesos de industrialización diferenciados.
Relaciones de precios entre proteínas y el peso del ingreso
Al cruzar las mediciones de ambas cadenas, la brecha de sustitución entre proteínas se vuelve evidente. En Argentina, la canasta vacuna promedio (USD 13,13) equivale a comprar 2,6 kilos de pollo (USD 5,07), posicionando el consumo interno en un nivel intermedio.
En el extremo más distante se ubica Estados Unidos, donde la carne vacuna es una proteína de alto costo relativo y un kilo vacuno permite adquirir hasta 4,2 kilos de pollo. En la vereda opuesta figura Uruguay, con una relación de apenas 1,6 kilos.
Las paradojas de góndola son notorias: en las cadenas uruguayas, un kilo de pechuga deshuesada (USD 15,39) supera el valor de un kilo de nalga vacuna (USD 11,84). En Argentina, la relación es la inversa: la nalga cuesta USD 13,90 y la pechuga USD 8,26.
Para comprender estas asimetrías, el informe analiza la correlación entre precios y el PIB por habitante. En carne vacuna existe un vínculo estrecho (correlación de 0,98): las economías con salarios e ingresos más elevados tienden indefectiblemente a exhibir precios vacunos más altos en góndola.
Este fenómeno es consistente con el llamado efecto Balassa-Samuelson: la mayor productividad general eleva los salarios en servicios locales como la distribución, el transporte y la comercialización final, encareciendo el producto en góndola aunque el valor ganadero en campo sea competitivo.
En la carne de pollo, esta correlación se debilita notablemente al descender a 0,54. Surgen excepciones radicales como Uruguay, que presenta valores avícolas elevados pese a no figurar entre los países más ricos, o Estados Unidos, que combina el mayor PIB con pollo sumamente accesible.
El impacto tributario y la posición del comercio exterior
Al indagar sobre las causas estructurales de las diferencias, el tratamiento impositivo sobre las ventas minoristas arroja certezas. Argentina aplica una alícuota reducida de 10,5% de IVA, mientras que Paraguay grava al 5%, Uruguay al 10% y Chile al 19%.
En el bloque anglosajón, Canadá y Australia aplican tasa cero de GST a carnes frescas, Nueva Zelanda grava al 15% y Estados Unidos registra un sales tax estimado de apenas 0,9% en promedio nacional.
Al descontar formalmente los impuestos al consumo de todas las variables, la brecha de precios de Chile con Argentina en carne vacuna cae del 17% al 9%. Sin embargo, en Estados Unidos o Canadá la distancia neta se ensancha, demostrando que sus altos precios no obedecen a la presión impositiva directa.
Por último, la condición de exportador o importador neto condiciona el abastecimiento local. Estados Unidos es importador neto bovino (2,44 millones de toneladas) pero gran exportador de pollo (3,04 millones), lo que explica de forma transparente su disparidad entre ambos mostradores.
El estudio concluye subrayando que regímenes proteccionistas con aranceles del 238% al 249% fuera de cupo en Canadá encarecen el pollo local, mientras que los derechos de exportación e impuestos internos en Argentina reducen temporalmente los valores locales, aunque condicionan la producción futura.
Primicias Rurales
Fuente: IERAL de Fundación Mediterránea



















