Oct 14, 2026 | Actualidad, Economía / Economía del Agro
Los compradores europeos se apuran a asegurar mercadería antes de que rija la norma EUDR, y esa demanda anticipada le da a la harina argentina un premio de US$6 por tonelada frente a Brasil, aun con un mercado internacional bajo presión.
Buenos Aires, miércoles 14 octubre (PR/26)– La harina de soja argentina logró algo poco habitual en un mercado de precios flojos: opera con una prima de US$6 por tonelada frente a la brasileña. El dato fue publicado por TN el 7 de octubre de 2026.
Detrás de ese premio está la norma EUDR, la regulación europea que exige demostrar que los productos alimenticios provienen de áreas libres de deforestación. Frente a ese requisito, los compradores del viejo continente prefieren anticipar el abastecimiento, algo que favorece a los derivados de origen argentino, informó TN Campo.
Una demanda que sorprende hasta a los especialistas
Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, explicó que esa fuerte demanda sostiene márgenes atractivos para la molienda argentina. Y lo resumió sin vueltas:

“En Argentina vemos una demanda de harina de soja inusualmente alta, que sostiene márgenes de molienda atractivos. Los compradores europeos quieren estar aprovisionados y están adelantando compras”, señaló Romano.
Más premios para quien tiene los papeles en regla
La harina de soja argentina gana competitividad. El diferencial frente a Brasil alcanza los US$6 por tonelada y, además, la documentación asociada a VISEC, Sustentable y EPA está vinculada con premios de entre US$3 y US$8 por tonelada.
La suma de estos factores podría aumentar la necesidad de originación de soja por parte de las fábricas argentinas, siempre que continúe firme el programa de exportación de subproductos. Romano lo explicó así:
“Si el programa de exportación de subproductos sigue demandante, los compradores necesitarán acelerar la originación y las compras a precio. Con estos valores estamos viendo más movimiento”, sostuvo.
Una comercialización que empieza a moverse
La comercialización de soja argentina todavía sigue por debajo de los promedios históricos, aunque muestra señales de mayor dinamismo.
Sobre 6 millones de toneladas de DJVE, la exportación tenía 5,2 millones de toneladas originadas y 4,8 millones con precio fijado. En términos de producción, la originación alcanzaba el 60%, contra un promedio histórico del 64%, mientras que la mercadería con precio fijado representaba el 47%, frente al 53% histórico.
El movimiento en los puertos argentinos
El line up informado para los puertos argentinos incluía 954.129 toneladas de poroto de soja, 1.122.450 toneladas de harina y 281.190 toneladas de aceite. La llegada de buques correspondía a ventas declaradas durante septiembre.
China mantiene el arancel a la soja de Estados Unidos
En el mercado internacional, la soja enfrenta presión bajista por la decisión de China de mantener en 10% el arancel sobre el poroto estadounidense. Para los compradores privados, la medida reduce el atractivo de la soja norteamericana frente a la oferta sudamericana, porque afecta los márgenes de molienda.
China, sin embargo, ya había acumulado compras estatales de entre 12 y 13,7 millones de toneladas de soja estadounidense. Según el análisis citado por TN, esas operaciones responden también a decisiones estratégicas y políticas.

A la presión se suma la expectativa de una cosecha récord en Estados Unidos: StoneX elevó su estimación a 126,5 millones de toneladas, con un rendimiento promedio de 36,4 quintales por hectárea.
Brasil y el mercado global de granos
La siembra de soja brasileña avanzaba entre 3,4% y 4,39% del área proyectada, ligeramente por encima del ritmo del año anterior. StoneX estimó una producción de 183,4 millones de toneladas y ubicó las principales dudas en las zonas secas del norte y oeste.

En Chicago, los fondos especulativos vendieron 3,1 millones de toneladas de soja durante la última semana, aunque mantenían una posición neta comprada de 23,1 millones de toneladas.
En este contexto, la harina de soja argentina presenta un comportamiento diferente gracias a la demanda europea y a la necesidad de los compradores de anticipar el abastecimiento vinculado con la EUDR.
Primicias Rurales
Fuente: TN Campo

Oct 14, 2026 | Actualidad, Economía / Economía del Agro
Entre enero y agosto de 2026 los envíos sumaron 2.580 toneladas por más de USD 20 millones, un 18% más en valor que un año atrás, impulsados sobre todo por la mejora de los precios de exportación.
Buenos Aires miércoles 14 octubre (PR/26)– Las exportaciones argentinas de ovoproductos viven un gran momento: entre enero y agosto de 2026 alcanzaron un valor superior a los USD 20,23 millones, el más alto para ese período en los últimos diez años.
El dato surge de las estadísticas de comercio exterior del INDEC, analizadas por la Subsecretaría de Producción Agropecuaria y Forestal de la Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación.
Más toneladas y mejores precios
En esos ocho meses se comercializaron 2.580 toneladas, y el valor de lo exportado creció cerca de un 18% frente al mismo período de 2025.

Ese salto estuvo impulsado principalmente por la mejora de los precios de exportación, que le dio un empuje extra a un negocio que ya venía firme.
Los mercados que más compran
Dinamarca, Japón, Austria y Chile concentraron aproximadamente el 80% de los envíos, y allí está hoy el corazón de la demanda del producto argentino.
El resto se repartió entre diversos mercados de Europa, Asia y América: Macedonia del Norte, Suecia, Rusia, Arabia Saudita, Costa Rica, Perú, Colombia, Uruguay, Ecuador y México.

Una calidad reconocida en el mundo
Argentina mantiene una trayectoria consolidada como exportador de ovoproductos y un reconocimiento internacional asociado a la calidad de su producción.
Entre los principales productos que se venden afuera están el huevo entero, la yema y la albúmina en polvo, insumos que usan industrias alimentarias como las de mayonesas, panificados, pastas, budines y helados.
Nuevas puertas que se abren
Este desempeño se da en un contexto de recuperación y diversificación de mercados, favorecido por la reapertura de destinos tras la declaración de Argentina como país libre de Influenza Aviar.
A eso se suman las oportunidades comerciales derivadas del Acuerdo Mercosur-Unión Europea, que amplía el horizonte para el sector.
Una cadena con peso económico y territorial
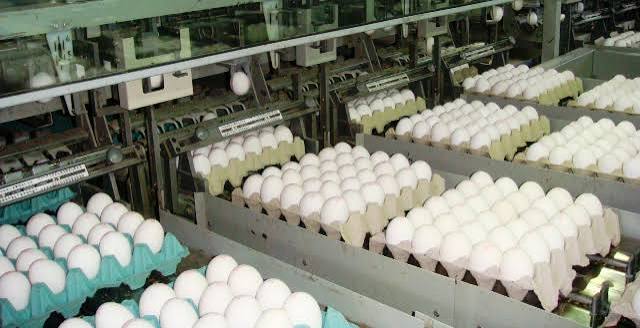
La cadena de producción de huevos es una actividad de gran relevancia económica y territorial, con presencia principalmente en Buenos Aires, Entre Ríos, Córdoba, Santa Fe, Mendoza y Salta.
En esas provincias genera empleo y actividad productiva y contribuye al abastecimiento de un mercado interno en expansión.
Primicias Rurales
Fuente: Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación
Oct 14, 2026 | Actualidad, Economía / Economía del Agro, Especial
Desde marzo de 2026 la aerolínea incorporó siete frecuencias adicionales de cargueros en Sudamérica, tres de ellas en Buenos Aires, y el efecto ya se nota: un salto del 57% en las exportaciones argentinas durante la primera mitad del año fiscal 26/27.
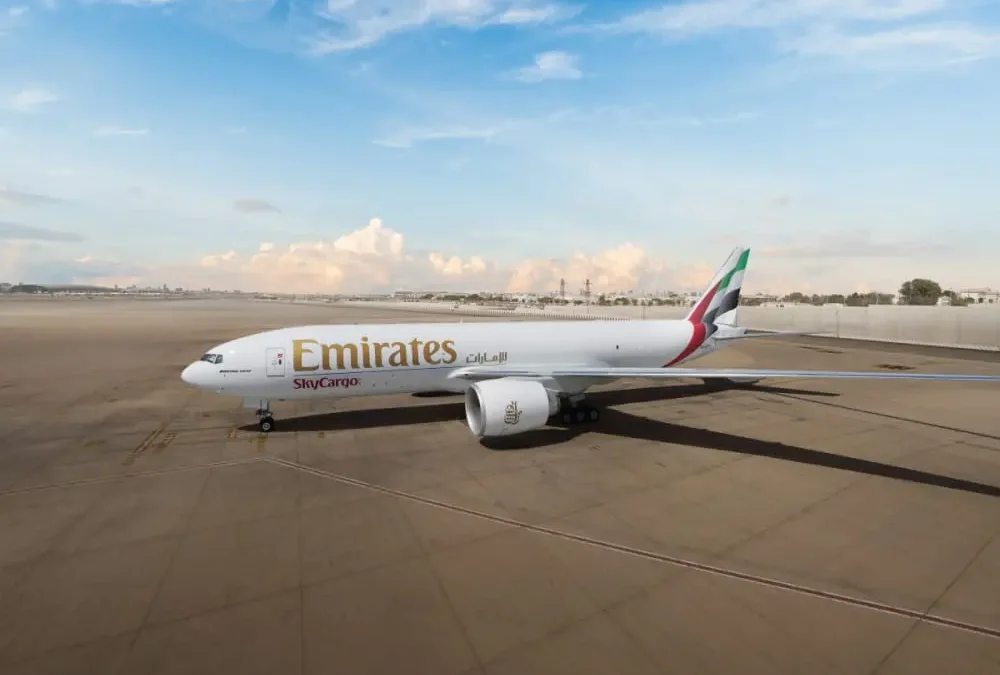
Buenos Aires miércoles 14 octubre (PR/26)– Emirates SkyCargo aceleró sus operaciones y el crecimiento de las exportaciones en Sudamérica, y puso a la Argentina en el centro de su estrategia de expansión regional. Desde marzo de 2026 sumó siete frecuencias adicionales de cargueros en la región, y tres de ellas corresponden específicamente a Buenos Aires.
Ese refuerzo tuvo un impacto concreto: las exportaciones argentinas dieron un salto del 57% durante la primera mitad del año fiscal 26/27, según informó la compañía.
Un servicio que pasó de uno a tres vuelos semanales
La compañía había lanzado a comienzos de marzo un servicio semanal dedicado a Buenos Aires. Fue creciendo con rapidez: desde julio ya opera tres frecuencias semanales, lo que les da a los exportadores locales un acceso fluido a los mercados de toda su red global.
Este fortalecimiento de las conexiones impulsó un crecimiento interanual del 57% en las exportaciones desde el país durante la primera mitad del ejercicio. La cifra consolida una tendencia positiva que se suma al incremento del 8% registrado entre los períodos 2024/25 y 2025/26.
Frutas, salmón y carnes: lo que viaja desde la Argentina
Desde abril de 2024, Emirates SkyCargo transportó aproximadamente 5.000 toneladas de carga desde territorio argentino. Se trata sobre todo de productos perecederos esenciales como frutas frescas, salmón y productos cárnicos.
Una expansión que alcanza a toda la región
La estrategia no se limita a Buenos Aires. La aerolínea también incorporó un vuelo adicional a Bogotá, dos a São Paulo y uno a Quito, que complementan la capacidad de bodega disponible en los vuelos regulares de pasajeros.
Estos servicios añadidos facilitaron incrementos interanuales de dos dígitos en los volúmenes de exportación de Sudamérica: 57% en Argentina, 22% en Brasil, 18% en Colombia y 14% en Ecuador.
Además, desde abril de 2024 la compañía movilizó cerca de 80.000 toneladas de productos perecederos desde la región, de las cuales 66.000 toneladas corresponden a flores frescas procedentes de mercados clave.
Badr Abbas, Vicepresidente Senior Divisional de Emirates SkyCargo, señaló que Sudamérica es un hub emergente y dinámico para las exportaciones de alimentos de alta calidad y flores frescas. Según destacó, el aumento de frecuencias abre nuevas oportunidades comerciales bajo los más altos estándares de frescura y control de temperatura.
Más aviones para sostener el crecimiento
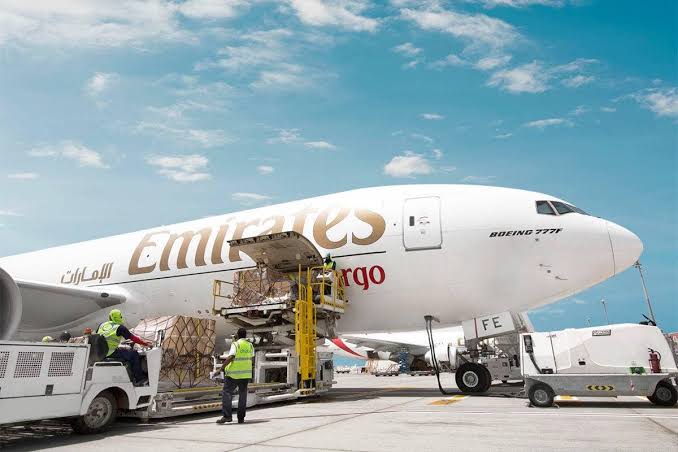
Para respaldar esta expansión, la compañía recibió siete cargueros Boeing 777 desde marzo de 2026, junto con el primer Boeing 777-300ERSF, una aeronave convertida a partir de un avión de pasajeros.
El plan es seguir creciendo: Emirates SkyCargo proyecta operar una flota de 23 aviones cargueros dedicados hacia finales de marzo de 2027, y ampliar así su red global de destinos.
Primicias Rurales
Fuente: Agencia NA.
Oct 13, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Las exportaciones argentinas del complejo girasolero crecieron un 89,6% entre enero y agosto, superando los U$S 2.700 millones, según el informe mensual de ASAGIR. Pese al ingreso de la cosecha del hemisferio Norte, los precios del aceite de girasol mantienen su firmeza internacional y local, impulsados por elevados fletes y problemas logísticos.
Buenos Aires, martes 13 octubre (PR/26) — La Asociación Argentina del Girasol, ASAGIR, dio a conocer su Informe Mensual de Coyuntura correspondiente a octubre de 2026, elaborado por el Lic. Jorge Ingaramo, asesor económico de la entidad. En el mismo, se destaca que los precios del aceite de girasol conservan su firmeza tanto en los mercados internacionales como en el plano local, aun frente al ingreso de una importante cosecha en el hemisferio Norte.
Esta fortaleza responde a los elevados fletes internacionales y al «apagón logístico» persistente en los mares Negro y de Azov.
De acuerdo con datos de la Bolsa de Cereales de Buenos Aires citados en el informe, las cotizaciones CIF Rotterdam para el aceite alcanzan los U$S/tn 1.420,5 para octubre, valor que supera en un 48% el promedio de la década previa a la invasión de Rusia a Ucrania.
Por su parte, la Bolsa de Comercio de Rosario registra valores de U$S/tn 1.390 para entregas de enero-marzo de 2027 para aceite de origen de la Unión Europea.
En el ámbito local, los precios FOB del aceite informados por la Secretaría de Agricultura de la Nación se ubican entre U$S/tn 1.331 para embarques de octubre-diciembre y U$S/tn 1.293 para el período enero-septiembre de 2027.
En lo relativo al desempeño exportador, cifras del Consejo Agroindustrial Argentino (CAA) sustentadas en datos del INDEC revelan que el complejo girasolero exportó entre enero y agosto de 2026 un total de U$S 2.717,6 millones.
Esto representa un notable incremento del 89,6% en comparación con el mismo período del año anterior, aportando el 7,4% de las ventas externas agroindustriales totales del país.
Proyecciones para la Campaña Agrícola 2026/2027
En el análisis de la nueva campaña agrícola 2026/2027, las estimaciones difieren según las fuentes consultadas:
- Departamento de Agricultura de los EE.UU. (USDA):Prevé una producción argentina de grano de girasol de 8 millones de toneladas.
- Bolsa de Cereales de Buenos Aires:Proyecta una cosecha de 7 millones de toneladas, basada en una intención de siembra de 3,1 millones de hectáreas.
- Oil World:Estima una producción nacional de 6,74 millones de toneladas sobre la base de 3,25 millones de hectáreas.
- Secretaría de Agricultura de la Nación:Ubica la superficie de siembra en 3,19 millones de hectáreas.
Estado de los Cultivos en Argentina
Respecto a los avances del cultivo en el país, la Bolsa de Cereales de Buenos Aires indica que a la fecha se ha implantado el 36,1% de la intención nacional (1.121.000 hectáreas), habiendo concluido las labores en el NEA y Centro-Norte de Santa Fe, e iniciándose en el sur bonaerense y pampeano. Asimismo, se reporta que el 98,4% de los lotes se conserva en condición entre normal y excelente.
Balance del Mercado Mundial
Por último, en el balance mundial, el informe de ASAGIR resalta con datos del USDA que la producción global de girasol aumentará un 14,9% hasta las 63,62 millones de toneladas, impulsada por la recuperación productiva en Ucrania (+21,5%), Rusia (+20%) y la Unión Europea (+12,7%).
Sin embargo, la mayor oferta global será absorbida por un sólido crecimiento del 15% en el consumo mundial de aceite de girasol y una suba del 27,3% en las importaciones globales. En este contexto, la participación argentina en el comercio mundial de aceite de girasol se estima en un 12,8%.
ASAGIR
La Asociación Argentina de Girasol es una organización integrada por todos los sectores de la cadena de valor del girasol, cuyo objetivo es promover la competitividad y el crecimiento sostenible del cultivo en el país.
Fuente: ASAGIR
Primicias Rurales
Oct 13, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
La Argentina ya despachó cerca de 88,9 Mt de granos y subproductos en lo que va de 2026, un récord histórico. El maíz y las harinas proteicas ganan terreno en el comercio global, con un mercado convulsionado por la escalada de conflictos geopolíticos.
Por A. Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré
Buenos Aires martes 13 octubre (PR/26)– El frente externo argentino sigue dando la nota: hasta septiembre se mantiene el récord de exportaciones de los principales productos agrícolas de 2026, con cerca de 88,9 Mt enviadas al exterior.
Es casi un 10% más que el año pasado y unas 6 Mt por encima del récord anterior, los 83 Mt de 2021. Detrás de ese número conviven una campaña que dejó niveles de oferta extraordinarios y una demanda externa que absorbe granos como nunca.
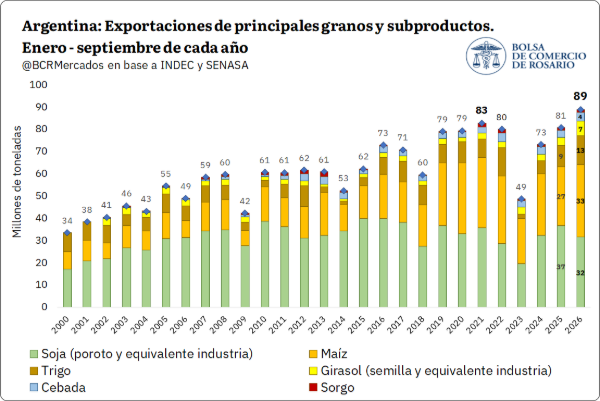
Entre los cultivos destacados del año aparece el trigo, con 12,8 Mt exportadas, un 60% más que el promedio de los últimos años para esta fecha. El girasol, por su parte, ya superó las 6,5 Mt y más que duplica el promedio de las últimas campañas.
Más allá del balance anual, el que mayor empuje tuvo en este tiempo fue el complejo soja: en los últimos dos meses sus exportaciones acumuladas crecieron a un ritmo del 30%. Una excelente dinámica externa y cotizaciones firmes para los subproductos aceleraron los envíos.
Solo en harina de soja, entre agosto y septiembre se despacharon más de 6 Mt, un valor totalmente récord para esta altura del año frente a otras campañas. El maíz acompañó ese ritmo, con un crecimiento de más del 29% de las exportaciones acumuladas del año en apenas dos meses.
Maíz: embarques récord y mucho grano todavía por salir
Entre agosto y septiembre se exportaron cerca de 7,63 Mt del cereal, el valor más alto de los últimos años para esos meses. El acumulado de la campaña a septiembre trepa a 30,2 Mt, casi un 18% por encima del promedio reciente.
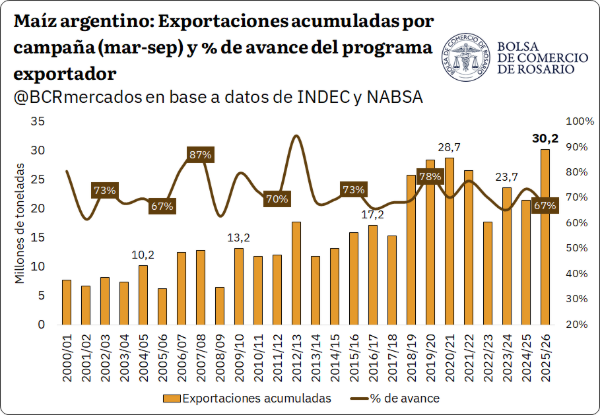
Ese récord convive con un programa exportador que todavía tiene mucho por delante. Sobre una producción que SAGyP estima en 72,5 Mt para la 2025/26 y exportaciones proyectadas en 45 Mt para toda la campaña, quedarían cerca de 14,7 Mt por enviar al exterior.
En términos absolutos, nunca habían quedado tantas toneladas por despachar a esta altura del año. En términos relativos, en cambio, el avance del 67% se ubica levemente por debajo del promedio de los últimos años.
La comercialización interna sigue una dinámica parecida. A la semana finalizada el 30 de septiembre las compras totales superaron las 45 Mt, un valor récord que sobresale por más de 10 Mt del promedio para esta altura del año.
Ese dinamismo va de la mano de precios internos que se sostienen por encima de los US$ 190/t. A fines de septiembre llegaron a máximos desde principios de año, con la pizarra en torno a los US$ 199/t.
Competitividad y un Mar Negro cada vez más complicado
Volviendo al frente externo, el maíz argentino muestra buenos niveles de competitividad, tanto por factores internos como externos. En el plano doméstico pesan la abundante oferta, la buena comercialización y los recortes de derechos de exportación.
La alícuota pasó del 12% a mediados de 2025 al 8,5% que rige desde el último decreto 423/2026. En el plano externo, en tanto, las disrupciones globales también favorecen la demanda por el maíz argentino.
El conflicto del Mar Negro se agravó notablemente en los últimos días. Una escalada de ataques con drones alcanzó por primera vez la zona económica exclusiva de Bulgaria, miembro de la OTAN, y hundió un buque mercante.
En las últimas semanas también fueron blanco petroleros y refinerías. Con un conflicto que no parece encontrar un desenlace a corto plazo, y siendo Ucrania el cuarto exportador de maíz más grande del mundo, las exportaciones por esa ruta vienen limitadas.
Y el calendario no ayuda: en los meses venideros el país suele exportar en promedio 6,9 Mt de maíz hasta fin de año, en línea con el inicio de la cosecha en octubre. Los envíos ucranianos se redireccionan por otras vías, principalmente por el Danubio hacia la Unión Europea.
El bloque, que según la Comisión Europea reportaría su producción más baja desde al menos el año 2000 (48,3 Mt, tras una sequía que devastó los cultivos de varias regiones), importaría 32% más de maíz que el año pasado según S&P Global, con Ucrania como su segundo proveedor.
Sin embargo, si continúan las interrupciones logísticas en la región, el maíz del Mar Negro podría correr el mismo desenlace que el trigo: exportaciones paralizadas y terminales de granos sin operar, en un contexto de conflicto y presión de oferta.
Brasil exporta menos y el consumo interno le gana terreno
A estas complicaciones se suma que Brasil estaría exportando menos maíz. Según datos de ANEC, el país vecino envió cerca de 5,39 Mt en septiembre, el segundo valor más bajo desde 2019 y 22% menos que el año pasado a esta altura.
Detrás de ese comportamiento aparece un cambio estructural: la demanda interna compite con el programa exportador. La producción brasileña creció fuerte en los últimos años, pero también lo hizo la porción destinada al consumo doméstico, sobre todo industrial, asociado a los biocombustibles.
El contraste es claro: el consumo industrial pasaría de 19 Mt a 37 Mt en solo 4 años. Frente al promedio de los últimos cinco años, el consumo doméstico total de la 2026/27 crecería un 42%, mientras que las exportaciones caerían más de un 10%.
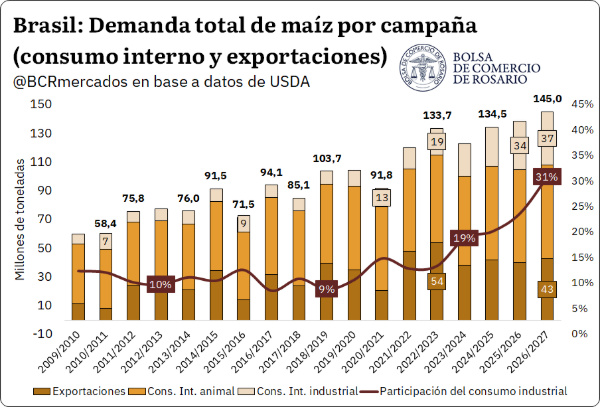
De este modo, el arranque del último trimestre encuentra al maíz argentino como uno de los más competitivos a nivel global, con un remanente por despachar inédito en términos absolutos y dos de los grandes orígenes con menos grano disponible para el mercado externo.
Las harinas argentinas ganan terreno en un mercado convulsionado
Las harinas vegetales argentinas también registran un gran desempeño exportador. La harina de soja muestra un dinamismo notable: tras un agosto que batió récord de embarques para ese mes, septiembre no se queda atrás y es el segundo mes más alto de 2026.
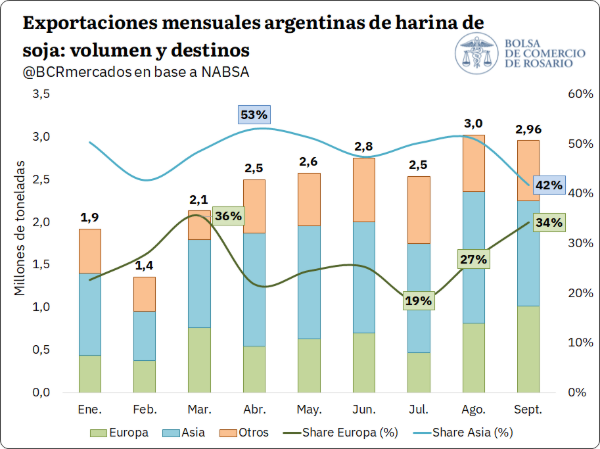
Según la agencia NABSA, se estiman embarques por 2,96 Mt para septiembre. De confirmarse con los datos de aduanas, sería el segundo valor más alto de la historia para ese mes.
Este dinamismo se enmarca en una oferta más ajustada de maíz, sobre todo en Europa. Ucrania, el principal proveedor de maíz de la UE, enfrenta grandes dificultades para exportar y, a pocas semanas del inicio de su cosecha, el conflicto parece lejos de terminar.
La incertidumbre sobre si habrá volumen suficiente del cereal para abastecer la demanda forrajera aumenta el atractivo de otros insumos, como las harinas proteicas. Europa estrecha así lazos comerciales con la Argentina como proveedor de harina de soja.
En septiembre los despachos hacia el Viejo Continente fueron los más altos del año, según NABSA. En agosto y septiembre, el bloque europeo registró compras casi un 30% mayores que el promedio del último lustro para ese bimestre.
Girasol: récord histórico y un comprador inesperado
El complejo soja no fue el único ganador de esta ventana de oportunidad. La harina de girasol alcanzó exportaciones récord: entre enero y septiembre se despacharon 1,74 Mt, 54% o 615.000 t más que el máximo anterior (2024/25).
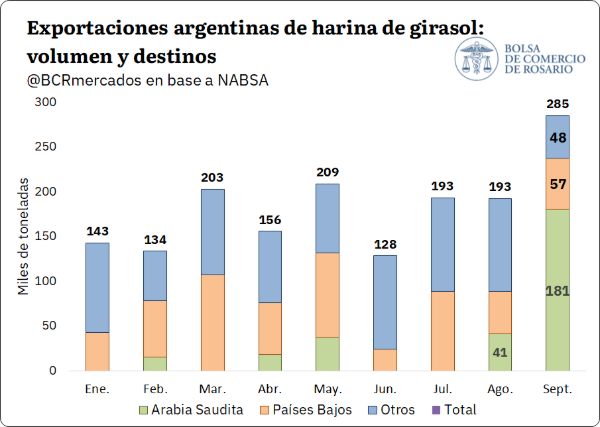
El resultado se explica sobre todo por el volumen muy abultado de la 2025/26, que batió una marca productiva. Además, septiembre de 2026 fue el mejor mes exportador de la historia para este producto.
La coyuntura ayuda a explicar este nivel de absorción externa y, como no sorprende, las distorsiones comerciales del conflicto del Mar Negro también impactan en este mercado. Rusia y Ucrania son los dos mayores productores y exportadores globales de girasol y sus derivados.
Como efecto del fuego cruzado en el paso marítimo, las exportaciones de harina de girasol de esos orígenes se estancaron en niveles mínimos en agosto y septiembre, dejando al mundo desabastecido. Fue la gran oportunidad que dio viento de cola a la exportación argentina.
En una campaña girasolera con saldos productivos nunca vistos, la Argentina se posiciona como alternativa competitiva en sus subproductos. Sin embargo, el mercado de la harina de girasol es pequeño comparado con el de soja.
Por eso, compras extraordinarias pueden elevar sustancialmente la proporción exportada, como ocurrió el último mes: el interés de Arabia Saudita dejó las exportaciones en 285.000 t, y ese destino representó más de la mitad del tonelaje despachado.
La aparición de la demanda saudí parece responder a la competitividad argentina en subproductos de girasol, mientras el precio de la harina de soja sube desde mediados de agosto y en septiembre alcanzó en Chicago un máximo de dos años.
Arabia Saudita no es un comprador habitual de harina de girasol argentina, aunque sí de harina de soja, con una influencia creciente en los últimos cinco años. Son volúmenes de carácter puntual de un importador neto de harinas proteicas, pero suficientes para dejar una marca histórica.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario – Informativo Semanal
Oct 12, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito para la campaña 2026/27 se reparte entre bancos, mercado de capitales y proveedores, con tasas en dólares que van del 5% al 13% y una amplia dispersión en pesos según el instrumento y el plazo.
Por Franco Ramseyer – Emilce Terré – Julio Calzada
Rosario, lunes 12 octubre (PR/26)– La campaña 2026/27 ya está en marcha en la Argentina y los números invitan a pensar en grande: las proyecciones preliminares ubican el área agrícola sembrada en 44,2 millones de hectáreas, un registro muy cercano al récord de 44,4 millones de la campaña 2025/26, recientemente finalizada.
Con tanta tierra por sembrar, se espera una gran inversión por parte de los productores, y para ese esfuerzo el financiamiento resulta crucial. ¿Cuánto cuesta hoy conseguirlo? Un relevamiento realizado durante septiembre de 2026 recorrió las principales alternativas de crédito del sector: los bancos, el Mercado Argentino de Valores (MAV) y el crédito comercial.
Conviene tener presente que las condiciones vigentes al momento de la publicación podrían diferir de las aquí informadas. Aun así, las tasas relevadas resultan útiles como referencia de las alternativas existentes. El financiamiento se realiza a través de bancos, mercado de capitales y créditos del sector comercial, y las tasas en dólares oscilan entre 5% y 13%.
Bancos: un abanico amplio, en pesos y en dólares
Las tasas bancarias que se presentan son tasas nominales anuales vencidas (TNAV), en pesos y en dólares. Surgen de un relevamiento directo a diversas entidades bancarias que operan con el sector agropecuario.
Para respetar la confidencialidad de las instituciones entrevistadas, de cada instrumento se informa la banda de tasas (mínimo y máximo) y el rango de plazos. Unos y otros no sólo difieren por entidad, sino también según la escala, el monto y la habitualidad de las operaciones entre las partes.
En pesos: del sobregiro a las plataformas de insumos
El sector bancario ofrece un amplio abanico de instrumentos en moneda local. Estos son, con sus respectivas bandas de plazos y de tasas de interés.
Los acuerdos en cuenta corriente están pensados para cubrir necesidades de liquidez inmediata: permiten al productor girar por encima de su saldo en cuenta corriente (sobregiro) hasta un límite pactado. Tienen plazos de hasta 180 días, aunque la mayoría de las entidades los ofrece a 30 días.
Es la línea más cara del relevamiento, con tasas de entre 35% y 68% anual. Pese a esa gran dispersión, se observó una mayor concentración de respuestas en el rango que va de 40% a 55% de TNAV.
En el descuento de cheques y pagarés, los bancos adelantan fondos a cambio de una tasa de descuento. Los plazos van de 30 a 365 días, con una tasa de interés que se ubica entre 30% y 42,3%.
Los préstamos con convenio para la compra de insumos a través de plataformas permiten a los productores acceder, mediante distintas plataformas digitales, a líneas de crédito para adquirir insumos, con convenios de tasa con las empresas proveedoras. De acuerdo con el relevamiento, son las líneas que pueden alcanzar las mínimas tasas en moneda local: entre 16,6% y 42% nominal anual, con plazos que van de 30 días a 36 meses.
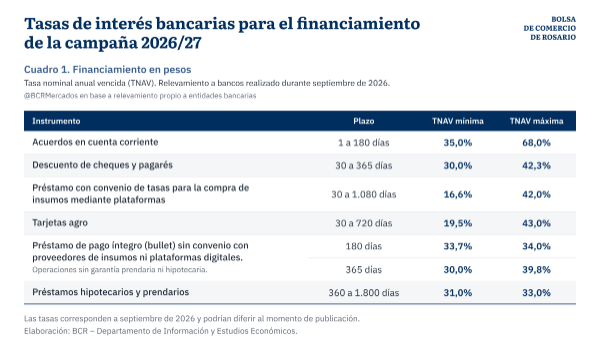
Las tarjetas agro permiten comprar insumos y maquinaria al momento de la siembra y diferir el pago hasta la cosecha. Van de 19,5% a 43% de TNAV, con plazos de hasta 720 días. Algunas entidades indicaron que este producto fue reemplazado por las plataformas digitales de compra de insumos, y también se registró una línea a tasa 0% contando con un aval.
En los préstamos de pago íntegro (bullet), tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado. Con vencimiento a 180 días, las tasas van de 33,7% a 34%, mientras que para el vencimiento a 360 días se ubican entre 30% y 39,75%.
Los préstamos prendarios e hipotecarios son líneas a mayor plazo, de 12 a 60 meses, con garantías reales. Las tasas entre las entidades bancarias encuestadas van de 31% a 33%. Dentro de las respuestas también se incluyó una línea a tasa variable, conformada anualmente por la tasa TAMAR más 12,5 puntos porcentuales.
En dólares: más protagonismo y tasas más bajas
Los bancos también brindan a los productores financiamiento nominado en moneda extranjera, que ganó protagonismo en las últimas campañas a medida que la inflación y el tipo de cambio ingresaron en senderos de mayor estabilidad en comparación con años previos. Según el relevamiento, los préstamos en dólares estadounidenses se otorgan a través de tres instrumentos.
En los préstamos con convenio para la compra de insumos a través de plataformas, la TNAV se ubicó en un rango de 5% a 12%, con plazos desde 90 días hasta 48 meses. En un plazo de hasta 365 días, las tasas oscilaron entre 5% y 7,25%, mientras que los préstamos de mayor duración, hasta 48 meses, llegaron a alcanzar tasas del 12% nominal anual.
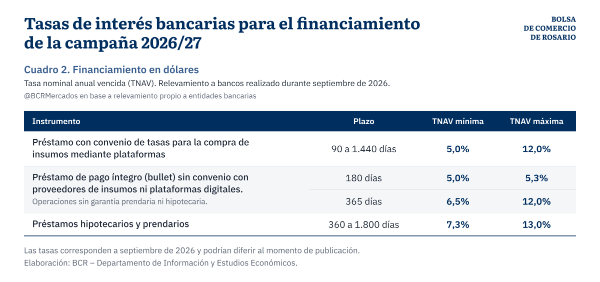
Los préstamos de pago íntegro (bullet), una modalidad que en los últimos años fue la más utilizada, tuvieron una tasa en dólares de 5% a 5,3% a 180 días, y a 365 días se ubicaron entre 6,5% y 12%.
Por último, los préstamos prendarios e hipotecarios, con plazos de 12 a 60 meses, se ofrecieron con tasas de 7,25% a 13%.
Mercado de capitales: el aval marca la diferencia
El MAV ofrece una amplia variedad de instrumentos para financiarse en pesos. Los principales son los pagarés, los cheques de pago diferido, los echeqs y las facturas de crédito electrónicas, que pueden negociarse con aval, con garantía o en forma no garantizada.
Los pagarés son promesas de pago a futuro, sin plazo máximo de emisión. Los cheques de pago diferido son órdenes de pago libradas contra un banco, con un vencimiento máximo de un año. Los echeqs son cheques emitidos de forma digital.
Las facturas de crédito electrónicas (FCEs) permiten descontar créditos por ventas de PyMEs con empresas grandes, y todas se consideran instrumentos de financiamiento PyME.
Los instrumentos avalados cuentan con el respaldo de una Sociedad de Garantía Recíproca (SGR), un Fondo Público de Garantía o una entidad financiera. Ese respaldo reduce el riesgo para quien presta y, por lo tanto, la tasa.
Los instrumentos garantizados permiten a la empresa que se financia garantizar su propia deuda con títulos valores. Los no garantizados, en cambio, dependen de la calidad crediticia del librador, por lo que sus tasas son más altas y más dispersas.
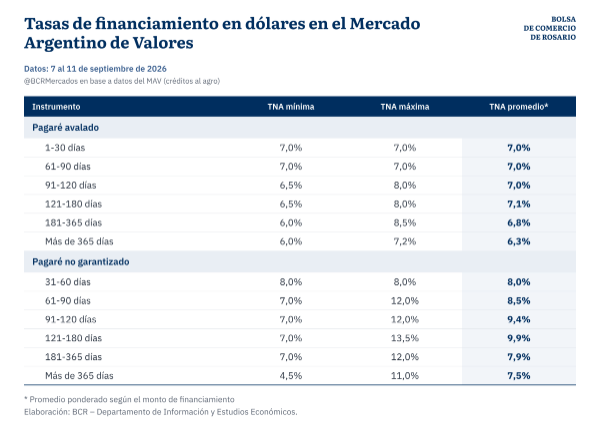
Para cada instrumento y plazo se relevó la banda de tasas (mínimo y máximo) y la tasa promedio ponderada en función del monto. Los datos corresponden a la semana del 7 al 11 de septiembre de 2026 y se refieren a operaciones de financiamiento al sector agropecuario.
Las tasas promedio en pesos se ubicaron mayormente entre 25% y 34% anual, según el instrumento y el plazo. Los echeqs avalados fueron la alternativa más competitiva: su tasa promedio fue de 25% en los tramos de hasta 60 días y subió gradualmente hasta 28% en el tramo de 181 a 365 días.
En el mismo segmento avalado, los cheques de pago diferido se negociaron al 26% en plazos de 61 a 120 días. Por su parte, las facturas de crédito electrónicas directas, operadas a plazos de hasta 90 días, mostraron tasas de entre 25% y 27,5%.
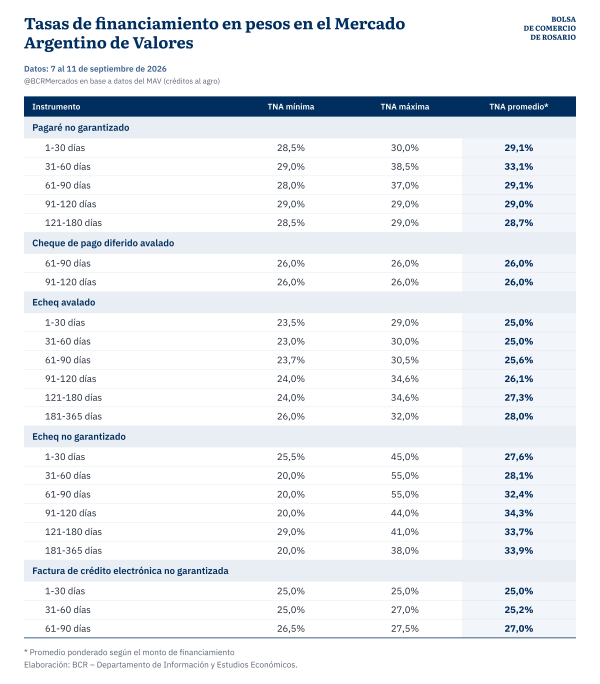
En el segmento no garantizado, los pagarés se negociaron a plazos de hasta 180 días, con tasas de entre 28% y 38,5% y promedios ponderados de 28,7% a 33,1%. Los echeqs no garantizados fueron el instrumento con mayor dispersión: la banda fue de 20% a 55%, con promedios de entre 27,6% y 34,3%.
La comparación entre ambos segmentos de echeqs brinda una referencia del valor del aval, dada la reducción de riesgo que implica: el diferencial en la tasa promedio fue de 2,6 puntos porcentuales a 30 días y llegó a 8,2 puntos en el tramo de 91 a 120 días.
En moneda extranjera, durante la semana relevada el financiamiento al agro en el MAV se concentró en pagarés, tanto avalados como no garantizados. Los avalados se negociaron con tasas de entre 6% y 8,5% anual y promedios de entre 6,3% y 7,1%, con operaciones desde plazos de hasta 30 días hasta más de un año.
Los pagarés no garantizados tuvieron una banda más amplia, de 4,5% a 13,5%, con promedios de entre 7,5% y 9,9%. El costo adicional frente al segmento avalado fue de entre 1,1 y 2,8 puntos porcentuales, según el plazo.
Santa Fe bonifica hasta 10 puntos de tasa a las MiPyMEs
Un hecho relevante para el financiamiento en el mercado de capitales es la reciente firma del convenio entre la Provincia de Santa Fe y el MAV para bonificar las tasas de las MiPyMEs santafesinas. Pueden acceder las empresas con domicilio o explotación en la provincia, lo que incluye a los productores agropecuarios, siempre que obtengan un Certificado de Elegibilidad emitido por la Provincia.
El beneficio alcanza a la primera negociación de cheques de pago diferido, echeqs, pagarés bursátiles electrónicos y facturas de crédito electrónicas en pesos, con vencimiento de hasta 180 días. Sobre la tasa de mercado de cada operación, la Provincia bonifica hasta 10 puntos porcentuales, con un piso de 15% para la tasa final que paga la empresa.
Por ejemplo, un echeq avalado negociado al 25% quedaría en 15%, y un pagaré directo al 29% bajaría a 19%. La operación se liquida a la tasa concertada y el MAV transfiere luego la bonificación directamente a la cuenta de la empresa.
El programa cuenta con un aporte provincial de $1.000 millones y un tope dinámico de $180 millones de valor nominal negociado por beneficiario, es decir, que el tope se renueva a medida que vencen los documentos.
Crédito comercial: la principal fuente, casi toda en dólares
El crédito comercial que otorgan los proveedores de insumos, las cooperativas, los acopios, los exportadores y otros agentes de la cadena sigue siendo la principal fuente de financiamiento del productor agropecuario. Como no hay estadísticas oficiales sobre este canal, las condiciones se relevaron a partir de entrevistas realizadas a agentes del sector.
De acuerdo con lo relevado, el financiamiento se pacta casi en su totalidad en dólares y con pago a cosecha. Las tasas se ubican mayormente entre 6% y 10% anual, y en casos excepcionales se bonifican hasta 5% para clientes de larga trayectoria.
La modalidad más difundida es el canje: el productor paga los insumos financiados con mercadería física a cosecha. Más allá de esa modalidad, también se utilizan créditos en dólares y pagarés.
Primicias Rurales
Fuente: BCR























