Oct 11, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Los biocombustibles consolidan un nuevo motor de demanda para soja y maíz: su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi – Emilce Terré
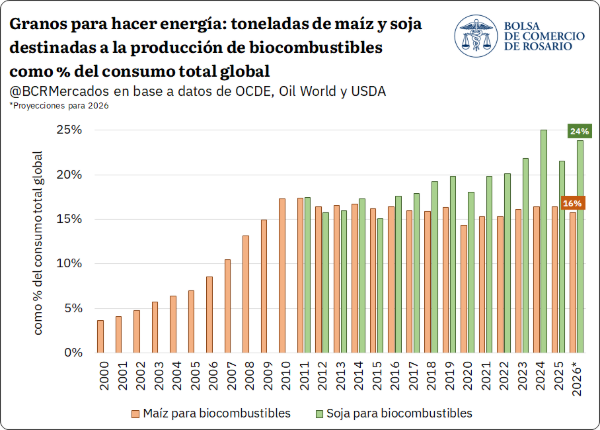
Rosario, domingo 11 octubre (PR/26)–Con biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que la elaboración de biodiesel necesitará de 89 Mt, el equivalente al 24% del consumo global de soja. Vale remarcar que, en soja se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a la producción de biodiesel, por lo que además de ese aceite se obtiene también como complemento harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diesel oil. Sin embargo, tanto la producción como el consumo global está fuertemente concentrada en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. Para biodiesel, entre ambos representan 40% de la producción total y el 44% del consumo global. La salvedad en este último punto es que entre estos dos países explican el 77% de la producción de biodiesel a base de aceite de soja del mundo.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda que cada vez es más intensa y que está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
El rol de los biocombustibles en Estados Unidos y Brasil
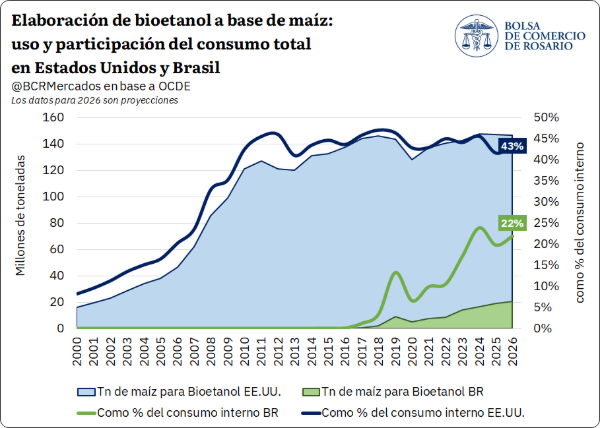
Desde 2010 que se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que prácticamente se vienen utilizando casi 150 Mt de maíz anualmente para hacer bioetanol, ya superando las dos quintas partes del consumo interno del cereal en el país del norte.
Al mismo tiempo, en Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt de maíz, 2,8 veces más que hace solo cinco años y representando el 22% del consumo interno de maíz en Brasil, cuando hace una década atrás esta demanda era inexistente.
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja; ello es, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Al mismo tiempo que Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo, también son de los mayores consumidores del mundo. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos, aunque no en Brasil.
En nuestro país vecino, las exportaciones son muy superiores al consumo local. Aunque esto se deba más a un aumento constante de la producción carioca, que, por una flaqueza de mercado interno, ya que los brasileros consumen más de 60 Mt de soja por campaña. Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen, el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda el “nuevo” efecto sustitución entre combustible fósil y biocombustible.
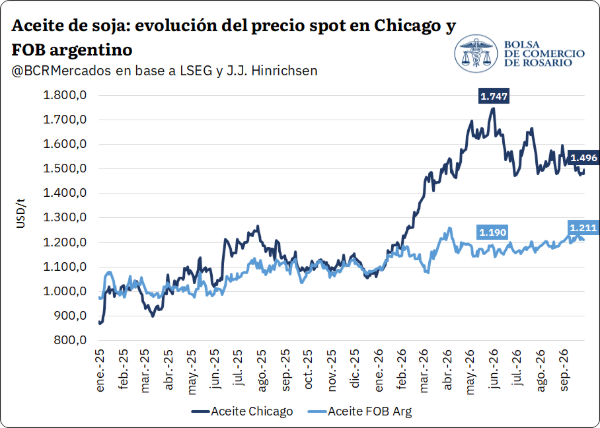
Como ocurrió durante este 2026, al aumentar el precio del petróleo, los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva, copiando la tendencia alcista en precios y arrastrando a las cotizaciones de los granos.
Claro ejemplo de esta dinámica es lo que está ocurriendo en el mercado brasilero, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo, sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa. Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, 13% menos que el promedio en los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
Al mismo tiempo, la “bifurcación” del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja este año.
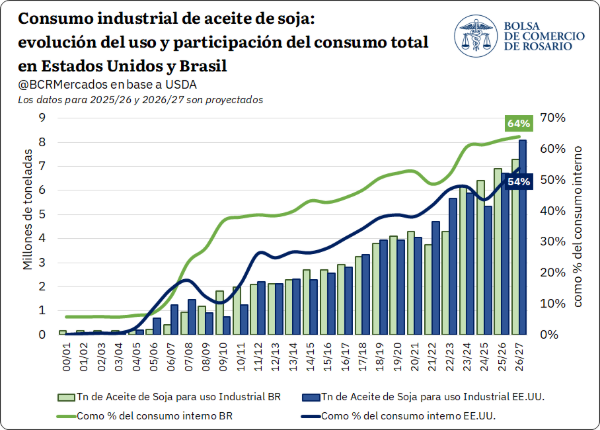
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon. El aceite argentino no copió la misma intensidad, por el simple hecho de que su demanda está focalizada a abastecer el consumo alimenticio y, casi completamente, al mercado exportador.
De este escenario se desprenden tres conclusiones claves
a) El mercado de commodities está “partido”. Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
b) Aunque esta “bifurcación” exista, nunca podrán disociarse completamente, ya que los precios internacionales tenderán a arbitrarse.
c) Un shock en los precios de la energía, tiene doble impacto sobre el mercado de granos: el clásico impacto por el lado de la oferta vía costos de producción, y uno relativamente más reciente, por el lado de la demanda vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente www.bcr.com.ar
Oct 11, 2026 | Agricultura, Cotizaciones, Economía / Economía del Agro
Quienes se apuraron a vender maíz esta semana acertaron: el informe mensual del USDA subió la producción estadounidense, tomó por sorpresa a los operadores y presionó también sobre el trigo en Chicago. La soja, en cambio, logró resistir.
Buenos Aires domingo 11 octubre (PR/26)– Los productores que esta semana se apuraron a vender maíz ahora saben que hicieron lo correcto. Este viernes, un informe del USDA (¿otra vez el USDA? ¡Sí!) le dio un verdadero mazazo bajista al cereal, que terminó licuando también los precios del trigo en el CME Group (Chicago).
Una producción de maíz mayor a la esperada
Luego de ajustar al alza el stock inicial de maíz estadounidense para el ciclo 2026/27, el USDA ahora subió además la producción prevista en ese país: pasó a 407,2 millones de toneladas, contra los 401,3 millones que había estimado el mes pasado.

Lo más llamativo es que la mayor parte de la comunidad agroindustrial de Estados Unidos esperaba justo lo contrario: un recorte en la estimación de producción. Sin embargo, el informe mensual asegura que el rendimiento previsto aumentó de manera considerable en Nebraska, Ohio, Dakota del Sur, Michigan, Tennessee y Texas, entre otras jurisdicciones.
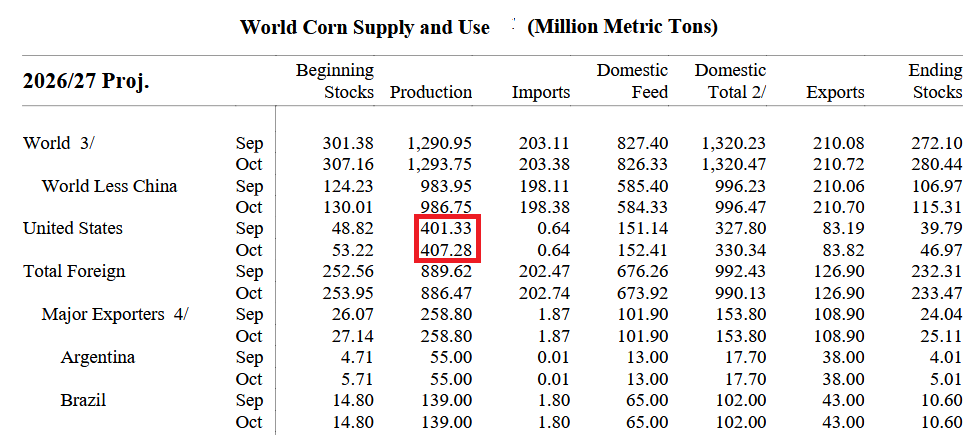
Según la tesis del organismo, esas mejoras más que compensan la caída de productividad registrada en Illinois.
Reacción inmediata en Chicago
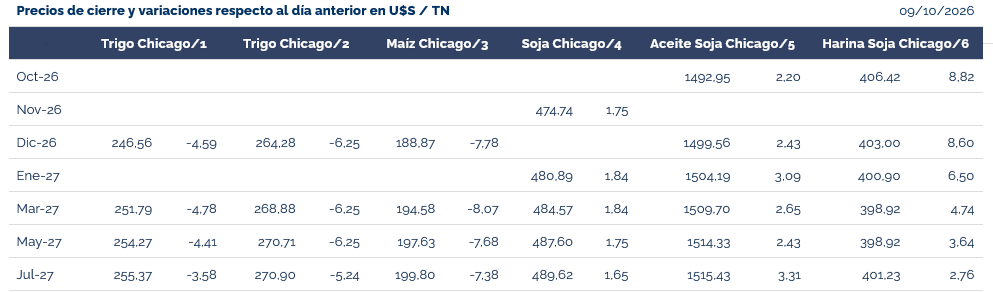
El dato provocó un derrumbe inmediato de las cotizaciones de los contratos de maíz en el CME Group. Por efecto arrastre, la baja se trasladó enseguida a los valores del trigo.
La soja, entre el volumen y la calidad
En lo que respecta a la soja, el USDA ajustó levemente al alza la estimación de cosecha en Estados Unidos: la ubicó en 124,1 millones de toneladas, frente a los 123,4 millones previstos un mes atrás.
Conviene aclarar que volumen no es sinónimo de calidad. Buena parte de la cosecha de soja que se está levantando en ese país tiene problemas de calidad ocasionados por excesos de humedad.
Esa es la razón por la cual las cotizaciones de la harina de soja mostraron un comportamiento alcista en la jornada. Gracias a eso, los valores del poroto en Chicago finalizaron con alzas, a pesar de la ola vendedora que se registró en los cereales.
Primicias Rurales
Fuente: Valor Soja (Bichos de Campo)
Oct 11, 2026 | Actualidad, Economía / Economía del Agro, Ferias, Exposiciones y Cursos
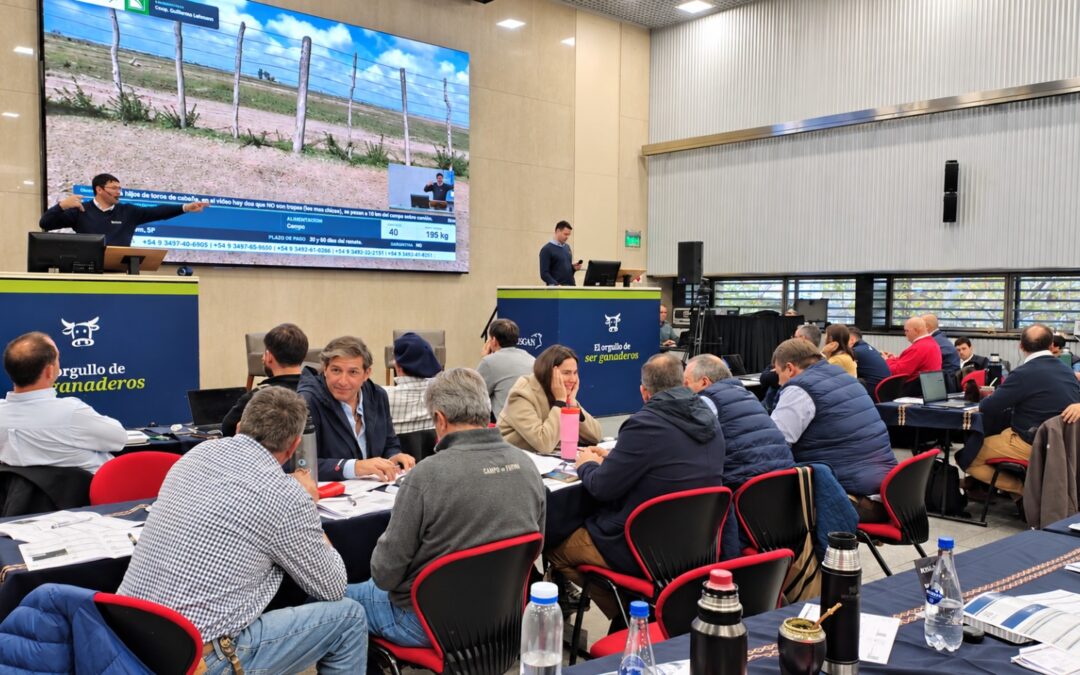
Con la fuerza de Expoagro, Rosario será escenario el próximo 13 de octubre de un Gran Remate Aniversario que pondrá a la venta 15.000 cabezas y contará con una propuesta especial de financiamiento del Banco Nación.
Buenos Aires domingo 11 octubre (PR/26)– Octubre será un mes de celebración y negocios para la ganadería argentina. En el marco de su 135° aniversario, Banco Nación se une a ROSGAN, que cumple 18 años desde su primer remate televisado, para llevar adelante un Gran Remate Aniversario con la fuerza de Expoagro.
La cita es el próximo 13 de octubre, desde las 10:00, en el ECU – Espacio Cultural Universitario de Rosario (Santa Fe).
El encuentro convocará a productores, compradores, consignatarios, inversores, feedloteros y a la industria frigorífica de distintos puntos del país, en una jornada pensada para potenciar negocios y abrir nuevas oportunidades comerciales.
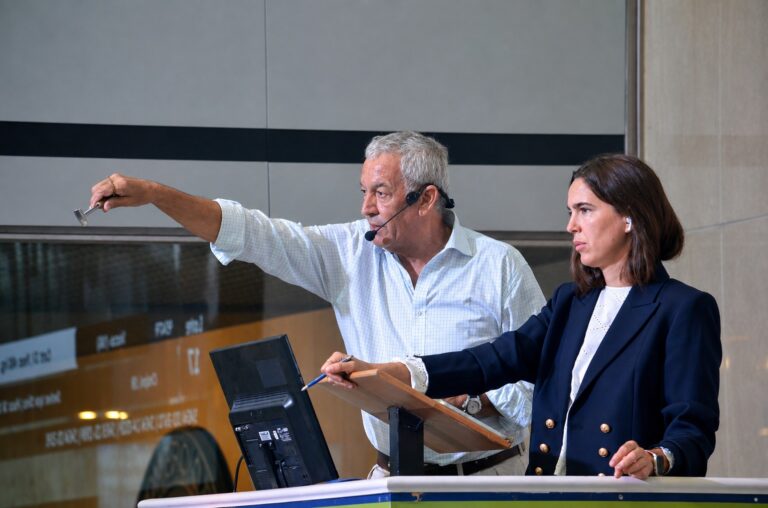
Con una proyección de más de 15.000 cabezas, se perfila como uno de los remates más importantes del año. La propuesta reúne la experiencia de ROSGAN en la comercialización de hacienda, las herramientas de financiamiento de Banco Nación y la capacidad de Expoagro para articular a los distintos actores del agro y generar espacios de encuentro y negocios.
Una ganadería que sigue en buen momento
Raúl Milano, presidente del ROSGAN, puso el remate en contexto: “Estamos transitando el último trimestre del año. No es el momento de mayor volumen de invernada, pero seguramente será un remate que rondará las 15 mil cabezas, con muy buena genética y representación de numerosas provincias, en un contexto en el que la ganadería continúa atravesando una muy buena situación”.

Sobre las perspectivas para la comercialización, Milano destacó que “la hacienda sigue acompañada por buenos precios. Si bien el ternero y la invernada no están en valores máximos, sigue habiendo demanda. También existe una demanda internacional extraordinaria, que le da a Argentina un gran posicionamiento. Si a eso sumamos la apertura de Japón y miramos hacia adelante, nos encontramos frente a una gran oportunidad”.
Financiamiento para potenciar los negocios ganaderos
En una jornada pensada para facilitar el acceso a nuevas oportunidades de negocio, el financiamiento será otro de los ejes centrales del Gran Remate Aniversario. En ese marco, Banco Nación acompañará la operatoria con una bonificación especial.
La acción comercial contempla una bonificación de 3 puntos porcentuales de tasa por parte del BNA, siempre que los consignatarios que realicen los remates aporten 1 punto porcentual de tasa.
Cristhian Aleman, Gerente Zonal Rosario de Banco Nación, expresó: “Para nosotros es un verdadero orgullo ser parte de este remate tan especial, que une la historia de una institución tan importante como el Banco Nación con la fuerza y el presente de la ganadería argentina. Celebrar 135 años de historia en un lugar tan emblemático de Rosario le da a este encuentro un significado único”.
En la misma línea, agregó: “El próximo 13 de octubre vamos a vivir una jornada histórica, con 15.000 cabezas en venta y con toda la potencia de Rosgan, uno de los principales mercados de hacienda del país. Pero, además de los números, queremos destacar el valor de encontrarnos, de generar oportunidades y de seguir acompañando a los productores de todo el país”.
Comercialización, financiamiento y encuentro
La sinergia entre BNA, ROSGAN y Expoagro busca generar un espacio que combine comercialización, financiamiento y encuentro entre los distintos actores de la cadena ganadera.
Martín Schvartzman, CEO de Exponenciar, lo resumió así: “Desde Exponenciar buscamos generar espacios que conecten a los distintos actores de la cadena agropecuaria y potencien nuevas oportunidades de negocio. Este remate de ROSGAN y BNA es una muestra de ese propósito: acercar producción, financiamiento y comercialización en un mismo ámbito, facilitando el encuentro entre quienes hacen posible el desarrollo del agro”.
Las protagonistas del martillo
Las firmas integrantes del Mercado Ganadero ROSGAN serán las encargadas de levantar el martillo a lo largo de la jornada: Ildarraz Hnos. S.A.; Etchevehere Rural SRL; Ganaderos de Ceres Cooperativa Ltda.; Ferialvarez SRL; Aguirre Vázquez S.A.; Cooperativa Agrícola Ganadera Ltda. Guillermo Lehmann; Edgar E. Pastore y Cía. S.R.L.; Álzaga Unzué y Cía. S.A.; Colombo y Colombo S.A.; y Rigran S.A.
Como novedad, en esta subasta acompañará la Cooperativa Ltda. Unión Agrícola de Avellaneda.
La subasta será transmitida por el streaming de ROSGAN, Canal Rural y expoagro.com.ar.
Primicias Rurales
Fuente:www.expoagro.com.ar
Oct 10, 2026 | Economía / Economía del Agro, Informes Técnicos
El sector minero crece a paso firme, con una actividad en alza y ventas al exterior que ya rozan el máximo histórico anual. En paralelo, el rendimiento del Treasury a 30 años llegó a 5,61%, su nivel más alto en más de dos décadas.
Por Francisco Cuello Rosso – Emilce Terré – Julio Calzada
Rosario, sábado 10 octubre (PR/26)– La minería sigue marcando el paso y se afianza como uno de los sectores más dinámicos de la economía argentina, con una actividad que crece y exportaciones que no dejan de sorprender.
En julio, la explotación de minas y canteras avanzó 8,4% interanual y fue una de las ramas que más aportó a la actividad. El dato cobra todavía más valor porque ese mismo mes el EMAE mostró una contracción interanual de 1,4%.
Ventas externas que ya rozan el récord de todo 2025
El impulso también se nota puertas afuera. Durante los primeros ocho meses de 2026, las exportaciones mineras alcanzaron los US$ 6.059 millones, lo que representa un aumento interanual del 65,7%.
Esa cifra queda a apenas US$ 15 millones del máximo histórico anual, que se había registrado en todo 2025, cuando las ventas externas del sector totalizaron US$ 6.074 millones.
Dicho de otro modo, en solo ocho meses el sector ya exportó cerca del 99,8% de lo registrado el año pasado. En 2025 hicieron falta doce meses para marcar el récord; en 2026 casi se lo iguala en dos tercios del año.
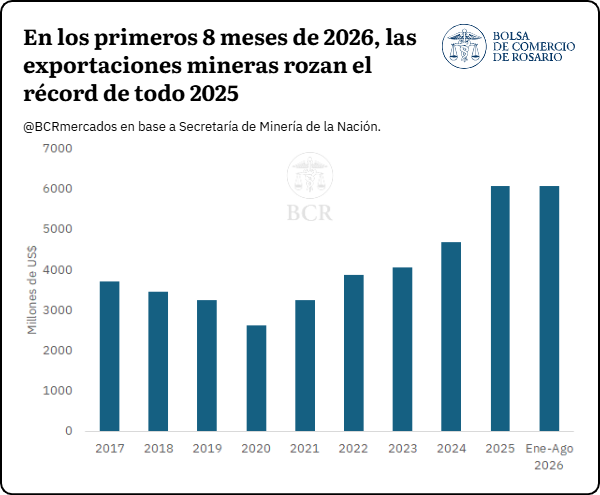
El resultado consolida a la minería como uno de los sectores con mayor expansión de las exportaciones argentinas y refuerza su creciente relevancia en la generación de divisas. Si se mantiene el ritmo, 2026 cerraría por encima del máximo del año pasado.
Eso sí, la magnitud final dependerá de la evolución de los volúmenes exportados y de los precios internacionales durante el último cuatrimestre del año.
Los bonos del Tesoro de EE.UU. tocan máximos de más de veinte años
Mientras tanto, en el frente financiero global, los rendimientos de los bonos del Tesoro de Estados Unidos de largo plazo profundizaron su suba en las últimas jornadas. El del Treasury a 30 años alcanzó este martes 5,61%.
Es su mayor nivel desde junio de 2002 y extiende el movimiento alcista que se venía viendo desde septiembre. Apenas cinco días atrás había superado el 5,48%, que entonces representaba un máximo desde 2004.
Inflación, petróleo y una política monetaria que no afloja
Detrás de este avance hay mayores presiones inflacionarias y precios elevados de la energía. La evolución del petróleo está ligada a las tensiones en Medio Oriente, y a eso se suman datos de actividad que siguen mostrando resiliencia.
En las últimas semanas, ese combo reforzó las expectativas de que la política monetaria estadounidense podría mantenerse restrictiva por más tiempo.
De un piso cercano al 1% a más del 5,5%
La dinámica gana dimensión al mirarla con perspectiva histórica. Luego de tocar mínimos cercanos al 1% durante 2020, el rendimiento del Treasury a 30 años inició una marcada trayectoria ascendente y hoy vuelve a ubicarse por encima del 5,5%.
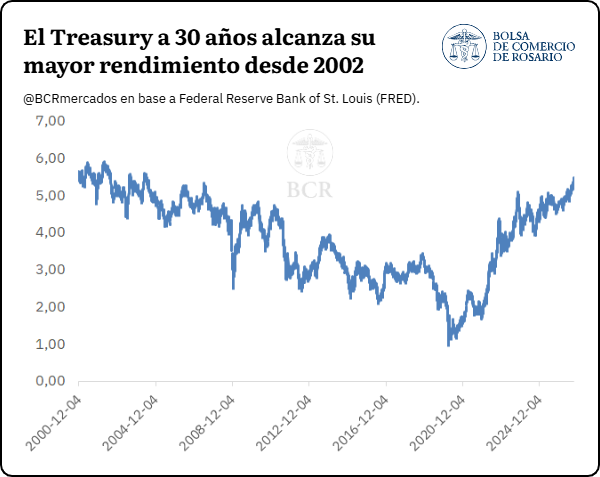
El movimiento implica menores precios para los bonos de largo plazo y refleja un aumento significativo del costo de financiamiento a largo plazo en Estados Unidos.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario (BCR)
Oct 10, 2026 | Actualidad, Economía / Economía del Agro, Vitivinicultura
Marcelo Federici, vicepresidente de CONINAGRO y secretario de Fecovita, propone ampliar la demanda con tratados de libre comercio y nuevos productos en lugar de recortar superficie. Asegura que el cooperativismo resiste mejor las crisis.
Buenos Aires sábado 10 octubre (PR/26)– La vitivinicultura atraviesa un momento complicado, pero para Marcelo Federici la respuesta no pasa por achicar la producción primaria, sino por salir a buscar nuevos mercados. Es la visión que sostiene desde Fecovita, donde es secretario, y desde la vicepresidencia de CONINAGRO.

Según explicó, abrir el comercio es la herramienta para que los productores no tengan que abandonar sus fincas. Como ejemplo, tomó el caso de Chile, que superó esa discusión generando más mercado.
«Miramos hacia adelante, miramos hacia el mercado y no hacia ajustar la producción primaria», resumió. Y fundamentó su postura con una realidad geográfica: Mendoza es un oasis con irrigación artificial y con una red eléctrica que creció junto con la producción.
Por eso, reducir los espacios productivos deterioraría esos sistemas y bajaría el nivel de actividad de toda la agricultura de la región.
Tratados de libre comercio: una oportunidad concreta
Federici puso el foco en los tratados de libre comercio y los acuerdos bilaterales como herramienta central. Respecto del acuerdo entre la Unión Europea y el Mercosur, indicó que, con la caída total del arancel, el valor del vino de traslado podría duplicarse. Dijo que incluso un aumento del 50% cambiaría de manera notable la situación de los productores primarios.
También subrayó que Argentina estuvo mucho tiempo fuera del mundo y que hoy la tarea es abrir mercados. A la vez, remarcó la necesidad de trabajar en costos, eficiencia y productividad.
En ese punto consideró que la producción vitivinícola argentina tiene estándares para competir globalmente y que lo que hace falta son las condiciones para hacerlo.
Fecovita y los nuevos productos que le dan salida a la uva
Para dar salida a la producción, la federación creó una cooperativa de servicio que busca de manera constante nuevos destinos para los productos. Estos son los emprendimientos que destacó Federici:
Mostos tintos: hay una demanda creciente en el mundo. Fecovita hizo en San Juan una elaboración casi completa de uvas tintas para mostos y está dando los primeros pasos para abrir mercados.
Mostos rectificados y vírgenes: son productos muy requeridos a nivel internacional, en los que la federación también está trabajando.

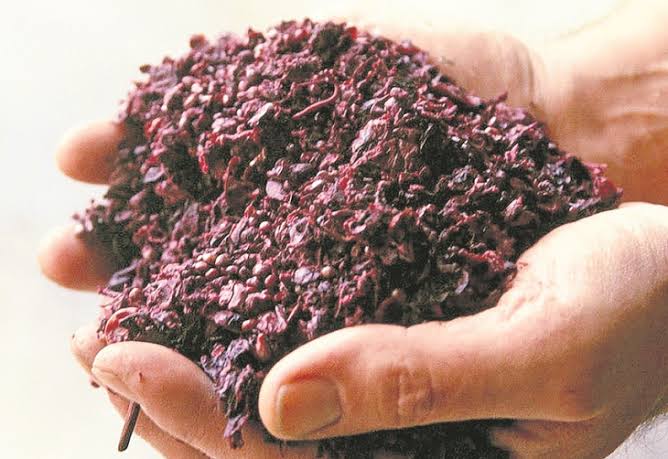
Orujo de uva agotado: se plantea como complemento dietario para emprendimientos vacunos, sobre todo feedlots, con el objetivo de darle valor agregado.
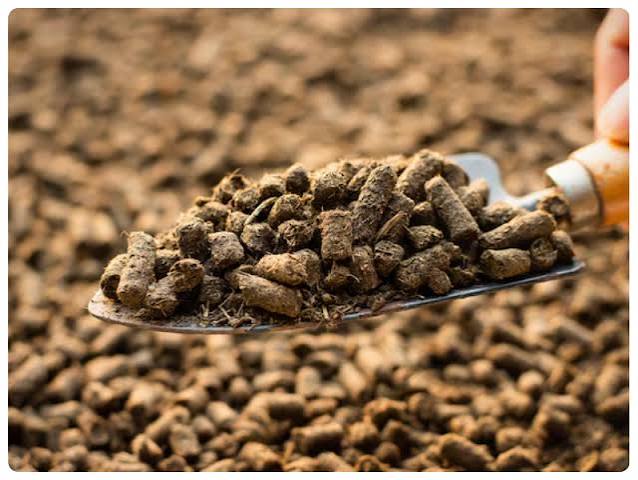
Pellets de poda: el peleteado del material de poda apunta a la calefacción y la generación de energía.
Hacia adentro, la federación trabaja para bajar costos mediante la reconfiguración del sistema eléctrico y la producción solar de energía. La electricidad pesa mucho en la elaboración y también en el riego y los pozos.
Se trata de uno de los insumos más importantes en la matriz de costos del productor primario. «No solo trabajamos para dar mayor colocación de productos, sino también para bajar costos a la cadena completa», explicó.
CONINAGRO: una mirada transversal y reclamos con propuesta
Integrar CONINAGRO como vicepresidente es, para Federici, un honor y un orgullo, y le permite plantear de manera transversal los temas de las economías regionales.
Al hablar con otras federaciones y cooperativas, dijo, se advierte que los problemas son comunes: estructurales, de mano de obra, de carga impositiva y, sobre todo, de comercialización. Allí, aseguró, el cooperativismo mostró su potencial, ya que la integración vertical permitió acceder a mercados y permanecer a lo largo del tiempo.
Consultado sobre la relación de las entidades del campo con el Gobierno, y sobre el ruido que generó la elección en la Sociedad Rural, respondió que CONINAGRO cree primordialmente en la institucionalidad: cada entidad debe resolver sus temas internos puertas adentro. En cuanto a los reclamos al Gobierno nacional, explicó que se hacen con firmeza, aunque a veces pueda parecer que falta vehemencia, y siempre acompañados de una alternativa o solución.
«No sirve de nada la queja por la queja misma si no tenés una actitud propositiva», afirmó. Según dijo, esa combinación de queja y propuesta es lo que caracterizó históricamente a CONINAGRO.
Un mensaje de aliento para los productores cooperativizados
Federici reconoció que la producción primaria y la cadena de comercialización, incluidas las bodegas, lo sienten con fuerza, pero se mostró optimista por los nuevos mercados que se abren.
Transmitió aliento a los productores integrados y recordó que, a lo largo de la historia, quienes estuvieron cooperativizados, especialmente en Fecovita, resistieron mejor las crisis.
Aclaró que esto no significa que algún productor no deba dejar su actividad por razones de escala o productividad, pero que, en términos históricos, los cooperativizados «surfearon» mejor las crisis que quienes no están integrados.
Primicias Rurales
Fuente: alterrados.com/
Oct 10, 2026 | Actualidad, Animales, Economía / Economía del Agro, Informes Técnicos
El derrumbe de los precios en Brasil abrió una distancia enorme con el capón argentino y las importaciones ya marcan récords. ¿Estamos ante una amenaza real o ante un fenómeno pasajero? Qué hay detrás y cuánto puede durar.
Buenos Aires sábado 10 octubre (PR/26)– El fuerte abaratamiento del cerdo en Brasil volvió a encender las alarmas en la cadena porcina argentina. Cuando la distancia de precios entre dos países es tan grande, el producto brasileño gana competitividad y frigoríficos, industrias y cadenas comerciales se sienten tentados a ampliar sus compras externas.
Los datos muestran que ese proceso ya está en marcha, aunque con varios matices importantes. La diferencia actual es muy elevada, pero no es inédita, y se explica sobre todo por la fuerte caída de las cotizaciones brasileñas, no por un encarecimiento excepcional del capón argentino.
Brasil, además, enfrenta una producción creciente que le exige un esfuerzo cada vez mayor para colocar su carne, mientras Argentina recibe volúmenes récord de carne porcina brasileña. Aun así, las importaciones siguen siendo una parte relativamente acotada del abastecimiento local.
La gran pregunta, entonces, es cuánto puede durar este escenario y por qué caminos puede afectar al mercado argentino.
Una brecha que volvió a niveles excepcionales
La diferencia entre los precios del cerdo en Argentina y Brasil se amplió con fuerza durante 2026. En agosto, el precio promedio del capón tipificado argentino se ubicó alrededor de 62% por encima de la referencia brasileña, construida con los precios de los principales estados productores del sur de ese país.
Si la comparación se hace con el valor máximo del capón tipificado argentino, la brecha se acerca al 77%. Es un diferencial muy alto en perspectiva histórica: desde 2015, la brecha sobre el precio promedio argentino fue de alrededor de 22%, de modo que el valor actual prácticamente triplica esa referencia.
Además, el ensanchamiento fue muy veloz. A fines de 2025 la brecha llegó a mostrar valores negativos, cuando el precio brasileño incluso superó al argentino, y en pocos meses volvió a ubicarse por encima del 60%.
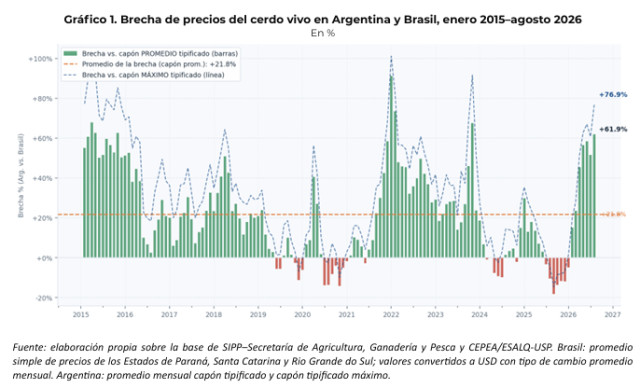
Aun así, no es una situación sin precedentes. La brecha de 61,9% de agosto de 2026 fue la séptima más alta desde febrero de 2015 y quedó cerca del percentil 95 de toda la serie. El máximo se registró en enero de 2022, con 91,2%, y hubo valores superiores al actual en algunos meses de 2015 y hacia fines de 2023.
Lo que distingue al episodio reciente es su persistencia: desde mayo la brecha se mantiene por encima del 50%, con cuatro meses consecutivos en esos niveles. Los mercados porcinos de ambos países ya atravesaron períodos de fuerte desacople; la novedad es la rapidez con la que se volvió a abrir la distancia.
Queda entonces por aclarar qué hay detrás de este movimiento: si responde a un encarecimiento excepcional del cerdo argentino o, por el contrario, a un abaratamiento inusual del producto brasileño.
El desacople viene de Brasil
Al comparar cada mercado con sus propios antecedentes, la respuesta es clara: el movimiento reciente se origina principalmente en Brasil. En Argentina, el precio del capón tipificado se mantuvo durante 2026 por encima de sus promedios históricos mensuales, pero siempre dentro del rango observado entre 2016 y 2025.
Después de tocar alrededor de US$1,58 por kilo vivo en abril, el precio argentino descendió hasta US$1,45 en agosto. Nada fuera de lo común si se lo mira con la historia reciente.
La trayectoria brasileña fue muy distinta. El año arrancó con precios elevados: en enero, el promedio de Santa Catarina, Rio Grande do Sul y Paraná rondaba los US$1,46 por kilo vivo. A partir de ahí comenzó una caída casi continua que lo llevó a US$0,89 en agosto, una baja cercana al 40% en apenas siete meses.
Desde mayo, además, el precio brasileño está por debajo de su promedio histórico para cada mes, y la distancia fue creciendo a medida que avanzaba el año. Mientras el precio argentino se mueve dentro de su rango habitual, en Brasil hubo una corrección mucho más intensa y rápida, que empujó las cotizaciones hacia la zona baja de su historia.
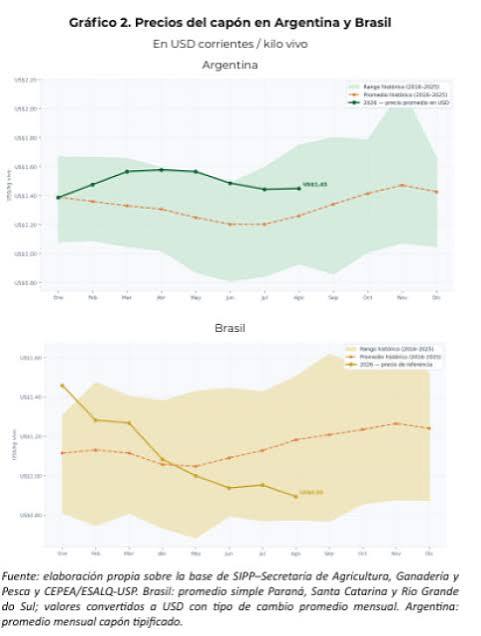
Es este abaratamiento del cerdo brasileño el que explica, fundamentalmente, el fuerte ensanchamiento de la brecha bilateral de los últimos meses. Y eso lleva a otra pregunta: ¿por qué cayó tanto el precio en Brasil?
Una oferta que crece y necesita compradores
La caída ocurre en un contexto de expansión sostenida de la producción. Según el último balance del USDA, la oferta brasileña de carne porcina pasó de 4,13 millones de toneladas en 2020 a 4,75 millones en 2025, y para 2026 se prevén 4,90 millones.
El aumento esperado de 3,2% para este año se suma al 5,6% de 2025 y dejaría la producción casi 19% por encima del nivel de 2020. Toda esa carne tiene que ir a algún lado, y el mercado externo cumple un papel cada vez más importante.
Para 2026, el USDA prevé exportaciones por 1,83 millones de toneladas, un 6,8% más que el año anterior, mientras que el consumo interno crecería apenas 1,1%, hasta 3,07 millones. De las 150 mil toneladas adicionales de producción previstas, 116 mil encontrarían destino en el exterior.
Así, las exportaciones representarían el 37,3% de la producción, frente al 34% de 2024. Si las compras internas y externas, a los precios vigentes, no crecen al mismo ritmo que la oferta, el abaratamiento de la carne facilita la absorción del volumen extra y transmite presión hacia el precio del capón.
Este mecanismo no requiere que la demanda se contraiga: el consumo y las exportaciones pueden crecer al mismo tiempo que bajan los precios, e incluso hacerlo favorecidos por esa baja.
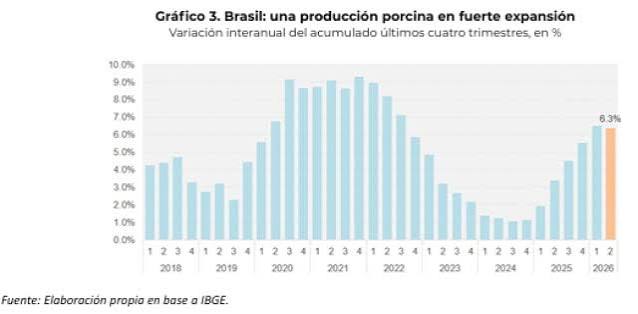
Los datos del IBGE refuerzan esta lectura. El peso de las carcasas porcinas obtenidas en establecimientos con inspección sanitaria alcanzó 2,93 millones de toneladas entre enero y junio, un 6,4% más que en igual período de 2025, unas 176 mil toneladas adicionales.
Ese incremento combina más animales faenados, que aumentaron 4,8%, con un mayor peso medio. Aunque las fuentes y los períodos difieren, el crecimiento del semestre duplica la tasa que el USDA proyecta para todo el año.
En conjunto, la expansión de la oferta es consistente con una mayor presión sobre las cotizaciones de la carne y del capón. Ayuda a explicar parte del abaratamiento, aunque no permite atribuirle toda la magnitud de la caída reciente.
Brasil sale a buscar mercados, y Argentina es uno de ellos
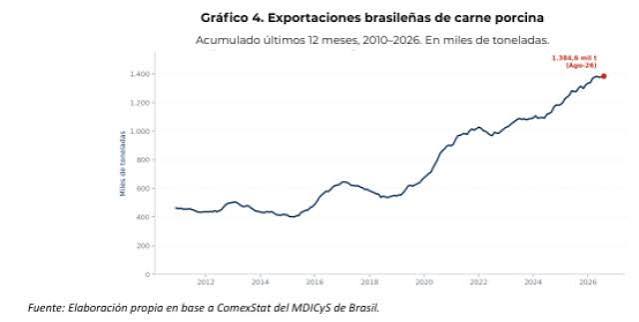
En los doce meses terminados en agosto de 2026, Brasil exportó cerca de 1,38 millones de toneladas de carne porcina, un 8,4% más que un año atrás y el mayor volumen histórico. La tendencia no es nueva: las exportaciones prácticamente se triplicaron respecto de hace una década y siguieron creciendo en 2026.
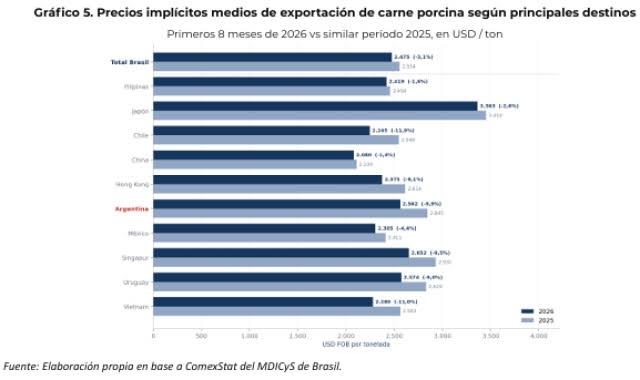
Pero ese aumento de volúmenes viene acompañado por valores unitarios más bajos. Entre enero y agosto de 2026, el precio implícito promedio de las exportaciones brasileñas fue de unos US$2.475 por tonelada, un 3,1% menos que en el mismo período de 2025.
La baja se observa en la mayoría de los principales destinos y es especialmente marcada en la región: alrededor de 10% en Argentina y Uruguay y casi 12% en Chile. Estos valores medios pueden estar influidos por cambios en la composición de los productos exportados, pero que las bajas se repitan en tantos destinos es coherente con un Brasil que necesita seguir ampliando mercados.
Ese proceso también está cambiando el mapa de compradores. En los primeros ocho meses de 2026, China redujo sus compras en unas 28 mil toneladas respecto de un año atrás, y también bajaron los envíos a Hong Kong y Singapur.
Brasil más que compensó esas caídas con mayores ventas a otros destinos: Japón absorbió unas 54 mil toneladas adicionales, Argentina cerca de 7 mil y Filipinas casi 4 mil. El crecimiento de las exportaciones totales convive, entonces, con una profunda recomposición de destinos.
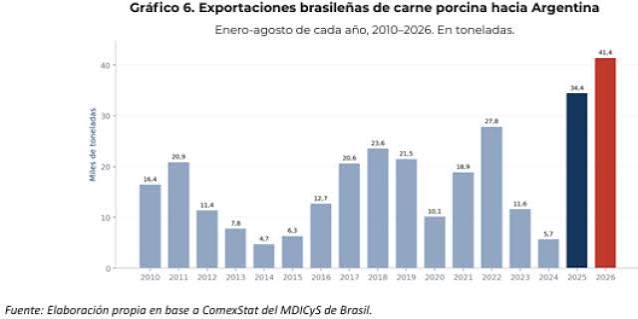
Argentina forma parte de esa búsqueda y los volúmenes ya son significativos en términos históricos. Entre enero y agosto de 2026, Brasil colocó 41,4 mil toneladas de carne porcina en el mercado argentino, un 20% más que en igual período de 2025 y más de siete veces el volumen de 2024. Es el mayor registro para los primeros ocho meses del año de las últimas décadas.
Ese aumento de cantidades coincide con una baja importante del valor medio. El precio implícito de las exportaciones brasileñas a Argentina cayó de unos US$2.845 por tonelada en enero-agosto de 2025 a US$2.562 en 2026, una reducción cercana al 10%. En agosto, el valor mensual bajó todavía más, hasta unos US$2.412 por tonelada.
En otras palabras, el mercado argentino recibe más carne porcina brasileña y a menores precios. La combinación es coherente con la fuerte ventaja observada en el cerdo vivo y confirma que el abaratamiento relativo del producto brasileño ya tiene una manifestación concreta en el comercio bilateral. Falta dimensionar cuánto pesan esos volúmenes dentro del abastecimiento argentino.
Pocas toneladas, mucha influencia
Hay que poner el fuerte crecimiento de las compras a Brasil en perspectiva. A pesar del salto de 2025 y 2026, las importaciones representan hoy alrededor del 6,2% del consumo aparente de carne porcina, según el acumulado de los últimos doce meses.
Es una participación relevante, pero todavía acotada y no excepcional en términos históricos: entre 2018 y 2019 el indicador llegó a superar el 7%, y durante 2022 volvió a ubicarse cerca de esos niveles.
La contracara es que más del 90% del abastecimiento sigue cubierto por producción local. En los últimos doce meses, la relación entre producción argentina y consumo aparente fue de alrededor del 93%. Por lo tanto, el aumento de las importaciones no está asociado, al menos hasta ahora, a un desplazamiento masivo de la producción doméstica.
Más aún: la producción argentina de carne porcina atraviesa una etapa de fuerte crecimiento. En los doce meses terminados en agosto de 2026 alcanzó unas 877 mil toneladas, un 11,5% más que un año atrás y el mayor nivel de la serie considerada. Los registros mensuales de 2026, en general, también superan a los de años anteriores.
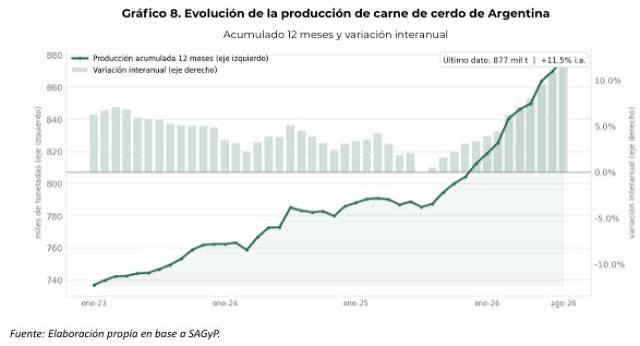
El mercado doméstico enfrenta así una situación particular: coinciden una oferta local en fuerte expansión y mayores volúmenes importados desde Brasil.
Por eso, la incidencia de las importaciones probablemente no pase hoy por capturar una porción grande del mercado, sino por introducir una referencia competitiva adicional en la formación de precios. Para frigoríficos, industrias elaboradoras y cadenas comerciales, acceder a carne brasileña a valores sensiblemente inferiores amplía las alternativas de abastecimiento y fortalece su posición negociadora frente a los proveedores locales.
Una participación importada relativamente baja puede ejercer, entonces, un efecto mayor sobre los precios que el que sugiere su peso físico. No hace falta que el producto brasileño desplace grandes volúmenes de producción argentina: alcanza con que exista una alternativa disponible y competitiva para limitar cuánto pueden separarse los precios internos de los externos.
El desafío para la producción argentina no parece ser, por ahora, una pérdida masiva de mercado, sino la presión sobre los precios domésticos que puede ejercer una oferta importada barata, en un contexto en el que la propia producción local también crece con fuerza. Mientras persista una brecha elevada con Brasil, ese mecanismo competitivo seguirá activo.
¿Hasta cuándo puede durar la brecha?
La fuerte caída del precio brasileño plantea una duda inevitable: ¿durante cuánto tiempo puede sostenerse una diferencia de esta magnitud? Una primera respuesta surge de comparar las cotizaciones del cerdo vivo con los costos de producción que estima Embrapa para una granja independiente de ciclo completo en Santa Catarina.
En agosto, el precio CEPEA se ubicó en torno a US$0,89 por kilo vivo, frente a un costo estimado de US$1,23 para una granja de 750 madres. Eso arroja un margen negativo cercano a US$0,34 por kilo, equivalente a alrededor del 28% del costo.
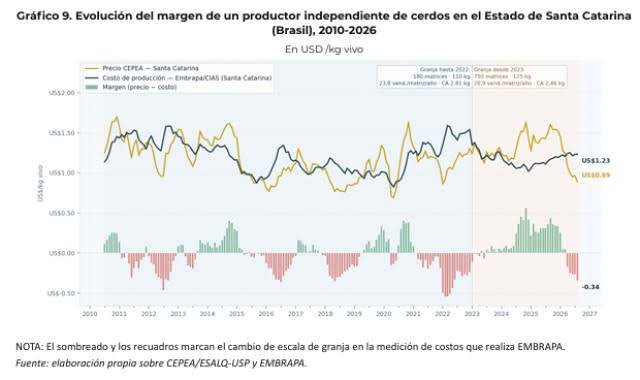
El deterioro viene fundamentalmente del precio: los costos se mantuvieron relativamente estables durante 2026, mientras la cotización del cerdo caía con fuerza. La alimentación sigue explicando más del 70% del costo total.
A primera vista, una situación así debería traer su propio mecanismo de corrección. Si los productores venden de manera persistente por debajo de sus costos, se reducen los incentivos a invertir y ampliar capacidad, y con el tiempo la oferta debería ajustarse.
Pero hay que tener en cuenta que, incluso considerando los cambios metodológicos de la serie, hubo distintos episodios en los que el margen de la granja de referencia permaneció negativo durante varios meses. Las razones son varias.
La primera es que el costo de Embrapa incluye depreciaciones y remuneración del capital. Un resultado económico negativo no implica necesariamente que la explotación deje de cubrir sus costos operativos ni que tenga incentivos para cerrar de inmediato. A eso se suman los costos hundidos y los tiempos biológicos de la actividad: la oferta que llega hoy al mercado responde a decisiones tomadas varios meses atrás.
La segunda es la elevada presencia de sistemas integrados y cooperativos en el sur de Brasil. En estos esquemas, parte de los insumos, los riesgos y las decisiones productivas los asume la empresa integradora, mientras que el indicador usado aquí corresponde a una granja independiente. El deterioro no representa, por lo tanto, con igual intensidad la situación de todo el sector.
La tercera es la heterogeneidad entre establecimientos. Hasta 2022, la estimación de Embrapa se basaba en una granja representativa de 180 madres; desde 2023 usa una explotación de 750 madres y parámetros técnicos mucho más eficientes. La actualización de los coeficientes redujo en más de 16% el costo estimado respecto del que habría resultado con la tecnología anterior.
Esto sugiere que, en episodios en los que la granja de referencia mostraba márgenes negativos, los establecimientos de mayor productividad podían enfrentar costos sensiblemente menores y resultados menos desfavorables, o incluso positivos.
Este proceso también puede generar cambios estructurales. Los períodos largos de baja rentabilidad golpean primero a los productores de costos más altos, mientras las explotaciones más eficientes ganan participación. Puede caer el número de granjas y, al mismo tiempo, aumentar la producción total, si las que quedan son más grandes o productivas. La suinocultura brasileña muestra justamente una tendencia de largo plazo hacia la concentración y la intensificación.
En consecuencia, los márgenes negativos actuales son una señal de que los precios brasileños difícilmente puedan mantenerse indefinidamente en estos niveles, pero no permiten anticipar una corrección rápida. La heterogeneidad de costos, la integración productiva, la posible continuidad de la concentración y los rezagos propios de la actividad pueden sostener una oferta elevada durante varios meses, aun con una rentabilidad muy deteriorada para parte de los productores.
Lo que está en juego para la producción argentina
El fuerte diferencial que hoy separa a Argentina de Brasil debe leerse principalmente como consecuencia de un abaratamiento excepcional del mercado brasileño, antes que como el resultado de un precio argentino particularmente alto. La brecha superó el 60% en agosto y se ubica entre las mayores de la última década, aunque hubo antecedentes de diferencias incluso superiores.
Detrás del ajuste brasileño hay una producción que sigue expandiéndose y necesita compradores para volúmenes crecientes. Durante 2026 aumentaron al mismo tiempo la producción y las exportaciones, mientras los valores unitarios de venta externa se redujeron en numerosos mercados. Brasil logra absorber su mayor oferta con más presencia exportadora y nuevos destinos, pero al costo de una mayor presión sobre los precios.
Argentina forma parte de ese proceso: las compras de carne porcina brasileña alcanzaron niveles récord en 2026 y, además, crecieron a valores medios inferiores a los del año anterior. Sin embargo, su peso en el mercado local sigue siendo limitado: las importaciones equivalen a cerca del 6% del consumo aparente y más del 90% del abastecimiento lo cubre la producción argentina, que además crece a tasas muy elevadas.
Por eso, el principal efecto de la competencia brasileña probablemente no sea hoy un desplazamiento masivo de producción local, sino su capacidad de introducir presión competitiva sobre los precios domésticos. Disponer de una alternativa importada más barata amplía las opciones de frigoríficos, industrias y cadenas comerciales y limita cuánto pueden separarse los precios argentinos de los externos. Una participación pequeña en cantidades puede generar un efecto proporcionalmente mayor en los precios.
Sobre cuánto puede durar esta situación, los márgenes negativos de una explotación independiente de referencia en Santa Catarina indican que los precios brasileños difícilmente se sostengan para siempre en estos niveles. Pero la historia muestra que la corrección no necesariamente será rápida: los rezagos biológicos, los costos hundidos, los sistemas integrados y la distinta productividad entre establecimientos pueden mantener una oferta elevada durante varios meses. La brecha debería contener, a la larga, los mecanismos de su propia corrección; el gran interrogante es cuánto tiempo demandará ese proceso.
Más allá de cuánto persista el diferencial, el episodio vuelve a poner en primer plano la competitividad de la producción argentina. Para las granjas, una mayor exposición a Brasil obliga a profundizar las mejoras de eficiencia dentro de los establecimientos: productividad por madre, conversión alimenticia, sanidad, genética, utilización de instalaciones y escala, particularmente entre los productores con costos más alejados de las mejores prácticas.
Una competencia importada persistente, aun cuando represente una proporción limitada del mercado, puede reducir márgenes y afectar las decisiones de inversión en los establecimientos menos eficientes.
Pero la competitividad no se define solamente tranqueras adentro. También intervienen impuestos, regulaciones, infraestructura, logística, energía, financiamiento y las propias reglas sanitarias bajo las que compiten las cadenas.
En este último plano, la ractopamina es un ejemplo de diferencias regulatorias que merecen ser explicitadas. Las condiciones autorizadas para su uso en la producción local, los límites aplicables a residuos en carne importada y los sistemas de producción existentes en Brasil pueden no ser equivalentes.
En este contexto, una mayor apertura comercial vuelve más importante transparentar esas diferencias y evaluar sus efectos sobre costos, acceso a mercados y condiciones de competencia.
Primicias Rurales
Fuente: IERAL (Instituto de Estudios sobre la Realidad Argentina y Latinoamericana)
























