El agro argentino comercializó un récord histórico de 105 Mt en la campaña 2025/26, impulsado por un firme avance en la fijación de precios y un fuerte aumento en los embarques de trigo.
Por Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 17 octubre (PR/26) — Argentina lleva más de 105 millones de toneladas (Mt) comercializadas esta campaña. El porcentaje con precio avanza con firmeza. Aumentan los compromisos de embarque para trigo, con países asiáticos a la cabeza. El maíz se derrumbó en Chicago tras el informe del USDA.
1- Comercialización en niveles récord y fijaciones a un ritmo firme
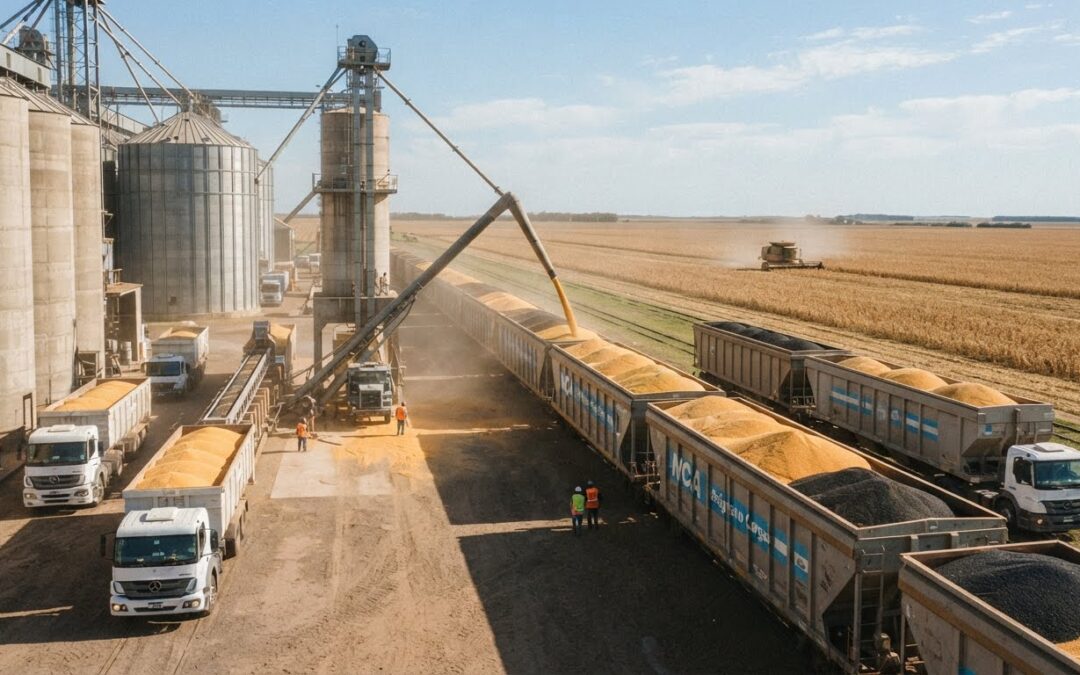
En línea con una campaña extraordinaria en términos de producción, para la semana del 7 de octubre ya se comercializaron más de 105 Mt de granos (considerando soja, maíz, trigo, sorgo y girasol), un volumen que marca un récord histórico en lo que va de la campaña. La magnitud se puede apreciar en la comparación: estamos un 25% por encima del promedio de los últimos cinco años y casi 6 Mt por encima del máximo anterior.
A pesar de este gran volumen ya comercializado, aún quedan muchas toneladas por vender, incluso si se le deduce a la oferta total el uso previsto como semilla. Este remanente asciende a la fecha a 41 Mt, aunque se remarca que, en las últimas semanas, el ritmo comercial avanza con firmeza.
El maíz es un buen ejemplo. En las últimas 5 semanas hasta el 7 de octubrese comercializaron cerca de 5,1 Mt del cereal de la campaña 2025/26, casi duplicando el volumen que suele moverse para ese momento del año. Además, si a las ventas de la campaña actual a precio hecho se le suman las fijaciones de precios sobre contratos realizados con anterioridad, se superan los 6,2 millones de toneladas de maíz a las que se le puso precio en las últimas cinco semanas.
Esa dinámica se replica en los principales cultivos. Entre el 1 de julio y el 7 de octubre, el porcentaje comercializado con precio firme avanzó en todos los casos por encima de la suba estacional habitual para esta época del año, en un tramo en el que las cotizaciones locales también describieron un recorrido al alza.
En el maíz, el volumen con precio firme pasó del 79% al 86% del total comprometido en ese tiempo. En materia de precios, la pizarra del cereal llegó a tocar los US$ 194/t a mediados de esta semana, lejos del máximo de US$ 199/t de finales de septiembre, aunque casi un 8% por encima de los valores de finales de agosto.
La soja muestra el recorrido más pronunciado, con un flujo comercial que se fue acelerando en los últimos meses, pasando de apenas un 63% de las compras con precio puesto a casi un 80% en la actualidad. Del lado de las cotizaciones, al miércoles de esta semana el poroto se ubicaba en torno a los US$ 371,3/t, casi US$ 30/t más que a principios de agosto, con una variación del 14% desde julio, la mayor de los tres cultivos.
Se reordena el tablero de embarques para trigo
El trigo 2025/26 llega a esta altura del año con un avance comercial total de 23,2 Mt, de los cuales el 94% ya tiene precio firme. En términos de volúmenes absolutos, se está avanzando con niveles récord de negocios para esta altura de la campaña, dado la cosecha histórica que alcanzó Argentina.
En el plano más coyuntural, desde principios de septiembre se operaron 1,4 Mt, volumen que se ubica 51% por encima del promedio de los últimos cinco años para el período. Además, si se suman las operaciones a precio hecho y las fijaciones, el volumen de soja a la que se puso precio en este lapso asciende a 1,64 Mt.
Ahora bien, ya entrando en la etapa final de la campaña, todavía quedan toneladas por comercializar. Descontando el uso como semilla, el remanente supera las 4,5 Mt, un valor relativamente alto para esta altura del año.
Por el lado del programa exportador el cuadro es parecido: tal como mencionamos en reportes anteriores, con los datos de septiembre el avance supera el 90% de lo proyectado, pero el remanente de 1,8 Mt sería el segundo más alto de por lo menos las últimas veinte campañas, con un calendario que entre octubre y noviembre suele concretar menos de 1 Mt embarcadas.
Para ese tramo final, los compromisos de embarque vienen acompañando. El line up de trigo al 15 de octubre marca un programa de 588.100 toneladas, más de dos veces por encima del promedio para esta altura del año. El driver de esta demanda se entiende por el reordenamiento de los destinos. Indonesia pasó a encabezar la demanda con un programa de 252.700 toneladas (el 43% del total) por delante de Brasil, que reúne 206.500 toneladas.
En julio la región del Sudeste Asiático explicaba poco más del 20% de los compromisos de embarque, con Brasil concentrando el grueso de estos. Desde agosto esta curva empezó a empinarse: a principios de octubre los países de esta región explicaron el 57% de los destinos, con Indonesia a la cabeza. De hecho, los volúmenes comprometidos al Sudeste Asiático superan a los de Brasil, algo que no se observa en ningún tramo previo desde al menos principio de mayo.
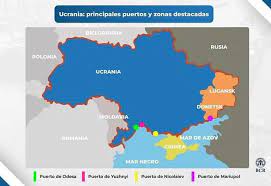
Ese reordenamiento se da en simultáneo con el cuadro de situación que describimos en reportes anteriores, es decir, una escalada muy fuerte en el conflicto del Mar Negro.
En el caso de Rusia y Ucrania, las exportaciones conjuntas de trigo en el mes de septiembre se ubicaron 80% por debajo de lo que suelen embarcar en dicho mes considerando el promedio de años anteriores.
Esto, teniendo en cuenta que es el período de mayor intensidad de exportaciones de estos países dado que ingresa el trigo nuevo al mercado. Es decir, esta fuerte demanda que está registrando Argentina, está influenciada por la necesidad de los países importadores de buscar otros orígenes.
El informe mensual de estimaciones de oferta y demanda (WASDE) del Departamento de Agricultura estadounidense golpeó al maíz
El mercado inició la semana bajo el impacto bajista del WASDE de octubre, publicado el viernes pasado. Las estimaciones del Departamento de Agricultura de Estados Unidos (USDA) sorprendieron al mercado con cifras de producción superiores a las esperadas, siendo el maíz el cultivo más afectado.
Para este grano, la agencia proyectó stocks finales de 47 Mt, muy por encima de las 42,4 Mt previstas por el mercado y 7,2 Mt más que en septiembre. La diferencia respecto de las expectativas fue la más alta de los últimos seis informes, lo que provocó una abrupta caída del 4,1% en el precio de referencia de Chicago durante esa jornada.
El incremento en las existencias proyectadas respondió a una fuerte revisión al alza de los rindes por parte del USDA, contrariando a las expectativas del mercado, que anticipaba un recorte debido a las condiciones climáticas adversas registradas durante el verano en el Cinturón Maicero.
Vale recordar que, al momento de la publicación del informe de stocks trimestrales del USDA el 30 de septiembre, el cereal también sufrió caídas importantes.
Allí, las existencias de maíz informadas por el USDA al 1 de septiembre fueron de 53,2 Mt, muy por encima de los 48,7 Mt anticipados por las consultoras, y siendo 13,8 Mt o 35% superiores al mismo trimestre el año pasado. En esa jornada el cereal también cayó fuertemente, retrocediendo 4% intradiario.
En conjunto, las expectativas para el maíz estadounidense fueron mejorando en lo productivo, aunque la demanda no viene traccionando tan intensamente.
Pese a que en la cumbre entre Trump y Xi Jinping se anunció un compromiso para eliminar los aranceles chinos a la importación de maíz -entre otros productos agrícolas-, la demanda por el cereal no parece mostrar un gran dinamismo.
De hecho, el programa exportador viene rezagado: medido desde las ventas de exportación, USDA muestra que se pactaron ventas externas por un 24,7% del total planeado por exportar en la 2026/27, mientras que el promedio quinquenal es de 33,9% para la última semana.
Agregando a la ecuación la entrada del maíz norteamericano al mercado por la cosecha, que lleva un avance del 33%, se entiende que la combinación de factores explica la fuerte caída del maíz en las últimas semanas. Actualmente cotiza en torno a US$ 188/t, retrocediendo 10% desde el pico de US$ 211/t alcanzado el 1 de septiembre.
En cuanto a la soja, el WASDE también resultó bajista, cayendo 1,1% tras la salida del informe, aunque recuperándose luego en jornada por coberturas cortas y terminando levemente positivo.
En el marco de una campaña récord para la soja norteamericana, los operadores esperaban una leve reducción de la estimación de stocks finales 2026/27 a 8,3 Mt.
Resultó sorpresivo el dato revelado por el USDA, que contradijo las expectativas y elevó su estimación a 8,6 Mt, explicándose el ajuste sobre todo por mayores rindes.
En conjunto, la salida del WASDE representó un balde de agua fría sobre las expectativas del mercado, que se tradujo en un fuerte recorte de más de 200.000 contratos en la posición neta comprada de los grandes fondos de Chicago.
La apuesta alcista para los granos ya no es tan pronunciada como llegó a ser durante septiembre, pero sigue estando por encima de lo visto en años anteriores a esta altura.
Actualmente, la oleaginosa se negocia en torno a los US$ 464/t, su nivel más bajo desde fines de agosto, pero significativamente más alto de lo que se negoció en promedio durante la mayor parte del año, donde no se había superado nunca la barrera de los US$ 460/t.
Por último, para el trigo, el driver que más mueve el precio del cereal en Chicago es el minuto a minuto de lo que sucede en el Mar Negro, cuyo conflicto todavía no encuentra resolución. El precio del futuro más operado descendió fuertemente desde el pico visto a fines de agosto, mientras Rusia está embarcando por el Báltico más toneladas de que se esperaba y Ucrania sigue dependiendo del tránsito por el Danubio.
Para Ucrania resulta particularmente importante un pronto alivio en la logística y en el problema de flujos, debido a que ya está cosechando el maíz 2026/27. Según el Ministerio de Política Agraria y Alimentación de Ucrania, el avance de la trilla al 13 de octubre es del 13% de la superficie proyectada, y a medida que progrese, el maíz deberá competir con el trigo en la salida exportadora, pudiéndose agudizar la demora para embarcar cereales.
Este documento actualiza el relevamiento comparativo de precios de insumos y equipos agropecuarios que IERAL realiza periódicamente en distintos países, con el objetivo de monitorear la competitividad asociada al costo de producir granos.
Buenos Aires, sábado 17 de octubre (PR/26) — Como se señaló en informes previos, se trata de una dimensión poco explorada en los análisis habituales sobre el tema, que tienden a evaluar la competitividad agropecuaria desde el lado de los ingresos —comparación de precios internos de los granos, tipos de cambio efectivos— y no desde el lado de los costos —precios de insumos, servicios y bienes de capital—. Esto se debe, en parte, a las dificultades metodológicas que implica construir comparaciones internacionales consistentes de costos de producción agrícola (ver Desafíos metodológicos y alcance del relevamiento).
En el caso argentino, por ejemplo, se sabe que el sector agropecuario presenta serias desventajas en la comparación internacional por el lado de los ingresos, puesto que ninguno de sus competidores castiga la exportación de granos y derivados con impuestos a la exportación (“retenciones”). Sin embargo, existe mucha menos evidencia sistemática sobre el posicionamiento relativo del país en materia de costos.
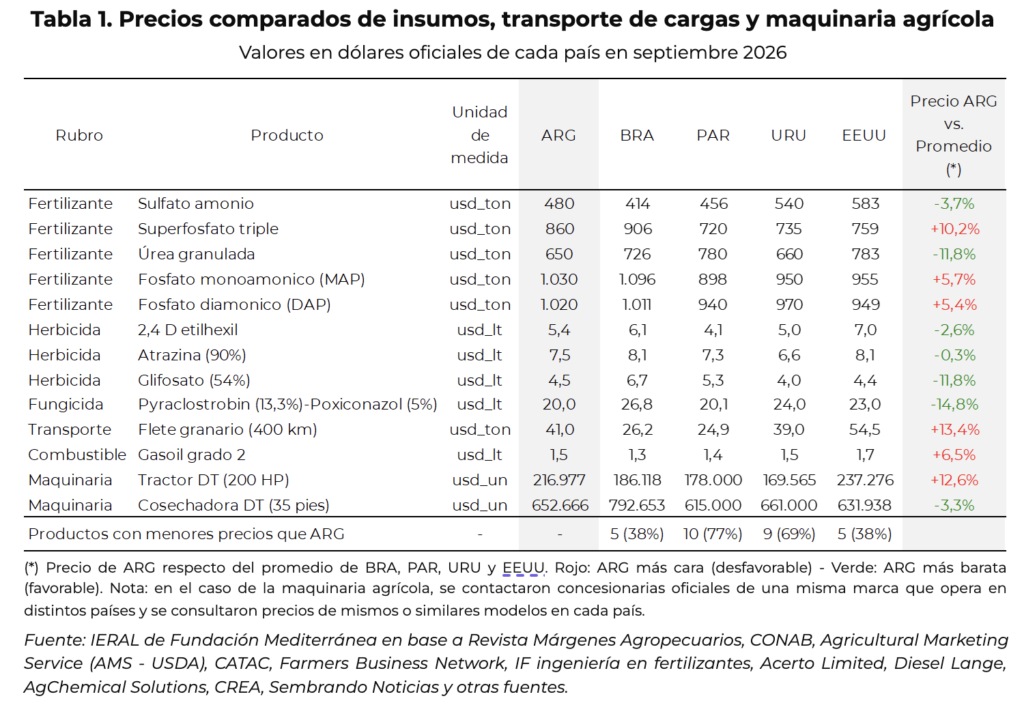
En esa línea, desde principios de 2025, el IERAL releva precios de fertilizantes, herbicidas, fungicidas, transporte de carga, combustible y maquinaria para cinco países: Argentina, Brasil, Paraguay, Uruguay y Estados Unidos. El estudio abarca un total de trece bienes y servicios, cuyos precios en dólares se presentan a continuación actualizados a septiembre de 2026 (tabla 1).
Desafíos metodológicos y alcance del relevamiento
La dificultad principal para realizar una comparación internacional de costos agrícolas es que no existen bases de datos secundarias estandarizadas que permitan acceder de forma directa y sistemática a los precios de insumos y equipos similares en distintos países, lo que obliga a recurrir a fuentes de información primarias y estrategias de relevamiento específicas, de tipo caso por caso.
A su vez, la comparabilidad entre insumos agropecuarios es intrínsecamente más compleja que en bienes de consumo masivo. Esto se debe a que el uso de estos productos depende de múltiples factores —calidad y composición de suelos, clima, cultivos predominantes, tecnología aplicada, plagas, regulaciones (por ejemplo, sobre agroquímicos), e infraestructura y logística de distribución— que pueden diferir significativamente entre países, lo que dificulta la elección de productos relativamente homogéneos para incluir en la comparación.
En cuanto al alcance de las conclusiones, algo importante de señalar es que, aun cuando se logren salvar los dos puntos anteriores y se disponga de datos confiables de precios de insumos comparables entre países, esa información por sí sola sigue siendo insuficiente para inferir de manera lineal el nivel de costos al que se produce en cada país. Para avanzar en esa línea, sería necesario complementar este relevamiento con información sobre las tecnologías específicas de cada país —dosis de aplicación por unidad de superficie, eficiencia de uso y demás parámetros técnicos relevantes—.
Para que se entienda este último punto, un fertilizante puede ser utilizado y costar lo mismo en dos mercados (Brasil y Argentina), pero ello no implica necesariamente que costará lo mismo fertilizar los cultivos en estos dos países, dado que factores como la composición de los suelos y el clima de cada país influirán en las dosis efectivas de fertilizante (cantidad de litros o de kilos por hectárea) que son necesarias para lograr rendimientos similares en un determinado cultivo (toneladas de grano por hectárea).
Estas diferencias y distintos parámetros de eficiencia determinarán en definitiva el costo final de fertilizar en cada país, aun cuando el insumo cueste lo mismo.
Los resultados del último relevamiento
Argentina presenta precios más altos en 5 de los 13 productos respecto de Brasil (38% de los casos), en 10 frente a Paraguay (77%), en 9 frente a Uruguay (69%) y en 5 frente a Estados Unidos (38%).
En agroquímicos, los precios locales muestran ciertos matices con respecto al promedio de los otros cuatro países. Los fertilizantes, el fosfato diamónico y el monoamónico son entre 5,4% y 5,7% más caros en Argentina; el superfosfato triple, 10,2% más caro; el sulfato de amonio, un 3,7% más barato; y la urea, un 11,8% más barata. En herbicidas no se observan grandes brechas, excepto en el caso del glifosato, cuyo precio es casi 12% menor en Argentina que en el promedio de los demás países. El fungicida relevado, por su parte, resulta casi 15% más barato en el mercado local.
En combustible (gasoil grado 2) y servicios de transporte de carga (flete granario), los precios locales superan los promedios de los otros cuatro países: 6,5% en el primer caso y 13,4% en el segundo. En ambos rubros, Argentina resulta más cara que Brasil, Paraguay y Uruguay, pero más barata que Estados Unidos.
En maquinaria agrícola, el panorama es mixto: los tractores resultan más caros en Argentina que en los otros cuatro países (+12,6% en promedio), mientras que las cosechadoras aparecen más baratas (-3,3% en promedio).
El seguimiento de los costos del último año muestra una tendencia favorable en la competitividad argentina, logrando una reducción en la brecha de precios con respecto a sus competidores regionales y Estados Unidos. Lo que inicialmente se manifestaba como una desventaja generalizada en la gran mayoría de los rubros analizados, evolucionó hacia una posición más equilibrada. En efecto, la brecha promedio de los 13 productos relevados frente al promedio de Brasil, Paraguay, Uruguay y Estados Unidos se redujo del 6% en agosto / septiembre 2025 al 0,4% en septiembre 2026.
En síntesis, Argentina conserva una posición claramente más competitiva que la de un año atrás en materia de costos.
Sin embargo, debe recordarse que el principal problema de la competitividad del sector agropecuario se encuentra por el lado de los ingresos, puesto que los productores locales enfrentan derechos de exportación que reducen de forma directa el precio efectivo que reciben por la venta de sus productos, algo que no ocurre en ninguno de los demás países analizados.
Primicias Rurales
Fuente: Ieral – Fundación Mediterranea Juan Manuel Garzón, Franco Artusso & Valentino Costamagna
La inversión asciende a US$ 324 millones y contempla la adquisición de 150 coches diésel para las líneas del AMBA.
Buenos Aires, 16 octubre (NA) — En el marco del plan de inversiones dispuesto por la Emergencia Ferroviaria, la empresa estatal Trenes Argentinos realizó el primer desembolso para la adquisición de 43 nuevos trenes diésel (Unidades Múltiples Diésel – DMU) destinados a las líneas de pasajeros del Área Metropolitana de Buenos Aires (AMBA).
El contrato contempla un desembolso total de 324 millones de dólares para la incorporación de 150 coches de pasajeros.
El acuerdo abarca además la provisión de repuestos, insumos y componentes para los primeros tres años de mantenimiento, la documentación técnica y los trabajos de puesta en marcha.
Las nuevas formaciones se prestarán servicio en los ferrocarriles Roca, Mitre, Sarmiento, San Martín y Belgrano Sur y, según precisaron desde el organismo, el arribo de las primeras unidades está previsto para finales del año 2027.
La medida cobra relevancia al tratarse de la primera compra de trenes de pasajeros efectuada para la red metropolitana desde el año 2015, un sistema por el cual se trasladan diariamente 1,3 millones de usuarios.
Las nuevas unidades permitirán reducir los tiempos de viaje e incrementar las frecuencias gracias a una mayor velocidad de marcha, además de optimizar el confort y el ascenso y descenso de pasajeros.
Asimismo, representará un ahorro operativo para el Estado, dado que las formaciones DMU consumen casi un 50% menos de combustible en comparación con las locomotoras actuales.
La adquisición forma parte del plan de acción diseñado por la Secretaría de Transporte —dependiente del Ministerio de Economía— en el marco del DNU 525/24 de Emergencia Ferroviaria, el cual incluye obras de infraestructura para mejorar la seguridad operacional y la optimización del gasto público en el sector.
El INDEC informó que los precios subieron 1,9% en septiembre y acumularon 33,4% en doce meses. Detrás del promedio hubo fuertes diferencias entre rubros: las tarifas, las cuotas escolares y la salud pesaron más, mientras que la gastronomía y el turismo se enfriaron.
Buenos Aires Viernes 16 octubre (PR/26)– El Instituto Nacional de Estadística y Censos (INDEC) difundió los datos del Índice de Precios al Consumidor (IPC) correspondientes a septiembre de 2026. El nivel general registró una variación mensual del 1,9%, aunque el análisis detallado reflejó una fuerte dispersión entre las distintas canastas de consumo.
La inflación se aceleró al 1,9% en septiembre y acumuló 33,4% en doce meses, un dato que marca el pulso de los precios en un mes con comportamientos muy dispares según el rubro.
Tarifas y cuotas, a la cabeza
La división con mayor variación mensual en todo el país fue Vivienda, agua, electricidad, gas y otros combustibles, que registró un alza del 3,1%. Este incremento estuvo impulsado por el reajuste en las tarifas de los servicios públicos regulados y por el impacto de los alquileres. Cerca se ubicó Educación, que anotó una suba del 3,0% producto de la actualización en las cuotas de los colegios privados.
Completaron el podio de mayores aumentos Comunicación, con un avance del 2,5% por las tarifas de telefonía e internet, y Salud, que subió un 2,4% empujada por los medicamentos y la medicina prepaga.
Restaurantes y hoteles, los más tranquilos
En el otro extremo, la división que presentó la menor variación mensual fue Restaurantes y hoteles, con un incremento de apenas el 1,1%. Esto demostró una marcada moderación estacional tras el cierre de las vacaciones de invierno.
En esta misma línea de calma se ubicaron Prendas de vestir y calzado junto con Bebidas alcohólicas y tabaco, ambos con una variación del 1,4%. Por su parte, el rubro Transporte registró un alza del 1,5%, mientras que Equipamiento y mantenimiento del hogar subió un 1,6%.
Alimentos, el rubro que más se siente en el bolsillo
Finalmente, el rubro de mayor peso y sensibilidad social dentro de la medición, Alimentos y bebidas no alcohólicas, se situó en un 2,0%, apenas una décima por encima del nivel general.
Este comportamiento en las góndolas resultó clave para evitar una aceleración del índice general y estabilizar el costo de la canasta básica.
Por Francisco Cuello Rosso – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
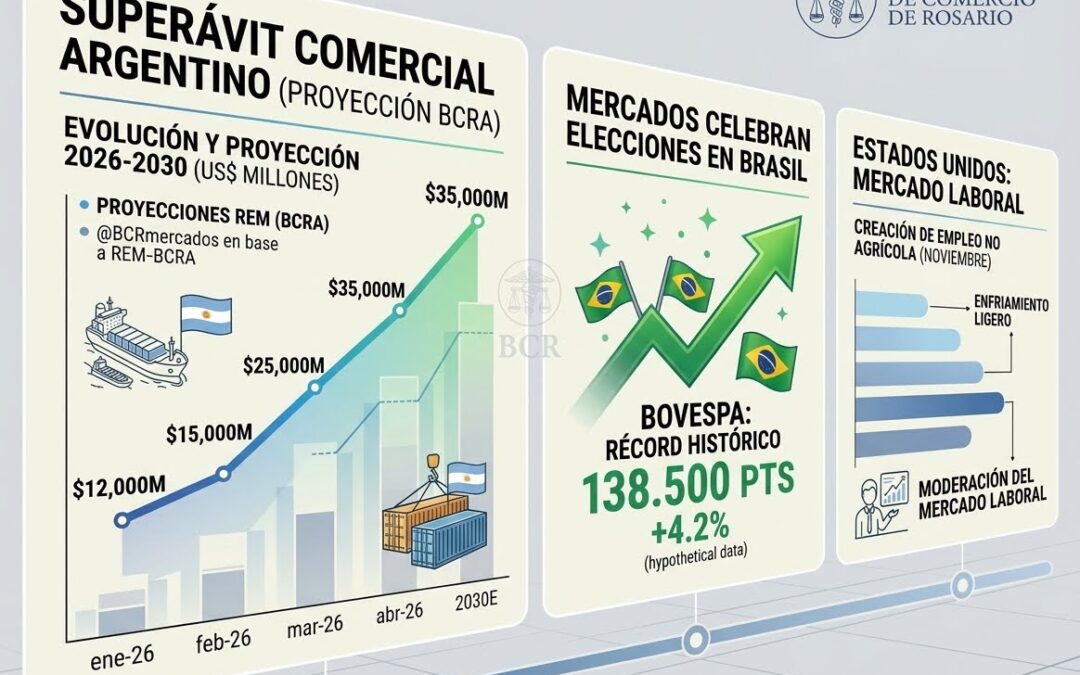
Con un superávit comercial argentino en alza según las proyecciones del BCRA, los mercados financieros celebraron los resultados electorales en Brasil con un récord histórico del Bovespa, al tiempo que Estados Unidos evidenció un ligero enfriamiento en su mercado laboral.
Rosario, jueves 15 octubre (PR/26) — El REM elevó con fuerza la proyección de superávit comercial para 2026, el bovespa alcanzó máximos históricos tras la primera vuelta electoral y el desempleo en Estados Unidos mostró una leve suba durante septiembre.
El REM es el Relevamiento de Expectativas del Mercado. Se trata de un informe mensual que elabora el Banco Central de la República Argentina (BCRA) en el cual consulta a los principales analistas económicos, consultoras, bancos y centros de investigación locales sobre sus proyecciones para las principales variables macroeconómicas del país (como la inflación, el tipo de cambio, el PBI y, en este caso, la balanza comercial y el superávit).
Básicamente, es una herramienta clave para saber qué espera el mercado que suceda con la economía en el corto y mediano plazo.
1) Mejoran las expectativas para la balanza externa argentina
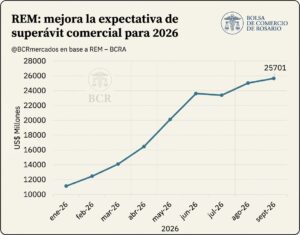
Las expectativas del mercado sobre el saldo comercial de 2026 mostraron una mejora significativa a lo largo del año. Según los distintos relevamientos del REM, la proyección de superávit comercial pasó de USD 11.175 millones en enero a USD 25.701 millones en septiembre, más que duplicándose en apenas ocho meses.
La mejora fue particularmente marcada durante el segundo trimestre, cuando la estimación pasó de USD 16.506 millones en abril a USD 23.600 millones en junio. Luego de una leve corrección en julio, la expectativa volvió a crecer en agosto y septiembre, alcanzando su mayor nivel del año. En el último REM, el BCRA informó que los analistas proyectan exportaciones por USD 101.200 millones e importaciones por USD 75.499 millones para 2026.
En conjunto, la evolución del REM refleja una visión cada vez más favorable sobre el desempeño del sector externo argentino durante 2026. Entre enero y septiembre, la proyección de superávit aumentó en USD 14.526 millones, mostrando una fuerte revisión al alza de las expectativas comerciales a medida que avanzó el año.
2) Elecciones en Brasil y reacción del mercado accionario
Durante 2026, el mercado accionario brasileño mostró una evolución marcada por una elevada volatilidad. El índice Bovespa comenzó el año en torno a los 160.500 puntos, avanzó con fuerza durante el primer cuatrimestre y alcanzó niveles cercanos a los 199.000 puntos en abril. Posteriormente, el índice corrigió parte de esas ganancias y llegó a ubicarse por debajo de los 170.000 puntos durante agosto, antes de iniciar una recuperación hacia septiembre.
El movimiento se aceleró significativamente tras la primera vuelta de las elecciones presidenciales del 4 de octubre. La reacción de los inversores estuvo asociada principalmente a expectativas de una política fiscal más restrictiva y a una mayor posibilidad de avanzar con reformas económicas en un escenario favorable a Bolsonaro.
En la primera rueda posterior a los comicios, el bovespa avanzó 7,70% y cerró en 206.911,89 puntos, alcanzando el mayor nivel de cierre de su historia y registrando su mayor suba diaria desde 2020. Durante la jornada llegó incluso a tocar un máximo intradiario de 209.605,70 puntos. Este fuerte movimiento evidencia la sensibilidad de los activos brasileños al escenario político y deja al resultado del balotaje como uno de los principales factores a monitorear para la evolución de los mercados de Brasil durante las próximas semanas.
3) Se ameseta el mercado laboral en EE. UU.
El mercado laboral de Estados Unidos mostró una leve moderación durante septiembre. La tasa de desempleo se ubicó en 4,2%, por encima del 4,1% registrado tanto en julio como en agosto. A lo largo de 2026, el indicador se mantuvo relativamente estable: comenzó el año en 4,3%, alcanzó un máximo de 4,4% en febrero y posteriormente descendió hasta 4,1%, antes del incremento observado en septiembre.
El aumento de la tasa durante septiembre se produjo en un contexto de expansión de la fuerza laboral. Según el Bureau of Labor Statistics, la población económicamente activa aumentó en aproximadamente 485.000 personas, mientras que el nivel de empleo creció en alrededor de 406.000. Como resultado, la cantidad de desempleados aumentó en 78.000 personas, hasta aproximadamente 7,1 millones, explicando la suba de una décima en la tasa de desempleo.
La evolución del mercado laboral continuará siendo uno de los principales elementos considerados por la Reserva Federal en sus próximas decisiones de política monetaria.
Un debilitamiento más pronunciado del empleo podría otorgar mayor margen para una política monetaria menos restrictiva y eventuales recortes de tasas, aunque la trayectoria de la inflación seguirá siendo determinante.
En este sentido, la combinación de una creación de empleo moderada y una tasa de desempleo ligeramente mayor aporta señales de cierto enfriamiento del mercado laboral estadounidense.
El crecimiento de las órdenes y las unidades vendidas convive con una facturación que avanzó por debajo de la inflación. El desafío será convertir cada operación en información confiable para que los agentes de inteligencia artificial puedan buscar, comparar y comprar en nombre de los consumidores.
Buenos Aires, jueves 15 de octubre (PR/26) .- El comercio electrónico argentino entró en una etapa en la que crecer ya no depende solamente de atraer visitas. La próxima frontera será lograr que los datos de productos, precios, stock, pagos y facturación puedan utilizarse en tiempo real, tanto por las empresas como por una nueva clase de compradores: los agentes de inteligencia artificial.
El Estudio Mid Term 2026 de la Cámara Argentina de Comercio Electrónico, realizado por Kantar, ofrece una fotografía de esa transición. Durante el primer semestre, la facturación online alcanzó los $19,53 billones, un 28% más que en igual período de 2025. Sin embargo, la inflación acumulada entre junio de 2025 y junio de 2026 fue de 33,5%, por lo que el crecimiento nominal no se tradujo en una expansión equivalente en términos reales.
Las órdenes de compra aumentaron 21%, hasta alcanzar los 181,5 millones, y las unidades vendidas crecieron 22%, hasta los 248 millones. El ticket promedio fue de $107.597, apenas 5% superior al del año anterior. Los consumidores compraron más veces y más productos, pero con un gasto promedio que evolucionó muy por debajo de los precios.
Cuando el margen se estrecha, saber qué producto ofrecer, a qué cliente, por qué canal y en qué momento deja de ser una ventaja secundaria.
“Durante mucho tiempo, la inteligencia comercial estuvo asociada a grandes tableros y proyectos costosos. Hoy, una parte fundamental ya existe dentro de las operaciones cotidianas. Cada venta, factura, pago o devolución genera información para entender mejor el negocio”, explica Lorena Comino, fundadora y CEO de Facturante.
La adopción tecnológica ya comenzó. Según CACE, el 71% de las empresas relevadas utiliza inteligencia artificial en algún proceso. Entre esas compañías, el principal destino es marketing y publicidad, mencionado por el 80%, seguido por la automatización de tareas, con 61%, y la personalización y experiencia de usuario, con 55%.
El dato muestra una expansión acelerada, pero también una primera etapa de madurez. Gran parte de las implementaciones todavía se concentra en producir contenidos o automatizar tareas aisladas. El salto siguiente será conectar la IA con información operativa confiable y permitirle intervenir en decisiones concretas.
Del comercio electrónico al comercio agéntico
El comercio agéntico es un modelo en el que un sistema de IA puede actuar en representación de una persona o una empresa. En lugar de limitarse a responder una consulta, interpreta una necesidad, investiga alternativas, compara precios y condiciones y, con los permisos correspondientes, puede iniciar o completar una compra.
Un consumidor podría pedirle a su asistente que encuentre una computadora con determinadas prestaciones, entrega antes de una fecha y un presupuesto máximo. El agente analizaría catálogos, disponibilidad, financiación y logística para preparar la transacción.
La diferencia con el e-commerce tradicional es profunda. Hasta ahora, las tiendas se diseñaron principalmente para ser recorridas por personas. En el nuevo escenario también deberán ser interpretadas por máquinas. Los agentes necesitarán información estructurada y consistente sobre productos, precios, impuestos, promociones, stock, entrega, cambios y devoluciones.
“Una IA puede ser muy sofisticada, pero si recibe un precio desactualizado, un stock incorrecto o descripciones contradictorias, va a tomar una mala decisión. Antes de automatizar la compra hay que ordenar la información que alimenta esa compra”, advierte Comino.
Los agentes no son solamente una nueva interfaz para el consumidor. También pueden detectar patrones de demanda, anticipar faltantes, ajustar promociones y recomendar acciones. La inteligencia deja de limitarse a explicar lo ocurrido y comienza a intervenir en lo que sucede después.
Una base local en expansión
El ecosistema argentino presenta condiciones favorables para esa evolución. Nueve de cada diez argentinos ya compraron online alguna vez, según CACE, y el 85% realizó al menos una compra durante los últimos doce meses, el nivel más alto de la serie. Además, el canal digital representa en promedio el 28% de las ventas de las empresas con operación física relevadas, frente al 25% registrado un año antes.
Otros estudios también señalan que una de cada cuatro tiendas online en Argentina ya utiliza herramientas de IA. Durante el semestre, estas soluciones comenzaron a pasar de la generación de imágenes y descripciones a la recomendación de productos, la interpretación de consultas y el acompañamiento del proceso de compra.
El fenómeno ya no se reduce al chatbot que responde preguntas frecuentes. Avanza hacia herramientas capaces de analizar el negocio, organizar catálogos, proponer acciones y resolver parte de la interacción comercial de manera autónoma.
En este contexto, la facturación electrónica puede convertirse en una capa de información estratégica. No es solamente el comprobante que cumple una obligación fiscal. Confirma qué se vendió, cuándo, por cuánto, a través de qué canal y bajo qué condiciones. Vinculada con inventario, pagos, logística y gestión de clientes, permite construir una visión integral de la actividad.
“Una factura es también un registro estructurado de una decisión de compra. Cuando esa información se integra, permite reconocer recurrencias, estacionalidad, combinaciones de productos y diferencias entre canales. Esa es la materia prima de la inteligencia comercial”, sostiene Comino.
El desafío de integrar lo que hoy está separado
La principal barrera no será el acceso a modelos de inteligencia artificial, sino la calidad y conexión de los datos. Muchas compañías todavía administran por separado la tienda online, los locales físicos, los marketplaces, los pagos, la logística y la facturación.
Esa fragmentación genera precios diferentes, stocks inconsistentes, duplicación de clientes y dificultades para medir la rentabilidad. También impide reconstruir el recorrido completo de una operación, desde el primer contacto hasta la emisión del comprobante y la eventual recompra.
En el comercio agéntico, esas fallas dejan de ser exclusivamente internas.
Un agente podría descartar una oferta porque no logra confirmar la entrega, elegir a un competidor con información más clara o iniciar una operación sobre un producto agotado. La calidad de los datos se convierte así en una variable de visibilidad y conversión.
Las empresas deberán desarrollar catálogos legibles por máquinas, mantener precios y stock actualizados, unificar la identificación de productos y clientes e integrar venta, pago, entrega y facturación. También tendrán que conservar trazabilidad sobre las decisiones ejecutadas por sistemas automáticos.
Un agente debe conocer qué puede hacer sin intervención humana, cuándo necesita una confirmación y cómo se revoca una autorización. La protección de datos, el consentimiento, la prevención del fraude y la responsabilidad ante una compra equivocada serán tan importantes como la velocidad de la operación.
“El objetivo no debería ser delegar todo, sino automatizar con reglas claras. Una empresa necesita saber qué datos utilizó el agente, por qué recomendó una acción y quién autorizó cada paso. Sin trazabilidad no hay verdadera inteligencia comercial; hay automatización sin control”, afirma Comino.
La competencia por ser elegidos por una máquina
Si parte de las compras comienza dentro de asistentes conversacionales, las marcas competirán no solo por la atención de una persona, sino también por ser consideradas confiables y relevantes por un sistema capaz de comparar múltiples variables en segundos.
Eso exigirá información completa, reputación verificable, condiciones transparentes y capacidad de respuesta automática. Una campaña atractiva difícilmente compensará un catálogo incompleto, costos ocultos o una promesa de entrega inconsistente. La operación se vuelve parte del posicionamiento.
También cambiará la forma de medir el recorrido del cliente. Una compra iniciada por un agente puede combinar información de buscadores, redes sociales, marketplaces, tiendas propias y reseñas. Las empresas necesitarán identificar qué datos influyeron en la elección y qué variables determinaron que su oferta fuera recomendada o descartada.
Los números del primer semestre muestran más transacciones, mayor frecuencia y una rápida incorporación de IA, pero también presión sobre el valor real de las ventas. En ese escenario, la inteligencia comercial deja de ser una herramienta para analizar reportes al final del mes y comienza a convertirse en la infraestructura que conecta datos, decisiones y acciones.
El comercio agéntico todavía está en desarrollo, pero plantea una señal concreta: en la próxima etapa del e-commerce no alcanzará con estar online. Las empresas deberán disponer de información confiable e integrada para que personas y agentes digitales puedan encontrarla, interpretarla y operar con ella.