Informe de medio especializado explica las causas.
Afirman que “súper ricos” abandonan el Reino Unido.
Buenos Aires, miércoles 7 octubre (NA) — La salida de grandes fortunas del Reino Unido en los últimos dos años supone una pérdida potencial de 160.000 millones de dólares en riqueza y activos para el país, según un cálculo basado en datos del Índice de Multimillonarios de Bloomberg.
Esta cifra incluye el patrimonio de personas que redujeron sus vínculos con Londres o los cortaron por completo, así como el de algunas fortunas familiares cuyos integrantes abandonaron el Reino Unido.
La cantidad supera incluso la riqueza acumulada por los británicos que siguen en el índice de multimillonarios de Bloomberg.
“Lo que está ocurriendo ahora es desastroso”, afirmó John Caudwell, fundador del minorista británico de teléfonos móviles Phones 4u, constató la Agencia Noticias Argentinas.
El empresario sostuvo que, en lugar de entrar en un círculo virtuoso que atraiga a millonarios, multimillonarios e inversión extranjera, el Reino Unido está avanzando en la dirección contraria.
Por otra parte el conflicto con las Islas Malvinas y lo shidrocarburo poenen su punto en la trama.
Poseedores de grandes fortunas en la mira
Bloomberg sostiene que los cambios fiscales dirigidos a las grandes fortunas desde la llegada del Partido Laborista al Gobierno en 2024 están afectando al atractivo de Londres como centro financiero internacional.
La eliminación de beneficios para los dueños de grandes fortunas y las especulaciones sobre nuevas medidas deterioraron la relación entre las grandes fortunas y el Ejecutivo.
Según fuentes citadas por el medio, el 1 % de los contribuyentes con mayores ingresos aporta alrededor del 27 % de la recaudación total del impuesto sobre la renta, por lo que la salida de estas personas también supondría una pérdida de capacidad de consumo e ingresos fiscales.
Fuente: Agencia NA
Primicias Rurales
Versión en inglés
UK Reportedly Experiencing an Exodus of Ultra-Wealthy Individuals. «The Malvinas have something to do with it.» (English version)
Specialized media report explains the reasons behind the trend
October 7, 2026 — 1:39 p.m.
Reports say that “super-rich” individuals are leaving the United Kingdom.
Buenos Aires, October 57 (PR/26) — The departure of wealthy individuals from the United Kingdom over the past two years represents a potential loss of $160 billion in wealth and assets for the country, according to an estimate based on data from the Bloomberg Billionaires Index.
The figure includes the wealth of individuals who have reduced their ties to London or severed them completely, as well as that of some wealthy families whose members have left the United Kingdom.
The amount even exceeds the combined wealth of British nationals who remain on the Bloomberg Billionaires Index.
“What is happening now is disastrous,” said John Caudwell, founder of British mobile phone retailer Phones 4u, according to Noticias Argentinas.
The businessman argued that instead of entering a virtuous cycle capable of attracting millionaires, billionaires and foreign investment, the United Kingdom is moving in the opposite direction.
High-net-worth individuals in the spotlight
According to Bloomberg, tax changes targeting wealthy individuals since the Labour Party came to power in 2024 are undermining London’s appeal as an international financial center.
The removal of tax benefits for high-net-worth individuals, along with speculation about further measures, has strained relations between wealthy individuals and the government.
According to sources cited by the publication, the top 1% of income taxpayers account for approximately 27% of total income-tax revenues. Therefore, the departure of these individuals could also result in a loss of consumer spending and tax revenue for the United Kingdom.
«On the other hand, the conflict over the Falkland Islands and hydrocarbons plays a key role in the plot.»
Source: Noticias Argentinas (NA), based on data from the Bloomberg Billionaires Index.
La aerolínea low cost inició un proceso judicial para negociar con sus acreedores en medio de una profunda crisis financiera y operativa, con apenas tres aviones en el país y una caída de pasajeros sin precedentes.
Buenos Aires miércoles 7 octubre (PR/26)– FB Líneas Aéreas S.A., la sociedad que opera comercialmente bajo la marca Flybondi, se presentó en concurso preventivo de acreedores. Su objetivo es reestructurar sus pasivos y buscar una salida ordenada a la crítica situación financiera que atraviesa la compañía.
La solicitud fue ingresada el pasado 2 de octubre ante la Justicia comercial y quedó radicada en el Juzgado Nacional de Primera Instancia en lo Comercial N.º 24, a cargo del juez Guillermo Mario Pesaresi.
La presentación fue realizada por el estudio jurídico Grispo y tramita con intervención de la Secretaría N.º 47, encabezada por Santiago Medina. Hasta ahora, el expediente figura en estado “En despacho”, sin resoluciones ni actuaciones públicas que permitan conocer la posición inicial del tribunal.
Qué es el concurso preventivo y para qué sirve
El concurso preventivo es una herramienta prevista por la legislación argentina para que las empresas con dificultades económicas puedan negociar con sus acreedores bajo supervisión judicial.
Mientras el proceso avanza, se suspenden temporalmente las acciones de cobro. La meta es alcanzar un acuerdo que permita preservar la actividad y evitar una eventual quiebra.
Una deuda que supera los 4.000 millones de pesos
La aerolínea llega a esta instancia con un escenario financiero complejo. Las deudas y reclamos identificados públicamente superan los 4.000 millones de pesos y podrían acercarse a los 4.600 millones si se incorporan intereses y costas derivadas de distintos embargos.
Sin embargo, fuentes del sector señalan que esa cifra representa solo una parte de las obligaciones acumuladas por la compañía.
A esos compromisos se suman deudas con la Empresa Argentina de Navegación Aérea (EANA), con Intercargo, proveedores de combustible, arrendadores de aeronaves y talleres de mantenimiento, además de reclamos laborales y pedidos de reembolso de pasajeros afectados por cancelaciones y reprogramaciones.
En paralelo, dos aeronaves que permanecen fuera del país acumularían pasivos cercanos a los 5,5 millones de dólares, vinculados a tareas de mantenimiento.
Una flota prácticamente paralizada
La crisis financiera tuvo también un fuerte impacto sobre la operación. Actualmente, Flybondi mantiene apenas tres aeronaves en territorio argentino sin actividad comercial, mientras que otras diez fueron devueltas a sus respectivos arrendadores.
Algunas de esas unidades todavía conservan matrícula argentina y permanecen en el país a la espera de completar los procesos de devolución técnica y contractual, conocidos en la industria como redelivery.
Disputa accionaria y embargos
La presentación judicial encuentra antecedentes en el conflicto societario que salió a la luz en agosto de este año entre los principales accionistas de la empresa.
Por un lado, el fondo inversor COC Global, que desembarcó en la compañía en mayo de 2025 tras aportar más de 70 millones de dólares para sostener sus operaciones. Por otro, Cartesian Capital Group, accionista histórico y con representación en el directorio.
Según un comunicado difundido entonces por COC Global, la disputa se agravó tras los embargos ordenados por la Agencia de Recaudación y Control Aduanero (ARCA) sobre cuentas bancarias de la empresa. Para el fondo, la medida limitó severamente la capacidad de Flybondi para realizar pagos y cumplir con obligaciones corrientes.
El mismo documento sostuvo que, desde que se hicieron públicas las presuntas irregularidades atribuidas a la gestión anterior en julio de 2026, Cartesian no respondió a los requerimientos del nuevo inversor para avanzar en un proceso de normalización financiera y operativa. COC Global incluso advirtió entonces sobre la posibilidad de iniciar acciones judiciales en tribunales argentinos y del exterior.
El derrumbe del tráfico aéreo
El deterioro operativo quedó reflejado en los indicadores de mercado. Datos de la Administración Nacional de Aviación Civil (ANAC) muestran que Flybondi transportó 254.533 pasajeros en vuelos de cabotaje durante agosto de 2025, cifra que representaba una participación del 17% del mercado doméstico argentino.
Un año después, en agosto de 2026 y con la mayor parte de la flota fuera de servicio, la empresa movilizó apenas 1.865 pasajeros, equivalentes al 0,1% del mercado.
La caída supera los 252.000 pasajeros en términos interanuales y evidencia la magnitud de la retracción sufrida por la primera aerolínea low cost del país.
La apertura del concurso preventivo marca un nuevo capítulo en la crisis de Flybondi. El avance del proceso judicial y las negociaciones con acreedores serán determinantes para definir si la empresa logra preservar su continuidad o enfrenta un escenario aún más complejo en los próximos meses.
La compañía líder a nivel mundial, que ya utilizan más de 30.000 empresas en más de 20 países, ofrece una solución integral para coordinar los canales de venta con la gestión de pedidos, inventario y envíos. En la Argentina contará con un equipo local de implementación y soporte.
Buenos Aires miércoles 7 octubre (PR/26)– Base.com, el sistema operativo internacional líder para la gestión integral de e-commerce, anuncia su llegada a la Argentina. La firma ofrece su tecnología a empresas y marcas que venden a través de distintos canales, con el objetivo de centralizar sus operaciones.
Su plataforma permite a las compañías gestionar su comercio electrónico con más eficiencia y capacidad de escala. Además, ayuda a bajar el costo operativo por pedido y a reducir los tiempos para la venta y la reposición de productos.
Crecer vendiendo, pero también operando mejor
“Cuando una empresa de ecommerce crece, el desafío no es solamente vender más, sino poder operar ese crecimiento de manera eficiente”, señaló Luciano Basile, Country Manager de Base en Argentina.
“A medida que aumenta el volumen, también crecen las publicaciones, los canales de venta, las opciones de entrega, la logística y las formas de pago, haciendo que la operación sea cada vez más compleja”, agregó el ejecutivo.
“En Base.com trabajamos junto a las empresas para ordenar y automatizar esos procesos, integrando sus sistemas y centralizando la operación. Combinamos tecnología con procesos claros para que los equipos puedan gestionar esa complejidad de la forma más eficiente posible y convertir la eficiencia operativa en una ventaja competitiva”, concluyó.
Una sola interfaz para todos los canales
La plataforma de Base, que cuenta con presencia global en más de 20 países, se integra con marketplaces, tiendas online, operadores logísticos y sistemas empresariales. Todo se administra desde una misma interfaz.
Desde allí es posible administrar la información del catálogo, consolidar los pedidos, mantener actualizado el inventario y organizar el trabajo de preparación de pedidos. Las reglas y automatizaciones pueden configurarse de acuerdo con las características de cada operación.
La propuesta está dirigida especialmente a empresas cuya variedad de canales o volumen de pedidos requieren una gestión más compleja. Prevé acompañamiento personalizado por parte de los equipos locales de Base, tanto en la implementación de cada cuenta como en el soporte con las herramientas de venta, gestión y logística ya utilizadas.
“Trabajar con operaciones de distintos tamaños y mercados nos dio una visión muy concreta sobre los problemas que aparecen al crecer”, explicó Fernando Kondayen, Chief Growth Officer Global de Base.
“En la Argentina vamos a sumar esa experiencia a un equipo que conoce las integraciones y las formas de trabajo locales. Así podemos adaptar el producto a la operación real de cada cliente y acompañar su evolución”, añadió.
El fin de los datos dispersos
Cuando las ventas se distribuyen entre marketplaces, tiendas propias y otros canales, la información de productos, pedidos y stock puede quedar repartida entre sistemas que no siempre trabajan de manera coordinada.
Eso obliga a los equipos a trasladar datos, verificar existencias y corregir diferencias que afectan los tiempos de la operación. Base permite aplicar reglas comunes desde la publicación de un producto hasta el despacho de la compra.
Inteligencia artificial para el catálogo
Base también incorpora inteligencia artificial en tareas vinculadas con la gestión de catálogos. Esto permite corregir y completar información de productos, adaptar publicaciones a los requisitos de cada canal o ejecutar cambios sobre grandes cantidades de artículos mediante instrucciones en lenguaje natural. Cada interacción queda registrada para que los equipos puedan revisarlas y mantener el control del proceso.
Una compañía con alcance global
A nivel mundial, más de 30.000 empresas utilizan Base.com y las operaciones gestionadas con su tecnología reciben pedidos desde 180 países. El volumen bruto anual de mercadería acumulado supera los USD 17.000 millones. La compañía cuenta con equipos locales y presencia en 20 países, y ofrece más de 1.700 integraciones.
Acerca de Base.com
Base.com desarrolla un sistema operativo para la gestión integral del e-commerce. Su plataforma conecta catálogo, órdenes, inventario, depósito, envíos, analytics e integraciones en una única capa operativa, con inteligencia artificial aplicada a procesos de negocio.
Más de 30.000 empresas utilizan Base y sus operaciones reciben pedidos desde 180 países. En Argentina, cuenta con un equipo local de implementación y soporte.
Para más información: MUCH, adenari@much.global, jvalenzuela@much.global
El mercado laboral argentino se prepara para un fuerte impulso. Con la llegada del Cyber Monday, el Black Friday y las esperadas Fiestas, se abren miles de vacantes, tanto temporales como permanentes, en diversos sectores clave.
Buenos Aires miércoles 7 octubre (PR/26)– La demanda de empleo experimentará una notable reactivación hacia el final de este año. Esto se encuentra fuertemente motivado por el incremento del consumo que generan eventos clave para los argentinos. Las empresas ya se están preparando para esta ola de actividad.
Según datos aportados por la reconocida consultora Randstad, en la actualidad ya existen unas seiscientas búsquedas activas. Sin embargo, los expertos anticipan una fuerte aceleración en las contrataciones durante las próximas semanas, lo cual resulta vital para suplir la gran demanda del mercado.
Estas valiosas oportunidades laborales se concentran especialmente en áreas fundamentales como logística, e-commerce, retail y consumo masivo. Además, se espera un enorme movimiento en otros sectores pujantes, destacando hotelería, organización de eventos y gastronomía.
Andrea Avila, directiva de la empresa, destacó que los puestos temporarios son una excelente manera que tienen las empresas para reforzar sus equipos. Además, para muchas personas esto representa una oportunidad única para insertarse formalmente.
Los perfiles más buscados para esta temporada
Pickers y Packers: Son perfiles esenciales para el armado y despacho de los pedidos de comercio electrónico. Su meticulosa labor garantiza que cada paquete sea recolectado, verificado cuidadosamente y empaquetado con total precisión, cumpliendo altos estándares de calidad.
Operarios de depósito: Cumplen un rol verdaderamente indispensable en la recepción, el almacenamiento y la preparación de la mercadería. Su trabajo permite optimizar todas las operaciones logísticas de abastecimiento en tiempo y forma, algo crucial para las tiendas.
Clarkistas o conductores: Se trata de operadores especialistas en el manejo de montacargas y autoelevadores. Ellos aseguran que la carga, descarga y el movimiento de los productos más pesados dentro del depósito se realice de forma completamente segura y eficiente.
Planificadores de ruteo: Tienen la importante tarea de diseñar rutas de distribución analizando diversas variables y datos operativos. Su principal objetivo es lograr reducir los costos y optimizar los tiempos de entrega, un factor determinante para el éxito comercial
Distribuidores domiciliarios: Representan el último eslabón de la cadena y el contacto directo con el cliente final. Gestionan los distintos envíos y recorridos urbanos apoyados en tecnología inteligente de ruteo para brindar la mejor y más rápida experiencia.
Vendedores de salón: La atención personalizada frente al público sigue siendo vital y marca un diferencial. Se buscan activamente perfiles que sean capaces de asesorar a los clientes, concretar transacciones y brindar una experiencia de compra presencial realmente única.
Repositores: Tienen la misión de garantizar que los productos estén siempre exhibidos y disponibles en las góndolas del comercio. Por tal motivo, son perfiles sumamente demandados por supermercados y grandes superficies en épocas donde el consumo no da respiro.
Preventistas: Son los colaboradores encargados de visitar diversos comercios para tomar pedidos y fortalecer vínculos. De esta manera, ayudan a expandir fuertemente la presencia de diversas marcas de consumo masivo en la totalidad de los puntos de venta.
Cajeros: El manejo fluido de los distintos medios de pago es crucial en cualquier tienda o shopping center. Su fundamental rol es brindar una atención sumamente ágil y eficiente frente a la inmensa cantidad de consumidores.
Camareros para gastronomía y eventos: Las tradicionales despedidas de año y vacaciones impulsan fuertemente la actividad hotelera y gastronómica. Por eso, se requiere cada vez más personal capacitado para la atención en locales de comida, grandes hoteles y salones.
El respaldo de una sólida empresa global
Con sede central en los Países Bajos, Randstad opera de forma exitosa en treinta y nueve mercados a nivel mundial. Actualmente cuenta con miles de empleados trabajando y apoya a millones de talentos para que logren insertarse laboralmente.
En Argentina, esta compañía dispone de una inmensa red de veinticinco sucursales a lo largo del país. Diariamente, sus profesionales gestionan el trabajo de más de quince mil personas que aportan su enorme valor a las empresas.
Un informe de la Universidad Austral revela fuertes diferencias económicas y laborales entre las regiones del país, con un desempleo que trepa al 10% en la Región Centro y cae al 2,5% en el Sur.
Rosario, miércoles 6 octubre (PR/26) — La evolución de la economía argentina en 2026 expone realidades muy divergentes cuando se analizan los datos más allá de los indicadores nacionales generales.
Mientras algunas zonas del país logran mantener un dinamismo económico favorable y mejoran de manera sostenida sus índices laborales, otras regiones experimentan marcadas señales de deterioro del empleo y una clara contracción de la actividad productiva.
Estos datos forman parte del informe titulado “Drivers regionales de la actividad económica en Argentina”, elaborado por la Universidad Austral utilizando información estadística disponible hasta julio de 2026.
Dicho análisis se centra en examinar el comportamiento de tres regiones del país cuyas economías están fuertemente concentradas en actividades sectoriales muy específicas y delimitadas territorialmente.
La primera de estas zonas es la Región Centro, integrada por las provincias de Santa Fe, Córdoba y Entre Ríos, cuya matriz productiva se encuentra históricamente asociada a la agroindustria.
La segunda es la Región Sur, conformada por los territorios de Neuquén y Río Negro, cuya dinámica principal gira en torno a la explotación de hidrocarburos.
Finalmente, la Región Andina abarca a las provincias de Salta, Jujuy, Mendoza, San Juan y Catamarca, cuya economía regional está fundamentalmente ligada a la minería.
Tres regiones y tres comportamientos dispares en la actividad
Durante los primeros siete meses de 2026, el nivel promedio de actividad económica en la Región Sur experimentó un crecimiento interanual del 2,1% en comparación con el mismo período del año anterior. En simultáneo, la Región Centro registró un avance moderado del 1,5%, mientras que la Región Andina sufrió un retroceso importante del 2,4% en sus niveles productivos.
Para poner estos datos en perspectiva, en idéntico período, el Estimador Mensual de Actividad Económica (EMAE) a nivel nacional marcó una expansión desestacionalizada del 1,5%.
Estos resultados provienen directamente de los Índices Locales de Ciclo Económico (ILCE) desarrollados por la Universidad Austral, los cuales están diseñados específicamente para captar matices territoriales que los grandes agregados nacionales no siempre logran distinguir.
No obstante, el estudio advierte sobre una tendencia generalizada que afecta tanto a las regiones como al total del país: si bien el crecimiento económico continúa vigente, está perdiendo velocidad de manera sostenida. A lo largo de los últimos doce meses, las tres zonas analizadas mostraron trayectorias positivas mes a mes, pero haciéndolo a un ritmo cada vez menor.
La Región Sur se consolidó como la de mayor vigor económico, registrando variaciones mensuales de entre el 0,53% y el 0,63% en el último año. Por su parte, la Región Andina se desplazó en un rango más acotado de entre el 0,10% y el 0,16%.
En el caso de la Región Centro, si bien volvió a mostrar variaciones mensuales positivas —dejando atrás la prolongada contracción sufrida desde mediados de 2023 hasta fines de 2024—, sus indicadores todavía se mantienen muy cercanos a cero.
El mercado laboral profundiza las brechas regionales
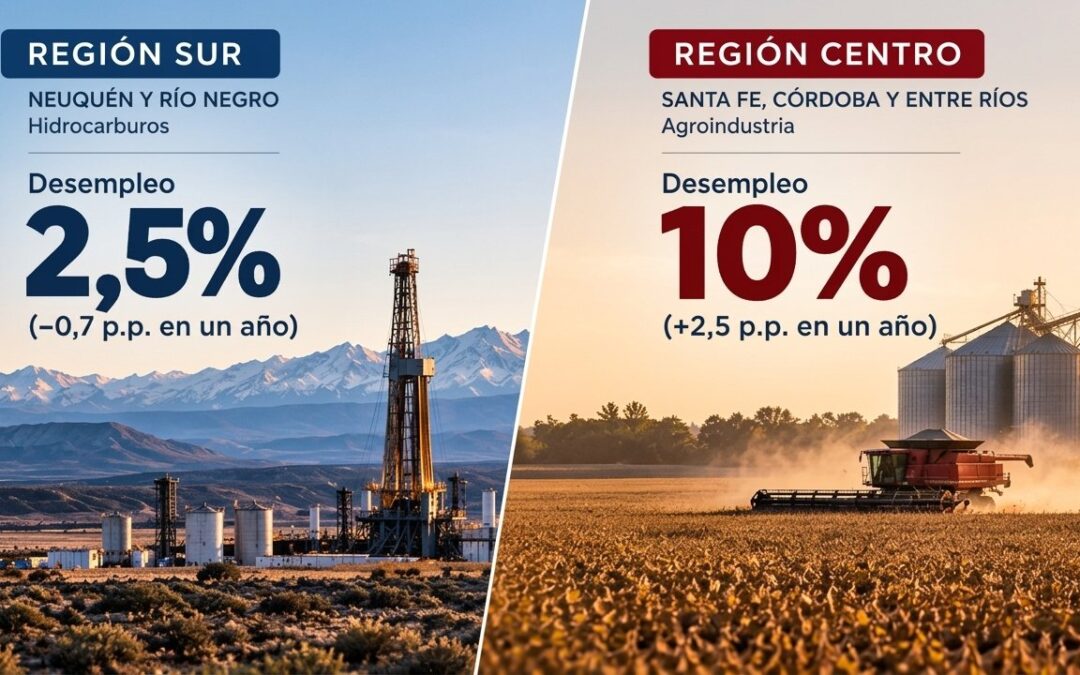
Las divergencias territoriales se tornan todavía más pronunciadas al examinar con detalle los indicadores del mercado laboral durante el segundo trimestre de 2026. En la Región Centro, la tasa de desempleo escaló hasta ubicarse en el 10%, tras sufrir un incremento interanual de 2,5 puntos porcentuales en un período de doce meses. Como contrapartida directa de este fenómeno, su tasa de empleo retrocedió 1,1 puntos porcentuales.
En la vereda opuesta se posiciona la Región Sur, que logró reducir su tasa de desempleo hasta el 2,5%, marcando una mejora de 0,7 puntos porcentuales menos que el año anterior. Además, esta región incrementó con fuerza su tasa de empleo en unos significativos 2,7 puntos porcentuales.
Como resultado de estas trayectorias opuestas, actualmente existe una brecha de 7,5 puntos porcentuales en la tasa de desempleo entre ambas regiones.
Por su parte, la Región Andina exhibe un escenario laboral caracterizado por una mayor estabilidad formal. Su tasa de desempleo se mantuvo en el 5,7%, sin mostrar variaciones interanuales significativas. Sin embargo, el informe alerta que la subocupación trepó hasta alcanzar el 13,5%, convirtiéndose en la cifra más elevada de las tres regiones analizadas.
En el plano general de la economía argentina, considerando los 31 aglomerados urbanos medidos por el INDEC, la tasa de empleo promedio se ubicó en el 45% y la de desempleo en el 7,9%.
Gran Rosario: el punto más crítico del mapa laboral
Dentro de los límites de la Región Centro, el aglomerado de Gran Rosario concentra el diagnóstico socioeconómico más delicado y crítico de todo el relevamiento.
Durante el segundo trimestre de 2026, su tasa de desempleo saltó abruptamente hasta el 11,5%, experimentando un incremento de 3,8 puntos porcentuales en un año. De este modo, se convirtió en el registro de desocupación más alto entre los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares (EPH) del INDEC.
En sintonía con este preocupante indicador, la tasa de empleo en el Gran Rosario sufrió una contracción interanual de 1,9 puntos porcentuales. No obstante, este proceso de deterioro laboral no constituyó un fenómeno aislado y exclusivo de esta ciudad santafesina.
En el Gran Córdoba, la desocupación afectó al 10,5% de la población activa, tras registrar un aumento de 1,6 puntos porcentuales en un año. Asimismo, en el aglomerado de Gran Santa Fe, el desempleo llegó al 8,6%, ubicándose 3,1 puntos porcentuales por encima de los niveles medidos en el segundo trimestre de 2025.
El dinamismo hidrocarburífero y el contraste del Sur
La realidad socioeconómica muestra un perfil radicalmente diferente al observar los números correspondientes a la Región Sur del país. En este territorio, la expansión del mercado de trabajo estuvo impulsada de manera directa por el aglomerado de Neuquén-Plottier, donde la tasa de empleo experimentó un salto notable de 3,8 puntos porcentuales en un año, alcanzando el 48,9%.
Paralelamente, la tasa de desempleo en ese distrito petrolero e hidrocarburífero descendió hasta el 3,2%, lo que representa una reducción de 0,6 puntos porcentuales en comparación con el año anterior.
Estos sólidos indicadores laborales acompañan de manera directa el fuerte dinamismo económico que exhiben las estadísticas regionales, consolidando a la Región Sur como la zona de mayor crecimiento productivo general durante la primera mitad de 2026.
Metodología y alcance de los Índices Locales de Ciclo Económico
Los Índices Locales de Ciclo Económico (ILCE) elaborados por la Universidad Austral fueron diseñados con el propósito central de complementar los indicadores macroeconómicos tradicionales mediante una medición minuciosa y específica de la realidad económica de cada región.
Para construir estos indicadores mensuales, el modelo metodológico procesa seis series estadísticas clave: el empleo registrado del sector privado, las ventas de combustibles, la demanda residencial e industrial de electricidad, los despachos de cemento para la construcción, la recaudación de tributos y el patentamiento de vehículos
A partir de estos insumos primarios se estructuran índices provinciales que luego se consolidan regionalmente ponderando el peso específico de cada provincia en el Valor Agregado Bruto (VAB).
Desde la institución académica aclaran que esta sólida herramienta metodológica permite detectar con precisión las diferentes velocidades y fases coyunturales que atraviesan los distritos del interior.
Sin embargo, advierten que los valores de los ILCE y el EMAE nacional no resultan directamente comparables en términos de sus niveles absolutos debido a las diferencias metodológicas, sectoriales y de cobertura geográfica que poseen ambos sistemas de medición.
Las compras anticipadas de Europa por la entrada en vigencia de la norma EUDR impulsan la demanda de subproductos argentinos y podrían acelerar la originación de soja. Al mismo tiempo, el mercado internacional enfrenta presión bajista por la retención del arancel chino al poroto estadounidense y el aumento de los stocks de maíz en Estados Unidos.
Rosario, Santa Fe, lunes 5 octubre (PR/26) – El mercado de granos atraviesa una semana de presión bajista, pero Argentina presenta una dinámica particular en el complejo sojero, con una demanda de harina de soja que se mantiene inusualmente firme.
La harina argentina opera actualmente con una prima de US$6 por tonelada frente a la brasileña, impulsada por compras europeas anticipadas ante la próxima entrada en vigencia de la norma EUDR, que exigirá demostrar que los productos alimenticios provienen de áreas libres de deforestación.
“En Argentina vemos una demanda de harina de soja inusualmente alta, que sostiene márgenes de molienda atractivos. Los compradores europeos quieren estar aprovisionados y están adelantando compras”, explica Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
Según el análisis de Romano, esta dinámica puede traducirse en una mayor necesidad de originación de soja por parte de las fábricas argentinas, especialmente si continúa firme el programa de exportación de subproductos. A esto se suma la campaña para presentar la documentación de VISEC, Sustentable y EPA, por la que se están ofreciendo premios de entre US$3 y US$8 por tonelada.
“Si el programa de exportación de subproductos sigue demandante, los compradores necesitarán acelerar la originación y las compras a precio. Con estos valores estamos viendo más movimiento”, sostiene Romano.
Comercialización local y posición en puertos
En paralelo, el mercado argentino muestra un ritmo de comercialización de soja que, aunque se mantiene por debajo de años anteriores, empieza a ganar dinamismo.
De las 6 millones de toneladas de Declaraciones Juradas de Ventas al Exterior (DJVE), la exportación ya tiene 5,2 millones de toneladas originadas y 4,8 millones con precio fijado.
En total, se lleva originado el 60% de la producción, frente al 64% del promedio histórico, mientras que con precio fijado se alcanza el 47%, contra un promedio histórico del 53%.
En los puertos argentinos, el line up contempla actualmente 954.129 toneladas de poroto de soja, 1.122.450 toneladas de harina y 281.190 toneladas de aceite, mientras comienzan a llegar los buques correspondientes a las ventas declaradas durante el mes pasado.
El rol de China y la presión sobre la soja estadounidense
En el mercado internacional, uno de los principales factores bajistas para la soja es la decisión de China de mantener en 10% el arancel sobre el poroto de soja estadounidense.
Para los compradores privados, esta situación vuelve poco atractiva la soja norteamericana frente a la oferta sudamericana, ya que implica márgenes negativos.
Sin embargo, los compradores estatales chinos ya acumulan entre 12 y 13,7 millones de toneladas de soja estadounidense, operaciones que responden en mayor medida a decisiones estratégicas y políticas que a la rentabilidad de la molienda.
“China sigue comprando soja estadounidense, pero hay que diferenciar las compras estatales de las privadas. Las primeras no responden necesariamente a la lógica del margen de molienda, por lo que pueden sostenerse aun cuando el negocio no resulte rentable para un comprador privado”, señala Romano.
A esta presión se suma la expectativa de una cosecha récord de soja en Estados Unidos. StoneX elevó su estimación a 126,5 millones de toneladas, con un rendimiento promedio de 36,4 quintales por hectárea. La cosecha estadounidense, que avanzaba lentamente por las lluvias, podría acelerar con el pronóstico de clima más seco.
En Chicago, los fondos especulativos vendieron 3,1 millones de toneladas de soja durante la última semana, aunque todavía mantienen una posición neta comprada de 23,1 millones de toneladas, elevada en términos históricos.
“Con una posición comprada tan grande por parte de los especuladores, las ventas técnicas pueden seguir presionando al mercado si no aparecen nuevas noticias alcistas”, advierte Romano.
Avance de campaña en Brasil y stocks de maíz en Estados Unidos
Brasil, por su parte, comienza a avanzar con la nueva campaña de soja. La siembra alcanza entre el 3,4% y el 4,39% del área proyectada, ligeramente por encima del ritmo del año pasado. StoneX estima una producción de 183,4 millones de toneladas.
Las principales dudas están concentradas en las zonas secas del norte y oeste del país.
El maíz también enfrenta un escenario internacional más débil. El dato de stocks de Estados Unidos al 1° de septiembre resultó 4,5 millones de toneladas superior a lo esperado por el mercado.
Al tratarse de las existencias de cierre de campaña, el dato podría derivar en una revisión al alza de los stocks iniciales de la campaña 2026/27 en el próximo informe del USDA.
“El dato de stocks de maíz es claramente negativo porque no sólo muestra una mayor disponibilidad al cierre del ciclo, sino que también sugiere un consumo interno menor al esperado”, explica Romano.
En Estados Unidos, la cosecha avanzaba al 18% del área, demorada por las lluvias, aunque el clima más seco previsto para las próximas jornadas permitiría acelerar las labores. Los fondos especulativos también profundizaron la presión vendedora: durante la semana vendieron casi 5 millones de toneladas de maíz en Chicago.
En Europa, el panorama es diferente: la Comisión Europea redujo su estimación de cosecha de maíz a 48,3 millones de toneladas, frente a los 50,1 millones estimados previamente y los 60,2 millones de la campaña anterior.
Comercialización y siembra de maíz en Argentina
En el mercado local, el escenario es más favorable para la comercialización. La buena cosecha, el ritmo de declaraciones de exportación y una mayor disposición de los productores a vender están generando un flujo importante de mercadería hacia los puertos.
Los embarques programados de maíz desde puertos argentinos alcanzan 2,17 millones de toneladas, mientras que también se mantiene elevado el ingreso de camiones.
Durante una sola semana se fijó precio a 1,2 millones de toneladas de maíz. Actualmente, el 56% de la producción está comercializada con precio, frente al 48% del promedio histórico, mientras que la originación alcanza el 66%, contra el 58% del promedio.
“En el mercado local estamos viendo un círculo virtuoso: la cosecha fue muy buena, la exportación continúa declarando DJVE, los productores están más vendedores y la mercadería fluye hacia los puertos”, destaca Romano.
La siembra de maíz 2026/27 también avanza con buen ritmo: alcanza el 22,2% de las 8,4 millones de hectáreas proyectadas, 5,1 puntos porcentuales más que la semana anterior y 2,4 puntos por encima del ritmo del año pasado.
Situación del trigo en el Mar Negro y perspectivas en Argentina
En trigo, el foco internacional continúa puesto en el conflicto entre Rusia y Ucrania y las dificultades para normalizar el flujo de granos por el Mar Negro. Los esfuerzos diplomáticos impulsados por Turquía todavía no muestran avances concretos, mientras algunos grandes compradores buscan abastecerse de otros orígenes.
Arabia Saudita licitó la compra de 535.000 toneladas de trigo para embarques entre noviembre y diciembre, mientras Túnez adquirió otras 100.000 toneladas. SovEcon, además, redujo su estimación de exportaciones rusas a 44,7 millones de toneladas y anticipa dificultades en el Mar Negro hasta 2027.
En Argentina, en cambio, comenzaron a cosecharse los primeros lotes del norte con rendimientos superiores al promedio. La condición del cultivo entre buena y excelente alcanzó el 94,6% del área, ocho puntos porcentuales más tras las últimas lluvias.
“En Argentina el trigo sigue desarrollándose con buenas condiciones. Las lluvias no fueron tan fuertes, pero sí suficientes, y los primeros lotes que comienzan a cosecharse en el norte muestran buenos rindes”, concluye Romano.