La cotización de la compañía se vuelve a derrumbar y ya suma una caída del 32% en el último mes.
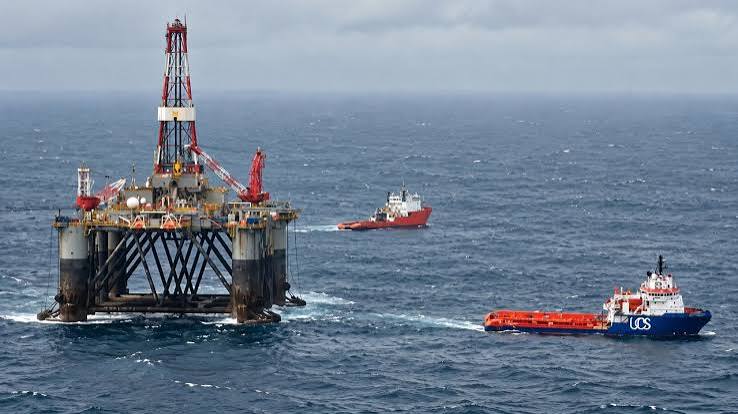
El proyecto petrolero Sea Lion se encuentra ubicado en el área de las Islas Malvinas.
Buenos Aires, lunes 5 octubre (NA) — La cotización de la petrolera británica Rockhopper se vuelve a desplomar cerca de un 20% en la Bolsa de Londres durante el comienzo de la semana tras ratificar que avanzará con el proyecto Sea Lion en la zona de las islas Malvinas.
Las acciones de la compañía se derrumban este lunes un 19,28% y suman un declive del 32% en el último mes, que incluye una baja del 8,13% entres los primeros dos días hábiles de octubre y una merma cercana a un 18% en septiembre.
El frente adverso para la petrolera se da luego de que haya reafirmado su intención de seguir adelante con la exploración offshore en el área de las Malvinas pese a las sanciones del gobierno de Javier Milei por operar sin el aval argentino.
Rockhopper posee una participación del 35% en Sea Lion, mientras que el 65% restante está en manos de la petrolera israelí Navitas Petroleum, operadora del proyecto. La primera fase contempla 11 pozos y fue financiada y aprobada a fines de 2025, mientras que la perforación de desarrollo está prevista para comenzar a principios de 2027 y la producción se prevé que arranque en el primer trimestre del 2028.
El Gobierno argentino intensificó en las últimas semanas las medidas contra las empresas vinculadas a la explotación de hidrocarburos en torno a las Malvinas, incluyendo expedientes sancionatorios, denuncias penales y acciones judiciales.
En este sentido, el presidente Javier Milei instruyó esta semana el inicio de un arbitraje bajo la Convención de las Naciones Unidas sobre el Derecho del Mar por Sea Lion, donde se espera la conformación de un tribunal de cinco árbitros y previo a las designaciones, la Argentina podría pedir medidas provisionales ante el Tribunal Internacional del Derecho del Mar.
De esta manera, el país viene reforzando el reclamo y la reivindicación de su soberanía sobre las Islas Malvinas, Georgias del Sur y Sándwich del Sur y los espacios marítimos circundantes, actualmente bajo administración británica.
Primicias Rurales
Fuente: Agencia NA
Versión en inglés
Rockhopper Shares Plunge Nearly 20% in London After Reaffirming Progress on Sea Lion in the Malvinas Islands(English version)
The company’s share price plunges again, bringing its decline over the past month to 32%.
The Sea Lion oil project is located in the Malvinas Islands area.
Buenos Aires, Monday, October 5 (NA) — Shares in British oil company Rockhopper plunged nearly 20% on the London Stock Exchange at the start of the week after the company reaffirmed that it would move forward with the Sea Lion project in the Malvinas Islands area.
The company’s shares fell 19.28% on Monday, bringing their decline over the past month to 32%. This includes an 8.13% drop during the first two trading days of October and a decline of nearly 18% in September.
The adverse market reaction comes after the oil company reaffirmed its intention to proceed with offshore exploration in the Malvinas Islands area despite sanctions imposed by the government of Javier Milei for operating without Argentine authorization.
Rockhopper holds a 35% stake in Sea Lion, while the remaining 65% is owned by Israeli oil company Navitas Petroleum, which operates the project. The first phase comprises 11 wells and was financed and approved at the end of 2025. Development drilling is scheduled to begin in early 2027, with production expected to start in the first quarter of 2028.
In recent weeks, the Argentine Government has intensified measures against companies involved in hydrocarbon exploration and exploitation around the Malvinas Islands, including administrative sanctioning proceedings, criminal complaints and legal actions.
In this context, President Javier Milei instructed the government this week to initiate arbitration proceedings under the United Nations Convention on the Law of the Sea (UNCLOS) concerning Sea Lion. A five-member arbitral tribunal is expected to be established. Before the arbitrators are appointed, Argentina could request provisional measures from the International Tribunal for the Law of the Sea (ITLOS).
In this way, Argentina has continued to strengthen its claim and assertion of sovereignty over the Malvinas Islands, South Georgia and the South Sandwich Islands, as well as the surrounding maritime areas, which are currently administered by the United Kingdom.
Primicias Rurales
Source: Noticias Argentinas (NA)
Traducción al inglés
Rockhopper Shares Plunge Nearly 20% in London After Reaffirming Progress on Sea Lion in the Malvinas Islands(English version)
The company’s share price plunges again, bringing its decline over the past month to 32%.
The Sea Lion oil project is located in the Malvinas Islands area.
Buenos Aires, Monday, October 5 (NA) — Shares in British oil company Rockhopper plunged nearly 20% on the London Stock Exchange at the start of the week after the company reaffirmed that it would move forward with the Sea Lion project in the Malvinas Islands area.
The company’s shares fell 19.28% on Monday, bringing their decline over the past month to 32%. This includes an 8.13% drop during the first two trading days of October and a decline of nearly 18% in September.
The adverse market reaction comes after the oil company reaffirmed its intention to proceed with offshore exploration in the Malvinas Islands area despite sanctions imposed by the government of Javier Milei for operating without Argentine authorization.
Rockhopper holds a 35% stake in Sea Lion, while the remaining 65% is owned by Israeli oil company Navitas Petroleum, which operates the project. The first phase comprises 11 wells and was financed and approved at the end of 2025. Development drilling is scheduled to begin in early 2027, with production expected to start in the first quarter of 2028.
In recent weeks, the Argentine Government has intensified measures against companies involved in hydrocarbon exploration and exploitation around the Malvinas Islands, including administrative sanctioning proceedings, criminal complaints and legal actions.
In this context, President Javier Milei instructed the government this week to initiate arbitration proceedings under the United Nations Convention on the Law of the Sea (UNCLOS) concerning Sea Lion. A five-member arbitral tribunal is expected to be established. Before the arbitrators are appointed, Argentina could request provisional measures from the International Tribunal for the Law of the Sea (ITLOS).
In this way, Argentina has continued to strengthen its claim and assertion of sovereignty over the Malvinas Islands, South Georgia and the South Sandwich Islands, as well as the surrounding maritime areas, which are currently administered by the United Kingdom.
Argentina exportó 5,5 millones de toneladas de aceite entre enero y agosto, con India como principal destino. Biocombustibles y El Niño ajustan el mercado y abren nuevas oportunidades.
Por Franco Pennino – Bruno Ferrari – Emilce Terré
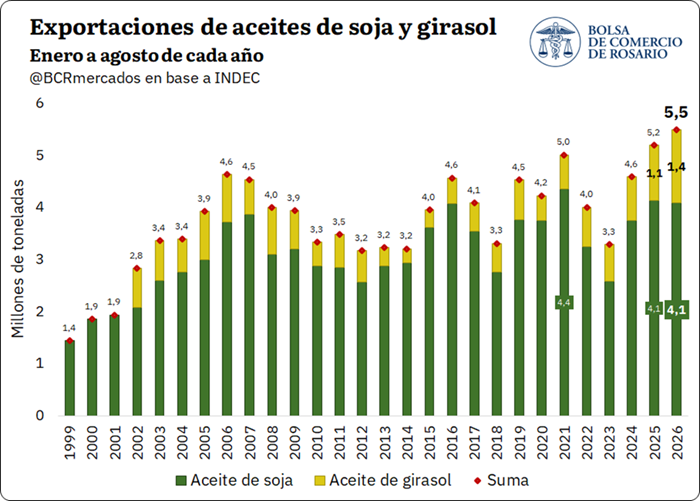
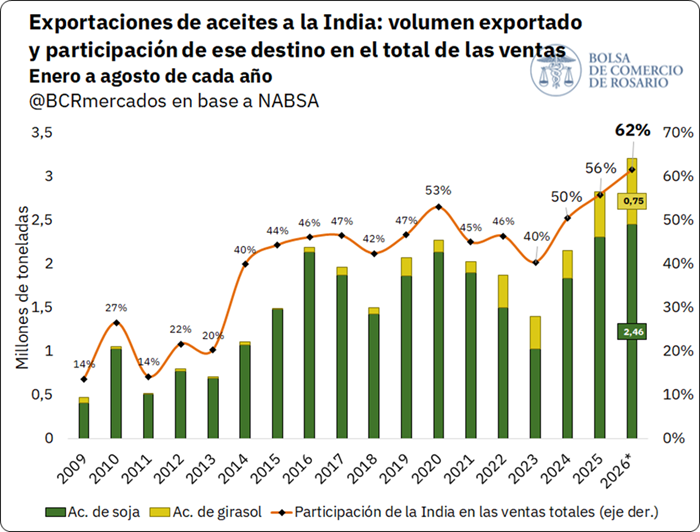
Rosario lunes 6 octubre (PR/26)–Las exportaciones argentinas de aceites vegetales atraviesan un momento histórico. Entre enero y agosto de 2026, el INDEC informó exportaciones por 5,5 millones de toneladas, un récord para los primeros ocho meses del año.
De ese total, 4,1 millones de toneladas correspondieron a aceite de soja y 1,4 millones a aceite de girasol. En el caso del girasol, el tonelaje exportado es un máximo histórico, en línea con la cosecha 2025/26, que también fue récord.
Con la soja la historia es algo distinta: 2026 registra el tercer volumen exportado más alto de la historia argentina, detrás de 2021 (primer lugar) y 2025 (segundo lugar).
Pero si se mira una ventana más corta, desde que arrancó la campaña de soja en abril, los despachos de aceite llegan a un pico histórico de 2,92 millones de toneladas, según datos del INDEC.
Detrás de este dinamismo hay un contexto global favorable en materia de demanda. En lo coyuntural, pesa el vigor de las compras de India, el principal importador mundial de aceites vegetales.
A eso se suma una menor disponibilidad de aceite de girasol de Rusia y Ucrania, por una producción ajustada, y las políticas de biocombustibles de países clave, que limitan los saldos exportables de aceites vegetales.
India, el gran socio del aceite argentino
India gana cada vez más peso como socio comercial. Entre enero y agosto de 2026, el 62% de los aceites vegetales que exportó el país tuvo como destino el mercado indio.
Los embarques fueron de 2,46 millones de toneladas de aceite de soja y 0,75 millones de aceite de girasol.
En conjunto, los despachos de ambos aceites a India suman 3,2 millones de toneladas, el mayor volumen enviado a ese destino para los primeros ocho meses de un año en toda la serie.
Una demanda india que no frena y rompe récords
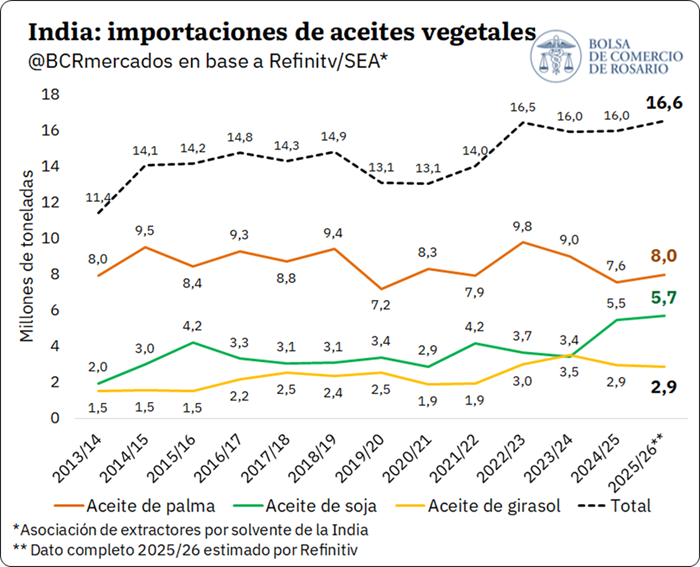
La mayor presencia argentina coincide con una demanda india particularmente dinámica. Las importaciones totales de aceites vegetales del país asiático se mantienen en niveles históricamente altos.
Según estimaciones preliminares de LSEG/Refinitiv, podrían cerrar la campaña 2025/26 en 16,6 millones de toneladas, lo que sería un récord histórico.
Por producto, las importaciones de aceite de palma se contrajeron en los últimos años, mientras que crecieron con fuerza las compras de aceite de soja.
Estas últimas ya alcanzaron un récord de 5,5 millones de toneladas en la campaña 2024/25, y se estima que el ciclo actual llegue a un nuevo máximo de 5,7 millones.
Esta evolución es especialmente relevante para Argentina, dada su posición como principal exportador mundial de aceite de soja y la elevada importancia que tiene India dentro de sus destinos.
En 2025, además, Argentina se convirtió en el principal abastecedor de aceites vegetales de la India (ver IS N° 2228).
Esa posición se mantiene en la campaña actual: entre noviembre de 2025 y agosto de 2026, los envíos sumaron 3 millones de toneladas, por delante de Malasia (2,62 millones) e Indonesia (2,58 millones), según la SEA, la Asociación de Extractores por Solvente de la India.
El Mar Negro, el girasol más caro y los aranceles que bajaron
Las disrupciones del Mar Negro, tanto productivas como logísticas, están dificultando el abastecimiento de aceite de girasol. Rusia y Ucrania explican juntos cerca de dos tercios de las exportaciones mundiales del producto.
Los ataques sobre infraestructura portuaria generaron un problema de disponibilidad y de flujo hacia los principales compradores.
En plena demanda estacional previa a la temporada de festividades, India encontró mayores dificultades para conseguir girasol y desplazó parte de sus compras hacia aceites sustitutos.
El aceite de soja argentino encontró allí una oportunidad, y los embarques alcanzaron un récord para el mes de agosto.
La competitividad de la soja también se vio favorecida por el encarecimiento relativo del girasol. Luego de una ajustada campaña 2025/26 en Rusia y Ucrania, los balances globales quedaron más restringidos.
Así, el girasol amplió su prima frente a alternativas más económicas como la soja y la palma.
En paralelo, India profundizó los incentivos a las compras externas con una nueva reducción de aranceles. Los derechos sobre el aceite crudo de palma y de soja bajaron del 10% al 5%, mientras que los del aceite de girasol crudo pasaron del 16,5% al 5,5%.
La medida, orientada a contener los precios internos durante la temporada de festividades, mejora la competitividad de los aceites importados y podría dar un impulso adicional a las colocaciones argentinas.
Biodiésel: cada vez menos palma para el mundo
Las políticas de biocombustibles están tomando cada vez más relevancia y también presentan una oportunidad para las exportaciones argentinas de aceites.
El creciente uso doméstico de aceite de palma para biodiésel en los principales productores del Sudeste Asiático limita el saldo disponible para exportación y sostiene sus precios relativos, lo que favorece la sustitución hacia otros aceites.
Este fenómeno comienza a adquirir una dimensión estructural y será clave para comprender las perspectivas del mercado global en los próximos años.
Hacia adelante, el panorama sigue mostrando fundamentos favorables para las exportaciones argentinas. Una parte importante de esta perspectiva proviene del mercado de aceite de palma, el más consumido a nivel mundial.
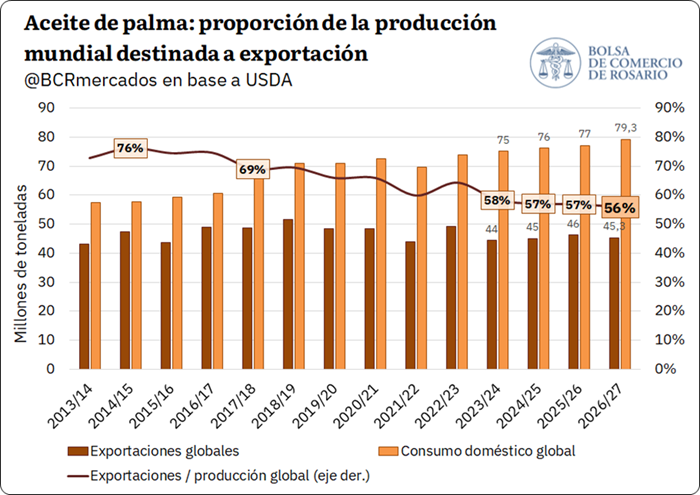
Allí, el crecimiento del uso doméstico en los principales productores comienza a reducir la proporción disponible para el comercio internacional.
El USDA señala que la participación del aceite de palma exportado sobre el total producido en el mundo cayó de casi 75% en 2017/18 a menos de 60% en los últimos años, principalmente por el mayor uso interno en los países productores.
Para 2026/27, las exportaciones mundiales caerían otro 2%.
Indonesia y Malasia, con el biodiésel en el centro de la escena
Indonesia explica gran parte de este cambio. Desde julio de 2026, el mayor productor y exportador mundial implementó el mandato B50, que eleva al 50% la proporción de biodiésel de palma mezclada con gasoil.
De acuerdo con el USDA, la medida llevaría el consumo doméstico indonesio de aceite de palma a 25,3 millones de toneladas en 2026/27, un 11% más, mientras que el saldo disponible para exportación se reduciría a 23,1 millones.
El resultado es que una proporción creciente de la producción que antes podía abastecer al mercado exportador ahora se utilizará puertas adentro del país asiático.
Malasia, segundo exportador mundial, también avanza en la misma dirección, aunque a una escala considerablemente menor. Desde junio elevó de B10 a B15 el mandato de biodiésel en la Malasia peninsular, fortaleciendo asimismo la demanda doméstica de palma.
Por el momento, los elevados stocks permiten absorber ese crecimiento sin comprometer las exportaciones: el USDA-FAS proyecta embarques por 15,9 millones de toneladas en 2026/27 y stocks finales todavía holgados.
Así, Malasia funciona actualmente como un amortiguador del ajuste generado por Indonesia, aunque el margen podría reducirse si continúa aumentando el uso energético o se deteriora la producción.
El Niño, un riesgo más del lado de la oferta
A esta presión por el lado de la demanda se suma un riesgo creciente sobre la oferta. Indonesia atraviesa un episodio de El Niño muy fuerte, con lluvias que comenzarían más tarde de lo habitual en buena parte del país.
Dado que el impacto de la sequía sobre la palma suele aparecer con varios meses de rezago, el principal efecto productivo podría sentirse durante 2027, con perspectivas de menor producción tanto en Indonesia como en Malasia.
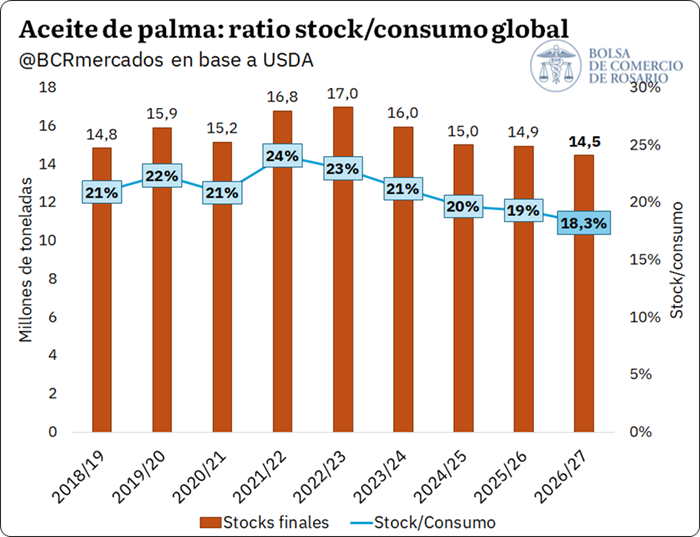
El ajuste también aparece en el balance mundial. El USDA proyecta para la campaña 2026/27 una ligera caída de la producción global de palma y una baja de 2% en las exportaciones, con Indonesia explicando buena parte de la menor disponibilidad.
En la serie utilizada en este informe, los stocks finales caerían y la relación stock/consumo se ubicaría en torno al 18%, su menor nivel desde 2016/17.
No se trata todavía de una escasez inmediata, ya que Malasia mantiene stocks elevados, sino de un mercado que enfrenta simultáneamente mayor demanda energética y un riesgo creciente sobre la producción futura.
Una oportunidad para el aceite de soja argentino
Para Argentina, este escenario presenta una oportunidad. Menor disponibilidad exportable de palma y precios más firmes mejoran la competitividad relativa de los aceites sustitutos, especialmente del aceite de soja.
Este efecto resulta particularmente relevante en India, donde los compradores modifican rápidamente su mix de importaciones en función de los precios relativos.
Mientras Indonesia absorba más palma para biodiésel y continúen las restricciones sobre los flujos de aceite de girasol del Mar Negro, el aceite de soja argentino encuentra un contexto internacional favorable.
Con él, Argentina puede ganar espacio en el principal mercado importador mundial de aceites vegetales.
En Panamá, gobiernos, instituciones financieras, organismos internacionales, empresas y jóvenes de 15 países se reunieron para pensar cómo ampliar las oportunidades económicas en las zonas rurales. El mensaje del FIDA fue contundente: más inversión en el campo es clave para crecer, asegurar los alimentos y enfrentar las crisis.
Buenos Aires lunes 6 octubre (PR/26)– Con un crecimiento económico bajo, una incertidumbre geopolítica que no afloja y un riesgo climático cada vez mayor, el Fondo Internacional de Desarrollo Agrícola (FIDA) dejó un mensaje claro: elevar la inversión en las zonas rurales es fundamental para impulsar el crecimiento, fortalecer la seguridad alimentaria y construir economías más resilientes en América Latina y el Caribe.
El llamado se escuchó el 2 de octubre de 2026 en Ciudad de Panamá, durante el encuentro regional “El futuro comienza en las zonas rurales: invirtiendo en los jóvenes, los mercados y la innovación”.
Participaron más de 80 personas de 15 países de la región: representantes de gobiernos, organismos internacionales, instituciones financieras, el sector privado y jóvenes. Todos dialogaron sobre las políticas, inversiones y alianzas necesarias para ampliar las oportunidades económicas en el campo.
Cuando el campo prospera, gana toda la sociedad
Rocío Medina Bolívar, Directora Regional del FIDA para América Latina y el Caribe, invitó a sumar fuerzas: “Tenemos una oportunidad de trabajar todos juntos para movilizar mayores recursos e invertir a escala en la transformación de las economías rurales. Porque cuando la economía de las zonas rurales prospera, toda la sociedad se beneficia. Se fortalecen los sistemas alimentarios y las comunidades rurales están mejor preparadas para afrontar crisis económicas y climáticas. La seguridad alimentaria, la estabilidad y la prosperidad económica de nuestros países dependen también del dinamismo de sus zonas rurales”.
Desde el anfitrión, el Viceministro de Finanzas de Panamá, Fausto Fernández, coincidió en que el desarrollo rural no puede verse de manera aislada, sino como parte de una agenda más amplia de crecimiento, productividad, generación de empleo y reducción de desigualdades.
“Nuestros territorios rurales tienen un enorme potencial en la agricultura y la agroindustria, pero también en el turismo, la logística, los servicios, la economía digital y otras actividades capaces de generar valor y empleo. El reto de la política pública es crear las condiciones para que ese potencial se traduzca en crecimiento, empleo y bienestar”, afirmó Fernández.
Entre las acciones identificadas para impulsar el desarrollo rural, se destacaron el acceso de los productores a la financiación y a los mercados, y la posibilidad de que participen en actividades de valor agregado, como el procesamiento, el almacenamiento y la comercialización de sus productos.
Innovación y sector privado: ingresos hasta cuatro veces mayores
La innovación y la participación del sector privado también pueden dinamizar las zonas rurales. Según datos del FIDA, cuando esa participación es sólida, las inversiones pueden generar un aumento de hasta cuatro veces en los ingresos de los trabajadores rurales.
Un buen ejemplo es Innovatech, una iniciativa financiada por el FIDA y la Unión Europea. Allí, más de 30 empresas tecnológicas emergentes colaboraron con más de 1.000 organizaciones de pequeños productores para adaptar sus soluciones a las necesidades específicas de los pequeños productores agropecuarios.
Las propuestas de estas startups abarcan servicios financieros, comercialización, educación financiera y producción sostenible, es decir, herramientas concretas para el día a día de quienes trabajan la tierra.
Jóvenes rurales: protagonistas del presente
La jornada propició un diálogo directo entre tomadores de decisiones y jóvenes sobre cómo generar más oportunidades para una población que, ante la falta de perspectivas económicas, con frecuencia migra hacia las ciudades o a otros países.
Yeisully Tapias, fundadora de la Asociación de Jóvenes Emprendedores, subrayó la importancia de crear oportunidades económicas concretas para que los jóvenes puedan quedarse, invertir y prosperar en sus territorios.
“Los jóvenes no solo somos el futuro, somos el presente. Nuestro rol no es ser oyentes, sino participantes activos y hacedores de las propuestas. En los jóvenes están la innovación, la energía y la fuerza del campo. Si las instituciones quieren proyectos sostenibles en el tiempo, hay que invertir en los jóvenes”, destacó Tapias.
Más recursos para llegar más lejos
El encuentro se celebró en el marco de la Decimocuarta Reposición de Recursos del FIDA (FIDA14), el proceso mediante el cual los Estados Miembros aportan fondos que permiten al organismo invertir en las poblaciones rurales, fortalecer los sistemas agroalimentarios y promover el desarrollo rural sostenible.
Esos recursos financiarán el programa de trabajo del Fondo entre 2028 y 2030 y se combinarán con cofinanciación y otras fuentes de capital, para ampliar el alcance de las inversiones en las zonas rurales.
Con una calificación crediticia de AA+ y como el único fondo de las Naciones Unidas autorizado para emitir bonos sostenibles en los mercados de capitales, el FIDA es un líder mundial en soluciones innovadoras y basadas en el mercado. Desde 2022 emitió más de 1.000 millones de dólares en bonos sostenibles.
Este modelo único le permite convertir cada dólar que recibe de las contribuciones básicas de sus Estados Miembros en aproximadamente seis dólares de inversión sobre el terreno.
Desde su fundación en 1977, el FIDA movilizó más de 9.000 millones de dólares en América Latina y el Caribe a través de 525 proyectos de desarrollo rural. Hoy su cartera activa en la región reúne 25 proyectos por un valor total de 2.500 millones de dólares, entre recursos propios y de otros socios financiadores.
El FIDA es la única institución financiera internacional centrada exclusivamente en transformar las economías rurales. Invierte en las poblaciones del medio rural y en sus comunidades para promover la seguridad alimentaria, la prosperidad común y la estabilidad. Actualmente, junto a sus asociados, tiene inversiones por cerca de 23.000 millones de dólares en múltiples proyectos en curso.
Wall Street. La entidad evalúa la realidad sin concesiones ideológicas. | Bloomberg
El banco JP Morgan corrigió a la baja la previsión de crecimiento de la economía gobernada por Javier Milei después de que el Indec reveló que la actividad cayó más de lo esperado en julio. De acuerdo a la entidad bancaria, ese mes fue el peor del país desde abril de 2020, cuando comenzó la cuarentena obligatoria por la pandemia, lo que golpeó de lleno en todas las empresas del mundo. Desde Wall Street ponderaron importantes obstáculos para el modelo.
Carlos Burgueño
Buenos Aires, lunes 5 de octubre (PR/26) .- El banco de inversión más influyente de Wall Street volvió a marcar la agenda económica local tras ajustar sus proyecciones sobre la actividad económica. Con una trayectoria caracterizada por la contundencia de sus infmes privados y sus movimientos estratégicos en momentos críticos, la entidad norteamericana consolida su rol como actor decisivo para los mercados locales, Wall Street y la política argentina.
JP Morgan es una entidad profesional. Considerada en las altas ligas financieras mundiales como absolutamente confiable en su capacidad de análisis y en su abstracción de amistades permanentes o transitorias, la firma suma a estas ponderaciones una comunicación directa, dura y pareja. En el pasado reciente siempre tuvo razón sobre Argentina y no tuvo problemas en ser apologista o condenatoria de ningún gobierno local, incluidos aquellos teóricamente cercanos a su doctrina defensora de los mercados financieros internacionales.
JP Morgan es considerado en las altas ligas financieras mundiales
Esto no les gusta a los autoritarios
El ejercicio del periodismo profesional y crítico es un pilar fundamental de la democracia. Por eso molesta a quienes creen ser los dueños de la verdad.
El banco sacudió al mercado local y visitante con un informe privado —firmado por los economistas Diego W. Pereira y Lucila Barbeito— donde la idea disparadora fue una corrección a la baja del crecimiento de la economía argentina. El detonante fue el EMAE de julio, que sorprendió negativamente con una caída de 2,9% mensual desestacionalizada y 1,4% interanual, frente a la contracción de apenas 1% que esperaba la entidad.
Julio fue, según J.P. Morgan, el peor mes de actividad desde abril de 2020. Excluyendo la pandemia, la crisis internacional de 2008 y la crisis local de 2018-2019, había que remontarse a 2004 para encontrar una caída mensual de tal magnitud. La tesis central señala que el crecimiento de energía y minería no alcanza para compensar el debilitamiento de los sectores vinculados al mercado interno, ya que las actividades exportadoras generan poco derrame en los circuitos mayorista y minorista. Asimismo, identifica obstáculos para el consumo: inflación del primer trimestre superior a la prevista, menor dinamismo del crédito, aumento de la morosidad y debilidad del empleo urbano. La corrección del banco indicó un crecimiento anual de 1,5% con una fuerte desaceleración y proyectó una contracción anualizada del 4% en el tercer trimestre, anticipándose a informes similares de Barclays, Bank of America y Goldman Sachs.
No fue la primera vez en la gestión actual que el banco hizo ruido. En junio de 2025, el informe “Argentina: Taking a Breather” anticipó de manera directa la tirantez de los meses posteriores. Aconsejó a sus clientes desarmar posiciones en pesos (como las Lecap largas) y dolarizarse ante la finalización del pico de ingresos agrícolas, posibles ruidos electorales y salidas por turismo. Pese a que en el ámbito local se tildaba de “mandriles” a quienes cuestionaban la política cambiaria, nadie faltó el respeto a la entidad norteamericana, consciente de su poder de fuego entre los tenedores de deuda local y en Wall Street.
La posición defensiva se mantuvo hasta vísperas de las elecciones legislativas. Fechado el 22 de octubre, un informe previo a los comicios señaló que los valores deprimidos de los activos locales descontaban una derrota oficialista, cotizando a siete veces ganancias futuras (nivel compatible con un 30% de votos). No obstante, dejó una puerta abierta: si el oficialismo lograba superar un tercio de los escaños en Diputados, las acciones podrían revalorizarse rápidamente. Durante esos días, el banco celebró su cumbre anual en Buenos Aires con la presencia de su CEO global, Jamie Dimon, y figuras internacionales como Condoleezza Rice y Tony Blair.
Tras confirmarse el resultado electoral favorable al Gobierno, el banco cambió su sesgo el 27 de octubre con un informe decididamente positivo. Proyectó una caída del riesgo país de más de 440 puntos básicos —hasta los 650— y una recuperación acelerada de los bonos soberanos, asegurando que Argentina podría ofrecer el mejor desempeño entre los mercados emergentes. No obstante, trazó una hoja de ruta centrada en reformas estructurales, disciplina fiscal, acumulación de reservas y advertencias sobre las vulnerabilidades del esquema cambiario.
En 2018, la venta masiva de bonos del JP Morgan dio fin al carry trade de Mauricio Macri
El comportamiento del JP Morgan cuenta con antecedentes decisivos en la historia reciente. El 25 de abril de 2018, la mesa de dinero del Banco Central recibió una orden masiva e inesperada: la salida de Lebac y compra inmediata de dólares por más de u$s800 millones. La sorpresiva desincorporación provino del banco internacional más cercano al gobierno de Mauricio Macri, donde habían trabajado figuras de su equipo como Alfonso Prat-Gay, Luis Caputo y Vladimir Werning, y que había liderado la colocación de deuda para salir del default en 2016.
Esa jugada marcó el fin del idilio financiero y el desarme masivo del carry trade por parte de los grandes fondos internacionales. Ante la falta de certezas sobre cómo se financiarían los vencimientos del año, el retiro de posiciones aceleró la corrida cambiaria. Pocas semanas después, J.P.
Morgan distribuyó un duro informe advirtiendo que la suba de tasas fijada por el Banco Central resultaba insuficiente contra la fuga de capitales, recortando drásticamente sus previsiones de crecimiento e inflación para el país.
Con su capacidad de anticipación y su peso en las decisiones de inversión globales, JP Morgan reafirma su lugar como un juez implacable que evalúa la realidad económica argentina sin concesiones ideológicas ni lealtades políticas.
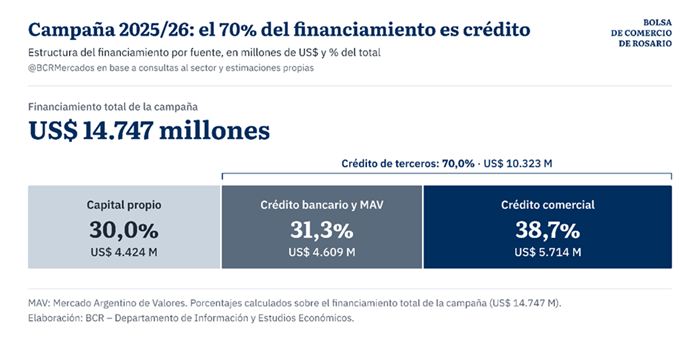
De los más de catorce mil millones de dólares que demandó sembrar la campaña, el setenta por ciento se apalancó en financiamiento externo, consolidando al crédito comercial a la cabeza junto a un crecimiento del sector bancario.
Buenos Aires domingo 4 octubre(PR/26)– Poner en marcha una campaña agrícola exige, año tras año, un fuerte adelanto de capital. Antes de que el primer grano sea cosechado, el productor ya afrontó la compra de semillas, fertilizantes y agroquímicos, sumada al costo de las labores de siembra y de las pulverizaciones.
Ese desembolso inicial tarda en transformarse en ingresos: el ciclo biológico de los cultivos impone varios meses de espera entre la inversión y la cosecha que la remunera.
Esa distancia temporal entre lo que se paga y lo que se cobra explica por qué el acceso al crédito es determinante para la actividad, en mayor medida que en otros sectores de la economía.
En una entrega previa del Informativo Semanal se puso número a esa inversión: US$ 14.747 millones destinados a sembrar la campaña 2025/26, el tercer monto más alto de, por lo menos, los últimos diez años. En esta edición, se indagará acerca de cómo y de dónde provinieron los fondos para financiar esas erogaciones. Para ello, se tienen en consideración registros estadísticos y entrevistas propias realizadas a los principales actores de la cadena.
Financiamiento de la campaña agrícola 2025/26
Como se anticipó, la inversión directa de los productores en la campaña 2025/26 habría alcanzado los US$ 14.747 millones, cifra que resulta de sumar los gastos en insumos, siembra y pulverización de soja, maíz, trigo, sorgo, cebada y girasol.
Un rasgo distintivo del ciclo 2025/26 fue el mayor peso del financiamiento en dólares. En un contexto de marcada desaceleración de la inflación y de relativa estabilidad cambiaria, a diferencia de lo observado por ejemplo en la campaña 2023/24, se redujo la incertidumbre sobre la evolución del tipo de cambio y de los precios, lo que favoreció una mayor utilización de instrumentos denominados en moneda dura, tanto en el circuito comercial como en el bancario.
1. Capital propio
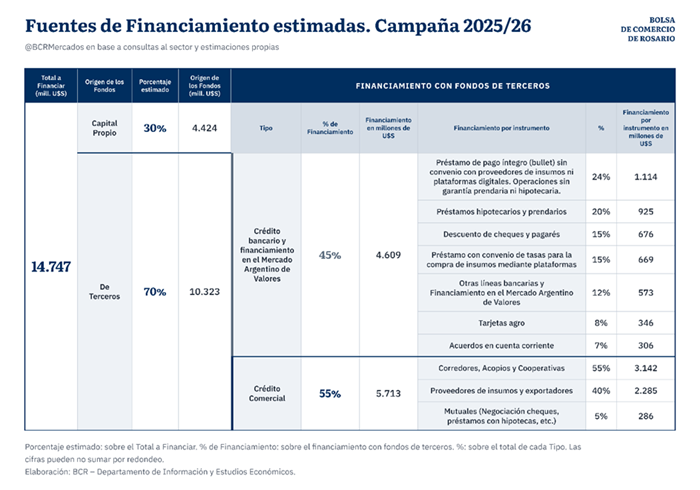
En primer lugar, sobre la base de las consultas realizadas se estima que el financiamiento de la inversión con capital propio habría rondado el 30% del total. Es decir que, en la campaña 2025/26, los productores habrían aportado aproximadamente US$ 4.424 millones de sus propias carteras.
2. Financiamiento de terceros
El 70% restante, es decir, unos US$ 10.323 millones, se habría financiado con fondos de terceros. Una parte de ese crédito se canalizó a través de los bancos y del Mercado Argentino de Valores (MAV); y otra, mayoritaria, dentro del circuito comercial, mediante acuerdos con corredores, acopios, cooperativas, proveedores de insumos, exportadores, traders y mutuales.
2.1. Bancos y Mercado Argentino de Valores
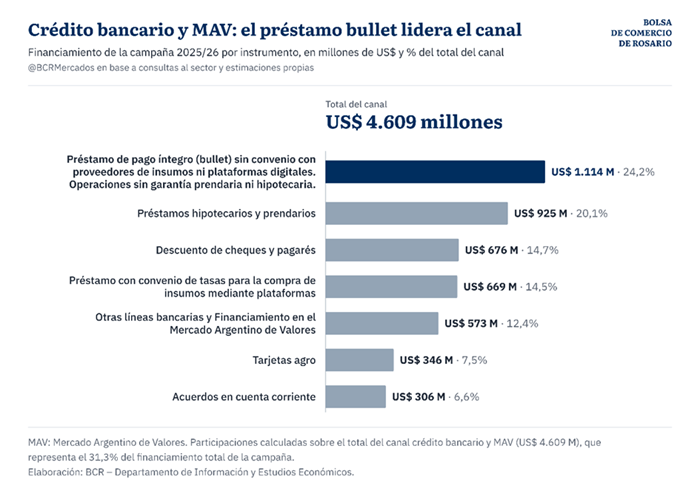
Alrededor del 45% del financiamiento de terceros, aproximadamente US$ 4.609 millones, se canalizó a través de créditos bancarios y del MAV. De acuerdo con las encuestas realizadas, los instrumentos utilizados fueron los siguientes:Préstamos de pago íntegro o bullet: fueron el instrumento bancario más utilizado en la campaña 2025/26, con cerca del 24% del crédito de este canal, por unos US$ 1.114 millones.
En un préstamo bullet, el productor recibe el capital al inicio y no realiza pagos parciales durante la vida del crédito: tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado.
Esta estructura se adapta especialmente al ciclo agrícola, ya que permite hacer coincidir ese único pago con el momento de la cosecha y la comercialización, cuando el productor recupera liquidez.
En este caso se trata, además, de operaciones sin convenio con proveedores de insumos ni plataformas digitales y sin garantía prendaria ni hipotecaria; es decir, crédito otorgado esencialmente contra la firma del tomador.
Préstamos hipotecarios y prendarios: explicaron cerca del 20% del financiamiento de este canal, unos US$ 925 millones. Se trata de créditos respaldados por garantías reales, hipotecarios sobre inmuebles y prendarios sobre bienes muebles como maquinarias y equipos, lo que permite al productor acceder a financiamiento de mayor plazo y con tasas más competitivas que las de los créditos no garantizados.
Descuento de cheques y pagarés: los bancos adelantan fondos por cheques y pagarés a cambio de una tasa de descuento. Estos instrumentos dieron cuenta de otro 15% del canal, por aproximadamente US$ 676 millones.
Préstamos con convenio de tasas para la compra de insumos a través de plataformas: mediante distintas plataformas digitales, los productores acceden a líneas de crédito para la adquisición de insumos mediante convenios de tasa con las empresas proveedoras.
Esta modalidad habría representado el 15% del crédito bancario y del MAV, por alrededor de US$ 669 millones.
Es una modalidad que ha presentado un crecimiento significativo en las últimas dos campañas agrícolas.Otras líneas bancarias y financiamiento en el MAV: reunieron alrededor del 12% del crédito de este canal, por unos US$ 573 millones. La categoría agrupa instrumentos de dos ámbitos.
Por el lado bancario, incluye los forwards cedidos, donde la entidad adelanta fondos contra la cesión de contratos de venta de granos con entrega futura, la prefinanciación de exportaciones, créditos para inversiones y microcréditos.
Por el lado del mercado de capitales, el MAV ofrece a los productores distintas opciones para financiarse, donde se destacan los pagarés, cheques de pago diferido y facturas de crédito electrónicas.Tarjetas agro: diseñadas a la medida del ciclo productivo, permiten comprar insumos y maquinaria al momento de la siembra difiriendo el pago hasta la cosecha, con vencimientos adaptados a cada cultivo.
Habrían aportado el 8% del crédito de este canal, unos US$ 346 millones.Acuerdos en cuenta corriente: pensados para cubrir necesidades de liquidez inmediata, permiten al productor girar por encima de su saldo en cuenta corriente, o sobregiro, hasta un límite pactado. Es un instrumento ágil que representó el 7% del canal, alrededor de US$ 306 millones.
2.2. Crédito comercial
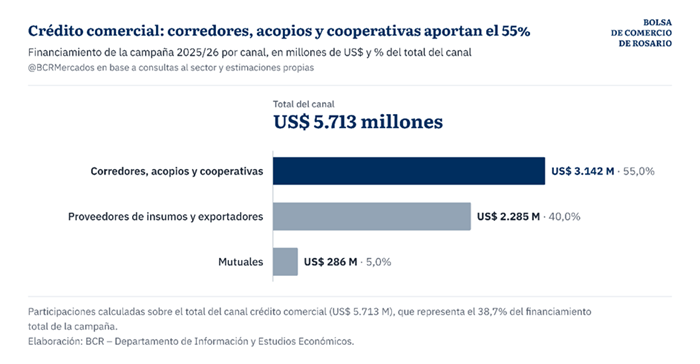
Como es habitual en el sector agrícola, la mayor parte del financiamiento de terceros provino del crédito comercial: alrededor del 55%, equivalente a unos US$ 5.713 millones.
Se trata de los préstamos otorgados por acopios, cooperativas, corredores, proveedores de insumos, exportadores y mutuales, entre otros agentes de la cadena. Su distribución se estima de la siguiente manera:Corredores, acopios y cooperativas: concentraron el 55% de este canal, unos US$ 3.142 millones.
Mayoritariamente, el financiamiento se realizó en modalidad de canje o bien con pago en dólares, contra un contrato de granos. También se utilizó financiamiento a través de cuentas corrientes en dólares.
Proveedores de insumos y exportadores: aportaron el 40%, unos US$ 2.285 millones. De acuerdo con las fuentes consultadas, la mayor parte de este crédito habría sido en modalidad de canje, seguido por cheques. También se realizó financiamiento en dólares contra forwards en garantía, y financiamiento a través de pagarés, mayoritariamente en dólares.
Mutuales: explicaron el 5% restante, unos US$ 286 millones. Esta modalidad es más frecuente en localidades pequeñas e incluye la negociación de cheques y los préstamos con hipoteca, entre otros instrumentos.
Para concluir, se destaca la importancia de contar con un panorama detallado sobre las fuentes de fondeo que impulsan cada ciclo productivo, permitiendo dimensionar el rol estratégico de bancos, mercados y eslabones comerciales en el desarrollo agropecuario.
Primicias Rurales
Fuente: www.bcr.com.ar Franco Ramseyer – Emilce Terré – Julio Calzada
El nuevo monitoreo de DairyLando compara el precio de la leche al productor con los costos de los insumos clave en Argentina, Brasil, Chile y Uruguay. Brasil y Chile lideran en precios, mientras el tambo argentino muestra la peor evolución.
Buenos Aires domingo 4 octubre (PR/26)– ¿Cuánto rinde hoy un litro de leche frente a lo que cuesta producirlo? Esa es la pregunta que responde el nuevo monitoreo de DairyLando, que compara la evolución del precio de la leche al productor y de los principales insumos que determinan los costos de la actividad en Argentina, Brasil, Chile y Uruguay.
Las cinco variables que mueven la cuenta del tambo
El monitoreo sigue la evolución de los precios relativos de insumos clave para la producción lechera de la región. El primero es el maíz, el termómetro de la cuenta de alimentación, que se lleva más del 50% de los costos directos.
Luego aparece el gasoil, que impacta como mínimo en un 15% sobre los costos de producción. Y también el dólar, porque más del 70% de los insumos de la actividad cotizan en esa moneda.
Completan el panorama la soja y, por supuesto, el precio de la leche. La soja pesa en la fuente proteica del rodeo y, en casi todos los casos, en el pago de los alquileres de la tierra en producción. Para Chile se utiliza trigo en lugar de soja.
Además, el reporte muestra un gráfico con la evolución del Índice de Costos compilados para facilitar la comparación, y otro con la evolución relativa de los precios al productor por país.
Finalmente, un gráfico de insumo/producto muestra los kilos de maíz que se pueden comprar con 1 litro de leche en cada país, junto con los valores actuales de leche y maíz al productor.
Un reporte con firma y un punto de partida
El monitoreo fue desarrollado por el Ing. Agr. y consultor lácteo Marcos Snyder y toma enero de 2025 = 1 como punto de partida para medir la evolución relativa de los precios.
Argentina y Brasil, con la ecuación desconfigurada
De los gráficos se destaca la estabilidad en los costos de alimentación en todos los países, salvo Argentina. Con su precio estancado desde junio de 2025, el tambo argentino vio cómo se desconfiguraba la ecuación económica de la actividad. Brasil presenta un escenario similar.
Es notable el equilibrio uruguayo, aunque su precio ha ido cayendo con respecto a los costos. Chile es el único país cuya curva de precio navega por arriba de las curvas de costos.
Los precios de julio de 2026
Al analizar los precios de julio de 2026, se evidencia que los productores de Brasil y Chile perciben los mejores valores del momento: 0,562 y 0,520 US$/litro, respectivamente. Los sigue de cerca Uruguay con 0,414 y, más atrás, Argentina con 0,356 US$/litro.
La evolución de los precios relativos argentinos está empañada por un escenario de alta inflación anual. Aunque bajó notablemente, sigue siendo elevada: 33,5%, frente a 4,1% en Chile, 4,2% en Brasil y 4,5% en Uruguay. Eso complica el análisis.
Quién la está pasando peor
Los gráficos del Índice de Costos/Precio y del Índice de Precios de la leche en dólares compilan los datos. En el primero, que refleja la evolución de los precios internos de los costos referidos al valor local de la leche, los que peor la pasan son los productores argentinos, seguidos por los uruguayos.
Los productores de Brasil y Chile la van piloteando mejor, básicamente por una marcada recuperación del precio de la materia prima.
Cuánto maíz compra un litro de leche
En los costos de alimentación, que mejoraron en casi todos los casos, el productor con la mejor relación maíz/leche es el brasileño, que compra 2,64 kg de maíz por litro de leche. Le siguen el argentino con 1,97 y el chileno con 1,94.
Cierra el uruguayo, con la peor relación: 1,66 kg de maíz por litro. Los cálculos corresponden a julio de 2026, el mes en que se cuentan los precios de leche al productor en todos los casos.
La evolución del precio en dólares
La evolución relativa de los precios locales en dólares muestra una marcada recuperación de Brasil, que se arrima a la de Chile. Uruguay se mantiene amesetado, con una leve inflexión negativa en los últimos cuatro meses. Por su parte, el productor argentino experimenta la peor evolución de los precios por la leche.