Oct 9, 2026 | Actualidad, Economía / Economía del Agro
La petrolera estatal cerró un acuerdo de largo plazo con TotalEnergies para producir SAF en Santa Fe y se suma así a la transición energética global.
Buenos Aires viernes 9 octubre (PR/26)– YPF dio un paso que marca un antes y un después en la industria energética argentina. La petrolera de mayoría estatal confirmó que fabricará en el país el Combustible de Aviación Sostenible (SAF), el insumo estrella que hoy revoluciona el transporte aéreo en todo el mundo.

A través de un comunicado oficial, la compañía anunció la firma de un contrato de compraventa a largo plazo con la multinacional francesa TotalEnergies. La empresa europea comprará de forma anticipada toda la producción destinada a la exportación, lo que le da a YPF un cliente asegurado antes de empezar.
El acuerdo estratégico incluye además un derecho de preferencia a favor de TotalEnergies sobre los volúmenes de producción remanentes. Es decir, la petrolera francesa tendrá prioridad también sobre lo que sobre después de cubrir los envíos pactados.
Una sociedad para darle nueva vida a un complejo parado desde 2017
El desarrollo estará a cargo de Santa Fe Bio, una alianza igualitaria entre YPF y Essential Energy. La iniciativa requerirá una inversión de más de 400 millones de dólares para transformar el complejo de San Lorenzo, en Santa Fe, que permanece inactivo desde 2017.

La ubicación no es un detalle menor: el predio está sobre la Hidrovía, una ventaja logística clave para sacar la producción hacia el mundo. Se prevé una producción cercana a 170.000 toneladas anuales de SAF y de aceite vegetal hidrotratado (HVO).
El pacto con TotalEnergies también minimiza el riesgo financiero y facilita el acceso al project finance. Además, posiciona al complejo para adherirse al RIGI, el régimen de incentivos para grandes inversiones.
Hasta un 80% menos de emisiones y un mercado que pide más
El SAF permite reducir hasta un 80% las emisiones del transporte aéreo frente a los combustibles fósiles. Con una demanda externa en alza por las normativas ambientales, el complejo podría exportar por un valor anual estimado entre 300 y 1.000 millones de dólares.
Dos etapas de obra y la meta puesta en fines de 2029
Los trabajos se dividirán en dos fases. La primera es una planta de pretratamiento, que ya registra un 30% de avance. La segunda es la biorrefinería final, cuyo inicio operativo se proyecta para fines de 2029.
Primicias Rurales
Fuente: Agencia NA
Oct 8, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un informe compara cuánto y cómo apoyan al campo Argentina, Brasil, Paraguay y Uruguay: socios de un mismo bloque y exportadores netos de granos, pero con Estados que se vinculan de maneras muy distintas con el sector.
BCR- Giuliana Dellamaggiore – Emilce Terré
Rosario, Jueves 8 octubre (PR/26)– A fines de los noventa, tanto Argentina como Brasil promediaban valores netos de apoyo al sector agropecuario cercanos a cero. Veinticinco años después, quedaron en extremos opuestos.
En 2024, Brasil destinó al sector recursos equivalentes al 9% del valor de su producción agropecuaria. En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%.
Uruguay y Paraguay, por su parte, apoyaron al sector en todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
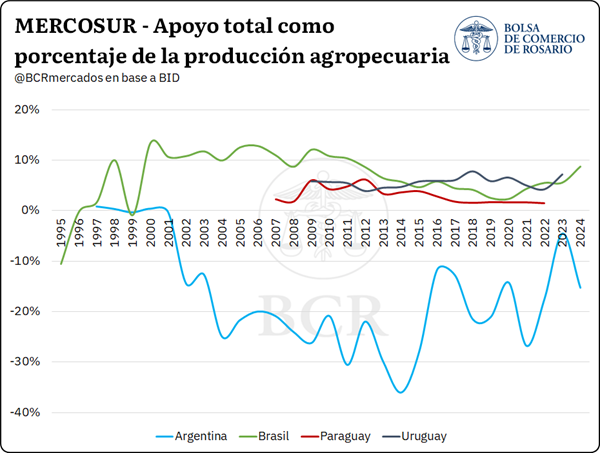
Así lo muestra el primer informe de un análisis de Giuliana Dellamaggiore y Emilce Terré, que busca determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos con los que las canalizan y su relación con el desempeño productivo de cada país.
Una vara común para medir el apoyo
El trabajo aplica la metodología de Estimaciones de Apoyo desarrollada por la OCDE y utilizada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año, lo que ofrece un denominador común para comparar.
Esas transferencias circulan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), que surgen de la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional.
El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
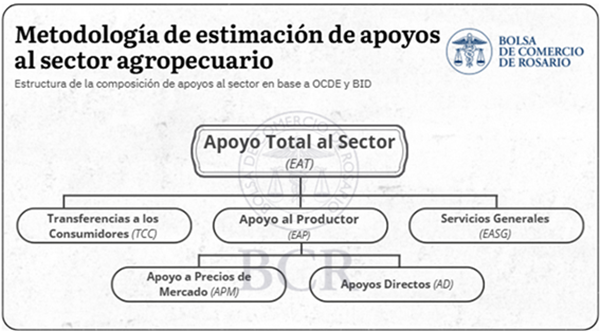
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto.
El cuarto son las Transferencias a los consumidores (TCC): pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
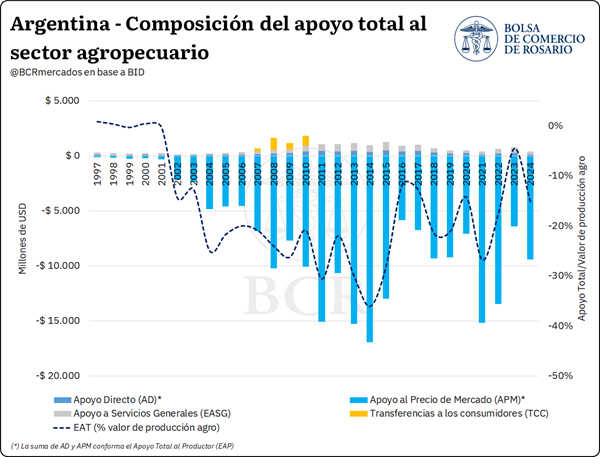
Entre 1997 y 2001, el apoyo total al agro argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
El punto de inflexión llegó en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
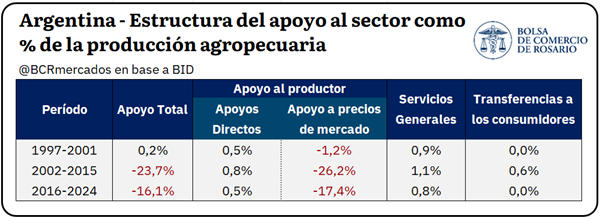
La detracción por precios alcanzó a todos los productos analizados, excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los apoyos directos promediaron USD 267 millones anuales y pasaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo.
Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
A partir de 2016, el esquema viró hacia una mayor apertura y las transferencias negativas disminuyeron. Sin embargo, desde 2018, el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los apoyos directos y los servicios generales sumados pasaron del 1,9% al 1,3% del VPA.
El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos y USD 395 millones de servicios generales. Estos últimos mantuvieron su concentración en conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción, con un acumulado de USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
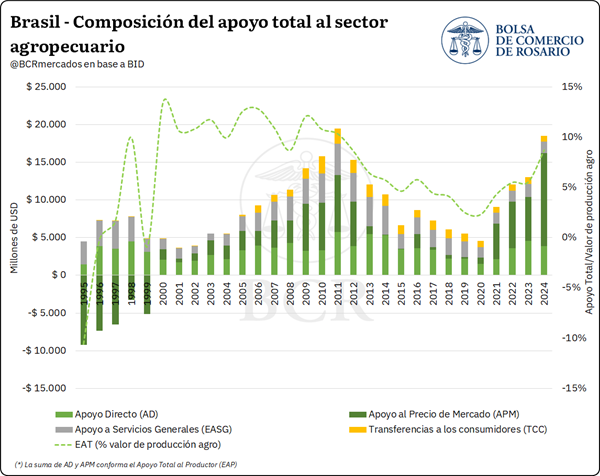
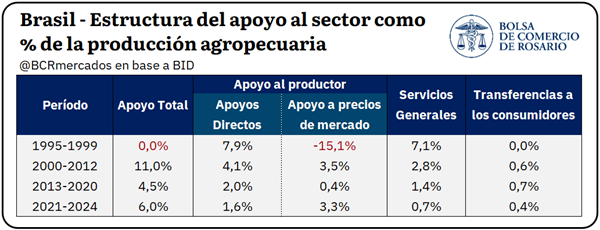
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación: los apoyos directos y los servicios generales, por unos USD 6.300 millones anuales, se equilibraban con una detracción de precios de magnitud similar, originada principalmente en el complejo azucarero.
El apoyo directo estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
En ese tramo, el APM se concentró en arroz, maíz y soja, mientras que el apoyo directo se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Los servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto al período anterior, por el retroceso del APM, que se volvió residual. Los apoyos directos pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales, concentrados en subsidios de tasa de interés e instrumentos de seguro.
Mientras tanto, la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado 1995-2024, el apoyo total sumó USD 242.000 millones y el canal dominante fue el presupuestario: los apoyos directos aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la trayectoria más estable
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8% y los servicios generales habían cedido participación dentro del total frente a los apoyos directos.
El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del apoyo directo.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales), y el pollo, la papa y la manzana concentraron el 75%, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025).
Los apoyos directos promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
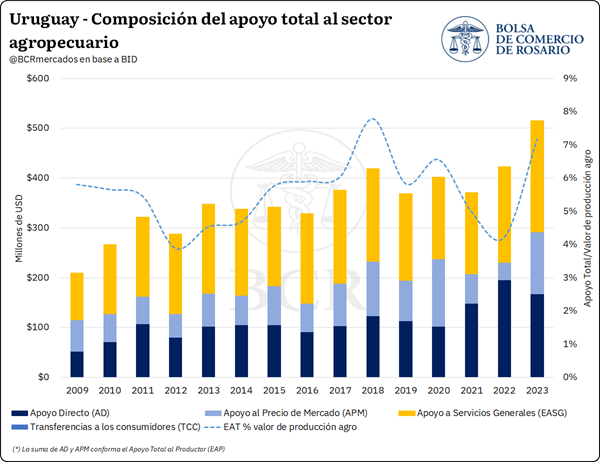
El segundo instrumento fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
En los servicios generales, con USD 185 millones anuales, la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
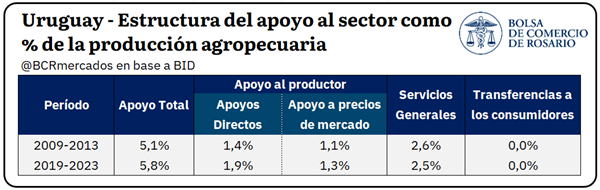
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones a apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: un apoyo que sale íntegramente del presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
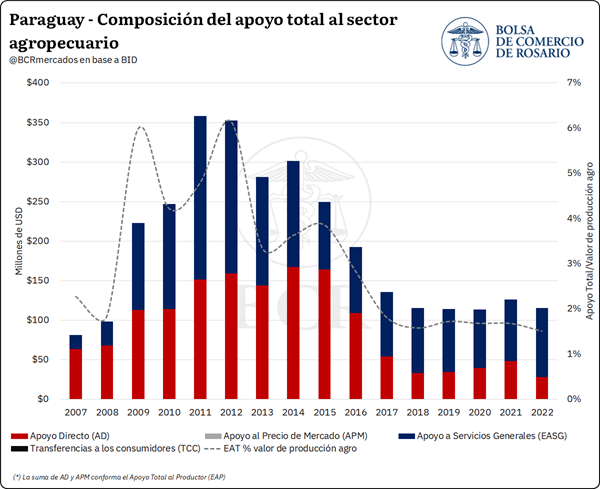
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA.
La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
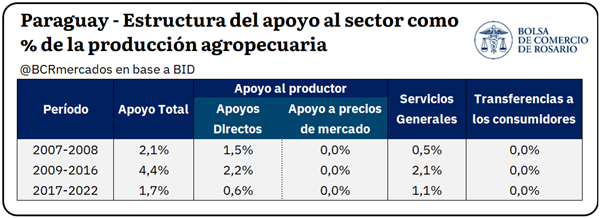
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior.
La contracción recayó con distinta intensidad sobre los dos canales: los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones.
En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números y qué dice la productividad
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.
En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023. Uruguay exhibe la más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios, y una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR
Oct 8, 2026 | Actualidad, Economía / Economía del Agro, Maquinarias
Se matricularon 493 equipos autopropulsados y los tractores encabezaron el desplome. Es el segundo mes consecutivo con indicadores en baja, tras el repunte que había dejado julio.
Córdoba, Jueves 8 octubre (PR/26)– El mercado de la maquinaria agrícola en Argentina volvió a mostrar números magros en septiembre y profundizó la baja que ya se había notado en los patentamientos de agosto.
Durante el mes pasado se matricularon 493 equipos autopropulsados en todo el país. Eso representa una retracción de -20,6% frente a septiembre de 2025, cuando se habían registrado 621 unidades.
La comparación con el mes inmediato anterior tampoco deja un panorama alentador: la caída fue de -18,6% respecto de agosto, que había cerrado con 606 unidades.
Se trató del segundo mes consecutivo en baja, después del fuerte repunte de la actividad que se había observado en julio, cuando se patentaron 696 unidades.
Las cifras surgen del Informe de Patentamientos que publica todos los meses la Asociación de Concesionarios de Automotores de la República Argentina (ACARA). El documento incluye los registros oficiales de tractores, cosechadoras, pulverizadoras y otros equipos autopropulsados.
Tractores: el rubro que más pesó en la caída
En el desagregado por rubros, los tractores lideraron el desplome. En septiembre se patentaron 401 unidades, con una baja interanual de -22,6% frente a las 518 de igual mes de 2025.
Frente a agosto, cuando se habían registrado 508 unidades, la retracción fue de -21,1%. Y en lo que va del año, entre enero y septiembre, se patentaron 3.999 tractores, un descenso de -1,4% respecto de las 4.057 unidades del mismo período de 2025.
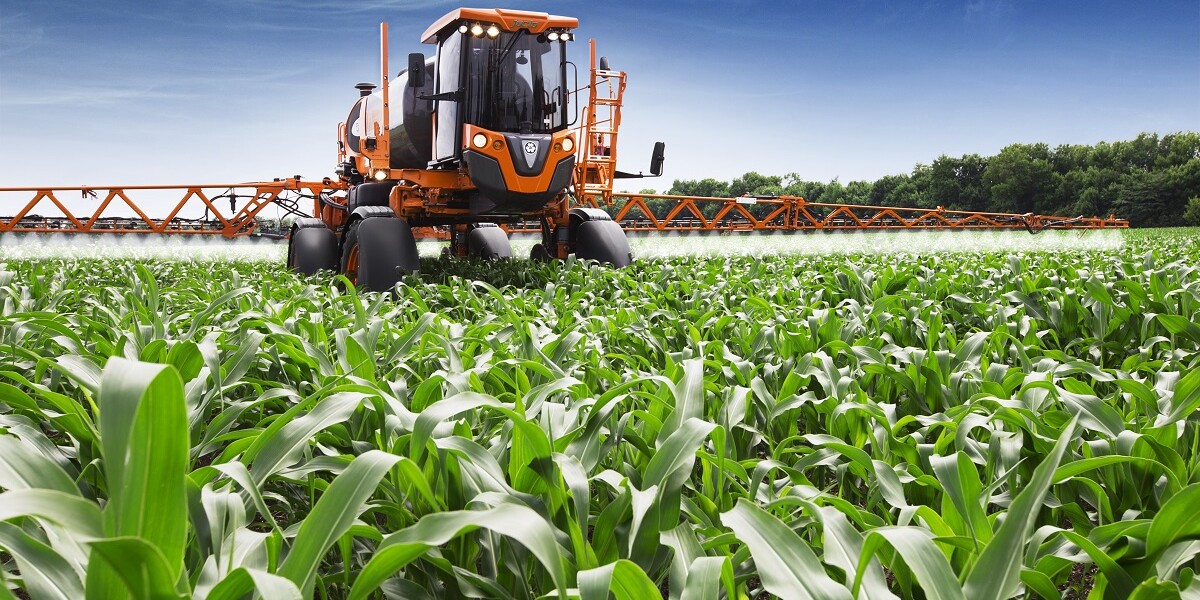
Hay un dato que matiza el panorama: pese a la caída general, crecieron con fuerza las matriculaciones de modelos encuadrados como «Otras marcas», un apartado que reúne principalmente a productos de origen chino.
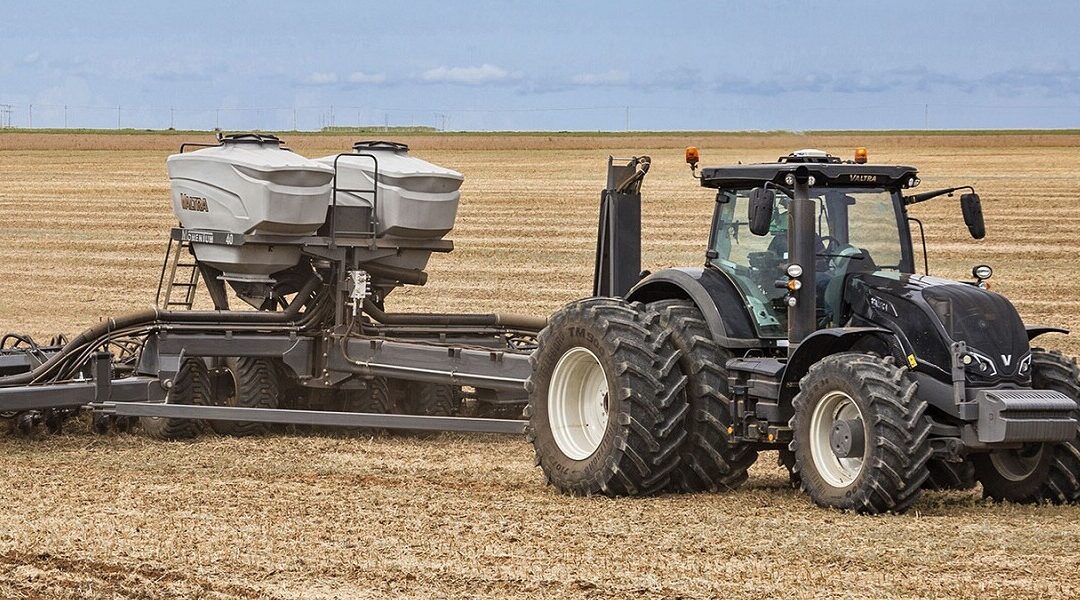
En el ranking de marcas, John Deere lidera con el 36,2% de los patentamientos del rubro. Lo siguen New Holland (13,0%), Case IH (12,7%), Pauny (7,9%) y Valtra (5,8%).
Cosechadoras: la excepción que crece
En medio de los números en rojo, las cosechadoras fueron la nota positiva. En septiembre se patentaron 45 unidades, una suba de +4,7% respecto de las 43 de septiembre de 2025.
Contra agosto, que había cerrado con 48 unidades, hubo una baja de -6,3%. Sin embargo, el acumulado anual es muy favorable: se matricularon 640 unidades, una suba de +12,5% frente a las 569 registradas entre enero y septiembre del año pasado.
El ranking de marcas está encabezado por John Deere, con el 49,5%. Le siguen Case IH (23,4%), New Holland (19,2%), Claas (3,2%) y Massey Ferguson (2,5%).
Pulverizadoras: otro rubro en retroceso
Las pulverizadoras autopropulsadas también cerraron un mes flojo. Se patentaron 47 unidades en septiembre, lo que implica una caída de -21,7% frente a las 60 de igual mes de 2025.
Respecto de agosto, cuando se habían registrado 50 unidades, la baja fue de -6,0%. En lo que va del año se matricularon 459 unidades, un -9,8% menos que las 509 del mismo período de 2025.
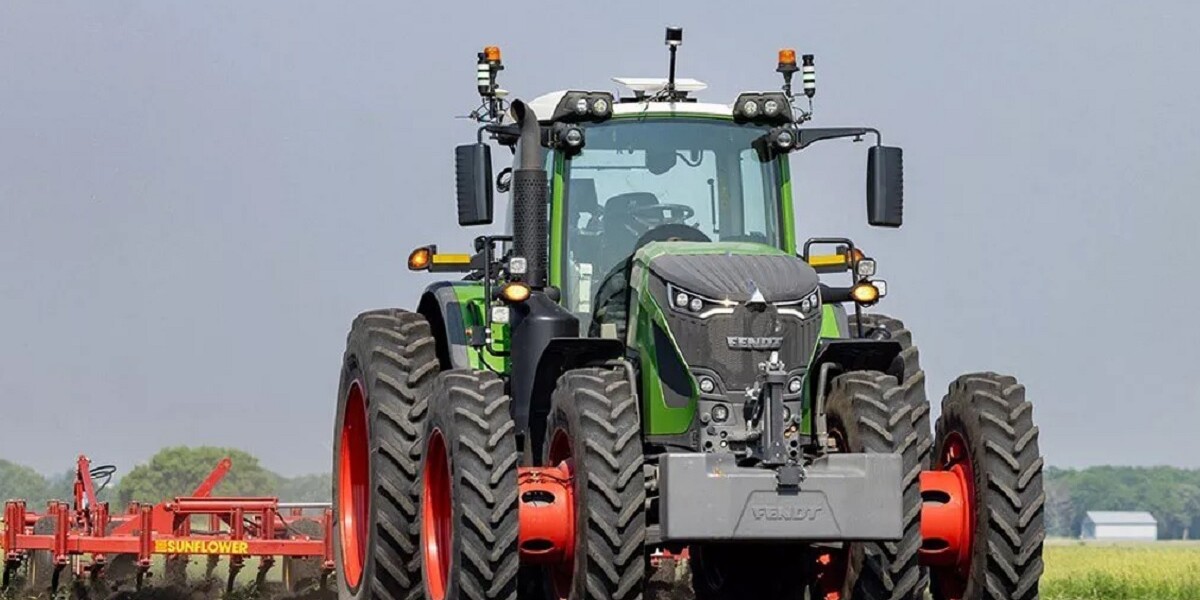
Según la información suministrada por ACARA, los primeros lugares del ranking de marcas los ocupan Caimán (21,6%), Pla (17,9%), Metalfor (14,6%), John Deere (12,2%) y Jacto (11,3%).
Otros autopropulsados: el mayor recorte del año
Finalmente, durante septiembre se patentaron 11 unidades correspondientes a otros equipos autopropulsados. El detalle incluye siete picadoras de forraje, dos cosechadoras de caña y dos segadoras.
Entre enero y septiembre se matricularon 109 máquinas de este tipo, una baja de -30,6% frente a las 157 unidades del mismo período de 2025.
Un acumulado que se sostiene casi sin cambios
Con todo, el balance de los primeros nueve meses muestra un mercado que resiste. Entre enero y septiembre se patentaron 5.098 equipos, con una leve baja de -0,7% respecto de las 5.135 unidades del mismo período de 2025.
Primicias Rurales
Fuente: ACARA (Informe de Patentamientos) y Maquinac
Oct 7, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un informe de Rosgan revela que las firmas exportadoras faenan más, mientras las que dependen del consumo local caen cerca de 17% con menos hacienda y una demanda sin fuerza.
Buenos Aires miércoles 7 octubre (PR/26)– La menor oferta de hacienda ya se siente en los frigoríficos, pero no golpea a todos por igual. Un informe de Rosgan, el mercado online de invernada, advierte que “la menor disponibilidad de hacienda está comenzando a ejercer una presión creciente sobre la industria frigorífica”, y describe dos realidades cada vez más dispares dentro del mismo sector.
El análisis es contundente: “mientras las empresas con una fuerte inserción exportadora logran sostener e incluso incrementar sus niveles de actividad, aquellas más dependientes del mercado interno enfrentan una combinación cada vez más compleja de menor volumen y escasa capacidad de absorción por parte de la demanda”.
Una faena en baja, con ganadores y perdedores
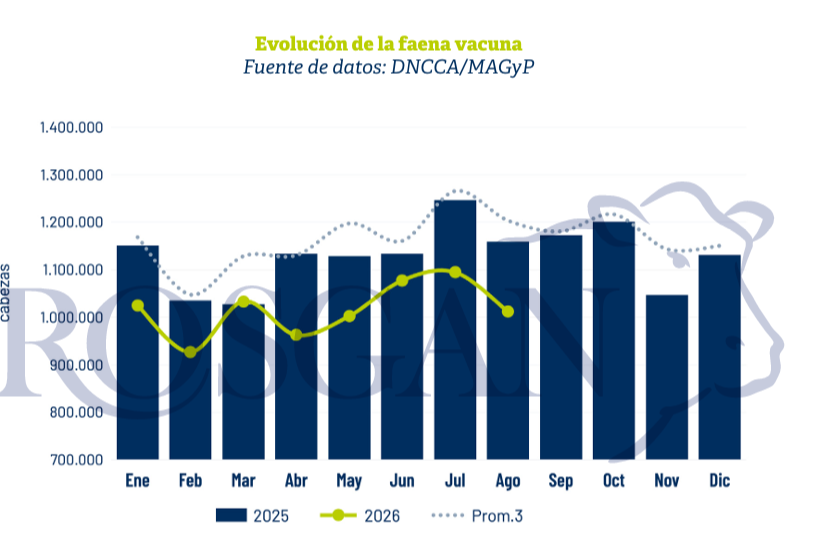
Los números de faena muestran el cuadro general. Entre enero y agosto, la industria frigorífica procesó 8,13 millones de vacunos, casi un 10% menos que en igual período del año anterior y el registro más bajo para ese período desde 2014. Sin embargo, ese promedio esconde comportamientos opuestos.
Para separarlos, Rosgan admite que “no existen estadísticas oficiales que permitan determinar con precisión el destino de la producción de cada establecimiento”. Por eso recurre a la nómina de firmas que recibieron cupos de la Cuota Hilton 2026/27 para aproximarse a cada segmento.
Con ese criterio, las 44 firmas que recibieron cupos bajo la categoría “industrias” procesaron durante los primeros ocho meses del año 3,19 millones de cabezas, frente a las 3,07 millones registradas en igual período de 2025. Lejos de reducir su actividad, este grupo incrementó su faena un 4% interanual.
Por diferencia, el resto de la industria habría procesado aproximadamente 4,94 millones de cabezas. Eso supone una reducción cercana a 1 millón de animales respecto del año anterior y una caída del orden del 17% interanual.
Precios que suben afuera y se frenan en el mostrador
La brecha también aparece en los precios. Del lado externo, en agosto el valor promedio del producto exportado alcanzó los USD 5.556 por tonelada, un 26% por encima del nivel registrado un año atrás. Según Rosgan, ese escenario mejora la capacidad de las exportadoras para afrontar una estructura de costos elevada.
En el mostrador pasa exactamente lo contrario. El precio de la carne vacuna lleva cinco meses prácticamente sin registrar aumentos y evoluciona claramente por debajo de la inflación.
El valor promedio de los cuatro cortes de carne vacuna relevados por el INDEC se ubicó en $18.533 por kilo. En lo que va del año acumula un incremento nominal del 16%, frente a una inflación del 33,5% para el mismo período.
Hogares con el bolsillo ajustado y el pollo y el cerdo ganando lugar
Rosgan ubica el origen de ese estancamiento en el bolsillo de los hogares. Explica que el aumento de los gastos en servicios y otros consumos básicos “obliga a los hogares a restringir determinados gastos o a buscar alternativas de menor precio”.
Parte del consumo que pierde la carne vacuna está siendo absorbido por el pollo y el cerdo, que funcionan como sustitutos de menor precio. Así, los más de 4,5 kilos de consumo per cápita que ha dejado de abastecer la carne vacuna en el último año encuentran una compensación parcial en otras proteínas animales.
Por eso, aun con menos oferta, los precios internos encuentran dificultades para reaccionar en la misma magnitud.
Un alivio en la hacienda que no alcanza
Algo de alivio llegó por el lado de la materia prima. El informe indica que el valor de la hacienda en pie se mantuvo relativamente estable e incluso registró algunos retrocesos durante el último mes, lo que ha dado cierto respiro a la operatoria de los frigoríficos, en especial a los operadores del mercado interno.
Pero Rosgan es cauto sobre el alcance de esa mejora. Aun si la relación de compra-venta sigue mejorando en los próximos meses, “esto no necesariamente alcanzaría a revertir el deterioro provocado por el desbalance existente entre sus elevados costos de estructura y los bajos niveles de actividad”.
La exportación seguirá ganando peso
De cara a los próximos años, el desafío se agranda. El informe plantea una oferta ganadera limitada frente a una demanda internacional que mantiene un fuerte dinamismo, y anticipa que la exportación tenderá a ganar participación dentro del destino de la producción argentina.
El proceso ya se ve en los datos. Durante los primeros ocho meses del año, las exportaciones absorbieron el 30% de la carne producida, frente al 25,8% registrado en igual período del año anterior.
Primicias Rurales
Fuente: Bichos de campo

 P