El tipo de cambio mayorista cerró septiembre con una suba de $8,5. En paralelo, el BCRA remontó e hizo la mayor compra de dólares del mes.
El dólar oficial cerró septiembre con un aumento de $10.
Buenos Aires, miércoles 30 septiembre (PR/26) — Luego de una serie de jornadas en las que cotizó al alza, el dólar cortó esa tendencia e hilvanó su tercera rueda a la baja.
Según supo la Agencia Noticias Argentinas, el tipo de cambio mayorista culminó en los $1.517, lo que significó una baja de cinco pesos respecto de su último cierre o el equivalente a 0,3%. Cerró septiembre con una suba de $8,5.
Su brecha con el techo cambiario continúa siendo elevada, dado que el mismo se encuentra en los $1.919,4, un 27% de diferencia.
Respecto al tipo de cambio minorista, en la pizarra del Banco Nación cerró en $1.540 para la venta. Así, cerró el jueves con una baja de cinco pesos (-0,3%). En el promedio de las entidades que releva el Banco Central (BCRA), el dólar oficial cotizó a $1.539,87 para la venta y $1.486,11 para la compra. En total, aumentó $10 durante el noveno mes.
El dólar informal o «blue» se movió en los $1.560 sin cambios en su cotización, subiendo solamente $5 en septiembre.
En cuanto a los tipos de cambio financieros, el MEP cerró el noveno mes en $1.548,7 (-0,01%) y el Contado Con Liquidación (CCL) hizo lo mismo en $1.614,2 (-0,3%).
El Banco Central hizo la mayor compra del mes
El BCRA cerró septiembre con un saldo comprador de US$ 473 millones, siendo uno de los más bajos del año. Hasta ayer había efectuado la compra con el monto más grande del mes; sin embargo, quedó en segundo lugar dado que hoy adquirió US$ 160 millones en el Mercado Libre de Cambios (MLC).
Así, el total de dólares comprados asciende hasta los US$ 14.568 millones. La autoridad monetaria sostuvo, cuando presentó la «fase 4» del programa monetario, que el objetivo es acumular entre US$ 10.000 millones y US$ 17.000 millones en 2026, dependiendo de la evolución de la demanda de dinero y la liquidez del mercado de cambios.
A pesar de eso, las reservas internacionales volvieron a caer. Este jueves cerraron en US$ 46.090 millones, lo que significó una caída de US$ 1.392, dado los movimientos bancarios que se efectúan a fin de mes.
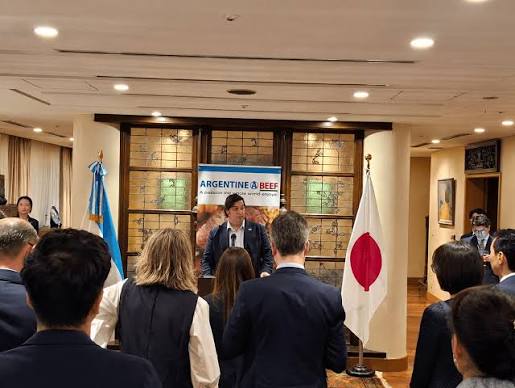
Japón abrió su mercado a la carne vacuna de toda la Argentina tras 20 años de gestión, un hito histórico para el sector que proyecta sus primeros envíos para 2027.
Japón, miércoles 30 septiembre (PR/26) — Después de 20 años de trabajo, se anunció la apertura del mercado japonés para la carne vacuna argentina proveniente de todo el territorio nacional. Hasta el momento, solamente estaban habilitados los envíos desde la Patagonia.
“Desde el IPCVA felicitamos a las autoridades del Gobierno Nacional por este gran logro, en el que venimos trabajando desde hace tantos años”, aseguró Georges Breitschmitt, presidente del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), quien se encuentra acompañando la misión oficial por Asia.
“Está claro que todavía queda mucho trabajo por hacer, pero no deja de ser un hito muy importante para la carne vacuna argentina”, agregó.
Según anunció en sus redes sociales el ministro de Economía de la Nación, Luis Caputo, “Japón importa de todo el mundo carne bovina de alta calidad por más de USD 3.000 millones anuales. Esta apertura crea nuevas oportunidades para la producción y las exportaciones argentinas. También, reconoce la calidad de nuestra carne y la solidez de nuestro sistema sanitario”.
Si bien aún están pendientes las visitas sanitarias a nuestro país, Breitschmitt estimó que durante el primer trimestre de 2027 podrían concretarse los primeros embarques que hablita este nuevo acuerdo hacia Japón.
Se trata de un mercado de alto valor que presenta oportunidades para distintos productos de la industria frigorífica argentina, especialmente para la lengua bovina, uno de los productos más apreciados por los consumidores japoneses.
El IPCVA lleva adelante distintas acciones en el mercado japonés desde 2015. En 2017, el Instituto acompañó al Estado Nacional en las gestiones que permitieron la apertura para las carnes provenientes de la Patagonia, región reconocida como libre de fiebre aftosa sin vacunación.
Desde entonces, continuó trabajando junto con las autoridades nacionales con el objetivo de extender el acceso al resto del territorio argentino.
Como parte de esa estrategia de posicionamiento y promoción, entre 2019 y 2023 el IPCVA también participó en Foodex Japan, una de las principales ferias de alimentos y bebidas de Asia, que se realiza anualmente en Tokio.
Georges Breitschmitt, presidente del IPCVA habla sobre la apertura de Japón a la carne argentina:
Primicias Rurales
Fuente: IPCVA
Versión en inglés
Japan Announces Opening to Argentine Beef from Across the Country (English version)
Japan has opened its market to beef from all of Argentina after 20 years of negotiations, a historic milestone for the sector, with the first shipments expected in 2027.
Japan, Wednesday, September 30 (PR/26) — After 20 years of efforts, the opening of the Japanese market to Argentine beef from across the country’s territory was announced. Until now, shipments had only been authorized from Patagonia.
“At IPCVA, we congratulate the authorities of the National Government on this major achievement, which we have been working toward for so many years,” said Georges Breitschmitt, president of the Argentine Beef Promotion Institute (IPCVA), who is accompanying the official mission to Asia.
“It is clear that there is still a great deal of work to be done, but this nevertheless represents a very important milestone for Argentine beef,” he added.
According to a statement posted on social media by Argentina’s Minister of Economy, Luis Caputo, “Japan imports more than USD 3 billion worth of high-quality beef from around the world every year. This opening creates new opportunities for Argentine production and exports. It also recognizes the quality of our beef and the strength of our sanitary system.”
Although sanitary inspection visits to Argentina are still pending, Breitschmitt estimated that the first shipments enabled by this new agreement to Japan could take place during the first quarter of 2027.
This is a high-value market that offers opportunities for various products from Argentina’s meat-processing industry, particularly beef tongue, one of the products most highly valued by Japanese consumers.
IPCVA has been carrying out various activities in the Japanese market since 2015. In 2017, the Institute accompanied the National Government in negotiations that led to the opening of the market to beef from Patagonia, a region recognized as free of foot-and-mouth disease without vaccination.
Since then, it has continued working together with national authorities with the goal of extending access to the rest of Argentine territory.
As part of this market-positioning and promotional strategy, between 2019 and 2023 IPCVA also participated in Foodex Japan, one of Asia’s leading food and beverage trade fairs, held annually in Tokyo.
Con las exportaciones del Mar Negro en mínimos, el line up de trigo argentino repunta con fuerza. La suba de la soja en el mercado a término dispara las fijaciones en A3 y la comercialización de maíz sigue ganando impulso.
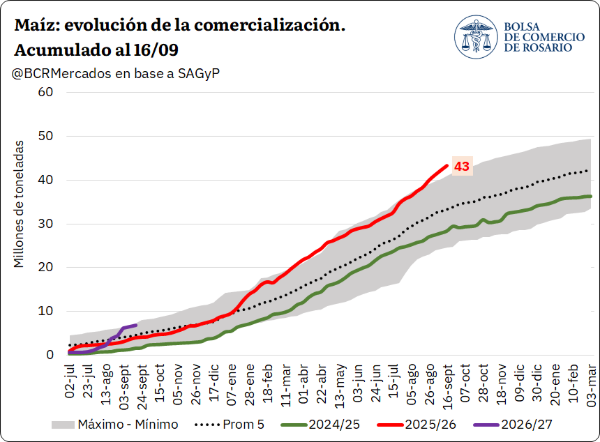
Por A. Rubicondi – F. Pennino – M. Contardi – J. Calzada–Rosario miércoles 30 septiembre (PR/26)– La comercialización de maíz gana impulso y ya suma una cuarta semana consecutiva con compromisos por encima del millón de toneladas, algo que no había sucedido en toda la campaña. Las ventas informadas por SAGyP fueron de 1,03 Mt.
Maíz: el mejor mes de toda la campaña y un line up que no se veía desde 2021
De esta manera, en el último mes se negociaron 4,88 Mt, la mejor racha de todo el ciclo 2025/26. Del lado de la demanda externa, el line up también repuntó: hay 2,3 millones de toneladas anotadas en el registro de embarques.
Son 422 mil toneladas más que la semana anterior y el registro más alto desde 2021 para esta semana. En suma, el tonelaje comprometido en toda la campaña acumula 43 Mt y supera cualquier registro previo: un 61,3% de la producción estimada.
Si bien el progreso va por detrás de la media, es difícil hablar de rezago, considerando lo extraordinario del volumen del ciclo actual y que, en términos absolutos, los negocios mantuvieron un ritmo firme.
Parece que la magnitud de la campaña 2025/26 todavía no termina de dimensionarse, con estimaciones que mes a mes van añadiendo más volumen. Para este mes, SAGyP elevó su cifra a 72,5 Mt, es decir, 0,8 Mt o 1,1% más que en agosto.
Podría decirse que el ritmo comercial del maíz es la contracara de la soja. A diferencia del cereal, la oleaginosa acumula un avance comercial de 42,8% de la producción estimada, valor que está 13,3 p.p. por detrás del promedio quinquenal.
El nivel de compromisos no sorprende si se consideran los precios elevados. El escalón de septiembre fue considerablemente superior al de agosto: $293.215/t (US$ 195/t) contra $272.348/t (US$ 182/t).
Desde que comenzó septiembre, las cotizaciones subieron sin pausa desde los US$ 180/t hasta los US$ 198/t. En la última semana, la pizarra se negoció en torno a $298.500/t, sostenida por cotizaciones en Chicago que no pierden fuerza.
El futuro más operado en la plaza estadounidense llegó a negociarse en US$ 213/t al comienzo de la semana y luego lateralizó cerca del máximo trienal. Los operadores también siguieron de cerca las negociaciones entre Trump y su homólogo chino.
El motivo es simple: el maíz es uno de los productos agro que podrían beneficiarse en caso de extenderse la tregua comercial o de eliminarse los aranceles sobre los granos estadounidenses.
Trigo: el Mar Negro se frena y Argentina recoge los pedidos de Asia
Ya cerca de cumplirse tres meses desde el inicio del conflicto en el Mar Negro, cada vez parece más complicado imaginar un acuerdo entre Rusia y Ucrania. Las negociaciones de paz siguen estancadas, sin un pacto definitivo.
A pesar de las recientes gestiones diplomáticas impulsadas por Estados Unidos y de la iniciativa de Ucrania de discutir un alto al fuego, los ataques de drones y misiles alejan la idea de una tregua en el corto plazo.
Con ese escenario de fondo, ambos orígenes buscaron formas alternativas de comerciar. Rusia comenzó a reconvertir terminales de fertilizantes y carbón en sus puertos del Báltico y del Ártico para mover grano.
Ucrania, por su parte, depende hoy de sus tres puertos sobre el río Danubio, lo que arrastra complicaciones en el transporte fluvial por la sequía del río.
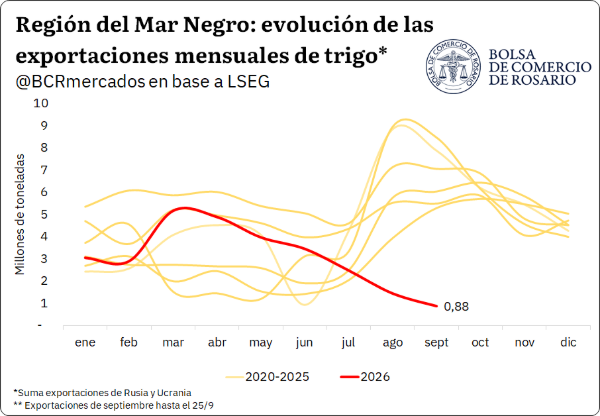
El peso de ambos países no es menor: representan cerca del 30% de las exportaciones de trigo por campaña y son un origen clave en este tramo del calendario. A pocos días de terminar septiembre, sus exportaciones suman cerca de 880.300 toneladas en el mes.
Es una cifra muy por debajo de las más de 6,5 Mt que la región suele despachar a esta altura del año. Y lo que viene tampoco ayuda: entre octubre y diciembre, según el promedio de los últimos cinco años, estos países envían más de 15 Mt.
Eso hace saltar alarmas, sobre todo del lado de la demanda internacional. Los principales importadores de Asia, Oriente Medio y África, que dependían de la región para abastecerse, están teniendo dificultades para asegurar suministros.
Según fuentes de Reuters, entran muy pocos buques a cargar, y lo poco que se exporta desde Rusia y Ucrania va a compradores de Oriente Medio y África. Nada se dirige a Asia. Por eso, muchos molinos del sudeste asiático estarían recurriendo, además de a Australia, su origen más cercano, también a Argentina.
Un line up de trigo que no se veía en cinco años
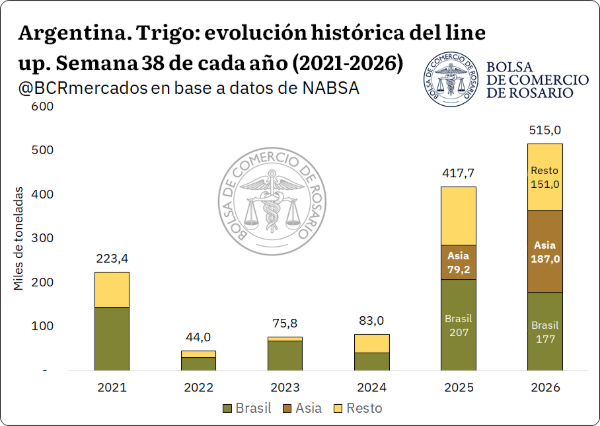
Ese movimiento se aprecia con claridad en los compromisos de line up de trigo, que para esta semana se estiman en 515.000 toneladas. Es un máximo de los últimos cinco años, frente a las 417.700 toneladas de 2025 y las 83.000 de 2024.
También cambió la composición: 187.000 toneladas tienen como destino Asia, más de un tercio del total y por encima de lo comprometido con Brasil, cuando usualmente a esta altura del año nuestros envíos van sobre todo al vecino. Indonesia explica por sí sola más de 140.000 toneladas.
Los embarques acumulados de septiembre van en el mismo sentido: ya se despacharon más de 408.000 toneladas hacia Asia, con Indonesia concentrando más del 80% de esa participación.
A esta misma altura del año pasado, los embarques al continente representaban menos del 10% del total, y en 2024 fueron directamente nulos, con Brasil recibiendo la totalidad de los envíos.
En materia de precios, la pizarra fue reaccionando a este panorama internacional. Luego de tocar valores en torno a US$ 195/t a mediados de julio, hoy el trigo cotiza en el disponible a US$ 230/t.
El pase de campaña también favoreció las operaciones en el disponible. De alcanzar valores cercanos al 17-18% a fines de julio, cuando se inclinaba la balanza hacia las operaciones a término, fue cayendo a un solo dígito hasta ubicarse esta última semana en torno al 3-4%.
Con ese telón de fondo, el volumen comercializado desde principios de agosto está un 66% por encima del promedio de los últimos cinco años. Es el reflejo de que, en un contexto de gran oferta remanente por vender, existe convalidación de la demanda.
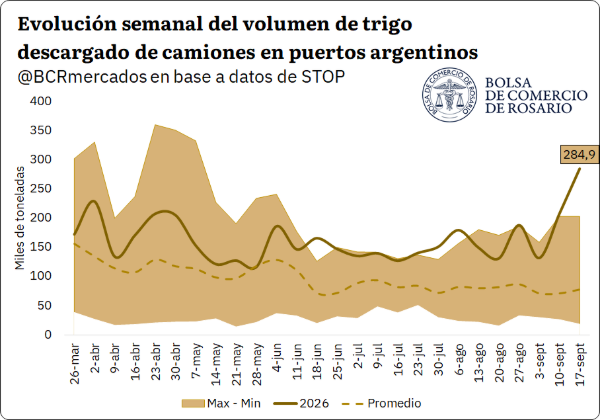
El ritmo también se traduce en la logística. Para la semana del 17 de septiembre se registraron 284.931 toneladas de trigo descargadas de camiones en puertos argentinos, un valor récord para esta altura del año y un 270% por encima del promedio para la fecha.
Soja: la cosecha nueva se opera muy por encima del promedio
La escalada de precios de la soja en el mercado a término dispara las fijaciones en A3. La suba de los futuros fue ampliamente aprovechada por los jugadores locales, incentivados a operar un alto volumen en los contratos a cosecha.
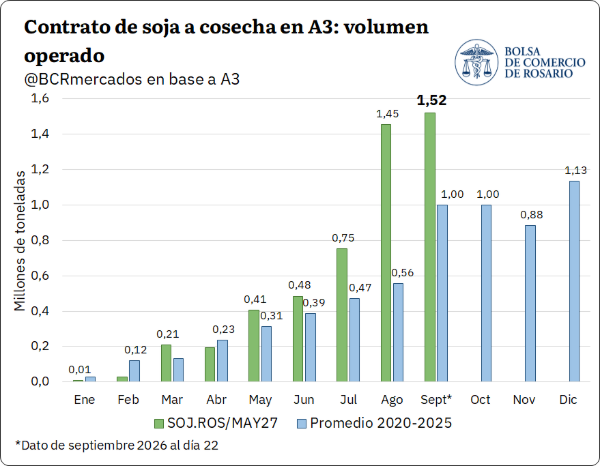
Para el contrato con vencimiento a mayo de 2027, el volumen operado al 22 de septiembre ya es 50% superior al promedio de los últimos cinco años para este mes. La tendencia fue aún más marcada en agosto, cuando la operatoria casi triplicó al promedio.
El nivel de fijaciones responde a futuros que no paran de subir y hoy están en nuevos máximos para el año: el promedio de esta semana fue de US$ 381/t para el contrato de noviembre 2026 y de US$ 364/t para el de mayo 2027, el contrato a cosecha.
El efecto precios jugó a favor del volumen sobre todo en agosto y septiembre, cuando el futuro a cosecha alcanzó máximos en cuatro años. En lo estructural, es una tendencia que se fue consolidando y que ya fue analizada en un informe reciente de la BCR.
En cuanto a la tónica comercial, el último dato oficial de SAGyP muestra compromisos semanales por 801.000 tn para la 2025/26: 150.000 tn más que la semana pasada y en línea con el promedio del último mes. Para la 2026/27, el tonelaje pactado fue de 124.000.
Todavía queda por vender el 47,4% de la cosecha 2025/26, cuando el promedio quinquenal a esta semana es de 34,3%. Los precios disponibles mostraron firmeza: la pizarra llegó a tomar $560.000/t o US$ 372/t como valor más alto, cerca de máximos multianuales.
Lo que mira todo el mercado: Trump y Xi Jinping frente a frente
En Chicago, esta semana la soja se mantuvo estable en torno a US$ 480/t, luego de haber alcanzado un máximo trienal el 10 de septiembre, cuando el contrato más operado llegó a US$ 489/t.
Durante la semana, el mercado siguió muy de cerca el gran suceso del jueves: la reunión entre Trump y Xi Jinping. El intercambio comercial de productos agro era uno de los ejes más importantes y los inversores norteamericanos esperaban que China elimine su arancel de 10% a la importación de productos agrícolas estadounidenses.
Un acuerdo por mayores compras de soja estadounidense llevaría sin dudas a la oleaginosa a un escalón superior de precios. Las expectativas previas a la cumbre, realizada en Washington, eran mixtas: según una encuesta de Reuters, un 70% de los inversores la percibía como simbólica y descartaba que las negociaciones llegaran a buen puerto.
Sin embargo, en los días previos, Sinograin realizó una subasta interna por grandes cantidades de soja, lo que se percibió como una liberación de espacio para posteriores compras adicionales de porotos norteamericanos.
En síntesis, la soja transita un escenario de precios firmes y elevada sensibilidad a las señales de la relación comercial entre Estados Unidos y China. Con casi la mitad de la cosecha 2025/26 aún por comercializar y una activa operatoria sobre la campaña nueva, cualquier definición que modifique la demanda china podría trasladarse rápidamente a los precios y a las decisiones comerciales del mercado local.
El cerdo brasileño se abarató cerca de 40% en siete meses y hoy el capón argentino cotiza 62% por encima. Las importaciones desde Brasil marcan un récord, pero el impacto se siente más en los precios que en el mercado físico, según el último informe del IERAL.
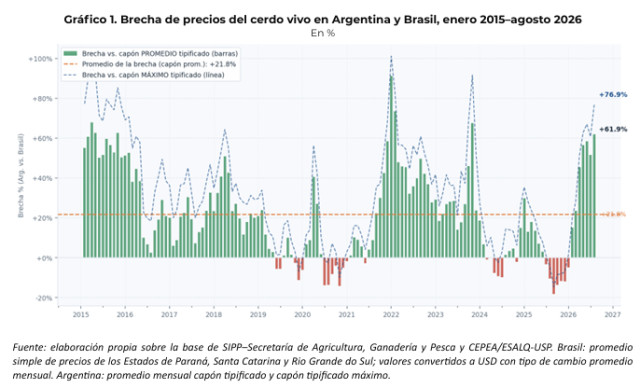
Buenos Aires miércoles 30 septiembre (PR/26)– La diferencia de precios del cerdo entre la Argentina y Brasil volvió a ubicarse en niveles excepcionalmente altos. En agosto, el capón promedio argentino cotizó cerca de 62% por encima de la referencia brasileña, según el Monitor Productivo N° 14 del IERAL y la Fundación Mediterránea, elaborado por Juan Manuel Garzón y Valentino Costamagna.
No es un dato aislado: desde mayo el diferencial se mantiene por encima del 50%. Con esa cifra, agosto fue la séptima brecha más alta desde febrero de 2015 y quedó cerca del percentil 95 de toda la serie histórica.
Una diferencia tan marcada mejora la competitividad del producto brasileño y les da a frigoríficos, industrias y cadenas comerciales un incentivo para ampliar sus compras externas. Los datos muestran que eso ya está pasando, aunque con varios matices. La pregunta de fondo es cuánto puede durar este escenario y por qué caminos puede llegar al mercado argentino.
Una brecha alta, pero con antecedentes
Si la comparación se hace con el valor máximo del capón tipificado argentino, la brecha se acerca al 77%. Desde 2015, la diferencia promedio fue de alrededor de 22%, de modo que el nivel actual prácticamente la triplica.
El ensanchamiento fue veloz. A fines de 2025 la brecha llegó a ser negativa, porque el precio brasileño superó al argentino, y en pocos meses volvió a ubicarse por encima del 60%. La referencia de Brasil se construye con los precios de Paraná, Santa Catarina y Rio Grande do Sul.
Con todo, no es una situación inédita. El máximo se registró en enero de 2022, con 91,2%, y hubo valores superiores al actual en algunos meses de 2015 y hacia fines de 2023. Lo que distingue a este episodio no es un récord, sino la rapidez con que se abrió la brecha, el nivel que alcanzó y su persistencia: cuatro meses seguidos por encima del 50%.
Queda entonces por saber si detrás de este movimiento hay un encarecimiento excepcional del cerdo argentino o, por el contrario, un abaratamiento inusual del producto brasileño.
El desacople viene de Brasil
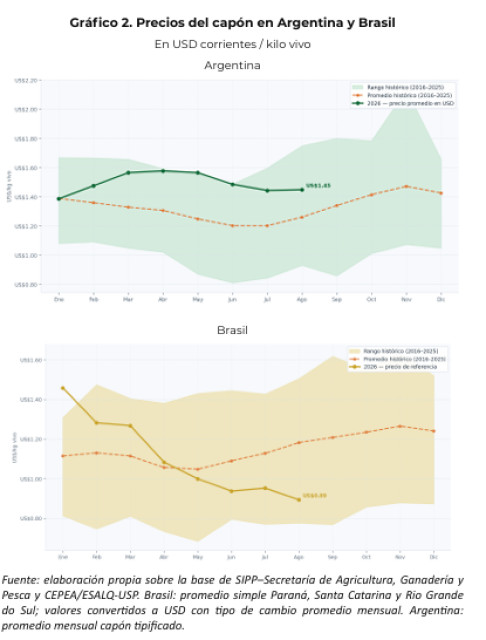
La respuesta es clara: el movimiento reciente se origina principalmente en Brasil. En la Argentina, el precio promedio del capón tipificado se mantuvo durante 2026 por encima de sus promedios históricos mensuales, pero siempre dentro del rango observado entre 2016 y 2025. Después de tocar unos US$1,58 por kilo vivo en abril, bajó hasta US$1,45 en agosto.
La trayectoria brasileña fue muy distinta. El año empezó con precios altos, en torno a US$1,46 por kilo vivo en enero (promedio de Santa Catarina, Rio Grande do Sul y Paraná), y desde entonces cayó de manera casi continua hasta US$0,89 en agosto: una baja cercana al 40% en apenas siete meses.
Desde mayo, además, el precio brasileño está por debajo de su promedio histórico para cada mes, y la distancia se fue ampliando a medida que avanzó el año. En Brasil hubo una corrección mucho más intensa y rápida, que llevó las cotizaciones hacia la zona inferior de su rango histórico.
Es este abaratamiento del cerdo brasileño el que explica el fuerte ensanchamiento de la brecha bilateral en los últimos meses. Y entonces surge la pregunta obligada: ¿por qué cayó tanto el precio en Brasil?
Una producción que no para de crecer
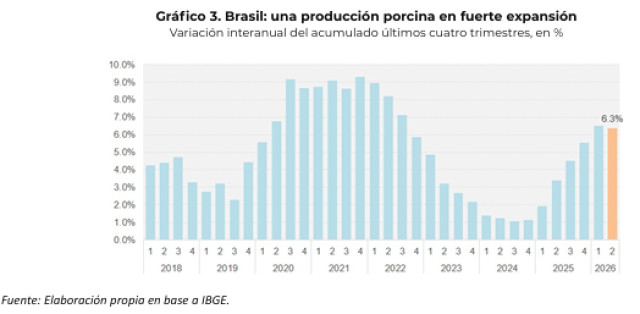
La caída ocurre en un contexto de expansión sostenida. Según el último balance del USDA, la oferta de carne porcina brasileña pasó de 4,13 millones de toneladas en 2020 a 4,75 millones en 2025, y para 2026 se prevén 4,90 millones.
El aumento esperado de 3,2% este año se suma al 5,6% registrado en 2025 y llevaría la producción a un nivel casi 19% superior al de 2020.
Los datos del IBGE refuerzan esa lectura. El peso de las carcasas porcinas obtenidas en establecimientos bajo inspección sanitaria alcanzó 2,93 millones de toneladas entre enero y junio, un 6,4% más que en igual período de 2025. El incremento equivale a unas 176 mil toneladas.
Ese crecimiento combina una mayor cantidad de animales faenados, que aumentó 4,8%, con un mayor peso medio. Aunque las fuentes y los períodos de referencia difieren, el ritmo del semestre duplica la tasa que el USDA proyecta para el conjunto del año.
La expansión plantea una exigencia creciente de colocación. Si las compras internas y externas a los precios vigentes no crecen al ritmo de la oferta, el abaratamiento facilita la absorción del volumen adicional y transmite presión hacia el precio del capón.
Para que esto ocurra no hace falta que la demanda se contraiga: el consumo y las exportaciones pueden crecer al mismo tiempo que bajan los precios, e incluso hacerlo favorecidos por esa baja. El crecimiento de la producción explica así parte del abaratamiento, aunque no toda la magnitud de la caída reciente.
El mundo debe absorber más cerdo brasileño
Para 2026, el USDA prevé exportaciones por 1,83 millones de toneladas, un 6,8% más que el año anterior, mientras que el consumo interno crecería apenas 1,1%, hasta 3,07 millones. De las 150 mil toneladas adicionales de producción previstas, 116 mil encontrarían destino en el exterior.
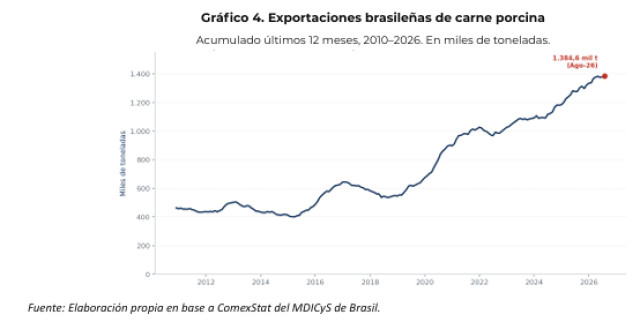
Las exportaciones representarían así el 37,3% de la producción, frente al 34% de 2024. En los doce meses terminados en agosto de 2026, Brasil vendió cerca de 1,38 millones de toneladas de carne porcina, un 8,4% más que un año atrás y el mayor volumen histórico.
La tendencia no es nueva: las exportaciones prácticamente se triplicaron respecto de hace una década y siguieron creciendo durante 2026. Pero el mayor volumen llegó acompañado de menores valores unitarios.
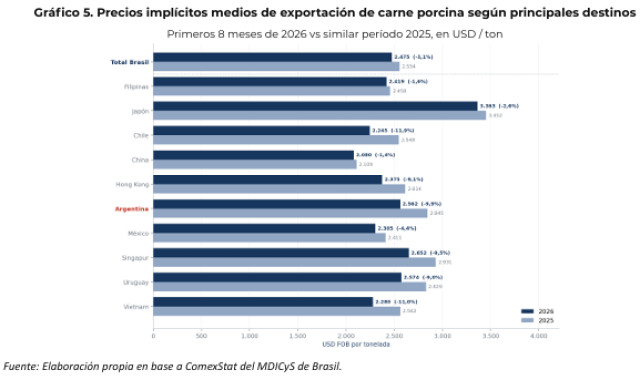
Entre enero y agosto de 2026, el precio implícito promedio de las exportaciones brasileñas fue de unos US$2.475 por tonelada, un 3,1% menos que en igual período de 2025. La baja se observa en la mayoría de los principales destinos.
Es particularmente marcada en la región: alrededor de 10% en Argentina y Uruguay y casi 12% en Chile. Estos valores medios pueden estar influidos por cambios en la composición de los productos exportados, pero la generalización de las bajas es consistente con un Brasil que necesita seguir ampliando mercados.
Ese proceso también está modificando el mapa de destinos. En los primeros ocho meses de 2026, China redujo sus compras en unas 28 mil toneladas respecto de un año atrás, y a eso se sumaron menores envíos a Hong Kong y Singapur.
Brasil más que compensó esas caídas con mayores ventas a otros mercados: Japón absorbió unas 54 mil toneladas adicionales, la Argentina cerca de 7 mil y Filipinas casi 4 mil. El crecimiento de las exportaciones totales convive, así, con una importante recomposición de destinos.
Récord de carne porcina brasileña en la Argentina
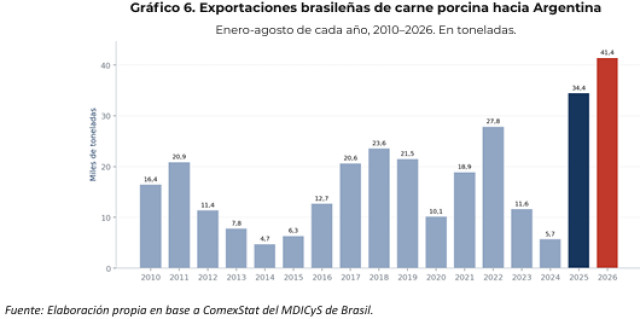
La Argentina forma parte de esa búsqueda de mercados. Entre enero y agosto de 2026, Brasil colocó 41,4 mil toneladas de carne porcina en el mercado argentino: un 20% más que en igual período de 2025 y más de siete veces el volumen de 2024.
Es, además, el mayor registro para los primeros ocho meses del año de las últimas décadas. Y el aumento de cantidades coincide con una fuerte reducción del valor medio de esas operaciones.
El precio implícito de las exportaciones brasileñas a la Argentina cayó de aproximadamente US$2.845 por tonelada en enero-agosto de 2025 a US$2.562 en 2026, una baja cercana al 10%. En agosto, el valor mensual descendió todavía más, hasta unos US$2.412 por tonelada.
En otras palabras, el mercado argentino recibe más carne porcina brasileña y a menores valores unitarios. La combinación es coherente con la fuerte ventaja de precios en el cerdo vivo y confirma que el abaratamiento relativo del producto brasileño ya tiene una manifestación concreta en el comercio bilateral.
Falta dimensionar cuánto representan esos volúmenes dentro del abastecimiento argentino y, por lo tanto, cuál puede ser su capacidad efectiva de afectar al mercado local.
Importaciones acotadas, pero con peso sobre los precios
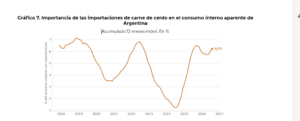
A pesar del salto de 2025 y 2026, las importaciones equivalen hoy a alrededor del 6,2% del consumo aparente de carne porcina, considerando el acumulado de los últimos doce meses. Es una participación relevante, pero todavía acotada y no excepcional: entre 2018 y 2019 superó el 7%, y en 2022 volvió a acercarse a esos niveles.
La contracara es que más del 90% del abastecimiento sigue cubierto por producción local. En los últimos doce meses, la relación entre producción argentina y consumo aparente rondó el 93%. Por eso, el aumento de las importaciones no está asociado, al menos hasta ahora, a un desplazamiento masivo de la producción doméstica.
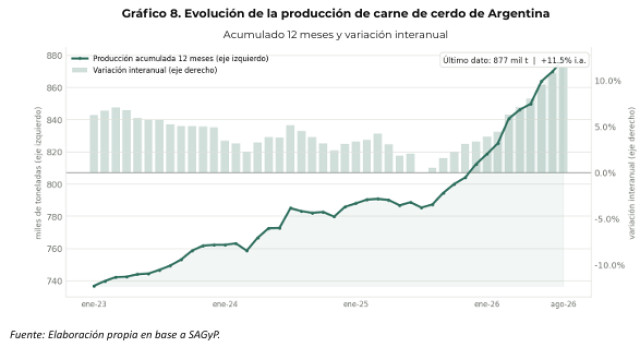
Más aún, la producción argentina atraviesa una etapa de fuerte crecimiento. En los doce meses terminados en agosto de 2026 alcanzó unas 877 mil toneladas, un 11,5% más que un año atrás y el mayor nivel de la serie. Los registros mensuales de 2026 también se ubican, en general, por encima de los de años anteriores.
El mercado doméstico enfrenta así una situación particular: una oferta local en fuerte expansión que coincide con mayores volúmenes importados desde Brasil. Por eso, el efecto de las importaciones probablemente no pase por capturar una porción sustancial del mercado, sino por introducir una referencia competitiva adicional en la formación de precios.
Para frigoríficos, industrias elaboradoras y cadenas comerciales, poder acceder a carne brasileña a valores sensiblemente inferiores amplía las alternativas de abastecimiento y fortalece su posición negociadora frente a los proveedores locales.
Una participación importada relativamente baja puede tener, entonces, un efecto sobre los precios mayor al que sugiere su peso físico. No es necesario que el producto brasileño desplace grandes volúmenes: alcanza con que exista una alternativa disponible y competitiva para limitar cuánto pueden separarse los precios internos de los externos.
El desafío, por ahora, no parece ser una pérdida masiva de mercado, sino la presión sobre los precios domésticos que puede ejercer una oferta importada barata, en un contexto en el que la producción local también crece con fuerza. Mientras persista una brecha elevada con Brasil, ese mecanismo seguirá activo.
¿Cuánto puede durar la brecha?
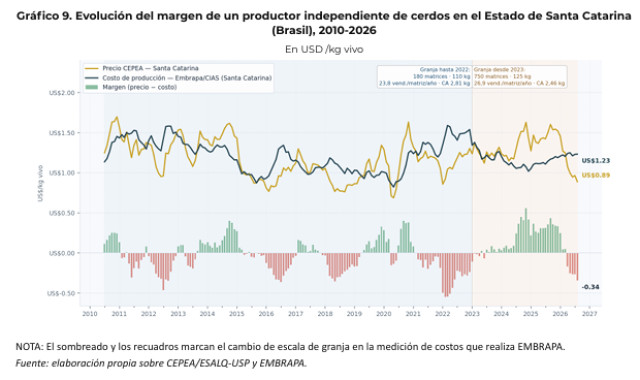
Una primera respuesta surge de comparar las cotizaciones del cerdo vivo con los costos de producción que estima Embrapa para una granja independiente de ciclo completo en Santa Catarina. En agosto, el precio CEPEA rondó los US$0,89 por kilo vivo, frente a un costo estimado de unos US$1,23 (granja de 750 madres).
Eso arroja un margen negativo cercano a US$0,34 por kilo, equivalente a alrededor de 28% del costo. El deterioro proviene fundamentalmente del precio: los costos se mantuvieron relativamente estables durante 2026, mientras la cotización del cerdo caía con fuerza. La alimentación sigue explicando más del 70% del costo total.
A primera vista, una situación así debería contener su propio mecanismo de corrección: si los productores venden persistentemente por debajo de sus costos, se reducen los incentivos a invertir y expandir capacidad y, eventualmente, la oferta debería ajustarse.
Sin embargo, aun teniendo en cuenta los cambios metodológicos de la serie de costos, hubo varios episodios en los que el margen de la granja de referencia permaneció negativo durante meses. Hay distintas razones que lo explican.
La primera es que el costo calculado por Embrapa incluye depreciaciones y remuneración del capital, de modo que un resultado económico negativo no implica necesariamente que la explotación deje de cubrir sus costos operativos ni que tenga incentivos para cerrar de inmediato.
A eso se suman los costos hundidos y los tiempos biológicos propios de la actividad: la oferta que llega hoy al mercado responde a decisiones productivas tomadas varios meses atrás.
La segunda razón es la elevada presencia de sistemas integrados y cooperativos en el sur de Brasil. En esos esquemas, parte de los insumos, riesgos y decisiones productivas los asume la empresa integradora, mientras que el indicador utilizado corresponde a una granja independiente.
Por eso, el deterioro que surge de comparar el precio spot con ese costo de referencia no representa necesariamente con igual intensidad la situación económica de todo el sector.
La tercera es la heterogeneidad entre establecimientos. Hasta 2022, la estimación de Embrapa se basaba en una granja representativa de 180 madres; desde 2023 utiliza una explotación de 750 madres y parámetros técnicos significativamente más eficientes. La actualización redujo en más de 16% el costo estimado respecto del que habría resultado con la tecnología anterior.
Esto sugiere que, durante episodios históricos en los que la granja de referencia mostraba márgenes negativos, los establecimientos de mayor productividad podían enfrentar costos sensiblemente menores y resultados menos desfavorables, o incluso positivos.
El proceso también puede generar cambios estructurales. Los períodos prolongados de baja rentabilidad afectan primero a los productores de costos más altos, mientras las explotaciones más eficientes ganan participación. Puede caer el número de granjas y, al mismo tiempo, aumentar la producción total, si las que permanecen son más grandes o productivas.
La suinocultura brasileña muestra precisamente una tendencia de largo plazo hacia una mayor concentración e intensificación productiva.
En consecuencia, los márgenes negativos actuales son una señal de que los precios brasileños difícilmente puedan mantenerse indefinidamente en estos niveles, pero no permiten anticipar una corrección rápida. La heterogeneidad de costos, la integración productiva, la concentración y los rezagos de la actividad pueden sostener una oferta elevada durante varios meses, aun con una rentabilidad muy deteriorada para parte de los productores.
Competitividad: mucho más que tranqueras adentro
Más allá de cuánto tiempo persista el diferencial, el episodio vuelve a poner en primer plano la competitividad de la producción argentina. Para las granjas, una mayor exposición a Brasil obliga a profundizar las mejoras de eficiencia dentro de los establecimientos: productividad por madre, conversión alimenticia, sanidad, genética, utilización de instalaciones y escala.
Esto vale en particular para los productores que operan con costos más alejados de las mejores prácticas. Una competencia importada persistente, aun cuando represente una proporción limitada del mercado, puede reducir márgenes y afectar decisiones de inversión en los establecimientos menos eficientes.
Pero la competitividad no se define solamente tranqueras adentro. También intervienen los impuestos, las regulaciones, la infraestructura, la logística, la energía y el financiamiento, además de las reglas sanitarias bajo las que compiten las cadenas.
En este último plano, la ractopamina es un ejemplo de diferencias regulatorias que merecen ser explicitadas. Las condiciones autorizadas para su utilización en la producción local, los límites aplicables a residuos en carne importada y los sistemas de producción existentes en Brasil pueden no ser equivalentes.
En este contexto, una mayor apertura comercial vuelve más importante transparentar esas diferencias y evaluar sus efectos sobre costos, acceso a mercados y condiciones de competencia.
El gran interrogante: cuánto tardará el ajuste
El fuerte diferencial de precios debe interpretarse principalmente como consecuencia de un abaratamiento excepcional del mercado brasileño, antes que como resultado de un precio argentino particularmente elevado. Detrás del ajuste hay una producción que sigue expandiéndose y necesita encontrar compradores para volúmenes crecientes.
Brasil logra absorber esa mayor oferta mediante una creciente inserción exportadora y una recomposición de destinos, pero al costo de una mayor presión sobre los precios. La Argentina es parte de ese proceso, con compras récord durante 2026 y a valores medios inferiores a los del año anterior.
Aun así, su peso en el mercado local sigue siendo relativamente limitado: las importaciones representan alrededor del 6% del consumo aparente y más del 90% del abastecimiento continúa cubierto por producción argentina, que además crece a tasas muy elevadas.
La historia muestra que la corrección no necesariamente será rápida. Los rezagos biológicos, los costos hundidos, los sistemas integrados y la heterogeneidad de productividad pueden sostener una oferta elevada aun con resultados muy deteriorados para parte de los productores.
La brecha debería contener, a la larga, los mecanismos de su propia corrección. El gran interrogante es cuánto tiempo demandará ese proceso.
Maximiliano Moreno advierte que la incertidumbre global exige una agenda comercial más flexible para anticiparse a las exigencias de los compradores internacionales.
Por Alejandra Groba
alejandragroba@hotmail.
Buenos Aires, miércoles 30 de septiembre (PR/26) .- La semana pasada, en una disertación en el marco del 3º Outlook del Mercosur organizado por la Bolsa, el especialista planteó que el cada vez más incierto escenario internacional, en medio de las tensiones geopolíticas, la disputa entre China y Estados Unidos y la reconfiguración de las cadenas de suministro a nivel global, puede abrir oportunidades para los sectores vinculados al agro en la Argentina.
Maximiliano Moreno es abogado, trabajó varios años en la Secretaría de Agricultura y hoy es director del INAI (Instituto de Negociaciones Agrícolas Internacionales), una entidad fundada en los ’90, dependiente de la Bolsa de Cereales de Buenos Aires, que genera información y conocimiento con el objetivo de apoyar la gestión estatal en las negociaciones internacionales, con el fin de aumentar la robustez de los argumentos y anticiparse en los temas comerciales.
Indicó que el mundo está entrando en una nueva etapa y durante la próxima década van a crecer la demanda y la valoración estratégica de los minerales, la energía y los alimentos.
En este sentido, consideró que la Argentina tiene la capacidad de abastecer de agroalimentos al mundo de manera estable, y puede demostrar que los produce de manera sostenible.
Para él, el desafío es convertir esas ventajas en competitividad real, para lo que es preciso avanzar en una agenda más flexible, que permita diversificar mercados, lograr nuevas aperturas sanitarias y acuerdos comerciales y adelantarse a las nuevas exigencias de los compradores internacionales.
“La incertidumbre internacional puede aumentar el valor estratégico de lo que producimos y cómo lo producimos”, afirmó. En ese marco, +P conversó con Moreno sobre algunas negociaciones internacionales en curso y las que benefician a la Patagonia.
-¿Cuáles son las negociaciones comerciales que la Argentina está encarando con mayor interés? -En materia comercial, hay algunas negociaciones en curso. Primero, lo importante es implementar los acuerdos que ya están firmados. Está el acuerdo con la Unión Europea, con EFTA, hay un montón de acuerdos firmados que tienen que implementarlos. Y eso requiere ajustes normativos y diferentes cuestiones. Después hay algunas negociaciones ya bastante avanzadas, próximas a concluir, que se espera terminen este año, y ahí incluiría los acuerdos del Mercosur con Canadá y con Emiratos Árabes. Y después, las negociaciones que están como priorizadas son Vietnam, India, Corea y Japón. Son cuatro negociaciones sobre las que hay interés de avanzar en acuerdos comerciales de rebajas de aranceles o cupos.
-¿Esto a nivel del Mercosur también? -Es una muy buena pregunta. En principio sí. Son todas negociaciones que parten como Mercosur, pero veremos cómo avanzan. La Argentina ha dicho que está muy interesada en avanzar, yo creo que esto va a depender un poco de las elecciones en Brasil. La Argentina está viendo si realmente el resto de los socios tiene vocación para avanzar.
-¿Y podría avanzar sola la Argentina, el Mercosur no la limita? -Bueno, eso es una pregunta compleja. La Argentina ya ha hecho algunas negociaciones sola, Uruguay también, es un tema complicado. Una cosa es lo que dicen las reglas y otra cosa es lo que está pasando en el mundo real. Por ejemplo, Uruguay pidió ingresar a un acuerdo global que se llama CPTPP (por sus siglas en inglés, Tratado Integral y Progresista de Asociación Transpacífico), el Tratado Transpacífico, y Argentina también. Es un tema que está ahí como en el centro de la escena. Pero por ahora son negociaciones Mercosur, esperemos que avancen como tales; si el resto muestra falta de vocación, la Argentina tendrá que tomar una decisión.
Ante el 3º Outlook del Mercosur organizado por la Bolsa de Cereales, el director del INAI afirmó que la actual tensión geopolítica puede abrir nuevas oportunidades para el sector agropecuario argentino.
El acuerdo Mercosur-UE para Patagonia
-¿Qué oportunidades le abre el Acuerdo UE-Mercosur a la Patagonia? -En Europa se abren muchas oportunidades para peras, manzanas, arándanos, cerezas, merluza, vieira, calamar, pasas de uva, frambuesas, frutillas, langostinos, vinos y mosto de uva. Son todos productos que se hacen en Patagonia y que van a ingresar al mercado europeo con arancel 0% en diferentes períodos; algunos ya están entrando y otros llegarán en algún plazo que va de 4 a 10 años. Pero a todos, a partir del acuerdo, les va a bajar el arancel, así que tendrán oportunidades que después se podrán explotar comercialmente de acuerdo a los precios y a las condiciones de comercialización.
-¿Cuáles son los que tienen más próximo el beneficio arancelario? -Lo que ya está entrando con el arancel cero son peras, manzanas, arándanos, cerezas, merluzas, vieiras, calamar y pasas de uva. Y después, entre los productos en que el arancel comienza a bajar desde ahora están frambuesas, que llegará a 0% en 7 años; frutillas, en 10 años; langostinos y conserva de pescados, en 4 años; vinos, en 4 años; y mostos, en 10 años.
-¿Siempre la rebaja se reparte en porcentajes iguales todos los años del período? -Exactamente, es una rebaja proporcional. Por ejemplo, un arancel que tiene que llegar a 0% en cuatro años, irá bajando 25% cada año.
-En cuanto a la cuota de carne UE-Mercosur, que llegará a 99.000 toneladas en 2031, ¿va camino de resolverse el conflicto entre los países del Mercosur por el reparto? -Yo veo una complicación un poco desde afuera, y es que el tema escaló al nivel del presidente paraguayo. En la reunión de presidentes de dos o tres meses atrás (yo tengo el vicio de seguirlas por streaming, me gusta escuchar lo que dicen), el presidente de Paraguay hizo una defensa muy enfática de que su país quiere el 25% de las cuotas. Esto un poco es una especulación, pero cuando un tema llega al nivel del Presidente, después es difícil que se revierta, porque a los presidentes no le gusta mostrar gestos que puedan ser leídos políticamente como una debilidad, una flexibilidad. Con lo cual ahí tenemos una situación delicada. La Argentina ha priorizado el entendimiento entre el sector privado, el sector privado hasta ahora no se ha puesto de acuerdo con esto, y la verdad es que no veo muchos elementos por los cuales se vaya a resolver pronto. Si el sector privado paraguayo sabe que tiene el respaldo del Presidente, va a seguir aguantando, va a seguir pidiendo 25% por más que hoy no tenga cómo cubrirlo.
Peras, manzanas, frutos rojos, mariscos y vinos de la Patagonia ingresarán al mercado europeo con arancel 0% de forma inmediata o en plazos de hasta diez años.
-¿Y los demás productos? -Vos te referiste a la carne bovina, pero están pidiendo el 25% de todos los productos, de muchos de los cuales no tienen oferta en cantidad y calidad para entrar a Europa, son 21 cuotas. Es una postura superofensiva. Especulan con que, a partir del acuerdo, se van a generar las condiciones para que haya oferta de estos productos desde Paraguay. Y Brasil, obviamente, plantea que los productos europeos no entran a Paraguay, sino a Brasil, que es el mercado más dinámico, más grande. Entonces está la pelea entre ellos dos, y obviamente también la Argentina.
Estados Unidos y la carne bovina
-Este año Donald Trump le concedió a la Argentina una cuota extra de 80.000 toneladas de carne vacuna sin aranceles (que se sumó a la tradicional, de 20.000 toneladas anuales), que se ha ido cumpliendo vertiginosamente. ¿En qué estado está la negociación para extender esta cuota extra a 2027? -Tengo entendido que la Argentina está buscando que esto pueda ser renovado el año que viene. No tengo información concreta de qué es lo que está pasando, sí que la Argentina es optimista sobre que esto pueda tener una solución positiva. Y cuando uno mira un poco el entorno global de Estados Unidos, hay elementos para ser optimistas: abrió ahora una cuota adicional de 300.000 toneladas, tiene un faltante de carne, particularmente de carne magra (como la que le exporta la Argentina para su industria, para mezclarla con la carne local y reducir la proporción de grasa en las hamburguesas)… Con lo cual, en principio diría que soy optimista, porque el problema que tienen es estructural, no se va a resolver de un día para otro, así que se podría pensar que esto puede ser renovado para el año que viene. Pero, bueno, hay que ser prudentes, porque los anuncios se hacen probablemente en un paquete.
-¿Cómo es eso? -Probablemente esto se vea en conjunto con algún otro tema que pueda estar pendiente en el marco del acuerdo bilateral, del ARTI (Acuerdo de Comercio e Inversión Recíprocos). Hay un principio en las negociaciones llamado single undertaking (traducido como «compromiso único»), que es que nada está acordado hasta que todo está acordado. Así que probablemente esto de la carne tenga que ver también con otras cosas, nos enteraremos en los próximos días.
La disputa interna en el Mercosur por el reparto de las cuotas de carne bovina con la Unión Europea se mantiene estancada ante las posturas inflexibles de Paraguay y Brasil.
-¿Hay algo que se esté complicando acordar, de parte de EEUU o de la Argentina? -No, en principio el acuerdo está cerrado, se ha firmado. Lo que sucede es que después hubo un fallo de la Corte Suprema de Estados Unidos que de alguna manera implicó una revisión integral de todos los aranceles de ese país. La Corte le dijo al Presidente que la base legal sobre la que se amparaba para aplicar las sobretasas a todos los países no era constitucional, porque está mal justificada, con lo cual tuvo que revisar todo e inició un montón de investigaciones.
La Argentina tiene una sobretasa del 10%, que es de las más bajas que viene aplicando Estados Unidos, pero al cambiar este marco legal tienen que cambiarse también los acuerdos, porque están basados en un marco legal que ya dejó de existir. Entonces, seguramente se haga algún tipo de ajuste al acuerdo, que en principio va a ser más de tipo formal -en lugar de referir al decreto tal, va a referir al decreto cual-, o puede ser un poco más profundo.
Sabemos que después hay un listado de cerca de 2.000 productos que están exceptuados y la Argentina siempre está intentando incluir nuevos productos
-Uno de los problemas que hubo con la cuota extra de carne a EEUU es que el criterio de “primero llegado, primero servido” -por el que los cupos se asignan por orden de llegada- al parecer benefició a frigoríficos muy grandes, con más cintura para tener toda la carne lista para mandar en cada tramo. ¿Esto se está discutiendo? -No tengo información. Pero hay diferentes criterios para administrar; cuando hay una concesión que da un país, que no es una compensación, normalmente el país suele establecer un sistema FIFO ( first in, first out, “primero llegado, primero servido”). Pero no tengo información adicional sobre si se está revisando o no, o a quién beneficia.
-¿Y el país beneficiado no puede a su vez decidir distribuir el cupo entre sus empresas?
– No, porque no hay ningún criterio en base al cual limitarlo. Internamente implicaría una restricción a la exportación: vos podés decir que le das la cuota al frigorífico X, pero si el frigorífico Y decide exportar a Estados Unidos, ¿cómo se lo impiden? El beneficio lo recibe Estados Unidos a medida que la mercadería entra al país, si entra el frigorífico Y, le va a dar la rebaja de arancel, le va a asignar la cuota.
La diferencia entre el rinde promedio de los lotes y el rinde máximo alcanzable ronda el 19%. Ajustar la densidad según el ambiente puede sumar hasta US$ 85 por hectárea. En el Congreso Internacional de Maíz, Nidera Semillas explica cómo integra genética, manejo y herramientas digitales para potenciar los resultados productivos.
Buenos Aires, miércoles 30 de octubre (PR/26) .- En maíz, el rendimiento se construye paso a paso. Y en ese camino, la genética y las decisiones de manejo juegan a la par.
En los últimos 25 años, la superficie de maíz se triplicó en la Argentina, el promedio de rendimiento país creció alrededor de un 35% y los techos de rendimiento un 43%. En este período, los techos pasaron a ser pisos de rinde.
Y la respuesta está en el desarrollo genético a la medida de las necesidades de los productores y al manejo que permite que el potencial llegue al lote y cada peso invertido rinda al máximo. Prescindir de esos detalles implica perder la batalla por cerrar la diferencia entre el rinde promedio de los lotes y el rinde máximo alcanzable que hoy llega hasta un 19%.
Una genética que siguió al maíz
En los últimos 25 años, el maíz argentino no sólo creció en área, también cambió de calendario.
Mientras que en 2000 se sembraba casi todo en fecha temprana y en las zonas de mayor potencial, hoy se extiende desde el sur de Buenos Aires hasta el norte de Salta, con siembras tempranas y tardías repartidas casi en partes iguales.
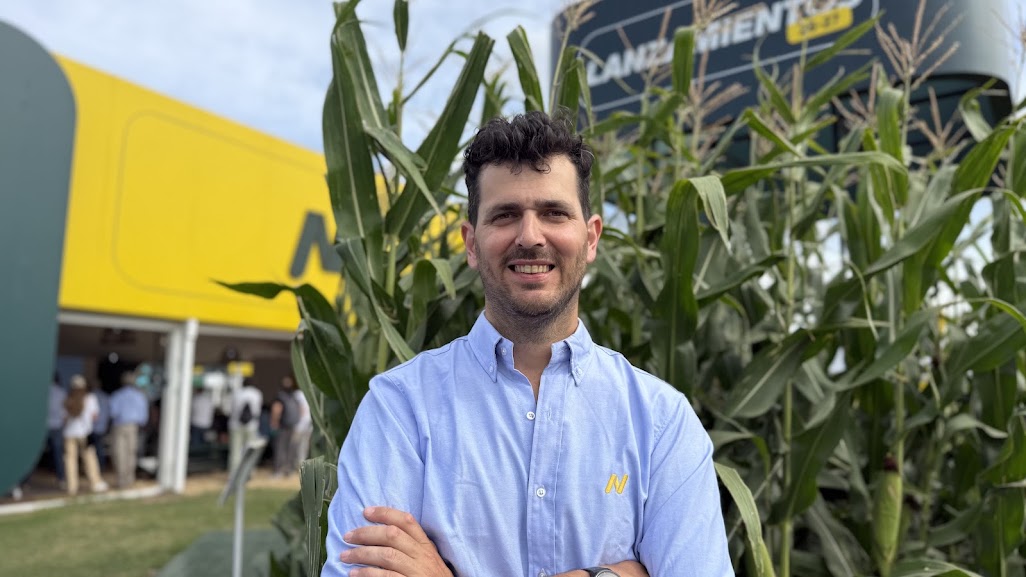
Leandro Ulrich, gerente de desarrollo de Nidera Semillas, que participa en CIM del panel «Genética, el aporte de la industria», trajo una afirmación irrefutable: «La genética tiene sentido cuando resuelve necesidades concretas del campo o del productor».
Junto con la expansión, se sumó la estabilidad en ambientes de alta y de baja productividad, y adaptación a distintas fechas de siembra. «Eso significa que hoy un híbrido se puede sembrar en Entre Ríos el 15 de septiembre, o Chaco, Salta o Córdoba el 20 de diciembre, y mantiene su performance», explicó Ulrich.
En siembras tardías, además, el período de definición de rendimiento y posterior llenado de granos tienen lugar en un momento del año muy distinto al de la fecha de siembra temprana, por lo que es muy importante que los híbridos también tengan fortaleza de caña y excelente comportamiento sanitario.
Como un híbrido demanda al menos siete años de investigación, la clave para ganar rinde por el lado de la semilla según Ulrich está en anticiparse. En ese sentido, Nidera
volcó el 60% de su red de ensayos a fechas tardías y sumó a sus centros de Santa Isabel y Camet uno en Villa del Totoral, en el norte de Córdoba. En una competencia feroz, cada proceso de selección arranca con miles de híbridos y termina, campaña tras campaña, con uno solo.
Como resultado, según Ulrich, la ganancia genética del maíz también creció y se ubica entre 80 y 100 kilos por hectárea por año. En el caso de Nidera, los lanzamientos de la última década lograron una ganancia de alrededor de un 1% anual en fechas de siembras tempranas y tardías en todas las regiones.
«No solo mantuvimos el rendimiento en temprana, sino que incrementamos nuestra fortaleza y hemos mejorado mucho en la fecha de siembra tardía», sostuvo. El NS 7927 VIPTERA 3, su más flamante lanzamiento, rinde en ambas fechas, se destaca frente al complejo del achaparramiento y se adapta a todas las regiones maiceras.
El manejo, la otra mitad de la receta
«Cada campaña plantea un escenario diferente: cambia el ambiente, los recursos disponibles y las condiciones de producción. En ese contexto, elegir la estrategia adecuada es clave para convertir el potencial genético en rendimiento. En Nidera trabajamos junto al productor para que ese potencial se exprese en cada lote, y sabemos que el potencial de la genética se expresa plenamente cuando está acompañado por un manejo adecuado», explica Sheila Casanave, extensionista de Nidera Semillas en el Litoral, participante del panel «Buscando la rentabilidad a través de las fechas de siembra y densidades» en el marco del CIM.
Para la especialista, si bien el período crítico del maíz sigue siendo la floración, las decisiones de presiembra cumplen un papel central.
“El trabajo comienza con la caracterización de los ambientes, la selección del híbrido y el manejo más adecuado para cada lote. Ese trabajo continúa durante toda la campaña mediante el monitoreo y la evaluación del cultivo, lo que permite ajustar las decisiones y aprovechar mejor los recursos disponibles”, aseguró.
En su visión, para esas decisiones cobran relevancia las plataformas Experiencia Nidera y Asista, que cruzan datos de suelo, clima y ubicación de cada lote con los ensayos propios de la compañía para recomendar la fecha óptima de siembra, la densidad y la dosis de nitrógeno de cada híbrido.
Junto con la calidad de siembra, la agricultura de precisión es una de las claves para lograr mayor retorno. Según los datos que Nidera acumula desde 2020, sembrar con densidad variable según cada ambiente del lote rinde un 4,5% más que con densidad fija y deja 52 dólares adicionales por hectárea, considerando el costo de la semilla.
En ambientes de alta productividad, la diferencia es de más de 8,6 quintales y 85 dólares por hectárea; en los de baja, de 2 quintales y 11 dólares. «Nunca perdés plata cuando hacés siembra variable», señaló Casanave.
A la genética y las herramientas digitales se suma el acompañamiento técnico de Nidera, con más de 250 técnicos que hacen monitoreos presenciales en todo el país, estimaciones de rendimiento y análisis de fin de campaña.
Según Casanave, la combinación de esos tres pilares permite recortar la diferencia entre el rendimiento máximo alcanzable y el promedio que se obtiene en los lotes, que hoy es de un 19%.
La especialista destacó, además, que tres de cada cuatro clientes reciben asesoramiento en ambientación, híbridos y fechas de siembra. «El camino hacia los mayores rendimientos de maíz pasa más por integrar las genéticas de alto potencial con manejo preciso y decisiones que principalmente están basadas en datos», resumió.
El anuncio
Con la mira puesta en visibilizar la importancia de integrar la genética y el manejo, Nidera Semillas adelanta en CIM lo que será GEN Nidera, una ambiciosa propuesta de formación técnica pensada para acercar conocimiento, experiencia y nuevas miradas a productores de distintas generaciones.
El proyecto, que tendrá al maíz como punto de partida, combinará capacitación con referentes del sector, trabajo a campo e intercambio entre productores y asesores, para transformar el aprendizaje en decisiones concretas dentro del lote y construir una comunidad que perdure más allá de cada campaña.
Acerca de Nidera Semillas
Nidera es una marca de semillas de maíz, trigo, girasol y soja perteneciente al grupo Syngenta. El semillero acompaña a los productores con genética de vanguardia, herramientas digitales y un equipo técnico especializado en los desafíos productivos de cada lote.