El agotamiento de las cuotas de Brasil y Australia abre un escenario inédito de exclusividad para la carne vacuna nacional. Una brecha comercial de apenas 60 días para colocar hacienda a precios récord.
Rosario, miércoles 23 septiembre (PR/26)– En las próximas semanas, Argentina volvería a ganar un protagonismo central en el mercado chino como uno de sus principales proveedores globales.
El agotamiento total de las cuotas de exportación de Australia y Brasil abre, por tiempo limitado, una oportunidad única para ingresar a China junto a Uruguay, prácticamente sin competencia.
A nivel local, en un contexto de estancamiento generalizado en los valores de faena, la categoría vaca logró desacoplarse del resto y reflejar notables mejoras de precios.
Un desacople de precios impulsado por la hacienda hembra
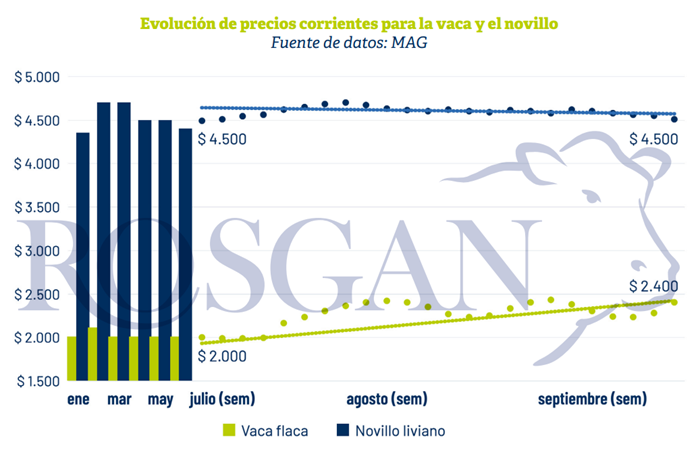
A contramano de los demás renglones, en los últimos dos meses y medio la vaca —tanto gorda como conserva registró fuertes incrementos entre 15% y 20%.
A comienzos de julio, los valores rondaban los $3.000 por kilo para la vaca gorda y $2.000 para la conserva, mientras que hoy alcanzan hasta $3.400 y $2.400 respectivamente. En ese mismo período, el novillo liviano se mantuvo estancado en $4.500 y el pesado en $4.300, mientras que novillitos y vaquillonas sufrieron ligeras caídas de $100.
Si bien la vaca suele registrar aumentos estacionales por la merma de oferta a partir de agosto, se suman otros factores decisivos que profundizarán la tendencia.
Escasez estructural de oferta y menor ritmo de faena
Desde el lado de la oferta, empieza a pesar la escasez estructural de la categoría, pues las remisiones a faena descendieron de forma significativa en lo que va del año.
Según datos oficiales del SENASA, entre enero y agosto el traslado de vacas a faena cayo un 13% interanual, contabilizando 1,6 millones de cabezas frente a 1,84 millones en 2025.
Asimismo, durante las primeras dos semanas de septiembre se remitieron 82.240 cabezas, marcando una contracción interanual del 15% corregida por días operativos.
Precios internacionales en alza ante la retirada de Brasil
Por el lado de la demanda internacional, el mercado de exportación comienza a reactivarse con firmeza, impulsado por la necesidad urgente de China.
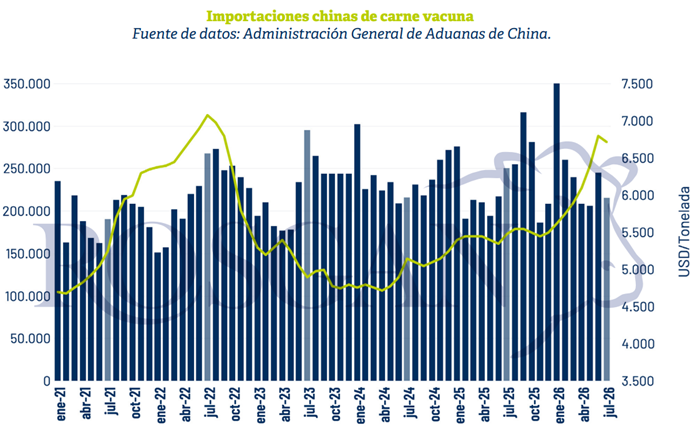
Ante el agotamiento del cupo brasileño, los valores de compra en el gigante asiático se han tonificado de manera acelerada durante los últimos días.
Datos de APEA revelan que la referencia FOB para Garrón y Brazuelo pasó en 15 días de USD 7.500 a USD 7.700 por tonelada, subiendo desde USD 7.200 hace un mes.
Un año atrás China pagaba USD 5.400 por tonelada, lo que representa un sorprendente incremento del 42,5% para el mismo producto y evidencia una altísima dependencia importadora.
Una ventana comercial clave de 60 días
Este nuevo contexto representa un verdadero cambio de escenario para la carne vacuna, el cual podría sostenerse firme mientras Brasil continúe fuera del circuito.
Para Argentina significa la apertura de un canal comercial breve pero sumamente valioso, que no superaría los 60 días de exclusividad casi absoluta.
Hasta julio, la Aduana china mostraba a Brasil como líder con el 58% del mercado (1 millón de toneladas), seguido por Argentina (15%), Australia (12%) y Uruguay (5%).
Sin embargo, los despachos brasileños cayeron 50% en julio a 82.700 toneladas y se desplomaron otro 80% en agosto alcanzando tan solo 16.100 toneladas.
En agosto, las importaciones totales chinas de carnes bajaron a 447.000 toneladas, registrando un descenso del 4% y alcanzando el menor nivel desde fines de 2025.
Caída de stocks y el desafío del tiempo
Las semanas venideras probarán hasta dónde China mantendrá el consumo basado en sus inventarios acumulados durante los primeros meses de este año.
Según FAXCARNE y OIG+, agosto registró la tercera caída consecutiva en las existencias de carne vacuna almacenadas en cámaras refrigeradas chinas.
Aunque Brasil busca alternativas logísticas para extender tiempos de tránsito y adelantar la operatoria, a partir de noviembre la ventana comercial comenzará a cerrarse.
Con el regreso de la competencia brasileña y australiana, Argentina debe acelerar sus pasos para aprovechar al máximo esta oportunidad excepcional.
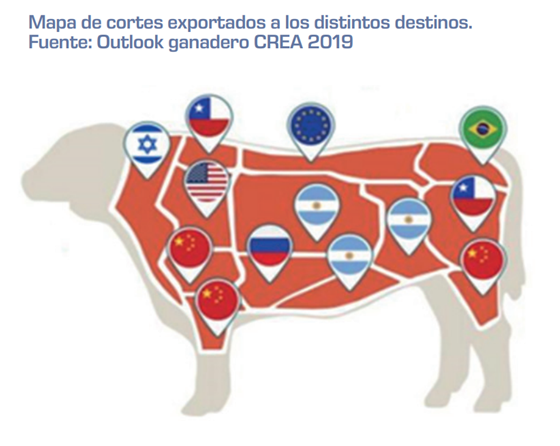
El objetivo supremo no solo es completar volumen, sino avanzar hacia cortes de mayor valor comercial y capturar la máxima renta de este escenario único.
La Secretaría de Agricultura modificó los mecanismos para distribuir contingentes destinados a mercados de América y Estados Unidos.
Buenos Aires, miércoles 23 de septiembre (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca de la Nación modificó los procedimientos para acceder a determinados cupos arancelarios de exportación, mediante la Resolución N° 175/26, publicada en septiembre de 2026.
La medida alcanza a empresas que exportan maní, pasta de maní, tabaco, lácteos, golosinas, chocolates, carnes bovinas y duraznos en almíbar hacia Estados Unidos, Ecuador, Colombia y México, con el objetivo de simplificar la operatoria y facilitar el aprovechamiento de las preferencias comerciales otorgadas a la Argentina.
La nueva normativa concentra en un único esquema los criterios de distribución y los procedimientos necesarios para gestionar los certificados correspondientes a distintos contingentes arancelarios.
Según informó la Secretaría, el cambio busca brindar a los operadores comerciales información más precisa y un mecanismo de tramitación más ágil, en un contexto en el que el acceso preferencial a determinados mercados representa una herramienta para mejorar las condiciones de exportación de la agroindustria.
Los regímenes alcanzados comprenden diferentes productos y destinos. Entre ellos se encuentran las exportaciones de maní, pasta de maní y tabaco con destino a Estados Unidos; los productos lácteos destinados al mercado de Ecuador; las golosinas, chocolates y carnes bovinas correspondientes al Cupo II para Colombia; y los duraznos en almíbar destinados a México.
Cada uno de estos contingentes cuenta con sus propios criterios distributivos y requisitos para la obtención de los certificados de exportación. La resolución establece un marco común para ordenar los procedimientos y facilitar el acceso de los operadores a la información necesaria para realizar las gestiones.
Un mecanismo para aprovechar los cupos disponibles
Los cupos arancelarios son contingentes de productos que pueden ingresar a determinados mercados bajo condiciones arancelarias preferenciales hasta alcanzar un volumen establecido. Una vez superado ese límite, las operaciones pueden quedar sujetas a los aranceles generales aplicables al producto.
Para las empresas exportadoras, contar con un cupo disponible puede representar una diferencia significativa en las condiciones de acceso a un mercado, especialmente cuando existen aranceles superiores fuera del contingente.
Por ese motivo, la administración y distribución de estos volúmenes forman parte de la política comercial vinculada con el desarrollo de las exportaciones.
La modificación dispuesta por Agricultura apunta, precisamente, a ordenar la gestión de esos contingentes y a brindar previsibilidad a los operadores.
La intención oficial es que las empresas puedan conocer con mayor claridad cómo se distribuyen los cupos, cuáles son los procedimientos para solicitarlos y qué condiciones deben cumplir para acceder a ellos.
Uno de los cambios incluidos en la nueva normativa está relacionado con aquellos contingentes que durante los últimos años no llegaron a completarse. En esos casos, una parte del volumen disponible quedó sin utilizar al finalizar el período correspondiente.
Para esos cupos que no logran agotarse dentro del ciclo comercial, la resolución incorpora el criterio de “primero llegado, primero servido” como mecanismo de asignación del saldo disponible.
El sistema implica que las solicitudes serán atendidas según el orden en que sean presentadas, hasta completar el volumen que permanezca disponible.
De esta manera, el mecanismo busca evitar que cantidades de un contingente permanezcan sin utilizar cuando existen empresas interesadas en exportar bajo las condiciones preferenciales.
Los mercados alcanzados por la resolución
La actualización contempla distintos sectores de la producción agroindustrial y alimentaria argentina.
En el caso de Estados Unidos, el esquema alcanza a las exportaciones de maní, pasta de maní y tabaco. Se trata de productos con presencia en el comercio exterior argentino y cuya colocación en ese mercado puede beneficiarse de condiciones arancelarias específicas cuando las operaciones se realizan dentro de los contingentes establecidos.
Para Ecuador, la modificación comprende el cupo destinado a productos lácteos, mientras que en Colombia se incluyen las exportaciones de golosinas, chocolates y carnes bovinas correspondientes al Cupo II.
El listado se completa con duraznos en almíbar con destino a México, otro de los productos incluidos dentro de los regímenes alcanzados por la Resolución N° 175/26.
La diversidad de productos involucrados muestra que la medida no se concentra en una única cadena productiva. Por el contrario, comprende actividades vinculadas con la producción agrícola, la industria alimentaria y el complejo cárnico.
Simplificación de los procedimientos
Uno de los principales objetivos planteados por la Secretaría de Agricultura es reducir la dispersión normativa vinculada con la administración de estos contingentes. La resolución reúne en un único cuerpo normativo los mecanismos de gestión correspondientes a los cupos alcanzados.
Desde el organismo señalaron que esta organización permitirá que los operadores comerciales dispongan de información más clara sobre las condiciones para acceder a las preferencias arancelarias otorgadas a la Argentina en los mercados involucrados.
La modificación también busca facilitar la operatoria de las empresas exportadoras, que deben cumplir con los procedimientos establecidos para obtener los certificados necesarios antes de concretar las operaciones bajo el régimen preferencial.
En ese sentido, la actualización de los mecanismos de asignación se vincula con un objetivo más amplio: favorecer el uso efectivo de los cupos disponibles y evitar que parte de los volúmenes negociados con otros países termine sin utilizarse.
El problema de los saldos no asignados adquiere relevancia cuando un contingente tiene capacidad disponible, pero las empresas no alcanzan a utilizarlo durante el período correspondiente. Frente a esa situación, el criterio de “primero llegado, primero servido” busca generar un procedimiento específico para distribuir el remanente entre los operadores interesados.
Una herramienta para las exportaciones agroindustriales
La decisión se enmarca en la búsqueda de facilitar las exportaciones argentinas y fortalecer la inserción internacional de productos agroindustriales. Los cupos arancelarios constituyen una de las herramientas mediante las cuales distintos acuerdos y esquemas comerciales establecen condiciones preferenciales para determinados productos y mercados.
Para las empresas, el acceso a estos contingentes requiere conocer previamente los criterios de distribución y cumplir con los procedimientos administrativos correspondientes. Por eso, la actualización normativa tiene un impacto especialmente operativo para los exportadores de los sectores incluidos.
La Resolución N° 175/26 establece así nuevas pautas para administrar los cupos correspondientes a Estados Unidos, Ecuador, Colombia y México, al tiempo que incorpora una modalidad específica para aquellos contingentes que históricamente no fueron utilizados en su totalidad.
El Gobierno nacional plantea que la modernización permitirá agilizar la gestión, mejorar el acceso a la información y aprovechar los volúmenes disponibles. Para los operadores comerciales, el cambio supone contar con reglas unificadas para la tramitación de estos contingentes y con un mecanismo definido para los saldos que permanezcan disponibles durante el ciclo comercial.
La medida alcanza a una serie de productos que forman parte de la oferta exportable argentina y procura facilitar su llegada a mercados internacionales bajo condiciones arancelarias preferenciales. Con la actualización, Agricultura busca ordenar los procedimientos y promover un mayor aprovechamiento de los cupos asignados al país.
Con la energía, las tasas municipales y los bajos valores del recupero empujando los números para abajo, y el precio de la carne cayendo en términos reales, el sector frigorífico atraviesa un año en el que, lisa y llanamente, trabaja a pérdida.
Buenos Aires, miércoles 23 de septiembre (PR/26).— Los mayores costos le están pegando de lleno a la competitividad de la industria frigorífica. Y en un momento en que hay menos hacienda disponible, sostener la actividad obliga a revisar, uno por uno, todos los componentes que encarecen la producción.
Un ejemplo bien concreto: los cargos fijos en las facturas de energía. El mayor costo de generación llevó a que esas facturas se duplicaran o hasta triplicaran mes a mes, un golpe que complica la ecuación financiera y le come la liquidez a las empresas.
Desde el sector ya hicimos los planteos correspondientes ante la Secretaría de Energía y CAMMESA. Hasta el momento, sin respuestas.
Un alivio parcial y una deuda pendiente
En la región centro, los gobiernos de Santa Fe, Entre Ríos y Córdoba decidieron financiar los cargos de junio, julio y agosto en 8, 7 y 6 cuotas respectivamente, a una tasa del 15% anual. Una medida que alivia a las empresas y demuestra, de paso, que sí existen herramientas para amortiguar estos aumentos extraordinarios.
Traigo este ejemplo porque desde FIFRA venimos insistiendo en que hay que seguir trabajando sobre todos los costos que afectan la competitividad. Ahí entran las tasas y cargos vinculados a la comercialización de alimentos.
Muchas veces señalamos que, cuando se lleva carne a un municipio, se cobra una tasa de introducción sin que exista, del otro lado, una contraprestación real de servicio.
Un fallo de la Corte Suprema pone el tema sobre la mesa
Hace poco conocimos un fallo de la Corte Suprema de Justicia, después de nada menos que 18 años de litigio, que vuelve a marcar un principio elemental: las tasas municipales deben tener una contraprestación y, cuando no la tienen, son inconstitucionales.
En el caso de las carnes y los alimentos, esto se ve todavía más claro. La mercadería ya circula certificada por un organismo nacional como SENASA. Los municipios pueden controlar el comercio dentro de sus ejidos, sí, pero no tiene sentido duplicar controles sobre los introductores de alimentos y sumarles costos sin que haya, detrás, un servicio concreto.
Son costos innecesarios que hay que corregir si queremos que la industria argentina pueda crecer y competir. No alcanza con discutir el precio de la hacienda o de la carne: también hay que mirar todo lo que pasa alrededor del proceso industrial.
Un año de menos hacienda y menos carne en el mostrador
En lo productivo, seguimos en un año contractivo para la carne vacuna. Lo venimos diciendo desde fines del año pasado, y los datos de cada mes confirman la tendencia.
Algunos indicadores mejoran, como el promedio de peso de faena, pero en cantidad de cabezas vamos a cerrar el año un 10% por debajo del anterior. Estamos, además, muy lejos de los años en que se superaban los 14 millones de cabezas faenadas.
La consecuencia es directa: hay menos carne disponible para el mercado. Y esa menor oferta es la principal explicación de la caída en el consumo de carne vacuna. No hace falta buscar títulos rimbombantes ni explicaciones alternativas: si la producción cae, la disponibilidad cae con ella.
Mientras tanto, la producción y faena porcina siguen creciendo, con precios muy competitivos. Aunque, incluso con el reciente aumento de la soja y el maíz, algunos productores ya empiezan a advertir que se vuelve más difícil sostener la ecuación entre ingresos y costos en las granjas.
Precios planchados y un fin de año con signo de interrogación
En el mostrador, las carnes llevan cinco meses consecutivos sin impactar en la construcción del índice de precios. Los últimos dos meses incluso mostraron un leve retroceso en los precios promedio, según los relevamientos de la Ciudad de Buenos Aires y su posterior validación en el IPC del INDEC.
Creo que esta situación puede repetirse en septiembre, y habrá que esperar para ver si hacia fin de año aparece algún movimiento en el precio de la hacienda. Los valores actuales son los mejores de la serie histórica, pero después de retroceder desde el máximo de marzo, llevan varios meses prácticamente amesetados. En ese mismo período, la inflación acumulada rondó el 10%, así que el precio real de la hacienda se fue deteriorando.
Por nuestros análisis, y el trabajo que hacemos junto con nuestros consultores, creemos que hacia fin de año puede aparecer un movimiento de precios. Lo pensamos como una recuperación y no necesariamente como un aumento, porque no esperamos que la hacienda vuelva al techo de marzo. El desafío para lo que resta del año va a seguir siendo el mismo: mejorar la competitividad.
La cuenta que todavía no cierra: el recupero
También tenemos pendiente resolver la ecuación de los recuperos: hoy sus valores no alcanzan para cubrir el costo de la faena. Algunos analistas estiman ese quebranto en $200 por kilo, lo que representa apenas un 0,02% del valor del kilo de la media res ($10.595 en agosto, según el IPCVA): insignificante en esa comparación, pero millonario si se lo multiplica por la producción de todo un mes.
Ese costo tiene que trasladarse al precio de la carne cuando la industria abastece al mercado, o debe asumirlo el matarife que contrata el servicio de faena. Si no, va a terminar disimulándose con evasiones de todo tipo —comercial, fiscal y laboral—, algo que no le sirve ni al sistema cárnico ni al Estado.
La suba de costos y tasas, la caída en términos reales del precio de la carne, y los bajos valores del recupero hacen que, hoy, la industria trabaje a pérdida.
Si no se mejora la competitividad y la rentabilidad del sector, los problemas se van a agravar. Por eso hacen falta controles efectivos, reglas claras y evitar la competencia desleal entre frigoríficos. No se trata solamente de defender una actividad económica: se trata de cuidar la salud de los consumidores, preservar el empleo y construir una industria frigorífica competitiva y sostenible.
Con más de un millón de hectáreas ya sumadas a proyectos de carbono en el país y una demanda creciente de profesionales especializados, el CPIA lanza un curso para formar a quienes quieran diseñar e implementar estos proyectos en el sector agropecuario.
Buenos Aires, miércoles 23 de septiembre (PR/26)– El mercado de carbono se está convirtiendo en un verdadero aliado para el campo argentino. Permite agregar valor, mostrar el compromiso con la sostenibilidad y generar nuevas fuentes de ingreso para la actividad agropecuaria.
Se trata de un sistema de comercio basado en la compra y venta de créditos de carbono, pensado para que las empresas, organizaciones o gobiernos compensen sus emisiones de gases de efecto invernadero (GEI). Para el ingeniero agrónomo Sebastián Vangeli, el potencial es enorme tanto en la Argentina como en toda Latinoamérica.
«Aún hay que desarrollar el mercado y para eso necesitamos profesionales especializados en la temática», advierte Vangeli. Junto a la licenciada Azul Popper, dictará el curso «Mercado de carbono 2026: diseño e implementación de proyectos en el sector agropecuario», organizado por el Consejo Profesional de Ingeniería Agronómica (CPIA).
Cómo funciona y qué gana el productor
El objetivo central del mercado de carbono es incentivar proyectos con impacto climático favorable: iniciativas que logren reducir las emisiones de gases de efecto invernadero o remover carbono de la atmósfera. Así lo explica el propio agrónomo.
A través de la validación y certificación de esa captura, el productor obtiene créditos que luego puede vender a quienes buscan compensar sus propias emisiones. De esa venta surge un ingreso económico adicional para el campo.
Sin embargo, los créditos de carbono no funcionan como un commodity de precio único. Su valor depende de las características particulares de cada proyecto.
Según Vangeli, hoy un crédito generado por un proyecto ganadero puede ubicarse entre 15 y 25 dólares, mientras que uno vinculado a la conservación de bosques oscila entre 5 y 10 dólares por tonelada de dióxido de carbono evitada o capturada. Desde 2020, cuando la iniciativa empezó a tomar fuerza, los precios muestran una tendencia ascendente, con proyecciones de que seguirán subiendo.
Pero el rédito económico no es lo único que importa. Para Vangeli, el verdadero incentivo del financiamiento climático está en generar un cambio respecto de las prácticas habituales: mejorar el manejo agrícola o ganadero para capturar más carbono en el suelo, incorporar forestaciones en sistemas silvopastoriles, reforestar montes o evitar la deforestación.
«Los ingresos provenientes de los créditos pueden contribuir a financiar inversiones productivas, como alambrados, aguadas u otras mejoras de infraestructura necesarias para avanzar hacia un manejo más eficiente», comparte el especialista.
La demanda de profesionales también crece
El desarrollo del mercado plantea al mismo tiempo un desafío ineludible: contar con profesionales capacitados capaces de comprender cómo funcionan los proyectos, evaluar su viabilidad y acompañar cada una de sus etapas.
Tras una primera edición del curso en 2025, los organizadores detectaron una demanda sostenida de formación. La nueva propuesta académica arrancará el 22 de septiembre y abordará los mercados regulados y voluntarios, las metodologías, los estándares, la certificación, la medición y la verificación.
También incluirá casos vinculados con agricultura, bosques, forestaciones, biochar y proyectos de uso de la tierra, además de la certificación adicional de co-beneficios que agrega valor al crédito de carbono.
«Los asistentes podrán conocer cómo funciona hoy el mercado, cómo se lleva a cabo un proyecto, qué es un crédito de carbono, cómo se mide y cómo se certifica», indica Vangeli, quien coordinará el curso junto a Popper y un equipo de tres profesores más.
El curso está dirigido a profesionales, técnicos y estudiantes de disciplinas vinculadas con las ciencias agropecuarias, ambientales, forestales y la gestión de recursos naturales, aunque también está abierto al público en general. Se desarrolla de manera virtual y sincrónica, en cinco encuentros de dos horas cada uno.
Su costo total es de $170.000, con un 50% de descuento para los matriculados del CPIA. Quienes quieran más información o inscribirse pueden hacerlo en https://acortar.link/wrhwbE
Un mercado con potencial para Argentina y Latinoamérica
De acuerdo con Vangeli, en la Argentina ya existen más de 40 proyectos de carbono en implementación, muchos de ellos vinculados con los sectores agropecuario y forestal. En conjunto, representan más de un millón de hectáreas, aunque el especialista advierte que todavía se está lejos de aprovechar todo el potencial disponible.
La disponibilidad de recursos naturales y la posibilidad de desarrollar iniciativas ligadas a la agricultura, la ganadería, los bosques y las forestaciones posicionan a la región frente a un mercado que, según el especialista, seguirá expandiéndose en los próximos años.
Al mismo tiempo, Vangeli enfatiza que el crecimiento del mercado requiere reglas claras y mecanismos que garanticen que los créditos representen efectivamente una reducción o captura de carbono. «Todos los proyectos de mercado de carbono deberían atravesar auditorías y certificaciones de terceras partes. Sin esa validación independiente, los créditos no pueden comercializarse», remarca. El proceso implica registrar las prácticas realizadas, compartir información y medir el carbono involucrado en el proyecto.
«Hay una oportunidad muy grande para los países de Latinoamérica de insertarse en este mercado, que les va a permitir a la vez mejorar la sustentabilidad de la producción y del manejo agropecuario y forestal, recibiendo ingresos adicionales que diversifiquen la producción», concluye Vangeli.
Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.
El Banco Central sigue con bajo nivel de compras de divisas.
Buenos Aires, miércoles 23 septiembre (NA) — El dólar mayorista finalizó sin cambios en $1.514 y los niveles de absorción de divisas por parte del Banco Central siguen siendo bajos, pese a las exportaciones récords de la agroindustria.
En el Banco Nación, el dólar operó este martes en $1.535 para la venta, mientras que el promedio que realiza el BCRA de las distintas entidades financieras se ubicó en $1.533,694.
Entre los paralelos, el blue subió hasta los $1.555.
En los financieros, el MEP se ubica en los $1.534,43 y el contado con liquidación (CCL) trepa 1,4% hasta los $1.598,34.
Los futuros del dólar cotizaron con avances hasta noviembre y después comenzaron a descender. A diciembre, el dólar se ubica en $1.603,5.
La escasa volatilidad en la cotización se mantuvo pese a una elevada demanda privada de divisas.
Esa demanda viene absorbiendo buena parte de la oferta aportada por el sector agroexportador y limita el margen del Banco Central (BCRA) para acelerar la acumulación de reservas.
Uno de los principales interrogantes del mercado pasa actualmente por la capacidad del Banco Central para transformar la elevada oferta de divisas en una mayor acumulación de reservas.
El agro viene liquidando alrededor de US$ 170 millones diarios durante septiembre, pero el BCRA está comprando cerca de US$ 15 millones por rueda.
El resto de los sectores de la economía registra una demanda neta promedio cercana a u$s154 millones diarios, el nivel más elevado desde octubre de 2025.
Buena parte de los dólares provenientes del agro está siendo absorbida por importaciones, pagos externos y otras necesidades privadas.
El lunes, el BCRA compró apenas US$ 8 millones sobre un volumen negociado de alrededor de US$ 608 millones, con una participación del 1% del total operado. Con esta adquisición, el saldo positivo de septiembre alcanzó los US$ 211 millones.
En lo que va de 2026, las compras de la autoridad monetaria ascienden a u$s14.306 millones, pero a menor ritmo durante los últimos meses.
Las exportaciones agroindustriales continúan con el récord del volumen exportado en 2026, destinados a 135 mercados en todo el mundo.
Buenos Aires, martes 22 septiembre (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informa que las exportaciones agroindustriales entre enero y agosto de 2026 marcaron un récord histórico con 84,26 millones de toneladas y USD 37.525 millones, según datos procesados por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional, en base a INDEC.
Asimismo, mostraron que 126 productos lograron los mayores montos de la década.
Estos resultados representan un crecimiento interanual del 10% en volumen y 13% en valor para el período mencionado.
Productos destacados y montos de exportación
Entre los productos que se destacan se encuentran la carne bovina, deshuesada, congelada con USD 1.889 millones (+40%); el aceite de girasol con USD 1.842 millones (+55%); la carne bovina, deshuesada, fresca o refrigerada con USD 1.051 millones (+36%); y los crustáceos congelados con USD 756 millones (+77%).
También sobresalen el girasol con USD 623 millones exportados (+869%); la miel con USD 223 millones (+59%); el limón con USD 203 millones (+45%); el tabaco desvenado con USD 158 millones (+18%); el queso muzzarella con USD 183 millones (+15%); y las maderas aserradas con USD 107 millones (+25%); entre otros.
A su vez se destacan productos que aún mantienen bajos montos exportados pero que alcanzaron un récord: orégano, café tostado sin descafeinar, semillas de coriandro, kiwi, semillas de trébol, salvados de cereales, aceite de jojoba, preparaciones de tomate, etc.
Principales destinos e incrementos internacionales
Los principales destinos de venta para la agroindustria fueron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia.
Se destacan los incrementos en las ventas a Bulgaria (+2.990%) dado por el girasol; Rumania (+424%) por girasol y maní; Mozambique (+388%) por aceite de soja; Jordania (+295%) por aceite de girasol, maíz y cebada; y Filipinas (+248%) por maíz y legumbres.
Asimismo, crecieron las ventas a Tailandia (+201%) por trigo y legumbres; Venezuela (+133%) por productos de soja; Turquía (+132%) por girasol, maíz y soja; Colombia (+103%) por aceite de soja y legumbres; España (por crustáceos y girasol); e Israel (+81%) por carne bovina.
Las exportaciones de la agroindustria manifiestan mes a mes un crecimiento permanente que consolida la presencia de los productos en el mundo.