Sep 21, 2026 | Agricultura, Economía / Economía del Agro
Por Belén Maldonado – Emilce Terré – Julio Calzada, de la Bolsa de Comercio de Rosario (BCR)
Un recorrido integral por la columna vertebral del comercio agrícola argentino: conozca en detalle dónde nace el grano, hacia dónde fluye la cosecha, cómo se negocian los contratos y los secretos detrás de la fijación de precios.
Buenos Aires domingo 20 septiembre(PR/26)– La soja se erige indiscutiblemente como el corazón palpitante del campo argentino, ocupando el primer puesto en superficie sembrada y el segundo en producción física.
Su verdadero motor reside en el comercio exterior, consolidándose como el primer complejo exportador del país y posicionando a la Argentina como líder mundial en envíos de harina y aceite de soja.
Frente a este escenario estratégico, cabe preguntarse: ¿cómo se organiza su flujo logístico, qué modalidades contractuales marcan la pauta y de qué manera se construyen los precios día a día?
El Mapa del Grano: Origen Concentrado y Destino Agroindustrial
Al repasar las últimas cinco campañas, los registros oficiales de SIO Granos revelan que en Argentina se comercializa un volumen promedio de 40,2 millones de toneladas por cada ciclo agrícola.
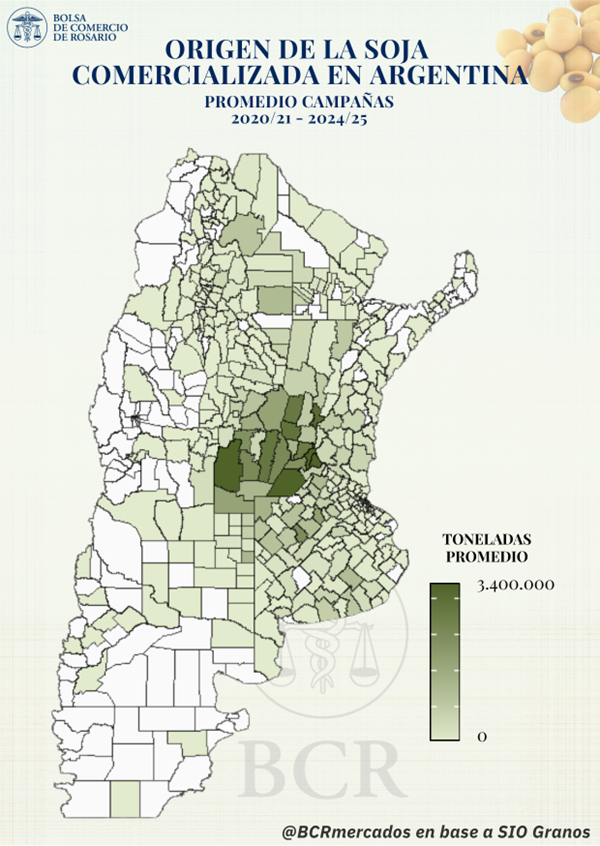
Aunque el grano brota a lo largo de todo el territorio nacional, la producción ostenta una altísima concentración en la región pampeana central.
Casi el 80% de la oleaginosa negociada proviene de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%), guardando perfecta sintonía con las cifras productivas oficiales de la SAGyP.
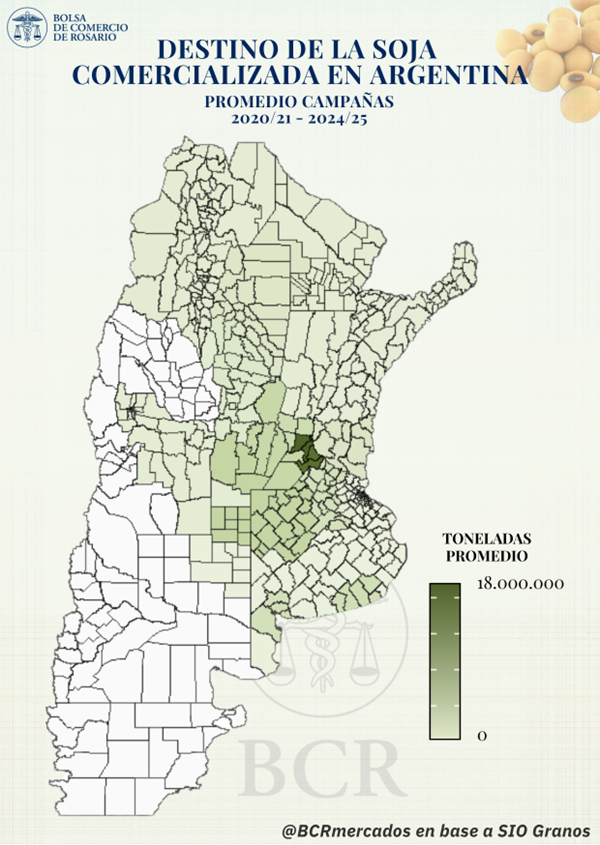
En cuanto al destino, la enorme masa de granos converge hacia un polo neurálgico imbatible: el Gran Rosario, hogar de la mayor capacidad de crushing y de los principales terminales portuarios del país.
Hacia la zona del Up-River fluye en promedio el 64% de la soja comercializada, lo que representa unos 25,6 millones de toneladas despachadas por campaña para abastecer al complejo industrial.
El volumen restante se distribuye principalmente entre las zonas del Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (14%), y los puertos oceánicos de Quequén y Bahía Blanca (6%).
Modalidades de Negociación: Tiempos y Tipos de Contrato
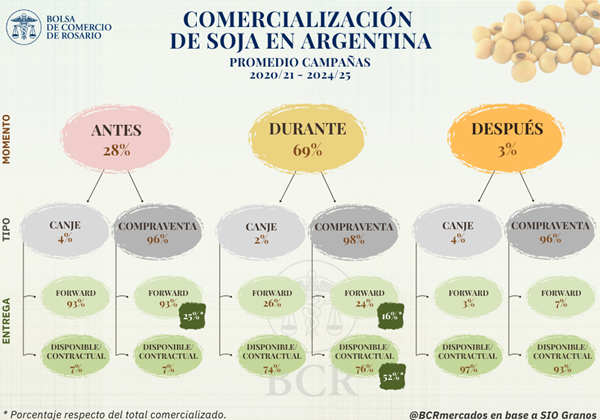
El momento en que se pactan los negocios marca el ritmo del mercado. El 69% de la producción se negocia en plena campaña comercial (abril a marzo), el 28% de forma anticipada y apenas el 3% post-campaña.
En todas estas ventanas temporales, los acuerdos de compraventa tradicional acaparan el 97% de las operaciones, desplazando a las operaciones de canje a un modesto 3%.
Al evaluar los plazos de entrega, aparecen dos figuras clave: la entrega inmediata o disponible/contractual y la entrega diferida conocida comercialmente como forward.
Antes de la cosecha, dominan ampliamente los contratos forward (93%), ya que el grano aún está en el campo y requiere coordinar la descarga a futuro.
Durante el desarrollo de la campaña, la modalidad disponible/contractual pasa a encabezar las preferencias con el 76% de los negocios, escalando al 93% una vez concluido el ciclo.
En el consolidado global, la entrega inmediata ostenta un ligero predominio con el 57% frente al 43% de las entregas a plazo. La combinación estrella del mercado argentino es la compraventa durante la campaña con entrega disponible (52%), seguida por la compraventa anticipada forward (25%).
Fijación de Precios y Esquemas de Pago
La gestión del riesgo precio varía drásticamente según la urgencia de entrega. En los contratos disponible/contractual, el 77% se cierra a precio hecho y solo un 21% a fijar.
Por el contrario, en los negocios forward, prevalecen los contratos con precio a fijar (55%) por sobre los de precio hecho (41%).
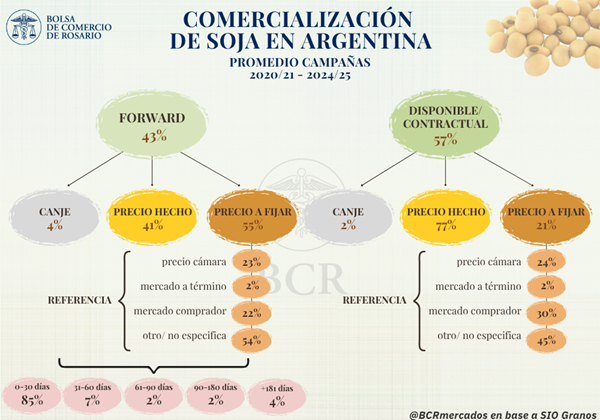
Para determinar el valor en los contratos a fijar, las referencias más empleadas son el mercado comprador (24%) y el Precio Cámara (22%) emitido por las Cámaras Arbitrales.
Los contratos vinculados al mercado a término (futuros) representan un 2%, remarcando que un 51% de las registraciones omite detallar la referencia en los registros.
Respecto a las condiciones de cancelación económica, el 72% de los acuerdos se saldan bajo la modalidad de pago contra entrega de la mercadería.
Los esquemas de pago anticipado y de pago a plazo absorben un 13% cada uno, completándose el mapa con las operaciones en especie.
Un dato clave de la logística forward es que el 85% de las entregas se pacta en ventanas muy acotadas de 0 a 30 días para calzar con las necesidades de las fábricas.
Comportamiento y Pulso de la Campaña 2025/26
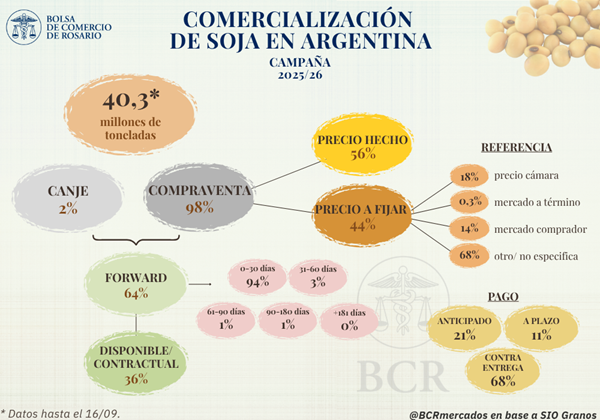
Avanzando en la campaña 2025/26, el mercado ya registra 40,3 millones de toneladas comercializadas sobre una producción estimada de 51,5 Mt.
Antes de dar inicio al ciclo en abril, los productores ya habían comprometido el 29% de la cosecha esperada, manteniendo la inercia histórica de ventas anticipadas.
Hasta el momento, los contratos forward explican el 64% de lo pactado, reflejando una mayor tracción diferida que tenderá a reequilibrarse con la entrega disponible.
En la fijación de valores se observa un salto significativo: las operaciones con precio a fijar subieron al 44% (8 puntos porcentuales por encima del promedio reciente).
Asimismo, la modalidad de pago anticipado avanzó al 21% (+7 p.p.), mostrando un ajuste en el flujo financiero de los actores de la cadena agrícola.
Primicias Rurales
Fuente: www.bcr.com.ar / Informativo Semanal
Sep 21, 2026 | Actualidad, Economía / Economía del Agro, Especial, Informes Técnicos
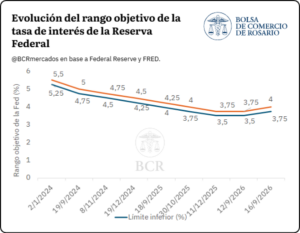
El Brent se mantiene por encima de los US$100 por barril tras haber rozado los US$110, mientras la Reserva Federal elevó su tasa de referencia a 3,75%-4,00%. La evolución de la energía, la inflación y las condiciones financieras vuelve a concentrar la atención de los mercados.
Buenos Aires, lunes 21 de septiembre (PR/26) — El petróleo y la política monetaria de Estados Unidos volvieron a ocupar un lugar central en la agenda económica internacional, en un escenario marcado por la volatilidad de los precios de la energía y por el reciente cambio en la orientación de la Reserva Federal.
El precio del petróleo Brent llegó a ubicarse cerca de los US$110 por barril durante septiembre, impulsado por las dificultades para garantizar el normal transporte de crudo en Medio Oriente y por los ataques contra infraestructura energética de Arabia Saudita.
El 11 de septiembre, el Brent alcanzó un máximo intradiario cercano a los US$109,97, acumulando un fuerte incremento respecto de los niveles observados a comienzos de julio. Posteriormente, el precio moderó parte de la suba y se ubicó alrededor de los US$103 por barril, aunque continúa en niveles elevados.
La evolución del mercado petrolero está estrechamente vinculada con las condiciones de transporte y disponibilidad de crudo en la región. Las dificultades relacionadas con rutas estratégicas, entre ellas el Estrecho de Ormuz, generaron preocupación entre los operadores debido al papel que desempeña esa vía en el comercio mundial de petróleo.
A estas restricciones se sumaron los ataques contra instalaciones vinculadas con el sistema petrolero saudí. Entre ellas se encuentra el oleoducto Este-Oeste, que permite transportar crudo desde las zonas productoras del este del país hacia el puerto de Yanbu, sobre el Mar Rojo.
Durante los últimos días, sin embargo, Arabia Saudita comenzó a modificar sus circuitos de exportación y a utilizar rutas alternativas. El incremento de los embarques y la recuperación parcial de los flujos contribuyeron a reducir algunas de las tensiones que habían impulsado al petróleo hacia los máximos recientes.
La Fed vuelve a subir las tasas
En Estados Unidos, la Reserva Federal adoptó una decisión que también tuvo impacto sobre las expectativas de los mercados financieros.
El 16 de septiembre, el Comité Federal de Mercado Abierto elevó en 25 puntos básicos el rango objetivo de la tasa de fondos federales, que pasó de 3,50%-3,75% a 3,75%-4,00%.
La medida representa un cambio respecto del proceso de reducción de tasas iniciado previamente. La tasa de referencia había alcanzado un rango de 5,25%-5,50% en 2023 y posteriormente descendió hasta ubicarse en 3,50%-3,75% hacia fines de 2025.
La nueva suba se produjo en un contexto en el que la Reserva Federal continúa siguiendo de cerca la evolución de la inflación, el mercado laboral y el nivel de actividad económica. El organismo también destacó la existencia de incertidumbres vinculadas con el escenario internacional.
La trayectoria de las tasas estadounidenses constituye uno de los principales factores para los mercados globales, debido a su incidencia sobre el costo del crédito, los rendimientos de los bonos, el dólar y las condiciones internacionales de liquidez.
Mercados financieros, atentos al petróleo y la inflación
Wall Street también atraviesa una etapa de mayor volatilidad después de haber alcanzado máximos durante agosto.
El comportamiento de las acciones estadounidenses comenzó a estar condicionado nuevamente por las expectativas respecto de la política monetaria y por el impacto que podría tener un petróleo persistentemente elevado sobre la inflación.
La relación entre ambos factores resulta particularmente relevante. Un incremento sostenido de los precios de la energía puede aumentar los costos de producción y transporte y dificultar el proceso de moderación inflacionaria. Al mismo tiempo, tasas de interés más elevadas pueden encarecer el financiamiento y modificar las condiciones de valuación de los activos financieros.
En este escenario, la evolución del petróleo Brent, la inflación estadounidense y las próximas señales de la Reserva Federal aparecen entre las principales variables que seguirán de cerca los mercados internacionales.
La combinación de energía más cara, mayores tasas de interés y riesgos geopolíticos configura así un escenario de elevada sensibilidad para los mercados, en el que cualquier modificación en los flujos de petróleo o en las expectativas sobre la política monetaria puede traducirse rápidamente en movimientos de precios.
Primicias Rurales
Fuente: BCR . Informativo Semanal
Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Las exportaciones de aceite de soja marcan un hito sin precedentes, mientras las tensiones globales aceleran la demanda de trigo y maíz argentino.
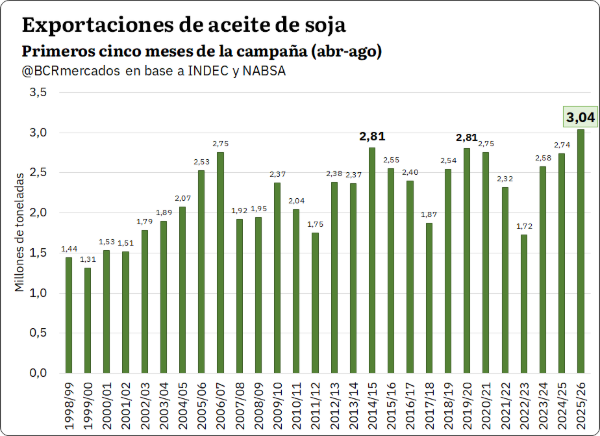
Buenos Aires domingo 20 septiembre(PR/26)– Las exportaciones de aceite de soja alcanzaron un récord histórico en Argentina al superar por primera vez las 3 millones de toneladas embarcadas durante los primeros cinco meses de la campaña 2025/26.
Este fenómeno se debe a la extraordinaria demanda de la India, el mayor comprador mundial, sumada a la menor oferta de competidores que destinan más volumen a biocombustibles, logrando embarques por 3,03 Mt según datos de INDEC y NABSA.
El impulso de los volúmenes coincide con valores elevados impulsados por el conflicto en Estrecho de Ormuz, sosteniendo el precio spot por encima de los US$ 1.100/t e incluso con picos superiores a los US$ 1.200/t en los mercados internacionales.
En tanto, la harina de soja también registra un excelente desempeño al acumular 13,41 Mt enviadas al exterior, destacándose un mes de agosto sobresaliente con 2,91 Mt, la cifra mensual más alta del último año.
Este liderazgo nacional contrasta fuertemente con la caída de envíos en Brasil, cuyos embarques de harina retrocedieron en agosto a 2,02 Mt, marcando su nivel más bajo desde febrero y desacelerando su promedio mensual.
Precios locales y pizarras internacionales cerca de sus máximos
En la plaza local, los valores de la soja en pizarra se mantuvieron firmes tocando techos de $558.000/t o US$ 372,6, acompañando de cerca las subas internacionales y sosteniéndose en la zona más alta del mes.
Paralelamente, las cotizaciones en el mercado de Chicago cerraron con el contrato de noviembre en US$ 485/t, sostenidas por expectativas de mayor demanda de China y rumores de reducciones arancelarias.
A su vez, la tensión geopolítica en Medio Oriente mantiene al petróleo por sobre los US$ 100 por barril, lo que impulsa al grano de soja por ser insumo clave para la elaboración de biodiésel.
Pese a esta firmeza de cotizaciones, la comercialización interna se entibió en los últimos días, registrándose negocios por 650.000 toneladas, la cifra semanal más moderada del último mes según datos oficiales de SAGyP.
Maíz 2026/27: Sólido arranque y oportunidades desde el Mar Negro
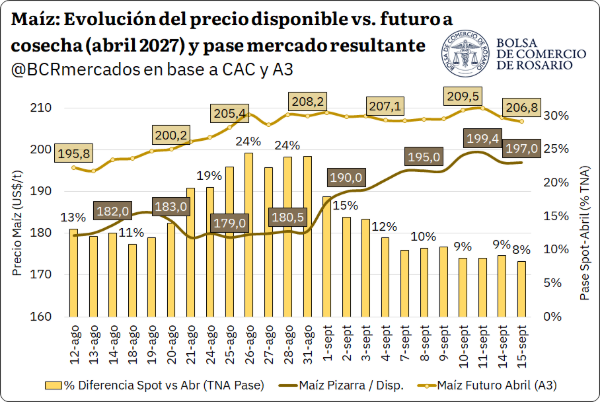
Respecto a la campaña de maíz 2026/27, la siembra muestra un avance del 7%, pero las ventas anticipadas ya alcanzan un máximo récord de 6,48 Mt, reflejando una agresiva comercialización inicial.
Un dato destacado es que el 53,5% del maíz vendido ya cuenta con precio fijado, marcando el nivel de certidumbre comercial más elevado de los últimos cuatro años para estas fechas de campaña.
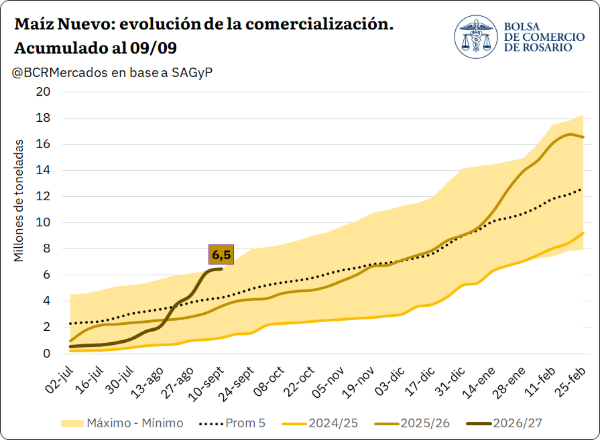
Esta aceleración comercial cobró fuerza desde mediados de agosto, sumando más de 4 Mt vendidas en pocas semanas, aunque el ritmo luego se moderó debido a ajustes en el pase de cotizaciones spot y futuras.
Actualmente, la pizarra de maíz cotiza en torno a los US$ 196,8/t, experimentando una suba del 11% durante septiembre y estrechando las brechas con los valores a cosecha que rondan los US$ 208/t.
En el plano internacional, la Argentina destaca como el origen de maíz más competitivo del mundo, aprovechando las dificultades logísticas y bélicas que padecen las exportaciones en la región del Mar Negro.
A pesar de acuerdos puntuales sobre infraestructura, los continuos conflictos con drones y misiles entre Rusia y Ucrania preocupan a los compradores globales de granos, restando dinamismo a un bloque que concentra el 12,2% de la oferta global.
Adicionalmente, el fenómeno climático de El Niño amenaza la producción en Sudáfrica y Asia, mientras que una severa sequía redujo la cosecha en la Unión Europea, afectando drásticamente a países como Francia.
En el mercado norteamericano, el USDA proyecta un recorte de producción de casi 30 Mt para EE.UU. por menor área y olas de calor en el cinturón maicero, achicando el saldo exportable global.
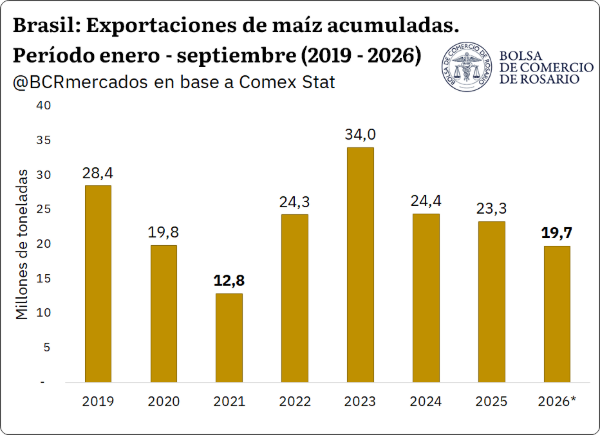
Por su parte, Brasil reduce su presencia exportadora por un fuerte consumo interno para biocombustibles, proyectando para septiembre envíos por solo 5,2 Mt, uno de los volúmenes más bajos en cuatro años.
Trigo: Septiembre se encamina a un récord de exportaciones
Las terminales portuarias argentinas viven su nivel más alto de embarque de trigo desde abril, impulsadas por importadores urgidos de abastecimiento ante los cuellos de botella en el Mar Negro.
Según previsiones del sector, la región del Mar Negro atraviesa su peor desempeño exportador en años, convirtiendo al cereal argentino en la mejor opción o second best para el mercado comprador internacional.
La nómina de buques programados se dinamizó fuertemente, estimándose ventas externas récord de 916.000 toneladas de trigo para completar este mes de septiembre con máximos históricos. De cara a la nueva cosecha 2026/27, permanecen disponibles 5,4 Mt sin vender, dejando abierta la incógnita sobre el volumen final de los stocks de remanente que atravesarán el empalme de campañas.
Finalmente, en el mercado local el trigo disponible mostró retrocesos hacia los $335.000/t o US$ 224, registrando una moderación en el volumen semanal de negocios con 245.000 toneladas pactadas.
Primicias Rurales
Fuente: www.bcr.com.ar
Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito bancario se consolida como una palanca decisiva para transformar oportunidades productivas en inversión, capital de trabajo y expansión de la capacidad de las empresas en todo el país.
Buenos Aires domingo 20 septiembre(PR/26)– El crédito bancario es una de las condiciones clave para transformar oportunidades productivas en inversión, capital de trabajo y expansión de capacidad.
Si bien no mide por sí solo la inversión ejecutada (las empresas se financian también con recursos propios, proveedores o el mercado de capitales), la evolución del stock de créditos da una señal valiosa sobre dónde crece la capacidad productiva.
La región Pampeana concentra la mayor parte del stock a junio de 2026, alcanzando los $84,2 billones, un equivalente al 86,4% del total nacional.
Cabe destacar que la Ciudad de Buenos Aires explica el 45,8% del total, debido a que muchas empresas tienen allí su sede central, aunque sus establecimientos productivos operen en otras provincias.
Distribución regional y las zonas con mayor dinamismo
Detrás de la región Pampeana se ubica el NOA, representando el 4,4% del total ($4,3 billones), seguido por la Patagonia con el 3,6% ($3,5 billones).
Por su parte, la región de Cuyo explica el 3% del total ($2,9 billones), mientras que el NEA representa el 2,7% ($2,7 billones). En los últimos tres años, el crédito productivo se expandió un 91% en términos reales a nivel nacional, marcando una recuperación histórica.
En este marco, la Patagonia (+112%) y el NOA (+107%) lideraron el crecimiento, mientras que la menor dinámica ocurrió en el NEA (+66%) y Cuyo (+69%).
Las provincias que lideraron la expansión crediticia
A nivel provincial, el mayor crecimiento en el stock de préstamos productivos lo registraron Jujuy (+284%), Neuquén (+206%) y Santiago del Estero (+178%).
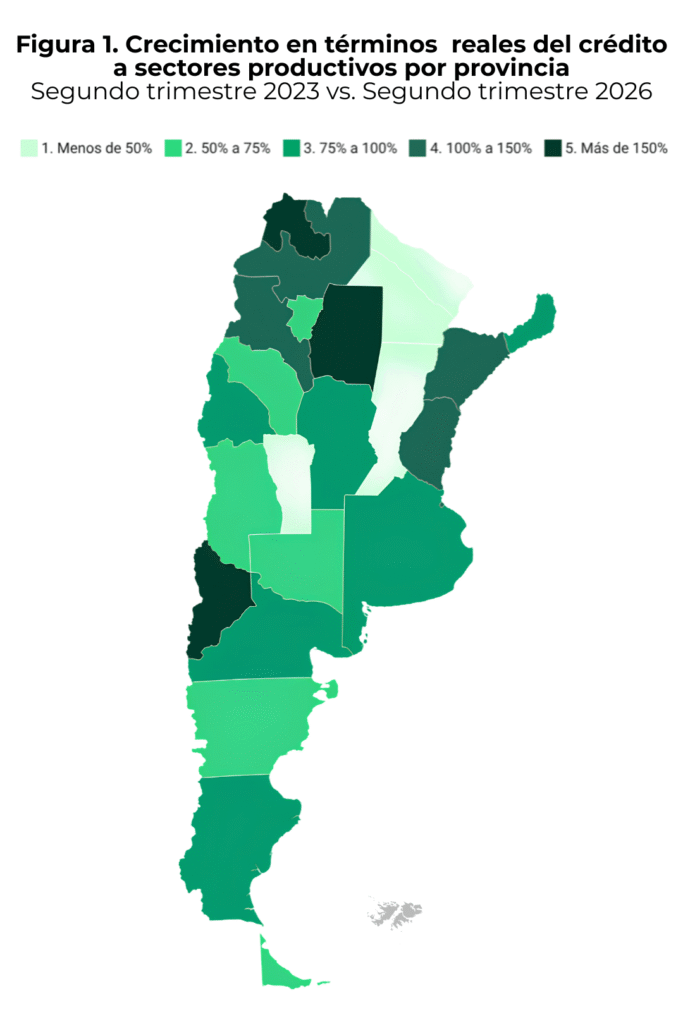
Completan el grupo de mayor avance las provincias de Catamarca (+125%) y Salta (+111%), mostrando el impulso federal.
En contraste, las menores tasas de crecimiento real se dieron en Formosa (+17%), San Luis (+42%), Chaco (+43%), Santa Fe (+43%) y La Rioja (+52%).
Radiografía del crédito en la región Pampeana
La región Pampeana presenta una expansión diversa entre industria, energía, servicios financieros y actividades agropecuarias.
En CABA, la Intermediación financiera creció más de un 280%, mientras que el crédito a la Explotación de Minas y Canteras subió más del 900%. Esto último responde a que grandes empresas mineras poseen sede en la capital, registrando allí las transacciones aunque exploten en provincias mineras.
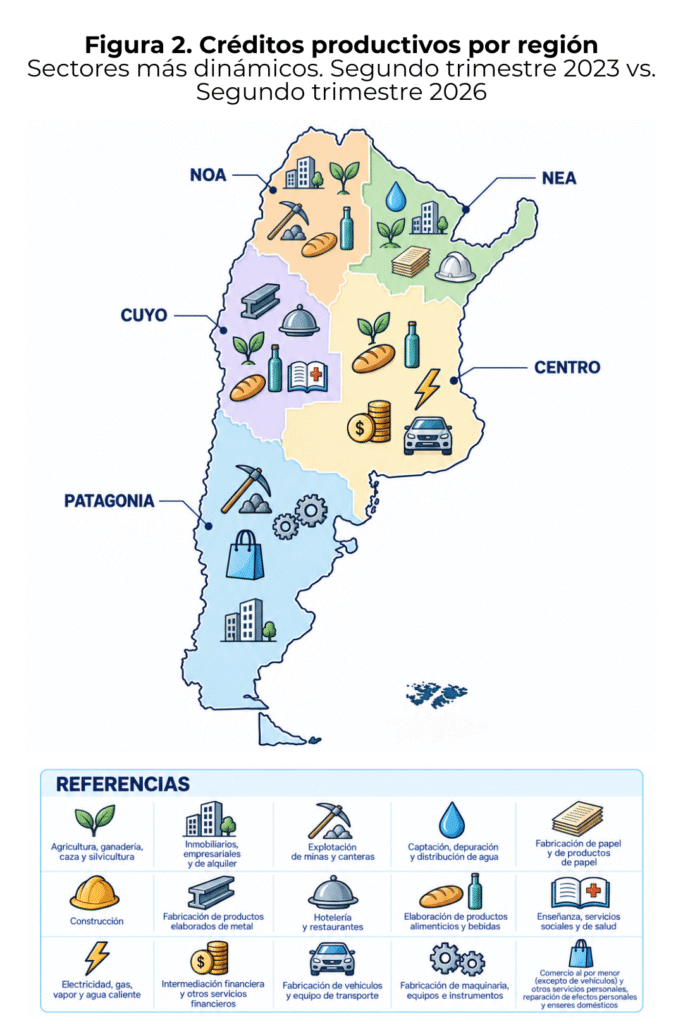
Por su parte, Córdoba mostró fuertes incrementos en el sector agropecuario, destacándose frutas y nueces (+3.000%), además de maquinaria y equipos.
Santa Fe sobresalió por la expansión de cultivos y servicios agrícolas (+200%), junto con subas de peso en la Intermediación Financiera.
Entre Ríos combinó avances en venta de combustibles (350%), productos textiles (341%) y elaboración de bebidas (700%).
Minería e hidrocarburos impulsan a la Patagonia y el NOA
En la Patagonia, el patrón de crecimiento está asociado a minería, hidrocarburos, industria y servicios vinculados. Neuquén sobresale en explotación de minas y canteras (450%) y extracción de petróleo y gas (impulsada por Vaca Muerta).
Tierra del Fuego registró expansiones en maquinaria y equipos y pesca, mientras Santa Cruz creció en servicios culturales y deportivos.
En el NOA, Jujuy se destacó con un salto del crédito a la explotación minera y minerales metalíferos superior al 100.000%.
Santiago del Estero creció en el sector agrícola e intermediación financiera, mientras Salta avanzó en cría de animales (+276%).
En Tucumán, los mayores aumentos se dieron en productos de molinería y alimentos para animales (+900%).
Las agroindustrias de Cuyo y el NEA
En Cuyo, San Juan concentró subas en la elaboración de bebidas (600%) y procesamiento de carnes y verduras (408%). En Mendoza, creció el crédito a hortalizas y flores (+270%) y productos elaborados de metal (340%), con auge en hotelería y restaurantes.
En el NEA, el sector agropecuario fue el motor: Chaco destacó en frutas (+1.200%) y cría de animales (+600%).
En Corrientes avanzaron los servicios agrícolas (580%) y la construcción (+200%), siendo caso único en la región. Misiones tuvo fuertes subas en fabricación de papel (700%), créditos inmobiliarios (+200%) y hotelería y restaurantes (+2000%).
Finalmente, en Formosa se destacó el financiamiento a la producción y procesamiento de carne, vegetales y aceites.
Perspectivas, desafíos y la necesidad de previsibilidad
El salto del crédito productivo entre 2023 y 2026 es una señal favorable de recomposición financiera por encima de la inflación.
El dinamismo del NOA y la Patagonia refleja cómo la minería y los hidrocarburos están rediseñando la geografía económica nacional.
Sin embargo, para lograr un crecimiento homogéneo, el desafío radicará en gestionar la política monetaria a través de la tasa de interés.
Asimismo, será crucial reducir los encajes bancarios y bajar la carga impositiva sobre el crédito para profundizar la intermediación financiera.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org

Sep 20, 2026 | Actualidad, Columnas, Economía / Economía del Agro, Política
El análisis político y económico advierte sobre el desgaste de la gestión de Javier Milei, el surgimiento de Axel Kicillof y Patricia Bullrich como alternativas, y la creciente desconexión entre el relato oficial y la realidad social.
La economía empezó a discutir con el Presidente. Y, por primera vez, el Presidente parece dispuesto a insultar también a la economía.
Por: Sergio Marcelo Mammarelli
Abogado laboralista, especialista en negociación colectiva.
Ex Titular de la Catedra de Derecho del Trabajo y Seguridad Social de la Universidad Nacional de la Patagonia.
Autor de varios libros y Publicaciones.
Ex Ministro Coordinador de la Provincia del Chubut
Buenos Aires, lunes 5 octubre (PR/26) — Durante meses, el Gobierno explicó cada sobresalto financiero con una fórmula: «riesgo Kicillof». La posibilidad de que el Gobernador bonaerense llegue a la Presidencia en 2027 inquietaría a los inversores y bastaría para justificar la suba del riesgo país, la cautela empresarial y la postergación de decisiones.
La explicación tiene una dificultad que el propio Milei debería resolver: ¿cómo puede infundir tanto miedo alguien a quien calificó de «pelotudo»?
Tal vez el mercado no comparta el diagnóstico presidencial sobre Kicillof. O tal vez esté mirando algo más incómodo: la posibilidad de que el deterioro económico del Gobierno convierta a Kicillof en una alternativa competitiva.
En ese caso, el riesgo Kicillof sería, al menos en parte, una consecuencia del riesgo Milei. Uno alimenta al otro.
El mejor año siempre es el próximo
Javier Milei volvió a hablarle al mundo en su paso por la ONU y a los argentinos, mientras tanto, nos pidió que esperemos hasta 2028. Intentemos realizar una síntesis de lo sucedido en las últimas semanas en nuestro país.
En la Asamblea General de las Naciones Unidas, el Presidente se presentó como un dirigente dispuesto a discutir el rumbo de Occidente, denunció la inutilidad del organismo, reivindicó la causa Malvinas y ofreció a la Argentina como futura potencia de la inteligencia artificial. En la sala mientras tanto, no había casi nadie escuchando.
Al día siguiente, ante inversores en Nueva York, prometió que, si lo reeligen en 2027, 2028 será «el mejor año económico de la historia». Entre ambos discursos, el INDEC difundió que la pobreza había vuelto a subir.
Hay que reconocerle a Milei una capacidad singular: convertir cada dificultad del presente en una razón para hablar del futuro. El problema es que los argentinos viven, trabajan, pagan las cuentas y buscan empleo en 2026.
Cuántas veces ya escuchamos esa promesa y cuántas todavía seguiremos escuchando hasta las próximas elecciones? En mi caso, sinceramente, me produce una verdadera situación de hartazgo y creo que lo mismo les sucede a muchos argentinos.
Un líder global según quién
La intervención presidencial ante la ONU tuvo un tramo atendible. La Argentina debe sostener su reclamo de soberanía sobre Malvinas y cuestionar la explotación unilateral de recursos en el área en disputa. Milei lo hizo, llamó al Reino Unido a negociar y anunció acciones jurídicas y legislativas. Sería injusto borrar ese contenido para quedarse únicamente con el tono del discurso.
Pero reclamar por Malvinas exige algo más difícil que pronunciar palabras fuertes: construir apoyos. Y allí aparece la contradicción. El Presidente necesita a la comunidad internacional para que una resolución tenga consecuencias, mientras dedica parte de su exposición a descalificar al organismo ante el cual reclama. Puede ser una forma eficaz de producir titulares en la Argentina. Sin embargo, es intrascendente para modificar la posición británica o sumar países a nuestra causa.
La ambición de mostrarse como intérprete del destino de Occidente solo lo mostró como un presidente arrodillado más allá de los insultos y levantar la voz.
La prosperidad tiene fecha electoral
La promesa de 2028 merece leerse con mucho más detenimiento. Milei no dijo simplemente que la economía mejorará. Sujetó «el mejor año económico de la historia» a que su Gobierno gane otro mandato. La recuperación quedó ubicada después de las elecciones en las que pedirá el voto para continuar.
Es una apuesta política comprensible, aunque poco creíble. Después de casi tres años de gestión, el Presidente vuelve a pedir tiempo. Si la bonanza depende siempre de atravesar primero la próxima elección, la promesa deja de tener plazo verificable.
Por qué estamos mal si estamos tan bien
Una encuesta de Proyección Consultores ofrece una respuesta que comienza a preocupar a unos y alentar a otros. El 50% de las personas consultadas dijo que la economía de su familia empeoró en los últimos meses y otro 20,7% respondió que seguía «igual de mal». Suman 70,7% sin una experiencia de mejora. No son siete de cada diez que dicen haber empeorado, pero tampoco son siete de cada diez dispuestos a celebrar la marcha económica.
La percepción, lejos de estar equivocada, tiene un respaldo concreto. La pobreza alcanzó al 32,3% de las personas en el primer semestre de 2026: 4,1 puntos más que en la segunda mitad de 2025 y 0,7 puntos más que un año antes. También corresponde decir que continúa por debajo del 41,7% registrado al final de 2023. Los dos hechos son ciertos. Lo políticamente decisivo esta semana es que la mejora que el Gobierno exhibía se interrumpió y retrocedió.
La desocupación llegó al 7,9% en el segundo trimestre. El PIB creció 2% frente al mismo trimestre de 2025, pero cayó 0,6% frente al trimestre inmediatamente anterior. En esa última comparación, el consumo privado bajó 2,4% y la inversión fija, 0,8%. En julio, el estimador de actividad retrocedió 2,9% frente a junio. Por eso, decir que «toda la economía se contrae» sería impreciso; decir que la actividad, el consumo y la inversión muestran señales recientes de contracción está respaldado por los registros oficiales.
A esa fotografía hay que agregarle el trabajo de peor calidad y la presión sobre quienes ya tienen empleo, pero necesitan otro ingreso. Una economía puede crecer en sus grandes cifras y dejar a demasiada gente buscando horas adicionales, aceptando tareas precarias o viendo cómo los gastos esenciales se llevan el sueldo. Las estadísticas no desmienten esa experiencia: permiten entender por qué la promesa de prosperidad no llega de la misma manera a todos los hogares.
Y aquí está el núcleo del problema político. El Gobierno puede discutir una décima de crecimiento, el período más conveniente para comparar la pobreza o el rendimiento futuro de Vaca Muerta. Lo que no puede hacer es pedirle a una familia que sustituya su propia cuenta de fin de mes por un pronóstico presidencial. Cuando el relato y la experiencia cotidiana divergen, el error puede estar en los números, en la interpretación o en las políticas. Tratar al ciudadano como si fuera incapaz de comprender su situación es la respuesta menos inteligente.
Dos amenazas, una misma debilidad
El deterioro de la economía cotidiana también empezó a ordenar el escenario electoral. En la encuesta de Proyección realizada a comienzos de septiembre, Milei obtuvo 40,8% y Axel Kicillof 40,2% ante un balotaje hipotético: una diferencia menor que el margen de error del estudio. Eso no anticipa el resultado de una elección que falta más de un año en celebrarse. Sí muestra que la reelección presidencial ya no puede presentarse como un trámite y que Kicillof aparece como competidor posible.
Milei respondió desde Nueva York con un insulto al Gobernador bonaerense. Quizás logre entusiasmar a su núcleo más fiel. Pero un adversario electoral que se aproxima en las encuestas no desaparece porque el Presidente lo ridiculice. Al contrario: cuanto más se lo convierte en el centro del discurso oficial, más se lo reconoce como rival.
El otro problema está dentro de su propio espacio de apoyo. Patricia Bullrich viene marcando diferencias sobre el presupuesto, la sensibilidad social y decisiones institucionales. Su autonomía tiene un valor político específico: puede hablarles a votantes que apoyaron a Milei sin aceptar cada rasgo de su Gobierno. Dos mediciones de septiembre la ubicaron incluso con una imagen positiva apenas superior a la del Presidente. No hay una ruptura consumada ni una candidatura presidencial declarada. Hay algo suficiente para inquietar a cualquier oficialismo que busca reelegir: una aliada con voz propia y con público propio.
Kicillof le disputa a Milei la representación del descontento desde afuera. Bullrich puede expresarlo desde adentro. Ninguno de los dos explica por sí solo las dificultades del Gobierno. Son síntomas de la misma pregunta que crece en los hogares: cuánto tiempo más se puede pedir confianza antes de que la mejora prometida se vuelva reconocible?
El Presidente viajó a Nueva York para explicarles a dirigentes e inversores el país que imagina construir. A su regreso encontró el país que tiene que gobernar. Allí viven quienes no pueden esperar al mejor año de la historia para pagar el alquiler, conservar el empleo o llenar la heladera.
En definitiva, tal vez Milei consiga que 2028 sea extraordinario. Antes tendrá que responder una pregunta bastante menos espectacular: ¿por qué necesita que lo reelijan para que los argentinos empiecen a estar mejor?
En las empresas ocurre algo parecido. Un relevamiento del Centro CEPA sobre registros de la Superintendencia de Riesgos del Trabajo muestra que entre noviembre de 2023 y junio de 2026 había más de 30.000 empleadores menos y 434.126 trabajadores registrados menos en unidades productivas. La baja neta de empleadores no significa que cada firma haya quebrado: algunas pueden haber dejado de contratar personal o salido del registro por otros motivos. Pero tampoco permite hablar de una expansión generalizada de la capacidad de dar trabajo. La industria, el comercio, el transporte y la construcción aparecen entre los sectores más castigados. En la Patagonia sabemos que detrás de cada empresa que desaparece hay proveedores, oficios y familias; una inversión energética no reemplaza automáticamente esos empleos en cada pueblo.
La morosidad completa la escena doméstica. En julio, según el Banco Central, el 12,9% del crédito a las familias estaba en situación irregular; en las empresas, el indicador era del 3,6%. El propio BCRA señala que los bancos conservan capital y cobertura para absorber pérdidas. Esa precisión importa: la cifra no anuncia una crisis bancaria. Sí revela a hogares a los que les cuesta cada vez más pagar lo que ya consumieron.
Y finalmente está la actividad. El PIB cayó 0,6% entre el primero y el segundo trimestre de 2026; en ese segundo trimestre, la inversión retrocedió 0,8% respecto del anterior. En julio, el estimador mensual de actividad se desplomó 2,9% frente a junio, en la serie desestacionalizada. Aún falta saber qué ocurrió en agosto y septiembre: hoy no puede darse por confirmada una recesión técnica, que exige dos trimestres consecutivos de caída. Pero, tras casi tres años de gobierno, millones de argentinos y numerosos sectores productivos ya viven una economía recesiva. La distinción estadística es necesaria; usarla para desmentir lo que sucede en la calle sería una trampa.
El Presidente eligió una respuesta singular. Ante el derrumbe de julio, sostuvo que los indicadores «están arrojando cualquier cosa». Argumentó que los cambios estructurales vuelven menos confiables las series desestacionalizadas y prefirió señalar la medida de tendencia, que aún mostraba una leve suba. Es legítimo debatir métodos estadísticos. Pero cuando el mismo organismo que ayer servía para celebrar la baja de la inflación hoy publica un dato adverso, el Gobierno necesita una explicación mucho más sólida que su disgusto. Después de los periodistas «ensobrados» y los economistas deshonestos, ¿les toca ahora a los datos?
Tampoco ayuda llamar «calificación» a cualquier decisión de JPMorgan. El banco no rebajó la calificación crediticia soberana argentina en la noticia que circuló estos días: recortó su pronóstico de crecimiento para 2026 del 2,7% al 1,5% y proyectó una contracción en el tercer trimestre.
Puede equivocarse.
Pero su revisión se produjo después de conocer los datos de actividad, no después de descubrir que Kicillof existe. Mientras tanto, el riesgo país, que a comienzos de septiembre había perforado los 500 puntos, superó los 600 al cierre de la semana pasada y volvió a subir este lunes. Atribuir toda esa trayectoria a un único candidato opositor simplifica una desconfianza que también alcanza al presente.
Hay otro número que ningún ministro puede corregir con una conferencia de prensa. El Índice de Confianza en el Gobierno de la Universidad Torcuato Di Tella cayó en septiembre a 1,94 puntos sobre cinco, un 5,9% menos que en agosto. Empató así los registros más bajos de la presidencia de Milei, observados en septiembre de 2025 y julio de 2026.
El índice mide la confianza pública en la gestión; no es una encuesta de intención de voto ni anuncia por sí mismo quién ganará en 2027. Lo que muestra es un desgaste político: cada vez cuesta más pedir paciencia para un bienestar que siempre se muda al año siguiente.
Aquí entra Patricia Bullrich.
Su planteo de conservar el rumbo económico y conseguir que sus resultados lleguen a la gente puede leerse como una advertencia desde dentro del oficialismo. Si el equilibrio fiscal debe ser acompañado por más empleo, crédito pagable, inversión productiva y sensibilidad social, entonces el modelo necesita cambios que van más allá de mejorar su propaganda.
Bullrich todavía debe precisar cuáles serían, quién asumiría sus costos y hasta dónde estaría dispuesta a discutirlos con Milei.
De allí nace una pregunta para 2027 que hace pocos meses parecía impensable. Si el proyecto requiere una corrección profunda, ¿puede conducirla el Presidente que considera un error de medición cada resultado que contradice sus pronósticos? ¿Puede conducirla Bullrich sin explicar qué parte del ajuste avaló y qué parte cambiaría? Y del otro lado, ¿puede Kicillof transformar el malestar en una propuesta capaz de ordenar precios, cuentas públicas e inversión, además de oponerse a Milei?
Ninguno tiene todavía resuelta esa prueba.
La baja de la inflación y el orden fiscal son activos del Gobierno.
La destrucción de empleadores, el deterioro laboral, la mora y la pobreza que vuelve a crecer son parte de su balance también. Kicillof tiene derecho a señalar esos costos; deberá demostrar qué haría para no repetir los desequilibrios que llevaron a los argentinos a votar por Milei. Bullrich puede reclamar correcciones; deberá decir cuáles son antes de presentarse como su intérprete natural.
Por eso el peligro político no cabe en una sola etiqueta. Si Milei insiste en que todo fracaso es «riesgo Kicillof», puede terminar haciendo campaña por su adversario.
Si Kicillof cree que le alcanzará con esperar el fracaso de Milei, puede devolverle al Presidente el único argumento electoral que todavía conserva: el miedo al pasado.
La Argentina corre el riesgo de llegar a 2027 obligada a elegir entre dos amenazas que se necesitan mutuamente. La pregunta que empieza a faltar no es a quién debemos temerle más, sino quién está dispuesto a hacerse cargo de lo que los números ya dicen.
Milei sabe entrenar. Pero ¿sabe jugar?
Javier Milei es economista. Conoce la teoría, domina sus argumentos y puede explicar durante horas por qué, según su visión, la Argentina fracasa. Pero gobernar un país se parece bastante menos a rendir un examen que a salir a una cancha donde el rival también juega.
En el entrenamiento se ensayan movimientos. Se repite una jugada hasta que sale perfecta. Nadie te cambia las reglas a mitad del ejercicio ni te obliga a improvisar porque uno de tus jugadores se lesionó. En la cancha, en cambio, aparece la realidad: te presionan, te cierran los espacios y el partido empieza a tomar una forma que no figuraba en el pizarrón.
Milei parece convencido de que, si el resultado no coincide con su teoría, el problema está en el partido. Pero a un presidente no lo eligieron para demostrar que tenía razón en el entrenamiento. Lo eligieron para gobernar la Argentina que existe.
Hay un antecedente político que Milei debería mirar con menos desprecio: Mauricio Macri. Llegó a la presidencia en una segunda vuelta con el apoyo de millones de argentinos que querían dejar atrás una forma de ejercer el poder.
Gobernó con una coalición más amplia y con un estilo muy distinto del de Milei. Aun así, no consiguió transformar ese respaldo inicial en una mayoría capaz de sostenerlo cuatro años después: perdió la elección presidencial de 2019.
Milei también llegó al poder mediante un balotaje, luego de reunir votos propios y votos prestados por quienes preferían evitar el regreso del Peronismo al gobierno.
Las dos historias tienen diferencias evidentes. La semejanza que importa es otra: ganar una segunda vuelta no equivale a recibir un cheque en blanco para todo lo que viene después.
Entre esos votos hay argentinos que creen necesario ordenar las cuentas públicas, terminar con privilegios y dejar de gastar dinero que el Estado no tiene.
El Presidente haría mal en confundir esa convicción con una disposición ilimitada a soportar pérdidas. Una persona puede estar de acuerdo con el equilibrio fiscal y, al mismo tiempo, quedarse sin trabajo. Puede defender la estabilidad y descubrir que ya no le alcanza para sostener su negocio. Puede haber votado un cambio profundo y empezar a preguntarse cuánto tiempo más debe esperar para que el cambio también mejore su vida.
Ahí aparece el dolor. No como una categoría ideológica, sino como una experiencia concreta: la cuota que no se puede pagar, el comercio que vende menos, el hijo que trabaja sin estabilidad, la jubilación que obliga a elegir qué gasto postergar. Ningún presidente puede responderles a esas personas que todavía no entienden la jugada. La entienden perfectamente. Son quienes están poniendo el cuerpo.
El mejor argumento a favor de Milei merece ser tomado en serio.
La Argentina acumuló durante décadas inflación, déficit, endeudamiento y promesas de prosperidad financiadas con una cuenta que siempre terminaba pagando otro. Era razonable esperar decisiones difíciles. Sería irresponsable pedirle al Gobierno que abandone cualquier disciplina apenas aparece una mala noticia.
Pero precisamente porque las decisiones son difíciles, gobernar exige medir sus efectos y corregirlas cuando corresponde. Una reforma no se vuelve acertada por el hecho de ser dolorosa. Tampoco se vuelve equivocada únicamente porque encuentre resistencia.
Su mérito se verifica en lo que logra, en el tiempo que demanda y en cuántas personas pueden llegar de pie hasta sus resultados.
Milei suele hablar como si admitir un problema fuera concederles la victoria a sus adversarios. Ese es un error de conducción. Cuando cae la actividad y vuelve a subir la pobreza, un presidente necesita averiguar qué está fallando, qué puede sostener y qué debe cambiar. Insistir en la misma jugada por fidelidad al pizarrón puede ser una muestra de coherencia.
En una cancha, también puede ser la manera más previsible de perder.
La Argentina conoce demasiado bien el desenlace de los entusiasmos que no logran convertirse en resultados duraderos. Un sector de la sociedad pide un cambio, acompaña el esfuerzo inicial y después se aleja cuando siente que el sacrificio no tiene horizonte. No hace falta atribuirle frivolidad ni falta de carácter. Los gobiernos le piden paciencia a gente que ya venía agotada antes de que ellos asumieran.
Milei todavía tiene tiempo para evitar que esa película se repita. Para hacerlo, debería tratar a quienes se quejan como ciudadanos a los que debe responder, incluso cuando lo votaron y especialmente cuando empiezan a dudar. Tendría que aceptar que la economía es una herramienta para gobernar, y que gobernar también requiere negociación, atención al territorio y capacidad de rectificar.
Saber economía importa. Saber escuchar cuando la realidad contradice el pronóstico importa más. El Presidente puede seguir explicando desde el banco de suplentes por qué su esquema era perfecto. Pero el partido se está jugando ahora, y los argentinos no pueden esperar hasta 2027 para enterarse de si el técnico aprendió a hacer un cambio.
Por Sergio Marcelo Mammarelli
Primicias Rurales
Sep 19, 2026 | Actualidad, Agricultura, Economía / Economía del Agro, Informes Técnicos
Proyecciones preliminares 2026/27: el agro argentino sostiene muy buenas expectativas
El campo argentino proyecta una producción de 155,8 millones de toneladas y apunta a un récord histórico de exportaciones por 42.200 millones de dólares para la campaña 2026/27, consolidándose como un proveedor global clave.
Por Matías Contardi – Tomás Rodriguez Zurro – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Rosario, sábado 19 septiembre (PR/26) — Si las lluvias acompañan y revierten el déficit actual, la producción del agro podría alcanzar 155,8 Mt. El sostén de los precios internacionales deja una proyección de exportaciones por US$ 42.200 MM, la más alta de la historia.
1- Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.
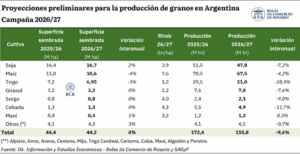
La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo.
En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales.
Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1- La vara alta: repaso productivo de la campaña actual
La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas.
Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.
Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “sólo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.
Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.
1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa
A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos.
La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo.
Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte.
La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.
El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas.
Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.
Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos.
De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos.
Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.
La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.
La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.
El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo.
A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
2- Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país.
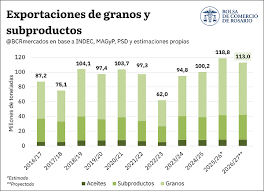
Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.
|
El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.
|
Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.
En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie.
 El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.
3- Consumo interno e industrialización: máximos en 2026/27
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).
En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.
En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord).
Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.
En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas.
En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
Primicias Rurales
Fuente: BCR Informativo Semanal























