Mercado Inmobiliario Rural: leve suba en la actividad genera optimismo en el sector

Mercado Inmobiliario Rural: leve suba en la actividad genera optimismo en el sector


El indicador mensual elaborado por CAIR registró un leve repunte durante agosto de 2026, consolidando una tendencia de progresiva estabilización y renovado interés por los campos argentinos.


Buenos Aires sábado 19 septiembre(PR/26)– El mercado de tierras en Argentina mostró señales favorables durante el último mes. Según el habitual reporte elaborado por la Cámara Argentina de Inmobiliarias Rurales (CAIR), la actividad del sector experimentó una leve suba generalizada.

Este repunte en el índice InCAIR correspondiente a agosto de 2026 refleja una paulatina reactivación en las consultas y concreciones de operaciones. La demanda de establecimientos agropecuarios vuelve a movilizarse tras un período de cautela.


El presidente actual de la Cámara Argentina de Inmobiliarias Rurales (CAIR) es el Ing. Lucas Palma. 
Asumió la conducción de la entidad tras el recambio de autoridades celebrado en la Asamblea General de marzo de 2026, encabezando la Comisión Directiva para el período 2026-2027.

Factores clave en la dinamización de los negocios


Los especialistas destacan que la estabilidad en las condiciones macroeconómicas y las buenas perspectivas climáticas para la campaña entrante impulsan el interés de los inversores. Existe una búsqueda activa de campos agrícolas y mixtos de buena aptitud.


Asimismo, la brecha entre las pretensiones de los vendedores y las ofertas de la demanda se ha acortado de manera sostenida. Este escenario de mayor previsibilidad económica facilita el cierre de acuerdos comerciales en diversas provincias.


Proyecciones positivas para el sector inmobiliario rural


Desde la institución remarcan que este incremento moderado sienta bases sólidas para los próximos meses. Las expectativas apuntan a sostener el ritmo ascendente de transacciones a medida que avance el ciclo productivo en la región.

De esta manera, el sector inmobiliario rural reafirma su papel estratégico como refugio de valor para el capital. El dinamismo del campo argentino continúa siendo un pilar fundamental para el desarrollo económico del país.


Primicias Rurales
Fuente: Cámara Argentina de Inmobiliarias Rurales (CAIR
Subió el riesgo país y cerró la semana en el nivel más alto desde mediados de agosto

Subió el riesgo país y cerró la semana en el nivel más alto desde mediados de agosto

El indicador avanzó nueve unidades en la jornada del viernes. En tanto, los ADRs operaron con mayoría de bajas. El dólar oficial finalizó a $1.535 para la venta en el Banco Nación (BNA). Entre los dólares paralelos, el blue cedió a $1.550 para la venta.


El riesgo país cerró la semana con un nuevo máximo.


Buenos Aires, sábado 19 septiembre (PR/26) — Sobre el cierre de la semana, el riesgo país de Argentina volvió a anotar otro incremento y cerró con el valor más alto desde mediados de agosto.

El indicador que elabora el JP Morgan finalizó el viernes con un alza de 9 unidades para ubicarse en los 524 puntos básicos (1,7%).

De esta manera, cerró la semana con un nuevo máximo en septiembre y, a su vez, el valor más alto desde mediados de agosto (particularmente desde el 20 de ese mes).

Este desempeño estuvo influenciado, en parte, por el mal rendimiento de los bonos soberanos. Tanto los Bonarés como los Globales finalizaron con resultados negativos, donde las pérdidas llegaron hasta el 1% (AL35D).

La decisión tomada por la Reserva Federal de Estados Unidos (Fed, por sus siglas en inglés) también tuvo cierto impacto en el mercado.

El organismo decidió este miércoles subir en 25 puntos básicos la tasa de interés de referencia. Pasó a estar en el rango de 3,75%-4%. La decisión contó con la aprobación del total de los doce miembros del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés).

El movimiento de la Fed se dio como consecuencia de la alta inflación que registra Estados Unidos, la cual anotó un nuevo salto para ubicarse en 3,4% interanual en agosto.

Respecto a los ADRs -las acciones argentinas que operan en Wall Street-, los mismos cerraron con resultados negativos. Central Puerto (-7%), Globant (-5,7%) y Banco Supervielle (-4,3%) encabezaron las pérdidas. Del otro lado se ubicó YPF (0,8%), el único papel que registró un avance.

En el plano local, el Merval retrocedió 1,3% hasta los 3.021.925,96 puntos; medido en dólares cerró en los US$1.904 (-0,9%).

La Bolsa porteña terminó la semana hábil con números en rojo, donde destacaron IRSA (-3,1%), Supervielle (-3%) y Transportadora de Gas del Sur (-2,7%).

Solamente avanzaron Transener (1,6%), YPF (0,8%) y Transportadora de Gas del Norte (0,2%).


Comportamiento del dólar


El dólar mayorista subió a niveles de fines de agosto, en su mayor alza semanal en casi un mes y se ubica a más de 25% del techo de la banda. 

El tipo de cambio mayorista cerró en un máximo nominal de $1.514,50, lo que representa un incremento de $4,5 respecto del jueves.

Está a 25,7% del límite superior de la banda, que durante la jornada del viernes se ubicó en $1.903,5.

A nivel semana, acumuló un incremento de apenas $6 (+0,4%) y en lo que va de septiembre, acumula también un avance de apenas $6.

Desde el comienzo de 2026, en tanto, registra una suba de $59,50 o un 4,1%.

A nivel minorista, el dólar oficial finalizó a $1.535 para la venta en el Banco Nación (BNA). Entre los dólares paralelos, el blue cedió a $1.550 para la venta.

Por su parte, el dólar MEP operó en $1.535,80 y el contado con liquidación (CCL) se ubica en $1.583,51, una caída de 0,7%.


Fuente: Agencia NA    Foto A 24

Primicias Rurales
El campo argentino ante su mayor desafío: productividad, inversión y el salto hacia el valor agregado

El campo argentino ante su mayor desafío: productividad, inversión y el salto hacia el valor agregado


Rumbo a una cosecha récord, el sector agroindustrial debate cómo transformar el volumen de granos en desarrollo económico y social para todo el país.


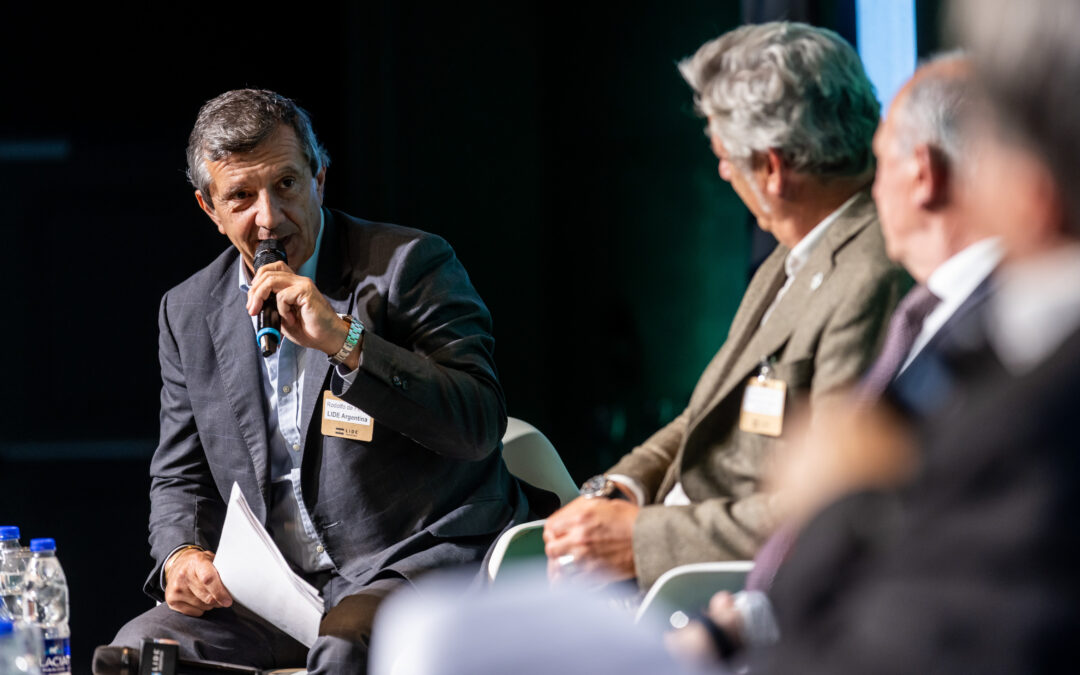
Buenos Aires sábado 18 septiembre(PR/26)– «El agro ya no pide que lo dejen producir: está demostrando que, cuando lo dejan, produce como nunca”, sostuvo Rodolfo de Felipe, presidente de LIDE Argentina. Sus palabras anticipan los debates centrales del XV Fórum Nacional de Agronegocios, que reunirá este 24 de septiembre a los máximos referentes del sector en el Alvear Icon bajo el lema “El Nuevo Poder del Agro Argentino”.


LIDE Argentina realizó el IV Fórum Nacional de Mercado, Consumo & Logística - LIDE Argentina


Para el titular de la entidad, el enfoque de este encuentro responde a un cambio trascendental que supera los límites de la propia tierra. El campo dejó de ser una mera actividad extractiva para consolidarse como el verdadero motor cambiario y fiscal de la nación, compartiendo ese rol estratégico junto a la energía, la minería y la economía del conocimiento.


Una campaña récord que desplaza el eje del debate


De cara a una campaña 2025/26 que promete marcar un hito histórico alcanzando cerca de 163 millones de toneladas, el verdadero reto del sector ya no radica únicamente en multiplicar los granos. El centro de la escena ahora lo ocupan las condiciones estructurales para garantizar una productividad sostenida y una mayor competitividad internacional.

“La discusión ahora pasa por la productividad”, enfatizó de Felipe, remarcando con claridad que este concepto engloba pilares fundamentales como la inversión estratégica, el desarrollo tecnológico y la atracción de talento, demostrando que el éxito agropecuario va mucho más allá de levantar la cosecha.

A la par, el esquema de reducción de retenciones redefine por completo la ecuación económica. Si bien representa un menor ingreso fiscal directo para el Estado, inyecta ese margen financiero en las manos del productor, quien lo transforma inmediatamente en inversión productiva y capital de trabajo.


Resiliencia climática y la urgencia del valor agregado


Frente a un panorama climático desafiante e impredecible, el agro apela a su rasgo más distintivo: la capacidad de adaptación. Toda la cadena de valor agroindustrial se distingue por ser profundamente resiliente y por mantener una firme disposición a seguir impulsando el crecimiento de la economía.

Sin embargo, el gran pendiente del país radica en superar la simple exportación de granos sin procesar. Resulta imprescindible construir una sólida agenda hacia 2030 enfocada en potenciar el valor agregado, expandir la infraestructura y promover un desarrollo agroindustrial integral.


El acuerdo Mercosur-Unión Europea ocupará un lugar protagónico durante la jornada, abriendo puertas clave para ampliar el acceso de la producción nacional a mercados globales exigentes. Además, los paneles abordarán el impacto de la tecnología Agtech como motor de equidad y desarrollo social.


Una convocatoria con los protagonistas del sector


El encuentro contará con líderes destacados como Sergio Iraeta (Secretario de Agricultura, Ganadería y Pesca), Alejandro Elsztain (Cresud), Pablo Paladini (Paladini), Ignacio Lartirigoyen (Lartirigoyen), Ignacio Bartolomé (GDM), Agustín Dranovsky (Tierras del Sud), Alejandro Duhau (Frigorífico Azul) y Marisa Bircher.

Asimismo, la jornada tendrá una participación especial de Laura Loizeau, presidenta de LIDE Agronegocios y referente indiscutida del ecosistema Agtech, quien aportará su visión sobre las nuevas oportunidades de inversión privada para el campo.

El XV Fórum Nacional de Agronegocios se desplegará el jueves 24 de septiembre, de 8:30 a 12:45, en el Alvear Icon Buenos Aires, buscando demostrar que el poder del agro no está solo en su cosecha, sino en financiar el futuro argentino.


El agro debate productividad, innovación y competitividad en el XV Fórum Nacional de Agronegocios - Agroeventos


Sobre LIDE Argentina: es una organización que conecta a líderes de las empresas más grandes del país. Ofrece contenidos de excelencia y oportunidades de relacionamiento en eventos y actividades de alta calidad. Su objetivo es fomentar el desarrollo económico y social de Argentina.


Primicias Rurales
Fuente: LIDE
Dolarizar para 25 años, criticarla para cinco

Dolarizar para 25 años, criticarla para cinco

CATO Nicolás Cachanosky explica que la dolarización no promete ser un «first best» en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”.


Buenos Aires, jueves 17 de septiembre (PR/26) .- La propuesta de «un buen BCRA» como alternativa a la dolarización requiere explicitar por cuánto tiempo debe sostenerse esa buena política monetaria para que se considere una solución.

La Argentina ya ensayó, dos veces, la versión más creíble de esa promesa: la Convertibilidad, que fue la regla monetaria más dura y consensuada del país y aun así no sobrevivió una sola transición presidencial, y el régimen de metas de inflación de 2016, que debe ser el único caso en el mundo de un país que adoptó formalmente metas de inflación y luego las abandonó formalmente. Mientras la dolarización lleva un cuarto de siglo funcionando en la región, ningún intento argentino de «hacerlo bien» llegó a la mitad de los dolarizados.

Un desacuerdo oculto

Cada vez que en Argentina se discute la dolarización, aparece la misma objeción: no hace falta renunciar al peso; basta con un Banco Central (BCRA) independiente que haga bien su trabajo. Un buen BCRA que baje la inflación con una política monetaria seria gana credibilidad, y el resultado sería el mismo, sin pagar el costo de perder el instrumento cambiario. La dolarización sería un costo innecesario.

Esta respuesta, que a veces parece el resultado de un acto reflejo, no especifica por cuánto tiempo debe mantenerse esa buena política monetaria para que cuente como una alternativa real.

Ese plazo es un desacuerdo de fondo entre quienes defienden y quienes se oponen a una dolarización formal de la economía. Quienes defienden la dolarización como una idea seria a considerar piensan, al menos en mi caso, en un horizonte temporal largo. Ecuador lleva 26 años dolarizado. El Salvador, 25 (Panamá es un caso especial en sí mismo, dolarizado desde su independencia en 1904). Quienes prefieren un buen BCRA como alternativa rara vez explicitan el horizonte temporal en el que lo tienen en mente. Y cuando uno mira la historia argentina, es difícil no sospechar que se piensa a un plazo mucho más corto.

La respuesta pendiente

Si la propuesta es un BCRA con una buena política monetaria en lugar de la dolarización, conviene mirar qué ocurrió cuando Argentina lo intentó formalmente. En 2016 el BCRA adoptó un régimen de metas de inflación, con la promesa explícita de independencia del organismo. No llegó a los dos años: incumplió sus metas de manera sistemática, las revisó al alza antes de abandonarlas, y en diciembre de 2017 el propio gobierno le impuso un cambio de meta que los mercados leyeron como intervención política. La inflación pasó de 24,8% a 47,6% en doce meses y el esquema se abandonó formalmente tras dos crisis cambiarias. En la literatura sobre metas de inflación, Argentina debe ser el único país del mundo que adoptó formalmente este régimen y luego lo abandonó formalmente; ningún otro país que lo intentó se arrepintió ni dio marcha atrás. La pregunta relevante, entonces, no es si una buena política monetaria puede funcionar en el papel. La pregunta relevante es: ¿Cuánto tiempo puede durar en la Argentina? ¿Y cuál es la probabilidad de que provea una estabilidad de precios creíble durante el mismo tiempo que puede hacerlo una dolarización?

La estabilidad de precios requiere ser defendida constantemente, gobierno tras gobierno, shock tras shock. Un régimen que da estabilidad de precios durante cinco años y colapsa en el sexto no es una alternativa a la dolarización. Es un paliativo con fecha de vencimiento, y esa fecha llega eventualmente. El plan actual todavía no cumple tres años y las discusiones sobre un posible atraso cambiario que pueda echar por tierra el régimen cambiario siguen siendo uno de los temas más comentados. Es decir, es un programa que aún no ha ganado la credibilidad necesaria.

Quienes proponen un Banco Central con reglas claras y disciplina monetaria como sustituto de la dolarización tienen que explicar por qué ese arreglo va a sobrevivir 25 años en un país donde ya se intentó un régimen con reglas más duras que cualquier promesa de buena política y no llegó a los 11 años.

El experimento argentino

La Convertibilidad, entre 1991 y 2002, fue lo más parecido que tuvo la Argentina a una regla monetaria dura y creíble: paridad uno a uno fijada por ley, con requisito de respaldo en reservas para la base monetaria. No fue una promesa de discrecionalidad bienintencionada. Fue una restricción legal explícita, diseñada precisamente para resolver el problema de credibilidad que hoy se exige a una buena política monetaria. Bajó la inflación de manera contundente en su primer año. Duró casi once. Terminó en la peor crisis económica y social de la historia reciente de Argentina.

Hay otro dato incómodo. La convertibilidad no sobrevivió a un solo cambio de presidente. Gobernó con Menem durante diez años y medio. Cuando asumió De la Rúa, el país colapsó antes de que completara su mandato. El régimen más exitoso y duradero en términos de estabilidad de precios no aguantó ni siquiera la primera transición presidencial pacífica.

El mejor resultado que la Argentina tiene para mostrar es de 11 años bajo un solo presidente. La dolarización en la región lleva más de 25 años, con una diversidad de presidentes, algunos abiertamente en contra, como Rafael Correa en Ecuador.

El instrumento no es el problema

El problema monetario de la Argentina no es de política monetaria. El problema es de durabilidad institucional. La Convertibilidad no cayó porque el uno a uno fuera una mala idea técnica, ni porque le faltara apoyo político al nacer. Las metas de inflación no fracasaron porque fueran una mala idea. Cayeron porque las condiciones políticas que la sostenían cambiaron, y la dirigencia política consideró menos costoso abandonar el régimen monetario que sostenerlo. Un régimen monetario que depende de la buena voluntad de “hacer las cosas bien” no es creíble por definición cuando el plazo en discusión abarca varias presidencias.

Ese es el fundamento pendiente en “démosle al BCRA una buena política monetaria”. No importa qué tan consistente sea esa política monetaria en un artículo académico. Lo que importa es si un gobierno futuro, con otro humor político, otra necesidad de gasto u otra lectura electoral, puede desarmarla sin pagar un costo político mayor que el de mantenerla. La historia argentina responde esta pregunta con claridad. No, no puede.

La dolarización no promete ser un first best en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”, cuando la evidencia empírica, la historia del país, apunta en sentido contrario.

La pregunta pendiente

Quien prefiera un BCRA con una buena política monetaria a la dolarización no tiene que convencerme de que el diseño sea razonable en teoría. Eso no es lo que está en discusión. Lo que tiene que explicar es por qué, en la Argentina, ese buen BCRA va a sobrevivir al próximo cambio de presidente, cuando la versión más exitosa y más consensuada que tuvimos no lo logró.

Hasta que esa pregunta no se responda con algo más que una promesa de buena conducta, la comparación pertinente no es entre una dolarización imperfecta y un BCRA ideal. Es entre una dolarización que ya lleva un cuarto de siglo funcionando en dos países de la región y una sucesión de intentos argentinos, cada uno presentado como la versión definitiva de “esta vez es diferente”, que no sobrevivió ni siquiera una transición presidencial.

La convertibilidad fue esa promesa en los noventa. Las metas de inflación se establecieron en 2016. Alguien, en algún momento de la próxima década, va a proponer la siguiente versión, con otro nombre y otro funcionario a cargo. La pregunta a la que ese anuncio todavía no responde es quién y cuándo va a explicar por qué esta vez sí llegará a los 25 años.



Primicias Rurales
Fuente: Libertad y Progreso
El girasol argentino arranca la nueva campaña con viento a favor: más siembra, más exportaciones y precios firmes

El girasol argentino arranca la nueva campaña con viento a favor: más siembra, más exportaciones y precios firmes


Un informe de ASAGIR confirma que la campaña 2026/2027 despega con una intención de siembra en alza, mientras la molienda y las exportaciones del complejo girasolero baten récords históricos en un escenario de demanda mundial creciente.


Buenos Aires, miércoles 16 septiembre (PR/26)– La Asociación Argentina de Girasol (ASAGIR) difundió su informe de coyuntura de septiembre, elaborado por el economista Jorge Ingaramo, y el diagnóstico es contundente: el girasol vive un momento de fuerte expansión a nivel mundial. La producción, el procesamiento y el consumo global crecen a paso firme, y la campaña local 2026/2027 arranca con una intención de siembra en alza.


La siembra avanza a paso firme

Según la Bolsa de Cereales de Buenos Aires, la intención de siembra nacional se proyecta en 3 millones de hectáreas, un 5,3% más que en la campaña anterior. Al 9 de septiembre ya se habían implantado 701.000 hectáreas, el 23,4% de la superficie prevista, un ritmo 5,1 puntos porcentuales superior al promedio histórico para esta fecha.

El ciclo 2026/27 de girasol alcanzaría un área de 3 MHa, estableciendo un nuevo récord


El avance no es parejo en todo el país. El NEA lidera con un 94% de la siembra concluida, y el Centro-Norte de Santa Fe ya alcanzó el 50%, impulsado por la falta de lluvias que aceleró las labores. En cambio, el Centro-Norte de Córdoba (8%), el Núcleo Norte (15%) y el Centro-Este de Entre Ríos (10%) recién comienzan, a la espera de que arranquen también Buenos Aires y La Pampa.


El USDA recorta a 47 millones de toneladas la estimación de cosecha de maíz en Argentina - El Economista

Las proyecciones de cosecha muestran cierta disparidad entre organismos. El USDA estima una producción argentina de 8 millones de toneladas de grano, mientras que la consultora Oil World es más conservadora y calcula 6,4 millones de toneladas, sobre una superficie de 3,12 millones de hectáreas y un rendimiento de 2,05 toneladas por hectárea.

Molienda y exportaciones en niveles récord


La cadena agroindustrial del girasol no da respiro. En marzo se batió un récord histórico de crushing, con 567.144 toneladas molidas en un solo mes. Entre enero y julio, el acumulado llegó a 3,42 millones de toneladas, un 25,4% más que en el mismo período de 2025.


La industria del crushing con récord históricos en 2024 - Revista Chacra


El salto también se refleja en la generación de divisas. Según datos del Consejo Agroindustrial Argentino (CAA), en base al INDEC, el complejo girasolero exportó U$S 2.419,4 millones entre enero y julio de 2026, un incremento interanual del 100,1%. Ese resultado le dio al girasol una participación del 7,6% en el total de los envíos agroindustriales del país.

En materia comercial, la Secretaría de Agricultura reportó compras de la campaña 2025/2026 por 5,177 millones de toneladas, un 46% más que en la campaña previa. Para la flamante campaña 2026/2027, las compras ya suman 231.800 toneladas.

El mundo también pide más girasol


El USDA prevé un salto en la oferta mundial de girasol, con una producción global que treparía 15,4% hasta las 63,55 millones de toneladas. Ucrania (+21,5%), Rusia (+20%) y la Unión Europea (+12,7%) lideran la recuperación productiva que explica ese crecimiento.

Ucrania cosecha 55,5 millones de toneladas de cereales hasta diciembre: Ministerio Economía | MarketScreener España


En paralelo, la molienda mundial subiría 13,3% hasta 56,53 millones de toneladas, y el consumo global de aceite de girasol crecería un 13%. Son señales que confirman una demanda robusta, capaz de absorber la mayor oferta que se viene.

Cómo vienen los precios


En el mercado de aceite, la Bolsa de Cereales cotiza la tonelada CIF Rotterdam a U$S 1.395 para septiembre-octubre, valores que convalida la Bolsa de Comercio de Rosario con U$S 1.390 para septiembre y U$S 1.395 para octubre-noviembre.

A nivel local, el FOB se ubica en U$S/tn 1.306 para septiembre, según la Bolsa porteña, y se ajusta a U$S/tn 1.225 para la nueva cosecha (abril-junio 2027). La Secretaría de Agricultura, por su parte, fija los valores oficiales FOB en U$S/tn 1.292 para septiembre-octubre.


📦 ¿Te pasaron una cotización y apareció la palabra FOB? Es uno de esos términos que vemos todo el tiempo en comercio exterior, pero que no siempre se explica de manera sencilla.


En cuanto a la semilla, el valor Cámara en la Bolsa de Rosario se posicionó en $759.500 por tonelada (aprox. U$S 506 al dólar divisa BNA), cotizando a U$S/tn 450 en los puertos de Quequén y Bahía Blanca, y hasta U$S/tn 500 para entrega en fábrica en San Lorenzo.

Positivas perspectivas: Girasol, el cultivo que no cesa su producción y el consumo mundial – El Regional Digital


El ritmo de siembra y el nivel de molienda alcanzado en lo que va del año confirman que la cadena girasolera sigue respondiendo con dinamismo. Aunque el escenario internacional sume mayor oferta, la fortaleza de la demanda global mantiene al girasol como un actor estratégico y generador de divisas para el país.

Buenos Aires, septiembre de 2026. Acerca de ASAGIR: La Asociación Argentina de Girasol es una organización integrada por todos los sectores de la cadena de valor del girasol, cuyo objetivo es promover la competitividad y el crecimiento sostenible del cultivo.


Primicias Rurales
Fuente: ASAGIR
La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

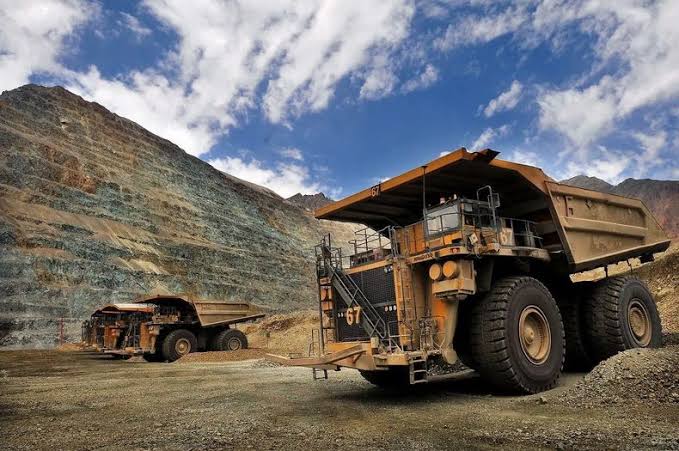
En los primeros seis meses de 2026, el sector minero alcanzó una facturación histórica de US$ 4.742 millones y duplicó sus máximos anteriores, impulsado por el fenómeno imparable del litio y cotizaciones récord.


Buenos Aires miércoles 16 septiembre (PR/26)– Las exportaciones mineras de Argentina alcanzaron un récord absoluto de US$ 4.742 millones durante el primer semestre de 2026. Se trata del nivel de facturación más alto de la historia para un periodo similar desde que existen registros oficiales.

Este formidable desempeño representa un impresionante crecimiento del 75% con respecto a los US$ 2.712 millones obtenidos en el mismo lapso de 2025. Asimismo, opaca de manera contundente los US$ 1.852 millones generados en el año 2024. Al analizar estas cifras en perspectiva histórica, la escala del logro impacta con fuerza. El récord semestral previo se remontaba a 2011 con US$ 2.260 millones, una marca que el desempeño actual logra duplicar holgadamente.

Si la mirada se extiende hacia dos décadas atrás, las ventas externas de minerales se multiplicaron por más de ocho. Este salto cuantitativo sepulta definitivamente una larga década de estancamiento donde las exportaciones difícilmente superaban el techo de los dos mil millones.

El mapa de los minerales: la potencia del litio y la fortaleza del oro


El dinamismo de la actividad no obedece a un único factor aislado. El oro se mantiene como el líder de la canasta exportadora al generar el 61% del total semestral, registrando un valor de venta notablemente superior a sus promedios históricos.

Por su parte, la plata consolidó su posición como el tercer mineral más comercializado. No obstante, ambos metales atraviesan un contexto productivo complejo con menores volúmenes extraídos y mayores costos de operación.

El verdadero empuje exportador para el oro y la plata provino directamente del contexto internacional de precios elevados, que compensó ampliamente cualquier ajuste en los volúmenes físicos producidos dentro del país. Sin embargo, la transformación estructural más importante la encabeza el litio, afianzado como el segundo mineral más valioso del país. Su protagonismo creció velozmente desde representar menos del 5% hace una década.

En la actualidad, el metal blanco explica casi una cuarta parte de las exportaciones mineras totales. Este salto exponencial se debe al despliegue y ampliación de proyectos en el norte argentino, que impulsaron un alza del 68% en cantidades.

Confianza inversora: el stock de capital extranjero marca un hito histórico


Paralelamente a la bonanza comercial, el sector registra el mayor nivel de Inversión Extranjera Directa (IED) de su historia. Según datos del Banco Central, el stock acumulado llegó a los US$ 24.849 millones en marzo de 2026.

Esta cifra representa un incremento notable frente a los US$ 22.049 millones del trimestre previo, confirmando la llegada masiva de capitales internacionales destinados a expandir la capacidad productiva nacional. A diferencia de los flujos temporales, el stock refleja la foto fija del capital efectivamente radicado en el país. Se trata de recursos inmovilizados en activos de larga vida como minas, equipamiento e infraestructura.

El proceso de acumulación inversora ha sido vertiginoso. En apenas dos años, el stock de IED se duplicó desde los US$ 12.402 millones registrados en marzo de 2024, demostrando una aceleración sin precedentes.

En un horizonte más amplio, la inversión extranjera acumulada casi se triplicó en menos de siete años, considerando que en septiembre de 2019 se situaba en torno a los US$ 8.361 millones.

Sectores clave y la consolidación de un nuevo ciclo de desarrollo


La distribución de las inversiones muestra que el mayor volumen se volcó a la explotación de minas y canteras. Este segmento saltó de US$ 1.000 millones en 2017 a más de US$ 13.000 millones en el presente.

El flujo de capitales del primer trimestre de 2026 tocó un récord histórico de US$ 2.799 millones netos. Este impresionante monto superó en un 36% a la marca trimestral anterior alcanzada a mediados de 2024.

El panorama actual contrasta radicalmente con el periodo 2017-2021, cuando la llegada de divisas raramente superaba los US$ 500 millones trimestrales y registraba desinversiones severas por la inestabilidad económica local. A partir de 2024, la tendencia se consolidó con ingresos firmes por encima de los US$ 1.000 millones por trimestre. La continuidad de estas divisas explica directamente la posterior expansión de los embarques.

Las exportaciones mineras treparon un 75% en el primer semestre y la inversión extranjera es récord

La convergencia entre marcas históricas de venta y llegada de capitales confirma que la minería vive un ciclo inédito. Esta combinación refleja la maduración de emprendimientos junto a la llegada de nuevos proyectos.

Con una participación del 10% en las exportaciones totales de la Argentina, la actividad minera consolida su rol estratégico como motor fundamental para la generación de divisas y el crecimiento económico del país.

Primicias Rurales
Fuente: Cámara Argentina de Empresas Mineras (CAEM) – Bolsa de Comercio de Rosario (BCR)