Las dudas apuntan a si los precios internacionales seguirán acompañando este salto que cuadriplicó el desempeño de 2025, de acuerdo a un informe.
Imagen NA archivo
Buenos Aires, lunes 14 septiembre (PR/26) — Entre enero y julio las exportaciones argentinas crecieron 22,9% y el superávit comercial se cuadruplicó, aunque aún es prematuro para sacar conclusiones acerca de si lo que el país está atravesando es un cambio de época en la inserción comercial, o simplemente un año extraordinario que no debería repetirse.
Así lo indicó un informe de la consultora LP Consulting al que accedió la Agencia Noticias Argentinas, en el que se señaló que «detrás de la foto auspiciosa conviven una campaña agrícola irrepetible, una mejora de precios internacionales que puede revertirse y un cambio estructural en la matriz exportadora que sí parece estar para quedarse: energía y minería».
«Si hay un dato que resume la macroeconomía argentina de 2026, es este: entre enero y julio las exportaciones de bienes superaron los US$ 58.000 millones, un salto de 22,9% respecto de igual período de 2025, mientras las importaciones cayeron 3,5%. El resultado fue un superávit comercial de US$ 16.000 millones, más de cuatro veces el de un año atrás», planteó este estudio.
No obstante, advirtió que «como suele ocurrir con los datos agregados, la fotografía completa esconde matices que conviene desagregar antes de sacar conclusiones apresuradas. Y en este caso los matices no son un detalle menor porque definen si lo que estamos viendo es un cambio de época en la inserción comercial argentina, o simplemente un año extraordinario que no debería repetirse».
El informe planteó que «un primer punto que merece atención académica es la descomposición entre precio y cantidad, el ABC de cualquier análisis de comercio exterior», y remarcó: «De los aproximadamente US$ 10.900 millones adicionales exportados este año, cerca de la mitad —unos US$ 5.000 millones— responde a mayores volúmenes físicos vendidos al mundo, mientras que la otra mitad, algo más de US$ 5.000 millones, responde a mejores precios internacionales. Dicho de otro modo: la Argentina no sólo produjo y exportó más, sino que además el mundo le pagó más caro por lo que exportó».
«Esta distinción no es un tecnicismo de manual. El componente de cantidades tiende a ser más persistente en el tiempo —una vez que se expande la producción de petróleo o litio, esa capacidad no desaparece de un año para el otro—, mientras que el componente de precios internacionales es, por definición, más volátil y está sujeto a ciclos que Argentina no controla», se subrayó.
Al respecto, se indicó que uno de los hallazgos más relevantes del año, y quizás el que más contradice el sentido común, es que el boom exportador de 2026 no tuvo al agro como principal responsable.
El complejo sojero, tradicionalmente la columna vertebral de las exportaciones argentinas, tuvo una incidencia marginal en el crecimiento: harina, pellets y aceite de soja explicaron en conjunto apenas unos US$ 300 millones del incremento total.
En cambio, el verdadero protagonista fue la energía: las exportaciones de petróleo crudo treparon 59% interanual hasta los US$ 5.722 millones, aportando por sí solas casi una quinta parte de todo el crecimiento exportador del país.
A eso se sumó el oro, con cerca de US$ 975 millones adicionales impulsados casi enteramente por el precio internacional, y el litio, que sumó US$ 760 millones combinando mejores cotizaciones con un salto de casi 60% en las cantidades vendidas. Entre combustibles, energía y manufacturas industriales se explica el 57% de todo el incremento exportador del año.
El agro, de todos modos, tuvo lo suyo: las exportaciones agroindustriales alcanzaron un récord de 74 millones de toneladas en siete meses, con un trigo que exportó 53% más en cantidades pese a precios 9% inferiores.
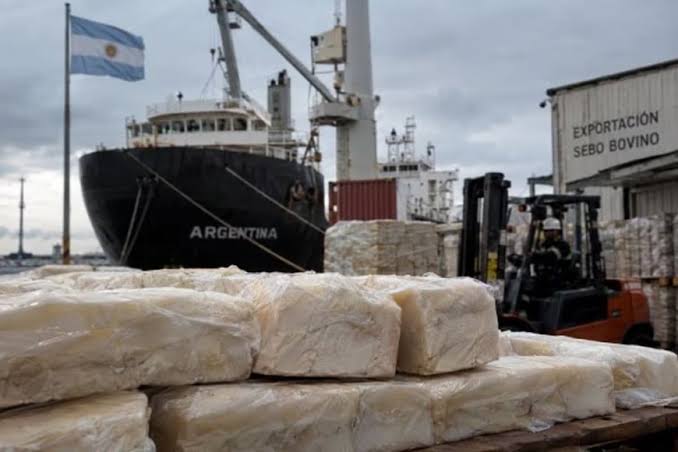
Las exportaciones argentinas de sebo bovino se multiplicaron por veinte en la última década, impulsadas por el auge del diésel renovable en Estados Unidos.
Por Ana Rubicondi – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 13 septiembre (PR/26) — En 2025, Argentina envió al exterior cerca 154.808 de toneladas (t )de sebo bovino, un volumen inimaginable 10 años atrás. En este sentido, se propone un recorrido que aborde los últimos acontecimientos que llevaron a la reconfiguración de este mercado.
En 2015, la Argentina había colocado 6.819 toneladas de sebo bovino en el mercado externo. En 2025 exportó 154.808 toneladas equivalentes a 125,2 millones de dólares: el volumen se multiplicó por más de 20 en 10 años, convirtiendo a un subproducto de bajo perfil en una de las categorías con mayor crecimiento del complejo en apenas unos años.
Las causas del salto, sin embargo, son más externas que internas. La producción local de sebo depende de la faena bovina, ya que se trata de un subproducto obtenido durante el faenado y el desposte del ganado en los frigoríficos. Y durante un período de casi quince años el volumen faenado creció un 25%, mientras los envíos externos de sebo lo hicieron un 4.480%. Lo que cambió fue la demanda internacional, empujada sobre todo por la política energética de Estados Unidos, que reordenó por completo el mapa de un mercado hasta entonces marginal en el comercio agroindustrial.
Sebo bovino: de un subproducto más de la faena a multiplicar sus exportaciones
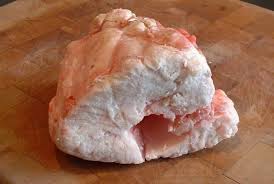
El sebo bovino es la grasa que se obtiene del procesamiento de los subproductos de la faena. En el frigorífico el producto principal es la carne, pero del mismo proceso salen también cueros, menudencias, huesos y tejido grasoso. Este último se destina a plantas de rendering, donde se cocina a altas temperaturas para separar el componente líquido del sólido. De ahí se obtienen dos productos principales: sebo y harina de carne y hueso.
Durante siglos ese sebo tuvo un destino previsible: jabones, cosméticos, velas y alimentación animal. Mercados de valor moderado, estables y poco disputados. Eso empezó a cambiar en la última década.
El motor de la demanda: el diésel renovable estadounidense
Desde 2020, Estados Unidos desarrolló una industria de diésel renovable de escala considerable. Según datos de la Energy Information Administration (EIA), la producción pasó de unos 7,2 millones de barriles anuales a fines de 2018 a 69,4 millones en 2025, con la mayor parte de la expansión concentrada en 2022 y 2023.
A diferencia del biodiésel tradicional, el diésel renovable se elabora mediante hidrotratamiento y resulta químicamente equivalente al diésel de origen fósil, lo que permite utilizarlo sin límites de mezcla. Esa característica amplió el mercado potencial y motivó la conversión de refinerías de petróleo existentes, que sumaron capacidad de procesamiento y pasaron a requerir aceites y grasas en volúmenes significativos.
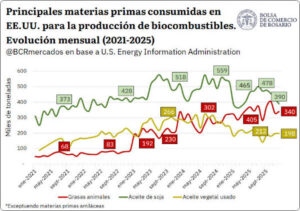
El sebo, que hasta entonces competía en mercados de valor moderado, pasó a integrar la canasta de insumos de una industria energética en crecimiento. El consumo estadounidense de grasa bovina para biocombustibles trepó de unas 75.000 toneladas mensuales en 2021 a un máximo cercano a las 450.000 a fines de 2025: un crecimiento superior al 720% en menos de cinco años.
¿Por qué grasa bovina?
La preferencia por el sebo responde a factores de dos órdenes distintos.
En el plano técnico, se trata de una grasa con un alto grado de saturación, con un perfil de ácidos grasos comparable al del aceite de palma. Esa característica la hace apta para los procesos de hidrotratamiento con los que se elaboran el diésel renovable y el combustible de aviación sostenible.
El segundo factor, y probablemente de los más determinante, es de orden regulatorio: el sebo califica con una intensidad de carbono menor que la de los aceites vegetales. La intensidad de carbono (CI, por su sigla en inglés) mide las emisiones de gases de efecto invernadero asociadas a todo el ciclo de vida del combustible, por unidad de energía, e incluye desde el origen del insumo hasta la combustión final. A esto hay que sumarle que la EPA (Agencia de Protección Ambiental), fijó para 2026 y 2027 los volúmenes obligatorios de mezcla de biocombustibles más altos para la historia del país.
En cuanto a la forma de medición de la intensidad de carbono, formalizado en el modelo GREET del Argonne National Laboratory (base metodológica de los programas estadounidenses), parte de que el animal se cría para producir carne, de modo que la huella de la actividad ganadera se asigna a ese producto principal.
El cálculo correspondiente al sebo comienza en el proceso de rendering, sin incorporar las etapas previas. El mismo criterio se aplica al aceite vegetal usado, una materia prima aún más limpia por tratarse enteramente de un residuo.
El aceite de soja, en cambio, es el producto primario del cultivo y por lo tanto incorpora en su cálculo las labores agrícolas, los fertilizantes, el transporte del grano y la molienda.
Son dos esquemas los que resumen, para Estados Unidos, los beneficios de incorporar materias primas con un CI bajo:
El crédito 45Z del Departamento del Tesoro es un crédito impositivo de hasta un dólar por galón cuyo monto varía en función inversa de la intensidad de carbono del combustible. Reemplazó a un esquema anterior que pagaba un monto fijo por galón, sin considerar la intensidad de carbono ni el origen de la materia prima, y que venció a fines de 2024.
El Low Carbon Fuel Standard de California, por su parte, obliga a reducir la intensidad de carbono promedio del combustible comercializado en ese estado y genera créditos proporcionales. Sus enmiendas de noviembre de 2024 incorporaron un tope a los créditos provenientes de biodiésel elaborado con aceites de soja y canola vírgenes.
Un mercado mundial reordenado
El desarrollo de esta industria dejó su marca en la estadística de comercio internacional. El volumen mundial importado de sebo bovino se mantuvo relativamente estable durante los últimos años, en torno a los 2 millones de toneladas anuales, aunque con algunas oscilaciones. Lo que se modificó fue la composición de esa demanda.
Estados Unidos, que a comienzos de la serie explicaba una porción marginal de las importaciones mundiales, pasó a concentrar más de la mitad en 2025. En paralelo, el conjunto de los demás destinos redujo sus compras de manera sostenida.
La lectura que sugieren estos datos es que buena parte del sebo que antes se destinaba a jabonería, oleoquímica y alimentación animal se fue reasignando hacia el nuevo uso energético. Al dejar de ser un residuo de bajo costo, terminó reemplazado parcialmente en esos usos tradicionales por otras materias primas, como derivados sintéticos o de origen vegetal para la producción de jabones.
Del lado de la oferta, el movimiento fue igualmente marcado. Estados Unidos, que en 2015 era el segundo exportador mundial, descendió al sexto lugar en 2025: el país pasó a retener su propia producción para abastecer a su industria de combustibles. Ese espacio fue ocupado por proveedores del hemisferio sur.
El caso más notable es el de Brasil. Hace diez años se ubicaba en el puesto 31, con exportaciones menores a las 1.000 toneladas anuales; hoy es el segundo exportador mundial de grasas bovinas, con envíos por 402.000 toneladas, un volumen prácticamente similar al de Australia, que encabeza el ranking.
El caso de Argentina es similar al de su vecino. En 2015 se ubicaba en el puesto 15 del ranking mundial, con una participación del 0,4% en el comercio internacional de la posición. En 2025 alcanzó el cuarto lugar, con el 7,8% del total, detrás de Australia, Brasil y Canadá.
El caso argentino
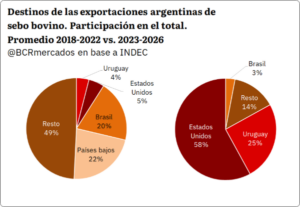
El crecimiento del volumen exportado argentino tuvo como contrapartida una reorientación completa de los mercados de destino. En el promedio del período 2018-2022, los principales compradores eran Países Bajos y Brasil, mientras que Estados Unidos representaba una porción menor de los envíos. En el promedio 2023-2026, con el último año todavía en curso, Estados Unidos concentró cerca del 60% del total y Uruguay una cuarta parte, en tanto que la participación brasileña se redujo de manera marcada.
Hay además un rasgo del caso argentino que merece atención: a diferencia de lo que ocurre en otros países productores, la industria local de biocombustibles no utiliza grasas animales como insumo. El biodiésel argentino se elabora a partir de aceite de soja, según consigna la Secretaría de Agricultura. La totalidad del sebo disponible queda entonces orientada al mercado externo o a los usos industriales tradicionales.
Sin embargo, conviene hacer una aclaración. A partir de 2026, el crédito 45Z excluye de elegibilidad al sebo bovino importado. En ese sentido, los envíos hacia Estados Unidos en los primeros 7 meses del año registraron una caída moderada (-4% interanual para el mismo período en 2025) y dos factores contribuyen a explicarlo.
Por un lado, la demanda estadounidense excede su capacidad de abastecimiento interno: los operadores del mercado señalan que, con obligaciones de mezcla en aumento, los volúmenes importados continuarían siendo un componente relevante de la oferta. Por otro, el sebo mantiene sus destinos industriales tradicionales (oleoquímica, jabonería, alimentación animal).
En ese sentido, la fuerte absorción interna que Estados Unidos viene realizando de su propia producción es lo que abrió el espacio que proveedores como Brasil y Argentina ocuparon en el mercado internacional, tanto para uso energético como para los segmentos tradicionales de demanda.
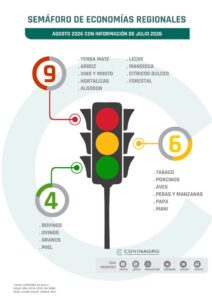
El último informe de CONINAGRO revela un escenario de fuertes contrastes productivos, con nueve cadenas en rojo tras la incorporación de la actividad forestal y los cítricos dulces.
Un escenario dispar en el mapa productivo nacional
Buenos Aires, domingo 13 septiembre (PR/26) — El último Semáforo de Economías Regionales de CONINAGRO, correspondiente a julio de 2026, muestra un escenario dispar para las producciones argentinas: mientras granos, bovinos, ovinos y miel avanzan en verde, nueve actividades permanecen en rojo y dos nuevas cadenas —forestal y cítricos dulces— acaban de ingresar a la zona de mayor alerta.
El mapa productivo de las economías regionales argentinas vuelve a mostrar fuertes contrastes. El último informe registró cuatro actividades en verde, seis en amarillo y nueve en rojo, configurando un escenario donde la recuperación de algunos sectores convive con dificultades persistentes en buena parte de las cadenas productivas.
La principal novedad del relevamiento es el ingreso de las actividades forestal y de cítricos dulces a la zona roja, luego de pasar desde el amarillo. De esta manera, el grupo de producciones en situación crítica vuelve a ampliarse de manera preocupante para el sector.
El Semáforo analiza tres grandes dimensiones fundamentales: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo observa variables como superficie, stock y producción; mientras que el tercero contempla exportaciones, importaciones y consumo interno.
Precios que no alcanzan para cubrir el escenario de costos
En buena parte de las actividades que aparecen en rojo, el principal problema está en el denominado componente de negocio.
Según CONINAGRO, los precios recibidos por los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación, mientras los costos operativos continuaron aumentando de forma sostenida. Esa combinación deteriora los márgenes reales y puede terminar impactando también sobre las decisiones de producción y sobre el comportamiento futuro de las cadenas.
Entre las producciones que permanecen en rojo se encuentran yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que ahora se suman forestales y cítricos dulces.
El caso forestal resulta particularmente significativo: los precios acumularon apenas un 4% de incremento interanual, mientras la demanda interna se encuentra condicionada por la menor actividad de la construcción y la obra pública. Al mismo tiempo, las importaciones de productos forestales aumentaron un 13% interanual.
En cítricos dulces, el panorama también se deterioró por el lado de la demanda. El consumo interno cayó un 10% interanual y las exportaciones retrocedieron un 34%, mientras los precios aumentaron un 17%, ubicándose por debajo de la inflación. La producción se mantiene alrededor de 1,6 millones de toneladas y unas 80.000 hectáreas sembradas.
No todas son malas noticias para el sector
El otro extremo del semáforo presenta un panorama bastante más favorable. Bovinos, ovinos, granos y miel permanecen en verde. En estos casos, el comportamiento de los precios constituye una de las principales fortalezas, con valores que evolucionaron por encima de la inflación y permitieron una mejora de los precios relativos y de los márgenes.
También aparece como factor positivo el comportamiento de los mercados y, en términos generales, una dinámica productiva que acompañó de manera adecuada la evolución de estas actividades.
En bovinos, por ejemplo, el precio al productor alcanzó en julio los $4.680 por kilo de novillito y $6.211 por kilo de ternero, con una suba mensual promedio del 5% y un incremento interanual del 60%. Además, las exportaciones del complejo bovino llegaron a USD 5.964 millones en los últimos doce meses, un 35% más que en igual período anterior.
Los granos también se encuentran entre los sectores destacados del período. En julio, los precios promedio de cebada, girasol, maíz, soja, sorgo y trigo aumentaron un 5% respecto de junio y un 34% interanual, ubicándose levemente por encima de la inflación del período analizado.
Seis actividades quedan en una zona de incertidumbre
El amarillo representa una situación de mayor incertidumbre dentro del esquema. Allí permanecen tabaco, peras y manzanas, aves, porcinos, papa y maní. Se trata de actividades que presentan señales mixtas: precios que en algunos casos no logran recomponer completamente su poder adquisitivo, costos todavía elevados y una demanda que no termina de adquirir suficiente dinamismo para consolidar una recuperación.
No hay un deterioro generalizado en estas cadenas, pero tampoco aparecen condiciones suficientemente sólidas como para hablar de una recuperación sostenida a mediano plazo.
Una mirada que va más allá de la foto del mes
La importancia del informe no está solamente en conocer el color que cada actividad presenta actualmente. CONINAGRO publica el Semáforo desde enero de 2018, lo que permite observar la evolución de las economías regionales a lo largo de más de ocho años de registros continuos.
Y allí aparecen algunos datos sumamente preocupantes. De las 19 actividades relevadas, siete permanecieron en rojo durante más de la mitad del período analizado. La vitivinicultura encabeza este grupo: estuvo en rojo durante más del 73% de los meses relevados. Le siguen la lechería, con un 65%, y las actividades arrocera y citrícola, con un 64%.
Particularmente llamativo es el caso del vino, que acumula 42 meses consecutivos en rojo, desde enero de 2023. La yerba mate, por su parte, lleva 28 meses consecutivos en esa misma situación crítica desde abril de 2024.
Las economías regionales también generan dólares
El panorama adquiere otra dimensión estratégica cuando se observa con atención el comercio exterior.
Durante los primeros siete meses de 2026, las 19 actividades relevadas acumularon USD 37.725 millones en exportaciones, un 17% más que durante igual período de 2025 y un 12% por encima del promedio de los últimos cinco años.
El complejo granario explica USD 29.583 millones, equivalente al 78% del total exportado. La soja representa poco más de la mitad de ese monto, seguida de cerca por maíz, girasol, trigo, cebada y sorgo.
Detrás aparece la cadena bovina, con USD 3.459 millones, seguida por la lechería, con USD 1.047 millones, y el maní, que aportó USD 745 millones al total general.
El contraste con las importaciones también es muy significativo: las 19 actividades acumularon compras externas por USD 2.987 millones en los primeros siete meses del año. Esto significa que por cada dólar importado se exportaron aproximadamente 13 dólares.
El productor recibe una porción menor de la góndola
Otro de los datos clave que aporta el informe permite mirar el problema directamente desde el precio final. En julio, ocho de las 11 actividades analizadas registraron una participación del productor inferior a su promedio histórico.
En la cadena lechera, por ejemplo, el tambero recibió apenas el 23% del precio final, cinco puntos por debajo de su promedio histórico del 28%. En el vino, la participación fue del 17%, frente al 24% histórico, mientras que en la yerba mate llegó al 15%, ocho puntos por debajo de su registro habitual.
El arroz también muestra una reducción marcada: el productor captó el 15% del precio final, registrando cinco puntos menos que su promedio histórico.
El dato ayuda a explicar una de las principales tensiones que atraviesan actualmente varias economías regionales: que una mejora o estabilidad del precio en góndola no necesariamente se traduce en una mejora equivalente para quien produce en el origen.
Un mapa productivo con señales contrapuestas
El Semáforo de julio deja así una fotografía con luces verdes, amarillas y rojas, pero también con tendencias estructurales que merecen atención prioritaria.
Mientras algunas cadenas encuentran mejores condiciones de negocio y mercados externos activos, otras enfrentan una combinación compleja de precios rezagados, costos elevados, menor consumo y serias dificultades para colocar la producción.
El dato más contundente es que nueve de las 19 economías regionales continúan en rojo y dos nuevas actividades acaban de ingresar a esa zona, en un contexto donde el índice general muestra una etapa de estabilización, aunque todavía dentro de un escenario general de advertencia.
El informe completo de CONINAGRO permite conocer el detalle específico de cada una de las 19 actividades, sus precios, producción, consumo, exportaciones, importaciones y su respectiva evolución histórica a lo largo del tiempo.
Según un informe privado que comparó ambos períodos.
Exportaciones. Infografía Agencia NA.
Infografía Agencia NA.
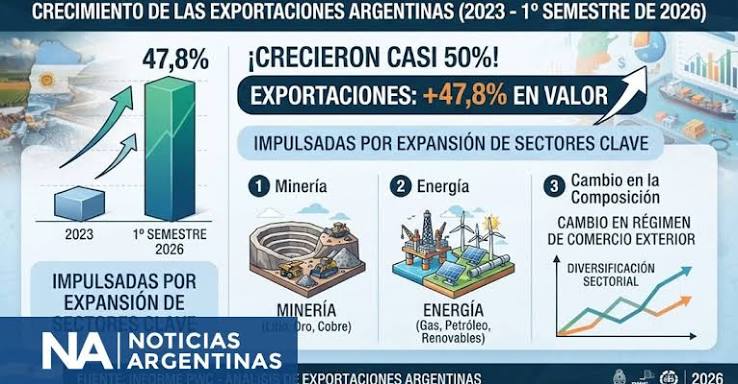
Buenos Aires, sábado 12 septiembre (PR/26)- Las exportaciones argentinas crecieron casi 50% entre 2023 y el primer semestre de 2026, impulsadas por la expansión de la minería y la energía, según un informe privado que comparó ambos períodos.
El valor exportado aumentó 47,8%, un salto que no se explica únicamente por el rebote estadístico tras la sequía, sino por un cambio más amplio en el régimen de comercio exterior y en la composición de los sectores que venden al exterior. Informe PwC.
El estudio elaborado por PwC mostró que el principal motor del crecimiento fue el mayor volumen colocado en el exterior: las cantidades exportadas subieron 48%, mientras los precios promedio cayeron 0,1%. La consultora destacó que los máximos históricos registrados en varios complejos productivos descartan la idea de que la base baja de 2023 esté exagerando los resultados. Análisis de volúmenes
En energía y minería, el avance se apoya en inversiones de largo plazo, como las de Vaca Muerta y distintos proyectos mineros, que ya estaban en marcha antes del período analizado. La participación argentina en las exportaciones mundiales de bienes, que había caído a 0,29% en 2023, subió a 0,34% en 2024 y a 0,37% en 2025, aunque todavía por debajo del máximo de 2011. Contexto internacional
El crecimiento alcanzó a todos los grandes rubros. Combustibles y energía lideró con un aumento del 101,7% en valor, impulsado por un salto del 102,8% en cantidades. Los productos primarios crecieron 74%, con volúmenes 107,5% mayores y precios 16,2% más bajos. Las manufacturas de origen agropecuario subieron 25,4%, mientras que las manufacturas industriales avanzaron 36,4%, con un mayor peso del precio. Desglose sectorial
El informe también mostró un cambio en la composición del crecimiento. En 2024 la recuperación se explicó por los complejos oleaginoso y cerealero tras la normalización de la cosecha. En 2025 y el primer semestre de 2026, la mejora fue más equilibrada, con mayor aporte del petróleo, la petroquímica, la minería, el litio y las exportaciones de carne y leche. Composición del crecimiento
El análisis por complejos entre el primer semestre de 2026 y el mismo período de 2023 confirmó la diversificación. El minero metalífero y litio creció 227,9% en valor; el petrolero y petroquímico, 104,5%; el cerealero, 58,5%; el bovino y lácteo, 44%; el farmacéutico, 44,5%; el oleaginoso, 29,1%. El único retroceso fue el automotriz, con una caída del 2,1%. Comparación por complejos
En minería, PwC destacó el salto del carbonato de litio, que aumentó 2062% en valor por un incremento del 3198% en cantidades, pese a menores precios. También crecieron las ventas de oro para uso no monetario y de minerales de plata y sus concentrados, que compensaron la baja de las exportaciones siderúrgicas. Detalle minería
El mapa provincial reflejó la mayor participación de sectores extractivos: las provincias mineras y energéticas fueron las que más crecieron, con las cantidades como motor en las jurisdicciones energéticas y los precios con mayor peso en las mineras.
Con una drástica rebaja del 13,5% en las tarifas de peaje, tecnología de última generación y un ambicioso plan de obras, el nuevo consorcio integrado por Jan de Nul y Servimagnus asumió oficialmente la gestión y modernización de la arteria fluvial más estratégica del país.
Buenos Aires sábado 12 septiembre (PR/26)– La navegación fluvial en la región acaba de iniciar una era decisiva con la puesta en marcha de Vía Navegable Argentina. Esta nueva sociedad operativa asumió el control integral de la autopista de agua tras imponerse en la licitación pública.
El consorcio internacional, conformado por la reconocida firma belga Jan de Nul y la operadora local Servimagnus, estará al frente del corredor estratégico durante un plazo de 25 años, marcando el retorno definitivo de la gestión privada a largo plazo.
La transferencia del servicio se da en un contexto clave, ya que el traspaso formal incluyó una inmediata y bien recibida rebaja del 13,5% en la tarifa del peaje. Esta reducción disminuye de manera directa e instantánea los costos de la logística exportadora.
Inversiones millonarias y profundización para ganar competitividad global
El plan de trabajo trazado por la nueva empresa concesionaria proyecta compromisos de inversión que podrían alcanzar la cifra récord de 10.000 millones de dólares. Estas obras estructurales permitirán transformar radicalmente la capacidad de transporte en el río Paraná.
Entre los ejes centrales trazados para esta etapa se contemplan intensas tareas de dragado y redragado continuo, garantizando un mayor calado que posibilitará el ingreso de buques mercantes de gran porte con mucha mayor capacidad de carga.
Adicionalmente, se llevarán a cabo obras de modernización de señalización y balizamiento en pasos críticos, incorporando zonas estratégicas de navegación como el Paraná Guazú, Paraná Bravo y Río Talavera dentro del esquema general.
Tecnología de vanguardia para potenciar la seguridad del tráfico fluvial
El salto cualitativo de esta concesión no solo estará respaldado por la maquetación de infraestructura física, sino por un despliegue sin precedentes de tecnología de avanzada orientada a monitorear la Vía Navegable Troncal.
El nuevo sistema operativo integrará una densa red de cámaras de alta resolución, radares de precisión y seguimiento satelital en tiempo real, lo que brindará previsibilidad a las empresas navieras que transitan a diario.
Con esta infraestructura digital de última generación se busca optimizar los tiempos de viaje y minimizar sustancialmente los riesgos de varaduras, garantizando un tránsito continuo, ágil y seguro para todo el comercio agroindustrial.
Un impulso clave para el agro, las provincias agroexportadoras y Vaca Muerta
La plena operatividad del nuevo sistema beneficiará de forma directa a las provincias del litoral como Santa Fe, Entre Ríos y Buenos Aires, dinamizando sus terminales portuarias e integrando mejor sus economías regionales.
Asimismo, la mejora integral del canal fluvial representa un eslabón fundamental dentro del proyecto logístico para conectar la producción hidrocarburífera de Vaca Muerta con los mercados internacionales de manera altamente competitiva.
De esta forma, la consolidación operativa de Vía Navegable Argentina promete marcar un antes y un después en la matriz de transporte, reduciendo costos y garantizando un crecimiento sostenido para las exportaciones nacionales.
Con el barril acercándose a los U$S 100, el Parlamento avanza en biocombustibles y en el mercado de carbono, la Rural define su nueva conducción y Chicago responde firme: así fue el arranque de un septiembre movido.
Buenos Aires viernes 11 septiembre (PR/26)– Septiembre llegó con un combo de noticias que combinan lo económico, lo político y lo climático, y que ya empiezan a marcar el rumbo del agro argentino en las próximas semanas.
El precio del petróleo casi tocando los U$S 100 el barril fue, sin duda, uno de los datos más comentados. El recrudecimiento del conflicto en Medio Oriente y el tráfico en su nivel más bajo desde mayo en el Estrecho de Ormuz encendieron las alarmas energéticas en todo el mundo.
Esa tensión se sintió de inmediato en Chicago. La reapertura de ayer, tras el feriado del lunes, mostró una plaza firme, especialmente para la soja y el trigo. A eso se suma que la guerra entre Rusia y Ucrania —dos gigantes en la producción de cereal y girasol— sigue restringiendo el comercio desde esa región.
En paralelo, el folklore político también tuvo protagonismo. Esta semana se definen las elecciones divididas en la Sociedad Rural Argentina, con Pino y Pereda como protagonistas de una interna que el sector sigue de cerca.
Otra buena noticia llegó desde el Congreso: todo indica que se rechazará la propuesta de reactivar la Ley de Ecocidio, una iniciativa que generaba preocupación —con razón— entre los productores. En simultáneo, el dictamen de comisiones sobre la Ley de Biocombustibles sumó respaldo, ahora también de una veintena de entidades que reclaman su aprobación cuanto antes.
El clima tampoco se quedó afuera del combo: frío, nevadas y hasta granizo en distintas zonas marcaron el último fin de semana, completando un arranque de mes con mucho para seguir.
La actividad parlamentaria no se detuvo ahí. También avanzó en comisiones el estratégico Mercado de Créditos de Carbono, aunque no sin generar cierto revuelo. Desde CRA, los ruralistas fueron claros: remarcaron que la titularidad de esos activos debe pertenecer, exclusivamente, a los productores agropecuarios.
La entidad ratificó, en distintas comunicaciones, su acompañamiento al desarrollo de un mercado nacional de carbono, entendido como una oportunidad para atraer inversiones, fortalecer la sostenibilidad y generar nuevas fuentes de ingresos para el sector. Eso sí, siempre y cuando la futura legislación garantice seguridad jurídica y respete el derecho de propiedad de los productores.
¿Brasil, el espejo en el que mirarse?
El éxito agroindustrial de Brasil en los últimos 25 años —con una tendencia que arrancó ya en los años 70 y 80 y se consolidó en lo que va del siglo XXI— no deja de sorprender. El país vecino logró desplazar a la Argentina en rubros donde antes era protagonista, como la carne vacuna, algunas frutas y varios cultivos anuales.
Por eso despertó tanto interés la presentación de un análisis del CIPPEC, el think tank que dirige el economista y ex diputado nacional por Santa Fe, Luciano Laspina. El trabajo no solo aporta datos: también habilita comparaciones ineludibles.
Un repaso rápido por la ganadería alcanza para entender la magnitud del fenómeno. En los años 70, Argentina y Brasil tenían rodeos similares, de unos 60 millones de cabezas cada uno, aunque con una diferencia sensible en calidad.
Hoy el panorama es otro: Argentina tiene 10 millones de cabezas menos que entonces, mientras que Brasil ronda los 200 millones —aunque podría «rebotar» tras su actual liquidación—. El país vecino, además, cuenta con más mercados de exportación abiertos, gracias a su estatus de país libre de aftosa sin vacunación, y logró una calidad carnicera destacada.
Los números del Cippec son elocuentes. Desde el año 2000, Brasil produjo unas 1.550 millones de toneladas adicionales de granos respecto de la Argentina, con un valor estimado en U$D 475.000 millones.
La brecha también se nota en el bolsillo del productor. Entre 2002 y 2025, por cada tonelada vendida, el productor argentino recibió, en promedio, el 60% de lo que percibió un colega brasileño en soja, el 65% en maíz y el 72% en trigo. En soja, la facturación por hectárea del argentino fue apenas el 53% de la brasileña durante todo el período analizado.
El crecimiento del agro brasileño también transformó la geografía humana del país. Entre 1992 y 2022 surgieron 319 nuevas ciudades y más de 5 millones de personas se mudaron a las nuevas zonas agropecuarias.
La economía en su conjunto también sintió el impacto. Entre 1995 y 2025, mientras el PIB total de Brasil se duplicó aproximadamente, el PIB del agronegocio se multiplicó por 3,3. En dos de cada tres años, el agronegocio creció más que el resto de la economía.
El Centro-Oeste brasileño es quizás el ejemplo más claro de esa transformación. Pasó de representar apenas el 3% de las exportaciones del país en el año 2000, al 16% en 2025. Y en términos per cápita, el salto fue de U$D 160 —la mitad del promedio nacional— a U$D 3.156, casi el doble del promedio per cápita de todo Brasil.
Más allá de los números, lo que realmente interesa es entender por qué se invirtieron las tendencias entre estos dos socios del Mercosur, hasta dónde puede la Argentina achicar esas brechas, y si las políticas brasileñas son, efectivamente, replicables.
El análisis preliminar del Cippec apunta a una definición estratégica que Brasil sostuvo en el tiempo, y hacia la cual hizo confluir sus políticas económicas —especialmente la tributaria—, sumada a una decisión geopolítica clave: conquistar el oeste y sumarlo a la producción, además del sur y la costa, que ya eran las regiones agrícolas tradicionales.
El derecho a la propiedad privada se ató directamente al crecimiento económico, lo que permitió, entre otras cosas, desactivar al Movimiento Sin Tierra.
Un dato no menor: Brasil no tiene retenciones, y sus bienes de exportación no pagan Ingresos Brutos sobre los insumos. La comparación con la Argentina, que aún sostiene un aporte que supera los U$S 5.000 millones al año en retenciones —que llegaron a ser más del doble—, es inevitable. Brasilia, en cambio, otorga un subsidio al crédito de U$S 56 por hectárea, equivalente a unos U$S 3.000 millones anuales.
En definitiva, y según los datos del Cippec, Brasil combinó una definición estratégica clara, una planificación territorial sostenida en el tiempo —que incorporó nuevas áreas productivas— y una batería de herramientas de política tributaria y crediticia. El resultado está a la vista (MDZ).
La soja vuelve a ser protagonista
La soja también tuvo su capítulo destacado. Con una molienda que superó los 4 millones de toneladas en julio, y que acumula casi 24 millones de toneladas en los primeros siete meses del año, volvió a convertirse en uno de los motores de la agroindustria.
Ese ritmo permitió que las fábricas alcanzaran un uso del 84% de su capacidad instalada, incluyendo la soja de importación. El impulso no fue exclusivo de la soja: el girasol también aportó lo suyo, con una molienda récord de 3,4 millones de toneladas en el mismo período, un 25% más que en los primeros siete meses del año pasado.
Según el monitor agroindustrial de agosto que publica Ciara-CEC, julio dejó otros tres récords históricos de exportación: 5,5 millones de toneladas de maíz, 62.000 toneladas de girasol en grano y 222.000 toneladas de harina de girasol.
La liquidación de divisas acompañó ese buen momento. Agosto fue el tercer mejor mes del siglo para este indicador, con U$S 2.751 millones, lo que llevó el acumulado del año a superar los U$S 19.000 millones, un 12% por encima del promedio 2008-2025.
El crédito mejora, pero todavía no alcanza
En materia de financiamiento, las señales son mixtas. La Secretaría de Agricultura informó que el Banco de Inversión y Comercio Exterior (BICE) ya otorgó más de $ 67.000 millones en créditos a Valor Producto, unos U$S 45 millones.
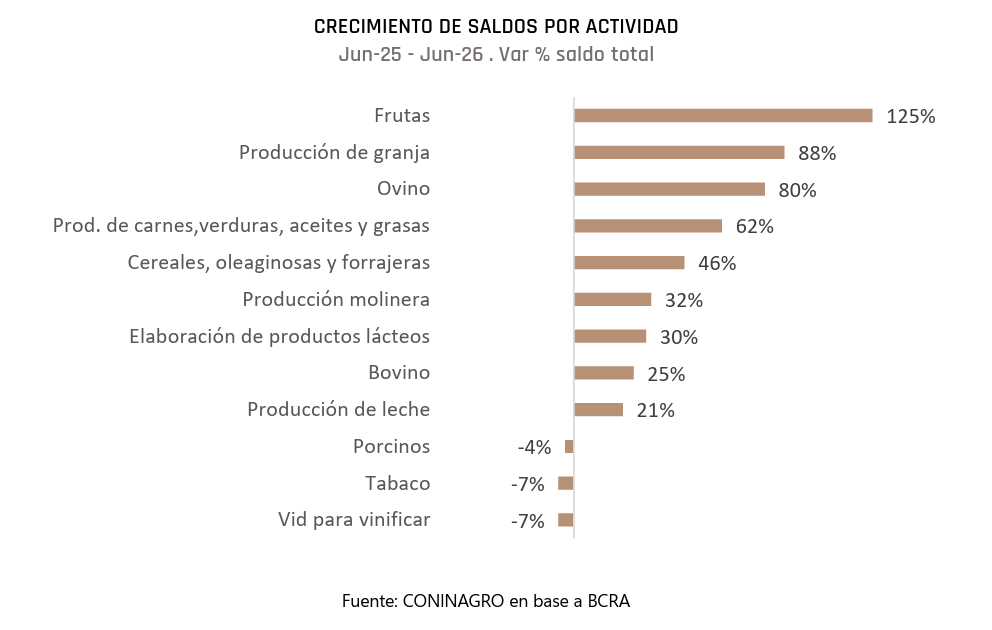
Sin embargo, un estudio de las cooperativas de Coninagro advierte que, aunque el crédito agropecuario creció un 37% interanual, todavía resulta insuficiente para las necesidades del sector.
Según ese trabajo, el saldo agregado llegó a U$D 12.303 millones en junio de 2026, una mejora del 37% respecto al mismo mes del año anterior, equivalente a una inyección adicional de U$D 3.329 millones en la economía productiva.
Aun así, se trata de apenas un cuarto de la inversión productiva anual, un porcentaje que resulta aún más acotado si se considera la profunda descapitalización que enfrenta el sector, erosionado durante más de dos décadas.
Coninagro también recuerda que la producción agropecuaria contó históricamente con créditos de evolución, una herramienta que hace años dejó de existir. A eso se suma la cantidad de campos que quedaron fuera del sistema financiero formal —sin carpetas aprobadas— y que hoy solo se sostienen con crédito comercial.
Parte de esa limitación tiene una explicación clara en las tasas de interés. En pesos, el promedio subió de 49,3% a 52,4% interanual. El sector bovino fue el más castigado, con tasas promedio del 59%, consolidándose como el segmento de mayor costo financiero.
El panorama es distinto en dólares, donde el crédito trajo alivio: la tasa promedio bajó de 7,8% en 2025 a 5,7% a mediados de 2026, una caída del 27%. Este tipo de financiamiento fue traccionado, especialmente, por el sector cerealero.
Lo acotado del aporte financiero queda en evidencia con un dato contundente: la cobertura de crédito sobre la producción nacional anual apenas alcanza entre el 7% y el 10% del Valor Bruto de Producción (VBP) para los granos anuales y la ganadería, dos de los principales rubros del sector.
En cuanto a los créditos a Valor Producto del BICE —una herramienta bastante más amigable para los productores y disponible para los sectores ganadero, tambero y porcino, según detalla Agricultura— los cerca de U$S 45 millones entregados en los últimos dos años a 440 productores son una buena señal, aunque siguen resultando exiguos frente a las necesidades de recomposición que enfrenta el principal sector generador de divisas que todavía tiene el país (MDZ).