Sep 15, 2026 | Actualidad, Economía / Economía del Agro, Ganadería
La faena vacuna cayó 12,9% interanual en agosto y acumula una baja cercana al 10% en los primeros ocho meses del año. La retención de hembras, el mayor peso de los animales y el fuerte crecimiento exportador configuran un mercado con menor disponibilidad para el consumidor argentino.
La industria de la carne vacuna atraviesa una nueva etapa de su ciclo ganadero, marcada por una fuerte reducción de la oferta de hacienda y una creciente orientación hacia los mercados externos. Los datos acumulados hasta agosto de 2026 muestran una caída significativa de la faena, compensada parcialmente por un mayor peso de los animales, mientras que las exportaciones mantienen un ritmo ascendente y el consumo interno continúa en retroceso.
En agosto se faenaron 1,011 millones de cabezas en 345 establecimientos, un 1,6% menos que en julio —corregido por días laborables— y un 12,9% menos que en agosto de 2025, equivalente a unas 150 mil cabezas menos. Se trató, además, del 11° agosto con menor nivel de actividad de los últimos 47 años.
La retención de hembras cambia el ciclo ganadero
La menor disponibilidad de animales responde principalmente al cambio de comportamiento del productor. Luego de tres campañas de liquidación forzada por las sequías, el sector ingresó en una etapa de retención de vientres, destinada a recomponer el stock ganadero.
En agosto, la faena de machos retrocedió 5,9% interanual, mientras que la de hembras se desplomó 20,8%. Como consecuencia, la participación de las hembras sobre el total faenado descendió al 42,9%, un nivel considerado límite para evitar una nueva reducción del stock vacuno.
La tendencia también se observa en el acumulado anual. Entre enero y agosto se faenaron 8,13 millones de animales, un 9,9% menos que en igual período de 2025, con una disminución de casi 892 mil cabezas. La faena de hembras acumuló una caída del 11,9%, hasta 3,75 millones de cabezas, y representó el 46,2% del total.
Menos animales, pero de mayor peso
La caída de la faena no se trasladó en la misma proporción a la producción de carne. En agosto se obtuvieron 248 mil toneladas res con hueso, un 1,1% menos que en julio y un 8,7% menos que un año atrás.
La explicación está en el incremento del peso de los animales enviados a faena. El peso promedio en gancho aumentó 4,8% interanual, hasta alcanzar los 246 kilos por res. De esta manera, el mayor peso permitió amortiguar parcialmente el impacto de la menor cantidad de animales.
En los primeros ocho meses del año, la producción alcanzó 1,944 millones de toneladas res con hueso, con una contracción interanual del 6,8%, equivalente a unas 141 mil toneladas menos.
Las exportaciones ganan espacio
Mientras la producción se reduce, las exportaciones continúan creciendo. Los embarques acumularon en los primeros ocho meses 567,4 mil toneladas res con hueso, un incremento del 6,5% interanual, equivalente a 34,6 mil toneladas adicionales.
Este crecimiento está vinculado principalmente con el aprovechamiento de la nueva cuota otorgada por Estados Unidos a fines de 2025, que modificó el escenario de acceso de la carne vacuna argentina al mercado norteamericano.
El resultado es una creciente competencia entre el mercado doméstico y el externo por una oferta de carne que resulta cada vez más limitada.
Estados Unidos acelera y China pierde participación
Durante julio se exportaron 55.396 toneladas peso producto, un 2% más que en junio y un 5,7% por encima del volumen registrado un año atrás.
China continuó siendo el principal destino, con 27.945 toneladas, equivalentes al 50,5% del total. Sin embargo, sus compras retrocedieron 2,2% mensual y 18,9% interanual, lo que significó una pérdida de 15,3 puntos porcentuales en su participación respecto de 2025.
El dato más destacado correspondió a Estados Unidos. Con 11.339 toneladas, concentró el 20,5% de los embarques y registró un espectacular crecimiento interanual del 336,9%, unas 8.700 toneladas adicionales, impulsado por el cupo de 100 mil toneladas.
Israel, por su parte, recibió 7.431 toneladas, el 13,4% del total, con aumentos del 50,4% mensual y del 46,9% interanual. Entre China, Estados Unidos e Israel se concentró el 84,4% del mercado exportador.
Carne más cara y menor consumo interno
El avance exportador, combinado con la menor producción, tuvo como contrapartida una reducción de los volúmenes destinados al mercado argentino. Los envíos al consumo interno disminuyeron 11,3% interanual, en un contexto de fuerte aumento del precio relativo de la carne.
El consumo aparente acumulado durante los primeros ocho meses se ubicó en 1,377 millones de toneladas res con hueso, 175,6 mil toneladas menos que un año atrás.
La caída también se refleja en el consumo por habitante. El promedio de los últimos doce meses se ubicó en 46 kilos por habitante al año en agosto, un 9,5% menos que en agosto de 2025, lo que representa una reducción de 4,9 kilos por persona.
Exportar más también genera más divisas
El crecimiento de los precios internacionales acompañó el aumento de los embarques. En julio, el valor promedio de la carne exportada superó los USD 8.000 por tonelada peso producto, con una suba del 2,3% mensual y del 26,9% interanual. Se acumulan así 20 meses consecutivos de incrementos de dos dígitos en términos interanuales.
Los ingresos por exportaciones alcanzaron en julio USD 446,6 millones, un 4,4% más que en junio y un 34% por encima del mismo mes de 2025.
China generó USD 157,6 millones, el 35,3% del total; Estados Unidos aportó USD 92,8 millones (20,8%); Israel, USD 89,7 millones (20,1%); Alemania, USD 32,1 millones (7,2%), y Países Bajos, USD 20 millones (4,5%).
El escenario que dejan los datos hasta agosto combina, así, una oferta ganadera en contracción, una etapa de retención de hembras, animales más pesados y un sector exportador que gana participación y genera más divisas. Del otro lado, el mercado interno enfrenta una menor disponibilidad y un consumo per cápita que continúa descendiendo.
La evolución de los próximos meses estará determinada en buena medida por cuánto se prolongue la retención de vientres y por la capacidad de la producción para recuperar volumen sin comprometer la recomposición del stock ganadero.
Primicias Rurales
Fuente: CICCRA – Ing. Miguel Schiariti
Sep 15, 2026 | Economía / Economía del Agro, Especial, Informes Técnicos
Las compras al exterior de alimentos y bebidas casi se duplicaron desde 2024. Un informe detallado revela el impacto en fideos, galletitas y panificados, impulsado por gigantes locales y cambios económicos.
Buenos Aires martes 15 septiembre (PR/26)– Las compras de determinados alimentos al exterior prácticamente se duplicaron desde 2024. Este avance registró un ritmo sensiblemente mayor en comparación con las importaciones totales de la Argentina.
Según un documento al que se accedió a través de Indicadores.ar —elaborado sobre la base de declaraciones aduaneras de ARCA—, los montos pasaron de USD 1.215 millones a USD 2.110 millones desde 2024, mientras que las compras globales del país subieron un 34%.
Dentro de este panorama general, el movimiento más llamativo se concentró en los productos de consumo masivo. En tan solo dos años, el ingreso de pastas se multiplicó por 3,8 y el de galletitas por 2,7, con una aceleración marcada desde abril de 2025.
El fenómeno encierra una curiosa paradoja: entre los mayores importadores destacan grandes marcas que producen localmente y cadenas de supermercados. Los operadores pasaron de 114 a 209, incluyendo a firmas como Arcor, Coto, Carrefour, Nestlé, Mondelez, Ferrero, Fargo, McCain y Establecimiento Las Marías.
Las claves económicas detrás del fenómeno importador
De acuerdo con las estadísticas analizadas, el alza no obedeció a una rebaja de aranceles. El derecho de importación abonado por productos fuera del Mercosur se ubicó en 15,9% en 2026, nivel similar al 15,2% anotado en 2020.
Sin embargo, sí se modificaron otras condiciones estructurales del comercio exterior. La carga impositiva total en Aduana descendió del 84,7% al 75,7% tras la eliminación del Impuesto PAÍS en diciembre de 2024.
A este escenario se sumó la eliminación de las licencias previas y la presencia de un tipo de cambio que corrió por debajo de la inflación. Esta combinación abarató la elaboración en plantas del exterior, como las de Brasil, frente a los costos locales.
El sorpresivo despliegue de los fideos instantáneos
En el segmento de las pastas, las importaciones sumaron USD 18,8 millones entre enero y agosto de 2026, lo que representa un salto rotundo frente a los USD 4,9 millones de igual período de 2024.
Asimismo, se modificó el origen de los embarques. China se posicionó como el principal origen con USD 6,2 millones, desplazando a Brasil (USD 5,8 millones) y a Italia (USD 3 millones).
Hasta hace dos años, las pastas importadas constituían un nicho acotado a marcas italianas tradicionales. La explicación de este reciente salto masivo radica en los fideos instantáneos tipo ramen, cuya fabricación nacional es prácticamente nula.
De los USD 18,8 millones ingresados en pastas durante los primeros ocho meses de 2026, unos USD 13,4 millones corresponden exclusivamente a sopas instantáneas. En esta categoría, China y Brasil encabezan los despachos.
La compañía Arcor destaca como la mayor importadora de fideos instantáneos desde ambos países, mientras que la producción china restante es adquirida por mayoristas que abastecen a supermercados de la colectividad.
Galletitas y pastelería: el impulso de las plantas regionales
En el rubro de galletitas y panificados, las compras alcanzaron los USD 60,8 millones a agosto de 2026. Brasil lidera los despachos con el 46%, seguido por Paraguay (18%) y China (3%).
El incremento no respondió al pan artesanal o tradicional. Los productos como pan de molde, pan dulce y tostadas sumaron apenas USD 3 millones (un 5% del total). La expansión fuerte ocurrió en la galletería industrial.
Las importaciones de wafers se duplicaron al pasar de USD 7,4 millones a USD 14,7 millones, con Nestlé, Arcor y Mondelez trayendo mercadería desde Brasil. En pastelería industrial el salto fue de USD 10,7 millones a USD 32,1 millones, liderado por Fargo (Bimbo) desde México y Chile.
Este fenómeno reafirma que no se trata solo del ingreso de competidores nuevos al mercado local. Son las propias empresas fabricantes radicadas en el país las que complementan su oferta importando desde sus plantas regionales.
La balanza comercial y el nivel de apertura de la economía
A pesar del crecimiento de las compras externas, la Argentina sostiene una posición de exportador neto en estos rubros, aunque el superávit comercial evidenció un recorte considerable.
En pastas, las exportaciones cayeron un 23%, al pasar de USD 17 millones a USD 13 millones. Sin embargo, al analizar únicamente las pastas secas y rellenas de amplia producción local, se exportaron USD 12,2 millones e importaron USD 5,4 millones.
La industria local elabora entre 350.000 y 415.000 toneladas anuales de pastas, según cifras de la UIFRA. Con estas magnitudes, el total de las importaciones representa tan solo cerca del 1% del volumen transformado en el país.
En el rubro de galletitas y panificados, las exportaciones avanzaron de USD 65,6 millones a USD 76,5 millones, pero las importaciones saltaron de USD 22,7 millones a USD 60,8 millones. Por ende, el superávit cayó de USD 43 millones a USD 16 millones.
Especialistas destacan que el proceso ocurre en un contexto de apertura modesta: en 2025 las importaciones representaron el 10,5% del PIB argentino frente al 22,5% del promedio global. Las importaciones totales del país a agosto de 2026 marchan estables en torno a USD 51.500 millones.
Noticias Argentinas accedió a esta información a través de Indicadores.ar, una plataforma de datos económicos que reúne información de 1,3 millones de compañías del sector público y privado.
Primicias Rurales
Fuente: Agencia NA – Indicadores.ar

Sep 14, 2026 | Actualidad, Economía / Economía del Agro, Especial, Opiniones
El organismo estadounidense recortó menos de lo esperado la producción de maíz y elevó la estimación de soja, lo que provocó una toma de ganancias de los fondos especulativos. En Argentina, los buenos precios aceleran las ventas de maíz, mientras la soja todavía muestra un ritmo de comercialización más lento.
Rosario, Santa Fe; 14 de septiembre de 2026 – El último informe mensual de Oferta y Demanda del Departamento de Agricultura de Estados Unidos (USDA) puso un freno a las expectativas alcistas que habían acumulado los mercados durante las últimas semanas.
Los fondos especulativos habían incrementado fuertemente sus posiciones compradas en maíz y soja luego de los datos del Pro Farmer Crop Tour y del deterioro de la condición de los cultivos, pero el ajuste de la oferta norteamericana fue menor al esperado en maíz y, en soja, el USDA incluso elevó su estimación de producción. El resultado fue una toma de ganancias.
“El mercado había incorporado en los precios una caída de la oferta norteamericana mucho más fuerte de la que finalmente confirmó el USDA. En maíz, de todas formas, la producción queda muy por debajo del año pasado y eso implica que, para evitar una caída importante de stocks, vamos a necesitar precios más altos”, explica Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
En maíz, el USDA redujo la producción estadounidense en 5,4 millones de toneladas, hasta 401,3 millones, muy lejos del recorte de 16 millones de toneladas que había proyectado el Pro Farmer. Los stocks finales quedaron en 39,8 millones de toneladas, 1,1 millones por encima de lo que esperaba el mercado. Sin embargo, frente al ciclo anterior, la producción estadounidense cae en 30 millones de toneladas y los stocks disminuyen en 12,5 millones.
A nivel mundial, el organismo recortó los stocks finales de maíz 2026/27 a 272,1 millones de toneladas, casi 30 millones menos que en el ciclo anterior. Además, el USDA proyecta precios al productor estadounidense 16% superiores a los del ciclo previo, una suba que podría terminar afectando la demanda.
“El dato del USDA es bajista en el corto plazo porque la reducción de producción fue menor a la que el mercado tenía incorporada, pero el balance mundial sigue siendo más ajustado que el año pasado. Por eso, el mercado necesita precios que permitan administrar la demanda”, señala Romano.
Precios atractivos y ventas más agresivas en maíz argentino
El escenario internacional encuentra a los productores argentinos aprovechando los valores actuales. El ritmo de negocios de maíz a precio alcanzó 1,4 millones de toneladas al 10 de septiembre, duplicando el promedio habitual para la época. En total, ya se comercializó a precio el 57% del maíz, frente al 42% del ciclo anterior y al 51% del promedio histórico.
La exportación acumula 34,4 millones de toneladas de DJVE, mientras que el sector tiene 38 millones de toneladas originadas y 32 millones adquiridas a precio, una diferencia que podría generar una mayor competencia por mercadería hacia adelante.
Para la campaña 2026/27, las ventas anticipadas de maíz se acercan a 3,3 millones de toneladas, alrededor del 5% de la producción, por encima del 4% histórico.
“Los buenos precios están haciendo que el productor argentino sea mucho más activo con el maíz que con la soja a la hora de fijar precio. Hay una oportunidad concreta que se está aprovechando y eso se refleja en el ritmo de ventas”, sostiene Romano.
La Bolsa de Comercio de Rosario elevó además su estimación de cosecha de maíz 2026/27 a un rango de 67,5 a 70,5 millones de toneladas, frente a los 66 millones proyectados el mes anterior.
Otro dato relevante es la expectativa de exportaciones récord de maíz argentino por 10 millones de toneladas entre agosto y septiembre, frente a las 3 millones habituales. La demanda estaría siendo impulsada por el norte de África, ante problemas logísticos en Ucrania y la sequía en Europa.
China sostiene la demanda de soja, pero el mercado pierde parte del impulso alcista
En soja, las compras de China sobre Estados Unidos continúan firmes. China ya habría comprado 9 millones de toneladas, a las que se suman negocios por otras 6 millones de toneladas con destinos desconocidos que habitualmente terminan en ese país. Los analistas estiman más de 12 millones de toneladas comprometidas.
Las exportaciones semanales estadounidenses alcanzaron 2,6 millones de toneladas, mientras el ritmo acumulado de negocios representa el 43% de la proyección de exportaciones, uno de los niveles más altos registrados y comparable con el ciclo 2022/23.
Sin embargo, el mercado podría moderar este ritmo después de la visita de Xi Jinping a Estados Unidos prevista para el 24 de septiembre.
“China sigue comprando soja norteamericana a un ritmo muy fuerte, pero una parte importante de esas compras responde al compromiso asumido y no necesariamente implica que este ritmo vaya a sostenerse. Después de la visita de Xi Jinping a Estados Unidos podemos ver una moderación y un intento por conseguir mejores condiciones de negociación”, explica Romano.
El USDA estimó la cosecha estadounidense de soja en 123,42 millones de toneladas, un millón por encima de lo que esperaba el mercado y 0,4 millones por encima de agosto. Los stocks finales fueron proyectados en 8,4 millones de toneladas, también por encima de las expectativas.
A nivel mundial, los stocks finales alcanzarían 124 millones de toneladas, 1,1 millones más que lo esperado por los analistas, aunque 1,3 millones por debajo del ciclo anterior.
La condición de los cultivos estadounidenses se mantiene en 58% buena/excelente, un punto por encima de lo esperado, aunque seis puntos por debajo del ciclo anterior.
En China, el USDA estima importaciones por 108 millones de toneladas, por debajo de la estimación oficial de 115 millones y de las 112,6 millones del ciclo previo. Entre las razones aparecen los mayores stocks iniciales, las fuertes compras realizadas en Sudamérica, dietas animales con menor proporción de proteína y una reducción esperada del stock porcino.
En Brasil, ANEC proyecta embarques de soja por 7,7 millones de toneladas en septiembre, por encima de los 6,97 millones del mismo mes del año pasado, con China como principal destino.
Con respecto al plano local, para la campaña 2026/27, la Bolsa de Cereales proyecta una superficie sembrada de soja de 17 millones de hectáreas, un crecimiento interanual del 1,2%, equivalente a unas 200.000 hectáreas adicionales. El incremento se concentraría principalmente en el norte, en reemplazo de lotes de maíz afectados por la presencia de chicharrita.
En el mercado disponible, la fijación semanal de soja llegó a 1,1 millones de toneladas al 10 de septiembre, casi el doble del promedio habitual para esta época. En total, el 42% de la producción está vendida a precio, frente al 44% promedio.
La exportación ya presentó DJVE por 5,6 millones de toneladas de poroto de soja, 800.000 toneladas por encima de la originación del sector y 1,2 millones por encima de las compras a precio. Además, ya existen compras con precio por 500.000 toneladas de soja 2026/27, alrededor del 1% de la producción esperada.
“Llama la atención que, con precios atractivos en relación con los costos de producción, la soja no tenga un flujo de negocios mayor. El productor está aprovechando mucho más claramente las oportunidades de precio en maíz”, afirma Romano.
Trigo: más stocks globales, pero menos oferta disponible desde el Mar Negro
En trigo, el USDA elevó los stocks mundiales 2026/27 a 276,3 millones de toneladas, por encima de las expectativas del mercado. Sin embargo, el incremento no necesariamente representa una presión bajista directa porque responde, en buena medida, a menores exportaciones de Rusia y Ucrania como consecuencia de las dificultades bélicas y logísticas en el Mar Negro.
Las exportaciones combinadas de ambos países caerían a 55,5 millones de toneladas, con Rusia en 43 millones y Ucrania en 12,5 millones.
Mientras Arabia Saudita canceló una licitación por 535.000 toneladas debido a los precios ofrecidos, Japón incrementó 12% el precio del trigo importado para sus molinos, hasta USD 455 por tonelada.
En Argentina, la condición del trigo se mantiene favorable: 95,9% del área está entre normal y excelente, con 89% bajo condiciones de humedad adecuada a óptima. La Bolsa de Comercio de Rosario elevó la estimación de cosecha 2026/27 a 21 millones de toneladas, desde los 20,5 millones previstos anteriormente.
Sin embargo, el mercado local muestra un retraso en la comercialización de la campaña 2025/26: se vendió a precio el 74% del trigo producido, frente al 82% habitual. Quedan unas 6 millones de toneladas en el campo y otras 1,5 millones pendientes de fijación.
“Si el Mar Negro continúa cerrado o con restricciones importantes, una mayor demanda internacional de trigo argentino sería providencial para absorber el volumen que todavía queda de la campaña anterior y evitar que el pico de oferta presione sobre los precios”, sostiene Romano.
Para la nueva campaña, el 14% del trigo 2026/27 ya fue vendido a precio, muy por encima del 3% registrado a igual fecha del año pasado y cerca del promedio histórico del 16%.
Petróleo, tasas y geopolítica agregan volatilidad
El escenario de los granos también está atravesado por factores externos. La tensión en Medio Oriente se intensificó, con ataques de los hutíes en Arabia Saudita y mayores riesgos sobre el tránsito energético por el Mar Rojo y el estrecho de Ormuz.
Al mismo tiempo, Estados Unidos reforzó su intervención en el mercado de bonos del Tesoro, llevando las operaciones a USD 6.000 millones, mientras el rendimiento del bono a 10 años se ubica en 4,83%, impulsado por las expectativas de inflación.
“La suba de tasas y de la inflación resulta alcista para los commodities, pero si la intervención estadounidense logra estabilizar el mercado de bonos, ese impulso puede moderarse y generar bajas en los precios agrícolas”, concluye Romano.
Primicias Rurales
Fuente: Universidad Austral
Sep 14, 2026 | Economía / Economía del Agro, Informes Técnicos
Las previsiones para el comercio exterior argentino alcanzaron su nivel más optimista del año, impulsadas por un fuerte incremento exportador y la desaceleración de la inflación local, mientras el mercado laboral estadounidense expone signos de solidez.
Buenos Aires lunes14 septiembre (PR/26)– Las expectativas para el saldo comercial argentino experimentaron un salto cuantitativo de enorme magnitud durante 2026. Según el Relevamiento de Expectativas de Mercado (REM) publicado por el Banco Central (BCRA), la proyección que en diciembre de 2025 era de US$ 10.965 millones trepó en agosto a unos impactantes US$ 25.034 millones.
Semejante corrección positiva responde a una combinación perfecta: un salto sustancial en las expectativas de exportaciones y un recorte considerable en la estimación de importaciones.

En apenas ocho meses, los envíos al exterior previstos crecieron de US$ 91.407 millones a US$ 100.895 millones, al tiempo que las compras internacionales bajaron de US$ 80.442 millones a US$ 75.861 millones, ampliando el superávit proyectado en más de US$ 14.000 millones.
Un resultado histórico que supera marcas previas
De consolidarse este escenario, el balance del intercambio comercial registrará el máximo nivel histórico de la economía argentina. El nuevo cálculo dejaría atrás los US$ 18.928 millones logrados en 2024 —que ostentaban el récord hasta la fecha— superándolos por casi un 32%, además de duplicar holgadamente los US$ 11.320 millones del año 2025.

La marcha efectiva de los números respalda el optimismo privado: entre enero y julio de 2026, el saldo favorable suma USD 16.079 millones, producto de exportaciones por USD 58.365 millones e importaciones por USD 42.286 millones. Este desempeño real supera con holgura lo que el mercado anticipaba apenas hacia abril.
Convergencia en las metas de inflación nacional
En el terreno de los precios, los pronósticos también mostraron un proceso de acoplamiento progresivo hacia los datos reales del INDEC. Si bien al comenzar el año las previsiones del REM pecaron de conservadoras —con el pico de brecha en marzo, al estimar un 3,0% frente a un registro del 3,6%—, la brecha comenzó a angostarse en forma sostenida a partir de abril.
Ese mes la estimación fue de 2,6% ante un dato oficial de 2,8%, mientras que durante mayo y junio las consultoras anticiparon números por encima de los reales, esperando en junio un 2,0% ante el 1,6% efectivamente medido por el organismo estadístico.

Para julio, la estimación privada del 2,0% resultó sumamente cercana al 2,1% registrado. Finalmente, en agosto se logró una convergencia perfecta: el 1,7% proyectado por la mediana coincidió de forma exacta con el dato del INDEC, marcando además la menor variación mensual registrada desde junio de 2025.
Resiliencia del trabajo en Estados Unidos y tasas internacionales
En el ámbito internacional, la economía de Estados Unidos dio muestras de solidez en su mercado laboral durante agosto al generar 162.000 nuevos empleos no agrícolas, dejando atrás los modestos incrementos de 31.000 y 21.000 puestos contabilizados en junio y julio.
A la par de este repunte, la tasa de desempleo se mantuvo estable en un 4,1%, mientras la tasa de participación laboral trepó del 61,4% al 61,6%, reflejando una mayor incorporación de trabajadores a la fuerza activa.
Esta firmeza laboral brinda argumentos a la Reserva Federal para mantener su orientación monetaria restrictiva en el combate contra la inflación, tornando crítico el seguimiento de las próximas métricas de precios y contratación para definir el rumbo de las tasas de interés.
Primicias Rurales
Fuente:www.bcr.com.ar
Sep 14, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
Buenos Aires, lunes 14 septiembre (PR/26) — La Argentina se mantiene como el origen más competitivo al momento de originar maíz para la gran mayoría de países del mundo ante la imposibilidad de Ucrania de poder exportar cereal por los puertos del Mar Negro.
A pesar de eso, gracias al contexto internacional, los productores argentinos están recibiendo precios elevados en términos relativos tanto para el maíz 2025/26 como para el de la nueva campaña 2026/27.
Si se consideran los precios C&F de referencia (FOB más costo de flete) para el presente mes de septiembre, el origen argentino se ubica como el más competitivo, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.
“Con precios competitivos, abundante oferta y firme demanda externa, se espera que los embarques de maíz argentinos se mantengan sólidos en los próximos meses, sobre todo en un escenario donde las complicaciones logísticas en el Mar Negro podrían dejar a la Argentina como un origen clave de maíz”, señala un informe de la Bolsa de Comercio de Rosario.
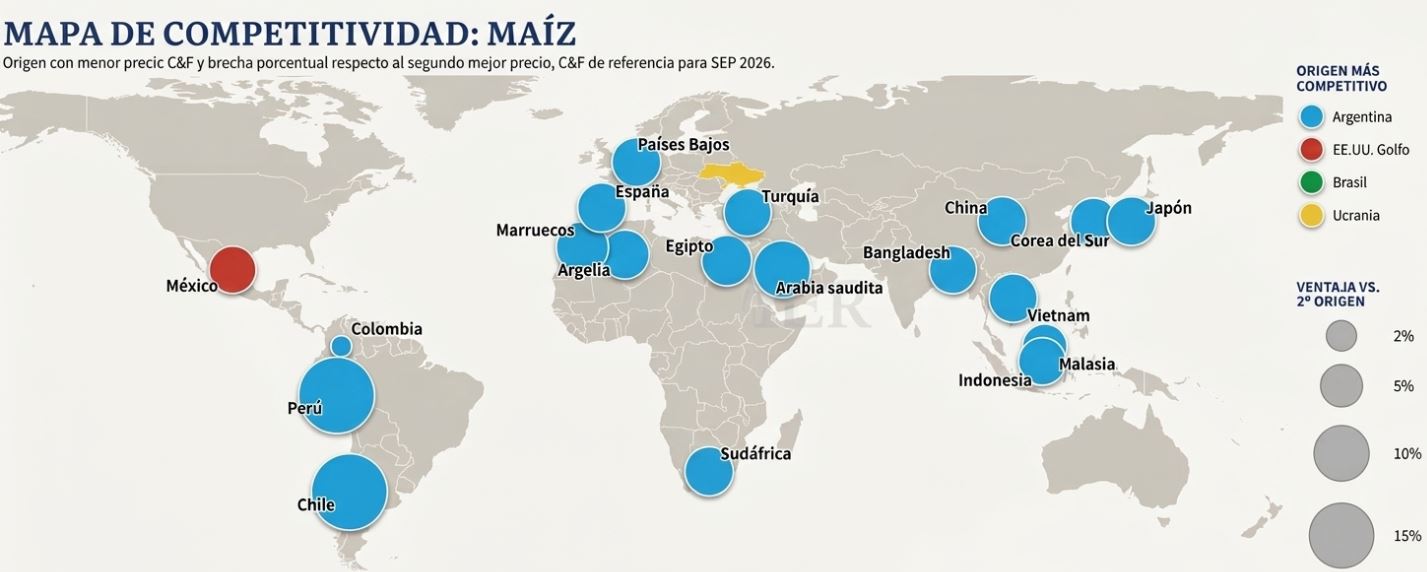
Además del “apagón logístico” presente en el Mar Negro –que no tiene perspectivas de una pronta solución–, Europa y EE.UU. experimentaron problemas climáticos que redujeron la oferta allí prevista del cereal para el ciclo 2026/27.
“Brasil viene exportando menos, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol: de enero a agosto de este año despachó 14,48 millones de toneladas de maíz, un 8% menos que en el mismo período del año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023”, remarca el informe.
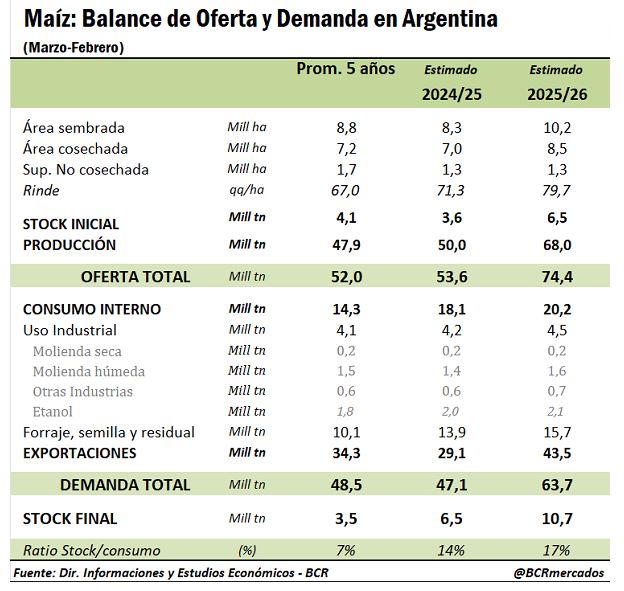
Del lado argentino, la contracara es una abundante disponibilidad que se contrapone a la situación de sus competidores. En su último informe mensual, la Secretaría de Agricultura estimó una producción de 71,7 millones de maíz para el ciclo 2025/26 (comercial + forrajero de uso propio) y, a esta altura del calendario, aún restan muchas toneladas por vender.
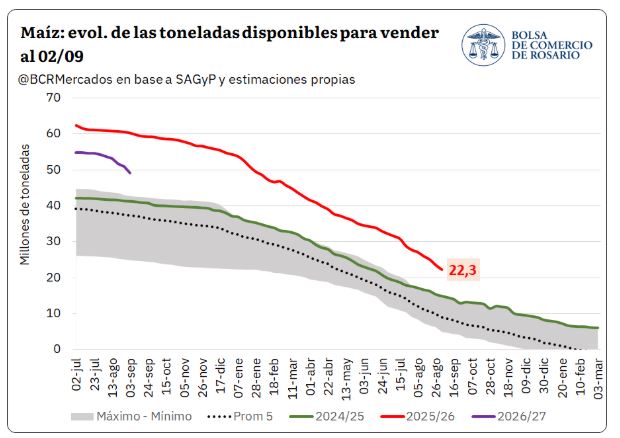
“Para la semana del pasado 2 de septiembre (último dato oficial) se llevaba comercializado el 58% de la producción de maíz, un porcentaje relativamente bajo frente al 67% que marca el promedio de los últimos cinco años para esta época”, indica el documento.
La Bolsa de Comercio de Rosario estima que el área sembrada de maíz 2026/27 sería de 10,6 millones de hectáreas para alcanzar una producción tentativa de 67,5 millones de toneladas.
Si ese pronóstico se consolida, considerado que aún quedan más de 22,3 millones de toneladas de maíz 2025/26 por vender y que la nueva campaña arrancaría con un stock inicial de 10,7 millones de toneladas, puede considerarse un auténtico “milagro” los precios que están recibiendo los empresarios agrícolas argentinos.
Primicias Rurales
Fuente: Valor Soja
Sep 14, 2026 | Actualidad, Economía / Economía del Agro, Maquinarias
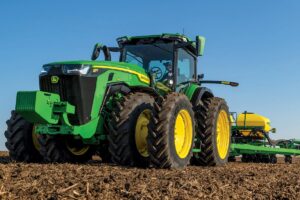
Las empresas de capitales extranjeros mantuvieron la supremacía en el mercado argentino durante la primera mitad de 2026, impulsadas por su fuerte liderazgo en tractores y cosechadoras.
Córdoba, lunes 14 septiembre (PR/26) — Tras tocar un techo de 64,5% en el primer trimestre, el indicador se estabilizó levemente por debajo de la media de 62,2% estimada para 2025. Las marcas globales lideraron segmentos claves, como tractores, cosechadoras y picadoras de forraje.
Participación de las multinacionales en las ventas totales de maquinaria agrícola en Argentina. En porcentajes.
| Año |
% |
| 2017 |
57,3% |
| 2018 |
59,1% |
| 2019 |
59,0% |
| 2020 |
52,6% |
| 2021 |
49,7% |
| 2022 |
55,6% |
| 2023 |
63,5% |
| 2024 |
59,2% |
| 2025 |
62,2% |
| 2026 |
61,3% |
*: Enero-Junio de 2026.
Fuente: RNM, sobre datos del INDEC, ACARA e información de mercado.
INFORME PRELIMINAR 2026. Datos actualizados al segundo trimestre de 2026.
Las empresas de capitales extranjeros mantuvieron durante el primer semestre de 2026 la supremacía en las ventas totales de maquinaria agrícola nueva en Argentina.
Según el reporte estadístico de Ventas por Origen del RNM (Radar de Negocios Maquinac), entre enero y junio las multinacionales concentraron 61,3% de las ventas totales del sector.
Si bien es un nivel alto en términos históricos, marca una leve retracción respecto a la media de 62,2% estimada para 2025.
En baja
La participación de las multinacionales en las ventas de maquinaria en Argentina mostró una retracción en el segundo trimestre del año, luego de tocar un techo de 64,5% durante el primer trimestre, impulsadas por el fuerte liderazgo que ostentan este tipo de compañías en segmentos claves, como tractores, cosechadoras y picadoras de forraje.
Las empresas nacionales, en tanto, pasaron de una cuota de mercado de 37,8% de la facturación total en 2025 a un estimado de 38,7% en la primera mitad de 2026.
Vaivenes
A lo largo de los años, la participación relativa de las empresas nacionales y multinacionales en el reparto de las ventas totales de maquinaria agrícola ha mostrado vaivenes.
La relación más favorable para las empresas locales se registró en 2014, año en que las firmas de capital nacional concentraron 53,0% de la facturación total, contra un 47,0% que quedó en manos de las multinacionales.
La situación se revirtió en los años siguientes, hasta alcanzar en 2018 un pico de 59,1% de las ventas por parte de las multinacionales.
A partir de 2020, nuevamente cambió la tendencia, ubicándose a comienzos de la década actual en una situación de paridad entre las ventas de empresas nacionales y multinacionales.
Por ejemplo, en 2021, usando la misma metodología de cálculo, las empresas nacionales aportaron 50,3% de la facturación total, frente a una participación de 49,7% de las multinacionales.
La relación se mantuvo con guarismos cercanos al 50-50 hasta mediados de 2022: 48,6% para las empresas nacionales y 51,4% para las transnacionales.
A partir de 2023, las multinacionales tomaron la iniciativa en materia de facturación, con un fuerte crecimiento en la participación sobre las ventas totales.
Hacia fines de 2023, las empresas transnacionales alcanzaron una cuota histórica de 63,5% sobre las ventas totales de maquinaria en el mercado interno.
La tendencia se mantuvo durante buena parte de 2024, que finalmente cerró con una participación estimada de 59,2% para el lado de las multinacionales.
En 2025, las estimaciones del RNM ubicaron el indicador en 62,2% para las multinacionales y 37,8% para las firmas de capitales nacionales.
Rubros clave
Al igual que en temporadas anteriores, la supremacía de las empresas multinacionales se asentó en un claro liderazgo en rubros clave, como tractores, cosechadoras y picadoras de forraje.
A ello se sumaron en los últimos años participaciones crecientes en segmentos tradicionalmente liderados por las empresas locales, como pulverizadoras autopropulsadas.
Por contrapartida, las empresas de capitales locales siguen teniendo sus bastiones principales en segmentos como sembradoras y tolvas.
TRACTORES Es el rubro que más pesa en la facturación total del sector. En el primer semestre de 2026, los tractores aportaron 30,1% de las ventas totales informadas por el INDEC. De esta porción, las multinacionales concentraron alrededor de 90% de la facturación.
COSECHADORAS El segmento sumó 22,3% de las ventas relevadas por el INDEC entre enero y junio de 2026, el nivel más alto de los últimos nueve años. Casi la totalidad de la facturación corrió por cuenta de las empresas multinacionales, más allá de que la mayoría de los modelos comercializados se ensamblan en el país.
SEMBRADORAS Es el tercer gran rubro de la maquinaria agrícola en Argentina, con una participación de 17,5% en las ventas informadas por el INDEC. El segmento sigue dominado por las marcas nacionales.
PULVERIZADORAS El cuarto rubro con mayor peso, sumó 9,2% de la facturación total del sector en el primer semestre de 2026. El reparto de la facturación se da prácticamente en partes iguales entre las empresas nacionales y las multinacionales con presencia en el rubro. Es el único de los grandes rubros en donde se verifica esta paridad. Cabe aclarar que, en este caso, se da la particularidad de Pla, una empresa de origen nacional, que desde 2018 forma parte del grupo John Deere. No es un detalle menor por cuanto aporta casi 20% de las ventas del rubro, con productos fabricados en el país.
TOLVAS Los equipos para la logística de cosecha son otro de los bastiones de la industria nacional. Sumaron 5,6% de las ventas totales del semestre y prácticamente la totalidad de la facturación corrió por cuenta de empresas de capitales locales.
Metodología
RNM (Radar de Negocios Maquinac) es una sección especial de Maquinac, con artículos exclusivos sobre la evolución del negocio de la maquinaria agrícola en Argentina a partir de información estadística oficial y datos de mercado. Propone un abordaje en profundidad de temas sensibles para el sector, como la participación de los principales rubros en las ventas totales, la evolución histórica de los precios en relación a monedas, granos o insumos, la participación de las empresas nacionales e internacionales en la facturación total, etc.
Nacionales/Multinacionales: El reporte estadístico de Ventas por Origen elaborado por RNM estima la evolución de las ventas de acuerdo al origen de las empresas (Nacionales/Multinacionales). En su elaboración, se toma como base la información sobre ventas de maquinaria agrícola suministrada por el INDEC, combinada con los registros oficiales de patentamientos y datos del mercado para ajustar la participación de los diferentes tipos de empresas en cada rubro. Si bien se trata de un indicador aproximado, los datos generados son comparables en el tiempo, ya que se utiliza siempre la misma metodología de cálculo, aportando una herramienta útil para evaluar la evolución real del reparto del negocio en el sector. ver estadísticas
Primicias Rurales
Fuente: Maquinac
























