Buenos Aires, 10 septiembre (PR/26) — La inflación de agosto fue del 1,7%, informó este jueves el Instituto Nacional de Estadística y Censos (INDEC).
De esta manera, el Índice de Precios al Consumidor (IPC) acumuló un alza de 33,5% en los últimos 12 meses.
Como se esperaba, se trató de una cifra inferior al 2,1% que se había registrado en julio y se recuperó así el sendero a la baja con el que se entusiasmaba el Gobierno para la segunda parte del año.
El nivel general del Índice de precios al consumidor registró un alza mensual de 1,7% en agosto de 2026, y acumuló en el año una variación de 21,3%
Indicadores principales: Muestra una variación porcentual mensual total nacional del 1,7%, una interanual del 33,5% y una acumulada del 21,3% correspondientes a agosto de 2026.
Mayores subas mensuales: El rubro de Vivienda, agua, electricidad, gas y otros combustibles lidera los aumentos con un 2,8%, seguido por Educación con un 2,5%, Bienes y servicios varios con un 2,4% y Salud con un 2,4%.
Variaciones intermedias: Las divisiones de Comunicación registran un 2,3%, Bebidas alcohólicas y tabaco un 2,1%, y Restaurantes y hoteles un 1,8%.
Nivel general y rubros cercanos: El promedio general se sitúa en el 1,7%, mismo porcentaje que Alimentos y bebidas no alcohólicas, mientras que Transporte marca un 1,5% y Equipamiento y mantenimiento del hogar un 1,4%.
Menores variaciones y bajas:Recreación y cultura no presenta variaciones ubicándose en 0,0%, y Prendas de vestir y calzado registra un descenso con un -0,6%.
A nivel de las categorías, los precios del IPC Núcleo (1,8%) tuvieron subas vinculadas a Alquiler de la vivienda y Servicios culturales.
Los principales aumentos en los precios Regulados (2,2%) se registraron en Electricidad, Gas, Transporte público y Gastos de prepagas; y en Estacionales (-0,9%) descendieron los precios en Paquetes turísticos y Prendas de vestir, compensados por los aumentos en Verduras, tubérculos y legumbres y Frutas.
La división de mayor aumento en el mes fue Vivienda, agua, electricidad, gas y otros combustibles (2,8%).
La segunda división con mayor incremento fue Educación4 (2,5%).
Las dos divisiones que registraron las menores variaciones a nivel nacional fueron Recreación y cultura (0,0%) y Prendas de vestir y calzado (-0,6%).
Comunicación Alimentos y bebidas no alcohólicas fue la división con mayor incidencia en la variación mensual en las regiones, impulsada por aumentos en Verduras, tubérculos y legumbres, Frutas, y Pan y cereales.
El análisis de Cohen Aliados Financieros
«El dato de agosto confirma que el proceso de desinflación sigue en marcha. Lo relevante está en la composición: toda la mejora vino por los precios estacionales, que cayeron 0,9% m/m tras el salto de julio por las vacaciones de invierno, mientras que la inflación núcleo, que es la que mejor refleja la tendencia de fondo, se mantuvo en 1,8% m/m y quedó por encima del nivel general», evaluó Justina Gedikian, analista de renta fija en Cohen Aliados Financieros.
«Los regulados subieron 2,2% m/m, con vivienda, electricidad y gas al frente. Es decir, hay desinflación, pero la núcleo sigue mostrando resistencia. Para el mercado el dato llega en un buen momento: las tasas en pesos vienen descomprimiendo y el tipo de cambio se mantiene estable en torno a los $1.507, y un dato sin sorpresas juega a favor de que esa dinámica se sostenga», cerró.
Este desempeño representa un crecimiento interanual del 12%, marcando la cifra más alta de los últimos 22 años según el INDEC.
Buenos Aires, jueves 10 septiembre (PR/26) — Las exportaciones de las economías regionales argentinas alcanzaron un máximo histórico entre enero y julio de 2026, consolidando el mejor registro de los últimos 22 años tanto en valor como en volumen según los datos del INDEC y de la Secretaría de Agricultura, Ganadería y Pesca.
El acumulado de los primeros siete meses del año marcó un récord exportador de 5.757 millones de dólares y 4.377.259 toneladas, impulsado por el trabajo de los productores y exportadores de las diferentes regiones del país.
Este desempeño representó un crecimiento interanual del 12% en el monto y del 6,5% en el volumen exportado, permitiendo aportar más de 615 millones de dólares adicionales en comparación con el mismo período del año anterior.
Precios y comparación con registros históricos
El incremento de las ventas externas situó el precio promedio en USD 1.315 por tonelada, lo que refleja una suba del 5,2% interanual y un valor que triplica al obtenido por el resto de la agroindustria.
El registro máximo anterior para este período databa del año 2013, cuando se habían alcanzado los 5.414 millones de dólares, cifra que fue superada en un 6,3% por el actual desempeño comercial.
Complejos destacados y principales destinos internacionales
Entre los complejos que registraron su mejor valor acumulado desde 2004 se destacan Acuicultura y pesca (USD 1.379,5 millones), Hortalizas pesadas (USD 385,8 millones) y Legumbres (USD 285,9 millones).
También lograron cifras históricas los sectores de Apicultura (USD 202,6 millones) y Aromáticas, especies y otros (USD 63,7 millones), afianzando el comercio exterior del sector.
Los envíos regionales encontraron sus principales destinos en Brasil, Estados Unidos y China, países que se consolidan como los mercados clave para la colocación de la producción nacional.
Conclusiones oficiales sobre el impacto federal
Desde el Ministerio de Economía se ratificó que este logro demuestra cómo las reglas claras, la mayor competitividad y la apertura a los mercados potencian las economías regionales.
De este modo, las producciones se afianzan como un motor fundamental para alcanzar un futuro de estabilidad, generación de empleo genuino y progreso federal en todo el territorio argentino.
Fuente: Secretaría de Agricultura, Ganadería y Pesca
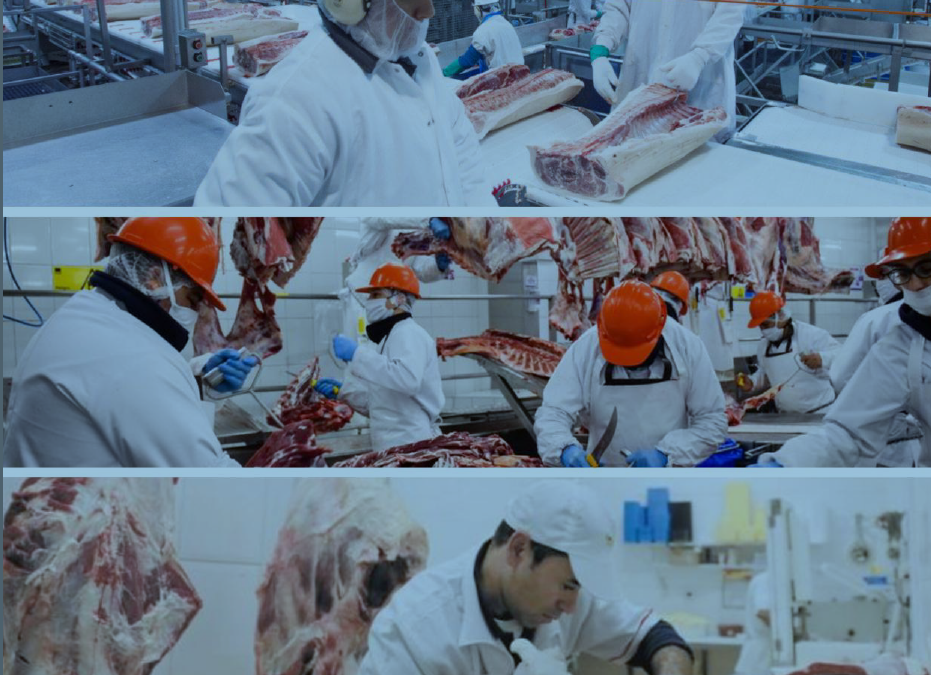
En agosto la faena bovina argentina volvió a retroceder y sumó 1,011 millones de cabezas, un 12,9% menos que un año atrás. La producción de carne cayó a 248,3 mil toneladas y el peso de las carcasas continuó en alza.
Buenos Aires, jueves 10 de septiembre (PR/26)– La faena bovina argentina no logra levantar cabeza. En agosto de 2026 se procesaron 1,011 millones de cabezas de ganado, un nivel que quedó 7,7% por debajo de julio y 12,9% por debajo de agosto de 2025.
En números concretos, la diferencia con julio equivale a 84,8 mil animales menos, mientras que la comparación interanual arroja una brecha de 150,1 mil cabezas. Son señales que confirman una tendencia a la baja que se sostiene desde hace meses.
Si se ajusta el dato por los días hábiles trabajados —20 en agosto, contra 21 en julio—, la caída se modera al 3,1%. Aun así, la faena diaria promedió 50,6 mil cabezas, por debajo de las 52,2 mil de julio y lejos de las 55,3 mil de agosto del año pasado.
Ocho meses en rojo
El deterioro no es cosa de un solo mes. Entre enero y agosto de 2026 se faenaron 8,13 millones de bovinos, un 9,9% menos que los 9,02 millones procesados en igual período de 2025.
Las mayores diferencias se explican por las hembras de ocho y más dientes, con 216,1 mil cabezas menos, seguidas por las hembras de dos dientes, con una caída de 172,0 mil cabezas, y los machos de dos dientes, que restaron 167,3 mil cabezas a la comparación interanual.
Menos hembras en la playa de faena
La participación de las hembras en la faena total de agosto se ubicó en 42,9%, un 9,0% por debajo del 47,1% registrado en agosto de 2025. Es una señal que suele leerse como un freno en la liquidación del rodeo.
En el acumulado de los ocho meses, la participación femenina llega al 46,2%, levemente por debajo del 47,2% de igual período del año anterior. En términos absolutos, se remitieron a faena 508,1 mil hembras menos que entre enero y agosto de 2025.
La producción de carne también retrocede
Según explicó Mario Ravettino, presidente del Consorcio de Exportadores de Carnes Argentinas, la producción de carne bovina de agosto fue de 248,3 mil toneladas equivalente res con hueso, un 7,3% menos que julio y 8,7% por debajo de agosto de 2025.
En el acumulado de los primeros ocho meses del año se llevan producidas 1,944 millones de toneladas equivalente carcasa, un 6,8% menos que las 2,085 millones de toneladas del mismo tramo de 2025.
Sube el peso de las carcasas
Pese a la caída en el volumen, el rendimiento por animal mejora. El peso promedio de las carcasas en agosto llegó a 245,5 kilogramos, un 0,5% más que los 244,3 kilos de julio y un 4,8% por encima de los 234,2 kilos de agosto de 2025.
En el acumulado de los ocho meses el peso medio se ubicó en 239,1 kilogramos, 3,5% por encima de los 231,1 kilogramos de igual período de 2025. Las categorías de mayor dentición fueron las de mejor evolución.
Un dato para seguir de cerca: las hembras de 2 dientes, que representan el 23% de la faena acumulada del año, promedian 196,9 kilogramos, unos 42,2 kilos por debajo del promedio general de 239,1 kilogramos para todas las categorías.
Faena por dentición, categoría por categoría
El detalle por dentición muestra caídas generalizadas en agosto frente a julio. Las hembras de 2 dientes bajaron 6,0%, los machos de 2 dientes4,4%, las hembras de 4 dientes12,1% y los machos de 4 dientes5,3%.
En 6 dientes, las hembras cayeron 11,6% y los machos 6,0%, mientras que en 8 y más dientes las hembras retrocedieron 16,3% y los machos 17,0% respecto de julio.
Comparado con agosto de 2025, las mayores bajas se dieron en las hembras de 4 dientes (-33,2%) y en las hembras de 8 y más dientes (-25,8%), reflejo de una oferta de vacas cada vez más ajustada.
Por categoría, la producción de carne de novillos y novillitos cayó 5,0% en el acumulado enero-agosto, de 1,143 millones a 1,086 millones de toneladas. La de toros bajó 1,6%, de 44,4 mil a 43,7 mil toneladas.
La disponibilidad de carne de vacas se redujo 9,2%, de 397,6 mil a 360,9 mil toneladas, y la de vaquillonas cayó también 9,2%, de 499,9 mil a 454,0 mil toneladas res con hueso.
El Consorcio ABC gana participación
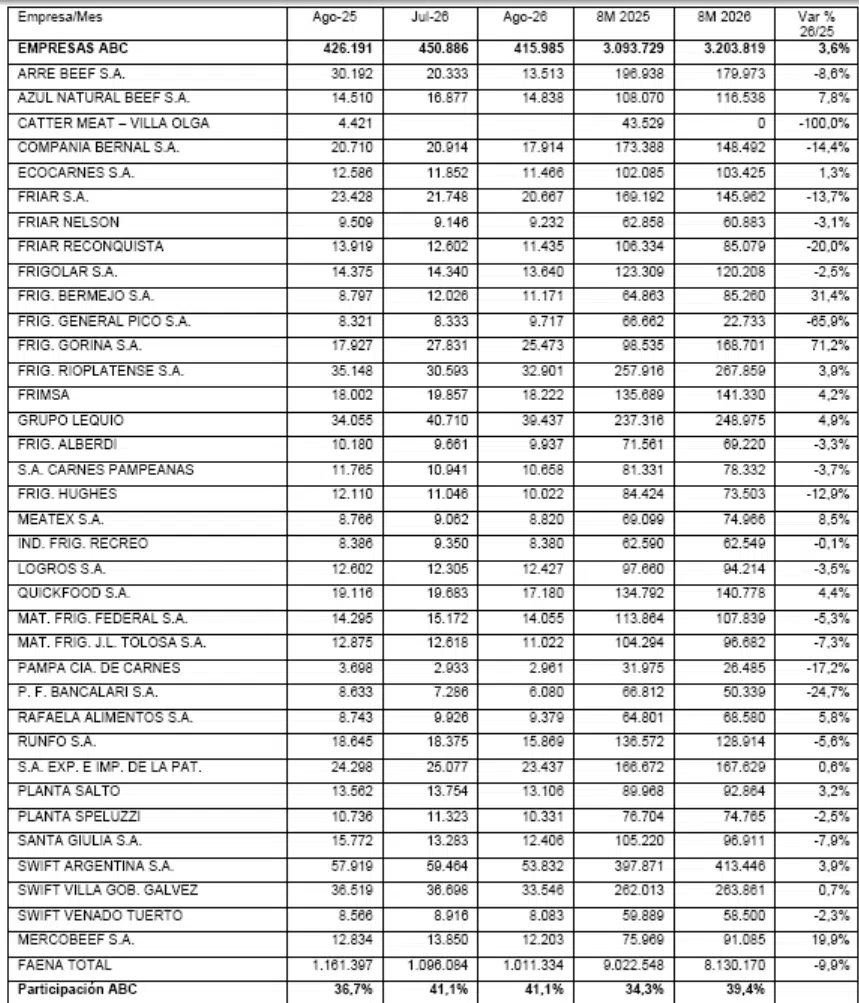
Según Ravettino, las empresas asociadas al Consorcio ABC faenaron 416,0 mil cabezas en agosto, el 41,1% de la faena total, la misma participación que en julio y por encima del 36,7% de agosto de 2025.
Entre enero y agosto, las firmas del Consorcio procesaron 3,204 millones de bovinos, equivalentes al 39,4% de la faena total del país. La faena del consorcio también cayó en agosto, 34,9 mil cabezas menos que julio, un -7,7%.
Crecen los encierres a corral
Puertas afuera de las plantas, el feedlot muestra otra dinámica. Al 31 de agosto de 2026, según SENASA, los establecimientos de engorde a corral acumulan existencias cercanas a los 2,09 millones de bovinos.
Se trata de un volumen 9% superior a los 1,92 millones de cabezas contabilizadas al cierre del tercer trimestre de 2025. Agosto, además, mostró mayores restricciones en la oferta de vacas —sobre todo tipo conserva y manufactura con destino exportación—, lo que impactó en el nivel de faena de las empresas asociadas.
Primicias Rurales
Fuente:Consorcio de exportadores de carnes Argentinas
La discusión no es sólo entre peso y dólar: es cuánto poder queremos dejarle al Estado sobre nuestros ahorros, contratos y moneda. La experiencia de la Convertibilidad y de 2001 vuelve a poner esa pregunta sobre la mesa.
Por Ing. Agr. Pedro Lobos, director de Primicias Rurales
En lenguaje práctico
Buenos Aires, jueves 10 de septiembre (PR/26) –El economista Emilio Ocampo parte de una diferencia importante con Horacio Liendo, arquitecto de la Convertibilidad. Los dos quieren evitar que el Estado vuelva a financiar el déficit emitiendo dinero, pero proponen caminos diferentes.
Liendo plantea algo parecido a: “Conservemos el peso, pero pongámosle cadenas al Banco Central”. Es decir, permitir que convivan peso y dólar, darle curso legal al dólar, eliminar restricciones cambiarias y establecer reglas muy duras para impedir que el Gobierno emita pesos para financiarse.
Ocampo responde: “¿Y si el problema es justamente que esas cadenas se pueden romper?”
Su argumento es que Argentina tiene una larga historia de modificar leyes cuando las circunstancias políticas lo requieren. Por eso, para él, una prohibición legal no necesariamente elimina el riesgo: simplemente lo limita mientras exista voluntad política de respetarla.
Un ejemplo sencillo: la Convertibilidad
La Convertibilidad es el mejor ejemplo para entender el argumento.
En los años 90, la Argentina estableció por ley que el peso debía estar respaldado y limitó fuertemente la posibilidad de emitir dinero.
Durante varios años funcionó. La inflación cayó drásticamente y el peso recuperó credibilidad.
Pero cuando el sistema entró en crisis, la ley terminó modificándose y la Convertibilidad se abandonó.
Para Ocampo, la enseñanza es muy concreta:
Una ley puede decirle al Estado “no hagas esto”, pero si mañana el Estado tiene suficiente poder político para cambiar la ley, la prohibición deja de ser una garantía absoluta.
Es como ponerle un límite de velocidad a un conductor que además tiene la facultad de cambiar el límite cuando quiera.
¿Qué pasa con los depósitos en dólares?
Acá aparece uno de los puntos más interesantes de un reciente artículo de Ocampo.
Imaginemos una persona que tiene:
$10 millones en pesos.
US$10.000 depositados en un banco argentino.
En un sistema bimonetario, ambos depósitos conviven dentro del sistema financiero.
Ahora supongamos que, dentro de algunos años, el Gobierno enfrenta una crisis fiscal enorme y necesita recursos.
El peso puede devaluarse y los depósitos en pesos perder poder adquisitivo. Pero, además, los depósitos en dólares pasan a ser un activo muy atractivo para un Gobierno desesperado por conseguir recursos.
Eso, sostiene Ocampo, tiene un antecedente concreto: la pesificación de 2002.
Los contratos y depósitos denominados en dólares fueron convertidos compulsivamente a pesos bajo determinadas condiciones, generando una enorme transferencia de riqueza entre distintos sectores.
Por eso su razonamiento es:
Mientras exista un peso que el Estado pueda emitir y un sistema financiero argentino donde convivan pesos y dólares, existe la posibilidad de que un futuro gobierno vuelva a intervenir compulsivamente.
No significa que necesariamente vaya a ocurrir. Significa que el riesgo institucional permanece.
¿Y si obligamos a los bancos a guardar los dólares?
Liendo propone, según interpreta Ocampo, un encaje del 100% para los depósitos en dólares.
Traducido:
Si depositás US$10.000, el banco tendría que mantener esos US$10.000 depositados en el exterior, en lugar de utilizarlos para otorgar préstamos.
Esto reduce el riesgo de que el banco no tenga dólares disponibles cuando el depositante quiera retirarlos.
Pero Ocampo plantea una objeción interesante:
¿Qué sentido tiene traer los dólares de los argentinos al sistema financiero argentino para que inmediatamente vuelvan a Estados Unidos?
Un ejemplo con el crédito
Supongamos que 1.000 argentinos depositan US$100.000 cada uno.
Eso representa:
US$100 millones de ahorro.
Si los bancos pueden utilizar parte de esos depósitos para otorgar créditos, podrían financiar, por ejemplo:
una fábrica;
una empresa que compra maquinaria;
una constructora;
una pyme que necesita capital de trabajo;
una familia que compra una vivienda.
El ahorro se transforma en inversión.
Pero con un encaje del 100%, los US$100 millones quedan inmovilizados.
Para Ocampo, eso significa desaprovechar una de las grandes ventajas potenciales de una economía dolarizada: incorporar al sistema financiero una enorme cantidad de dólares que hoy los argentinos mantienen fuera de los bancos.
El problema de la “competencia” entre monedas
Hay otro argumento interesante.
Liendo propone que peso y dólar compitan libremente.
Pero Ocampo dice que esa competencia no sería completamente pareja si los bancos pueden prestar los depósitos en pesos pero tienen prohibido hacer lo mismo con los dólares.
Sería como organizar una carrera en la que a un competidor le permitís correr y al otro le ponés una mochila.
Por eso cuestiona la idea de una verdadera competencia monetaria.
¿Los argentinos realmente eligen el peso?
Este es probablemente el argumento más político-económico del artículo.
Ocampo dice que, después de décadas de inflación, los argentinos ya revelaron sus preferencias.
Cuando pueden elegir libremente, muchas personas:
ahorran en dólares;
piensan los precios de los inmuebles en dólares;
pactan operaciones de largo plazo en dólares;
compran dólares como cobertura frente a la inflación;
mantienen parte de sus ahorros fuera del sistema financiero.
El peso, en cambio, mantiene fundamentalmente su función cotidiana: pagar salarios, comprar alimentos, pagar impuestos y realizar transacciones locales.
La pregunta de Ocampo es entonces bastante provocadora:
Si el mercado ya eligió mayoritariamente al dólar como reserva de valor, ¿por qué obligarnos a conservar una moneda nacional que puede volver a ser utilizada políticamente?
El caso de Perú
Liendo utiliza a Perú como ejemplo de un país que logró estabilidad monetaria manteniendo su moneda.
Ocampo acepta que Perú tiene instituciones y reglas importantes, pero sostiene que el éxito peruano no se explica simplemente por haber escrito buenas leyes.
También hubo:
continuidad institucional;
disciplina fiscal;
un banco central técnicamente sólido;
políticas monetarias consistentes durante décadas;
manejo sofisticado de una economía parcialmente dolarizada.
Esto es clave porque plantea una diferencia de fondo:
¿Argentina necesita copiar las reglas de un país exitoso o necesita primero construir las instituciones que hacen que esas reglas sean creíbles?
La gran diferencia: reformar el peso vs. eliminarlo
Acá está el corazón del análisis de Ocampo.
Liendo plantea:
“Mantengamos el peso, pero hagamos imposible que el Estado lo utilice irresponsablemente.”
Ocampo plantea:
“Si sabemos que el Estado argentino históricamente rompió esas reglas, eliminemos directamente la herramienta que le permite hacerlo.”
La diferencia podría resumirse así:
Modelo
Qué propone
Riesgo que queda
Peso restringido
Mantener el peso con fuertes límites al BCRA
Que las reglas sean modificadas en el futuro
Bimonetarismo
Peso + dólar compitiendo
Devaluación, cambios regulatorios y riesgo sobre depósitos
Dolarización
Eliminar el peso como moneda nacional
Se pierde la política monetaria propia
¿Qué se gana y qué se pierde con la dolarización?
Ocampo pone el foco principalmente en eliminar la posibilidad de emisión monetaria.
En términos cotidianos, si Argentina se dolarizara, el Gobierno no podría decir:
“Tenemos un déficit de $10 billones; emitamos pesos para financiarlo”.
Porque ya no tendría una moneda propia que emitir.
Eso elimina una herramienta que históricamente fue utilizada para financiar al Estado y que terminó generando inflación.
Pero también implica perder una herramienta de política económica.
Por ejemplo, ante una crisis, Argentina no podría devaluar su moneda para intentar recuperar competitividad. Tampoco tendría un Banco Central capaz de emitir moneda propia como prestamista de última instancia.
Por eso la discusión seria no debería reducirse a “dólar bueno, peso malo”. La pregunta es más profunda:
¿Los beneficios de tener una moneda propia justifican el riesgo de que un futuro Gobierno vuelva a utilizarla irresponsablemente?
La conclusión de Ocampo, llevada a una frase
El economista (Liendo es abogado) considera que Argentina ya probó el modelo de “ponerle límites al peso” y que esos límites pueden terminar siendo modificados cuando aparece una crisis política o fiscal.
Por eso propone ir un paso más allá: no solamente limitar la capacidad del Estado de emitir, sino quitarle directamente esa capacidad.
La metáfora que utiliza es la del Leviatán: Liendo quiere encadenarlo mediante leyes; Ocampo sostiene que, dada la historia argentina, es más seguro quitarle el arma.
¿Cuál es la pregunta que queda abierta?
Ocampo termina invirtiendo la carga de la prueba.
Durante décadas, la pregunta fue:
“¿Por qué deberíamos abandonar el peso?”
El economista propone cambiarla por:
“Si podemos usar libremente el dólar, eliminar el cepo, contratar en dólares y prohibir que el Banco Central financie al Tesoro, ¿qué ventaja concreta obtenemos por conservar el peso?”
Y esa es, en definitiva, la discusión económica de fondo: moneda propia como herramienta de política económica versus moneda fuerte como mecanismo para limitar el poder del Estado.
Del 7 al 14 de septiembre, los concesionarios oficiales de la marca en toda la Argentina ofrecerán condiciones especiales para la compra de tractores y pulverizadoras, además de descuentos exclusivos en repuestos, filtros y lubricantes para el mantenimiento de los equipos.
Buenos Aires jueves 10 septiembre (PR/26)– Valtra vuelve a poner en marcha su Semana Amarilla, una propuesta comercial que del 7 al 14 de septiembre recorrerá los concesionarios oficiales de todo el país. La iniciativa está pensada para productores y contratistas que estén evaluando incorporar maquinaria nueva o que necesiten ponerse al día con el mantenimiento de sus equipos.
Durante estos días, la marca ofrecerá condiciones comerciales especiales para distintos modelos de tractores y pulverizadoras. La lista incluye la Serie A2 (modelos A750 y A990), la Serie A4 (A114, A124 y A134) y toda la Serie S. A esto se suma la pulverizadora de la Serie R, que amplía el abanico de opciones para distintas necesidades productivas.
“La Semana Amarilla es una oportunidad para acercar nuestra propuesta a productores y contratistas de todo el país, con condiciones comerciales pensadas para acompañar las decisiones de inversión y renovación de maquinaria. Al mismo tiempo, queremos que nuestros clientes puedan aprovechar beneficios concretos para mantener sus equipos en óptimas condiciones”, destacó Rodrigo Fernández, Gerente Comercial de Valtra para Hispanoamérica.
Descuentos en repuestos, filtros y lubricantes
El capítulo de posventa también trae beneficios concretos para quienes necesiten hacer mantenimiento o abastecerse de insumos. Durante toda la semana habrá un 30% de descuento en repuestos, con la posibilidad de financiar la compra a 30, 60 y 90 días.
A eso se suma un 20% de descuento en filtros, también con financiación a 30, 60 y 90 días. Y la propuesta se redondea con un 10% de descuento en refrigerantes, Opti Diesel y lubricantes, bajo las mismas condiciones de pago.
“Contar con una red de concesionarios en todo el territorio argentino nos permite llevar esta propuesta directamente a cada región productiva. La combinación de beneficios comerciales y de posventa busca generar valor tanto para quienes están pensando en incorporar un nuevo equipo como para aquellos que quieren seguir trabajando con la máxima confiabilidad y eficiencia”, agregó Fernández.
Con esta nueva edición, Valtra reafirma su compromiso con los productores argentinos, ofreciendo herramientas comerciales y de posventa que acompañan las distintas etapas del ciclo productivo y fortalecen el vínculo con su red de concesionarios oficiales.
Acerca de Valtra
Con una sólida trayectoria en Argentina, Valtra forma parte del grupo AGCO, que cuenta con una planta industrial en General Rodríguez, a pocos kilómetros de la Ciudad de Buenos Aires, desde donde se fabrican y ensamblan equipos adaptados a las condiciones del campo argentino. La marca combina experiencia global con desarrollo local, ofreciendo tractores que se destacan por su robustez, eficiencia y confiabilidad. A su vez, integra innovación tecnológica, soporte postventa y una amplia red de concesionarios para acompañar al productor en todo el país.
Es notable que todavía circulen propuestas de reforma monetaria que busquen preservar el peso. No hay nada que preservar. Una moneda refleja la calidad de las instituciones. Por Emilio Ocampo.
Por Emilio Ocampo
El diagnóstico compartido y el fetichismo jurídico
Buenos Aires, jueves 10 de septiembre (PR/26) — Horacio Liendo, uno de los arquitectos de la Convertibilidad, acaba de presentar en una entrevista con Infobae algunas de las ideas centrales de su próximo libro, Dinero estable. Conozco a Horacio desde hace muchos años y tengo por él un enorme respeto, tanto profesional como personal.
Coincido con buena parte de su diagnóstico y con muchas de sus recomendaciones. Hay que terminar definitivamente con los controles de cambio, derogar el régimen penal cambiario, eliminar la obligación de liquidar divisas y permitir que los argentinos utilicen libremente el dólar. También coincido en que hay que prohibir el financiamiento del Tesoro por el Banco Central.
Liendo propone además darle al dólar curso legal y permitir que compita libremente con el peso.
Hasta aquí nuestras diferencias son menores. Donde nos separamos es en una cuestión fundamental: Liendo cree que es posible limitar eficazmente el poder monetario del Estado argentino mediante normas jurídicas.
Yo creo que la experiencia demuestra lo contrario. Es lo que llamo fetichismo jurídico: la creencia de que basta sancionar una ley —o incluso incorporar una prohibición a la Constitución— para impedir que el Estado haga aquello que esa norma le prohíbe hacer. En un país con instituciones sólidas, las restricciones jurídicas son efectivas. Pero el problema argentino es precisamente que el populismo no reconoce límites jurídicos cuando éstos interfieren con sus objetivos.
Para el populismo, la fuente última de legitimidad no es la ley sino la voluntad popular, cuya expresión auténtica pretende expresar exclusivamente el líder. Cuando la ley se interpone en el camino de esa voluntad, se la modifica, se la interpreta de otra manera, se la elude o simplemente se la viola. Nuestra historia ofrece abundantes ejemplos.
Las lecciones de la Convertibilidad y el bimonetarismo
Por eso me llama particularmente la atención que Liendo, que fue protagonista de la Convertibilidad, siga confiando en restricciones jurídicas para proteger la moneda. Si algo debería habernos enseñado esa experiencia es que mantener el peso significa mantener innecesariamente una fuente de incertidumbre dentro del régimen monetario.
La Convertibilidad estaba establecida por ley. El Banco Central tenía restricciones muy severas para emitir pesos sin respaldo. Durante una década, el sistema pareció haber eliminado la posibilidad de que el Estado recurriera nuevamente a la inflación y la devaluación. No la había eliminado. Había limitado jurídicamente su capacidad de hacerlo.
Cuando las restricciones se volvieron política o financieramente inconvenientes, fueron modificadas sin problema. Finalmente se abandonó la Convertibilidad, se devaluó el peso y se pesificaron compulsivamente contratos y depósitos denominados en dólares. El problema no fue que la Ley de Convertibilidad estuviera mal redactada.
El problema fue que una ley nunca puede ser un mecanismo de compromiso irreversible frente a un Estado anómico. Esta diferencia entre prohibir el uso de un instrumento y eliminar el instrumento es central para entender la dolarización. Liendo propone mantener el peso, pero imponerle fuertes restricciones al Banco Central.
La dolarización propone algo mucho más simple: quitarle al Estado argentino la posibilidad de emitir su propia moneda.
Riesgos del sistema bimonetario y la pesificación
¿Qué ventajas tendría conservar esa posibilidad? La pregunta se vuelve todavía más importante porque Liendo propone un sistema bancario bimonetario. Los argentinos podrían mantener depósitos en pesos y dólares, y el dólar tendría curso legal. Aquí aparece otra lección de 2001 que no deberíamos olvidar. Un sistema bimonetario no sólo mantiene abierta la posibilidad de una devaluación. También crea dos clases de pasivos bancarios sobre los cuales el Estado conserva poderes muy diferentes. Si las cuentas fiscales vuelven a desbandarse y el Estado necesita recursos extraordinarios, los depósitos en dólares constituyen un objetivo extraordinariamente atractivo. Eso fue, en esencia, lo que ocurrió con la pesificación asimétrica.
La conversión compulsiva de activos denominados en dólares a pesos a un tipo de cambio inferior al de mercado produjo una transferencia patrimonial gigantesca. Desde el punto de vista jurídico fue una confiscación.
Desde un punto de vista económico puede interpretarse como un “capital levy”, un impuesto extraordinario sobre determinados patrimonios, ejecutado mediante la modificación compulsiva de los contratos. Mientras existan simultáneamente pesos y dólares dentro del sistema bancario argentino, esa posibilidad nunca desaparece por completo.
Podemos sancionar una ley que prohíba la pesificación. Podemos otorgarle mayores garantías jurídicas a los depósitos (¿otra ley de “intangibilidad” de los depósitos?). Podemos incluso intentar protegerlos constitucionalmente. Pero volvemos al mismo problema: si las circunstancias políticas son suficientemente extremas, las normas pueden modificarse o violarse impunemente.
Cuestionamientos al encaje del 100%
Liendo intenta resolver otro de los problemas del bimonetarismo imponiendo un encaje de 100% a los depósitos en dólares. Los bancos locales deberían mantener esos fondos depositados en bancos del sistema de la Reserva Federal.
Aunque no lo aclara, su formulación parece incluir también a los depósitos a plazo fijo. De ser así, la propuesta me parece aún más desaconsejable. Si la interpreto correctamente, intenta recrear para los depósitos en dólares una especie de narrow banking a la Simons: los bancos recibirían dólares en depósito pero no podrían prestarlos.
El problema es que aplica ese principio únicamente al dólar. Los bancos podrían intermediar normalmente los depósitos en pesos, mientras que deberían mantener el 100% de los depósitos en dólares en bancos del sistema de la Reserva Federal. En la Argentina de hoy esto resulta particularmente inconveniente. Los argentinos mantienen una enorme masa de ahorro en dólares fuera del sistema financiero.
Uno de los principales beneficios de una reforma monetaria debería ser precisamente incorporar ese ahorro al sistema bancario para transformarlo en crédito e inversión. Con el esquema de Liendo ocurriría algo paradójico: los dólares entrarían al sistema bancario argentino para ser inmediatamente redepositados en bancos de Estados Unidos y financiar inversiones en ese país.
Contradicciones de la competencia de monedas
Hay además una contradicción con la idea de promover la competencia de monedas. Si los depósitos en pesos pueden ser intermediados pero los depósitos en dólares no, las dos monedas no compiten en igualdad de condiciones. Se segmentarían el mercado monetario y las tasas de interés, otorgándole al peso una ventaja regulatoria artificial.
}Liendo proclama la competencia de monedas pero al mismo tiempo impide que el dólar compita con el peso en una de las funciones fundamentales del sistema financiero: canalizar el ahorro hacia el crédito. Esto es difícil de justificar en un país donde la moneda que los argentinos han elegido para ahorrar desde hace décadas es el dólar. En lugar de aprovechar esa enorme masa de ahorro para profundizar el sistema financiero, se impediría que los bancos la intermediaran.
Y ni siquiera se eliminaría el riesgo que supuestamente se busca evitar. Los dólares continuarían depositados en bancos bajo jurisdicción argentina. Un gobierno que decidiera desconocer las reglas monetarias también podría disponer de esos activos o convertir compulsivamente los contratos.
El encaje de 100% tampoco elimina el riesgo político.
Que los dólares estén depositados en bancos norteamericanos no significa que estén fuera del alcance de un gobierno argentino. Si el titular del activo externo sigue siendo un banco argentino sometido a la jurisdicción argentina, el Estado puede forzarlo a repatriar los fondos.
Ya existe un precedente: en 2002, los encajes que las entidades financieras mantenían en Deutsche Bank New York fueron alcanzados por la pesificación y el gobierno ordenó su repatriación forzosa. No fue necesario nacionalizar los bancos como se hizo en 1946. El encaje de 100% elimina únicamente el riesgo de liquidez.
Autonomía, heteronomía y el modelo de Perú
Hay además un problema conceptual con la función que Liendo asigna al Banco Central. Sostiene que debería ocuparse exclusivamente de la política monetaria del peso, “como la Reserva Federal”. Pero la Argentina no es Estados Unidos. La Reserva Federal emite la moneda dominante del sistema monetario internacional.}
El Banco Central argentino emite una moneda periférica en una economía que ya pertenece, en buena medida, al área monetaria del dólar. Y además, es una moneda que los argentinos rechazan. Hace casi medio siglo Julio H. G. Olivera explicó que no todas las monedas son iguales. Un país que no emite la moneda internacional dominante no tiene plena autonomía monetaria simplemente dejando flotar su moneda.
La flotación no elimina lo que Olivera llamaba heteronomía monetaria. Simplemente convierte al tipo de cambio en una de las principales variables de ajuste. La experiencia latinoamericana de las últimas dos décadas lo confirma. Los países que adoptaron metas de inflación y tipos de cambio flexibles no quedaron aislados del ciclo financiero global. La voluntad cambiaria se convirtió en uno de sus principales canales de transmisión.
Liendo propone que el peso compita libremente con el dólar. Pero los argentinos llevan décadas revelando sus preferencias. Ahorran en dólares, fijan en dólares el precio de los inmuebles y otros activos y recurren al dólar para contratos de largo plazo.
El peso conserva principalmente su función transaccional y de unidad de cuenta para aquellas operaciones en las que el Estado directa o indirectamente impone su utilización. Liendo menciona a Perú como un “ejemplo excelente” de lo que él propone. Pero parece extraer de la experiencia peruana fundamentalmente sus restricciones jurídicas: la garantía constitucional para utilizar monedas extranjeras y la prohibición al Banco Central de financiar al Tesoro.
Esas reglas son importantes, pero como he explicado varias veces no explican por sí solas el éxito del régimen monetario peruano. Detrás de ellas hay más de tres décadas de continuidad y excelencia técnica en el BCRP, disciplina fiscal y una sofisticada administración de una economía financieramente dolarizada. Tampoco Perú inmoviliza el 100% de los depósitos en dólares.
Utiliza encajes diferenciados precisamente como uno de los instrumentos para administrar la dolarización financiera.
La conclusión sobre la dolarización oficial
Además, si eliminamos las restricciones cambiarias y otorgamos al dólar curso legal, es probable que la competencia monetaria acelere la dolarización espontánea. La moneda buena desplazará a la mala, contrariamente a la interpretación simplista de la Ley Gresham. ¿Por qué entonces no completar el proceso en vez de retrasarlo dejando disponible un arma para que un gobierno populista vuelva a las andanzas?
La diferencia entre Liendo y quienes proponemos una dolarización oficial no está en el diagnóstico sobre el Estado argentino. Ambos queremos impedir que vuelva a financiarse destruyendo la moneda. La diferencia está en cuánto confiamos en que una norma jurídica pueda impedirlo. Liendo propone “encadenar” al Leviatán.
El estudio de la historia argentina me lleva a una conclusión diferente. Las cadenas jurídicas funcionan únicamente mientras quienes controlan al Leviatán aceptan estar encadenados.
Como explicaba Alberdi hace ciento cincuenta años: “El gobierno que hoy paga en oro y a la vista su papel, puede no convertirlo mañana si le conviene no pagar lo sin que se lo impida la ley que él tiene el poder de derogar por otra ley. Como legislador de sí mismo, el gobierno es un banquero que está fuera de la ley que gobierna a los demás”.
Quienes proponemos una dolarización oficial reconocemos esa realidad. No buscamos redactar una ley más perfecta. Es una empresa quimérica. Un gobierno populista siempre encontrará una puerta de escape. Lo que hay que hacer es quitarle el instrumento con el que destruyen la economía. Por eso la pregunta sigue siendo la misma.
Si el dólar tendrá curso legal, habrá libertad cambiaria, los argentinos podrán ahorrar y contratar en dólares y el Banco Central tendrá prohibido financiar al Tesoro, ¿qué beneficio obtiene la Argentina conservando el peso que compense el riesgo de que un futuro gobierno vuelva a utilizarlo?
Después de la experiencia de la Convertibilidad, la carga de la prueba se ha invertido. Ya no corresponde explicar por qué deberíamos abandonar el peso. Corresponde explicar para qué deberíamos conservarlo.
Primicias Rurales
Fuente: Emilio Ocampo from Dolarización en Argentina
Emilio Ocampo es un economista, historiador y profesor argentino, conocido por ser el autor intelectual del plan de dolarización y de la propuesta de liquidar el Banco Central de la República Argentina (BCRA)
Horacio Liendo es un abogado, aruitecto del plan de Convertibilidad aplicado durante el ejercicio de Dominga Cavallo como ministro de Economía.





 Por Ing. Agr. Pedro Lobos, director de Primicias Rurales