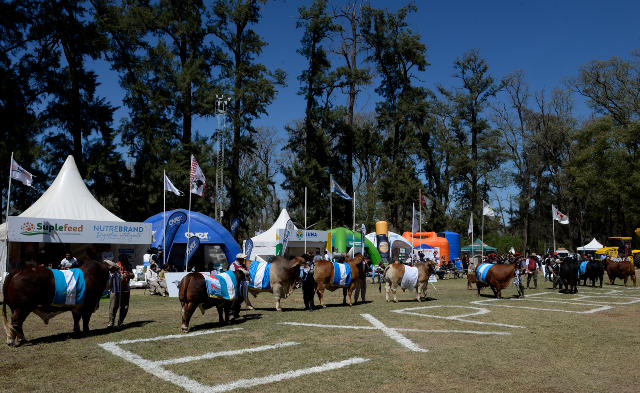
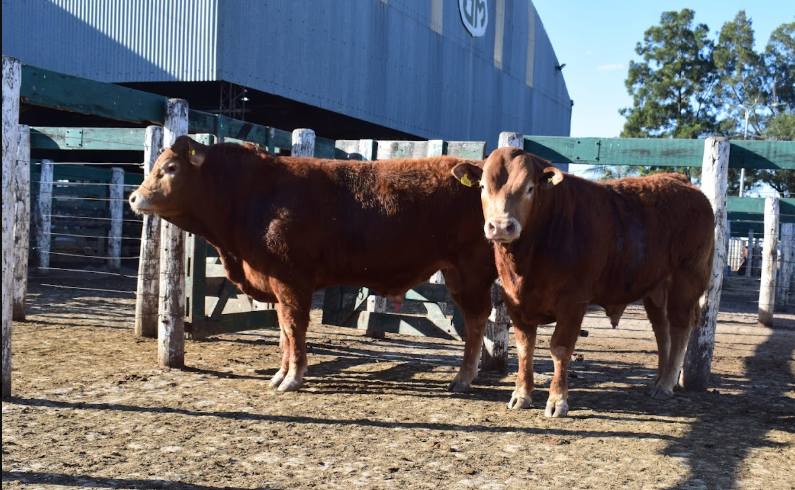
En el Vivero San Carlos, La Banda, Santiago del Estero, se reunirán productores y cabañeros de 10 provincias de las razas Brangus, Braford y Brahman. Habrá juras, remates, venta de reproductores, jornadas técnicas y stands comerciales.
Buenos Aires, martes 15 de septiembre (PR/26) .- En un momento de fuerte valorización de la ganadería y con una demanda creciente de genética capaz de mejorar los resultados productivos, empieza mañana la 19ª edición de ExpoBRA en Santiago del Estero. Durante tres jornadas, Brangus, Braford y Brahman mostrarán en pista el resultado de años de selección y adaptación a las condiciones del norte argentino.
Este año, contará con más de 420 animales inscriptos y más de 80 cabañas, provenientes de Córdoba, Chaco, Santiago del Estero, Santa Fe, Corrientes, Salta, Tucumán, Entre Ríos, Formosa y Mendoza.
Producir más y mejor
ExpoBRA llega en un contexto muy favorable para la actividad. El valor del ganado y, en especial, del ternero fortaleció el interés de los productores por invertir en genética y mejorar los indicadores de sus rodeos.
Para Mauricio Groppo, presidente de la Asociación Argentina de Brangus, la valorización del ternero tiene un efecto directo sobre las decisiones del criador: “Es lógico que el criador apunte a tener la mayor cantidad de terneros y que las vacas estén preñadas y con la mayor calidad genética posible”.
Diego Rodríguez, director ejecutivo de la Asociación Braford Argentina, coincidió en que es “un momento único” por el nivel de precios alcanzado y destacó que la ganadería “se posicionó muy bien frente a otras producciones como la agricultura”.
En este escenario, el criador demanda reproductores funcionales y adaptados a cada sistema, con fertilidad, facilidad de parto, crecimiento, eficiencia de conversión y calidad de carne. En las regiones subtropicales, además, cobran especial importancia la resistencia al calor y a las garrapatas y la adaptación al ambiente.
Ignacio Piñeiro, gerente de la Asociación de Criadores Brahman, indicó: “Los productores buscan invertir en animales que les sean rentables, adaptados y dispuestos a producir en las condiciones adversas de cada zona”.
La selección genética avanza sobre características cada vez más precisas. Braford hace más de 15 años trabaja con DEPs e incorporó indicadores vinculados con consumo residual, calidad de carne y resistencia a garrapatas, mientras que Brangus utiliza selección genómica para avanzar sobre atributos como eficiencia de conversión, tolerancia al calor y resistencia a parásitos.
El potencial de la ganadería del norte
La mayor eficiencia se vincula con otro desafío de la región: recuperar y aumentar el stock bovino. “Hoy está con un stock ganadero mermado, que tiene mucha capacidad de crecer”, consideró Rodríguez.
La recuperación de los campos y de las lluvias después de los años de sequía abre una oportunidad para retener hembras y recomponer los rodeos, acompañando el aumento de vientres con mejoras en genética, alimentación, manejo e identificación.
Para Piñeiro, con tecnología y genética la ganadería del NOA puede seguir creciendo, mientras que Groppo señaló como desafío mejorar la productividad y uniformidad de los rodeos comerciales.
La agenda
Brangus, Braford y Brahman realizarán las juras de hembras y machos, la elección de Grandes Campeones y remates de invernada y reproductores. ExpoBRA también ofrecerá actividades técnicas y comerciales, degustaciones y propuestas para estudiantes y productores.
Martes 15: juras de hembras Brangus, Brahman y Braford; presentación del IPCVA y degustación de carne; y reunión abierta de criadores Brangus.
Miércoles 16: juras de machos Brangus y Brahman; remate de invernada; degustación de Braford a las brasas y Peña ExpoBRA.
Jueves 17: jornada para escuelas agrotécnicas; entrega de premios; inauguración oficial y remate de reproductores.
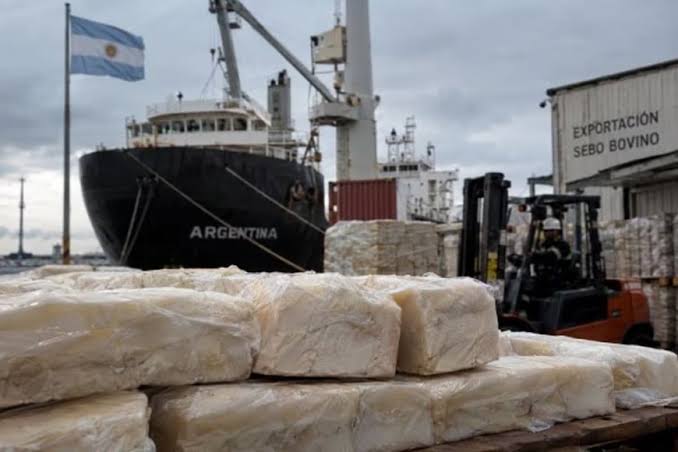
Las exportaciones argentinas de sebo bovino se multiplicaron por veinte en la última década, impulsadas por el auge del diésel renovable en Estados Unidos.
Por Ana Rubicondi – Bruno Ferrari – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Rosario, domingo 13 septiembre (PR/26) — En 2025, Argentina envió al exterior cerca 154.808 de toneladas (t )de sebo bovino, un volumen inimaginable 10 años atrás. En este sentido, se propone un recorrido que aborde los últimos acontecimientos que llevaron a la reconfiguración de este mercado.
En 2015, la Argentina había colocado 6.819 toneladas de sebo bovino en el mercado externo. En 2025 exportó 154.808 toneladas equivalentes a 125,2 millones de dólares: el volumen se multiplicó por más de 20 en 10 años, convirtiendo a un subproducto de bajo perfil en una de las categorías con mayor crecimiento del complejo en apenas unos años.
Las causas del salto, sin embargo, son más externas que internas. La producción local de sebo depende de la faena bovina, ya que se trata de un subproducto obtenido durante el faenado y el desposte del ganado en los frigoríficos. Y durante un período de casi quince años el volumen faenado creció un 25%, mientras los envíos externos de sebo lo hicieron un 4.480%. Lo que cambió fue la demanda internacional, empujada sobre todo por la política energética de Estados Unidos, que reordenó por completo el mapa de un mercado hasta entonces marginal en el comercio agroindustrial.
Sebo bovino: de un subproducto más de la faena a multiplicar sus exportaciones
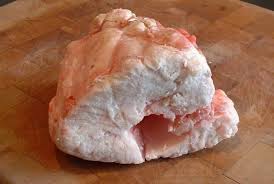
El sebo bovino es la grasa que se obtiene del procesamiento de los subproductos de la faena. En el frigorífico el producto principal es la carne, pero del mismo proceso salen también cueros, menudencias, huesos y tejido grasoso. Este último se destina a plantas de rendering, donde se cocina a altas temperaturas para separar el componente líquido del sólido. De ahí se obtienen dos productos principales: sebo y harina de carne y hueso.
Durante siglos ese sebo tuvo un destino previsible: jabones, cosméticos, velas y alimentación animal. Mercados de valor moderado, estables y poco disputados. Eso empezó a cambiar en la última década.
El motor de la demanda: el diésel renovable estadounidense
Desde 2020, Estados Unidos desarrolló una industria de diésel renovable de escala considerable. Según datos de la Energy Information Administration (EIA), la producción pasó de unos 7,2 millones de barriles anuales a fines de 2018 a 69,4 millones en 2025, con la mayor parte de la expansión concentrada en 2022 y 2023.
A diferencia del biodiésel tradicional, el diésel renovable se elabora mediante hidrotratamiento y resulta químicamente equivalente al diésel de origen fósil, lo que permite utilizarlo sin límites de mezcla. Esa característica amplió el mercado potencial y motivó la conversión de refinerías de petróleo existentes, que sumaron capacidad de procesamiento y pasaron a requerir aceites y grasas en volúmenes significativos.
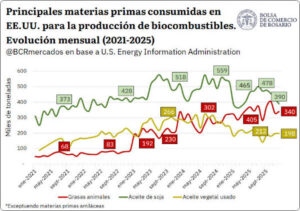
El sebo, que hasta entonces competía en mercados de valor moderado, pasó a integrar la canasta de insumos de una industria energética en crecimiento. El consumo estadounidense de grasa bovina para biocombustibles trepó de unas 75.000 toneladas mensuales en 2021 a un máximo cercano a las 450.000 a fines de 2025: un crecimiento superior al 720% en menos de cinco años.
¿Por qué grasa bovina?
La preferencia por el sebo responde a factores de dos órdenes distintos.
En el plano técnico, se trata de una grasa con un alto grado de saturación, con un perfil de ácidos grasos comparable al del aceite de palma. Esa característica la hace apta para los procesos de hidrotratamiento con los que se elaboran el diésel renovable y el combustible de aviación sostenible.
El segundo factor, y probablemente de los más determinante, es de orden regulatorio: el sebo califica con una intensidad de carbono menor que la de los aceites vegetales. La intensidad de carbono (CI, por su sigla en inglés) mide las emisiones de gases de efecto invernadero asociadas a todo el ciclo de vida del combustible, por unidad de energía, e incluye desde el origen del insumo hasta la combustión final. A esto hay que sumarle que la EPA (Agencia de Protección Ambiental), fijó para 2026 y 2027 los volúmenes obligatorios de mezcla de biocombustibles más altos para la historia del país.
En cuanto a la forma de medición de la intensidad de carbono, formalizado en el modelo GREET del Argonne National Laboratory (base metodológica de los programas estadounidenses), parte de que el animal se cría para producir carne, de modo que la huella de la actividad ganadera se asigna a ese producto principal.
El cálculo correspondiente al sebo comienza en el proceso de rendering, sin incorporar las etapas previas. El mismo criterio se aplica al aceite vegetal usado, una materia prima aún más limpia por tratarse enteramente de un residuo.
El aceite de soja, en cambio, es el producto primario del cultivo y por lo tanto incorpora en su cálculo las labores agrícolas, los fertilizantes, el transporte del grano y la molienda.
Son dos esquemas los que resumen, para Estados Unidos, los beneficios de incorporar materias primas con un CI bajo:
El crédito 45Z del Departamento del Tesoro es un crédito impositivo de hasta un dólar por galón cuyo monto varía en función inversa de la intensidad de carbono del combustible. Reemplazó a un esquema anterior que pagaba un monto fijo por galón, sin considerar la intensidad de carbono ni el origen de la materia prima, y que venció a fines de 2024.
El Low Carbon Fuel Standard de California, por su parte, obliga a reducir la intensidad de carbono promedio del combustible comercializado en ese estado y genera créditos proporcionales. Sus enmiendas de noviembre de 2024 incorporaron un tope a los créditos provenientes de biodiésel elaborado con aceites de soja y canola vírgenes.
Un mercado mundial reordenado
El desarrollo de esta industria dejó su marca en la estadística de comercio internacional. El volumen mundial importado de sebo bovino se mantuvo relativamente estable durante los últimos años, en torno a los 2 millones de toneladas anuales, aunque con algunas oscilaciones. Lo que se modificó fue la composición de esa demanda.
Estados Unidos, que a comienzos de la serie explicaba una porción marginal de las importaciones mundiales, pasó a concentrar más de la mitad en 2025. En paralelo, el conjunto de los demás destinos redujo sus compras de manera sostenida.
La lectura que sugieren estos datos es que buena parte del sebo que antes se destinaba a jabonería, oleoquímica y alimentación animal se fue reasignando hacia el nuevo uso energético. Al dejar de ser un residuo de bajo costo, terminó reemplazado parcialmente en esos usos tradicionales por otras materias primas, como derivados sintéticos o de origen vegetal para la producción de jabones.
Del lado de la oferta, el movimiento fue igualmente marcado. Estados Unidos, que en 2015 era el segundo exportador mundial, descendió al sexto lugar en 2025: el país pasó a retener su propia producción para abastecer a su industria de combustibles. Ese espacio fue ocupado por proveedores del hemisferio sur.
El caso más notable es el de Brasil. Hace diez años se ubicaba en el puesto 31, con exportaciones menores a las 1.000 toneladas anuales; hoy es el segundo exportador mundial de grasas bovinas, con envíos por 402.000 toneladas, un volumen prácticamente similar al de Australia, que encabeza el ranking.
El caso de Argentina es similar al de su vecino. En 2015 se ubicaba en el puesto 15 del ranking mundial, con una participación del 0,4% en el comercio internacional de la posición. En 2025 alcanzó el cuarto lugar, con el 7,8% del total, detrás de Australia, Brasil y Canadá.
El caso argentino
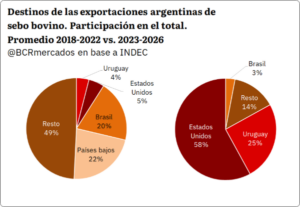
El crecimiento del volumen exportado argentino tuvo como contrapartida una reorientación completa de los mercados de destino. En el promedio del período 2018-2022, los principales compradores eran Países Bajos y Brasil, mientras que Estados Unidos representaba una porción menor de los envíos. En el promedio 2023-2026, con el último año todavía en curso, Estados Unidos concentró cerca del 60% del total y Uruguay una cuarta parte, en tanto que la participación brasileña se redujo de manera marcada.
Hay además un rasgo del caso argentino que merece atención: a diferencia de lo que ocurre en otros países productores, la industria local de biocombustibles no utiliza grasas animales como insumo. El biodiésel argentino se elabora a partir de aceite de soja, según consigna la Secretaría de Agricultura. La totalidad del sebo disponible queda entonces orientada al mercado externo o a los usos industriales tradicionales.
Sin embargo, conviene hacer una aclaración. A partir de 2026, el crédito 45Z excluye de elegibilidad al sebo bovino importado. En ese sentido, los envíos hacia Estados Unidos en los primeros 7 meses del año registraron una caída moderada (-4% interanual para el mismo período en 2025) y dos factores contribuyen a explicarlo.
Por un lado, la demanda estadounidense excede su capacidad de abastecimiento interno: los operadores del mercado señalan que, con obligaciones de mezcla en aumento, los volúmenes importados continuarían siendo un componente relevante de la oferta. Por otro, el sebo mantiene sus destinos industriales tradicionales (oleoquímica, jabonería, alimentación animal).
En ese sentido, la fuerte absorción interna que Estados Unidos viene realizando de su propia producción es lo que abrió el espacio que proveedores como Brasil y Argentina ocuparon en el mercado internacional, tanto para uso energético como para los segmentos tradicionales de demanda.
El último informe de CONINAGRO revela un escenario de fuertes contrastes productivos, con nueve cadenas en rojo tras la incorporación de la actividad forestal y los cítricos dulces.
Un escenario dispar en el mapa productivo nacional
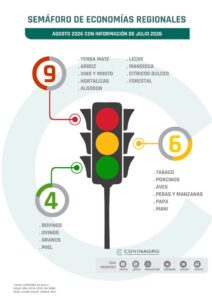
Buenos Aires, domingo 13 septiembre (PR/26) — El último Semáforo de Economías Regionales de CONINAGRO, correspondiente a julio de 2026, muestra un escenario dispar para las producciones argentinas: mientras granos, bovinos, ovinos y miel avanzan en verde, nueve actividades permanecen en rojo y dos nuevas cadenas —forestal y cítricos dulces— acaban de ingresar a la zona de mayor alerta.
El mapa productivo de las economías regionales argentinas vuelve a mostrar fuertes contrastes. El último informe registró cuatro actividades en verde, seis en amarillo y nueve en rojo, configurando un escenario donde la recuperación de algunos sectores convive con dificultades persistentes en buena parte de las cadenas productivas.
La principal novedad del relevamiento es el ingreso de las actividades forestal y de cítricos dulces a la zona roja, luego de pasar desde el amarillo. De esta manera, el grupo de producciones en situación crítica vuelve a ampliarse de manera preocupante para el sector.
El Semáforo analiza tres grandes dimensiones fundamentales: negocio, producción y mercado. El primero considera la evolución de precios y costos; el segundo observa variables como superficie, stock y producción; mientras que el tercero contempla exportaciones, importaciones y consumo interno.
Precios que no alcanzan para cubrir el escenario de costos
En buena parte de las actividades que aparecen en rojo, el principal problema está en el denominado componente de negocio.
Según CONINAGRO, los precios recibidos por los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación, mientras los costos operativos continuaron aumentando de forma sostenida. Esa combinación deteriora los márgenes reales y puede terminar impactando también sobre las decisiones de producción y sobre el comportamiento futuro de las cadenas.
Entre las producciones que permanecen en rojo se encuentran yerba mate, arroz, vino y mosto, hortalizas, algodón, leche y mandioca, a las que ahora se suman forestales y cítricos dulces.
El caso forestal resulta particularmente significativo: los precios acumularon apenas un 4% de incremento interanual, mientras la demanda interna se encuentra condicionada por la menor actividad de la construcción y la obra pública. Al mismo tiempo, las importaciones de productos forestales aumentaron un 13% interanual.
En cítricos dulces, el panorama también se deterioró por el lado de la demanda. El consumo interno cayó un 10% interanual y las exportaciones retrocedieron un 34%, mientras los precios aumentaron un 17%, ubicándose por debajo de la inflación. La producción se mantiene alrededor de 1,6 millones de toneladas y unas 80.000 hectáreas sembradas.
No todas son malas noticias para el sector
El otro extremo del semáforo presenta un panorama bastante más favorable. Bovinos, ovinos, granos y miel permanecen en verde. En estos casos, el comportamiento de los precios constituye una de las principales fortalezas, con valores que evolucionaron por encima de la inflación y permitieron una mejora de los precios relativos y de los márgenes.
También aparece como factor positivo el comportamiento de los mercados y, en términos generales, una dinámica productiva que acompañó de manera adecuada la evolución de estas actividades.
En bovinos, por ejemplo, el precio al productor alcanzó en julio los $4.680 por kilo de novillito y $6.211 por kilo de ternero, con una suba mensual promedio del 5% y un incremento interanual del 60%. Además, las exportaciones del complejo bovino llegaron a USD 5.964 millones en los últimos doce meses, un 35% más que en igual período anterior.
Los granos también se encuentran entre los sectores destacados del período. En julio, los precios promedio de cebada, girasol, maíz, soja, sorgo y trigo aumentaron un 5% respecto de junio y un 34% interanual, ubicándose levemente por encima de la inflación del período analizado.
Seis actividades quedan en una zona de incertidumbre
El amarillo representa una situación de mayor incertidumbre dentro del esquema. Allí permanecen tabaco, peras y manzanas, aves, porcinos, papa y maní. Se trata de actividades que presentan señales mixtas: precios que en algunos casos no logran recomponer completamente su poder adquisitivo, costos todavía elevados y una demanda que no termina de adquirir suficiente dinamismo para consolidar una recuperación.
No hay un deterioro generalizado en estas cadenas, pero tampoco aparecen condiciones suficientemente sólidas como para hablar de una recuperación sostenida a mediano plazo.
Una mirada que va más allá de la foto del mes
La importancia del informe no está solamente en conocer el color que cada actividad presenta actualmente. CONINAGRO publica el Semáforo desde enero de 2018, lo que permite observar la evolución de las economías regionales a lo largo de más de ocho años de registros continuos.
Y allí aparecen algunos datos sumamente preocupantes. De las 19 actividades relevadas, siete permanecieron en rojo durante más de la mitad del período analizado. La vitivinicultura encabeza este grupo: estuvo en rojo durante más del 73% de los meses relevados. Le siguen la lechería, con un 65%, y las actividades arrocera y citrícola, con un 64%.
Particularmente llamativo es el caso del vino, que acumula 42 meses consecutivos en rojo, desde enero de 2023. La yerba mate, por su parte, lleva 28 meses consecutivos en esa misma situación crítica desde abril de 2024.
Las economías regionales también generan dólares
El panorama adquiere otra dimensión estratégica cuando se observa con atención el comercio exterior.
Durante los primeros siete meses de 2026, las 19 actividades relevadas acumularon USD 37.725 millones en exportaciones, un 17% más que durante igual período de 2025 y un 12% por encima del promedio de los últimos cinco años.
El complejo granario explica USD 29.583 millones, equivalente al 78% del total exportado. La soja representa poco más de la mitad de ese monto, seguida de cerca por maíz, girasol, trigo, cebada y sorgo.
Detrás aparece la cadena bovina, con USD 3.459 millones, seguida por la lechería, con USD 1.047 millones, y el maní, que aportó USD 745 millones al total general.
El contraste con las importaciones también es muy significativo: las 19 actividades acumularon compras externas por USD 2.987 millones en los primeros siete meses del año. Esto significa que por cada dólar importado se exportaron aproximadamente 13 dólares.
El productor recibe una porción menor de la góndola
Otro de los datos clave que aporta el informe permite mirar el problema directamente desde el precio final. En julio, ocho de las 11 actividades analizadas registraron una participación del productor inferior a su promedio histórico.
En la cadena lechera, por ejemplo, el tambero recibió apenas el 23% del precio final, cinco puntos por debajo de su promedio histórico del 28%. En el vino, la participación fue del 17%, frente al 24% histórico, mientras que en la yerba mate llegó al 15%, ocho puntos por debajo de su registro habitual.
El arroz también muestra una reducción marcada: el productor captó el 15% del precio final, registrando cinco puntos menos que su promedio histórico.
El dato ayuda a explicar una de las principales tensiones que atraviesan actualmente varias economías regionales: que una mejora o estabilidad del precio en góndola no necesariamente se traduce en una mejora equivalente para quien produce en el origen.
Un mapa productivo con señales contrapuestas
El Semáforo de julio deja así una fotografía con luces verdes, amarillas y rojas, pero también con tendencias estructurales que merecen atención prioritaria.
Mientras algunas cadenas encuentran mejores condiciones de negocio y mercados externos activos, otras enfrentan una combinación compleja de precios rezagados, costos elevados, menor consumo y serias dificultades para colocar la producción.
El dato más contundente es que nueve de las 19 economías regionales continúan en rojo y dos nuevas actividades acaban de ingresar a esa zona, en un contexto donde el índice general muestra una etapa de estabilización, aunque todavía dentro de un escenario general de advertencia.
El informe completo de CONINAGRO permite conocer el detalle específico de cada una de las 19 actividades, sus precios, producción, consumo, exportaciones, importaciones y su respectiva evolución histórica a lo largo del tiempo.
Cuando el agua sobra, el campo también necesita estrategia. Ante pronósticos de precipitaciones intensas, especialistas advierten sobre la necesidad de planificar rotaciones y cuidar la estructura de los suelos para evitar anegamientos.
Buenos Aires, domingo 13 septiembre (PR/26) — La pérdida de estructura en el campo, tanto agrícola como ganadero, limita la infiltración y favorece el escurrimiento superficial. Especialistas analizaron como adaptar las decisiones productivas en un año en el que los pronósticos anticipan a “El Niño” de forma intensa.
Como una de las temáticas fundamentales de la Mega Exposición del Centro Argentino (MECA26), una de las principales conferencias se enfocó en cómo poder adaptar las decisiones productivas en un año en el que los pronósticos anticipan un “Niño Intenso”.
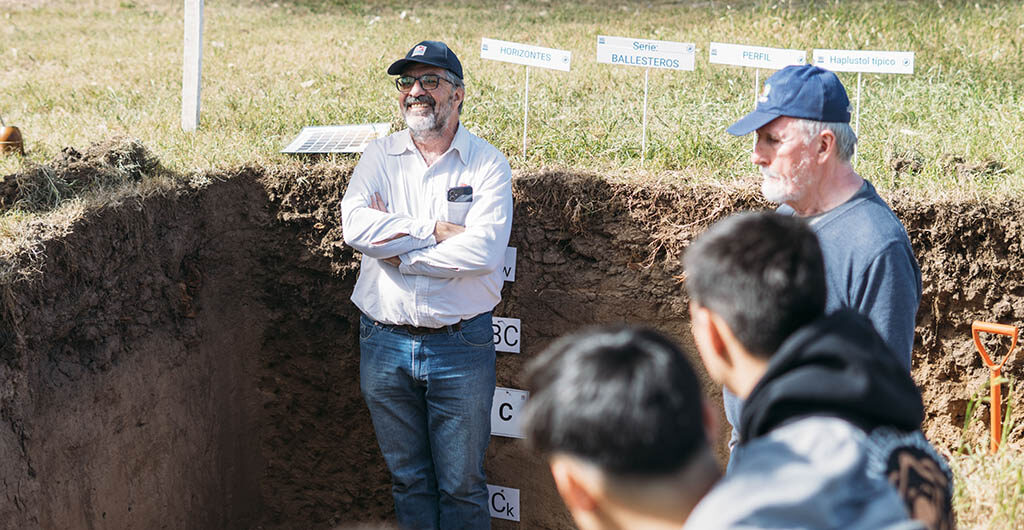
Las conferencias de la jornada “Clima + Suelos + Agua” iniciaron con el Ing. Agr. Manuel Vicondo, del INTA, donde se repasaron las recomendaciones para los productores lecheros en cuanto a las limitaciones y manejos en las condiciones que se aguardan. Posteriormente fue el geólogo y especialista en suelos del INTA Rafaela, Rubén Tossolini (foto), el encargado de brindar sugerencias clave.
“El productor tranquera adentro tiene que hacer lo que puede, y uno de los temas fundamentales es sentarse con su asesor técnico para elaborar estrategias de cultivos que consuman agua”, remarcó al estimar precipitaciones que podrían superar los mil milímetros en la región central del país, superando la media tradicional.
La advertencia apunta a que la planificación de rotaciones agrícolas y la elección de cultivos no solo inciden en la productividad, sino también en la capacidad de los suelos de absorber y retener el agua.
El mensaje incluyó recomendaciones concretas sobre infraestructura interna de los establecimientos. Se destacó la necesidad de caminos bien abovedados, tubos de desagües limpios y especial atención a las lagunas de efluentes de los tambos, un punto sensible por el riesgo de contaminación de las napas.
“Hay que empezar a monitorear el nivel freático para saber en qué situación está el campo. Puede ser que tenga un respaldo de absorción de un volumen importante de agua o no. Si no medimos, no sabemos”, subrayó en referencia a la importancia de contar con información precisa para tomar decisiones.
La compactación de suelos fue otro de los ejes centrales
Se advirtió que tanto la agricultura intensiva como la ganadería ejercen presiones significativas sobre la fertilidad física del suelo.
“Un animal de 500 kilos con cuatro patas está ejerciendo una presión muy importante sobre nuestro suelo, y eso lo estamos observando en los dos sistemas de aprovechamiento más importantes”, se explicó, al señalar que la pérdida de estructura limita la infiltración y favorece el escurrimiento superficial.
Insistió en que evaluar el estado físico de los suelos es tan relevante como medir la humedad o la napa.
Para dimensionar la magnitud del desafío, se recordó que un campo de 100 hectáreas que recibe 100 milímetros de lluvia está gestionando un volumen equivalente a más de dos mil camiones cisterna descargando agua en el lugar.
“Ese volumen debe infiltrarse y quedar en el suelo. Si no lo logramos, lo estamos tirando a la cuenca, y ahí entran a jugar otros actores como los comités de cuenca y los presidentes comunales”.
Es una gran dificultad la de manejar grandes volúmenes de agua en zonas de llanura, donde la ausencia de pendientes y cauces naturales obliga a soluciones artificiales.
La propuesta técnica se completó con la recomendación de avanzar en esquemas de rotación de cultivos que aporten raíces y materia orgánica, favoreciendo la estructura del suelo y el consumo de agua.
“Hablar de fertilidad física requiere paciencia, porque los resultados se ven en varios años. Pero si logramos rotaciones adecuadas, evitamos que el suelo quede desnudo y conseguimos un consumo importante de agua”, se concluyó. Se advirtió además sobre el riesgo de monocultivos como la soja sobre soja, que apenas consumen entre 600 y 700 milímetros de agua, dejando excedentes que pueden provocar anegamientos o sobrecargar las napas.
La previsión para diseñar estrategias de manejo que permitan que el agua se infiltre y se aproveche, y la paciencia para sostener prácticas que requieren tiempo para mostrar resultados serán claves.
La gestión del agua no es solo un desafío inmediato, sino una construcción de largo plazo que involucra tanto decisiones individuales como coordinación institucional.
Con la participación de 50 reproductores de elite pertenecientes a 6 destacadas cabañas, la raza Limousin celebra su 40° Exposición Nacional de Primavera en la 79° Exposición de la Sociedad Rural de Jesús María, consolidándose como la gran referente en rendimiento y cruzamiento.
Buenos Aires domingo 13 septiembre (PR/26)– Con la participación de 50 reproductores de 6 cabañas entre ejemplares de pedigree y puro controlado, la raza Limousin celebra su 40° Exposición Nacional de Primavera.
El prestigioso evento se lleva a cabo en el marco de la 79° Exposición de la Sociedad Rural de Jesús María, en la provincia de Córdoba. Se trata de la muestra ganadera más trascendente e importante de la raza fuera de la emblemática Expo Rural de Palermo.
En esta cita de honor, la raza exhibe su genética carnicera destacada, caracterizada por su superior rendimiento de gancho y su altísima cualidad como raza cruzante. La muestra reúne a los mejores machos y hembras en exhibición.
El impacto económico del gen F94 L
Roberto Bianculli, gerente de la Asociación Argentina de Criadores de Limousin (AACL), ponderó el rol clave de la raza como productora de carne de excelencia, resaltando la presencia determinante del gen F94 L.
Descubierto hace 15 años en Australia, este gen asegura una notable área de ojo de bife y un excelente marmoleo. Estas condiciones se han perfeccionado con el tiempo, representando una diferencia económica muy importante para el productor.
Evaluación veterinaria de precisión y grasa intramuscular
Por su parte, la médica veterinaria Lorena Caruso, de la firma Ecomeat, lideró la admisión veterinaria de los animales, efectuando precisas ecografías para medir parámetros carniceros fundamentales.
En cada reproductor se determinó el área de ojo de bife, el espesor de grasa dorsal y la grasa intramuscular. Este último indicador se sumó este año para lograr una medición integral de la calidad carnicera.
Caruso subrayó la amplitud del área de ojo de bife y remarcó que se trata de bovinos con un rinde carnicero óptimo. Los últimos avances registrados en grasa intramuscular superaron ampliamente los registros de años anteriores.
Según la especialista, varios reproductores alcanzaron hasta un 4 por ciento de grasa intramuscular, consolidando un rinde sumamente notorio que confirma el gran potencial reproductor que los toros heredarán a sus progenies.
Cabañas participantes y cronograma de actividades
Las cabañas presentes son Don Facundo (Avellaneda, Córdoba), La Cotidiana (Chenaut, Buenos Aires), La Esmeralda (Iriarte, Buenos Aires), Las Dalias (Villa Fontana, Córdoba), Las Martas (Rauch, Buenos Aires) y Santa Isabel (Castelli, Buenos Aires).
La agenda de actividades contempló la Jura de clasificación de pedigree y PC el jueves 10 de septiembre a las 14:00 en pista central, mientras que las Ventas quedaron programadas para el sábado 12 de septiembre a las 14:00.
La exposición abre sus puertas en el predio de la Sociedad Rural de Jesús María desde el jueves 10 hasta el domingo 12 de septiembre de 2026, de 9:00 a 19:30, brindando una plataforma ideal para los negocios y la ganadería. Argentina fue pionera en la década de 1960 al importar rodeos seleccionad
Trayectoria y cruzamientos estratégicos de la raza
os Limousin desde Francia. Su perfecta adaptación, elevada fertilidad y desarrollo carnicero están respaldados por más de 50 años de producción comercial ininterrumpida.
Asimismo, la Asociación Argentina de Criadores de Limousin lleva los registros de las razas sintéticas Limflex (cruzamientos con británicas) e Indusin (cruzas con Brangus, Braford, Brahman o Nelore).
Un estudio de Elizade & Riffel halló que aún con la actual relación grano/novillo muy favorable, hay ciertos alimentos que pueden dar resultados pobres o negativos. Cómo inciden el costo del concentrado proteico y el sistema de suministro en feedlots de pequeña y mediana escala.
Buenos Aires, viernes 11 de setiembre (PR/26) .- Con una relación maíz/novillo muy favorable (56 kg novillo por ton maíz en 2026 vs 102 promedio en diez años) muchos engordadores pequeños y medianos utilizan cada vez más raciones con grandes cantidades de grano entero y concentrado proteico; y las ofrecen mediante autoconsumo ya que se requiere menos personal.
Juan Elizalde y Sebastián Riffel.
En este contexto, la consultora Elizalde & Riffel presenta los resultados económicos de animales livianos con cuatro planteos de terminación: 90% de maíz-concentrado proteico y 68% de maíz-afrechillo, distribuidos mediante autoconsumo o en forma diaria.
Un ejercicio que pone en evidencia dónde está la trampa del maíz barato en feedlots de escalas limitadas para diluir costos fijos.
Es decir, lo que se buscó es dilucidar si la ventaja del actual precio del grano sumada a la reducción de los costos operativos del autoconsumo mejora el resultado por cabeza, algo clave en un negocio de márgenes muy finitos.
Los modelos
Se compararon distintos modelos de feedlots pampeanos de 500 a 2.000 cabezas/año que engordan animales livianos:
– Silos autoconsumo con ración de 90% maíz entero + 10% concentrado proteico comercial.
– Silos autoconsumo con ración seca de 68% maíz entero + 28% pellet trigo + 4% premix terminación pelleteado.
– Suministro diario dos veces por día (mañana y tarde) en comederos con lectura diaria. Ración 90% maíz entero + 10% concentrado proteico comercial.
– Suministro diario dos veces por día (mañana y tarde) en comederos con lectura diaria. Ración seca con 68% maíz entero + 28% pellet trigo + 4% premix terminación pelleteado.
Dar de comer
Los costos operativos fueron calculados considerando la diferencia en el tiempo efectivo de trabajo del personal y en los gastos de combustible y mantenimiento de maquinaria entre los métodos de ofrecimiento.
Costo de autoconsumo vs suministro diario con maíz-concentrado proteico vs maíz-afrechillo, para distintas escalas de feedlots.
Tal como se ve en el gráfico, el costo operativo del sistema de autoconsumo con maíz y concentrado proteico es levemente menor (4%) al autoconsumo con maíz-afrechillo debido a que hay que mezclar menos ingredientes.
Por otra parte, los costos del autoconsumo son inferiores (12%) comparados con el suministro diario (con ambos tipos de raciones) para las escalas menores, aunque esto se revierte en las superiores a 1.000 cabezas. Esto último se debe a que es necesario preparar la ración en un mixer y distribuirla en los silos con un chimango, lo cual requiere más personal.
Con estas consideraciones, se confirma la presunción del productor: alimentar con silos de autoconsumo es más económico para escalas chicas de 1.000 cabezas o menos.
Sin embargo, esto no significa que se trate de un sistema de mejor resultado económico por kilo producido ya que se debe tener en cuenta también el costo de ambos tipos de raciones.
Mirando el todo
Los resultados económicos fueron simulados asumiendo que la eficiencia de conversión es la misma en los dos tipos de alimentos. En tal sentido, existen evidencias de que las raciones menos concentradas (maíz 68%) ofrecidas en forma diaria tienen eficiencias similares a las más energéticas (maíz 90%), dado que estas generan potencialmente más riesgos de acidosis.
En cuanto a las categorías de engorde, se modelizaron animales livianos (machos y hembras de 180 a 320 kg) y los precios de compra y venta fueron fueron $/kg 6.250 y $/kg 5.300, con gastos comerciales (incluyendo fletes y comisiones) del 6 y 3%, respectivamente.
El costo de la ración fue calculado en función de los precios actuales (fines de agosto 2026), considerando el maíz propio (VNR=precio pizarra – gastos comerciales) y el resto de los componentes a valores de mercado. De este modo, ese costo en base seca fue de $/ton 351.278 para maíz + concentrado proteico y de $/ton 319.354 para maíz + afrechillo.
Por lo tanto, la ración elaborada con tres ingredientes (maíz + afrechillo trigo pelleteado + premix pelleteado) es un 10% más barata que la mezcla maíz + concentrado proteico.
La pregunta es cuánto impacta este ahorro en el margen bruto por cabeza.
Margen bruto de categorías livianas. Autoconsumo vs suministro diario combinado con maíz + concentrado proteico vs maíz + afrechillo, para distintas escalas.
Ración casera, clave
El margen bruto promedio fue de $/cab 4.690 para la ración maíz + concentrado proteico y $/cab 32.127 para maíz + afrechillo, datos que surgen de resultados negativos o levemente positivos. Sin embargo, el tipo de ración hace más negativo el negocio cuando se opta por maíz + concentrado ya que el cambio por maíz + afrechillo genera $/cab 27.437 de diferencia, independientemente de la forma de suministro.
El sistema de alimentación, en cambio, tiene menor relevancia ya que pasar de autoconsumo a oferta diaria genera, en promedio, una diferencia de tan solo $/cab 5.386 ($21.112 versus $15.715 para autoconsumo y suministro diario, respectivamente).
Esto demuestra que el resultado económico depende más del tipo de ración que del método de suministro.
Otro cuestión importante, como se dijo más arriba, es que la escala tiene una gran incidencia en el margen bruto. Para encierres de 500 animales, la ración maíz-concentrado en autoconsumo, la más utilizada por el productor, genera márgenes negativos siendo la ración maíz-afrechillo la única que da positivo.
En concreto, si se quiere mejorar el margen económico (o acotar la pérdida como en este último caso) hay que elegir la ración en primera instancia y luego el sistema para ofrecerla, ya que este punto es menos relevante.
Con maíz barato y caro
Esta conclusión acerca de la conveniencia de la ración casera para escalas chicas y medianas se repite en forma consistente durante los diez años en que Elizalde& Riffel han llevado este seguimiento.
La diferencia en el margen bruto (en u$s/cab) entre la ración maíz-afrechillo respecto de la de maíz-concentrado proteico durante el período 2017 a 2026, resulta de u$s/cab 20 promedio ($/cab 30.400 valor actual). Es más, aun con las variaciones del precio del maíz y otros ingredientes entre años, las diferencias son siempre favorables para la ración maíz-afrechillo.
Diferencias en u$s/cab en el margen bruto entre raciones basadas en maíz-afrechillo versus maíz-concentrado proteico.
Así las cosas, para un encierre de unas 1.000 cabezas, la diferencia entre elegir una ración u otra a lo largo de 10 años ascendería a u$s200.000. Es plata que queda en el bolsillo del productor.
Para tener en cuenta
Las raciones basadas en grandes cantidades de maíz y concentrados proteicos generan resultados pobres o negativo para feedlots de 500 a 2000 cab/año, independientemente del sistema de suministro, incluso en tiempos de granos baratos.
La mejor combinación para estos encierres es fabricar una ración simple a campo con componentes secos y luego ofrecerla en silos de autoconsumo, si la escala es de hasta 1.000 cab/año o en forma diaria si se sobrepasa esa cantidad.
Por: Ing. Agr. Juan C. Elizalde, Ph.D. Ing. Agr., M. Sci. Sebastián L. Riffel Redes: @elizalderiffel Trabajo realizado en el marco de un convenio con Phibro Animal Health