Ago 30, 2026 | Actualidad, Ganadería
La COPROSA de Buenos Aires aprobó por unanimidad un reclamo al SENASA para frenar la Resolución 201/2026, que desregula la vacunación antiaftosa desde 2027. Las entidades alertan que el ingreso de veterinarios privados desfinanciará a los entes sanitarios locales y dejará sin cobertura a la ganadería familiar.
Buenos Aires, domingo 30 agosto (PR/26) — La Comisión Provincial de Sanidad Animal (COPROSA) de Buenos Aires aprobó por unanimidad un reclamo formal al SENASA para que revea la Resolución 201/2026. Esta normativa desregula el sistema histórico de vacunación ganadera y habilita la intervención de veterinarios privados independientes a partir del 1° de enero de 2027.
El pedido fue respaldado por el Ministerio de Desarrollo Agrario bonaerense, el Colegio de Veterinarios provincial, CARBAP, CONINAGRO y la Federación Agraria Argentina, advirtiendo sobre graves riesgos operativos y financieros para el sector productivo de la región.
La Comisión Provincial de Sanidad Animal es el organismo asesor y de coordinación de las políticas sanitarias agropecuarias en el ámbito de cada provincia argentina.
En el caso de la provincia de Buenos Aires, este espacio reúne tanto a representantes del sector público (como el Ministerio de Desarrollo Agrario) como a entidades del sector privado (asociaciones de productores, sociedades rurales, colegios profesionales y federaciones agropecuarias).
Su función principal es consensuar, coordinar y fiscalizar las estrategias de prevención, control y erradicación de enfermedades de los animales, destacándose históricamente por administrar y supervisar las campañas obligatorias de vacunación contra la fiebre aftosa y la brucelosis a través de las fundaciones y entes sanitarios locales.
Puntos clave del reclamo institucional
Las entidades rurales alertan que la medida priorizará establecimientos grandes de cien animales por sobre los pequeños de cinco, encareciendo o dejando sin cobertura a la ganadería familiar de subsistencia.
Advierten que la migración de los grandes productores hacia esquemas particulares provocará el desfinanciamiento de los entes sanitarios locales, rompiendo el principio solidario de cobertura territorial total.
Reclaman definiciones operativas urgentes sobre logística, fiscalización y emisión de actas, exigiendo que las decisiones fundamentales no se posterguen para finales del corriente año.
Detalles estructurales de la Resolución 201/2026
La normativa del SENASA introduce un cambio estructural en las campañas obligatorias contra la fiebre aftosa y la brucelosis bovina, modificando radicalmente el modelo sanitario vigente.
Establece la libre elección, habilitando a los titulares de campos con RENSPA a contratar de forma directa a cualquier veterinario privado que se encuentre acreditado ante el organismo nacional.
Implementa una descentralización operativa total, donde el profesional independiente pasa a ser responsable de negociar honorarios, viáticos y costos generales, además de gestionar la compra y aplicación.
Deroga oficialmente la Resolución 368/2011, la cual centralizaba históricamente la logística de la vacunación exclusivamente en los entes locales administrados por los propios productores rurales.
Impacto económico crítico en las fundaciones locales
Los entes sanitarios advierten que el nuevo esquema destruye por completo el principio de solidaridad económica que garantiza la sostenibilidad del sistema sanitario provincial.
Se proyecta un éxodo de grandes aportantes hacia contratos particulares para abaratar costos, privando a las fundaciones de sus ingresos más significativos para operar de forma continua.
El costo por cabeza se disparará, ya que las estructuras administrativas fijas se licuarán en muchos menos animales, obligando a aumentar fuertemente el precio de la tasa local por vacuna.
La quiebra operativa será inminente para muchas oficinas zonales, las cuales perderán la capacidad financiera para sostener personal, vehículos y cadenas de frío indispensables.
La postura oficial a favor de la medida
El Gobierno Nacional y las autoridades del SENASA defienden la desregulación económica bajo los principios del libre mercado y la reducción de costos operativos para el productor.
Sostienen que eliminar el monopolio de las fundaciones permitirá negociar precios más competitivos, otorgando absoluta libertad de elección al titular del campo sin intermediarios obligatorios.
Buscan una modernización del sistema sanitario mediante la desburocratización de los procesos y la integración directa de los profesionales independientes en el circuito oficial.
Sectores críticos insisten en que este esquema descentralizado pone en riesgo la trazabilidad y la estricta sanidad exigida internacionalmente para el mercado de exportación cárnico.
Primicias Rurales
Ago 27, 2026 | Actualidad, Agua, Ganadería
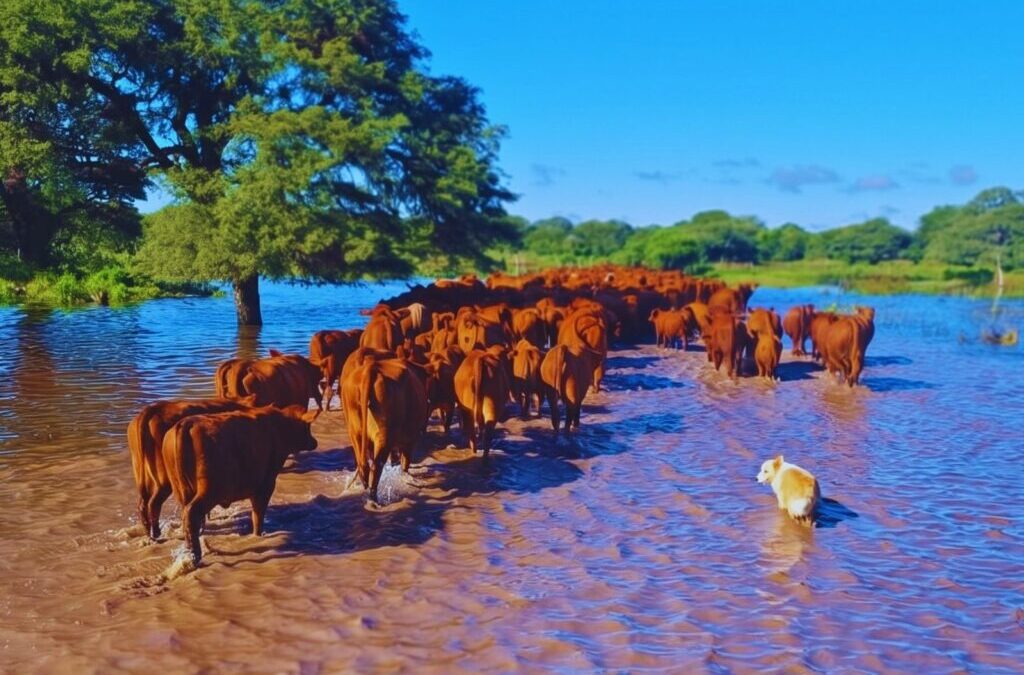
El fenómeno climático El Niño llegó para quedarse, al menos, hasta el otoño. Así lo estiman los pronósticos que confirman la alta probabilidad de registrar abundantes precipitaciones y altas temperaturas. Este escenario demanda decisiones anticipadas e inteligentes que permitan reducir el riesgo. Antes de que llegue la primavera, los especialistas del INTA comparten una serie de pautas de manejo ganadero.
Buenos Aires, jueves 27 de agosto (PR/26) .- Hasta el otoño lo más certero será la presencia de abundante humedad y precipitaciones en gran parte del país. Este escenario implicará riesgos de anegamientos en los campos y zonas ribereñas, así como crecidas de las principales cuencas, ríos y arroyos. Antes de que llegue la primavera, los especialistas del INTA comparten una serie de pautas de manejo ganadero.
En este sentido, Lucas Vagnoni -veterinario y técnico del INTA Cuenca del Salado, Buenos Aires- reconoció que el fenómeno climático El Niño está confirmado y estará presente hasta el próximo otoño. Para el próximo trimestre, recomendó tener en cuenta aspectos de la infraestructura, de los establecimientos ganaderos, así como también del manejo de las categorías productivas de acuerdo con sus requerimientos y necesidades fisiológicas y de tipo sanitario.
En cuanto a la infraestructura, el especialista del INTA reconoció que es “un buen momento para poder realizar inversiones en mejorar los callejones para que tengan buen acceso a los potreros y de circulación del ganado para garantizar su bienestar y evitar problemas de acceso a los potreros”. También aconsejó tener preparado lugares altos para eventuales emergencias dónde poder acopiar reservas de alimentos o concentrar hacienda en caso de ser necesario.
“Recién estamos a un 50 % de la temporada de parición, por lo que es necesario contar con ambientes libres de barro y bien empastados, secos y altos, con buen drenaje”, destacó Vagnoni. Para los lugares transitorios de descanso se sugieren entre 10 y 15 metros cuadrados por binomio vaca-ternero.
En cuanto al manejo productivo, el especialista destacó la importancia de realizar un manejo de los recursos forrajeros lo más eficiente posible. Para esto, recomendó aprovechar primero los recursos que podrían quedar inutilizados ante un eventual aumento de los anegamientos. Lo ideal es dejar las medias lomas y lomas con praderas para ser consumidas en diferido. “Así se puede hacer aprovechamiento y uso de los recursos que podían llegar a estar en lugares más anegados”, indicó.
Por último, en cuanto al aspecto sanitario, Vagnoni se refirió a la segunda mitad de la época de partos y la necesidad de incrementar las recorridas y prestar especial atención a las infecciones umbilicales producto del barro y exceso de humedad, así como la presencia de diarrea neonatal.
A su vez, Vagnoni consideró fundamental no descuidar la vacunación obligatoria contra el carbunclo y cumplirla en tiempo y forma. La clave es anticiparse y tomar decisiones antes de que las condiciones de humedad generen problemas productivos o sanitarios.
Es recomendable incluir en el plan de vacunación pre-servicio vacunas contra leptospira, con su refuerzo al tacto en vacas preñadas ya que los ambientes húmedos favorecen la aparición de esta enfermedad produciendo abortos en hembras no vacunadas. En las recrías, monitorear la presencia de parásitos gastrointestinales y desparasitar de acuerdo a los valores de HPG (cantidad de huevos de parásitos gastrointestinales presentes en un gramo de heces).
Primicias Rurales
Fuente: INTA informa
Ago 25, 2026 | Actualidad, Agricultura, Ganadería
El recrote de 17 millones de toneladas en el cereal norteamericano y las severas complicaciones logísticas en el Mar Negro impulsan las expectativas de precios, abriendo una ventana estratégica para las exportaciones agrícolas de Argentina.
Por Dante Romano
Buenos Aires, martes 25 agosto (PR/26)– La discusión sobre los rindes en Estados Unidos vuelve a posicionar el foco de los mercados agrícolas globales en la producción norteamericana. El prestigioso Pro Farmer Crop Tour, que recorrió cerca del 65% del área sembrada con maíz y soja, proyectó una cosecha de maíz de 389,74 millones de toneladas, marcando un fuerte recorte frente a los 406,73 millones estimados por el USDA en su informe WASDE de agosto.
En el caso de la soja, la estimación final de la gira se ubicó en 124,43 millones de toneladas, una cifra que resulta levemente superior a los 122,99 millones previstos por el organismo oficial estadounidense.
“El maíz confirma una producción bastante menor a la proyectada por el USDA y esto genera una enorme expectativa para el próximo reporte del 11 de septiembre. En soja, en cambio, la estimación de Pro Farmer termina siendo levemente superior a la oficial”, explica Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
El mercado internacional ya venía anticipando con claridad un escenario de menor oferta global. Durante la semana del Crop Tour, los reportes diarios mostraron rindes de maíz inferiores a los esperados y, en soja, conteos de vainas por metro cuadrado por debajo de los niveles del año pasado, aunque todavía superiores al promedio histórico.
En ese contexto, los fondos especulativos salieron a comprar fuerte alrededor de 5 millones de toneladas de maíz y otras 5 millones de toneladas de soja hasta el 18 de agosto, estimándose que sus posiciones compradas continuaron creciendo tras las subas posteriores.
En el caso del maíz, los fondos llevaron su posición neta comprada a casi 10 millones de toneladas, mientras que en el complejo sojero alcanzaron los 11,8 millones de toneladas. De todos modos, Romano advierte que todavía se encuentran lejos de las posiciones compradas sensiblemente mayores que han mantenido en otros años para esta misma época.

“Hay una señal alcista clara en el maíz, pero no debemos trasladar mecánicamente la menor producción del Crop Tour a los stocks finales. Puede haber ajustes en las proyecciones de consumo o exportaciones. La diferencia entre las estimaciones privadas y las oficiales tampoco es perfecta, por eso el informe del USDA del 11 de septiembre será clave”, señala Romano.
La magnitud del recorte privado para el cereal es sumamente significativa. Los casi 17 millones de toneladas de diferencia entre el Crop Tour y el USDA representan cerca del 40% de los stocks finales proyectados actualmente por el organismo estadounidense. Además, la demanda internacional continúa dando firmes señales de sostén.
Las ventas semanales de exportación de maíz de Estados Unidos alcanzaron 1,049 millones de toneladas, ubicándose dentro del rango esperado por el mercado. En soja, las ventas semanales sumaron 1,81 millones de toneladas, al tiempo que China ya acumula compras por más de 7 millones de toneladas para el nuevo ciclo comercial.
La soja estadounidense sorprende en rinde mientras el mercado de aceites se recalienta
La condición de los cultivos de soja en EE.UU. cayó al 61% de bueno a excelente, frente al 62% de la semana anterior y el 68% registrado un año atrás. Sin embargo, el Pro Farmer Crop Tour terminó proyectando un rinde promedio de 35,8 quintales por hectárea, superando los 35,4 quintales estimados por el USDA.
A nivel industrial, la molienda de soja estadounidense de julio alcanzó 5,90 millones de toneladas, ubicándose por debajo de las 6,03 millones esperadas. Paralelamente, los stocks de aceite de soja descendieron a 616.900 toneladas, frente a las 659.500 toneladas previstas originalmente.
En el mercado internacional de aceites vegetales, los futuros de aceite de palma en Malasia alcanzaron su nivel más alto en un año, impulsados por las crecientes preocupaciones sobre la sequía vinculada a El Niño. A esto se suma que en Alemania se proyecta una caída del 20% interanual en la producción de colza, alcanzando apenas 3,3 millones de toneladas.
En el plano local, la comercialización de soja argentina 2025/26 continúa rezagada: solo el 35,3% de la cosecha fue vendida con precio, frente al 48,5% del año pasado y un promedio histórico del 41,1%. Si bien las ventas semanales de 657.000 toneladas están en valores habituales, la mejora en las cotizaciones podría acelerar las operaciones.
La novedad más relevante del mercado argentino fue la reactivación de las declaraciones juradas de venta al exterior (DJVE) de poroto de soja, registrándose 342.500 toneladas en la última semana y 118.000 toneladas la previa, contrarrestando el escenario del año pasado a esta misma altura, cuando no se anotaban negocios de este tipo.
“La soja argentina encuentra una oportunidad puntual en septiembre, porque Brasil comienza a tener menor disponibilidad y la mercadería estadounidense todavía no está disponible en el mercado. El interés comprador de China aparece exactamente en ese momento”, destaca el analista Dante Romano.
Actualmente, el poroto de soja argentino acumula 4,85 millones de toneladas aprobadas para exportación, mientras que las compras ya alcanzan las 5,68 millones de toneladas, lo que evidencia que existe un volumen considerable adquirido que aún aguarda la correspondiente autorización de embarque.
Avanza lentamente la cosecha de maíz local con firme sostén de la demanda global
En Estados Unidos, el maíz presenta una condición del 60% bueno a excelente, marcando el nivel más bajo para esta época desde 2023. Dado que la floración ya concluyó y el cultivo avanza rápidamente hacia la madurez, el margen para que las condiciones climáticas alteren sustancialmente los rindes finales es cada vez más estrecho.
El Crop Tour estimó un rinde promedio de 108,7 quintales por hectárea, por debajo de los 113,4 quintales previstos por el USDA. Paralelamente, la demanda global muestra una destacada firmeza, sumada a la perspectiva de un déficit de maíz en Brasil que podría llegar a 7,20 millones de toneladas en la campaña 2026/27.
Esta tensión en la oferta brasileña responde a la creciente demanda de las plantas de etanol de maíz (que crecería 14,4% hasta 32,49 millones de toneladas) y del sector de alimentación animal. Asimismo, el Consejo Internacional de Cereales recortó en 1 millón de toneladas su estimación de producción mundial de maíz.
En Argentina, la cosecha de maíz tardío avanzó apenas 8 puntos porcentuales en la última semana, alcanzando el 81,3% del área apta y acumulando un retraso de 15 puntos frente al promedio histórico debido a la alta humedad del grano y la falta de piso en los campos.
“Si el clima seco se sostiene en los próximos días, la cosecha argentina puede recuperar ritmo rápidamente. Hoy la cola de buques es baja y genera un descuento en los precios disponibles, pero las declaraciones juradas anticipan una dinamización del mercado”, analiza Romano.
Respecto a la comercialización en el mercado interno, el 47% del maíz argentino ya tiene precio fijado. Además, los precios diferidos cercanos a los US$ 200 por tonelada se posicionan como una alternativa sumamente atractiva para consolidar márgenes de cara al nuevo ciclo agrícola 2026/27.
El conflicto geopolítico en el Mar Negro redefine el mapa del comercio de trigo
La severa parálisis logística en el Mar Negro continúa siendo el factor decisivo para el mercado del trigo. Los constantes ataques a la infraestructura portuaria paralizaron aproximadamente el 97% de la capacidad exportadora de Rusia y Ucrania, bloqueando los flujos habituales de granos de bajo costo.
Pese a que las cosechas de trigo en la región son muy favorables, la imposibilidad de embarcar el grano genera serios problemas de almacenamiento. Ante la falta de avances, los compradores comenzaron a buscar orígenes alternativos: Francia, por ejemplo, concretó un embarque de 36.000 toneladas hacia Sudán, una operación inédita en 18 años.
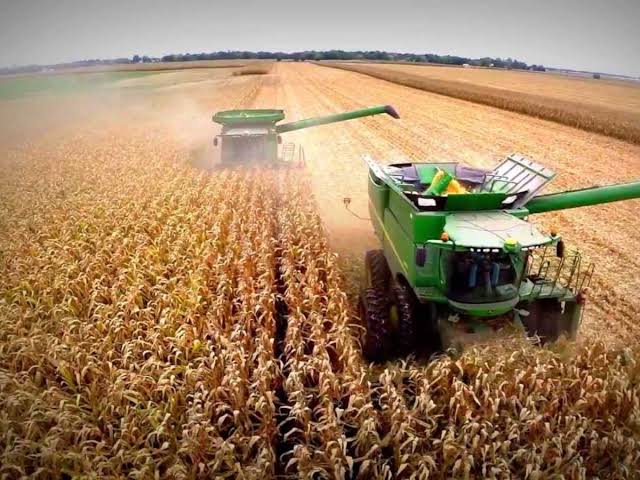
“Si esta búsqueda de orígenes alternativos se generaliza entre los compradores globales, podemos ver una mejora marcada en las cotizaciones del trigo. El riesgo es que, cuando la logística en el Mar Negro finalmente se normalice, los precios puedan corregir con fuerza”, advierte contundentemente Romano.
Los números reflejan con crudeza la crisis: Ucrania sufrió una caída del 68,8% en sus exportaciones de granos durante agosto, mientras que Rusia proyecta despachos de trigo sustancialmente menores a sus promedios históricos. A nivel global, el Consejo Internacional de Cereales recortó la producción mundial de trigo a 817 millones de toneladas.
En Argentina, la siembra de trigo 2026/27 se encuentra casi finalizada en un 99%, con un 83% de los cuadros en condición de buena a excelente. Por su parte, las ventas del ciclo 2025/26 se aceleraron fuertemente en las últimas semanas, mientras que las compras de la nueva campaña ya suman 2,78 millones de toneladas a precios de entre US$ 220 y US$ 230.
Variables macroeconómicas y factores climáticos: las claves del escenario global
El contexto internacional añade otros condimentos de alto impacto. El estancamiento geopolítico en Medio Oriente mantiene los valores de la energía elevados, mientras que la continua debilitación del dólar estadounidense tiende a brindar un valioso soporte al precio de las materias primas agrícolas.
Por último, las proyecciones meteorológicas introducen un factor determinante para la región sudamericana. Expertos prevén el desarrollo de un Súper Niño severo hacia la primavera y el verano, con precipitaciones que podrían ubicarse entre un 30% y un 90% por encima de los parámetros normales durante el último trimestre del año.
“Tenemos un mercado que combina una menor oferta de maíz en EE.UU., una demanda firme, un dólar débil y riesgos climáticos significativos. En Argentina, esto convive con oportunidades para la soja, la necesidad de agilizar la cosecha de maíz y un trigo atento al Mar Negro”, concluye el especialista.
Primicias Rurales
Fuente: Prensa Universidad Austral
Ago 25, 2026 | Ganadería, Informes Técnicos
Las ventas al exterior mantuvieron un ritmo arrollador impulsadas por la firme demanda internacional. China lidera los envíos concentrando cerca del 58% de los embarques, mientras Estados Unidos e Israel aceleran sus compras.
Buenos Aires, martes 25 agosto (PR/26)– El mercado global de la carne bovina volvió a mostrar su cara más dinámicas durante el mes de julio. Las exportaciones argentinas de carne refrigerada y congelada alcanzaron casi 64,9 mil toneladas peso producto, generando ingresos por 461,9 millones de dólares.
Aunque con relación al mes previo se registró una leve desaceleración del 1,6% en volumen y del 0,3% en divisas, las cifras interanuales confirman un salto extraordinario en los ingresos. En comparación con julio de 2025, el tonelaje embarcado creció un 1,8%, mientras que el valor total obtenido se disparó un impactante 29,9%.
Precios internacionales en marcada tendencia expansiva
La gran clave de este desempeño positivo radica en la firmeza de la cotización internacional de la carne vacuna. Durante julio, el precio promedio de exportación trepó a 7.123 dólares por tonelada, marcando un aumento del 1,3% mensual y consolidando un repunte sostenido en los mercados.
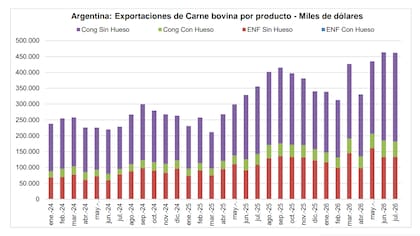
Si se compara con los 5.585 dólares por tonelada de julio del año pasado, el valor medio creció un 27,5%. De este modo, los precios consolidad la paulatina recuperación iniciada en 2025 tras haber tocado un piso de 3.740 dólares a mediados de 2024.
El acumulado de los primeros siete meses de 2026 refleja esta sólida dinámica general del negocio cárnico. En este período, las exportaciones sumaron 403,1 mil toneladas peso producto por un valor total de 2.768,6 millones de dólares, marcando subas del 6,7% y 41,8% respectivamente.
China, Estados Unidos e Israel encabezan los destinos estratégicos
La República Popular China reafirmó su rol como el principal comprador de carne argentina en el mundo. Durante julio representó el 57,9% del volumen total exportado, absorbiendo 16,5 mil toneladas de carne con hueso y 21,0 mil toneladas deshuesada por un monto superior a 172 millones de dólares.

Por su parte, los envíos de carne con certificación Kosher a Israel mostraron una fuerte recuperación tras el reinicio de la zafra. Con 7,2 mil toneladas despachadas entre cortes enfriados y congelados, Israel se posicionó como el tercer destino más relevante del mes, superado únicamente por China y Estados Unidos.
En el mercado estadounidense, las colocaciones se mantuvieron sumamente dinámicas gracias a la ampliación de contingentes sin arancel. Al 17 de agosto, Argentina ya había completado el 77,6% de la cuota anual de 20 mil toneladas, registrando además precios promedio para enfriado superiores a los 17.540 dólares por tonelada.
Las menudencias mantienen su aporte clave al negocio cárnico
El rubro de las menudencias y preparaciones bovinas también concretó un aporte sumamente significativo al total exportado. En julio se vendieron al exterior 9,5 mil toneladas por un monto global de 26,5 millones de dólares, manteniendo un flujo comercial muy estable.

Dentro de este segmento, destacaron productos de altísimo valor unitario como las lenguas bovinas congeladas con destino a Rusia, que superaron los 4.200 dólares por tonelada, así como los envíos de menudencias frescas hacia Estados Unidos, con precios que alcanzaron los 12.705 dólares por tonelada.
Proyección de doce meses y perspectivas del sector
El balance acumulado de los últimos doce meses de actividad comprende de agosto de 2025 a julio de 2026. Durante este ciclo anualizado, los envíos totales de carne refrigerada y congelada ascendieron a 739,1 mil toneladas peso producto, alcanzando una facturación récord cercana a los 4.704 millones de dólares.
Primicias Rurales:
Fuente: Consorcio de Exportadores de Carnes Argentinas – ABC / Porter Novelli