Mientras la venta de tractores y cosechadoras 0km enfrenta un escenario complejo, el mercado internacional de segunda mano suma presión competitiva y redefine las decisiones de inversión en el campo.
Córdoba, 19 octubre (PR/26)– El mercado mundial de maquinaria agrícola enfrenta hoy un competidor inesperado que no requiere levantar fábricas ni desarrollar prototipos: las máquinas usadas que ya están trabajando en las parcelas de todo el planeta.
En medio de una menor rentabilidad agropecuaria, costos elevados en los equipos 0km y severas restricciones financieras, los productores vuelcan su mirada hacia alternativas de segunda mano para sostener sus labores operativas.
Buenos Aires lunes 19 octubre(PR/26)– Este fenómeno dinámico no se manifiesta de la misma forma en cada región, pero su enorme volumen e impacto internacional comienzan a encender luces de alarma entre los principales fabricantes industriales.
Las señales más contundentes del mercado
Las transacciones de equipos usados ya dominan las operaciones comerciales en varios países estratégicos. Italia marcó un récord al superar las 60.000 operaciones de tractores usados en 2025, frente a apenas 17.573 unidades nuevas.
Frente a este escenario, la entidad FederUnacoma manifestó su inquietud al advertir que la proliferación de equipos antiguos frena de manera directa la incorporación de innovación tecnológica en el campo.
Al mismo tiempo, la maquinaria cruza las fronteras sin pausa: el 94,1% de los tractores usados registrados en Polonia entre enero y agosto de 2026 provino directamente del comercio exterior.
Paralelamente, las subastas internacionales cobran fuerza: la firma Troostwijk Auctions incrementó un 29% el volumen de máquinas subastadas en los Países Bajos y Bélgica durante 2025.
No obstante, el mercado no evoluciona de manera uniforme globalmente, ya que mientras algunos países registran caídas de ventas, otros sectores absorben rápidamente los excedentes de inventario.
Un volumen que supera ampliamente a los equipos nuevos
El caso italiano ofrece datos contundentes sobre la preferencia del productor. Durante 2025 se comercializaron más de 60.000 tractores usados, representando un crecimiento interanual del +6% según la entidad FederUnacoma.
En contraste, las matriculaciones de unidades 0km sumaron 17.573 equipos, registrando una suba del +13,7%. La proporción supera de este modo las 3,4 operaciones usadas por cada tractor nuevo.
Esta tendencia viene consolidándose desde 2014, cuando las transferencias rozaban las 25.000 unidades. En solo una década, la comercialización usada más que duplicó su volumen dentro del mercado agrícola.
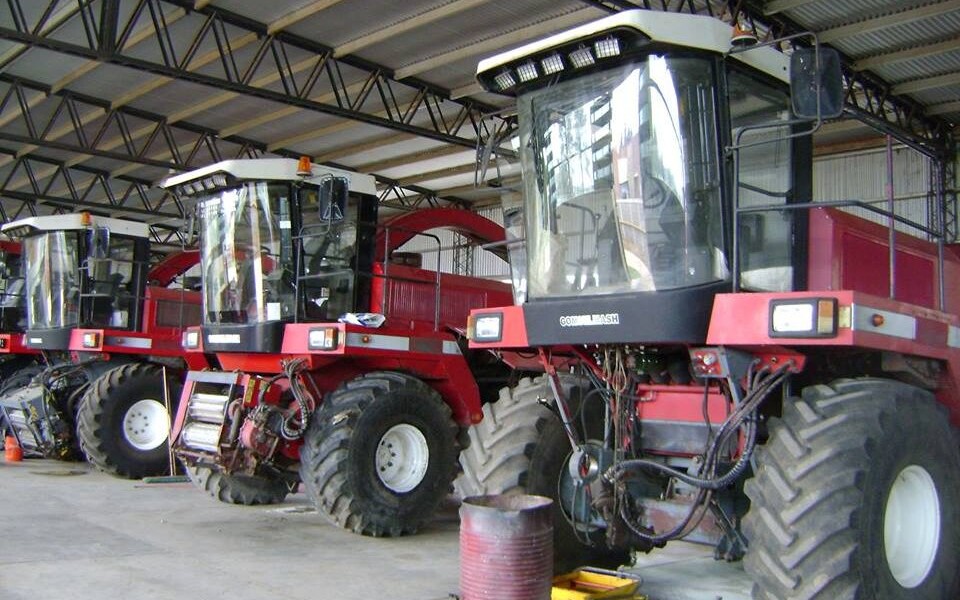
Para los fabricantes, el diagnóstico resulta inquietante: una cuota sustancial del negocio se resuelve mediante equipos reacondicionados que ya fueron vendidos e introducidos en el circuito productivo en años anteriores.
Existe, sin embargo, un matiz clave en las cifras. La antigüedad promedio de los tractores usados vendidos en Italia supera los 22 años, por lo que no siempre se trata de una sustitución directa de modelos nuevos por usados de similar capacidad operativa.
Polonia y la fuerza de las importaciones
El mercado polaco exhibe otra arista relevante del fenómeno. Entre enero y agosto de 2026 se anotaron 13.067 tractores usados frente a 5.530 unidades 0km, manteniendo una relación de 2,4 a 1 a favor de la segunda mano.
Aunque ambas categorías sufrieron caídas interanuales de -12% y -21,9% respectivamente, las cifras reflejan el enorme peso que conserva la maquinaria usada aun dentro de una demanda debilitada.
Lo más revelador es el origen de las unidades: según la asociación PIGMiUR, 12.292 de los tractores registrados eran importados. Esto significa que el 94,1% de la oferta usada provino directamente del exterior.
Un negocio global sin fronteras
El avance de las plataformas digitales, las subastas globales y las amplias redes de concesionarios agiliza la circulación internacional de equipos. Un tractor que resulta obsoleto en una región encuentra mercado en países con diferentes necesidades tecnológicas.
Durante 2025, la firma Troostwijk Auctions incrementó un +29% sus subastas agrícolas en Países Bajos y Bélgica, con un salto del 45% en el rubro de tractores, exportando el 39% de sus lotes a compradores extranjeros.
Asimismo, las grandes redes de concesionarios desempeñan un rol protagónico al gestionar inventarios transfronterizos, redistribuyendo maquinaria según la demanda local y transformando la competencia comercial en un terreno global.
El impacto del excedente de máquinas recientes
En Estados Unidos, el auge comprador posterior a la pandemia volcó miles de unidades al mercado secundario. Este proceso generó una fuerte acumulación de inventarios de usados coincidiendo con una menor demanda de equipos 0km.
De acuerdo con Sandhills Global, hacia fines de 2025 los precios pedidos por tractores de más de 100 HP cayeron un -5,8%. No obstante, para septiembre de 2026 los inventarios se redujeron un -14,8% y los valores de subasta subieron un +4,8%.
Estos indicadores demuestran que la comercialización agrícola atraviesa constantes fases de ajuste de precios, reorganización de stock y progresiva recuperación de la demanda de inversión.
La competencia directa que más preocupa a la industria
La inquietud principal no radica en tractores antiguos, sino en modelos semi nuevos de buena capacidad operativa, con tecnología vigente y un precio competitivo sensiblemente inferior al de una unidad 0km.
Frente a presupuestos ajustados, los productores evalúan comprar una unidad nueva, adquirir un modelo usado de marca reconocida o inclinarse por opciones más económicas, disputando directamente los recursos financieros disponibles.
A diferencia de las máquinas nuevas, golpeadas por costos de manufactura y logística, el valor del equipo usado depende de su valor residual y la ley de oferta y demanda, convirtiendo la inversión inicial en el factor determinante.
El dilema estratégico de los fabricantes
Las preocupaciones del sector quedaron explicitadas por la presidenta de FederUnacoma, Mariateresa Maschio, quien sostuvo que el auge de los usados frena la renovación tecnológica e insistió en promover estímulos estatales.
Aunque los fabricantes necesitan colocar unidades nuevas dotadas de eficiencia y automatización, los concesionarios encuentran un negocio sumamente rentable en el mantenimiento, los repuestos agrícolas y el reacondicionamiento.
El escenario presenta así un doble desafío: la maquinaria de segunda mano resta ventas 0km pero impulsa ingresos sustanciales en la red de servicios y postventa de la propia cadena industrial.
Perspectivas para el sector agroindustrial
El protagonismo de las máquinas de segunda mano responde al menor poder adquisitivo, el encarecimiento de los equipos nuevos y la facilidad de conexión que brindan las plataformas digitales globales.
No se puede afirmar que cada venta usada elimine una unidad 0km, ya que muchos compradores carecen de capacidad financiera para acceder a un equipo nuevo de última generación tecnológica.
Sin embargo, el reto para la industria es ineludible: en un mercado de alta sofisticación, la mayor incógnita radica en cómo competirán los fabricantes con los millones de equipos agrícolas que ya colocaron en las rutas comerciales del mundo.