Las nuevas estimaciones del USDA proyectan una paulatina estabilización de la oferta global de carne vacuna hacia 2027, en medio de un complejo escenario de reacomodamientos exportadores y crecientes trabas arancelarias.
Buenos Aires lunes 19 octubre(PR/26)– Las primeras estimaciones del Dep. de Agricultura de los Estados Unidos (USDA) para el mercado mundial de carnes en 2027 anticipan una tregua en el declive productivo. Tras la marcada retracción superior al 3% proyectada para este año, la oferta global inicia un paulatino trayecto de estabilización.
En su reciente informe bianual Livestock and Poultry: World Markets and Trade, la entidad oficial ajustó ligeramente a la baja sus metas de producción y consumo para 2026, mientras que decidió elevar con firmeza las expectativas de importación global.
Para el presente ciclo, se calcula que la producción mundial de carne vacuna retrocederá unos 2 millones de toneladas, ubicándose en un volumen total de 60,223 millones. Este ajuste refleja el impacto de diversos factores climáticos y estructurales.
Frente a un comercio exterior que se mantendrá casi inalterado en torno a los 13,9 millones de toneladas, el verdadero recorte recaerá sobre el consumo global, con una contracción que supera los 1,7 millones de toneladas respecto al pico de 2025.
Por el lado de la demanda internacional, las importaciones mundiales alcanzarán un récord de 12,4 millones de toneladas. Este incremento interanual de 456 mil toneladas servirá para amortiguar parcialmente la menor oferta disponible.
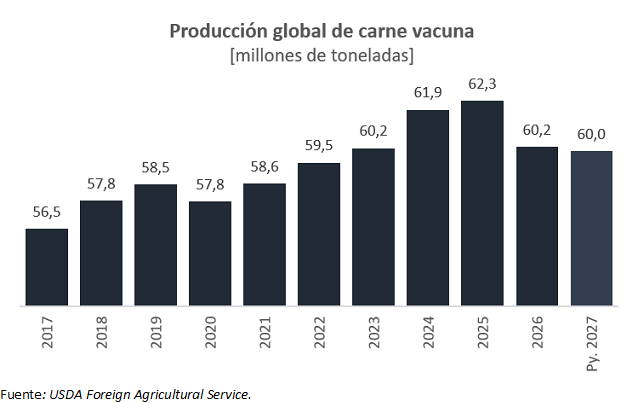
De concretarse este panorama, la industria ganadera experimentará la primera caída de la oferta global luego de un quinquenio entero de expansión continua en el intercambio internacional de proteína vacuna.
Pensando en el año 2027, el organismo norteamericano volvió a aplicar un recorte sobre sus previsiones, aunque la corrección fue mucho más moderada, situando el piso productivo cerca de los 60 millones de toneladas.
El peso de Brasil en el mapa ganadero global
El mapa de la oferta muestra impulsos desiguales. Los incrementos proyectados para la Argentina (con 90 mil toneladas adicionales), India y Uruguay ayudarán a compensar las reducciones previstas en competidores de peso.
Específicamente, las mermas más acentuadas se concentrarán en Australia, la Unión Europea, Brasil y Estados Unidos. Sin embargo, el caso brasileño adquiere un dramatismo particular por la escala de su aparato productivo.
De hecho, la contracción de la oferta de Brasil explica por sí sola la totalidad del ajuste neto en la producción mundial, una prueba contundente del rol gravitante que ejerce el gigante sudamericano en las mesas internacionales.
Las estimaciones oficiales indican que la producción brasileña de carne vacuna caerá en 200 mil toneladas durante 2027, descendiendo a un volumen global de 11,95 millones de toneladas.
Sin embargo, el reto principal para los frigoríficos brasileños no estará sólo en la menor faena, sino en las duras trabas que encuentran para colocar sus volúmenes en los mercados internacionales más lucrativos.
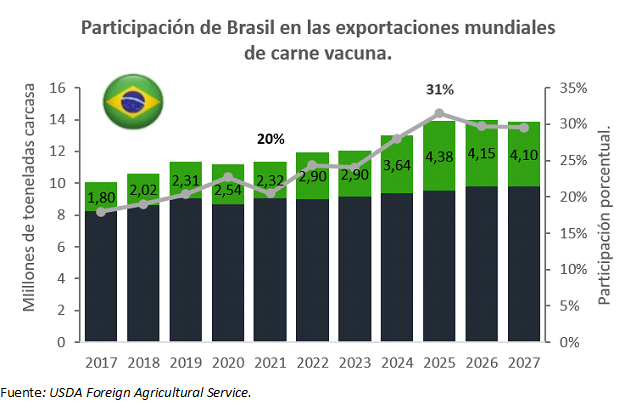
A pesar del declive en las ganaderías locales, la plataforma exportadora del país vecino sufrirá modificaciones mínimas, ajustando sus despachos apenas de 4,15 a 4,1 millones de toneladas entre 2026 y 2027.
Barreras arancelarias y la búsqueda de nuevos destinos
El trabajo de análisis subraya los severos obstáculos que enfrentará Brasil para reubicar su carne en medio de un entramado de contingentes arancelarios y exigencias sanitarias cada vez más estrictas.
Sus compradores tradicionales de peso —entre los que destacan China, Europa, Estados Unidos y México— han dejado de presentar aquellas ventajas expansivas que apuntalaron su vertiginoso crecimiento exterior en el pasado cercano.
Esta nueva coyuntura forzará a la industria cárnica de Brasil a trazar rutas alternativas, enfocado con agresividad comercial hacia plazas del sur de Asia, Oriente Medio y Sudamérica.
Para los competidores restantes, la gran duda reside en descifrar los precios de exportación que fijará Brasil para ubicar sus excedentes sin perder participación en el mercado global.
Al cerrarse el ingreso directo a plazas de elevado valor unitario como la Unión Europea, su margen para pelear solo mediante descuentos de precios quedará sumamente acotado para no triturar la rentabilidad del sector.
Aun así, la urgencia de reubicar toneladas exportables elevará sustancialmente la competencia internacional de carnes, generando presiones cruzadas en los distintos canales de comercialización.
El boom ganadero brasileño y sus secuelas regulatorias
Para comprender la envergadura de este giro estratégico, conviene repasar el formidable ciclo expansivo que vivió Brasil entre 2021 y 2025, cuando su producción ganadera creció 3 millones de toneladas.
A lo largo de esa fase de acentuada liquidación de vientres, cerca de dos terceras partes del tonelaje adicional generado por los campos brasileños terminaron absorbedoras por los embarques marítimos récords.
El protagonismo de Brasil en el comercio de carnes fue abrumador: de los 2,5 millones de toneladas en que se expandió el mercado mundial, el 80% fue aporte exclusivo brasileño.
En materia de cuota de mercado, la ganadería brasileña saltó de representar un 20% del comercio global en 2021 a más del 30% apenas cuatro años más tarde, consolidando una hegemonía envidiable.
Si bien esa concentración le otorgó un liderazgo indiscutido, también la dejó expuesta a una severa vulnerabilidad regulatoria ante los cambios normativos dictados por los países compradores.
Relaciones clave y el ajedrez comercial que se viene
A pesar de que el país vecino mantiene ventajas en múltiples destinos, el menor ritmo de compras y los altos precios internacionales limitarán sensiblemente su poder de negociación. En este tablero global, una reapertura de condiciones con Estados Unidos aparece como el factor estratégico capaz de reconfigurar de raíz las corrientes del comercio cárnico.
Una flexibilización bilateral iniciaría tratativas de alto nivel, permitiendo un desembarco masivo de carne brasileña en ese mercado de alto poder adquisitivo. En contrapartida, las cuotas arancelarias fijadas por China hasta 2028 y las crecientes normas sanitarias europeas continuarán operando como un freno de mano para los cortes de mayor valor agregados.
Para las naciones competidoras, el imperativo central de los próximos años será seguir de cerca la estrategia de precios de Brasil y cómo acomodará sus saldos exportables en un mercado estabilizado.