
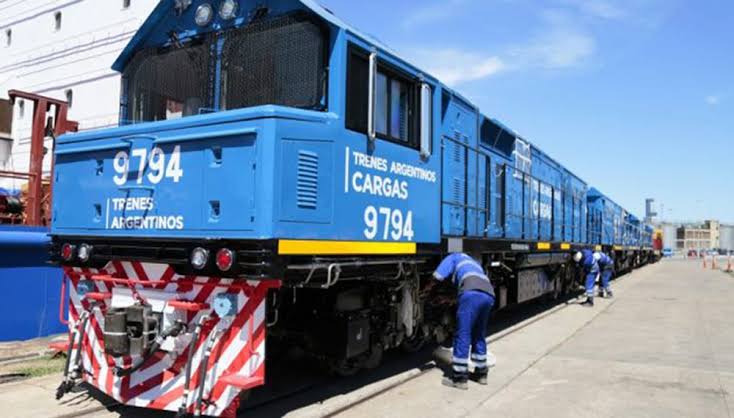
El holding mexicano era uno de los contendientes más fuertes para adjudicarse el control del sistema ferroviario por 50 años, pero anunció formalmente que no participará de la contienda previa al vencimiento del plazo oficial.
Buenos Aires, viernes 23 octubre (PR/26)– En un giro inesperado dentro del escenario de la privatización ferroviaria, uno de los contendientes de mayor peso decidió dar un paso al costado. El gigante Grupo México comunicó formalmente que no avanzará en el proceso de licitación para adjudicarse la concesión de la red de infraestructura del Belgrano Cargas.
A través de una escueta declaración oficial, la corporación internacional confirmó su decisión de retirarse de la contienda comercial. La noticia cayó con fuerte resonancia en el sector, dado que la firma aparecía como una de las principales candidatas para tomar las riendas de la compañía estatal durante un extenso período de 50 años.
El cronograma fijado por el Ministerio de Economía establece que las empresas interesadas tienen tiempo hasta el próximo 11 de noviembre para formalizar y presentar sus ofertas definitivas por el control de las emblemáticas líneas Belgrano, San Martín y Urquiza.
Grupo México, el holding empresarial que se bajó de la carrera por la privatización del Belgrano Cargas, explicó cuáles fueron los motivos por los que decidió dar un paso al costado y criticó el modelo de licitación que impulsa el Gobierno para la red ferroviaria.
El grupo empresarial mexicano justificó su baja en el proceso de licitación del Belgrano Cargas y sostuvo que la principal causa recayó en el «Open Access», el modelo de operación ferroviaria con el que la administración nacional planea privatizar la empresa estatal.
A través de un comunicado oficial, al cual tuvo acceso la Agencia Noticias Argentinas, el Consejo de Administración del holding consideró que el modelo resulta «ineficiente, resta competitividad al sistema en su conjunto, incrementa los costos y precios a los clientes y requiere de subsidios públicos para mantenerse».
«En innumerables ocasiones diferentes empresas han colapsado y declarado la quiebra debido a este esquema», advirtió Grupo México.
A su vez, indicó que el modelo de «Integración Vertical», que utilizan en ese país sumado a Estados Unidos y Canadá, generó «más incentivos» para la inversión y la eficiencia operativa.
«Al controlar todo el sistema, las empresas ferroviarias de carga optimizan el uso de sus activos, mejoran la planificación logística y benefician a los usuarios y a las cadenas de suministro», evidenció.
Es por eso que, bajo la mirada de la empresa mexicana, el proceso de privatización «no cumple con lo recomendado en varias ocasiones de un modelo de integración vertical y altamente competitivo para los futuros clientes del ferrocarril».
«Grupo México prefiere disculparse del proceso de licitación y desearle muy buena suerte al gobierno de Argentina en su proceso», concluyó el documento.
Quiénes siguen en carrera por la concesión
Con la baja de Grupo México asoman distintas firmas mineras con proyectos de litio y cobre en el Noroeste argentino, traders agrícolas y operadores logísticos.
Entre los interesados se cuentan, también, el Consorcio Agroindustrial y Cerealero —una alianza conformada por Aceitera General Deheza (AGD), Bunge, Cargill, Louis Dreyfus Company (LDC)— y la Asociación de Cooperativas Argentinas (ACA), que avanzan en proyectos conjuntos para operar formaciones propias y asegurarse cupos de transporte hacia sus terminales portuarias.
Al igual que compañías con contratos preexistentes en prórroga precaria (como Ferroexpreso Pampeano S.A. (FEPSA) del Grupo Techint, Nuevo Central Argentino (NCA) del Grupo Urquía y Ferrosur Roca) evalúan participar en la compra de material rodante y operar como traccionadores bajo el régimen de peajes.
Cómo es el proceso de privatización del Belgrano Cargas
El esquema diseñado por el Ejecutivo parte de la desintegración vertical de la empresa estatal: por un lado, la venta del material rodante mediante remate público; por otro, la concesión de obra pública de las vías y sus inmuebles aledaños, y el uso de los talleres ferroviarios.
Cada componente tendrá contratos y obligaciones diferenciadas, con foco en la renovación de infraestructura y la mejora de la capacidad de transporte.
Los detalles del esquema de privatización diseñado por el Gobierno
El plan de transformación estructurado por el Poder Ejecutivo contempla una estrategia de desintegración vertical. Esto implica dividir la operación en dos frentes bien delimitados: por un lado, el remate público del material rodante; por otro, la concesión de la infraestructura vial, inmuebles conexos y el uso operativo de los talleres ferroviarios.
Cada uno de estos bloques contará con cláusulas, compromisos y responsabilidades contractuales específicas, con la prioridad puesta en la rápida recuperación de las vías y el salto cualitativo en la capacidad de transporte de mercancías en el territorio nacional.
La licitación preserva la independencia de cada red operativa. Al subdividir las tres grandes líneas en paquetes propios con sus respectivas vías, infraestructura y talleres, el pliego busca incentivar la llegada de grupos especializados en perfiles específicos como el agroexportador, el minero y el logístico industrial.
En el trazado del Belgrano Cargas, la red más extensa del país, la licitación abarca más de 7.700 kilómetros de vías que cruzan 15 provincias, uniendo estratégicamente los polos productivos del NOA y el NEA con los estratégicos puertos del Gran Rosario.
Por su parte, el corredor del San Martín resulta neurálgico para el tránsito de granos, hidrocarburos e insumos industriales entre Cuyo y la Región Pampeana, mientras que el línea Urquiza enlaza a la Mesopotamia con Misiones y el estratégico intercambio fronterizo con Brasil.
El plan integral de obras contemplado por las autoridades estatales prevé una inversión global cercana a los 800 millones de dólares. Entre las metas prioritarias figuran el recambio y trazado de vías dobles, la rehabilitación de ramales en desuso, el acondicionamiento de puentes y la modernización de los sistemas de telecomunicaciones.
El ambicioso programa prevé además la electrificación de tramos estratégicos, mejoras sustanciales en la seguridad de los pasos a nivel y la creación de nuevos nodos logísticos, puertos secos y modernas playas de maniobra.
Los actores productivos que continúan firmes en la competencia
Tras la salida voluntaria de la firma mexicana, el interés por hacerse con las líneas ferroviarias quedó concentrado en grandes empresas extractivas de litio y cobre con desarrollo activo en el Noroeste, sumadas a operadores de logística global y firmas del complejo agroindustrial.
Destaca especialmente la postulación del Consorcio Agroindustrial y Cerealero, potente bloque donde convergen compañías de la talla de Aceitera General Deheza (AGD), Bunge, Cargill y Louis Dreyfus Company (LDC), articulado conjuntamente con la Asociación de Cooperativas Argentinas (ACA).
Estas corporaciones proyectan esquemas coordinados para operar formaciones propias, garantizándose la autonomía y los cupos logísticos requeridos para dinamizar la descarga continua en sus terminales agroportuarias.
En paralelo, firmas históricas que actualmente mantienen concesiones bajo prórrogas precarias —como Ferroexpreso Pampeano S.A. del Grupo Techint, Nuevo Central Argentino del Grupo Urquía y Ferrosur Roca— analizan ingresar en la compra de locomotoras y vagones para posicionarse como traccionadores bajo un esquema de peajes.



















