Europa ofrece financiamiento total a la Argentina para renovar su flota de submarinos por más de tres mil millones de euros

Europa ofrece financiamiento total a la Argentina para renovar su flota de submarinos por más de tres mil millones de euros

Alemania y Francia presentaron propuestas claves para equipar a la Armada con tres sumergibles de última tecnología, abriendo un crédito histórico para la defensa nacional.


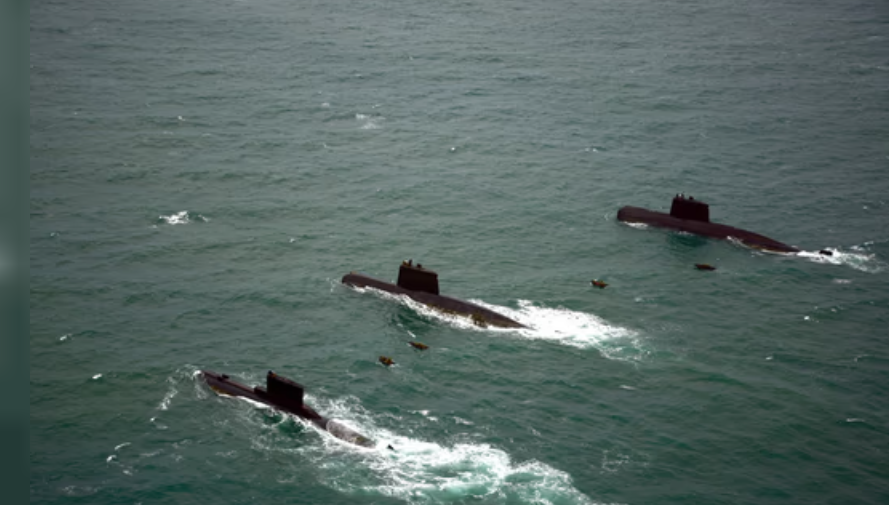
Buenos Aires lunes 19 octubre(PR/26)– En un movimiento estratégico de enorme envergadura, Alemania y Francia formalizaron una oferta para financiar la totalidad de la compra de tres submarinos destinados a la Armada Argentina. La operación está valuada en algo más de 3.000 millones de euros, cifra equivalente a unos 3.355 millones de dólares.

La confirmación oficial de estas propuestas europeas estuvo a cargo del jefe del Estado Mayor Conjunto de las Fuerzas Armadas, almirante Marcelo Dalle Nogare. El alto mando militar brindó los detalles del ofrecimiento durante una disertación especial pronunciada en el tradicional almuerzo del Rotary Club, captando de inmediato la atención internacional.


Un plan integral para modernizar la defensa del Atlántico Sur


Este importante anuncio se enmarca en la fuerte política de reequipamiento militar que lleva adelante la administración del presidente Javier Milei. Entre los proyectos centrales destaca el impulso a la Base Naval Integrada en Ushuaia, cuya licitación por casi 190.000 millones de pesos ya fue publicada oficialmente.

A la par de la infraestructura fueguina, el Poder Ejecutivo autorizó expresamente a la marina de guerra a tramitar un crédito externo por 2.300 millones de dólares para los sumergibles. Asimismo, se contemplan otros 1.200 millones de dólares orientados a la incorporación de dos fragatas de última generación.


Alemania y Francia ofrecen financiar la compra de tres submarinos para la Argentina por más de 3.000 millones de euros – COLONIA DORA MEDIOS


De forma previa, el jefe de la institución naval, almirante Juan Carlos Romay, elevó un exhaustivo informe técnico al Ministerio de Defensa. En dicho análisis se evaluaron detenidamente las ofertas presentadas por los astilleros internacionales más prestigiosos del rubro de la construcción naval militar.


Las alternativas técnicas sobre la mesa de negociación


Entre los modelos bajo análisis sobresale el Scorpène Evolved, fabricado por la firma francesa Naval Group. Se trata de una nave moderna de 2.000 toneladas de desplazamiento y 72 metros de eslora, dotada de una autonomía de 80 días y capacidad para lanzar torpedos pesados y misiles Exocet.

En contraposición, la empresa alemana ThyssenKrupp Marine Systems compite con el modelo Type 209NG. Este sumergible posee 1.590 toneladas de desplazamiento en superficie e integra el vanguardista sistema de combate ORCCA, respaldado por la amplia trayectoria operativa que este origen posee en el país desde 1974.


Submarine Classes - TKMS Group


Ambas propuestas del viejo continente garantizan facilidades financieras de devolución en cuotas a largo plazo. De concretarse la firma definitiva de los contratos, el plazo estimado para la primera entrega de una unidad operativa rondaría los seis años a partir de la firma.


Impacto geopolítico y resguardo de la riqueza marítima


El ambicioso programa de modernización generó un fuerte impacto diplomático, encendiendo luces de alerta en naciones vecinas como Chile y en el Reino Unido. Las implicancias estratégicas resultan de gran peso para el control táctico del Atlántico Sur y la proyección hacia la Antártida.

Expertos en geopolítica y defensa resaltaron que la llegada de estos buques modernos es prioritaria para custodiar las rutas del comercio marítimo y proteger los recursos oceánicos ante el notable incremento proyectado en el transporte de hidrocarburos provenientes del yacimiento de Vaca Muerta.


Primicias Rurales
Fuente: Agencia NA
La «Huttopia» de los franceses, inversiones turísticas desembarcando en los Parques Nacionales

La «Huttopia» de los franceses, inversiones turísticas desembarcando en los Parques Nacionales

Por Susana Lara

El Gobierno avaló una iniciativa privada de la francesa Huttopia para invertir hasta US$ 30 millones en campamentos turísticos dentro de cuatro parques nacionales. El proyecto genera interrogantes sobre el impacto ambiental y la gestión privada de áreas naturales protegidas.


Buenos Aires, lunes 19 de octubre (PR/26) — Después de al menos ocho años de gestiones, hizo pie en la Argentina un grupo empresario francés para invertir en dos de los atractivos paisajísticos de mayor valor económico: las cataratas del Iguazú y el glaciar Perito Moreno.

La administración central de Parques Nacionales avaló el proyecto de iniciativa privada de Huttopía Argentina SRL para emplazar campamentos para el turismo en 115 hectáreas distribuidas en cuatro provincias.

Karina Milei, secretaria general de la Presidencia, se lo informó personalmente a Philippe Bossanne, presidente y cofundador de la firma, durante la última edición de Argentina Week en París, hace pocas semanas.

El grupo gestiona una red de 180 campings en diez países, siendo una referencia global en el desarrollo y explotación de servicios para el turismo en naturaleza de bajo impacto.

Espera inaugurar a principios de diciembre su primer complejo en Sudamérica junto al océano Atlántico en Villa Gesell (provincia de Buenos Aires), proyecto en tierras de propiedad privada sin protección ambiental especial.

El 25 de septiembre, el directorio de la Administración Nacional de Parques Nacionales (ANPN) emitió la declaración de interés público en favor de la iniciativa privada para los proyectos en los parques Iguazú (Misiones), Iberá (Corrientes), Los Glaciares (Santa Cruz) y Los Alerces (Chubut). En caso de ser aprobado en los términos presentados hasta ahora, el de Iberá será en colaboración con Rewilding Argentina, la ONG creada por el fallecido empresario norteamericano Douglas Tompkins.


Bossane y su equipo recorrieron el proyecto de Gessell en febrero de este año, donde alquilaron 55 hectáreas forestadas junto al mar. Aunque es posible suponer que el artífice del desembarco empresario es obra de Michel Durrieu, CEO de Huttopia, quien tiene un importante recorrido en la Argentina, fortalecido sobre todo durante la presidencia de Mauricio Macri.


Ian Sielecky, embajador argentino en Francia, retomó las gestiones en las que participó Karina Milei en 2024, en uno de sus viajes a París. En diciembre de 2025, la empresa formalizó la propuesta en el marco de la legislación específica de iniciativa privada, la que en términos generales fue avalada con observaciones técnicas importantes desde las intendencias de los parques Iberá e Iguazú, de acuerdo a la copia extraoficial del expediente administrativo al que accedimos.

Red de campamentos

La propuesta de inversión ronda los 30 millones de dólares para el desarrollo de una «red de campamentos ecoturísticos sustentables, reversibles y de bajo impacto ambiental» en el noroeste y la Patagonia, con autorizaciones en tierras públicas durante al menos 29 años. Sin embargo, en otro de los documentos consta que la inversión será de 25,5 millones de dólares.


El proyecto, que sigue su curso administrativo en Parques, se desarrollará en:


Bajo la Sombra, 40 hectáreas junto a la costa del lago Argentino, a siete kilómetros de las pasarelas frente al glaciar Perito Moreno (Parque Nacionales Los Glaciares).

Antiguo camping Ñandú, 10 hectáreas junto al río Iguazú (Parque Nacional Iguazú), con el puerto Canoas, en las inmediaciones de la Garganta del Diablo, el mayor atractivo turístico de las cataratas (Parque Nacional Iguazú).

Camping Quebrada del León, 25 hectáreas junto a la costa del lago Futalaufquen (Parque Nacional Los Alerces).

Portal Pellegrini, 40 hectáreas junto a la laguna Iberá, en zona de bañados e isletas (Parque Nacional Iberá).


«Las unidades localizadas en Los Alerces e Iberá no ofrecen potencial razonable de negocio como emprendimientos independientes», advierte el documento empresario.


«La superficie de los predios constituye una referencia territorial y ambiental y no implica su ocupación integral. Por el contrario, la propuesta prevé una implantación puntual, dispersa, liviana y reversible, preservando la mayor parte de cada predio como superficie natural, corredores ambientales y áreas de amortiguación. Las cantidades y superficies indicadas tienen carácter estimativo y constituyen parámetros de referencia para el dimensionamiento de la iniciativa. Su definición final quedará sujeta a los relevamientos, estudios de capacidad de carga y factibilidad, evaluaciones ambientales y pautas que establezcan las áreas técnicas competentes de la Administración de Parques Nacionales», consta en la memoria descriptiva incorporada al expediente.


En Gessell alquilaron un predio de 55 hectáreas, donde desarrollarán 20 en medio de la forestación.


En líneas generales, la propuesta contempla dos alternativas de alojamiento: parcelas de acampe tradicionales destinadas a visitantes que deseen instalar su propia carpa y unidades de alojamiento tipo instalaciones ecoturísticas con estructura desmontable y reversible, que fabrican con materiales y diseño propio.


Capitales

Huttopía Argentina SRL está inscripta por Julien André Claude Brun y el abogado Martín Zapata. El 95% del paquete accionario es propiedad de Huttopía Ibérica SL (inscripta en España), uno de los instrumentos de Huttopía SA, la matriz constituida en Francia.


Este año formaron otra empresa para la explotación de servicios que no está mencionada en el expediente oficial. Huttopía Latam SRL fue inscripta por Brun y Huttopía Ibérica.


La empresa es de origen familiar. Su expansión se asienta en Durrieu, que fue director de Turismo en el Ministerio de Asuntos Exteriores de Francia (2014-2017) y representante de su país ante la Organización Mundial del Turismo (OMT). Después fue parlamentario regional y funcionario de desarrollo en una de las regiones francesas sobre el Atlántico, en el límite con España, principal destino del turismo interno.


En 2018 trabó relación con Gustavo Santos, ministro de Turismo, que logró la firma de una carta de intención de Huttopía anunciada desde Europa.

Al tiempo, Santos y Durrieu escribieron «El después: turismo y humanidad», publicado en 2020 sobre la experiencia del aislamiento durante la pandemia del Covid-19. En febrero de este año, en Madrid, se reunió con Hugo Pasalacqua, gobernador de Misiones, durante una feria internacional de turismo, como informó el propio mandatario en sus redes sociales.

A espaldas de los debates públicos que acaparan la agenda política, el gobierno nacional traslada al capital privado la iniciativa en los parques nacionales. 


Primicias Rurales
Fuente: El extremo Sur de la Patagonia


La generación del día 20: el 72% de los menores de 40 años se queda sin ingresos antes del fin de mes y el 60,9% se tuvo que endeudar

La generación del día 20: el 72% de los menores de 40 años se queda sin ingresos antes del fin de mes y el 60,9% se tuvo que endeudar


El 72% de los menores de 40 años se queda sin ingresos antes del día 20 y el 60,9% se endeudó en los últimos seis meses, según un informe de Zentrix Consultora. Con el ahorro casi inexistente y los salarios perdiendo frente a la inflación, el crédito se convierte en una herramienta para cubrir gastos básicos y crece el reclamo social por una mayor regulación de las condiciones de financiamiento.

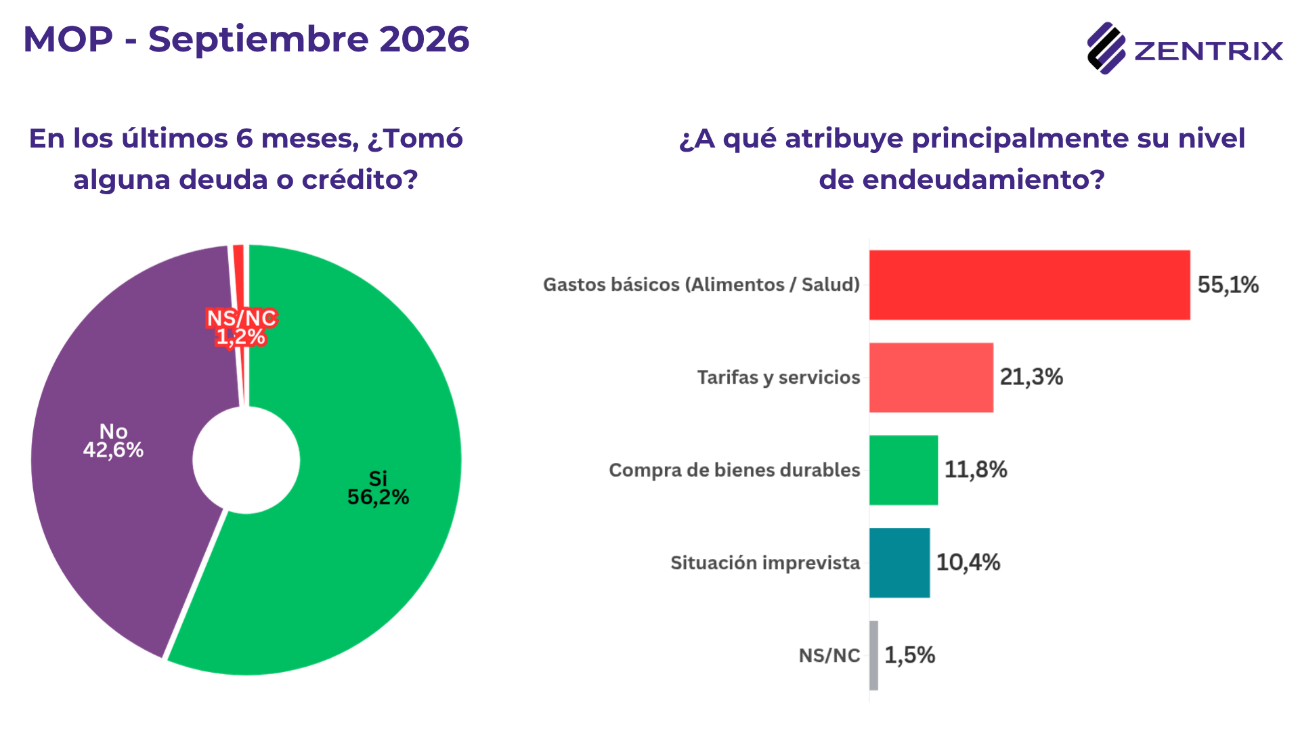
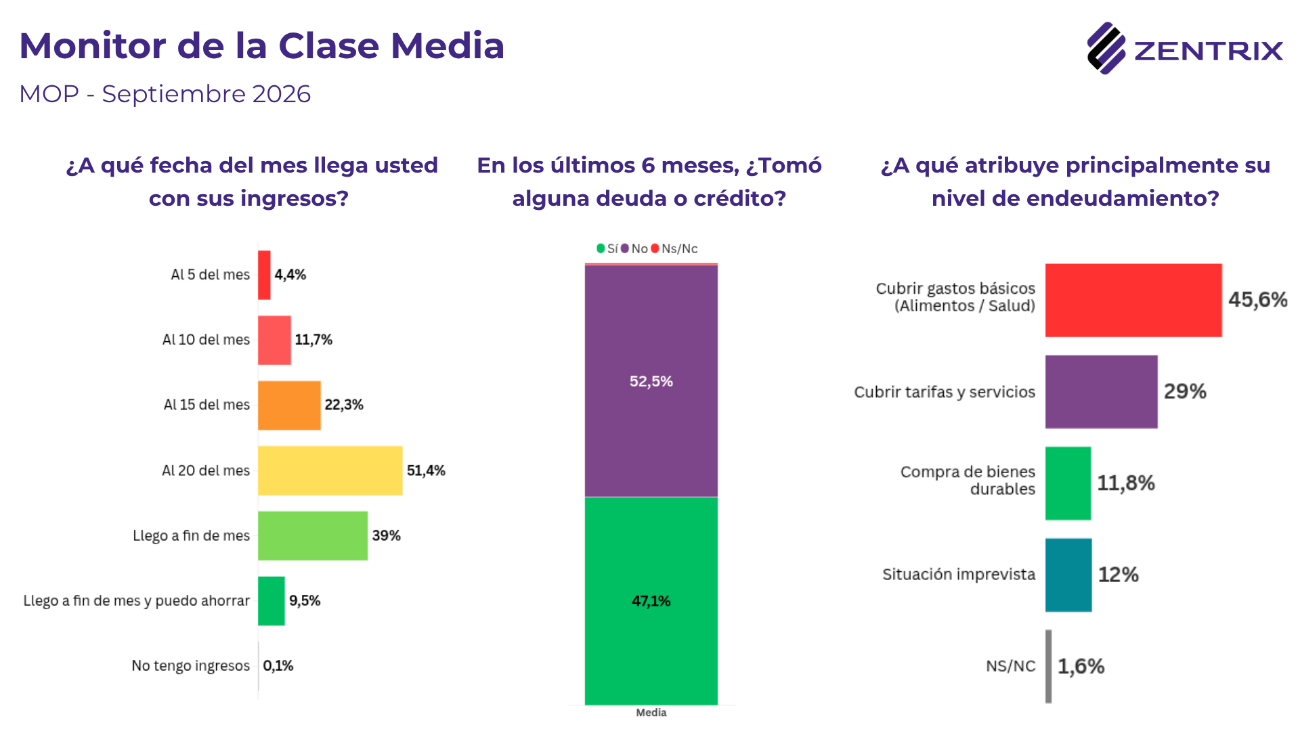
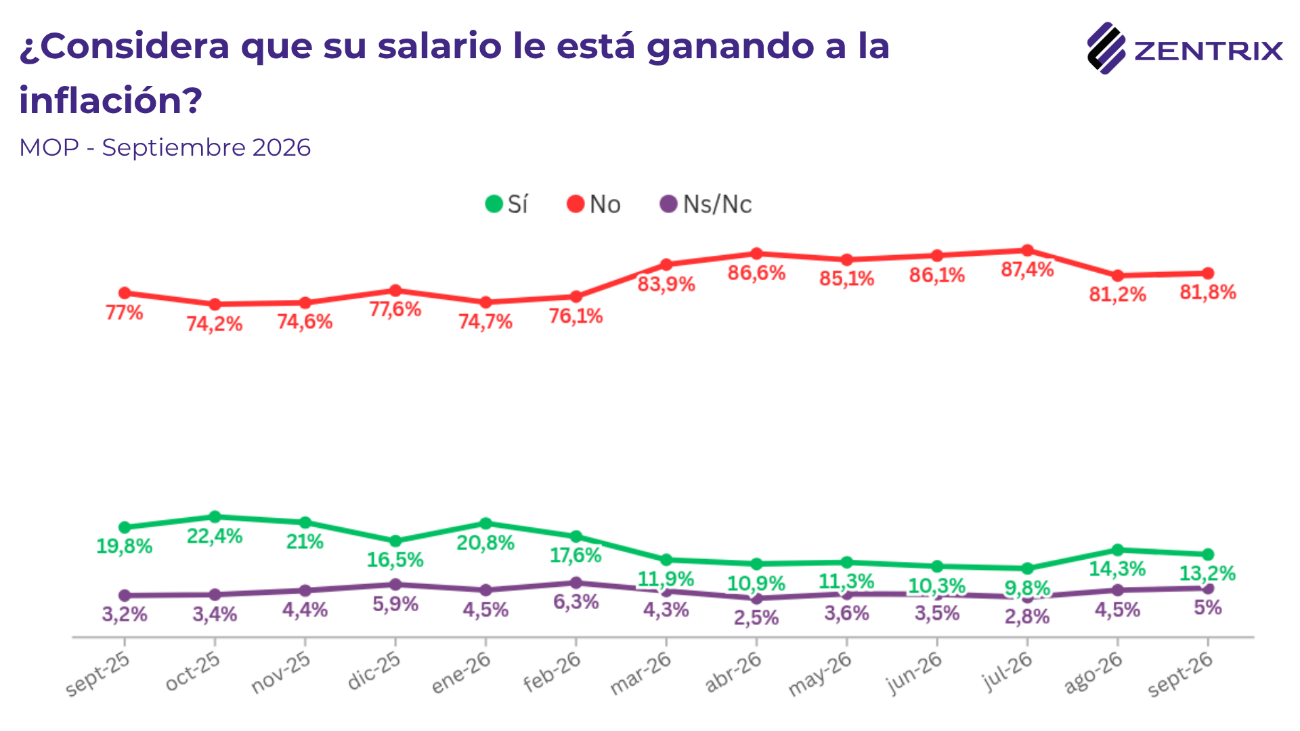
Buenos Aires, lunes 19 de octubre (PR/26) .- El Monitor de Opinión Pública (MOP) de Zentrix Consultora de septiembre muestra que el ingreso de los argentinos dura menos que el mes: dos de cada tres se quedan sin dinero a más tardar el día 20, con picos del 72% entre los menores de 40 años y del 83,3% en la clase baja. Así, el crédito aparece como el puente. El 56,2% tomó deuda en los últimos seis meses, el 81,8% siente que su salario no le gana a la inflación y la opinión pública pide, frente a la morosidad, que el Estado intervenga con reglas y no con rescates.El mes se acorta para buena parte de los hogares. Casi cuatro de cada diez no pasan de la primera quincena con sus ingresos, y solo el 34% llega a fin de mes, con apenas un 9,8% que logra ahorrar. En ese contexto, el crédito funciona menos como una decisión de consumo que como una extensión del ingreso: entre quienes se endeudaron, el 55,1% lo hizo para cubrir gastos básicos (alimentos y salud) y el 21,3% para pagar tarifas y servicios, mientras que solo el 11,8% compró bienes durables.

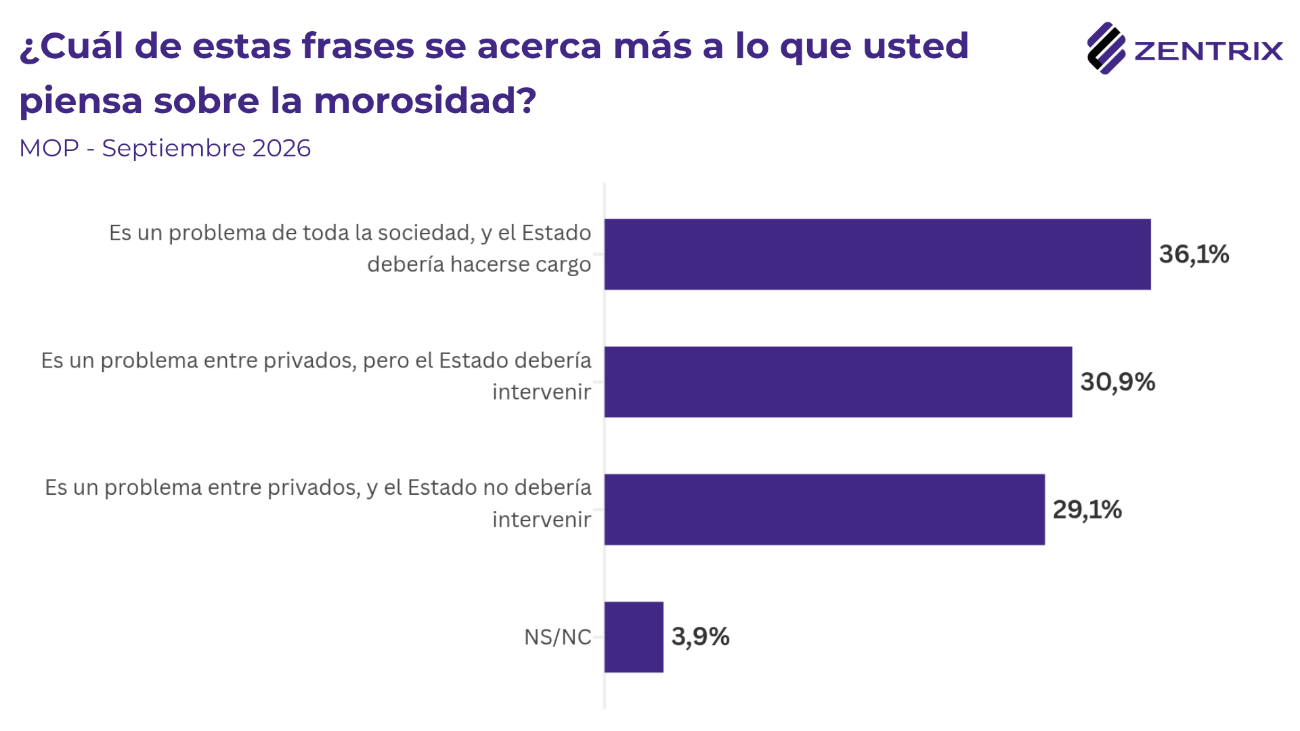
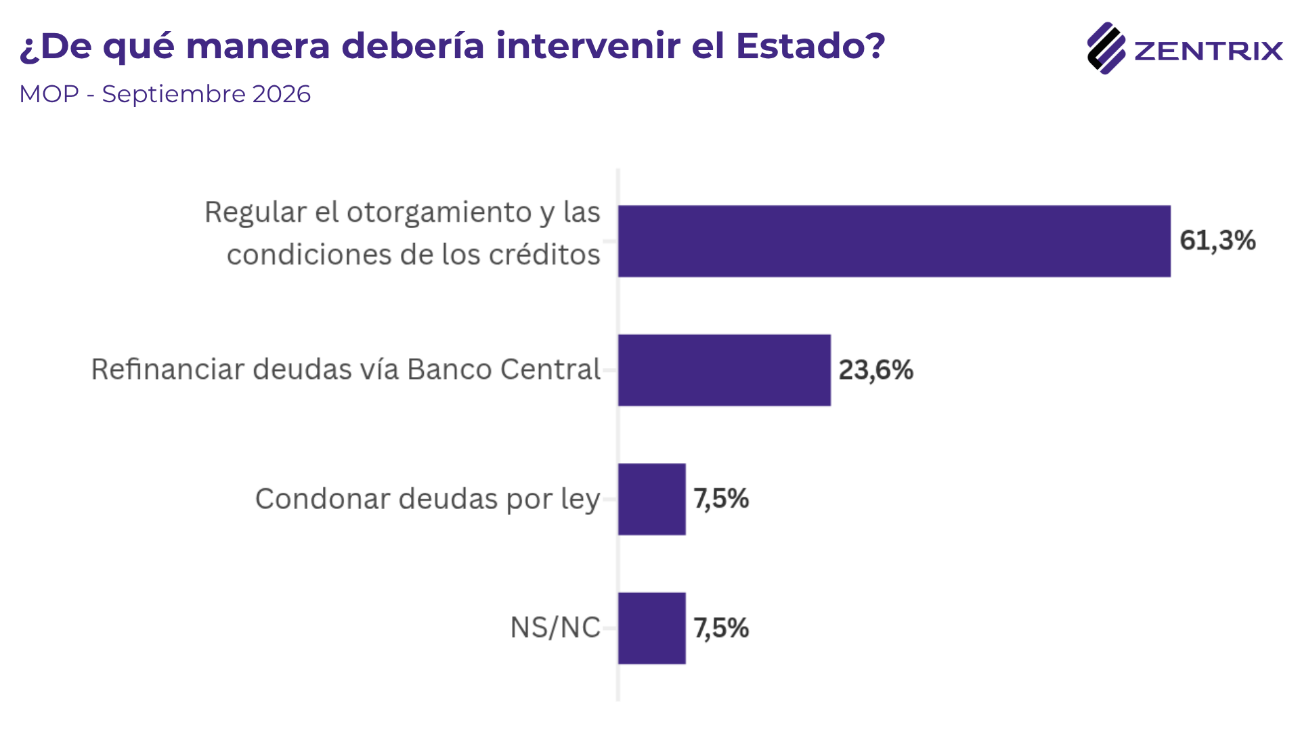
Sobre la morosidad, la opinión pública es más definida de lo que suele suponerse. El 67% espera algún tipo de intervención estatal: el 36,1% cree que es un problema de toda la sociedad y que el Estado debería hacerse cargo, y el 30,9% sostiene que, aun siendo un problema entre privados, el Estado debería intervenir. Solo el 29,1% opina que no debería hacerlo. La discusión ya no parece ser si el Estado debe intervenir, sino cómo, y ahí la respuesta es nítida: entre quienes esperan intervención, el 61,3% prefiere que se regulen el otorgamiento y las condiciones de los créditos, el 23,6% que se refinancien las deudas vía Banco Central y apenas el 7,5% que se condonen por ley. La demanda es de reglas más que de rescate.

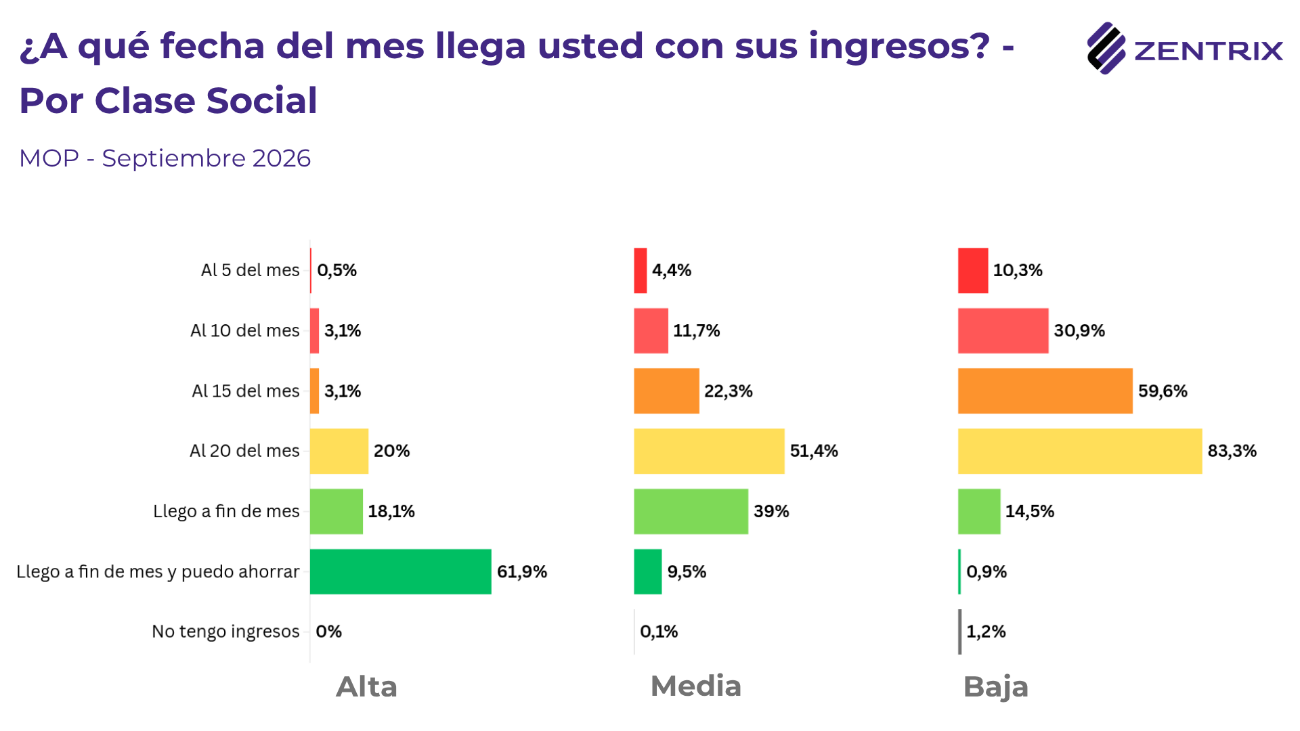
Para entender por qué, hay que mirar quién se endeuda y para qué. En la clase baja, el 59,6% no pasa del día 15 y el 83,3% no supera el 20; solo el 0,9% ahorra. En la clase alta, apenas el 20% se queda sin ingresos antes de fin de mes y el 61,9% ahorra. El crédito acompaña esa distancia con funciones opuestas: se endeudó el 68,1% de la clase baja contra el 36,5% de la alta, y mientras el 65,5% de los primeros lo hizo para gastos básicos, el 63,4% de los segundos compró bienes durables. Son, en rigor, dos deudas distintas: en los hogares de mayores ingresos es una decisión de consumo; en los de menores ingresos, una necesidad de subsistencia.La clase media muestra el punto de inflexión. El 51,4% se queda sin ingresos antes de fin de mes, el 47,1% tomó deuda y el 45,6% lo hizo para gastos básicos, pero hay un dato que la distingue: el 29% se endeudó para pagar tarifas y servicios, la proporción más alta de los tres estratos (18,2% en la baja, 4,7% en la alta). Una posible lectura es que las tarifas pesan más en el presupuesto de quienes no califican como clase baja, y por eso empujan el crédito incluso en hogares que no se perciben en el último escalón.

Esa estructura permite una lectura que va más allá del dato del mes. Un crédito que financia las últimas semanas se paga con el ingreso del mes siguiente, que a su vez se agota antes. El ciclo se retroalimenta y la morosidad deja de ser un episodio para convertirse en un riesgo estructural de los hogares que usan la deuda como puente. La percepción salarial refuerza esa lectura: desde marzo último, la proporción que dice que su sueldo no le gana a la inflación no baja del 81% y llegó al 87,4% en julio. No es un shock de un mes, sino una sensación cristalizada, y una deuda que cubre un déficit estable no es una deuda transitoria.
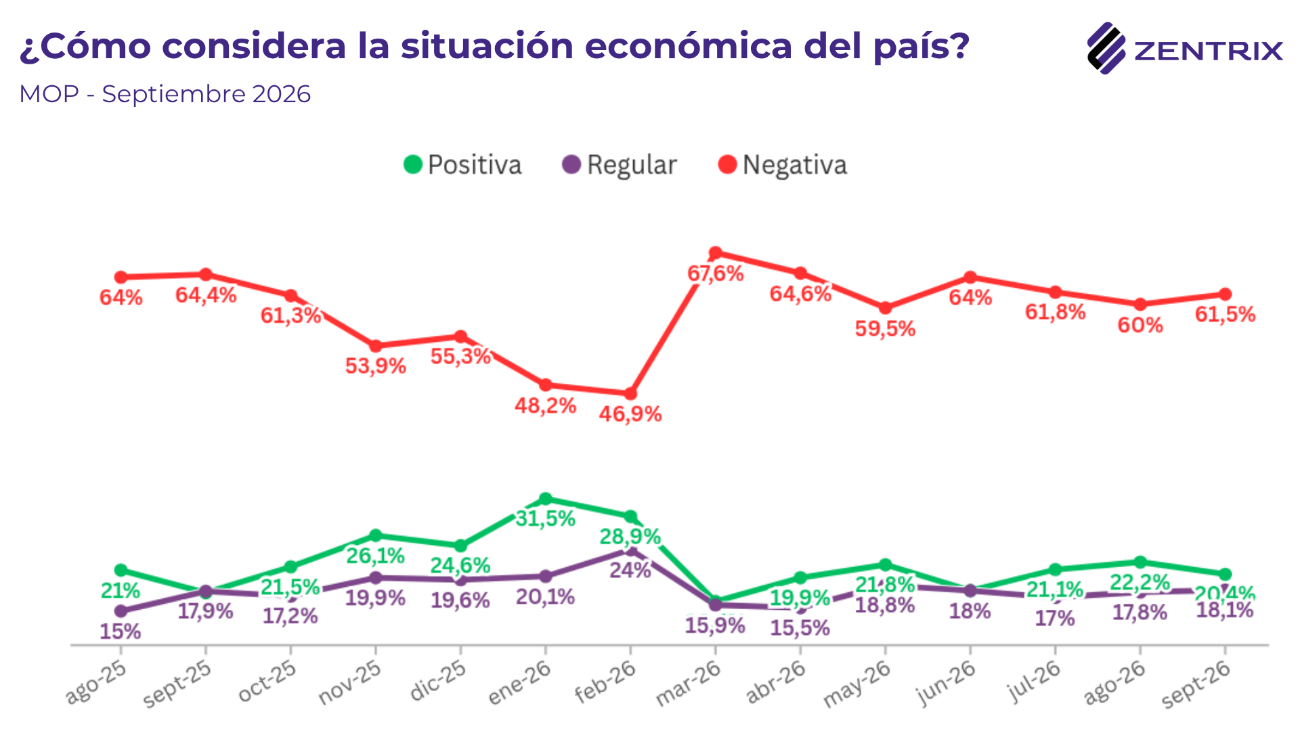
La evaluación económica muestra otra brecha: los argentinos son más críticos con el país que con su propia situación. El 39,3% califica mal su situación personal y el 61,5% califica mal la situación del país, una brecha de 22 puntos. Por clase social, la evaluación negativa del país es de 42,9% en la clase alta, 56,5% en la media y 70,7% en la baja. La proporción de hogares que se queda sin ingresos antes de fin de mes es bastante mayor que la que califica mal su situación personal. Es un patrón compatible con que el crédito y el recorte del consumo estén absorbiendo parte del ajuste, aunque el MOP no mide ese mecanismo, y con que la fragilidad real sea mayor que la declarada.
Entre los menores de 40 años, el 72% se queda sin ingresos a más tardar el día 20 del mes, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses. Sin colchón de ahorro, cualquier imprevisto va directo al crédito. Es además el tramo que peor ve al país: el 69,1% evalúa negativamente la economía. En la clase baja, el 83,3% no supera el día 20, solo el 0,9% ahorra y el 68,1% se endeudó, el 65,5% de ellos para cubrir gastos básicos. Es un sector que usa la deuda para sostener el mes y que casi no tiene margen para absorber una cuota.

El MOP permite leer a los jóvenes y a la clase baja por separado, y los dos segmentos comparten un mismo perfil: ingreso que se agota antes, ahorro prácticamente inexistente (3% y 0,9%, respectivamente) y mayor exposición al crédito (60,9% y 68,1%, respectivamente). Son los que más necesitan la deuda y los que menos margen tienen para sostenerla, y allí es donde un deterioro en las condiciones de pago se traduce con más rapidez en morosidad.Si el diagnóstico es de plazo y no solo de nivel, la agenda posible también lo es. La preferencia mayoritaria por regular el otorgamiento y las condiciones de los créditos (61,3%) apunta a ese problema: reglas que alineen las cuotas con la capacidad de pago, mayor transparencia en tasas, y condiciones y vencimientos que no choquen con el calendario real de ingresos. La refinanciación (23,6%) aparece como un segundo instrumento, más útil focalizada en la deuda de subsistencia que como regla general. La condonación (7,5%) queda como una opción marginal. Las reglas atienden la causa; la refinanciación, el stock de deuda ya tomado; la condonación, ninguna de las dos de manera sostenible.

En conjunto, septiembre muestra que el problema de fondo de los hogares ya no es solo cuánto se gana, sino cuánto dura lo que se gana. Para los menores de 40 años y para la clase baja, el ingreso sigue agotándose antes de fin de mes, casi no hay ahorro y el crédito pasa a ser la forma de llegar. Esa deuda no financia consumo, sino subsistencia, y por eso tiene una dinámica propia: se paga con el ingreso del mes siguiente, que rinde menos y obliga a endeudarse otra vez. Si las condiciones no cambian, lo esperable es que ese esquema siga ampliando la morosidad, y que el problema de la economía cotidiana de los hogares siga filtrándose al sistema financiero argentino. Por eso la demanda de la opinión pública no es un perdón, sino reglas para que la deuda sea sostenible.Sobre el informe completo

Lo que se difunde públicamente es solo una parte del MOP. El informe completo, al que acceden los suscriptores, incluye todos los cruces por clase social, edad y sexo, la evolución de cada indicador y las aperturas que no se hacen públicas, entre ellas el potencial de voto 2027 de cada dirigente y los bloques de redes sociales. Los suscriptores participan, además, de las reuniones en las que se analiza hacia dónde va el clima social, una lectura anticipada que cobra especial valor de cara a un año electoral.

Sobre el estudio

Los datos surgen del Monitor de Opinión Pública (MOP), un estudio desarrollado desde Zentrix Consultora con el propósito de relevar percepciones políticas y económicas de la población residente en la Argentina. El relevamiento, correspondiente a la medición de septiembre, incluyó 1.438 casos válidos con cobertura nacional y se realizó entre el 22 y el 30 de septiembre de 2026. Se hizo mediante un diseño muestral ponderado por región, edad, sexo y voto declarado (balotaje presidencial de noviembre de 2023 y elecciones legislativas de octubre de 2025) según el último padrón electoral. La recolección de datos se efectuó a través de un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. Bajo estas condiciones, el margen de error teórico se estima en ±2,6%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin la debida cautela metodológica.

Sobre Zentrix Consultora

Zentrix está conformada por profesionales especializados en estadística, economía, derecho, análisis de datos y comunicación, con el objetivo de producir informes claros, sólidos y técnicamente consistentes. A través del relevamiento, el procesamiento de información y la elaboración de análisis sociales y económicos, busca aportar datos útiles al debate público, mejorar la comprensión del entorno y acompañar a organizaciones e instituciones en la planificación y en la construcción de mensajes estratégicos con mayor sustento y precisión.

Para acceder al informe público, haga clic aquí.
Para acceder al informe completo, haga clic aquí.

Contacto con el equipo de Zentrix: +54 9 11 8040 1000


Primicias Rurales
Las ventas por el Día de la Madre 2026 bajaron 1,4% interanual

Las ventas por el Día de la Madre 2026 bajaron 1,4% interanual

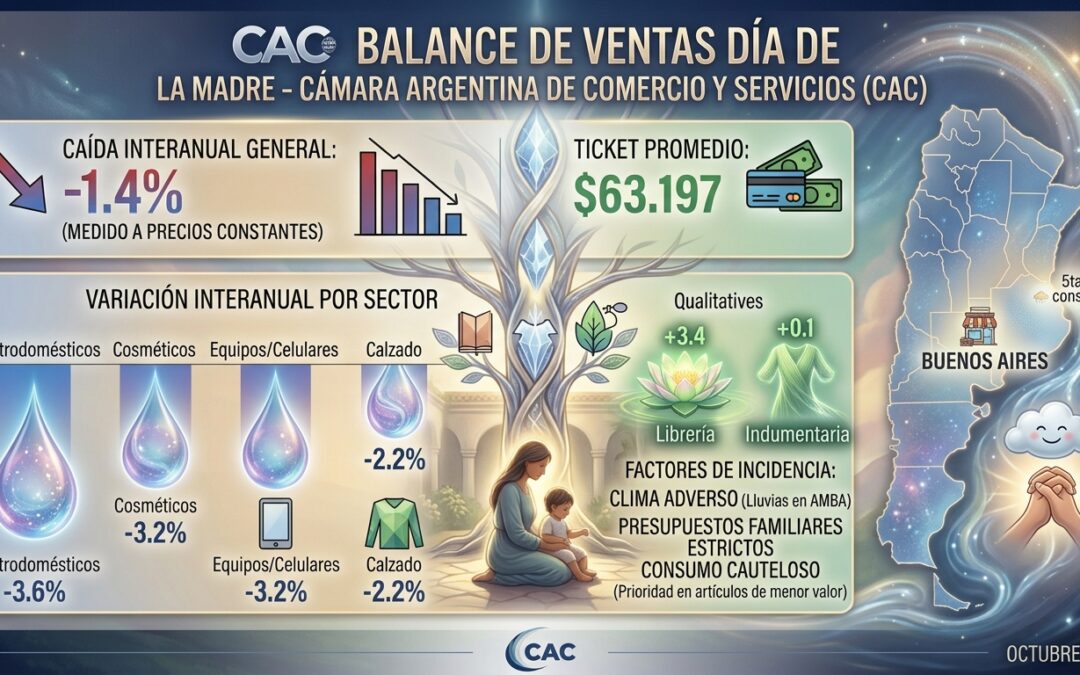
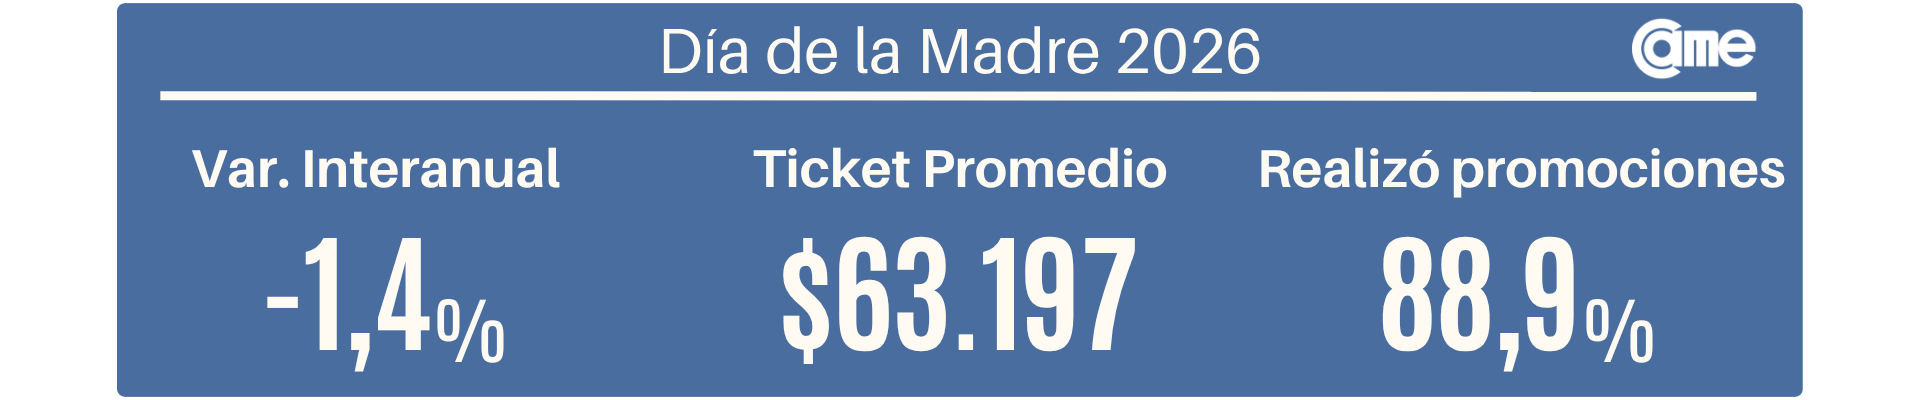
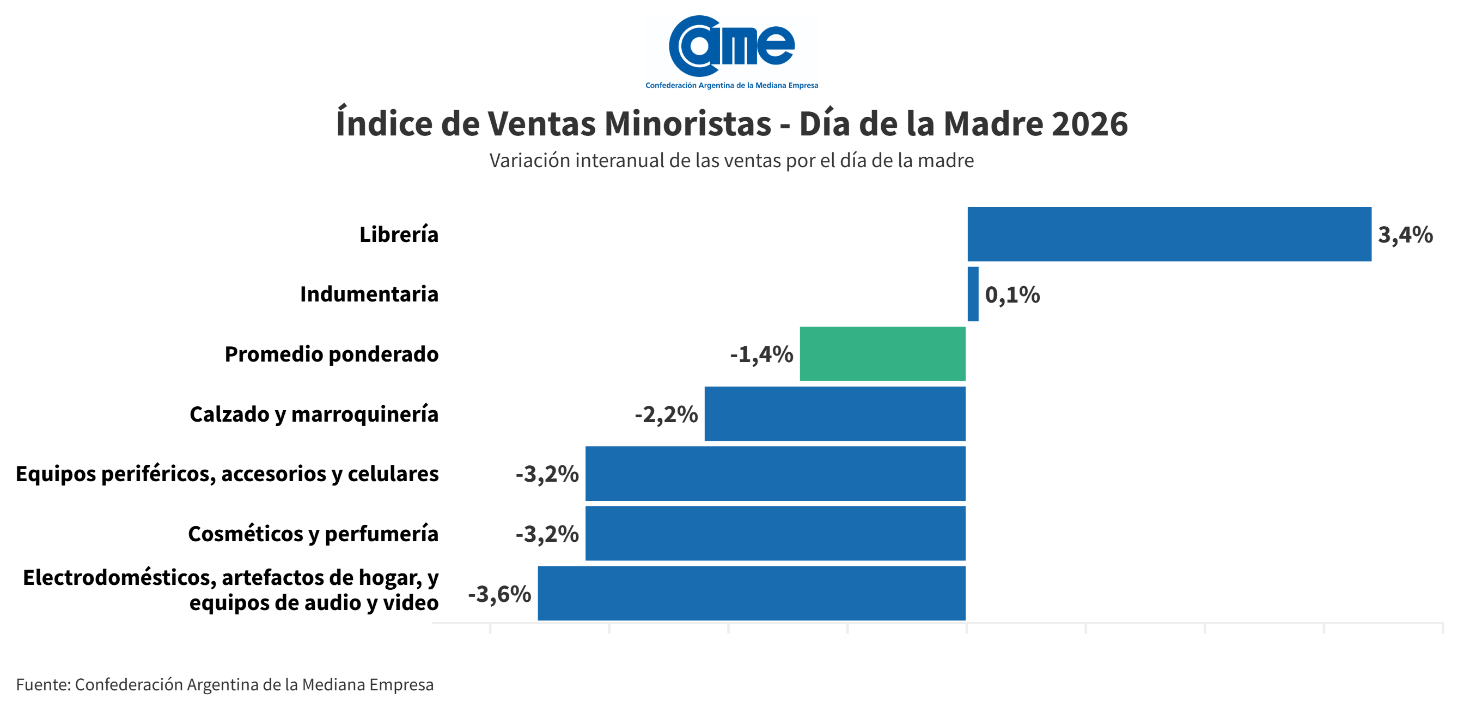
Las ventas minoristas pymes por el Día de la Madre cayeron un 1,4% interanual y acumulan cinco bajas consecutivas, en un contexto de gasto cauto y ticket promedio de $ 63.197.


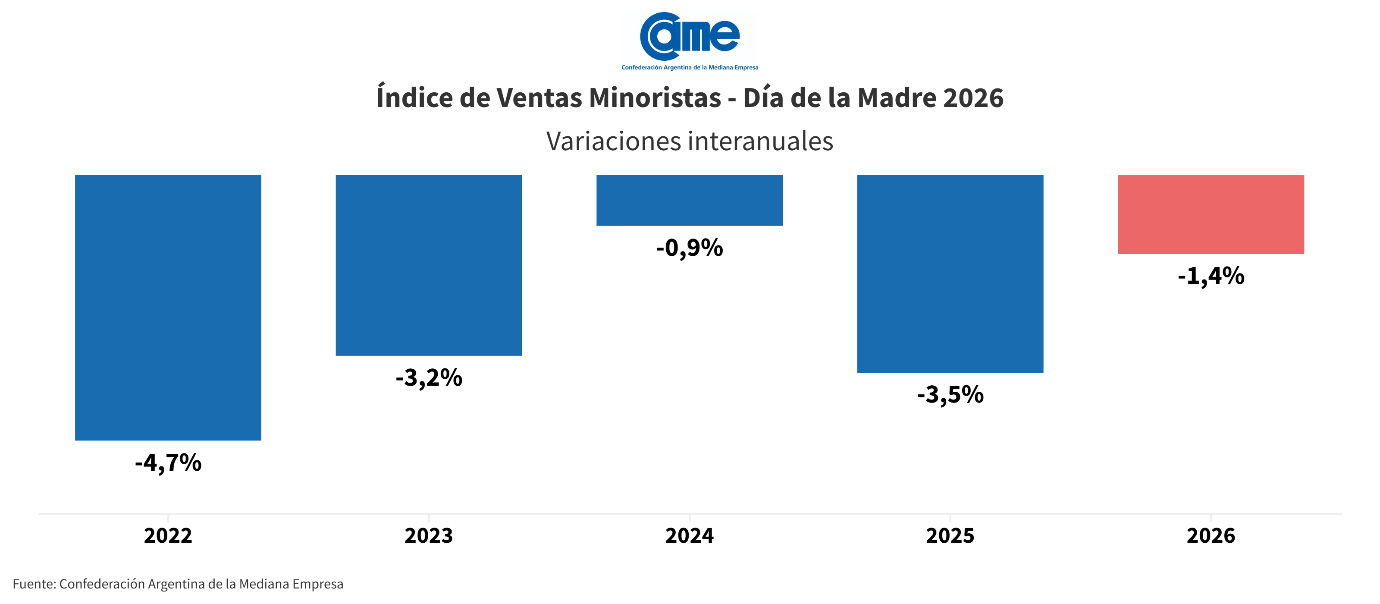
Buenos Aires, lunes 19 de octubre (PR/26) .-Las ventas en los comercios minoristas pymes durante el Día de la Madre registraron un descenso del 1,4% frente al mismo período del año anterior, medidas a precios constantes. Con este resultado se acumulan cinco caídas interanuales consecutivas para la misma fecha, confirmando la persistencia de un consumo acotado por presupuestos familiares estrictos, donde el financiamiento en tas y las promociones operaron como herramientas indispensables para atenuar la retracción de la actividad comercial.

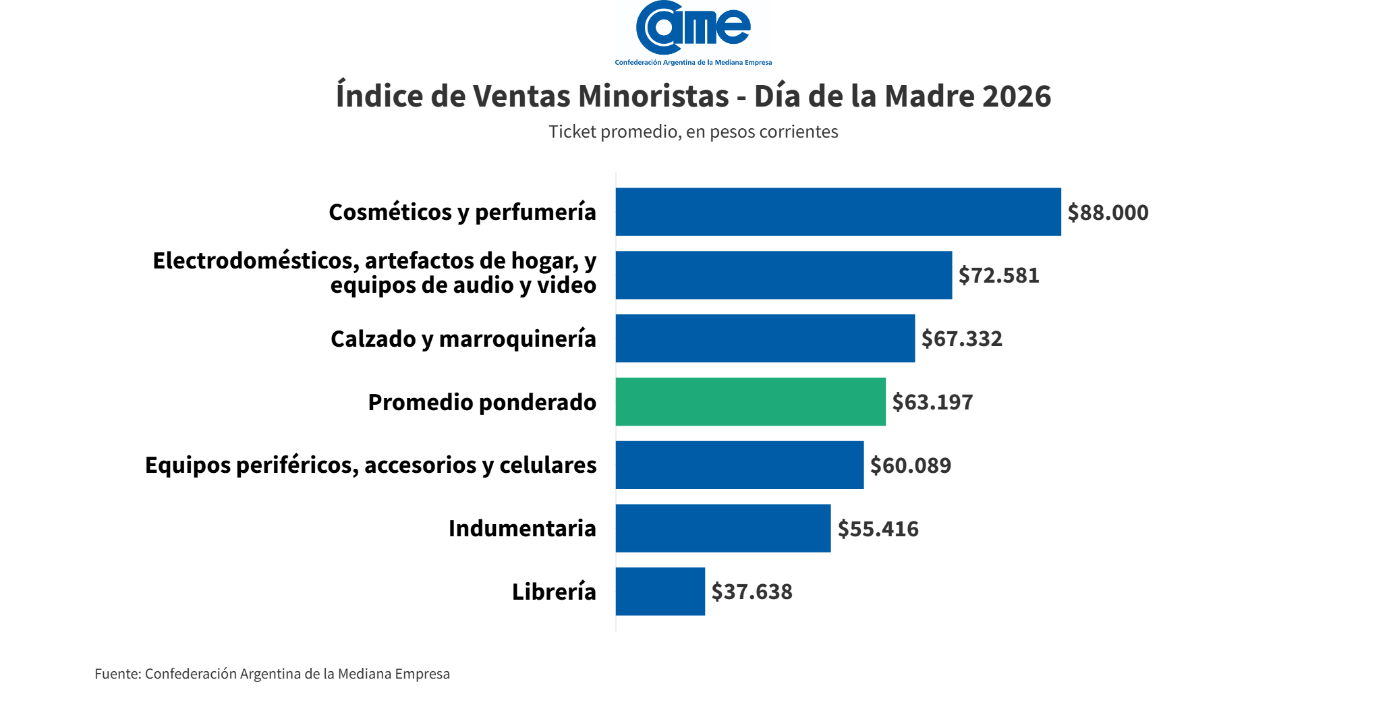
El ticket promedio se ubicó en $ 63.197. A pesar de la disponibilidad de descuentos, promociones y opciones de financiación, las herramientas comerciales funcionaron principalmente para sostener la actividad operativa y generar liquidez, sin alterar el patrón de compra cauteloso del consumidor. El resultado confirma un escenario de demanda contenida, donde el público priorizó artículos de menor valor unitario antes que compras de mayor escala.

Respecto a la incidencia de la festividad en las ventas del mes, el 39,9% de los comercios relevados consideró que el impacto fue moderado, mientras que un 31,7% señaló que suma, pero no cambia el panorama. Por su parte, un 19,3% indicó que no generó impacto en su actividad y solo el 9% la definió como clave para traccionar las ventas mensuales, confirmando que la fecha actuó como un alivio temporal más que como un impulso sostenido para el sector minorista.

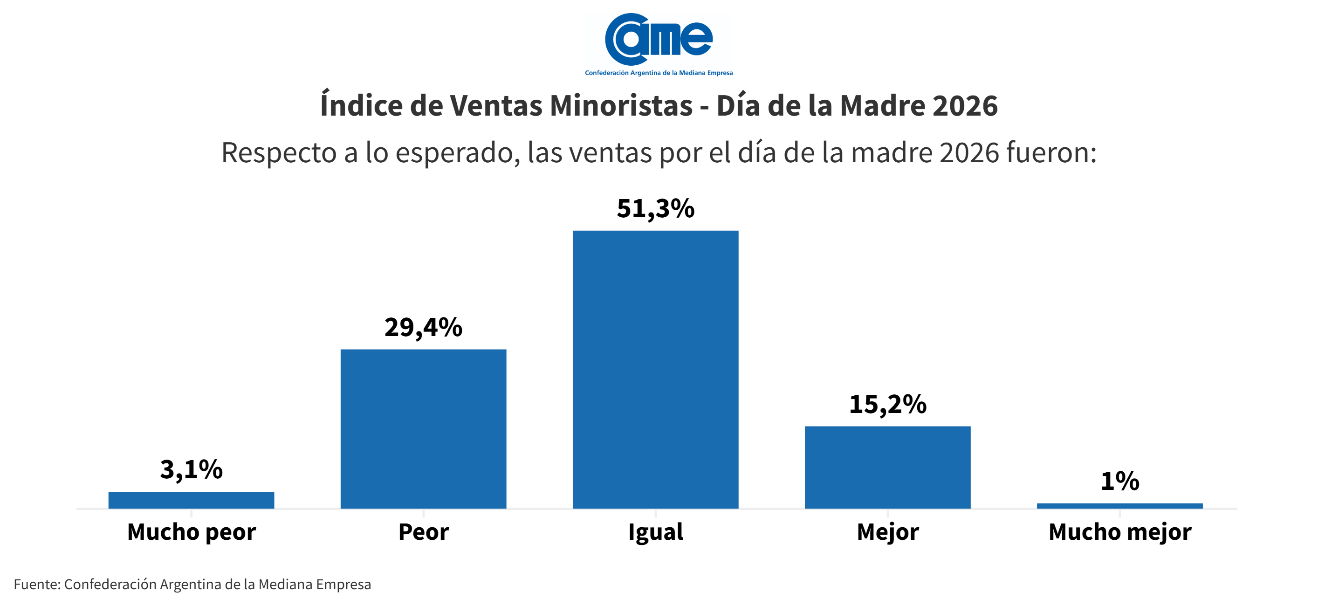
El 51,3% de los comercios señaló que las ventas se ubicaron en niveles iguales a los esperados, mientras que un 32,5% reportó resultados por debajo de sus estimaciones (29,4% peor y 3,1% mucho peor). Por su parte, el 16,2% restante manifestó haber superado sus previsiones iniciales (15,2% mejor y 1% mucho mejor). En conjunto, la distribución refleja un desempeño mayormente alineado con las proyecciones, aunque con más comercios por debajo de lo esperado que por encima, en un marco de prudencia donde la fecha mantuvo su relevancia tradicional, pero sin generar un quiebre en la tendencia general de demanda contenida.

El monto promedio por operación exhibió una marcada dispersión entre los rubros relevados. Por encima del promedio general ponderado ($ 63.197) se posicionaron Cosméticos y perfumería ($ 88.000), Electrodomésticos, artefactos de hogar y equipos de audio y video ($ 72.581) y Calzado y marroquinería ($ 67.332). En contraste, por debajo de la media se ubicaron Equipos periféricos, accesorios y celulares ($ 60.089), Indumentaria ($ 55.416) y Librería ($ 37.638), estableciendo este último el menor registro del relevamiento.

Análisis sectorial

De los seis rubros relevados, cuatro registraron caídas interanuales en sus ventas y dos exhibieron variaciones positivas, con un promedio ponderado que arrojó una retracción del 1,4%. Las bajas se produjeron en Electrodomésticos, artefactos de hogar y equipos de audio y video (-3,6% anual), seguido por Cosméticos y perfumería (-3,2%), Equipos periféricos, accesorios y celulares (-3,2%) y Calzado y marroquinería (-2,2%). En el extremo opuesto, los incrementos se observaron en Librería (+3,4% anual), mientras que Indumentaria registró un crecimiento marginal (+0,1%).

Calzado y marroquinería.

El sector registró una baja interanual del 2,2%, ubicando su ticket promedio en $ 67.332 a precios corrientes. Si bien la fecha traccionó una mayor afluencia de público respecto a septiembre, el nivel de facturación real continuó condicionado por la cautela del gasto familiar. La demanda se concentró predominantemente en artículos de menor valor unitario, calzado de uso diario y marroquinería pequeña, limitando el crecimiento del ticket promedio.

En el aspecto cualitativo, las ventas dependieron fuertemente de esquemas de financiación en 3 y 6 cuotas y rebajas de hasta el 20%, instrumentos clave para generar liquidez operativa a costa de resignar rentabilidad. Varios comercios advirtieron restricciones crediticias en los consumidores por falta de margen en tarjetas y una marcada reticencia hacia los pares de gama alta. En el balance, las promociones permitieron sostener el volumen físico, operando en un marco de márgenes reducidos.

Cosméticos y perfumería


El rubro tuvo una caída interanual del 3,2%, con un ticket promedio de $ 88.000 a precios corrientes, ubicándose como el valor unitario más elevado del relevamiento general. El desempeño de los comercios tradicionales se vio fuertemente condicionado por factores climáticos adversos en centros de alta densidad comercial, amortiguando el impacto estacional propio de la fecha.

En el relevamiento sectorial aportado por la cámara del rubro, las precipitaciones en el Área Metropolitana de Buenos Aires y el interior dificultaron la afluencia hacia los locales a la calle durante las jornadas previas. Si bien hacia la tarde del sábado y las primeras horas de la jornada festiva se observó una reactivación del tránsito comercial, la actividad continuó acotada por el clima, limitando el nivel de operaciones en los puntos de venta físicos.

Electrodomésticos, artefactos de hogar y equipos de audio y video.

El sector exhibió una contracción interanual del 3,6%, registrando un ticket promedio de $ 72.581 a precios corrientes. A pesar del incentivo de la fecha comercial, la demanda continuó condicionada por la restricción presupuestaria de los hogares, volcándose principalmente hacia pequeños electrodomésticos y líneas de menor valor unitario. Los canales de venta digital mostraron un dinamismo superior al de los locales tradicionales, compensando parcialmente la menor concurrencia presencial.

En el análisis cualitativo, la concreción de operaciones estuvo supeditada a plazos extendidos de financiamiento y créditos personales ante la escasez de liquidez en plaza. Los comerciantes destacaron que asumir los costos financieros y las bonificaciones para competir recortaron sensiblemente los márgenes de ganancia unitarios. La falta de esquemas de cuotas sin interés en determinados segmentos limitó la rotación de artículos de mayor tamaño durante la jornada.

Equipos periféricos, accesorios y celulares.

El rubro registró una baja interanual del 3,2%, con un ticket promedio de $ 60.089 a precios corrientes. El sector evidenció una menor tracción en comparación con ediciones anteriores, caracterizado por una postergación en la renovación de terminales móviles y un público enfocado en compras de bajo costo. La demanda se concentró casi exclusivamente en artículos complementarios y gadgets accesibles como auriculares, fundas y relojes inteligentes.

Desde la perspectiva cualitativa, las operaciones se concretaron a través de descuentos por pago al contado y esquemas de 3 y 6 cuotas sin interés, mecanismos que permitieron cerrar ventas reduciendo el margen unitario. Los comerciantes reportaron una conducta de compra orientada a regalos menores y de compromiso, supeditada a presupuestos acotados. Asimismo, señalaron que la competencia de productos importados incidió negativamente en el desempeño de los locales tradicionales.

Indumentaria.

El sector presentó una leve variación interanual positiva del 0,1%, situando su ticket promedio en $ 55.416 a precios corrientes. El rubro logró mantenerse en terreno neutro gracias a la estacionalidad de la fecha y a la demanda de prendas livianas de temporada y ropa deportiva. Sin embargo, el comportamiento del público estuvo marcado por decisiones de compra de último momento y una búsqueda rigurosa de precios bajos para ajustar el presupuesto.

En el aspecto cualitativo, el sostenimiento de las operaciones dependió fuertemente de promociones comerciales agresivas, tales como esquemas 2×1, 3×2 en remeras y rebajas de hasta el 20%. La financiación mediante cuotas sin interés y las promociones bancarias locales resultaron determinantes para traccionar ventas, aunque redujeron sensiblemente los márgenes unitarios. De este modo, el sector logró estabilizar el volumen vendido a costa de una menor rentabilidad por operación.

Librería.

El rubro exhibió un incremento interanual del 3,4%, con un ticket promedio de $ 37.638 a precios corrientes, ubicándose como el valor unitario más bajo de todo el relevamiento. El sector se posicionó como una alternativa económica recurrente para la adquisición de obsequios en un escenario de presupuestos restringidos. Asimismo, en algunas plazas locales la realización de eventos específicos, como ferias del libro, complementó la tracción comercial generada por la festividad.

Desde el plano cualitativo, las ventas se concentraron en títulos de cocina, desarrollo personal y opciones de bajo costo, favorecidas por rebajas aplicadas por editoriales y promociones con tarjetas. No obstante, los comerciantes señalaron que los descuentos y los costos asociados a las plataformas de cobro redujeron el margen operativo por operación. Por otra parte, las condiciones climáticas adversas incidieron de manera dispar en la concurrencia a los locales a la calle, por lo que muchos consumidores se volcaron al comercio electrónico


Primicias Rurales
Fuente: CAME
Cómo mejorar la eficiencia y la rentabilidad en rodeos comerciales

Cómo mejorar la eficiencia y la rentabilidad en rodeos comerciales

Especialistas del INTA y la Cámara Argentina de Biotecnología de la Reproducción e Inseminación Artificial (CABIA) destacan el impacto de la genética y las herramientas reproductivas sobre la productividad de los rodeos de cría. Incorporar programas de mejoramiento genético, junto con tecnologías como la inseminación artificial a tiempo fijo y la genómica, permite aumentar el porcentaje de preñez, mejorar el peso al destete y ordenar los sistemas productivos con resultados medibles para el productor.


Buenos Aires, domingo 18 octubre (PR/26) — La genética gana protagonismo en los rodeos comerciales por su capacidad para mejorar variables productivas clave y acelerar los resultados en los sistemas de cría. Así lo planteó Federico Hozbor —investigador del Grupo de Biotecnología de la Reproducción del INTA Balcarce, Buenos Aires—, quien remarcó que su efecto debe analizarse junto con el manejo, la nutrición y la sanidad.

Y aseguró: “Las herramientas para alcanzar la eficiencia reproductiva ya están disponibles”. En un trabajo interdisciplinario realizado con su colega Hugo Nigro, investigador del INTA y especialista sobre manejo de rodeo de cría, se mostró que, al aplicar un programa de inseminación artificial a tiempo fijo (IATF) y repaso con toros a los 10 días de la inseminación, se alcanzó más del 80 % de preñez en los primeros 27 días de servicio.

En este punto, los investigadores del INTA resaltaron la importancia de que las vacas estén en balance energético positivo y una condición corporal no menor a 2,5 (escala de 1 a 5) para tener éxito. Además, ambos coincidieron en que la aplicación de programas de IATF permite de manera simultánea concentrar los partos, aumentar el peso y la edad al destete (a fecha fija), introducir genética a bajo costo, y realizar un manejo mucho más racional de la alimentación y la sanidad del rodeo.

Por su parte, Pablo Veiga, veterinario especialista en reproducción bovina, durante una presentación enfocada en la implementación de programas genéticos y su impacto sobre la eficiencia y la rentabilidad de los rodeos afirmó: “La genética es uno de los pilares de la producción ganadera eficiente”.

Entre los indicadores que definen la eficiencia de un rodeo, el especialista destacó “la cantidad de terneros producidos, el peso de cada ternero y los kilos de ternero producidos por hectárea”. Según los datos presentados, una mejora en el porcentaje de marcación puede generar diferencias económicas importantes en la facturación de un sistema de cría.

Dentro de las herramientas disponibles, la IATF apareció como una de las tecnologías de mayor impacto. “La IATF permite utilizar toros superiores probados, adelantar partos, concentrar la parición y producir animales más eficientes”, explicó Veiga.

El mercado de genética bovina mantiene una dinámica sostenida, con fuerte protagonismo de la inseminación artificial y una mayor demanda de semen y embriones. En la Argentina se comercializaron más de 8,3 millones de dosis de semen bovino, con predominio de razas para carne y un crecimiento de las exportaciones.

“Las biotecnologías de la reproducción permiten difundir genética mejoradora y reducir problemas sanitarios y de transporte”, señaló Mariano Etcheverry, integrante de la Cámara Argentina de Biotecnología de la Reproducción e Inseminación Artificial (CABIA). Además, destacó que “el mercado internacional sigue dominado por América del Norte y Europa, aunque existen nichos para la genética carnicera argentina”.

Además del ordenamiento reproductivo, Veiga señaló que esta técnica mejora indicadores productivos generales y acelera el progreso genético del rodeo. “Cuando se concentra la parición y se utilizan reproductores superiores, el resultado aparece rápidamente en los kilos producidos”, sostuvo el investigador.

La presentación también puso el foco en el avance de la genómica aplicada a bovinos de carne. Según explicó Veiga, esta herramienta permite identificar genes asociados a características de importancia económica, como crecimiento, facilidad de parto y eficiencia de conversión. “La genómica mejora la precisión en la selección y permite tomar decisiones más objetivas”, indicó.

Aun así, el especialista aclaró que la genética por sí sola no resuelve los problemas productivos. “La genética no hace magia. Hay que tener controlados los demás factores involucrados en la producción”, advirtió.

En ese sentido, remarcó la importancia de sostener planes sanitarios, manejo reproductivo eficiente y registros productivos para que las herramientas genéticas expresen todo su potencial.

“El toro perfecto no existe, pero sí hay reproductores que pueden mejorar parámetros específicos alineados con los objetivos de cada rodeo”, concluyó Veiga.


Primicias Rurales
Fuente: INTA
Se retobaron” los chinos y los precios de la urea revirtieron la tendencia bajista

Se retobaron” los chinos y los precios de la urea revirtieron la tendencia bajista


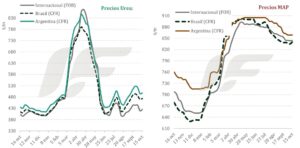
El mercado internacional de fertilizantes nitrogenados experimentó esta semana un rebote de precios de la mano de la resistencia de productores chinos a convalidar los precios ofertados en la última licitación de la corporación india IPL (352,1 a 356,2 u$s/tonelada CFR).


Buenos Aires, domingo 18 de octubre (PR/26) .- “Esa negativa disipó la expectativa de un aluvión de oferta asiática barata hacia Occidente. En paralelo, una nueva escalada en los precios del gas natural europeo reactivó con fuerza la demanda de importación en Europa y aceleró las compras en las Américas”, explica el informe de mercado de la consultora IF Ingeniería en Fertilizantes.

En China la urea perlada rebotó a 345-350 u$s/tonelada FOB, mientras que la granular se mantuvo con oferta escasa en 425-435 u$s/tonelada FOB.

En Egipto las cotizaciones de urea granular con destino a Europa saltaron desde 480 u$s/tonelada FOB a inicios de semana hasta alcanzar 520 a 527 u$s/tonelada FOB.

En Argelia la firma Sorfert vendió 20,000 toneladas de urea granular hacia Europa a 530 u$s/tonelada FOB, mientras que el valor de referencia en Medio Oriente subió a 440-450 u$s/tonelada FOB al cierre de la semana.

En Brasil la urea granular revirtió su baja previa y subió a 470-485 u$s/tonelada CFR con un cargamento originado en Qatar cerrado a 480 u$s/tonelada CFR, mientras que en Estados Unidos (NOLA FOB) las barcazas físicas escalaron a 450-455 u$s/tonelada

“En la Argentina la importación de urea granular cortó dos semanas de bajas y acompañó el rebote internacional. El mercado a principio de la semana se evaluó en 485-510 u$s/tonelada CFR, con al menos 10.000 toneladas cerradas a $500 u$s/tonelada CFR para despacho en el presente mes de octubre, pero hacia el jueves las ofertas escalaron a 510-520 u$s/tonelada CFR”, señala el informe.

Con una demanda interna que sigue en “modo pausa”, el precio mayorista de la urea se mantuvo estable en 595-605 u$s/tonelada pese al rebote externo. “Sin embargo, hacia el cierre de la semana la oferta se reacomodó en 605 a 615 u$s/tonelada, un valor cercano a la paridad de importación de 615-620 u$s/tonelada”, destaca.

“La cadena comercial opera con cautela y repone justo a tiempo, sin acumular stock ante la volatilidad del CFR. La liquidez que deja una comercialización de granos en niveles récord no se traslada, por ahora, a compras anticipadas de insumos”, agrega.

En lo que respecta al mercado internacional de fertilizantes fosfatados, esta semana operó en el marco de una tónica de estabilidad generalizada y cautela.

“Mientras que el hemisferio occidental transita su temporada baja de compras ‘spot’ con valores planos, India y Pakistán continúan absorbiendo cargamentos para el ciclo Rabi, aunque con compradores que resisten cualquier intento de suba por parte de los fabricantes”, apunta.

“La oferta en el mercado disponible continúa condicionada por los elevados costos del azufre (705 u$s/tonelada CFR Tampa y 990-1010 u$s/tonelada CFR en el norte de África), si bien las negociaciones para el cuarto trimestre apuntan a posibles recortes futuros”, añade.

En China las exportaciones comerciales siguen bajo estricto control de licencias para priorizar la reserva invernal, mientras que la empresa Ma’aden (Arabia Saudita) comprometió 120.000 toneladas de fosfato diamónico (DAP) hacia la India para embarque octubre-noviembre a 900-904 u$s/tonelada CFR.

En Brasil el mercado de importación de fosfato monoamónico (MAP 11-52) cerró plano por séptima semana consecutiva en 830-850 u$s/tonelada CFR.

“En la Argentina no se contrataron nuevos barcos; incluso fracasaron las tratativas por volúmenes marroquíes para la segunda quincena de noviembre por diferencias de precio con la corporación OCP. La referencia DAP/MAP se mantuvo nominal en 850-870 u$s/tonelada CFR con una prima de +20 u$s/tonelada sobre Brasil”, indica. En el mercado mayorista los valores del MAP y el DAP también se mantuvieron estables en 965-985 u$s/tonelada.


Primicias Rurales 
Fuente: Valor soja




















