El maíz argentino gana espacio ante las trabas en el Mar Negro y una menor oferta de Brasil y EE. UU. En trigo repunta la comercialización nueva, mientras la soja cae presionada por la gran cosecha de EE. UU. y la cautela china.
Por A. Rubicondi, F. Pennino, M. Contardi, B. Ferrari y E. Terré
Rosario, domingo 25 octubre (PR/26)–La exportación de maíz 2025/26 avanza hoy a un ritmo completamente récord en el mercado. Esta dinámica responde de manera directa a una cosecha histórica y a una agilidad comercial sin precedentes.Entre los meses de marzo y octubre, los despachos proyectados alcanzan las 34,2 millones de toneladas. Esta cifra supera con holgura la marca previa de 32,5 Mt registrada en la campaña 2020/21.
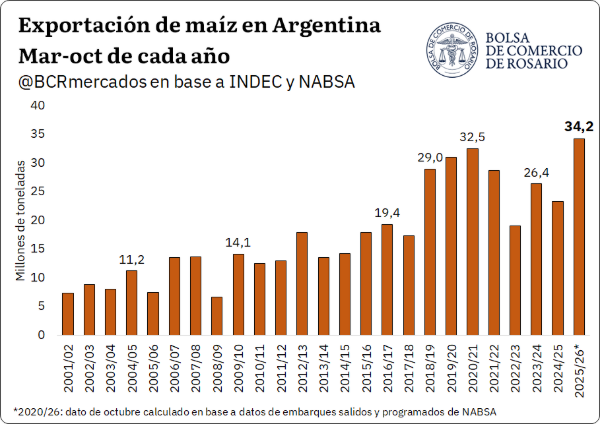
En lo que corresponde de manera puntual al mes de octubre, entre los embarques ya realizados y la programación operativa en puerto, los envíos rozan las 3,9 millones de toneladas. Este volumen representa un impactante salto del 67% frente al promedio del período.
Aun con la irrupción de la oferta brasileña de la cosecha safriña, la fortaleza del cereal local no se detiene. El acumulado de julio a octubre se posiciona en 17,1 Mt, consolidándose como el segundo registro histórico más alto.
Con este ritmo, las operaciones superan por más de 7 Mt a la temporada anterior y rebasan en un 30% la media de los últimos cinco años. El sector prevé cerrar el ciclo con ventas externas globales de 45 Mt.
Este formidable desempeño argentino coincide con un escenario internacional severamente trabado para sus competidores. En el Mar Negro, el conflicto Bélico paraliza y obstaculiza los despachos de Ucrania en su ventana más alta.
La clausura de vías navegables y los reiterados ataques sobre infraestructura portuaria provocan cuellos de botella terminales. En octubre apenas lograron colocarse 138.000 toneladas, frente a un promedio habitual superior a 1,5 Mt.
Por su parte, Brasil registra una reducción sustancial en sus colocaciones externas. En el período de marzo a septiembre exportó 13,9 Mt, una caída de 32% frente a la media reciente.
Esta merma se explica en gran medida por la voluminosa absorción de la industria de biocombustibles. Solo en septiembre, las plantas procesadoras de etanol demandaron 2,23 Mt de grano, duplicando la cifra de tres años atrás.
En el mercado de Estados Unidos convive una firmeza exportadora inicial con señales claras de desaceleración. Las proyecciones oficiales ubican el uso interno industrial en un pico de 177,9 Mt destinadas principalmente a la producción de etanol.
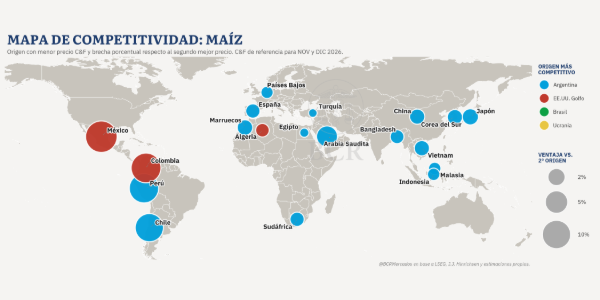
Ante las restricciones logísticas externas y el consumo interno de sus rivales, el origen argentino toma el liderazgo en precios. Las cotizaciones C&F en destino muestran ventajas económicas locales que superan el 5% en Europa y Asia.
El trigo fortalece su comercialización frente a la escasez global
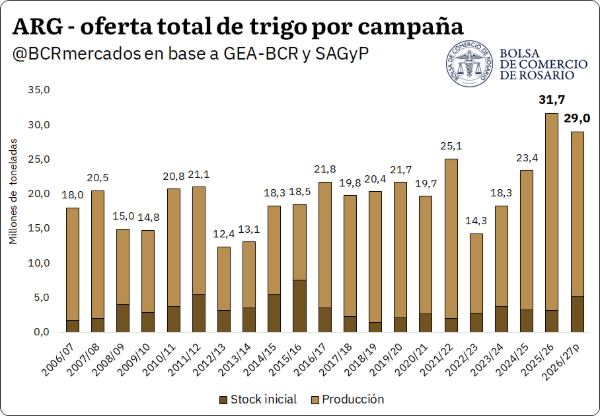
En el ámbito del trigo, la campaña nacional ingresa en su fase agronómica final con estimaciones de producción en torno a las 23,8 millones de toneladas. Si bien supone una baja del 16,5% anual, el abundante stock inicial eleva la oferta global a 29 Mt.
El balance del cereal proyecta un carryover de 5,2 Mt, garantizando el abastecimiento para un programa de exportación de 18,5 Mt y dando cobertura completa al consumo industrial interno, estimado en 7,9 Mt.
Las cifras de despacho externo resultan excepcionales para la época del año. Con el consolidado de septiembre y las previsiones de octubre, Argentina habrá enviado al exterior más de 2 millones de toneladas de trigo en solo dos meses.
Este volumen histórico supera en más de un 30% el desempeño del año previo y casi triplica la media reciente. La colocación ha encontrado un canal receptivo sobresaliente en los países del Sudeste Asiático.
A nivel internacional, la oferta global del cereal sufre severos ajustes de producción. El departamento de agricultura norteamericano proyecta exportaciones mundiales por 208,97 Mt, evidenciando un recorte del 8% frente a la campaña previa.
La persistencia del conflicto armado en el Mar Negro traba la logística de Rusia y Ucrania. El desvío ruso vía puertos del Báltico choca con un saturado red ferroviaria, mientras Ucrania padece la histórica bajante del río Danubio.
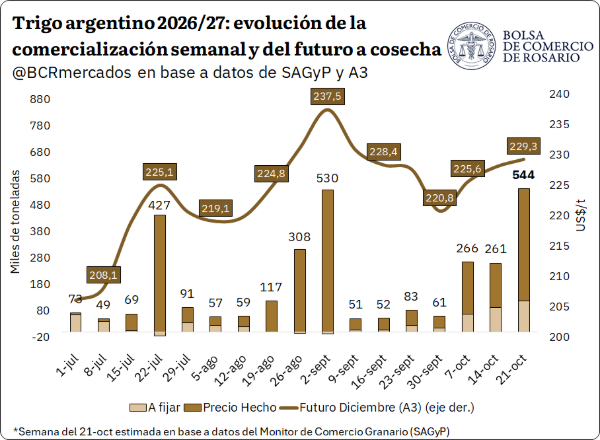
Esta coyuntura de oferta ajustada y demanda ávida disparó valores locales, posicionando la pizarra de trigo hacia los US$ 233,9/t. Paralelamente, los contratos diferidos a diciembre marcaron un repunte del 5,3% alcanzando los US$ 230/t.
La comercialización nueva reaccionó con fuerza durante octubre, sumando más de 1,07 Mt en compromisos pactados. La semana previa cerró con un pico de 544.000 toneladas registradas, la cifra semanal más alta de la temporada.
Sin embargo, el escenario financiero sufrió un vuelco repentino sobre el cierre de semana. Discursos sobre un posible congelamiento del frente bélico desplomaron la plaza de Chicago, arrastrando al trigo diciembre local hasta los US$ 217/t.
La soja sucumbe ante la cosecha de EE. UU. y la cautela de China
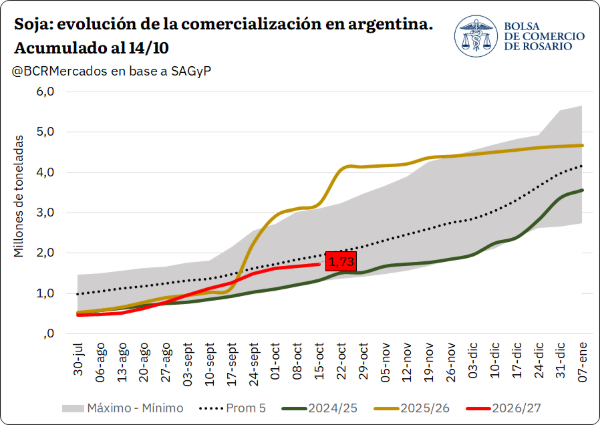
En marcado contraste con los cereales, la comercialización de la soja en el mercado local atraviesa un período de clara desaceleración. Las posiciones futuras a cosecha sufrieron caídas superiores a los US$ 14,5/t, cotizando sobre los US$ 351/t.
El freno comercial se refleja con nitidez en el volumen semanal negociado. Las contrataciones recientes cayeron a un rango de apenas 50.000 toneladas, alejándose abruptamente del promedio previo de 170.000 t semanales.
El factor determinante de este retroceso descansa en la gigantesca oferta de Estados Unidos. La recolección norteamericana presenta un avance del 64% y apunta a consolidar una cosecha récord de 124,15 Mt.
A la abrumadora producción física se sumó la sorpresiva actualización de existencias del reporte WASDE. En lugar del recorte esperado por los analistas, los stocks finales norteamericanos se elevaron a 8,57 millones de toneladas.
El segundo vector de presión proviene del comportamiento comprador de China. Pese a mantener compromisos por 11,27 Mt, el arancel del 13% sobre el poroto estadounidense paraliza las compras del sector procesador privado.
Ante este esquema arancelario, las compras chinas recaen en organismos estatales con inventarios colmados. Esta situación beneficia directamente a Brasil, que registró envíos récords de 7,36 Mt en septiembre y prepara 6,4 Mt en octubre.
En este escenario signado por techos de producción en el norte y cautela en el destino asiático, las cotizaciones internacionales mantendrán su tónica bajista. Este factor continuará condicionando la liquidez y el dinamismo del mercado sojero local.