Entre la falta de tracción y la amenaza de dos trimestres consecutivos en terreno negativo, la actividad muestra signos evidentes de agotamiento que encienden alertas en todos los sectores productivos.
 Por Marcos Cohen Arazi
Buenos Aires, miércoles 28 octubre (PR/26)– La economía argentina registró una tibia suba del 0,1% en agosto con respecto al mes previo. Este magro avance ocurre tras la severa contracción del 2,8% en julio, confirmando la total ausencia de un rebote significativo en el nivel de actividad.
En lo que va del año, la debilidad acumulada sitúa al indicador general apenas un 2,4% por encima de los valores registrados en noviembre de 2023, mes previo al inicio de la gestión de Milei. Se trata de un nivel de actividad prácticamente equivalente al que se observaba en febrero de 2025, lo que evidencia un estancamiento sostenido.
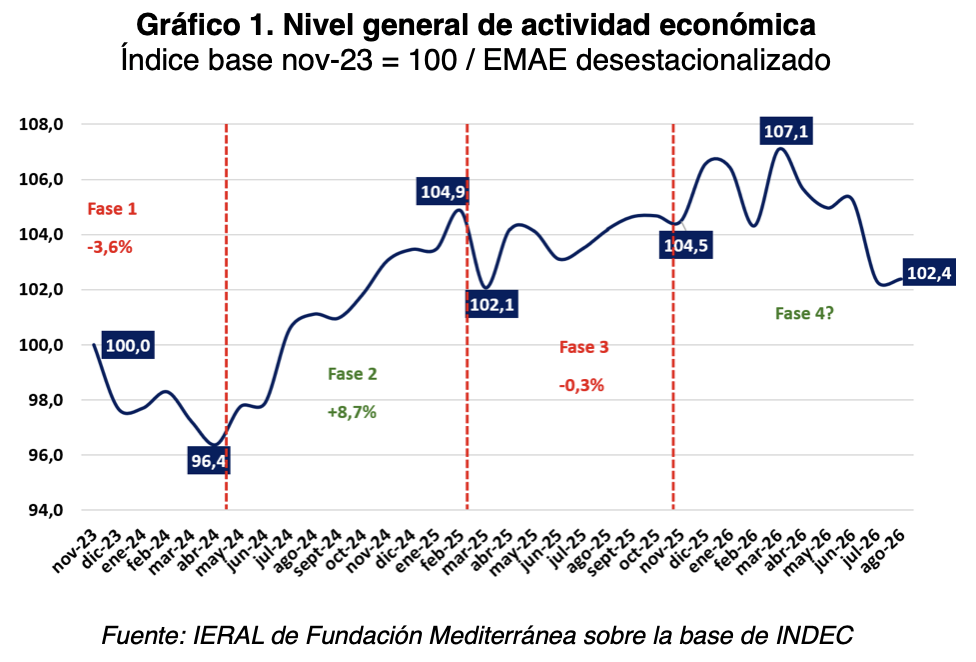
Al evaluar los primeros ocho meses del año, el promedio apenas supera por un 1,2% al mismo periodo de 2025. Esta atonía aproxima la posibilidad de confirmar una recesión técnica por dos trimestres de caída, aunque más que un colapso brusco refleja un claro patrón de paralización económica.
Las tres lecturas de la evolución económica oficial
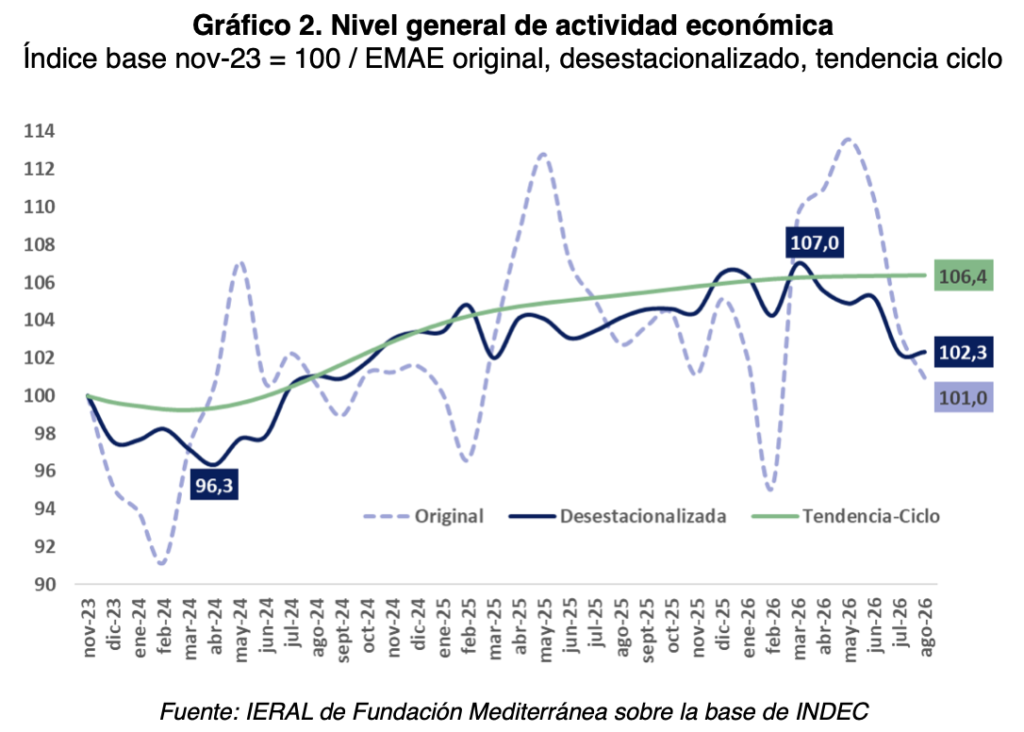
Para comprender la trayectoria subyacente de la producción nacional, resulta indispensable analizar las tres métricas oficiales que elabora el INDEC en su estimador mensual. Recientemente se ha abierto un intenso debate técnico sobre el ruido estadístico que afecta a estas series de datos.
Por un lado, la serie original del EMAE refleja la evolución de la actividad económica tal como se registra mes a mes, incorporando de manera directa todos los componentes de estacionalidad propios de cada etapa del año agrícola, industrial o comercial.
Por otro lado, la serie desestacionalizada remueve los efectos estacionales recurrentes y los factores de calendario como los días hábiles. Esto permite comparar períodos consecutivos en condiciones homogéneas para no confundir variaciones mensuales con patrones habituales.
Finalmente, la medición de tendencia-ciclo procura aislar la dirección de fondo de la economía suavizando las fluctuaciones de corto plazo. La trayectoria de los tres indicadores resulta plenamente consistente con el propósito conceptual para el cual fue diseñado cada uno de ellos.
Al ponderar el promedio de los primeros ocho meses del año contra el mismo lapso de 2025, la serie original crece un 1,24%, la desestacionalizada se ubica en 1,07% y la de tendencia-ciclo registra un avance del 1,48%.
Todas las metodologías coinciden en un diagnóstico certero: la economía perdió impulso durante 2025 y quedó sumida en una fase de estancamiento generalizado. Además, los datos de corto plazo advierten sobre una contracción que podría consolidar dos trimestres en terreno negativo.
Heterogeneidad sectorial y claroscuros de la producción
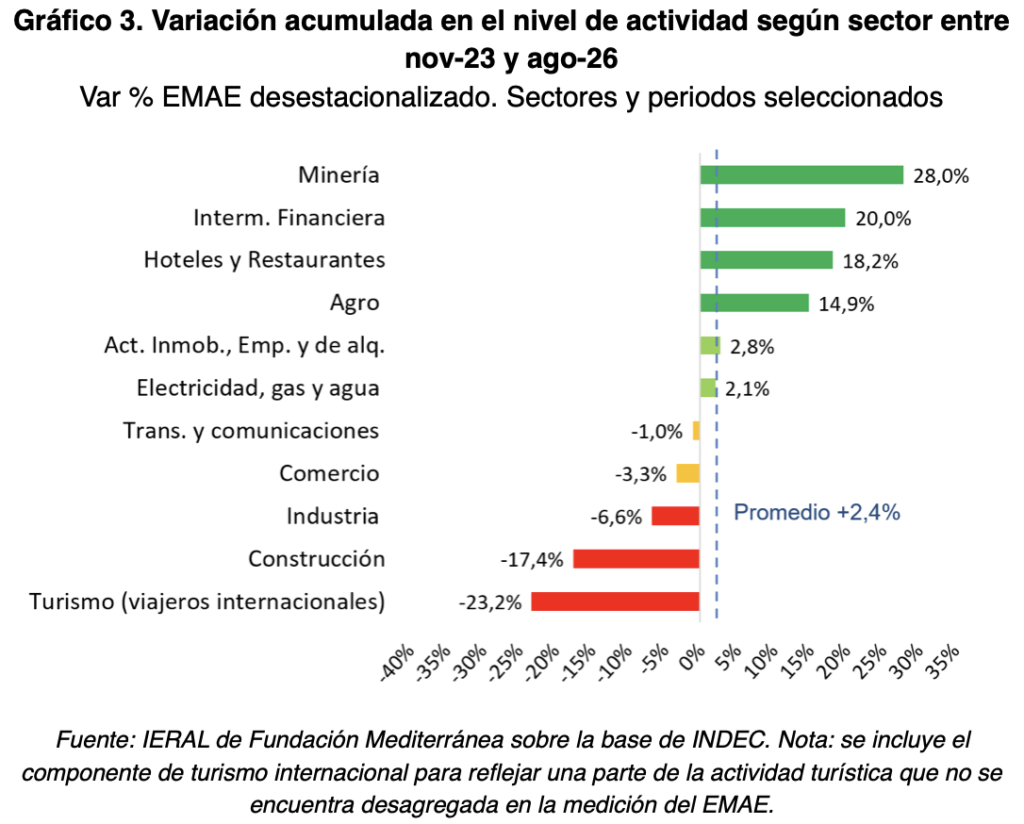
El panorama de la actividad económica muestra un comportamiento dispar al analizar la realidad sectorial. Durante el mes de agosto, 5 de las 10 actividades principales sufrieron retrocesos, mientras que la otra mitad mostró mejoras, explicando el resultado globalmente neutro del mes.
Desde noviembre de 2023 hasta la actualidad, los rubros de mayor expansión continúan encabezados por la minería con 28,0%, la intermediación financiera con 20,0%, el sector de hoteles y restaurantes con 18,2% y el agro que creció 14,9%.
El desempeño de hoteles y restaurantes requiere un análisis pormenorizado. Mientras el estimador muestra un repunte, los datos de ocupación hotelera y turismo internacional exhiben cifras contractivas, explicándose la mejora por la creciente ponderación de los locales de comida para llevar.
En la vereda opuesta, entre los sectores más castigados durante el ciclo actual destacan la construcción con un derrumbe del 17,4%, el turismo internacional con una caída del 23,2% y la industria manufacturera con una merma del 6,6%.
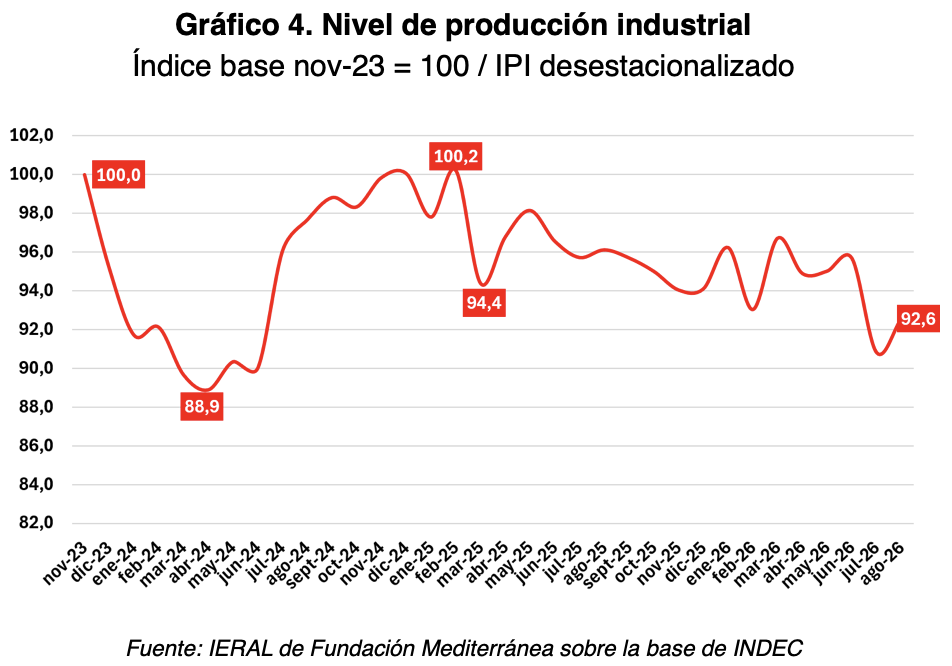
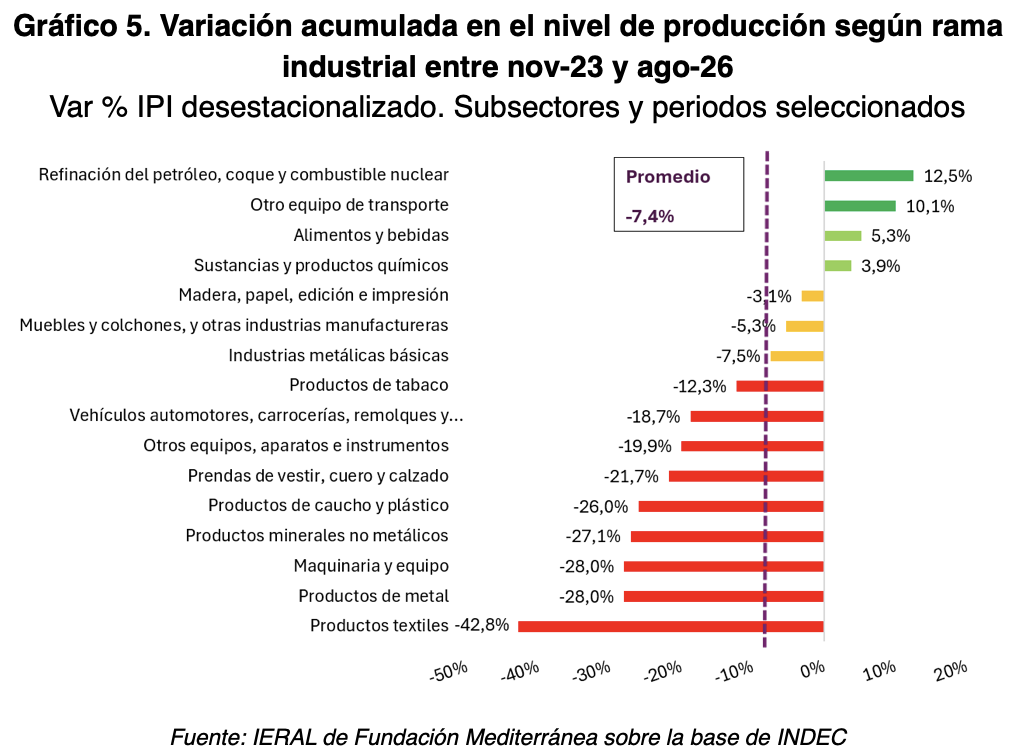
En cuanto a las fábricas, la producción industrial repuntó un 1,9% mensual en agosto, aunque se mantiene un 7,4% por debajo de noviembre de 2023. La fuerte caída de julio dejó serias dudas sobre la sostenibilidad de la recuperación insinuada en el primer semestre.
Para recuperar los niveles de mediados de año se requerirá un crecimiento del 3,3% en septiembre. De no verificarse una reaceleración en el tramo final del año, se terminará de consolidar una preocupante tendencia contractiva que ya acumula 18 meses.
A nivel de ramas específicas, 10 de los 16 rubros industriales repuntaron en agosto. Sobresalieron la fabricación de aparatos e instrumentos (+9,8%), otros equipos de transporte (+7,9%), productos químicos (+6,6%) y la producción de muebles y colchones (+4,3%).
Sin embargo, al observar el acumulado desde finales de 2023, apenas 5 ramas fabriles se mantienen en positivo. Lideran la refinación de petróleo (+12,5%), equipos de transporte (+10,1%), alimentos y bebidas (+5,3%) y la industria química (+3,9%).
Las mermas más severas continúan golpeando a los productos textiles (-42,8%), productos de metal (-28,0%), maquinaria y equipo (-28,0%) y minerales no metálicos (-27,1%). En total, 9 ramas industriales sostienen caídas acumuladas superiores al 10%.
La trampa del estancamiento y la mirada de largo plazo
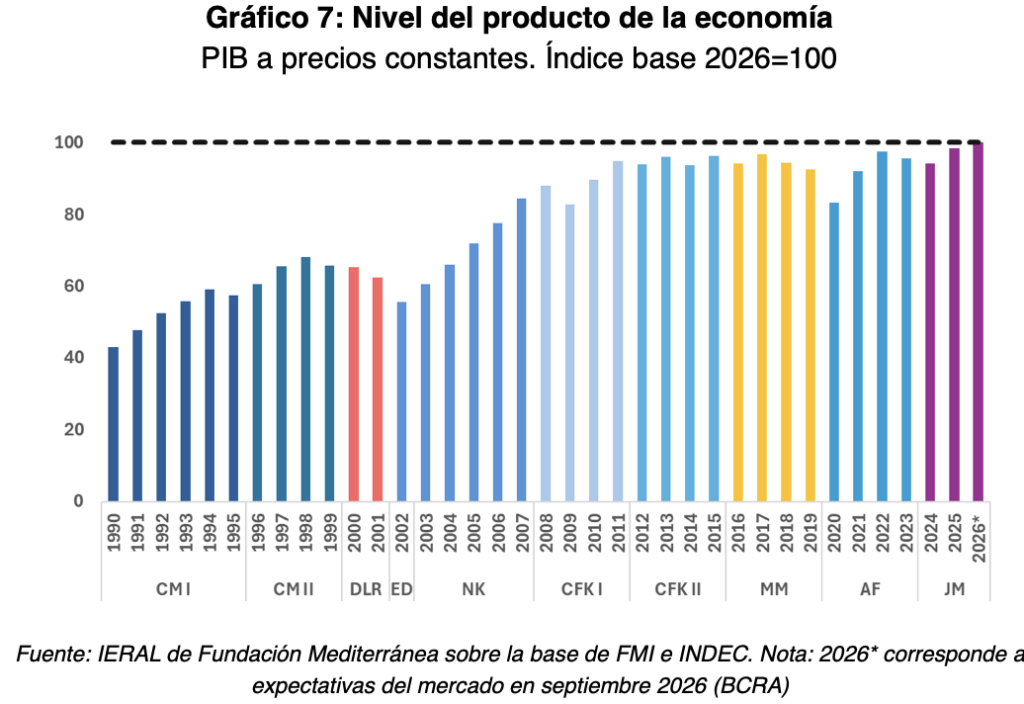
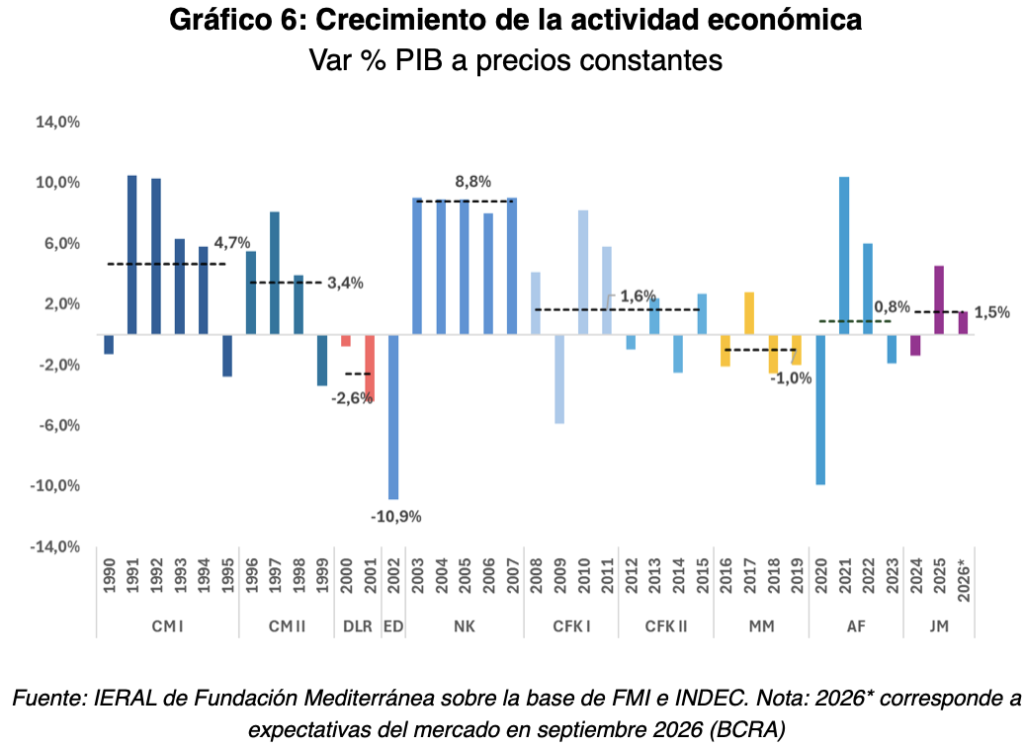
El estancamiento actual no es un hecho aislado, sino la continuidad de una tendencia de largo plazo. En los últimos 15 años, el crecimiento promedio anual de la economía argentina fue de apenas un 0,3%, demostrando que el tamaño del producto se mantuvo prácticamente inalterado.
Las proyecciones del mercado relevadas por el Banco Central para el año 2026 anticipan un avance del 1,5%. Este guarismo coincide con el promedio estimado para los primeros tres años de la presidencia de Javier Milei, en caso de concretarse las estimaciones vigentes.
En términos comparativos, durante la gestión de Alberto Fernández el crecimiento del PBI promedió un 0,8% anual, mientras que en los dos mandatos de Cristina Fernández fue del 1,6% anual. En contraposición, bajo la presidencia de Mauricio Macri la actividad se redujo a razón de un 1,0% por año.
Si bien la serie agregada alcanzará un máximo absoluto en 2026, al ajustar las cifras por la dinámica demográfica el producto por habitante se mantiene marcadamente inferior a los picos de la última década, confirmando un patrón estructural sin resolver.
El debate macroeconómico actual suele enfocarse en contener la volatilidad coyuntural y administrar los desequilibrios de los años electorales. Sin embargo, mitigar turbulencias de corto plazo no asegura por sí solo un sendero de desarrollo sostenido en el tiempo.
Aunque el ordenamiento de las variables macroeconómicas resulta una premisa indispensable, superar definitivamente la trampa del estancamiento exigirá profundas reformas estructurales capaces de dinamizar los motores productivos y la inversión de largo plazo.