Aunque los embarques argentinos alcanzaron volúmenes récord en el año, la inédita dinámica de cupos en China redefine las reglas comerciales y obliga a reestructurar los envíos globales.
Rosario, sábado 31 octubre (PR/26)– Las exportaciones argentinas de carne vacuna registraron un nivel sumamente elevado durante el mes de septiembre, manteniendo una sintonía perfecta con la sólida dinámica observada a lo largo de todo el año anterior.
Según reportaron los datos oficiales del INDEC, los embarques de carne enfriada y congelada alcanzaron las 71.881 toneladas peso producto. Este volumen se posiciona como el segundo registro más alto de 2026, ubicándose apenas por detrás del pico histórico alcanzado en agosto.
De esta forma, en el acumulado de los primeros nueve meses del ciclo, las ventas al exterior sumaron 549.600 toneladas peso producto, marcando un crecimiento del 5% en comparación con el mismo período de 2025.
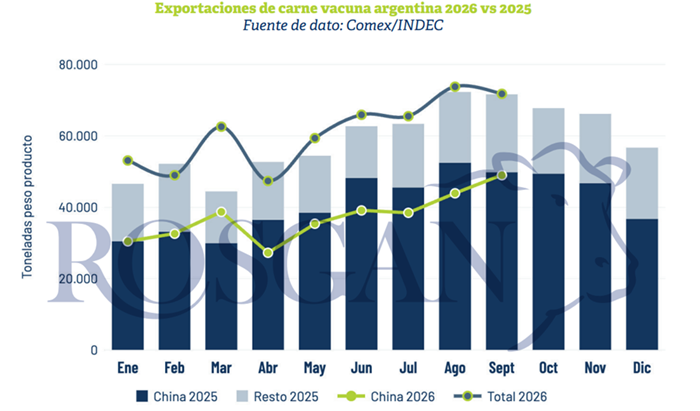
Sin embargo, el comportamiento hacia el mercado de China mostró una clara paradoja. Mientras los despachos al gigante asiático cayeron un 8% interanual con 336.150 toneladas, los envíos al resto de los destinos internacionales se dispararon un 36%.
El inesperado freno en la ejecución del cupo gigante asiático
La evolución de las compras chinas bajo el esquema actual de cuotas no deja de generar asombro en el sector. Contrariamente a los pronósticos iniciales, las restricciones fijadas por el propio gobierno chino están resultando notoriamente holgadas.
Incluso tras aplicar un recorte del 4% sobre los volúmenes importados el año previo, el ritmo de ingresos del principal comprador mundial de carne vacuna permanece en líneas generales por debajo de las previsiones fijadas.
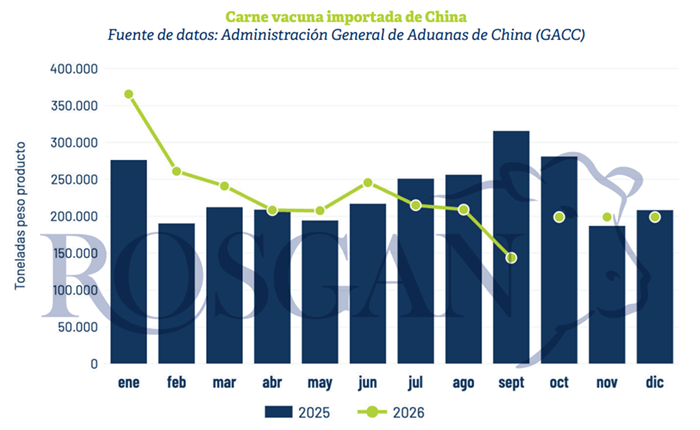
Las cifras de la Aduana china (GACC) indican que entre enero y septiembre se importaron 2.097.319 toneladas. Esto representa una ejecución inferior al 78% del cupo total de 2.689.000 toneladas asignadas para 2026, con una marcada desaceleración en el último mes.
El dispar desempeño de los grandes abastecedores globales
Mientras potencias exportadoras como Australia y Brasil ya habrían agotado sus cuotas anuales de 206.000 y 1.106.000 toneladas respectivamente, el resto de los competidores muestra un nivel de utilización sustancialmente menor.
Para Argentina, los registros aduaneros chinos indican un ingreso acumulado de 343.825 toneladas hasta septiembre, exhibiendo una baja del 3% frente a 2025 y completando aproximadamente el 67% de su cuota de 511.000 toneladas.
Frente a este panorama, restaría un saldo disponible de 167.175 toneladas para gestionar en el último trimestre. No obstante, los datos de origen advierten que completar dicho volumen demandará un esfuerzo logístico de alta exigencia.
A pesar de la aceleración reciente con 49.174 toneladas despachadas en septiembre y unas 43.000 toneladas certificadas por el SENASA en octubre, se calcula que aún quedarán sin ejecutar entre 60.000 y 75.000 toneladas antes de cerrar el año.
Debido a los extensos plazos de transporte marítimo, los barcos deberían zarpar en los primeros 15 a 20 días de noviembre para ingresar dentro del cupo 2026. Por este motivo, resulta muy probable que Argentina no complete la asignación otorgada.
Uruguay, Nueva Zelanda y Estados Unidos también recortan ritmo
Una realidad muy similar golpea a Uruguay. Con apenas un 36% de su cupo ejecutado a septiembre —unas 116.000 toneladas sobre 324.000 totales— y escasos despachos recientes, el país vecino cerrará el año utilizando menos de la mitad de su cuota.
Tampoco se prevé que Nueva Zelanda alcance su meta anual a pesar de su cercanía logística. Con apenas 94.000 toneladas ingresadas, el país oceánico apenas cubrió el 46% de sus 206.000 toneladas permitidas.
El caso más drástico lo protagoniza Estados Unidos, mercado que apenas habría logrado cumplir con un insignificante 2% de su cuota asignada de 164.000 toneladas, reflejando una parálisis casi total en sus envíos hacia el gigante asiático.
Precios amesetados y la urgente necesidad de adaptar las estrategias
El escenario comercial tampoco encajó con las previsiones de principios de año. El sector esperaba un cierre de 2026 con precios firmes por la alta demanda invernal china, potenciado por el agotamiento de los cupos de Brasil y Australia.
Aunque las cotizaciones pagadas por la carne argentina se mantienen en niveles elevados —superando en más del 50% los valores del año pasado—, hoy muestran claras señales de amesetamiento sin perspectivas de subas inmediatas.
Esta calma responde a que en tan solo dos meses se renovarán los cupos anuales, reingresando la masiva oferta de Brasil y Australia, lo que modificará nuevamente la disponibilidad de mercadería y la dinámica de precios en cada segmento.
Ante la pérdida del tradicional pico comprador de fin de año, los frigoríficos exportadores deberán asimilar que el esquema de cuotas altera la estacionalidad habitual de los negocios, trasladando el tramo más decisivo hacia los primeros meses del año.
Si Brasil implementara mecanismos estatales de administración de envíos entre sus empresas, el ritmo de salida podría graduarse. Caso contrario, se prevé una fuerte concentración de embarques al inicio de 2027.
Lejos de significar una debilidad, esta coyuntura abre una ventana estratégica para que Argentina aproveche una menor presión brasileña en destinos alternativos y consolide su presencia en nuevos mercados internacionales.
En definitiva, el verdadero desafío de la industria vacuna será anticipar la velocidad de ejecución de los competidores y adaptase con agilidad a la nueva métrica del comercio internacional.