Tras los comicios en Brasil, la abrupta depreciación del real dinamizó sus exportaciones y presionó los valores globales. Entre el peso de la cosecha norteamericana y un volumen histórico de trigo en la plaza local, octubre se despide con fuertes reajustes para el agro.
Por A. Rubicondi – F. Pennino – M. Contardi – E. Terré
Rosario, sábado 31 octubre (PR/26)– Luego de la sorpresa electoral en Brasil, las cotizaciones de los granos en la plaza de Chicago extendieron su sendero descendente. Con esta racha, los mercados acumulan cinco semanas consecutivas de variaciones negativas y renovada presión sobre las pizarras.
El frente cambiario ejerció un rol determinante al comenzar la semana con una depreciación inicial del 12% en el real frente al dólar estadounidense. Esta dinámica incrementó de forma inmediata la competitividad externa de los despachos brasileños hacia el mundo.
Aquel movimiento abarató la mercadería de Brasil para los compradores globales, siempre que el traspaso a precios internos no neutralice el efecto. De este modo, la oferta sudamericana contagió la tendencia bajista al resto de los orígenes, incluido Estados Unidos.
En el segmento de la harina de soja, los valores FOB brasileños retrocedieron un 4,0% entre viernes y lunes. La corrección arrastró a la oferta argentina, aunque con una caída de menor magnitud que deterioró la competitividad local.
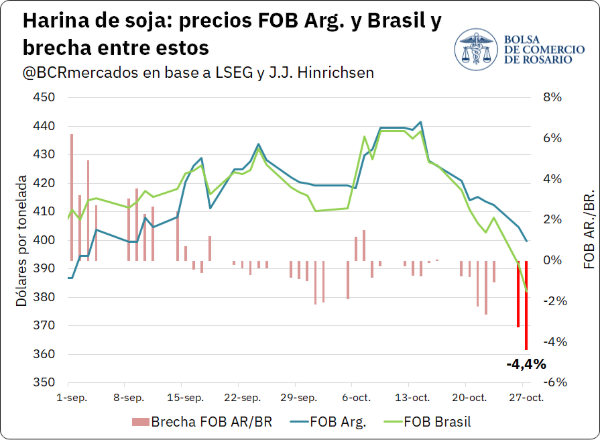
Así, la diferencia de precios FOB entre Argentina y Brasil alcanzó un 4,4%, una brecha desfavorable para el producto estrella del complejo agroexportador nacional que no se registraba en los últimos dos meses de operaciones.
Por su parte, el panorama del maíz mostró un comportamiento diferenciado, manteniendo a Argentina como el origen más competitivo de la región. El ajuste en las cotizaciones se integró al sesgo bajista generalizado que predomina en el mercado estadounidense.
Durante la jornada posterior a los comicios, el valor FOB de maíz en Brasil bajó un 1,5% hasta ubicarse en US$ 213/t. Ese descenso impulsó una baja del 1,1% en el FOB argentino correspondiente a esa misma fecha.
Pese a la magnitud del movimiento de la divisa brasileña, los analistas descartan que el factor cambiario sea un elemento disruptivo a largo plazo. Si bien marcó máximos anuales, el tipo de cambio actual cotiza cerca del promedio observado desde 2020.
En la plaza doméstica, los precios de referencia de la pizarra de soja y maíz mostraron variaciones moderadas. En maíz, la cotización inicial de $ 281.000/t cedió unos $ 3.200/t sobre el cierre de la semana, manteniendo la tónica habitual.
Respecto a la soja disponible, las ofertas oscilaron en torno a los $ 555.000/t con reducciones puntuales de $ 5.000/t. Se mantuvieron de este modo en rangos similares a los negociados con anterioridad al evento cambiario en el país vecino.
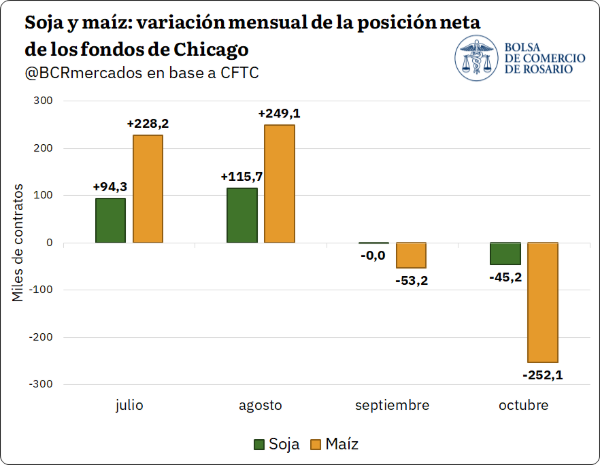
La reversión del mercado coincide con el desarme de posiciones por parte de los fondos de inversión en Chicago. Tras alcanzar en septiembre la apuesta alcista más elevada de la historia, las proyecciones de oferta del USDA desataron un recorte fuerte de posiciones compradas.
A su vez, el avance de la cosecha en Norteamérica suma presión estacional. El informe Crop Progress del USDA ubicó el progreso de trilla en 60% para maíz y 79% para soja, representando el argumento central de las caídas registradas.
En la semana, el contrato de maíz a diciembre de 2026 marcó un mínimo de US$ 176/t, su valor más reducido en casi cuatro meses. Este número se ubica US$ 38/t (18%) por debajo del pico alcanzado a comienzos de septiembre.
Dicho valor en el maíz se posiciona apenas por debajo de la media operada en 2026, aunque supera levemente los US$ 168/t registrados a la misma altura en 2025, reflejando el reacomodamiento general del cereal.
En el mercado de soja, la cotización perforó un piso de US$ 454/t en Chicago, registrando el nivel más bajo desde fines de agosto. Representa una caída de US$ 33/t (7%) desde su máximo reciente, aunque permanece sobre el promedio del año.
Siembra récord en Brasil y la sombra del fenómeno climático
En el terreno productivo sudamericano, Brasil avanza a ritmo firme con la siembra de soja y maíz de primera. Según la CONAB, las labores en los 12 estados principales alcanzan un 42,8% y 40,0% respectivamente, superando el promedio histórico.
Asimismo, la trilla de trigo en los 8 estados líderes exhibe un progreso del 57,3%, situándose casi 5 puntos porcentuales por encima del promedio quinquenal. El ciclo 2026/27 perfila así una campaña con un elevado dinamismo operativo.
Las estimaciones oficiales de CONAB proyectan una cosecha récord de soja de 181,6 Mt, lo que implica una suba del 0,7% interanual. A pesar de ligeros recortes en los rendimientos esperados, la ampliación del área compensa con creces el volumen final.
No obstante, el riesgo de un evento severo de El Niño genera inquietud. Un informe de Serasa Experian advierte que una intensidad elevada del fenómeno climático podría reducir la cosecha brasilera en un 10%, recortando la oferta a 163,3 Mt.
Esta eventual caída responde a los excesos hídricos en el sur y las lluvias deficitarias en el norte. De concretarse dicho escenario, las pérdidas productivas llegarían a 9,7 Mt en Mato Grosso y 4 Mt en Goiás, alterando sensiblemente el mapa de oferta regional.
Trigo: máxima operatoria de futuros en A3 y dinamismo exportador
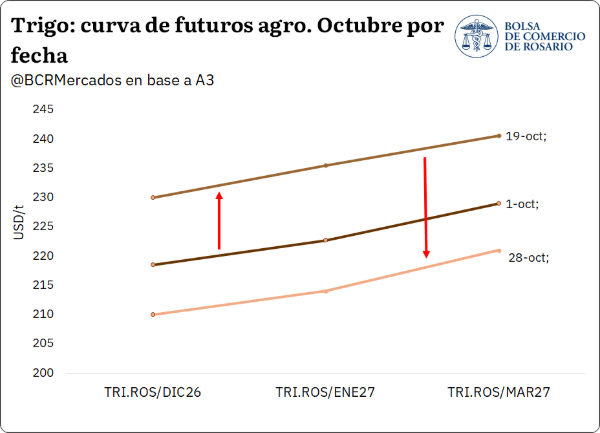
El mercado de trigo cierra un mes marcado por una alta volatilidad. En el término A3, el contrato enero pasó de US$ 222,8/t a un pico de US$ 235,7/t (6%), para luego ceder un 8% y ajustarse en US$ 216,7/t.
Este desplazamiento afectó por igual a todas las posiciones de la curva futura. Los contratos a diciembre, enero y marzo operaron casi en paralelo, acompañando las oscilaciones de las cotizaciones internacionales.
A la par de estas oscilaciones, la comercialización física se agilizó. En la semana del 22 de octubre se concretaron ventas de trigo nuevo por 435.500 toneladas, alcanzando el segundo volumen semanal más elevado contabilizado desde finales del mes de julio.
Del total comercializado esa semana, 334.700 toneladas se pactaron a precio firme entre negocios a precio hecho y fijaciones, consolidando un ritmo comercial destacado para el cereal de la nueva campaña.
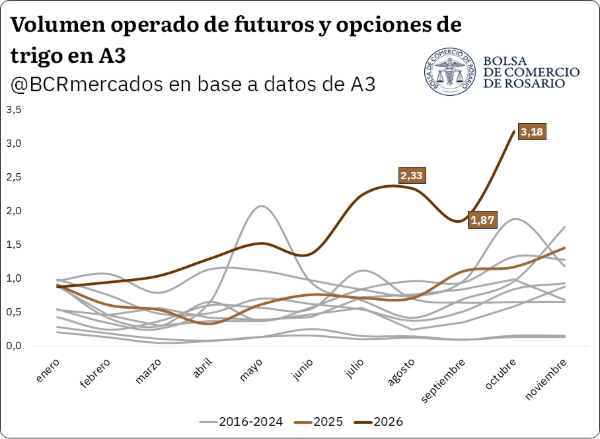
El ámbito institucional también alcanzó hitos relevantes. Durante octubre se operaron más de 3,1 Mt en contratos de futuros y opciones de trigo en A3, representando el mayor volumen mensual registrado históricamente en dicho mercado.
Con este récord, el acumulado anual de futuros de trigo en A3 supera las 15,1 Mt. La cifra duplica lo registrado en el mismo lapso del año pasado y se ubica un 140% por encima del promedio quinquenal.
Entre los factores internacionales de presión destaca el progreso de la cosecha en Australia. La Asociación de la Industria de Granos de Australia Occidental elevó la proyección de producción nacional a un rango de entre 30 y 31 Mt.
Paralelamente, cobraron fuerza las gestiones diplomáticas para un eventual acuerdo de paz entre Ucrania y Rusia, impulsadas por Estados Unidos, con miras a destrabar el tránsito marítimo comercial en la región del Mar Negro.
La importancia de este acuerdo radica en el estancamiento de despachos. Datos de LSEG indican que Rusia embarcó 1,8 Mt en octubre frente a las 5,1 Mt del año previo, mientras Ucrania no alcanza 100.000 t.
Esta desaceleración exportadora derivó en una notable acumulación de inventarios en la región. Ante dicho cuadro, el informe WASDE de octubre elevó en un 18,6% la estimación de stocks finales de trigo en Rusia.
En contraste con ese escenario de demoras, Argentina aprovecha la coyuntura para desplegar un desempeño exportador histórico. Las métricas de embarques señalan despachos en octubre superiores a 1 Mt de trigo, el mayor registro para este mes.
Hacia adelante, una hipotética normalización en el Mar Negro reactivaría el volcado masivo de suministros retenidos por parte de Rusia y Ucrania, lo cual proyectaría una fuerte presión adicional sobre las cotizaciones internacionales.