Sep 20, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El crédito bancario se consolida como una palanca decisiva para transformar oportunidades productivas en inversión, capital de trabajo y expansión de la capacidad de las empresas en todo el país.
Buenos Aires domingo 20 septiembre(PR/26)– El crédito bancario es una de las condiciones clave para transformar oportunidades productivas en inversión, capital de trabajo y expansión de capacidad.
Si bien no mide por sí solo la inversión ejecutada (las empresas se financian también con recursos propios, proveedores o el mercado de capitales), la evolución del stock de créditos da una señal valiosa sobre dónde crece la capacidad productiva.
La región Pampeana concentra la mayor parte del stock a junio de 2026, alcanzando los $84,2 billones, un equivalente al 86,4% del total nacional.
Cabe destacar que la Ciudad de Buenos Aires explica el 45,8% del total, debido a que muchas empresas tienen allí su sede central, aunque sus establecimientos productivos operen en otras provincias.
Distribución regional y las zonas con mayor dinamismo
Detrás de la región Pampeana se ubica el NOA, representando el 4,4% del total ($4,3 billones), seguido por la Patagonia con el 3,6% ($3,5 billones).
Por su parte, la región de Cuyo explica el 3% del total ($2,9 billones), mientras que el NEA representa el 2,7% ($2,7 billones). En los últimos tres años, el crédito productivo se expandió un 91% en términos reales a nivel nacional, marcando una recuperación histórica.
En este marco, la Patagonia (+112%) y el NOA (+107%) lideraron el crecimiento, mientras que la menor dinámica ocurrió en el NEA (+66%) y Cuyo (+69%).
Las provincias que lideraron la expansión crediticia
A nivel provincial, el mayor crecimiento en el stock de préstamos productivos lo registraron Jujuy (+284%), Neuquén (+206%) y Santiago del Estero (+178%).
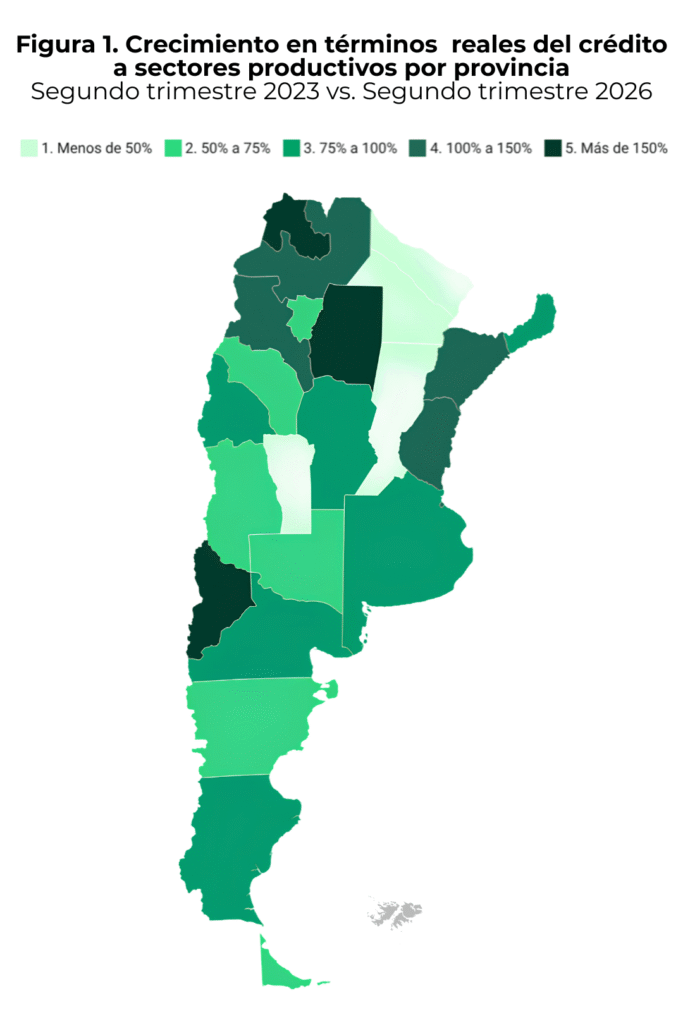
Completan el grupo de mayor avance las provincias de Catamarca (+125%) y Salta (+111%), mostrando el impulso federal.
En contraste, las menores tasas de crecimiento real se dieron en Formosa (+17%), San Luis (+42%), Chaco (+43%), Santa Fe (+43%) y La Rioja (+52%).
Radiografía del crédito en la región Pampeana
La región Pampeana presenta una expansión diversa entre industria, energía, servicios financieros y actividades agropecuarias.
En CABA, la Intermediación financiera creció más de un 280%, mientras que el crédito a la Explotación de Minas y Canteras subió más del 900%. Esto último responde a que grandes empresas mineras poseen sede en la capital, registrando allí las transacciones aunque exploten en provincias mineras.
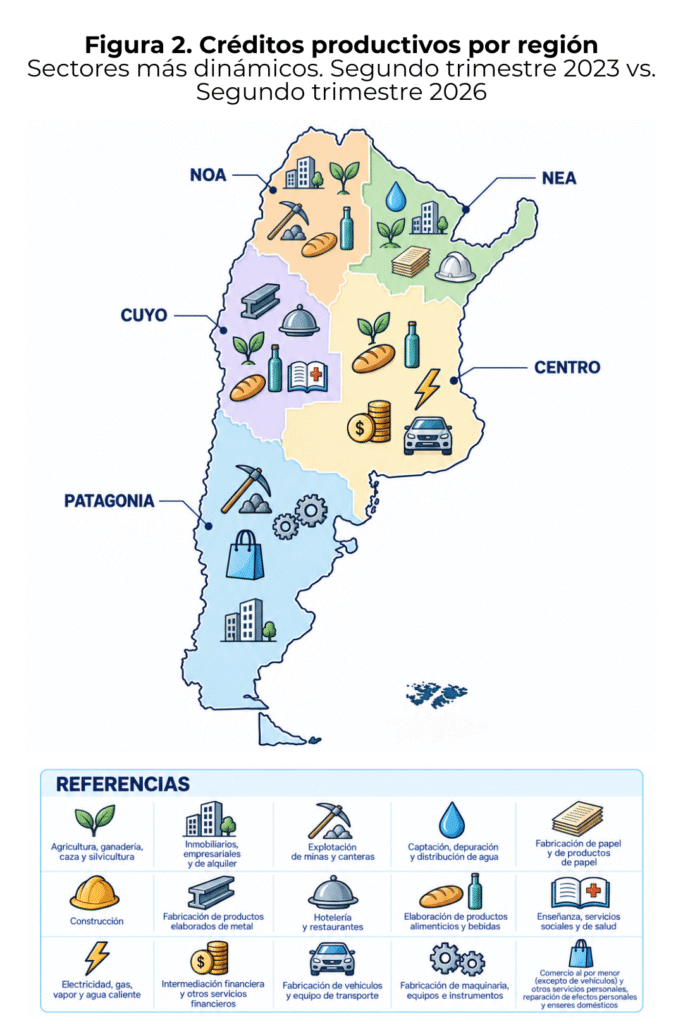
Por su parte, Córdoba mostró fuertes incrementos en el sector agropecuario, destacándose frutas y nueces (+3.000%), además de maquinaria y equipos.
Santa Fe sobresalió por la expansión de cultivos y servicios agrícolas (+200%), junto con subas de peso en la Intermediación Financiera.
Entre Ríos combinó avances en venta de combustibles (350%), productos textiles (341%) y elaboración de bebidas (700%).
Minería e hidrocarburos impulsan a la Patagonia y el NOA
En la Patagonia, el patrón de crecimiento está asociado a minería, hidrocarburos, industria y servicios vinculados. Neuquén sobresale en explotación de minas y canteras (450%) y extracción de petróleo y gas (impulsada por Vaca Muerta).
Tierra del Fuego registró expansiones en maquinaria y equipos y pesca, mientras Santa Cruz creció en servicios culturales y deportivos.
En el NOA, Jujuy se destacó con un salto del crédito a la explotación minera y minerales metalíferos superior al 100.000%.
Santiago del Estero creció en el sector agrícola e intermediación financiera, mientras Salta avanzó en cría de animales (+276%).
En Tucumán, los mayores aumentos se dieron en productos de molinería y alimentos para animales (+900%).
Las agroindustrias de Cuyo y el NEA
En Cuyo, San Juan concentró subas en la elaboración de bebidas (600%) y procesamiento de carnes y verduras (408%). En Mendoza, creció el crédito a hortalizas y flores (+270%) y productos elaborados de metal (340%), con auge en hotelería y restaurantes.
En el NEA, el sector agropecuario fue el motor: Chaco destacó en frutas (+1.200%) y cría de animales (+600%).
En Corrientes avanzaron los servicios agrícolas (580%) y la construcción (+200%), siendo caso único en la región. Misiones tuvo fuertes subas en fabricación de papel (700%), créditos inmobiliarios (+200%) y hotelería y restaurantes (+2000%).
Finalmente, en Formosa se destacó el financiamiento a la producción y procesamiento de carne, vegetales y aceites.
Perspectivas, desafíos y la necesidad de previsibilidad
El salto del crédito productivo entre 2023 y 2026 es una señal favorable de recomposición financiera por encima de la inflación.
El dinamismo del NOA y la Patagonia refleja cómo la minería y los hidrocarburos están rediseñando la geografía económica nacional.
Sin embargo, para lograr un crecimiento homogéneo, el desafío radicará en gestionar la política monetaria a través de la tasa de interés.
Asimismo, será crucial reducir los encajes bancarios y bajar la carga impositiva sobre el crédito para profundizar la intermediación financiera.
Primicias Rurales
Fuente: novedadeseconomicas.ieral.org
Sep 7, 2026 | Economía / Economía del Agro, Opiniones
Buenos Aires lunes 7 septiembre (PR/26)– La creciente brecha entre los sectores primarios y la economía urbana reabre el debate sobre las inconsistencias del régimen actual. El dilema central radica en si es tiempo de flexibilizar el dólar y priorizar el crédito para evitar un sobreajuste reactivo.

Jorge Vasconcelos
Buenos Aires lunes 7 septiembre (PR/26)– En la década de los 90, bajo un escenario de apertura económica y estabilidad de precios, la disparidad en el ritmo de crecimiento entre los sectores intensivos en recursos naturales y los intensivos en mano de obra osciló cerca de los 2 puntos porcentuales anuales hasta 1998, antes de la devaluación del real brasileño.
Durante esa etapa, a pesar de las oscilaciones causadas por shocks como el Efecto Tequila, el sector agropecuario, la minería y los hidrocarburos mostraron un desempeño superior al consolidado de industria, comercio y construcción, aunque con una brecha sumamente acotada.
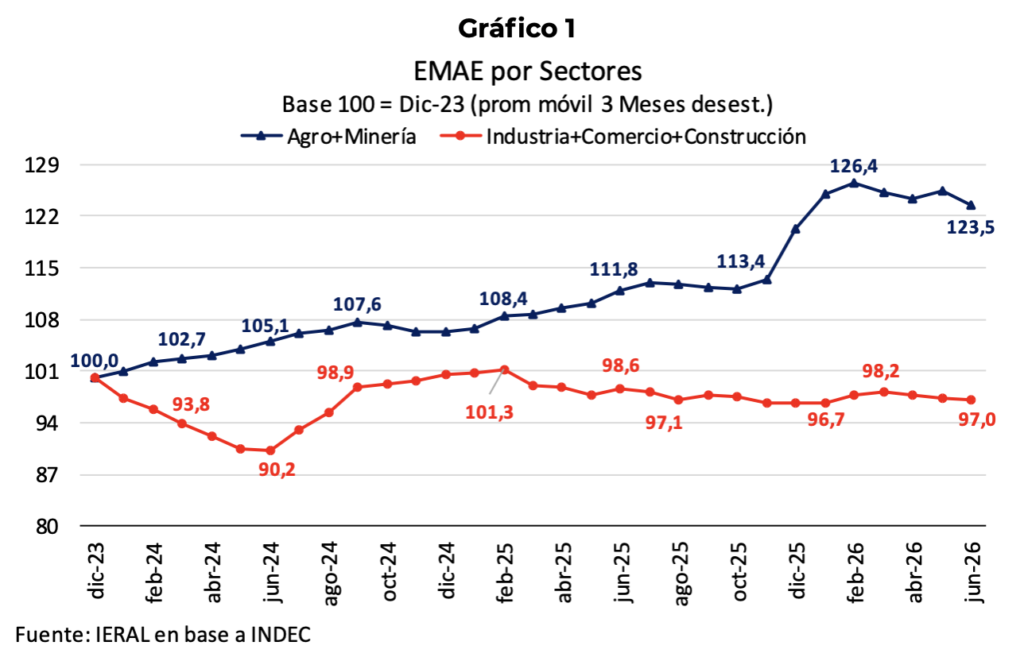
En contraste, el ciclo económico actual refleja una marcada divergencia entre ambos segmentos Productivos. Entre febrero de 2025 y junio de 2026, el promedio móvil del bloque agro, minería e hidrocarburos creció a una tasa anualizada del 10,3% (0,8% mensual).
Esta expansión contrasta con la caída anualizada del 3,1% registrada por el índice ponderado de industria, construcción y comercio. La brecha resultante de 13,4 puntos porcentuales no solo dista de los años 90, sino que marca un quiebre estructural respecto del período comprendido entre diciembre de 2023 y febrero de 2025.
En aquel lapso inicial, la diferencia de ritmo era de 6,1 puntos porcentuales. Tras el ajuste de comienzos de 2024, el rebote de la actividad urbana había sido enérgico, pero terminó chocado de frente contra un techo de cristal hacia febrero de 2025.
Un cambio de dinámica que supera lo estructural
La evolución reciente de estos indicadores sugiere que existe «algo más» que un mero cambio estructural en la dinámica sectorial. La brecha no se explica únicamente por el ingreso de productos importados o la desaceleración inflacionaria.
Si bien el impacto de la apertura económica es evidente en la industria al compararla con la construcción, sus efectos podrían haberse atenuado bajo un régimen monetario y cambiario definitivo en lugar de uno transitorio.
Analizar las peculiaridades de la coyuntura ayuda a evitar corolarios equivocados, como asumir que la economía no está lista para funcionar con integración mundial o estabilidad de precios. El verdadero problema radica en las inconsistencias entre objetivos e instrumentos.
Para corregir estos desequilibrios se requiere un «cambio de marcha» en el régimen de transición. Esto implica gestionar la política monetaria mediante tasas de interés en lugar del control de agregados, un esquema que impone un sobreajuste al estrangular el crédito.
Adoptar este enfoque exige mayor flexibilidad en el mercado de cambios, un paso que no tendría efectos negativos si se mantiene la acumulación de reservas. En cambio, persistir con el anclaje cambiario deteriora aceleradamente las expectativas del mercado.
Prueba de este desgaste es la demanda de dólares de personas físicas, que en julio de 2026 alcanzó los 3,4 mil millones de dólares. Este esquema de menor volatilidad de tasas y mayor flexibilidad cambiaria pudo aplicarse desde abril de 2025.
Ante el adelanto del clima electoral provocado por la debilidad del crecimiento, la inversión y el empleo, la urgencia de cambios es innegable. Con reservas líquidas del BCRA en 26,0 mil millones de dólares, el mejor antídoto es despejar los vencimientos de 2027 y flexibilizar el crédito.
A diferencia de la transición de 2015/16, donde se buscaba la unificación cambiaria, el principal riesgo hacia fines de 2027 es el retorno de los cepos y la ampliación de la brecha. Instrumentos como bonos duales o futuros resultan insuficientes para frenar esta incertidumbre.
Dos etapas marcadas por el 11 de abril de 2025
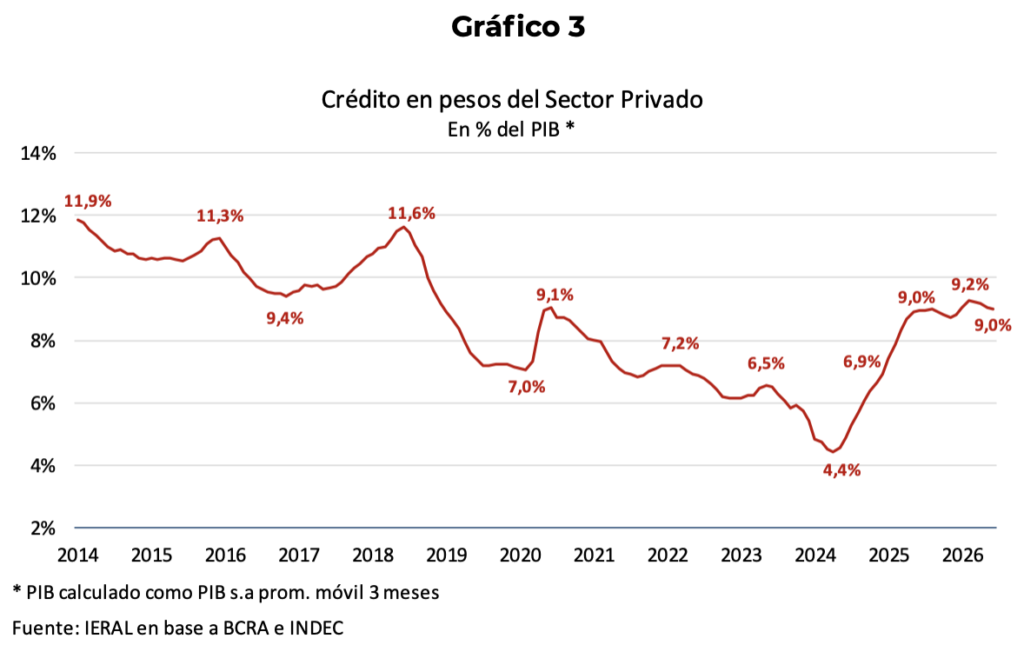
El período donde las diferencias entre el sector primario y el resto de la economía fueron menores coincidió con el auge del crédito privado, cuyo pico se registró en el segundo semestre de 2024 bajo el esquema de deslizamiento preanunciado (crawl).
En esa fase, las tasas de interés resultaron positivas en dólares pero negativas en pesos frente a la inflación. Entre junio de 2024 y febrero de 2025, el grupo de industria, comercio y construcción avanzó al 1,5% mensual (19,0% anualizado).
El impulso crediticio compensó temporalmente la apertura comercial, pero el esquema se agotó a principios de 2025 debido al deterioro del sector externo y la posterior aparición de fuertes turbulencias cambiarias.
El 11 de abril de 2025 se lanzaron las bandas cambiarias, un esquema híbrido que procuró frenar la inflación combinando un tipo de cambio administrado con un estricto control de agregados monetarios.
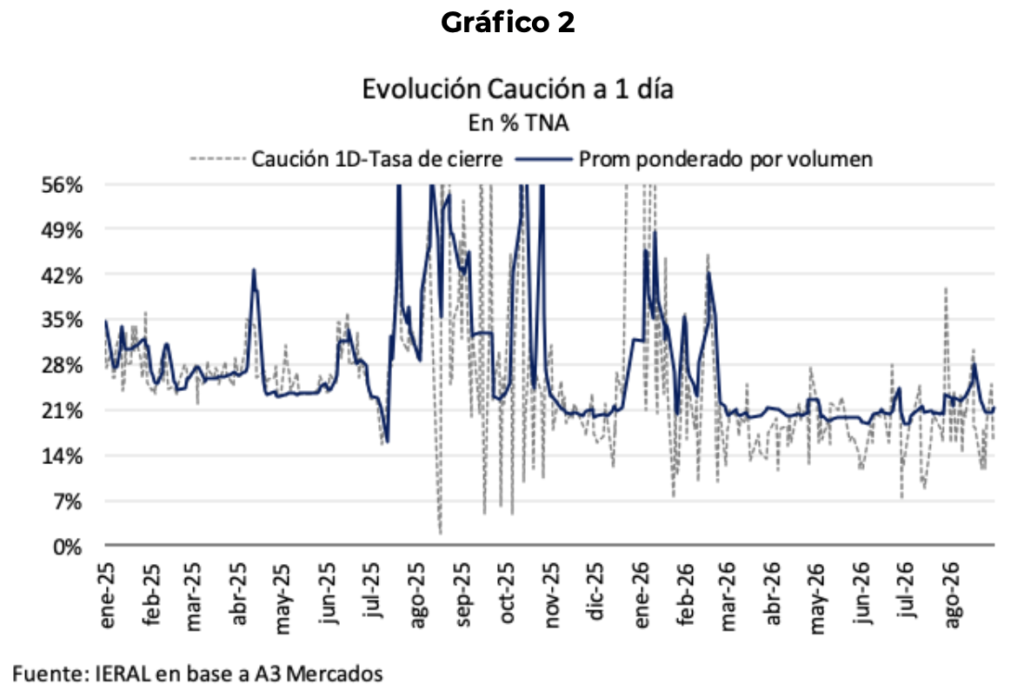
Este régimen disparó la volatilidad en las tasas de interés, convirtiéndose en la causa principal del estancamiento del crédito y el freno general de la actividad económica observado desde entonces.
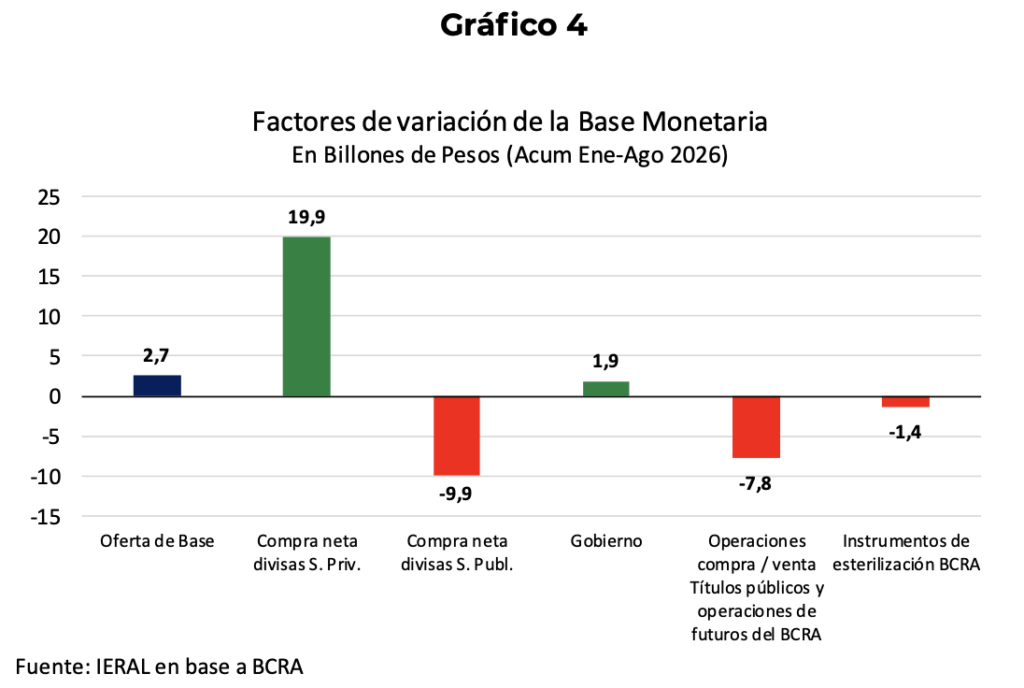
La negativa del Banco Central a emitir pesos para comprar dólares dentro de las bandas privó de liquidez al crédito. La teoría de una «dolarización endógena» no se concretó, ya que el público prefirió atesorar los billetes antes que gastarlos.
La inestabilidad de las tasas se profundizó tras el rescate de las Lefi y los resultados electorales en la Provincia de Buenos Aires en septiembre de 2025, acortando drásticamente los plazos de financiamiento.
Factores como la falta de competencia bancaria, la dependencia del Tesoro del financiamiento local, los altos encajes y la elevada presión impositiva sobre préstamos agravaron de manera considerable la situación.
Ajustes en el esquema y la urgencia de reactivar el crédito
En diciembre de 2025 se indexaron las bandas cambiarias a la inflación pasada y se ratificó el control de agregados. Para marzo de 2026, el BCRA introdujo un corredor informal de tasas (20% al 25%), generando confusión al intentar controlar precios y cantidades simultáneamente.
Hacia agosto de 2026, un leve movimiento cambiario provocó un alza de tasas que perforó el techo del 25%, confirmando el predominio de una política monetaria contractiva y de rienda corta.
De hecho, solo 13,6 pesos de cada 100 emitidos por compra de divisas en 2026 quedaron circulando. La materia prima para el crédito fue ínfima, manteniendo el patrón restrictivo adoptado en 2025.
Dado el alto nivel de las tasas activas, se necesita que el crédito crezca al menos 2,0 puntos del PIB al año para evitar un efecto contractivo. Su estancamiento actual en el 9,0% del PIB fuerza a empresas y familias a cancelar deudas y frena la demanda agregada.
Este escenario provocó un deterioro acelerado en la cartera bancaria, donde la mora saltó del 2,6% al 7,7% en apenas doce meses.
Ante esta problemática, las autoridades económicas comenzaron a reaccionar mediante la inyección de fondos del FGS de ANSES para créditos hipotecarios por un equivalente al 0,2% del PIB.
A esto se suman la ampliación del acceso a «argendólares» para empresas no exportadoras y la ley de «inocencia fiscal» para estimular depósitos en moneda extranjera.
Aunque son medidas positivas, resultan insuficientes sin un recalibrado de fondo en el mix monetario y cambiario. Es el camino habitual en los planes de estabilización.
Anclas múltiples e inconsistencias del programa
A fines de 2023, el esquema de tres anclas (fiscal, monetaria y cambiaria) fue muy consistente. Sin embargo, como ocurrió en la experiencia de Israel en 1985, las anclas múltiples funcionan al inicio pero generan severas inconsistencias con el tiempo.
En la primera etapa, las tasas reales negativas permitieron la licuación de pasivos del BCRA, pero derivaron en una fuerte apreciación del peso y el paso de superávit a déficit en la cuenta corriente.
Entre febrero de 2024 y febrero de 2025, la inflación acumuló un 66,9% frente a una devaluación de solo el 26,8%, generando un descalce de 40 puntos porcentuales. La cuenta corriente pasó de +5,7 mil millones de dólares a un déficit de 4,2 mil millones.
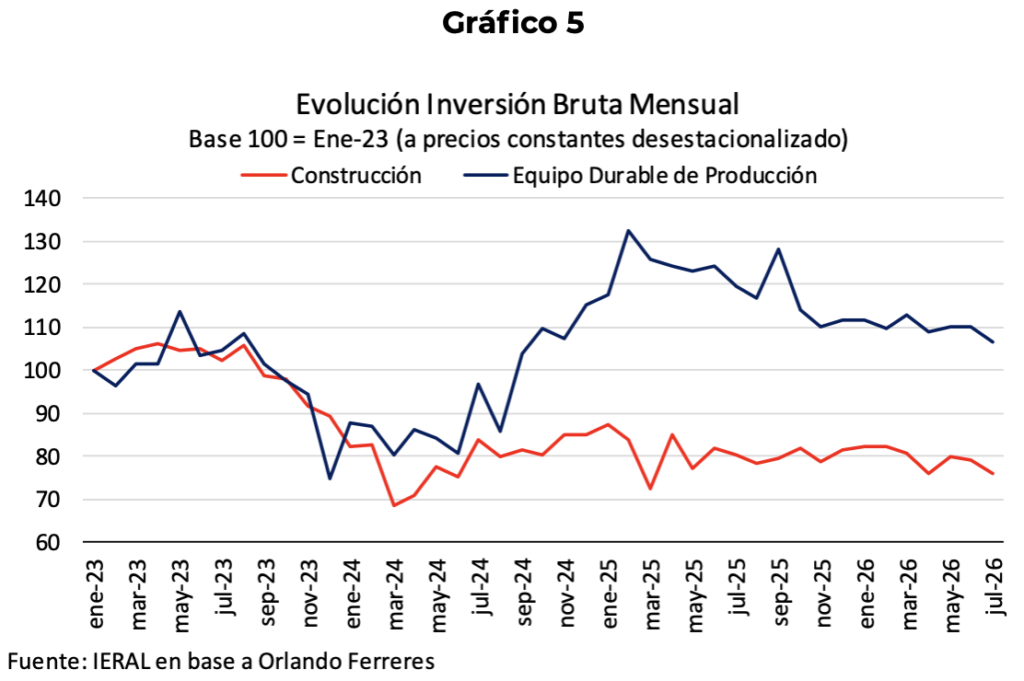
El programa restrictivo de abril de 2025 corrigió el frente externo reduciendo el déficit de cuenta corriente a 1,2 mil millones en el primer trimestre, proyectando un superávit anual del 1,0% del PIB.
En la balanza de bienes y servicios, la corrección fue dramática: de un déficit de 2,2 mil millones de dólares a un superávit de 3,5 mil millones de dólares en el primer trimestre de 2026 (un giro de 3,2 puntos del PIB).
Semejante ajuste implica que la economía está invirtiendo menos de lo que ahorra, transformando a la tasa de inversión en la principal variable de ajuste.
El impacto directo en la inversión y las vías de solución
Según el Estudio Ferreres, la inversión bruta interna cayó un 15,2% entre febrero de 2025 y julio de 2026. La compra de maquinaria y equipo se desmoronó un 19,5%, mientras que la construcción cayó un 9,5%.
Para sostener las ganancias de productividad se requiere un ciclo ascendente de la inversión, condicionado por la rentabilidad esperada y los costos del financiamiento. El Merval en dólares 8,0% por debajo de 2025 sintetiza esta cautela.
Las inconsistencias entre las anclas complican la recaudación impositiva (caídas reales en IVA DGI y contribuciones patronales), derivando en un comportamiento procíclico del gasto público.
La desaceleración de la inflación de agosto de 2026, proyectada por debajo del 2,0% mensual, abre una ventana de oportunidad para abandonar el esquema rígido y pasar a un corredor formal de tasas (20%-25%) con mayor flexibilidad cambiaria.
El desafío en el frente externo exige despejar los vencimientos de deuda de 2027, similar a la operación realizada por Ecuador. Este blindaje es esencial para neutralizar la incertidumbre electoral y el riesgo de brecha.
Con reservas líquidas de 26,0 mil millones de dólares y un excedente sobre encajes cercano a 10,0 mil millones, el BCRA tiene el espaldero necesario para acelerar la recuperación del crédito y la actividad económica.
Primicias Rurales
Fuente: IERAL




















