Vietnam: socio clave del agro argentino

Vietnam: socio clave del agro argentino

Por Matías Contardi – Bruno Ferrari – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)


Vietnam se consolidó como un socio clave para el agro argentino y el principal destino de exportación en volumen durante el primer semestre de 2026, impulsado por su acelerado crecimiento económico y su alta demanda de insumos para la producción de proteína animal.


Rosario, sábado 29 agosto (PR/26) — Hace menos de un mes, el Banco Mundial recategorizó a Vietnam como país de ingreso medio alto. El país asiático ha mantenido una tasa de crecimiento extraordinaria durante las últimas décadas. Su desarrollo y elevada población lo vuelven un destino clave.

1- El perfil económico de esta potencia del sudeste asiático

Vietnam es una nación ubicada en el sudeste asiático, sobre la costa occidental del Mar de China Meridional, entre China y la península de Indochina. Su extensa costa lo posiciona sobre una de las principales rutas marítimas globales, que conecta el estrecho de Malaca con China, Corea y Japón, otorgándole un elevado valor estratégico para el comercio entre Asia, Medio Oriente y Occidente. Recientemente recategorizado a país de ingreso mediano alto según el Banco Mundial, Vietnam cuenta con más de 101 millones de habitantes, con un Producto Interno Bruto cercano a los US$ 515.000 millones, siendo la economía número 33 a nivel mundial. La esperanza de vida al nacer es de 75 años, 5 años más que el promedio del grupo de países de ingreso mediano bajo (al que pertenecía hasta julio de este año) y 10 años más que la media de países de ingresos bajos.

Sin embargo, lo extraordinario de la nación asiática no se encuentra tanto en la foto actual como en el proceso de transformación económica iniciado con las reformas de 1986, que permitieron pasar de una economía predominantemente agrícola y centralmente planificada a una de las principales plataformas manufactureras y exportadoras de Asia. Desde entonces, el ingreso real por habitante se multiplicó aproximadamente por siete, mientras que la población aumentó cerca de 68%.

La apertura al comercio internacional constituyó uno de los pilares de este proceso. A fines de los años ochenta, las exportaciones e importaciones de bienes y servicios representaban poco más del 20% del PIB; en 2025, esa relación alcanzó aproximadamente 190%, ubicando a Vietnam entre las economías más abiertas e integradas a las cadenas globales de valor. Esta transformación estuvo acompañada por un profundo cambio en su estructura productiva: según la Oficina Nacional de Estadísticas de Vietnam, actualmente los servicios representan alrededor del 43% del PIB y la industria y construcción otro 38%, frente a apenas 12% de agricultura, silvicultura y pesca. Dentro del sector industrial sobresale particularmente la manufactura orientada a la exportación (electrónica, telecomunicaciones, maquinaria, textiles, calzado y muebles).

Este patrón productivo se refleja claramente en su comercio exterior. En 2025, Vietnam exportó US$ 475.000 millones en bienes e importó alrededor de US$ 455.000 millones. Entre sus principales exportaciones se encuentran computadoras, productos electrónicos y componentes, maquinaria y equipos, teléfonos celulares, textiles y calzado; mientras que sus importaciones están fuertemente concentradas en componentes electrónicos, maquinaria, insumos textiles, plásticos y metales. Es decir, Vietnam importa fundamentalmente bienes intermedios que para luego reexportarlos con mayor grado de elaboración: más del 93% de las importaciones de 2025 fueron clasificadas oficialmente como bienes destinados a la producción.

Estados Unidos constituye el principal destino de las exportaciones vietnamitas, con envíos por más de US$ 153.000 millones en 2025, mientras que China es su principal proveedor, especialmente de componentes electrónicos, maquinaria e insumos industriales. Corea del Sur, Japón y Taiwán también ocupan un lugar destacado como proveedores e inversores, mientras que la Unión Europea representa otro de sus principales mercados de exportación.

2- La importancia de Vietnam para el agro argentino
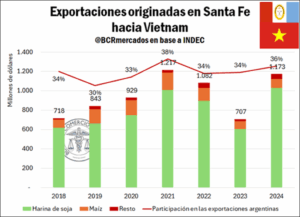
 

Acompañando su crecimiento económico y demográfico, el consumo de productos agroindustriales del país asiático ha venido creciendo significativamente con los años. Según el departamento de Agricultura de los Estados Unidos (USDA), solo en las últimas dos décadas y media el consumo de maíz y trigo se multiplicó por nueve y el de harina de soja por veinte. Hoy es el cuarto principal consumidor de harina de soja del mundo y el séptimo de maíz, cuando para la campaña 2000/01 ni siquiera entraba en el top 20. Dada la evolución de su estructura económica, el país asiático es fuertemente deficitario en lo que respecta a la producción de estos tres productos claves, convirtiéndolo en un importador recurrente.


Prácticamente la totalidad del consumo de maíz y harina de soja y la mitad del consumo de trigo es destinada al uso forrajero. La combinación de desarrollo económico y una abundante población resulta en un aumento considerable del consumo de proteína animal, que es justamente el caso vietnamita y que explica la dinámica de su consumo e importación de cereales y harina vegetal. Según el USDA, entre comienzos de los años 2000 y 2025, el consumo de carnes en el país asiático se incrementó entre 300 y 450% dependiendo el tipo de animal.

Tanto por su espectacular desarrollo, por la dinámica de la evolución de sus necesidades, como por sus favorables perspectivas de crecimiento, Vietnam es un socio clave para el sector agroindustrial argentino y, por ende, para la economía nacional. El país asiático pasó de ser un destino poco relevante para las exportaciones agroindustriales a principios de siglo, al principal socio comercial del agro argentino en términos de volumen en la actualidad. Durante el primer semestre del 2026, Vietnam fue el comprador más relevante del agro, explicando 11,5% del total de toneladas exportadas en un año récord productivo.

Para la primera mitad del 2002 el país del sudeste asiático no llegaba a explicar ni siquiera un punto porcentual de las exportaciones agroindustriales argentinas en términos de volumen. Entre dicho año y 2014, durante el primer semestre se promedió exportaciones por 866.000 toneladas de productos agro, representando solo el 2% del total de embarques. Desde 2015 en adelante la participación vietnamita en el destino de los granos y derivados argentinos escaló significativamente, nunca bajando del 8% del total y promediando 5,7 Mt durante los primeros seis meses. En los productos que más destaca son en cereales y harina de soja, productos con una elevada tasa de uso forrajero.

No obstante, vale remarcar que, en términos de valor exportado, el país asiático ocupa el cuarto puesto luego de China, Brasil e India. Por la composición de productos comercializados, durante la última década, Argentina vendió “productos agros” por un total de US$ 26.000 millones a Vietnam, prácticamente igual que el valor exportado a la India, aunque 50% menos que a China.

Por último, si se hace foco en los principales productos agro que se exportan a dicho destino al primer semestre de cada año, durante los últimos doce años Vietnam fue el socio comercial más importante de maíz argentino. Al mismo tiempo, el primer importador de harina de soja en doce de los últimos trece años, top cinco como comprador de lecitina de soja en tres de los últimos seis años y este 2026 es el segundo mayor comprador para el trigo argentino.


Fuente: Bolsa de Comercio de Rosario (BCR)
Primicias Rurales
Estrechos y canales estratégicos para la economía mundial: cuellos de botella globales

Estrechos y canales estratégicos para la economía mundial: cuellos de botella globales

Foto: Estrecho de Ormuz
Por Matías Contardi – Guido D’Angelo – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)

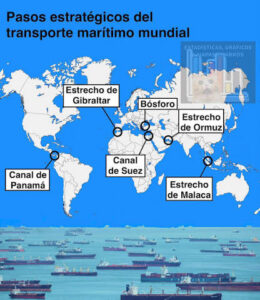
Ormuz, Bab el-Mandeb, Suez, Bósforo y Kerch, estrechos y canales que encabezan titulares de los diarios. Profundizamos sobre algunos puntos neurálgicos y cuellos de botella del comercio mundial.


Rosario, lunes 3 agosto (PR/26) — El comercio mundial sufre graves retrasos y caídas por los conflictos bélicos en estrechos y canales clave como Ormuz, Suez, Bab el-Mandeb, Bósforo y Kerch, poniendo en riesgo el suministro de energía, granos y contenedores.

Según el Banco Mundial, actualmente viven en el mundo más de 8.000 millones de personas, mil millones más que en 2010 y el doble que en 1975. Sin embargo, mientras la población mundial se duplicó en los últimos cincuenta años, la producción de bienes y servicios se multiplicó por 4,5.

Hace casi doscientos cincuenta años, Adam Smith fue uno de los primeros pensadores en sistematizar un conjunto de ideas destinado a explicar los factores que determinan “la riqueza de las naciones”. La división del trabajo, que habilita la especialización y la mejora en los procesos productivos, aumenta la productividad y permite elevar la cantidad de bienes y servicios, tendiendo hacia una constante reducción de precios. De esta forma se expande el abanico de necesidades que las personas pueden abordar.

Sin embargo, hay un condicionante clave en este proceso de creación de riqueza y bien lo marcó el escocés en su momento: la extensión del mercado limita la división del trabajo.

Cuanto más amplio es el mercado en el que pueden colocarse los bienes y servicios, mayor es el margen para la especialización y, por consiguiente, para el aumento de la productividad. De aquí la relevancia del comercio global como sustento del actual nivel de vida. En 2025, solo el valor de las mercancías comerciadas a lo largo del globo ascendió a los US$ 26,3 billones de dólares, 1,3 veces el PBI de China.

Durante este año el comercio global se ha visto amenazado en amplias regiones del mundo. En parte por la continuación de conflictos preexistentes y en parte por el estallido de otros nuevos, atacando directamente a uno de los pilares de la economía global.


El FMI rastrea en tiempo real la actividad portuaria y comercial de 2.065 puertos, 28 canales y estrechos, cubriendo así el 99% del comercio marítimo global. Entre 2023 y 2025 en promedio más de 2.000 buques atravesaron diariamente las vías marítimas más relevantes del mundo, el equivalente a un flujo anual de más de 730.000 buques transportando energía, granos y cargas de todo tipo.

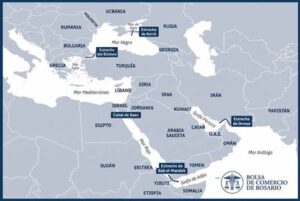
Este año, cuatro de estos puntos estratégicos entraron en riesgo: los estrechos de Ormuz, Bab el-Mandeb y Kerch, y el canal de Suez. En el caso del estrecho de Ormuz, las cargas llegaron a paralizarse casi completamente, mientras otros parecen en peligro de cerrase total o parcialmente, poniendo en luz roja al 11% del flujo marítimo global, el 25% de la carga tanquera, el 19% de la carga en contenedores y el 7% de carga granelera del mundo. 


Estrecho de Ormuz


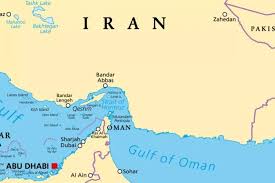
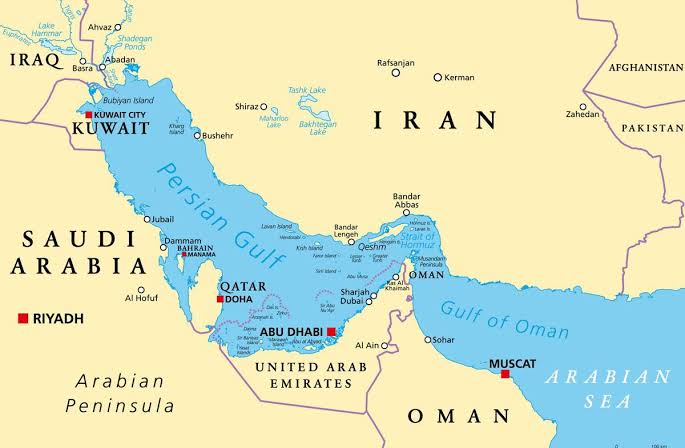
El estrecho de Ormuz está ubicado entre Irán y la península arábiga, siendo un punto neurálgico para el comercio global de petróleo, GNL y fertilizantes. Separa la costa iraní de la Península de Musandam (un enclave omaní) y conecta el Golfo Pérsico con el Golfo de Omán y el Océano Índico, constituyendo el único acceso marítimo de toda la región del Golfo hacia el resto del mundo.

Por este paso transita en un año normal cerca de una quinta parte del petróleo consumido a nivel mundial, en torno al 20% del comercio mundial de GNL (principalmente de Qatar y EAU) y aproximadamente un tercio del comercio marítimo mundial de fertilizantes nitrogenados (dónde destaca especialmente la urea). 

La flota que lo transita está dominada por tanqueros, que representan cerca del 60% de los buques y el 72% del peso total transportado. Por su parte, los barcos graneleros y portacontenedores participan en proporciones bastante menores (17% y 16% de los tránsitos, respectivamente).

En un escenario de operación normal (promedio 2023-2025), por el estrecho transitan 95 buques por día en promedio. En lo que va de 2026 ese nivel cayó a 31 buques diarios, una contracción del 68%. 

El quiebre se produjo de forma abrupta en marzo de 2026, tras el estallido de la guerra entre Irán, Estados Unidos e Israel a fines de febrero: los tránsitos diarios pasaron de 89 a apenas 5 buques entre febrero y marzo, y solo se recuperaron parcialmente hacia julio (18 buques/día). En los últimos tres años, a través de Ormuz pasó diariamente el 15% de la carga tanquera del mundo, pero en lo que va de este 2026 solo el 5%.

El alto al fuego del conflicto permitió reanudar algunos tránsitos por el Estrecho de Ormuz, pasando de menos de 50 buques por semana durante el conflicto a más de 150 durante el cese temporario de hostilidades.

Sin embargo, el reinicio de los bombardeos volvió a reducir sustancialmente los tránsitos por el estrecho, hoy aún más lejos de los más de 600 buques que lo cruzaban en el promedio 2019-2025.


Con el petróleo superando de nuevo los US$ 100 por barril la semana pasada, no hay dudas que el estrecho de Ormuz sigue siendo uno de los puntos más sensibles del tablero energético global.


Estrecho de Bab el-Mandeb

El estrecho de Bab el-Mandeb está ubicado entre Yemen, en la península arábiga, y el Cuerno de África (Yibuti y Eritrea), conectando el Mar Rojo con el Golfo de Adén y el Océano Índico. Es el paso obligado, junto con el Canal de Suez, de toda la ruta marítima entre Asia y Europa que evita bordear África. En un período sin conflictos como los actuales (2019-2023), la flota que lo transitaba se repartía de forma bastante pareja entre portacontenedores (28% de los tránsitos, 36% del peso), tanqueros (33% de los tránsitos, 34% del peso) y graneleros (26% de los tránsitos, 29% del peso).

Su rol más relevante para el comercio mundial era, de hecho, el de los contenedores: entre 2019 y 2023 pasó por Bab el-Mandeb el 9,8% del peso mundial transportado en portacontenedores, muy por encima de su participación en tanqueros (5,6%) o en carga a granel (2,8%).

Antes de los inicios de los ataques hutíes, por el estrecho transitaban en promedio 61 buques diarios; en lo que va de 2026 ese nivel es de 36, una contracción del 42%. Sin embargo, la abrupta caída del flujo marítimo por Bab el-Mandeb comenzó desde octubre-diciembre del 2023 con el estallido de las agresiones, manteniendo un flujo promedio diario entre 32 y 36 buques desde entonces, siendo una crisis que va ya para su tercer año.


El cambio más drástico se dio en la composición de la carga: el peso transportado en contenedores cayó 92% (de 1 millón a 80 mil toneladas/día), y su participación en el comercio mundial de contenedores se derrumbó del 9,8% al 0,8%. Los tanqueros, en cambio, redujeron su tránsito de forma mucho más moderada, y hoy son el tipo de buque dominante en lo que queda del estrecho (54% del peso transportado, contra 34% en 2019-2023). El petróleo encontró forma de seguir circulando; los contenedores, no.

 

Canal de Suez


El Canal de Suez conecta el Mediterráneo (Port Said) con el Mar Rojo (ciudad de Suez) a lo largo de 193 km, enteramente en territorio egipcio. A diferencia de los estrechos naturales de esta lista, es un canal artificial bajo soberanía de un solo país. 


En la práctica es el mismo corredor que Bab el-Mandeb: misma composición de flota, mismo protagonismo de los contenedores (9,9% del peso mundial en 2019-2023) y el mismo quiebre de octubre-diciembre de 2023, que ya lleva casi tres años sin revertirse (de 61 a 41 buques/día, -33%; contenedores del 9,9% al 2,1% del comercio mundial).

El tránsito de contenedor por el canal de Suez, que llevan bienes de más valor por tonelada que los buques tanqueros o a granel, es el que más cayó.

Comparando el promedio semanal 2019-2022 con el período post primeros ataques hutíes, sobre finales de 2023 hasta nuestros días, el volumen de contenedores que atraviesan el canal de Suez se recortó un 53%. Por su parte, las cargas a granel cayeron un 32%, las cargas generales un 26% y el volumen de tanqueros un 23%.


Estrecho del Bósforo


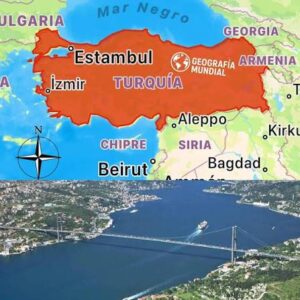
El Estrecho del Bósforo conecta el Mar Negro con el Mar de Mármara (y de ahí, vía los Dardanelos, con el Egeo y el Mediterráneo), atravesando el centro mismo de Estambul.

Su composición es distinta a la de los otros estrechos del grupo: por cantidad de buques predomina la carga general (41% de los tránsitos, pero sólo 8% del peso, siendo embarcaciones chicas de tráfico regional. Por peso predominan los buques graneleros (46%) y los tanqueros (4l.1%), reflejo de las exportaciones de grano y petróleo/derivados rusos y ucranianos.

El estrecho representa el 3% del peso del flujo de la carga tanquera a nivel global y el 2% de la carga granelera.

En el período 2023-2025 (ya recuperado del shock inicial de la guerra entre Rusia y Ucrania iniciada en febrero del 2022), por el estrecho transitaban en promedio 95 buques por día. No obstante, en lo que va de 2026 ese nivel cayó a 84 buques diarios y a 75 si focalizamos en las últimas semanas, una contracción del 21%.

El conjunto de estrechos turcos que conectan el Mar Negro con el Mediterráneo representa la única salida marítima de países como Ucrania, Rumania, Bulgaria y Georgia, además de buena parte del sur de Rusia. Su régimen de navegación está fijado desde 1936 por la Convención de Montreux, que garantiza el paso libre a los buques mercantes y otorga a Turquía la potestad de restringir a los buques en el paso.


Estrecho de Kerch


El estrecho de Kerch, que une Crimea con la región rusa de Krasnodar, se convirtió en uno de los frentes más activos del conflicto ruso-ucraniano en 2026.

El volumen de comercio internacional que depende de Kerch es mucho menor al de otros estrechos de esta lista, pero su rol como arteria de abastecimiento militar y energético para Rusia lo vuelve un punto a seguir de cerca.

Este paso conecta el Mar de Azov con el Mar Negro, entre la península de Crimea y la región rusa de Krasnodar. Es el único acceso marítimo del Mar de Azov, que baña las principales regiones cerealeras de Rusia (Rostov y Krasnodar) y por el que históricamente circula hasta un cuarto de las exportaciones rusas de trigo. Antes de la guerra, la flota que lo transitaba estaba dominada por buques de carga general (71% de los tránsitos, 50% del peso, reflejo del comercio regional de cabotaje), con los tanqueros en segundo lugar (24% de los tránsitos, 35% del peso).

En el período preguerra (2019-2021), por el estrecho transitaban 51 buques por día en promedio; en lo que va de 2026 ese nivel es de apenas 11 buques diarios, una contracción del 78%. 

La vía marítima sufrió golpe tras otro, lo que fue impactando directo en el flujo del comercio internacional: la invasión de Rusia en 2022; los ataques ucranianos al puente de Kerch (octubre 2022, julio 2023 y octubre 2024); y recientemente, el 10 de julio de 2026, Rusia suspendió formalmente toda la navegación civil por Kerch después de que Ucrania atacara con drones una cantidad considerable de buques rusos.


El impacto en la carga es doble. Por un lado, la composición de lo que sigue circulando cambió radicalmente: la participación de los graneleros en el peso transportado saltó de 13,7% (2019-2021) a 47,7% (2026), mientras que la carga general se derrumbó de 50,1% a 17,6%.

Es decir, en plena guerra, lo que sobrevivió proporcionalmente fue el grano, no el comercio de cabotaje. Sin embargo, el cierre de julio de 2026 amenaza directamente esa persistencia: al cerrarse Kerch y el canal Don-Azov, los puertos de Rostov y Taganrog dejaron de aceptar carga de granos por completo.


Primicias Rurales BCR
Fuente: Informativo Semanal
El complejo maní argentino ajusta área y producción tras alcanzar máximos históricos en la campaña 2024/25

El complejo maní argentino ajusta área y producción tras alcanzar máximos históricos en la campaña 2024/25

Por Giuliana Dellamaggiore – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Tras registrar una campaña histórica, la cadena de valor manisera enfrenta una caída del 24% en su área de siembra debido al retroceso de las cotizaciones globales y al incremento de los costos productivos.


Rosario, lunes 25 mayo (PR/26) — En un contexto de precios internacionales a la baja, el complejo de maní nacional transita una contracción en 2025/26, en contraposición al año récord que proyecta el agro argentino en su conjunto.

Radicado principalmente en la provincia de Córdoba, donde se concentra el 75% de la producción nacional y casi la totalidad de la capacidad de industrialización, el complejo manisero constituye una de las economías regionales más dinámicas del país.

Argentina se distingue en el mercado internacional por producir maní de alta calidad para consumo humano, lo que le ha permitido consolidarse como uno de los principales exportadores mundiales.

Tras dos años de expansión sostenida que culminaron en récords de siembra, producción, molienda y exportaciones en 2024/25, las proyecciones para la campaña 2025/26 marcan un ajuste en la actividad del complejo.

La expansión del maní pierde impulso en 2025/26 

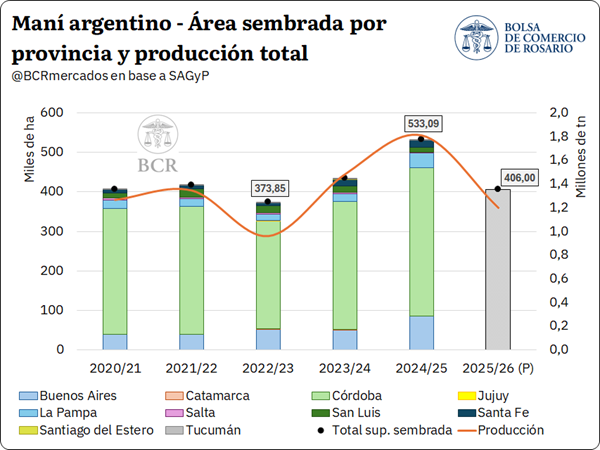
De acuerdo con el último informe mensual elaborado por la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), el área sembrada de maní en la campaña 2025/26 se estima en 406.000 hectáreas, lo que representa una contracción del 24% respecto del máximo registrado en la campaña anterior.

Esta retracción respondería principalmente a la caída de los precios internacionales del maní y al incremento de los costos de producción, que en conjunto comprimieron los márgenes esperados del cultivo. A ello se sumó la incertidumbre climática asociada a episodios de sequía en etapas críticas del cultivo.

En función de la contracción en el área sembrada, la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) proyecta una caída del 34% en la producción de maní, que se ubicaría en 1,2 Mt. Se trataría de la mayor caída interanual de los últimos cinco años, superando incluso el retroceso originado en la sequía de la campaña 2022/23.

Sin embargo, en perspectiva histórica, la producción proyectada se ubica apenas un 5% por debajo del promedio registrado anterior al récord, con valores similares a los de 2020/21.


Respecto a los rindes, SAGyP reportó en mayo que son muy variables, con un promedio de 30 qq/ha, algo por debajo de los 32 qq/ha promedio de los últimos cinco años, debido a la falta de lluvias adecuadas que sufrió el cultivo en el verano.

En relación con su distribución geográfica, si bien el complejo manisero continúa concentrado principalmente en la provincia de Córdoba, en la campaña 2024/25 se observó una expansión de la siembra hacia nuevas zonas productivas: Buenos Aires incrementó su superficie implantada un 67% respecto de 2023/24, mientras que La Pampa prácticamente duplicó el área destinada al cultivo.

Molienda y agregado de valor en el complejo manisero

Dado que el mercado interno absorbe una fracción acotada de la producción/1, el maní argentino es un producto orientado en su mayoría al mercado externo: en promedio, el 63% de la oferta total de cada campaña se destina a la exportación, el 16% a molienda industrial y el resto a semilla y otros usos, según datos de la CAM para el período 2022/23-2024/25.


En ese marco, la molienda industrial mostró una evolución irregular en los últimos años, condicionada por la disponibilidad de materia prima.

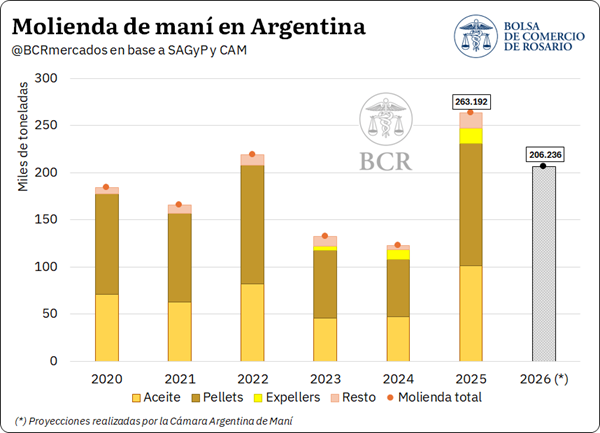
Mientras la caída registrada en 2023 respondió en parte a la menor producción derivada de la sequía que afectó la campaña 2022/23, el récord de molienda de 2025 acompañó la cosecha histórica de la campaña 2024/25.

La composición de la molienda se mantuvo relativamente estable entre 2020 y 2025, con los pellets representando en promedio el 58% del total y el aceite el 38%. A partir de 2023, los expellers comenzaron a ganar relevancia dentro del procesamiento industrial, consolidándose en los años posteriores. En 2025, todas las categorías alcanzaron máximos históricos, impulsadas tanto por la mayor disponibilidad de materia prima proveniente de la cosecha récord como por la reducción a cero de las retenciones aplicadas a los residuos sólidos del crushing de maní, dispuesta por el Decreto 38/2025, medida que actuó como un incentivo adicional para la industrialización y exportación de productos con mayor valor agregado.

De cara a 2026, la CAM proyecta una caída en el procesamiento industrial de maní del 22% respecto al año anterior, con una molienda estimada de 206.000 toneladas, en línea con la menor disponibilidad de materia prima de la campaña en curso.

Argentina se mantiene como uno de los principales exportadores mundiales de maní

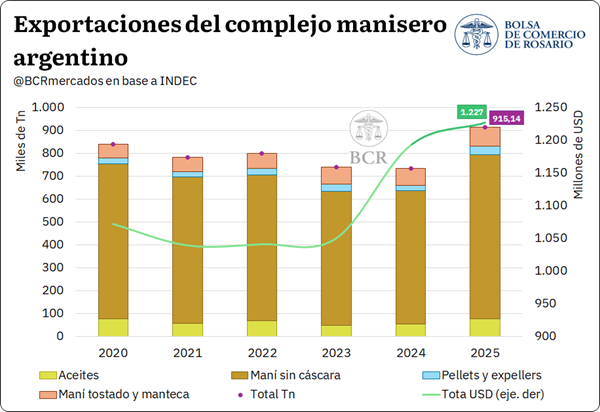
Según datos del INDEC, en los últimos cinco años el complejo manisero exportó en promedio 802.300 toneladas anuales por un valor de USD 1.104 millones, que lo consolidó como uno de los complejos regionales exportadores más dinámicos de la agroindustria argentina. El producto de exportación dominante fue el maní sin cáscara, con un promedio de 641.000 toneladas anuales, seguido por el maní tostado y manteca (70.300 tn), el aceite de maní (63.000 tn) y los pellets y expellers (28.100 tn).

El año 2025 marcó un máximo histórico para el complejo: las exportaciones alcanzaron 915.000 toneladas y USD 1.227 millones, valor récord en las últimas dos décadas, según el INDEC. Argentina exportó maní a más de 90 países, siendo Países Bajos el principal destino por quinto año consecutivo, seguido por China y el Reino Unido.

Sin embargo, el desempeño exportador del año 2025 encierra una dinámica que explica en parte el ajuste productivo de la campaña siguiente: el volumen exportado creció un 25% respecto de 2024, pero el precio implícito en las operaciones cayó un 17%, de modo que el valor total apenas aumentó un 3%.

De cara a 2026, los primeros indicios son mixtos. Según los datos disponibles de INDEC, en el primer trimestre el complejo exportó 248.000 toneladas; un 21% por encima del mismo período del año anterior, traccionado por los elevados stocks disponibles de la campaña 2024/25. Sin embargo, la CAM proyecta una contracción en el volumen exportable para el resto del año, en línea con la menor producción disponible.

Pese a la menor oferta exportable proyectada para 2025/26, el Departamento de Agricultura de Estados Unidos (USDA) posiciona a Argentina como el segundo exportador mundial de maní, con una participación del 23% de las exportaciones globales, detrás de India (25%).

Precios internacionales: corrección tras dos años de máximos

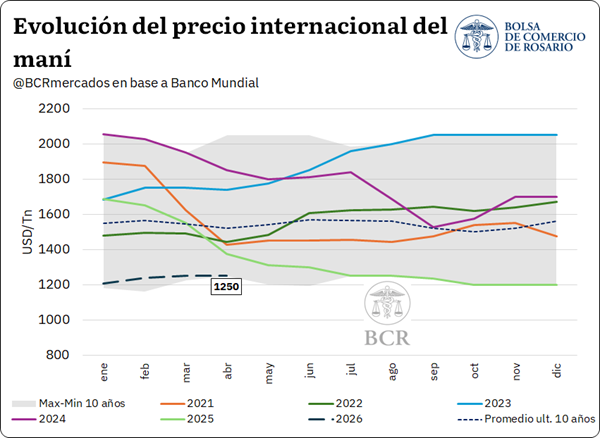
El gráfico a continuación refleja el ciclo de precios que atravesó el mercado internacional del maní en los últimos años según datos del Banco Mundial (BM). La banda sombreada —que representa el rango entre el máximo y mínimo mensual de los últimos 10 años— muestra que los precios de 2023 y 2024 se ubicaron consistentemente en el límite superior del rango histórico.

Tras alcanzar un máximo de USD 2.056/tn en enero de 2024 y sostener valores elevados durante la primera mitad del año, el precio internacional del maní inició una marcada corrección que se profundizó en 2025, llevando las cotizaciones a estabilizarse en torno a USD 1.200/tn hacia el último trimestre, por debajo del promedio histórico de la última década y en la zona inferior de la banda.

En este contexto, la caída acumulada desde el pico de comienzos de 2024 hasta fines de 2025 fue del 42%, marco en el que el productor argentino definió las decisiones de siembra para la campaña 2025/26, contribuyendo a explicar la retracción del área mencionada previamente.


Esta dinámica responde a un desempeño del sector a nivel global: según datos del USDA, la producción mundial de maní en la campaña 2024/25 registró un aumento del 4,4% interanual, alcanzando 52 Mt. Ese incremento de oferta, combinado con un crecimiento más moderado del consumo, elevó los stocks finales mundiales en 2024/25.

Para 2025/26, pese a una leve contracción de la producción global (51,5 Mt), los stocks finales se proyectan por encima del promedio reciente y el saldo exportable alcanzaría su mayor nivel en cuatro campañas, lo que sugiere que la presión bajista sobre los precios se mantendría en el corto plazo.

Según los datos del Banco Mundial, los precios muestran una leve estabilización en torno a USD 1.250/tn en el primer trimestre de 2026, aunque se mantienen por debajo del promedio histórico de los últimos 10 años.
/1 Según datos de la CAM, el consumo per cápita estimado en Argentina es de 1 kilogramo por habitante por año. En regiones de consumo tradicional como la Unión Europea el consumo ronda los 5 Kg. per cápita y en China supera los 10,54 kg/hab.


Primicias Rurales

Fuente: BCR Informativo Semanal

¿Cuáles son las perspectivas para los commodities en 2026?

¿Cuáles son las perspectivas para los commodities en 2026?

Rosario, viernes 21 noviembre (PR/25) — El Banco Mundial proyecta una caída global en el precio de los commodities liderada por la energía. Un alza en el precio de los fertilizantes junto con precios estables podría comprimir los márgenes en el segmento agro.

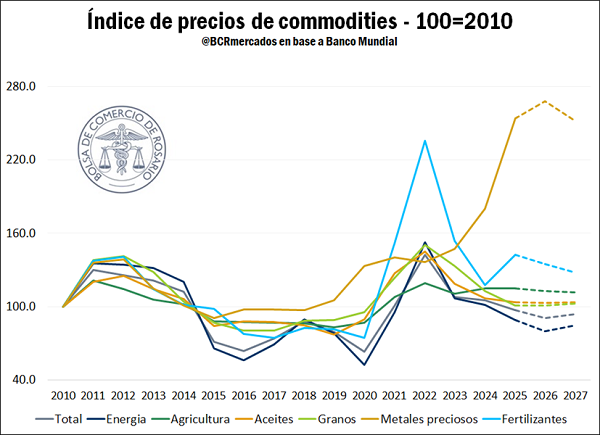
El índice agregado de precios de commodities proyecta una contracción del 7,4% en 2025. Este descenso se atribuye fundamentalmente a una actividad económica mundial moderada, tensiones comerciales e incertidumbre política y una amplia oferta mundial de petróleo. Se anticipa una caída adicional del 6,8% en 2026, marcando el cuarto año consecutivo de declive. El pronóstico para 2027 indica una recuperación parcial del 3,6%.


A nivel de componentes, se espera que el índice de precios de los productos básicos agrícolas del Grupo del Banco Mundial disminuya ligeramente un 2% en 2026, y un 1% en 2027, después de mantenerse estable en 2025. Por su parte, se espera que el índice de precios de la energía disminuya un 12% interanual en 2025 y un 10% adicional en 2026, antes de aumentar un 6% en 2027. Para el caso de los metales y minerales, se proyecta que el índice permanezca esencialmente estable en 2026, con un aumento moderado del 2% en 2027, luego de un aumento del 3% en 2025.

Exceso de suministros y compresión de márgenes: las perspectivas para el agro

Tras una contracción estimada del 6% en 2025, el Grupo Banco Mundial proyecta que el índice de precios de los alimentos – compuesto por cereales, harinas y aceites y otros alimentos – se mantendría estable durante 2026 y 2027. El sector agrícola presenta un panorama complejo, caracterizado por una oferta robusta que presiona los precios a la baja, mientras los costos de los insumos clave muestran una tendencia alcista, generando una compresión de márgenes.

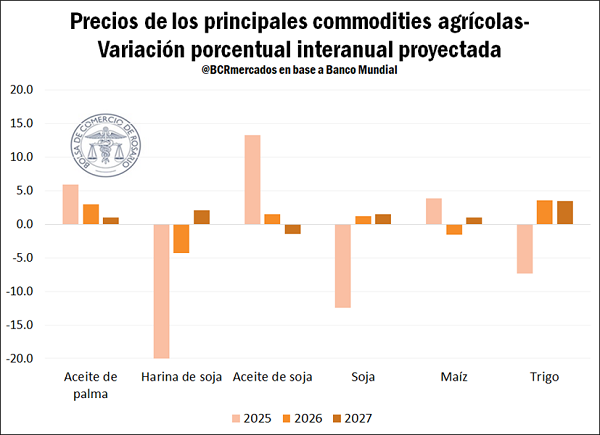
En el segmento de granos y oleaginosas, en el trigo se proyecta una contracción del 7% en 2025, seguida de una reversión alcista en 2026 (+4%) y 2027 (+4%), ya que el crecimiento de la producción 2025/26 (+1%) se anticipa insuficiente para satisfacer el consumo.

En el caso del maíz, se estima un alza del 4% en 2025, una leve baja en 2026 y una modesta recuperación en 2027; esto se debe a que, pese a una proyección de récord de producción (+5%) en la campaña 2025/26, el aumento del consumo y las bajas existencias iniciales a nivel mundial provocarán que la oferta global supere solo marginalmente a la demanda.

Las estimaciones para los precios de la soja prevén una caída del 12% en 2025, atribuida a la desviación de la oferta estadounidense, con recuperaciones en 2026 (+1%) y 2027 (+2%), dado que se estima que la caída de precios inducirá una contracción del 1% en el área de siembra 2025/26 frente a un consumo mundial récord.

En el complejo de aceites vegetales, las proyecciones son alcistas. Para el aceite de soja, se proyecta un alza del 13% en 2025 y un 1,5% en 2026, fundamentada en un exceso de demanda proyectado para la campaña 2025/26. Paralelamente, el aceite de palma potencialmente podría registrar alzas del 6% en 2025 y 3% en 2026, con una leve suba en 2027.

Esta tendencia alcista se atribuye a una desaceleración en el crecimiento de la producción (inferior al promedio 2015-24) y a una fuerte demanda sostenida por su competitividad de precios frente a aceites alternativos. La única moderación en el complejo se espera para el aceite de soja en 2027, atribuida a una menor presión por sustitución gracias a la mejora en la oferta de aceite de girasol.

Para la harina de soja, se proyecta una contracción de precios del 21% en 2025, seguida de una baja adicional del 4% en 2026, atribuida al aumento en la producción de aceite de soja. Sin embargo, se anticipa una modesta recuperación del 2% en 2027.

Se prevé que el precio de la carne de res y pollo, después de los aumentos proyectados del 14-16% en 2025, se mantengan estables en 2026 y 2027.

Se proyecta un alza del 21% en los precios de fertilizantes para 2025, impulsada por una demanda robusta, limitaciones comerciales y déficits de oferta. Aunque se anticipan leves caídas del 5% en 2026 y 2027, los precios se mantendrán muy por encima del promedio 2015-19. Los factores estructurales que sostienen esta tendencia incluyen los elevados costos de insumos y las restricciones/sanciones a exportadores clave (China, Bielorrusia y Rusia).

En el tercer trimestre de 2025, los fertilizantes aumentaron un 30% interanual mientras que los precios de los alimentos cayeron un 5% en relación con el mismo período del año anterior. Esta divergencia ha erosionado los márgenes de beneficio de los productores, creando un riesgo significativo de menor aplicación de fertilizantes en la campaña 2025/26, lo que podría reducir los rendimientos de los cultivos.

El sector energético como determinante de la tendencia agregada

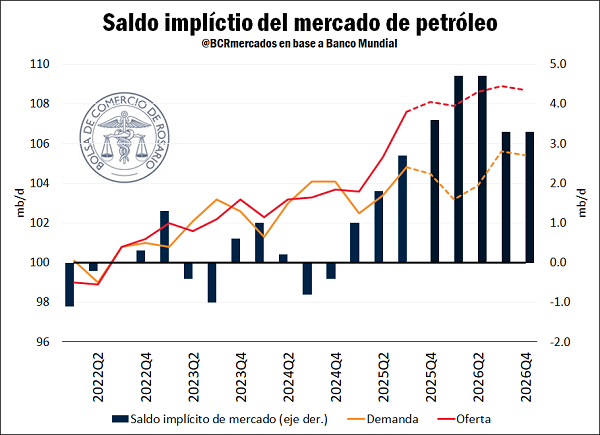
Las proyecciones contractivas en los precios de la energía constituyen el principal impulsor del descenso en el índice agregado de commodities. El pronóstico del Banco Mundial asume que el debilitamiento de los precios del petróleo superará el aumento proyectado en los precios del gas natural.

Se proyecta que el precio del crudo Brent promedie 68 USD/bbl en 2025 y 60 USD/bbl en 2026. Esta contracción se fundamenta en una moderación del consumo —impulsada por la débil demanda de China y la adopción de vehículos eléctricos— y un aumento significativo de la oferta mundial. Se estima que la producción global alcance máximos históricos tanto en 2025 como en 2026. Para 2027, se anticipa un reequilibrio del mercado con precios recuperándose a 65 USD/bbl.

En el caso del gas natural, el precio de referencia de EE. UU. aumentaría un 11% en 2026 antes de estabilizarse en 2027. Por el contrario, en Europa, tras un aumento del 10% en 2025, los precios disminuirían en 2026 (-11%) y en 2027 (-9%). La demanda global de gas fue impulsada por una menor generación renovable en Europa y temperaturas más frías en América del Norte. En Asia (China e India), la demanda cayó debido a un menor consumo industrial y una mayor generación renovable propia. Por el lado de la oferta, se espera que la producción mundial crezca un 1,7% en 2025 y un 2,4% en 2026, impulsada por América del Norte y Qatar.

Evolución y perspectivas para metales y minerales

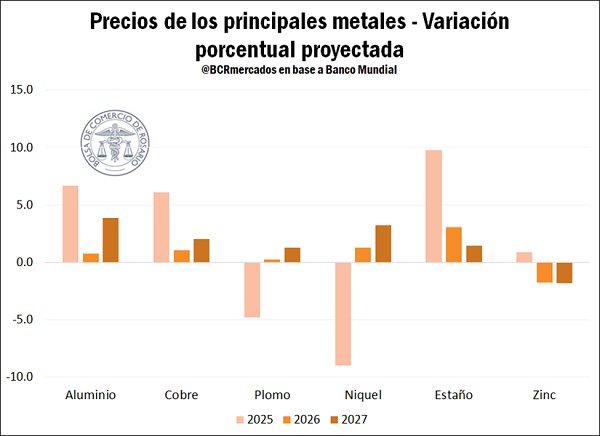
El índice de metales y minerales, tras un aumento esperado del 3% en 2025, se mantendría estable en 2026 (+0,3%) y aumentaría un 2% en 2027, apoyado en un modesto crecimiento de la demanda frente a condiciones de oferta restrictivas.


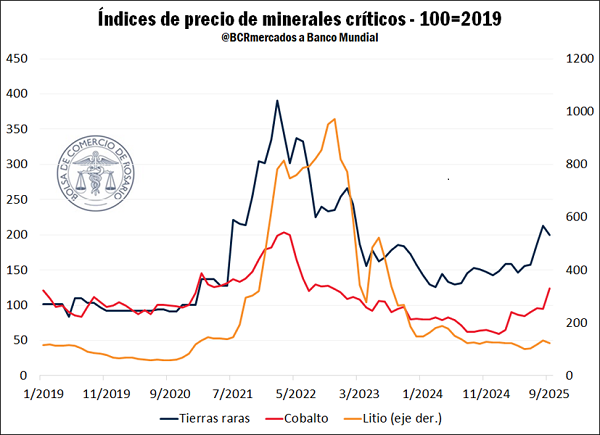
En el caso de los minerales críticos, tanto las tierras raras como el cobalto registraron una recuperación importante de precios sobre el final de 2025. Para el caso del litio registró un alza del 18% en el tercer trimestre de 2025, impulsado por el endurecimiento de las regulaciones mineras en China. A pesar de esto, la perspectiva de precios a corto plazo se mantiene contenida por la continua expansión de la oferta, aunque se espera un alza a largo plazo a medida que la demanda estructural (energía limpia, electrónica, IA) supere la oferta.


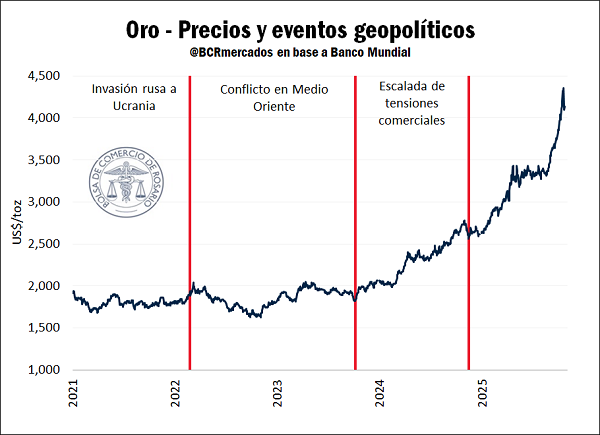
El segmento de metales preciosos exhibe el repunte más significativo, con un alza proyectada del 41% en 2025, seguida de un +6% en 2026 y una corrección del -6% en 2027. El oro alcanzó máximos históricos en la segunda mitad de 2025, con una demanda impulsada por su condición de activo refugio ante la incertidumbre geopolítica y política, y factores macroeconómicos como la flexibilización monetaria en EE. UU. y un dólar más débil.

Si bien estos factores son similares al rally de 1979-80, la característica distintiva del repunte actual es el ritmo sin precedentes de compras por parte de los bancos centrales. Los precios de la plata también han alcanzado niveles récord, reflejando su doble rol como activo de refugio y como insumo industrial clave para aplicaciones de energía renovable.


Riesgos y oportunidades

Las proyecciones de precios de commodities presentan riesgos sesgados a la baja, siendo los factores principales un crecimiento mundial más débil de lo esperado, una incertidumbre política prolongada y un exceso de oferta de petróleo. No obstante, existen riesgos al alza, tales como la intensificación de tensiones geopolíticas, el impacto de sanciones petroleras, reducciones de suministro por restricciones comerciales, condiciones climáticas desfavorables y un despliegue acelerado de centros de datos.

Específicamente para el sector agroindustrial, el balance de riesgos se considera equilibrado. En este segmento, los riesgos al alza incluyen una reducción de tensiones comerciales (especialmente en soja), eventos climáticos extremos y mayores costos de fertilizantes.

En contrapartida, los riesgos a la baja provienen de una demanda de biocombustibles más débil de lo previsto y una desaceleración económica global más pronunciada.

El Banco Mundial advierte un aumento de las oportunidades de exportación de soja para los productores de Argentina y Brasil tras las restricciones comerciales que han reducido las exportaciones estadounidenses a China.

Si las tensiones disminuyen y el comercio se normaliza, los precios de la soja en Estados Unidos podrían subir por encima de las previsiones.

Adicionalmente el organismo advierte que condiciones meteorológicas adversas, como una Niña más fuerte de lo esperado, podría traer un clima más cálido y seco de lo normal en las principales regiones productoras, incluidas Argentina, el sur de Brasil y la costa del Golfo de Estados Unidos. Esto podría comprometer la producción de los principales cultivos y empujar a los precios por encima de las previsiones.

Fuente: Por Giuliana Dellamaggiore – Bruno Ferrari de la Bolsa de Comercio de Rosario

Primicias Rurales