Mar 20, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
Con una inflación que pierde impulso en su desaceleración y expectativas en alza, el escenario económico combina cautela en precios con estabilidad relativa en tasas y dólar, obligando al mercado a ajustar sus estrategias en el corto plazo.
Por Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Buenos Aires, viernes 20 marzo (PR/26) – En un contexto donde la desaceleración de la inflación ya perdió impulso y las expectativas del mercado vuelven a ajustarse al alza, el escenario local comienza a mostrar señales mixtas. Mientras algunas variables financieras mantienen cierta estabilidad en el corto plazo, la dinámica de precios continúa generando cautela y obliga a recalibrar las estrategias.
En este marco, desde el equipo de Estrategias de IOL analizan los principales factores que hoy están marcando el pulso de la economía argentina, con foco en inflación, tasas de interés y tipo de cambio.
Inflación: presión en alimentos y tarifas, con expectativas en alza
La inflación no cede durante el segundo mes del año, mientras que la interanual vuelve a acelerarse.
En un contexto de incertidumbre acerca de la dinámica inflacionaria, el INDEC publicó el dato de inflación correspondiente a febrero, el cual fue de 2,9%.
Dada su importancia en los ponderadores, la división de “Alimentos y Bebidas no alcohólicas” fue la que más aportó con una incidencia de 0,9 puntos porcentuales. Dos factores operaron en fuerza opuesta con respecto a la dinámica de enero. Primero, y producto de la suba en los precios mayoristas, la carne volvió a acelerar con una variación mensual de 6,6% a nivel nacional (aportó 0,6 p.p.). En contraposición, la estacionalidad de frutas y verduras jugó a favor ya que, luego de haber aumentado un 23,3% en enero, mostró una deflación de 0,9% (la reducción fue de 0,6 p.p.).
Por otra parte, la división que acaparó los focos en el mes de febrero fue la de “Vivienda y Servicios” siendo la que más aumentó (+6,8%). En detalle, el rubro de “Electricidad, gas y otros combustibles” mostró una suba del 12,1% en GBA (llegando a aumentar 16,7% en la región de Cuyo). Esto se da en un contexto de aumentos tarifarios programados.
De cara al próximo dato de inflación, esperamos que la presión de la carne disminuya en la medida que el precio mayorista se estabilice, mientras que el impacto de “tarifas” también debería reducirse. No obstante, nos mantenemos cautos acerca de la dinámica de corto plazo del IPC en vísperas de un tercer mes del año donde la estacionalidad suele ser alta.
Adicionalmente, por tercer mes consecutivo las previsiones del REM fueron ajustadas al alza. En este sentido, los actores del mercado esperan que la inflación se mantenga por encima del 2,5% en marzo.
En cuanto a la inflación anual para 2026, la suba de la inflación proyectada fue más que considerable, donde la misma aumentó 3,7 p.p. El reacomodamiento visto no hace más que evidenciar un mercado que se tornó cauto en términos de inflación, en la medida que los datos conocidos eran sistemáticamente subestimados.
Tasas: estabilidad y mayor liquidez en el sistema
La estabilidad en las tasas de interés overnight se hizo presente en las últimas dos semanas; tanto la caución como las tasas interbancarias de corto plazo promediaron el 20-22% TNA. En esta ventana de tiempo, el BCRA pasó de “esterilización vía LECAPs” a la “inyección activa de pesos”, proveyendo liquidez al mercado mediante operaciones de mercado abierto, lo que derivó en una compresión de las curvas en moneda local y mayor holgura para el sistema financiero.
Posterior al conocimiento del dato de inflación, la Secretaría de Finanzas anunció el resultado de la licitación consiguiendo refinanciar el total de los vencimientos, lo que representó un rollover del 108%. Del amplio menú ofertado, los inversores prefirieron las colocaciones de menor duración, representando un 48% del total colocado.
Una vez conocido el dato de inflación para el mes de febrero (2,9%), el mercado se reacomodó rápidamente inclinándose por deuda CER en detrimento de los títulos a tasa fija. De esta manera, el Tesoro consiguió un rollover superior al 100% sin necesidad de convalidar premios sustanciales, en un contexto de liquidez holgada.
A pesar del retiro de liquidez por parte del Tesoro, no se esperan aumentos significativos en las tasas de interés en el corto plazo, siempre que el BCRA no adopte una postura más contractiva por otras vías.
Dólar: estabilidad relativa en un contexto regional más volátil
El peso atraviesa una calma relativa en la región. El contexto internacional había sido favorable para monedas emergentes durante enero y la primera mitad de febrero. Sin embargo, con el aumento de la tensión geopolítica, el dólar estadounidense revirtió su tendencia hacia la apreciación (+4,3% desde mínimos de febrero), generando presiones sobre las monedas de América Latina.
En este contexto, monedas de la región registraron depreciaciones relevantes, mientras que el peso argentino mostró una variación más acotada (2,2%), sostenida por estrategias oficiales para reducir la volatilidad.
En paralelo, la suba de commodities impulsada por la incertidumbre internacional llevó al petróleo a niveles cercanos a USD 100 por barril, mientras que productos agrícolas como la soja registraron subas significativas. Esto permitió una mejora en los términos de intercambio para la economía local.
Por último, el financiamiento en el mercado local continúa mostrando buena recepción. La reapertura del AO27 evidenció una fuerte demanda, reflejando el interés persistente de inversores institucionales y minoristas en instrumentos en dólares.
Por lo tanto, el escenario local combina una dinámica inflacionaria que continúa generando cautela en el corto plazo con condiciones financieras relativamente estables, tanto en tasas como en el frente cambiario. La evolución de estas variables será clave para determinar el ritmo de normalización en los próximos meses, en un entorno donde las expectativas del mercado siguen ajustándose.
Acerca de IOL Inversiones
IOL Inversiones es la plataforma digital del ecosistema IOL, diseñada para que más de 2 millones de clientes gestionen todas sus inversiones desde una app simple, intuitiva y segura. Con más de 25 años de trayectoria en el mercado, ofrece acceso a un amplio mundo de oportunidades financieras.
Primicias Rurales
Fuente: IOL
Mar 3, 2026 | Ganadería, Informes Técnicos
Los préstamos contraídos por empresas ganaderas evidencian una expansión significativa del financiamiento, particularmente en moneda extranjera.
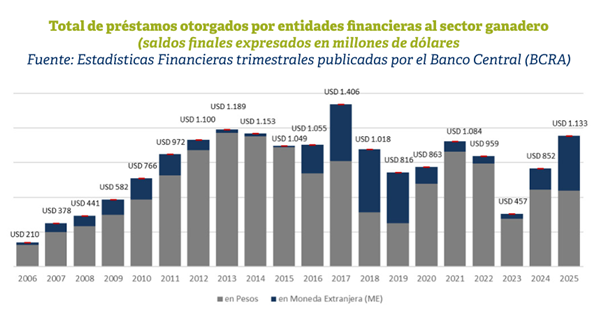
Rosario, martes 3 marzo (PR/26) — Según la estadística oficial, al 31 de diciembre de 2025 los préstamos bancarios otorgados a empresas del sector —específicamente aquellas dedicadas a la cría de ganado bovino, excluidas las cabañas— registraron un pasivo total de aproximadamente USD 1.133 millones.
Este constituye el segundo mayor nivel de endeudamiento del sector ganadero en las últimas dos décadas, solo superado por el máximo alcanzado en 2017, cuando los saldos totalizaron USD 1.406 millones.
Dentro de este total se observa un marcado incremento en los saldos correspondientes a operaciones contraídas en moneda extranjera, junto con una disminución relativa de aquellos originados en moneda nacional.
Al cierre de 2025, el 42% de estos pasivos correspondía a obligaciones en moneda extranjera (USD 474 millones), mientras que los USD 659 millones restantes se encontraban denominados en moneda local.
Un año antes, la participación de la deuda en moneda extranjera representaba apenas el 22% del total, y dos años atrás (diciembre de 2023), solo el 9%.
Según la estadística oficial, al 31 de diciembre de 2025 los préstamos bancarios otorgados a empresas del sector —específicamente aquellas dedicadas a la cría de ganado bovino, excluidas las cabañas— registraron un pasivo total de aproximadamente USD 1.133 millones.
Este constituye el segundo mayor nivel de endeudamiento del sector ganadero en las últimas dos décadas, solo superado por el máximo alcanzado en 2017, cuando los saldos totalizaron USD 1.406 millones.
Dentro de este total se observa un marcado incremento en los saldos correspondientes a operaciones contraídas en moneda extranjera, junto con una disminución relativa de aquellos originados en moneda nacional.
Al cierre de 2025, el 42% de estos pasivos correspondía a obligaciones en moneda extranjera (USD 474 millones), mientras que los USD 659 millones restantes se encontraban denominados en moneda local.
Un año antes, la participación de la deuda en moneda extranjera representaba apenas el 22% del total, y dos años atrás (diciembre de 2023), solo el 9%.
Este comportamiento refleja un mayor acceso a líneas de financiamiento en dólares, una modalidad históricamente poco frecuente en el sector ganadero, aunque habitual en esquemas de financiación de inversiones de largo plazo.
Precisamente, son estas líneas de crédito de largo plazo orientadas a la inversión las que el sector ganadero requiere para consolidar la etapa de retención de hacienda, largamente esperada.
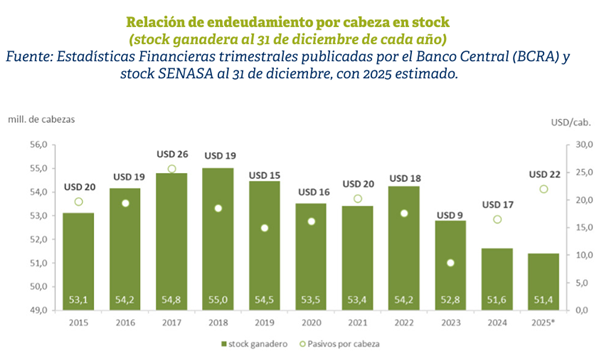
En informes previos en los que también abordamos el tema del financiamiento bancario para la ganadería, presentábamos la relación entre el nivel de endeudamiento vigente y la cantidad de animales en stock.
Este indicador ha mostrado un crecimiento sostenido en los últimos tres años, alcanzando en diciembre de 2025 un nivel cercano a USD 22 por animal en stock, sobre la base de un rodeo levemente inferior al de diciembre de 2024.
Sin embargo, más allá del incremento observado en los últimos años, al analizar los montos financiados en relación con el valor del capital, el nivel de apalancamiento que el sector recibe por parte de las entidades financieras continúa siendo bajo, en especial al compararlo con el que registran otras actividades agropecuarias.
Realizando una valuación general de las distintas categorías que integran el stock ganadero al cierre de cada ciclo, se estima que a diciembre de 2025 el valor total de la hacienda en stock rondaba los USD 53.500 millones.
Por su parte, de acuerdo con los reportes del BCRA, los saldos de préstamos adeudados por empresas ganaderas a entidades bancarias ascendían a USD 1.133 millones, lo que equivale a un nivel de apalancamiento del 2,1%.
Para el mismo período, un cálculo aproximado del financiamiento sobre el valor de la producción agrícola (soja, trigo, maíz, cebada, sorgo y girasol) arroja niveles superiores al 10%, evidenciando una brecha significativa en el acceso al crédito entre ambos sectores.
Asimismo, aun considerando un stock ganadero en ligero retroceso durante el último año (51,4 frente a 51,6 millones de animales), el incremento registrado en el valor de la hacienda en dólares durante el último año, habría generado un aumento estimado del capital del 38% interanual, frente a una expansión de los saldos adeudados del 33% en el mismo período.
Esta brecha, observable no solo en el actual contexto de precios en alza sino, fundamentalmente, en comparación con el nivel de financiamiento de otras actividades agropecuarias, pone de manifiesto la significativa oportunidad de expansión que tendría el sector ganadero local si contara con instrumentos de financiamiento adecuados para fomentar la inversión en producción.
Fuente: ROSGAN Mercado Ganadero
Primicias Rurales


 Durante el Foro Económico de Davos, donde el presidente Javier Milei brindó su discurso, el ministro de Economía Luis Caputo se reunió con la titular del Fondo, Kristalina Georgieva.



















