Sep 10, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
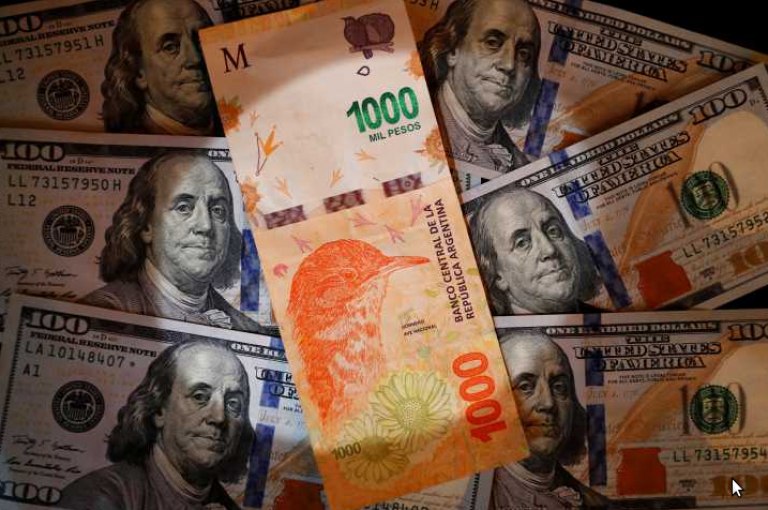
La discusión no es sólo entre peso y dólar: es cuánto poder queremos dejarle al Estado sobre nuestros ahorros, contratos y moneda. La experiencia de la Convertibilidad y de 2001 vuelve a poner esa pregunta sobre la mesa.
 Por Ing. Agr. Pedro Lobos, director de Primicias Rurales
En lenguaje práctico
Buenos Aires, jueves 10 de septiembre (PR/26) –El economista Emilio Ocampo parte de una diferencia importante con Horacio Liendo, arquitecto de la Convertibilidad. Los dos quieren evitar que el Estado vuelva a financiar el déficit emitiendo dinero, pero proponen caminos diferentes.
Liendo plantea algo parecido a: “Conservemos el peso, pero pongámosle cadenas al Banco Central”. Es decir, permitir que convivan peso y dólar, darle curso legal al dólar, eliminar restricciones cambiarias y establecer reglas muy duras para impedir que el Gobierno emita pesos para financiarse.
Ocampo responde: “¿Y si el problema es justamente que esas cadenas se pueden romper?”
Su argumento es que Argentina tiene una larga historia de modificar leyes cuando las circunstancias políticas lo requieren. Por eso, para él, una prohibición legal no necesariamente elimina el riesgo: simplemente lo limita mientras exista voluntad política de respetarla.
Un ejemplo sencillo: la Convertibilidad
La Convertibilidad es el mejor ejemplo para entender el argumento.
En los años 90, la Argentina estableció por ley que el peso debía estar respaldado y limitó fuertemente la posibilidad de emitir dinero.
Durante varios años funcionó. La inflación cayó drásticamente y el peso recuperó credibilidad.
Pero cuando el sistema entró en crisis, la ley terminó modificándose y la Convertibilidad se abandonó.
Para Ocampo, la enseñanza es muy concreta:
Una ley puede decirle al Estado “no hagas esto”, pero si mañana el Estado tiene suficiente poder político para cambiar la ley, la prohibición deja de ser una garantía absoluta.
Es como ponerle un límite de velocidad a un conductor que además tiene la facultad de cambiar el límite cuando quiera.
¿Qué pasa con los depósitos en dólares?
Acá aparece uno de los puntos más interesantes de un reciente artículo de Ocampo.
Imaginemos una persona que tiene:
- $10 millones en pesos.
- US$10.000 depositados en un banco argentino.
En un sistema bimonetario, ambos depósitos conviven dentro del sistema financiero.
Ahora supongamos que, dentro de algunos años, el Gobierno enfrenta una crisis fiscal enorme y necesita recursos.
El peso puede devaluarse y los depósitos en pesos perder poder adquisitivo. Pero, además, los depósitos en dólares pasan a ser un activo muy atractivo para un Gobierno desesperado por conseguir recursos.
Eso, sostiene Ocampo, tiene un antecedente concreto: la pesificación de 2002.
Los contratos y depósitos denominados en dólares fueron convertidos compulsivamente a pesos bajo determinadas condiciones, generando una enorme transferencia de riqueza entre distintos sectores.
Por eso su razonamiento es:
Mientras exista un peso que el Estado pueda emitir y un sistema financiero argentino donde convivan pesos y dólares, existe la posibilidad de que un futuro gobierno vuelva a intervenir compulsivamente.
No significa que necesariamente vaya a ocurrir. Significa que el riesgo institucional permanece.
¿Y si obligamos a los bancos a guardar los dólares?
Liendo propone, según interpreta Ocampo, un encaje del 100% para los depósitos en dólares.
Traducido:
Si depositás US$10.000, el banco tendría que mantener esos US$10.000 depositados en el exterior, en lugar de utilizarlos para otorgar préstamos.
Esto reduce el riesgo de que el banco no tenga dólares disponibles cuando el depositante quiera retirarlos.
Pero Ocampo plantea una objeción interesante:
¿Qué sentido tiene traer los dólares de los argentinos al sistema financiero argentino para que inmediatamente vuelvan a Estados Unidos?
Un ejemplo con el crédito
Supongamos que 1.000 argentinos depositan US$100.000 cada uno.
Eso representa:
US$100 millones de ahorro.
Si los bancos pueden utilizar parte de esos depósitos para otorgar créditos, podrían financiar, por ejemplo:
- una fábrica;
- una empresa que compra maquinaria;
- una constructora;
- una pyme que necesita capital de trabajo;
- una familia que compra una vivienda.
El ahorro se transforma en inversión.
Pero con un encaje del 100%, los US$100 millones quedan inmovilizados.
Para Ocampo, eso significa desaprovechar una de las grandes ventajas potenciales de una economía dolarizada: incorporar al sistema financiero una enorme cantidad de dólares que hoy los argentinos mantienen fuera de los bancos.
El problema de la “competencia” entre monedas
Hay otro argumento interesante.
Liendo propone que peso y dólar compitan libremente.
Pero Ocampo dice que esa competencia no sería completamente pareja si los bancos pueden prestar los depósitos en pesos pero tienen prohibido hacer lo mismo con los dólares.
Sería como organizar una carrera en la que a un competidor le permitís correr y al otro le ponés una mochila.
Por eso cuestiona la idea de una verdadera competencia monetaria.
¿Los argentinos realmente eligen el peso?
Este es probablemente el argumento más político-económico del artículo.
Ocampo dice que, después de décadas de inflación, los argentinos ya revelaron sus preferencias.
Cuando pueden elegir libremente, muchas personas:
- ahorran en dólares;
- piensan los precios de los inmuebles en dólares;
- pactan operaciones de largo plazo en dólares;
- compran dólares como cobertura frente a la inflación;
- mantienen parte de sus ahorros fuera del sistema financiero.
El peso, en cambio, mantiene fundamentalmente su función cotidiana: pagar salarios, comprar alimentos, pagar impuestos y realizar transacciones locales.
La pregunta de Ocampo es entonces bastante provocadora:
Si el mercado ya eligió mayoritariamente al dólar como reserva de valor, ¿por qué obligarnos a conservar una moneda nacional que puede volver a ser utilizada políticamente?
El caso de Perú
Liendo utiliza a Perú como ejemplo de un país que logró estabilidad monetaria manteniendo su moneda.
Ocampo acepta que Perú tiene instituciones y reglas importantes, pero sostiene que el éxito peruano no se explica simplemente por haber escrito buenas leyes.
También hubo:
- continuidad institucional;
- disciplina fiscal;
- un banco central técnicamente sólido;
- políticas monetarias consistentes durante décadas;
- manejo sofisticado de una economía parcialmente dolarizada.
Esto es clave porque plantea una diferencia de fondo:
¿Argentina necesita copiar las reglas de un país exitoso o necesita primero construir las instituciones que hacen que esas reglas sean creíbles?
La gran diferencia: reformar el peso vs. eliminarlo
Acá está el corazón del análisis de Ocampo.
Liendo plantea:
“Mantengamos el peso, pero hagamos imposible que el Estado lo utilice irresponsablemente.”
Ocampo plantea:
“Si sabemos que el Estado argentino históricamente rompió esas reglas, eliminemos directamente la herramienta que le permite hacerlo.”
La diferencia podría resumirse así:
¿Qué se gana y qué se pierde con la dolarización?
Ocampo pone el foco principalmente en eliminar la posibilidad de emisión monetaria.
En términos cotidianos, si Argentina se dolarizara, el Gobierno no podría decir:
“Tenemos un déficit de $10 billones; emitamos pesos para financiarlo”.
Porque ya no tendría una moneda propia que emitir.
Eso elimina una herramienta que históricamente fue utilizada para financiar al Estado y que terminó generando inflación.
Pero también implica perder una herramienta de política económica.
Por ejemplo, ante una crisis, Argentina no podría devaluar su moneda para intentar recuperar competitividad. Tampoco tendría un Banco Central capaz de emitir moneda propia como prestamista de última instancia.
Por eso la discusión seria no debería reducirse a “dólar bueno, peso malo”. La pregunta es más profunda:
¿Los beneficios de tener una moneda propia justifican el riesgo de que un futuro Gobierno vuelva a utilizarla irresponsablemente?
La conclusión de Ocampo, llevada a una frase
El economista (Liendo es abogado) considera que Argentina ya probó el modelo de “ponerle límites al peso” y que esos límites pueden terminar siendo modificados cuando aparece una crisis política o fiscal.
Por eso propone ir un paso más allá: no solamente limitar la capacidad del Estado de emitir, sino quitarle directamente esa capacidad.
La metáfora que utiliza es la del Leviatán: Liendo quiere encadenarlo mediante leyes; Ocampo sostiene que, dada la historia argentina, es más seguro quitarle el arma.
¿Cuál es la pregunta que queda abierta?
Ocampo termina invirtiendo la carga de la prueba.
Durante décadas, la pregunta fue:
“¿Por qué deberíamos abandonar el peso?”
El economista propone cambiarla por:
“Si podemos usar libremente el dólar, eliminar el cepo, contratar en dólares y prohibir que el Banco Central financie al Tesoro, ¿qué ventaja concreta obtenemos por conservar el peso?”
Y esa es, en definitiva, la discusión económica de fondo: moneda propia como herramienta de política económica versus moneda fuerte como mecanismo para limitar el poder del Estado.
Primicias Rurales
Sep 10, 2026 | Actualidad, Economía / Economía del Agro, Especial, Opiniones
Es notable que todavía circulen propuestas de reforma monetaria que busquen preservar el peso. No hay nada que preservar. Una moneda refleja la calidad de las instituciones. Por Emilio Ocampo.
Por Emilio Ocampo
El diagnóstico compartido y el fetichismo jurídico
Buenos Aires, jueves 10 de septiembre (PR/26) — Horacio Liendo, uno de los arquitectos de la Convertibilidad, acaba de presentar en una entrevista con Infobae algunas de las ideas centrales de su próximo libro, Dinero estable. Conozco a Horacio desde hace muchos años y tengo por él un enorme respeto, tanto profesional como personal.
Coincido con buena parte de su diagnóstico y con muchas de sus recomendaciones. Hay que terminar definitivamente con los controles de cambio, derogar el régimen penal cambiario, eliminar la obligación de liquidar divisas y permitir que los argentinos utilicen libremente el dólar. También coincido en que hay que prohibir el financiamiento del Tesoro por el Banco Central.
Liendo propone además darle al dólar curso legal y permitir que compita libremente con el peso.
Hasta aquí nuestras diferencias son menores. Donde nos separamos es en una cuestión fundamental: Liendo cree que es posible limitar eficazmente el poder monetario del Estado argentino mediante normas jurídicas.
Yo creo que la experiencia demuestra lo contrario. Es lo que llamo fetichismo jurídico: la creencia de que basta sancionar una ley —o incluso incorporar una prohibición a la Constitución— para impedir que el Estado haga aquello que esa norma le prohíbe hacer. En un país con instituciones sólidas, las restricciones jurídicas son efectivas. Pero el problema argentino es precisamente que el populismo no reconoce límites jurídicos cuando éstos interfieren con sus objetivos.
Para el populismo, la fuente última de legitimidad no es la ley sino la voluntad popular, cuya expresión auténtica pretende expresar exclusivamente el líder. Cuando la ley se interpone en el camino de esa voluntad, se la modifica, se la interpreta de otra manera, se la elude o simplemente se la viola. Nuestra historia ofrece abundantes ejemplos.
Las lecciones de la Convertibilidad y el bimonetarismo
Por eso me llama particularmente la atención que Liendo, que fue protagonista de la Convertibilidad, siga confiando en restricciones jurídicas para proteger la moneda. Si algo debería habernos enseñado esa experiencia es que mantener el peso significa mantener innecesariamente una fuente de incertidumbre dentro del régimen monetario.
La Convertibilidad estaba establecida por ley. El Banco Central tenía restricciones muy severas para emitir pesos sin respaldo. Durante una década, el sistema pareció haber eliminado la posibilidad de que el Estado recurriera nuevamente a la inflación y la devaluación. No la había eliminado. Había limitado jurídicamente su capacidad de hacerlo.
Cuando las restricciones se volvieron política o financieramente inconvenientes, fueron modificadas sin problema. Finalmente se abandonó la Convertibilidad, se devaluó el peso y se pesificaron compulsivamente contratos y depósitos denominados en dólares. El problema no fue que la Ley de Convertibilidad estuviera mal redactada.
El problema fue que una ley nunca puede ser un mecanismo de compromiso irreversible frente a un Estado anómico. Esta diferencia entre prohibir el uso de un instrumento y eliminar el instrumento es central para entender la dolarización. Liendo propone mantener el peso, pero imponerle fuertes restricciones al Banco Central.
La dolarización propone algo mucho más simple: quitarle al Estado argentino la posibilidad de emitir su propia moneda.
Riesgos del sistema bimonetario y la pesificación
¿Qué ventajas tendría conservar esa posibilidad? La pregunta se vuelve todavía más importante porque Liendo propone un sistema bancario bimonetario. Los argentinos podrían mantener depósitos en pesos y dólares, y el dólar tendría curso legal. Aquí aparece otra lección de 2001 que no deberíamos olvidar. Un sistema bimonetario no sólo mantiene abierta la posibilidad de una devaluación. También crea dos clases de pasivos bancarios sobre los cuales el Estado conserva poderes muy diferentes. Si las cuentas fiscales vuelven a desbandarse y el Estado necesita recursos extraordinarios, los depósitos en dólares constituyen un objetivo extraordinariamente atractivo. Eso fue, en esencia, lo que ocurrió con la pesificación asimétrica.
La conversión compulsiva de activos denominados en dólares a pesos a un tipo de cambio inferior al de mercado produjo una transferencia patrimonial gigantesca. Desde el punto de vista jurídico fue una confiscación.
Desde un punto de vista económico puede interpretarse como un “capital levy”, un impuesto extraordinario sobre determinados patrimonios, ejecutado mediante la modificación compulsiva de los contratos. Mientras existan simultáneamente pesos y dólares dentro del sistema bancario argentino, esa posibilidad nunca desaparece por completo.
Podemos sancionar una ley que prohíba la pesificación. Podemos otorgarle mayores garantías jurídicas a los depósitos (¿otra ley de “intangibilidad” de los depósitos?). Podemos incluso intentar protegerlos constitucionalmente. Pero volvemos al mismo problema: si las circunstancias políticas son suficientemente extremas, las normas pueden modificarse o violarse impunemente.
Cuestionamientos al encaje del 100%
Liendo intenta resolver otro de los problemas del bimonetarismo imponiendo un encaje de 100% a los depósitos en dólares. Los bancos locales deberían mantener esos fondos depositados en bancos del sistema de la Reserva Federal.
Aunque no lo aclara, su formulación parece incluir también a los depósitos a plazo fijo. De ser así, la propuesta me parece aún más desaconsejable. Si la interpreto correctamente, intenta recrear para los depósitos en dólares una especie de narrow banking a la Simons: los bancos recibirían dólares en depósito pero no podrían prestarlos.
El problema es que aplica ese principio únicamente al dólar. Los bancos podrían intermediar normalmente los depósitos en pesos, mientras que deberían mantener el 100% de los depósitos en dólares en bancos del sistema de la Reserva Federal. En la Argentina de hoy esto resulta particularmente inconveniente. Los argentinos mantienen una enorme masa de ahorro en dólares fuera del sistema financiero.
Uno de los principales beneficios de una reforma monetaria debería ser precisamente incorporar ese ahorro al sistema bancario para transformarlo en crédito e inversión. Con el esquema de Liendo ocurriría algo paradójico: los dólares entrarían al sistema bancario argentino para ser inmediatamente redepositados en bancos de Estados Unidos y financiar inversiones en ese país.
Contradicciones de la competencia de monedas
Hay además una contradicción con la idea de promover la competencia de monedas. Si los depósitos en pesos pueden ser intermediados pero los depósitos en dólares no, las dos monedas no compiten en igualdad de condiciones. Se segmentarían el mercado monetario y las tasas de interés, otorgándole al peso una ventaja regulatoria artificial.
}Liendo proclama la competencia de monedas pero al mismo tiempo impide que el dólar compita con el peso en una de las funciones fundamentales del sistema financiero: canalizar el ahorro hacia el crédito. Esto es difícil de justificar en un país donde la moneda que los argentinos han elegido para ahorrar desde hace décadas es el dólar. En lugar de aprovechar esa enorme masa de ahorro para profundizar el sistema financiero, se impediría que los bancos la intermediaran.
Y ni siquiera se eliminaría el riesgo que supuestamente se busca evitar. Los dólares continuarían depositados en bancos bajo jurisdicción argentina. Un gobierno que decidiera desconocer las reglas monetarias también podría disponer de esos activos o convertir compulsivamente los contratos.
El encaje de 100% tampoco elimina el riesgo político.
Que los dólares estén depositados en bancos norteamericanos no significa que estén fuera del alcance de un gobierno argentino. Si el titular del activo externo sigue siendo un banco argentino sometido a la jurisdicción argentina, el Estado puede forzarlo a repatriar los fondos.
Ya existe un precedente: en 2002, los encajes que las entidades financieras mantenían en Deutsche Bank New York fueron alcanzados por la pesificación y el gobierno ordenó su repatriación forzosa. No fue necesario nacionalizar los bancos como se hizo en 1946. El encaje de 100% elimina únicamente el riesgo de liquidez.
Autonomía, heteronomía y el modelo de Perú
Hay además un problema conceptual con la función que Liendo asigna al Banco Central. Sostiene que debería ocuparse exclusivamente de la política monetaria del peso, “como la Reserva Federal”. Pero la Argentina no es Estados Unidos. La Reserva Federal emite la moneda dominante del sistema monetario internacional.}
El Banco Central argentino emite una moneda periférica en una economía que ya pertenece, en buena medida, al área monetaria del dólar. Y además, es una moneda que los argentinos rechazan. Hace casi medio siglo Julio H. G. Olivera explicó que no todas las monedas son iguales. Un país que no emite la moneda internacional dominante no tiene plena autonomía monetaria simplemente dejando flotar su moneda.
La flotación no elimina lo que Olivera llamaba heteronomía monetaria. Simplemente convierte al tipo de cambio en una de las principales variables de ajuste. La experiencia latinoamericana de las últimas dos décadas lo confirma. Los países que adoptaron metas de inflación y tipos de cambio flexibles no quedaron aislados del ciclo financiero global. La voluntad cambiaria se convirtió en uno de sus principales canales de transmisión.
Liendo propone que el peso compita libremente con el dólar. Pero los argentinos llevan décadas revelando sus preferencias. Ahorran en dólares, fijan en dólares el precio de los inmuebles y otros activos y recurren al dólar para contratos de largo plazo.
El peso conserva principalmente su función transaccional y de unidad de cuenta para aquellas operaciones en las que el Estado directa o indirectamente impone su utilización. Liendo menciona a Perú como un “ejemplo excelente” de lo que él propone. Pero parece extraer de la experiencia peruana fundamentalmente sus restricciones jurídicas: la garantía constitucional para utilizar monedas extranjeras y la prohibición al Banco Central de financiar al Tesoro.
Esas reglas son importantes, pero como he explicado varias veces no explican por sí solas el éxito del régimen monetario peruano. Detrás de ellas hay más de tres décadas de continuidad y excelencia técnica en el BCRP, disciplina fiscal y una sofisticada administración de una economía financieramente dolarizada. Tampoco Perú inmoviliza el 100% de los depósitos en dólares.
Utiliza encajes diferenciados precisamente como uno de los instrumentos para administrar la dolarización financiera.
La conclusión sobre la dolarización oficial
Además, si eliminamos las restricciones cambiarias y otorgamos al dólar curso legal, es probable que la competencia monetaria acelere la dolarización espontánea. La moneda buena desplazará a la mala, contrariamente a la interpretación simplista de la Ley Gresham. ¿Por qué entonces no completar el proceso en vez de retrasarlo dejando disponible un arma para que un gobierno populista vuelva a las andanzas?
La diferencia entre Liendo y quienes proponemos una dolarización oficial no está en el diagnóstico sobre el Estado argentino. Ambos queremos impedir que vuelva a financiarse destruyendo la moneda. La diferencia está en cuánto confiamos en que una norma jurídica pueda impedirlo. Liendo propone “encadenar” al Leviatán.
El estudio de la historia argentina me lleva a una conclusión diferente. Las cadenas jurídicas funcionan únicamente mientras quienes controlan al Leviatán aceptan estar encadenados.
Como explicaba Alberdi hace ciento cincuenta años: “El gobierno que hoy paga en oro y a la vista su papel, puede no convertirlo mañana si le conviene no pagar lo sin que se lo impida la ley que él tiene el poder de derogar por otra ley. Como legislador de sí mismo, el gobierno es un banquero que está fuera de la ley que gobierna a los demás”.
Quienes proponemos una dolarización oficial reconocemos esa realidad. No buscamos redactar una ley más perfecta. Es una empresa quimérica. Un gobierno populista siempre encontrará una puerta de escape. Lo que hay que hacer es quitarle el instrumento con el que destruyen la economía. Por eso la pregunta sigue siendo la misma.
Si el dólar tendrá curso legal, habrá libertad cambiaria, los argentinos podrán ahorrar y contratar en dólares y el Banco Central tendrá prohibido financiar al Tesoro, ¿qué beneficio obtiene la Argentina conservando el peso que compense el riesgo de que un futuro gobierno vuelva a utilizarlo?
Después de la experiencia de la Convertibilidad, la carga de la prueba se ha invertido. Ya no corresponde explicar por qué deberíamos abandonar el peso. Corresponde explicar para qué deberíamos conservarlo.
Primicias Rurales
Fuente: Emilio Ocampo from Dolarización en Argentina
Emilio Ocampo es un economista, historiador y profesor argentino, conocido por ser el autor intelectual del plan de dolarización y de la propuesta de liquidar el Banco Central de la República Argentina (BCRA)
Horacio Liendo es un abogado, aruitecto del plan de Convertibilidad aplicado durante el ejercicio de Dominga Cavallo como ministro de Economía.




















