Nuevo herbicida para el control de malezas en trigo

Nuevo herbicida para el control de malezas en trigo

UPL lanzó Batalium® Pro, una solución postemergente con tres modos de acción que permite combatir simultáneamente el rye grass, la avena negra y las crucíferas en el cultivo de trigo.


Su formulación permite controlar con alta eficiencia las tres principales malezas del cultivo de trigo en una etapa en la que ninguna otra herramienta puede actuar.


Mar del Plata, viernes 15 mayo (PR/26) — UPL Corp Argentina eligió el congreso A Todo Trigo 2026 para presentar oficialmente Batalium® Pro, el primer herbicida postemergente diseñado para el control de rye grass, avena negra y crucíferas, las principales malezas problemáticas en el cultivo de trigo.

Su formulación combina tres modos de acción distintos, lo que le otorga alta eficacia sobre malezas ya nacidas, persistencia frente a nuevas emergencias y capacidad para mitigar el desarrollo de resistencias.

Con una dosis de aplicación de tan solo 500 gramos por hectárea, Batalium® Pro se posiciona como una herramienta estratégica para el manejo de malezas de difícil control en un momento en que ningún otro herbicida puede hacerlo de manera eficaz.

Es una solución que actúa sobre las tres malezas objetivo en simultáneo, incluyendo las emergencias secundarias que compiten con el cultivo en otoño e invierno por luz, agua y nutrientes.

La combinación de tres ingredientes activos con modos de acción diferenciados no solo potencia la sinergia entre componentes y maximiza el control, sino que también retarda la aparición de nuevas resistencias en las poblaciones de malezas, un factor crítico dado el escenario actual de resistencias múltiples en lotes de trigo.

“En los últimos diez años, el manejo de malezas en el cultivo de trigo se volvió progresivamente más complejo. En el sudeste y sudoeste de la provincia de Buenos Aires, zona triguera por excelencia, el proceso comenzó con la expansión del rye grass, al que se sumaron luego la avena negra y distintas especies de crucíferas entre ellas nabo (Brassica rapa), en zonas serranas como Tandil, Azul y Balcarce; y mostaza ( Hirschfeldia incana)en el norte de Buenos Aires, sur de Santa Fe y parte de Entre Ríos.

La presión de selección ejercida por el uso reiterado de los mismos herbicidas derivó en mayor resistencia a inhibidores de ALS y ACCasa, reduciendo progresivamente la eficacia de las herramientas disponibles”, relató Pablo Angeletti, gerente de herbicidas de UPL Corp Latam durante la presentación, de la que también participaron los especialistas Ramón Gigón y Marcos Yanniccari.

“El escenario es más desafiante en el contexto actual -amplió Angeletti-, dado que estas malezas conviven en un mismo lote. Frente a esa realidad, los herbicidas individuales y las mezclas de dos activos resultan insuficientes para lograr un control adecuado”. Sobre estos fundamentos, UPL, líder mundial en protección de cultivos, decidió desarrollar Batalium® Pro.

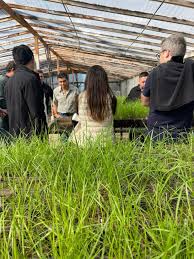
Como es habitual para todas las herramientas herbicidas, la aplicación de Batalium® Pro también se recomienda en malezas en estadios tempranos: no más de uno o dos macollos en rye grass y avena negra, y no más de dos a cuatro hojas en latifoliadas como crucíferas.

En cuanto al cultivo, la ventana de aplicación es durante el macollaje del trigo, para garantizar una buena cobertura del herbicida sobre las malezas.

Vale aclarar que la incorporación de herbicidas preemergentes en el esquema de manejo resulta clave ya que reduce la densidad de individuos por metro cuadrado y potencia la efectividad de los tratamientos postemergentes como Batalium® Pro.

“La problemática de malezas en trigo va creciendo y complejizándose y necesita de soluciones integrales. De ahí surge Batalium® Pro, que no es un herbicida más, sino un problema menos”, destacó Angeletti.


Acerca de UPL Corp

Nacida en 1969 bajo la visión de Rajnikant Shroff, la compañía india UPL Limited (originalmente United Phosphorus Limited) inició su camino en la ciudad de Vapi con la producción de fósforo rojo.

En poco más de cinco décadas, la firma protagonizó una expansión notable, transformándose de un fabricante de químicos básicos en un referente global de insumos para el agro.

Con base de operaciones en Mumbai, el gigante indio consolida hoy su presencia internacional con un equipo de más de 14.000 colaboradores, una red de 43 plantas industriales distribuidas en 14 países y alcance comercial en más de 140 mercados de todo el mundo.

UPL Corporation Ltd. (UPL Corp) es una empresa líder mundial en protección de cultivos y soluciones biológicas que define el futuro a través de la agricultura sostenible y una mentalidad de dar prioridad al productor.

Como la plataforma principal del grupo UPL, UPL Corp contribuye con más de 3.200 millones de dólares en ingresos anuales y es líder en fomentar la colaboración a través de OpenAg® para desarrollar tecnologías avanzadas para la salud y la productividad de los cultivos.


Primicias Rurales

Fuente: UPL
Peaje al progreso: la voracidad fiscal que asfixia el motor del país

Peaje al progreso: la voracidad fiscal que asfixia el motor del país

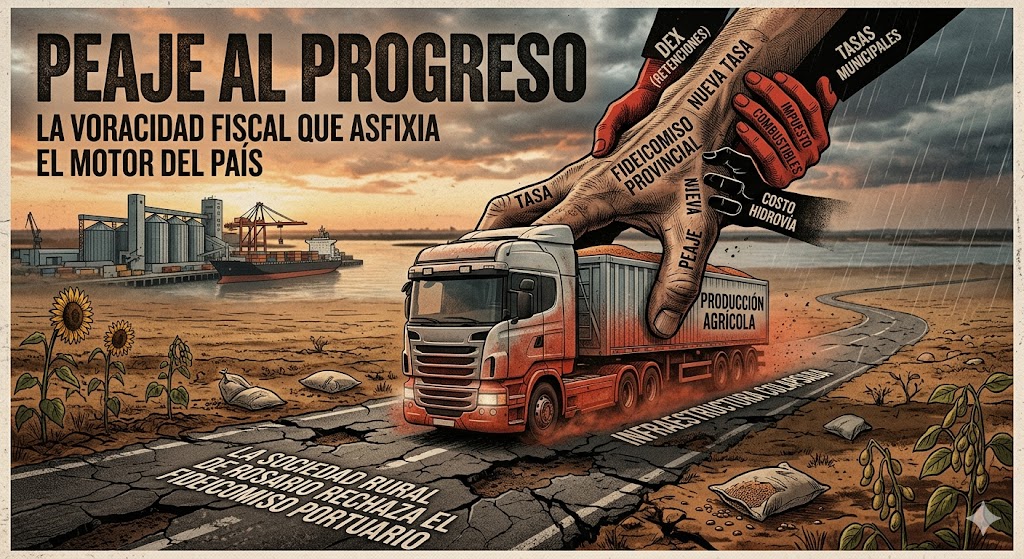
Mientras la infraestructura colapsa por décadas de desidia, la política santafesina recurre al manual del fracaso: crear un fideicomiso opaco para cobrarle dos veces al mismo contribuyente por la misma ruta rota.

Buenos Aires, miércoles 13 de mayo (PR/26) .- La creatividad tributaria en Argentina parece no tener límites, especialmente cuando se trata de meterle la mano en el bolsillo al campo. La reciente creación de un fideicomiso provincial para el mantenimiento de accesos portuarios en la Región Metropolitana de Rosario no es una «herramienta de gestión»; es, lisa y llanamente, una doble imposición encubierta que castiga la logística y la competitividad.

El mito del «nuevo» recurso

El argumento oficial es seductor: «necesitamos fondos para las rutas». Lo que no dicen es que esos fondos ya existen. El sector agropecuario consume anualmente unos 2.300 millones de litros de gasoil. Solo a través del Impuesto a los Combustibles Líquidos (ICL), el campo aporta 156 millones de dólares al sistema vial nacional.

El problema es que la política ha desvirtuado el origen de estos recursos. Del total recaudado por el ICL, apenas el 28,5% se destina efectivamente a infraestructura. El resto se pierde en el agujero negro del gasto corriente y estructuras políticas millonarias.

La suma del absurdo: números que no cierran

Para el productor, este nuevo cargo de 1,50 USD por tonelada no llega en el vacío. Se suma a un combo asfixiante que ya incluye:

  • DEX (Retenciones): El 24% en soja, que drenará este año 5.000 millones de dólares al erario público.

  • Tasas Municipales: Entre $20.500 y $26.500 por camión en localidades portuarias.

  • Hidrovía: Un costo base proyectado de 3,80 USD/Ton.

Sumar otra tasa es ignorar que el productor ya paga 103 USD por tonelada solo en retenciones de soja, más el aporte vial implícito en el combustible. Estamos ante un sistema que utiliza al sector primario como una «caja de seguridad» sin fondo.

Una tasa que es, en realidad, un impuesto

Desde el punto de vista legal, una tasa debe contraprestar un servicio concreto y divisible. Aquí, el «servicio» es una promesa de mantenimiento sobre rutas que ya deberían estar en condiciones gracias a los impuestos vigentes. Al no haber una mejora inmediata ni proporcional, este fideicomiso actúa como una retención encubierta.

«La política sigue eligiendo el camino más fácil: en lugar de auditar qué se hizo con el dinero de las últimas décadas, crea una nueva carga sobre quienes sostienen la economía real.»

Reflexión:

La falta de planificación no puede ser la excusa para seguir encareciendo la logística. Cada dólar adicional en el costo de transporte es un dólar menos de inversión en tecnología, fertilización y desarrollo local.

Si la dirigencia no revisa esta voracidad fiscal, el mensaje es claro: no importa cuánto produzcas, el Estado siempre encontrará una forma de que el costo de su ineficiencia lo pagues vos. Servir a la patria no es recaudar más, es gastar mejor.  

Primicias Rurales

Fuente: SRR

Santa Fe rumbo a una campaña agrícola récord

Santa Fe rumbo a una campaña agrícola récord

Por Bruno Ferrari – Belén Maldonado – Emilce Terré – Julio Calzada de la Bolsa de Comercio de Rosario (BCR)
Con un área sembrada en máximos históricos, la producción agrícola de la provincia sería de 29,1 millones de toneladas (Mt) en 2025/26, el mayor volumen registrado. Este impulso ya se refleja en las exportaciones agroindustriales que crecieron 11% interanual en el primer bimestre

imagen generada con IA


Rosario, Santa Fe, martes 12 mayo (PR/26) — La economía de Santa Fe forma parte del núcleo más productivo de la Región Pampeana, siendo el sector agroindustrial un factor fundamental de su desempeño y de su relevancia a nivel nacional e internacional.

Entre los principales cultivos, es la segunda provincia productora de trigo y la tercera a nivel de importancia en soja y maíz. A ello se agrega que sobre su territorio se encuentra uno de los principales polos agroexportadores del mundo a la vera del río Paraná.

Dada la relevancia de nuestra provincia en la producción agroindustrial, Santa Fe no es la excepción al gran desempeño que muestra el sector durante la campaña actual a nivel nacional.

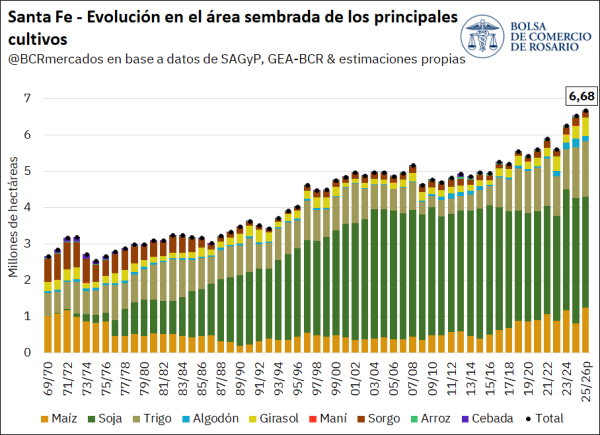
En este sentido, según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) y estimaciones de GEA-BCR, se estima preliminarmente que el área sembrada de los principales cultivos extensivos en Santa Fe asciende a 6,68 millones de hectáreas para la campaña 2025/26.

Esto implica un incremento del 2,2% respecto a la campaña previa y de más del 11% respecto a las últimas cinco, marcando un récord histórico para nuestra provincia.


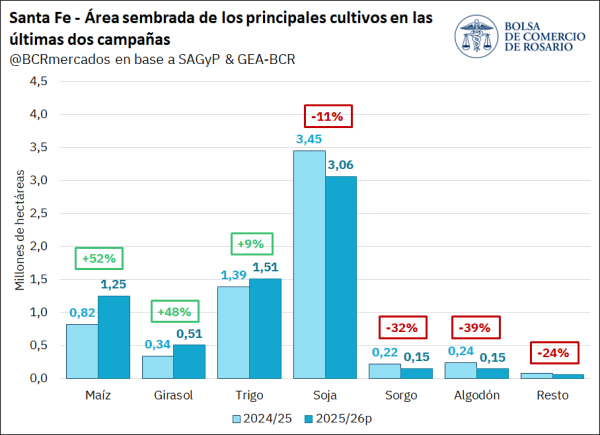
Sin embargo, diferenciando por cultivo, se evidencia que únicamente tres de los nueve bajo análisis incrementaron su área sembrada respecto al ciclo comercial previo, aunque con un crecimiento tan elevado que llevaron al número total de hectáreas hasta un récord.

El cultivo que mayor aumento interanual registró fue el maíz, con 1,25 millones de hectáreas sembradas, posicionándose 52% (↑427.885 ha) por encima de la campaña 2024/25. Esto se debe a que la base de comparación del año previo es muy baja, siendo que la superficie implantada cayó en ese entonces ante los temores de los productores por la chicharrita, que había diezmado la producción del año anterior.

No obstante, cuando se compara con el promedio de las cinco campañas previas, el área estimada de siembra para 2025/26 también crece de forma considerable.

El otro cultivo que aumentó notablemente su superficie sembrada es el girasol, que está mostrando resultados impresionantes a nivel nacional, y nuestra provincia no es la excepción. Así, el área estimada de siembra de la oleaginosa para la campaña 2025/26 totaliza 505.600 hectáreas en Santa Fe, lo que implica un sólido incremento del 48% (↑164.000 ha) respecto a 2024/25 y se ubica 81% por encima del promedio.

De esta manera, se evidencia que el girasol se está expandiendo hacia nuevas zonas del país, que aprovechan la resistencia del cultivo ante climas adversos y su menor exigencia de insumos químicos.

Mientras que, en el caso del trigo, el área también habría crecido en el ciclo 2025/26 hasta las 1.513.000 hectáras, lo cual marca un aumento de 9% respecto a la campaña previa (↑124.129 ha).

El mayor número de hectáreas sembradas con maíz, girasol y trigo desplazó la siembra de otros cultivos.

Siguiendo las estimaciones de SAGyP y GEA-BCR, en el caso de la soja, se estima que el área implantada habría descendido un 11% (↓391.828 ha) respecto a la campaña 2024/25, aunque se mantuvo en línea con el promedio.

Al mismo tiempo, se evidenciaron disminuciones en el área sembrada de algodón (↓91.700), sorgo (↓71.000), cebada (↓10.600), maní (↓6.000) y arroz (↓1.250).


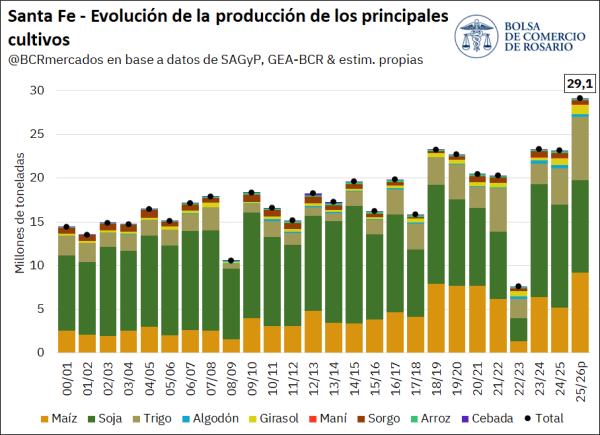
El aumento del área sembrada se complementa con condiciones climáticas óptimas en el desarrollo de los cultivos, generando un impulso en los rindes. Como resultado, el volumen de producción esperado para la campaña 2025/26 de Santa Fe se proyecta de forma preliminar en un total de 29,1 Mt para los principales cultivos extensivos.

De concretarse, implicaría un sólido incremento del 31% frente al año anterior y se ubicaría 53% por encima del promedio del último lustro, alcanzando un máximo sin precedentes.

El mayor aumento absoluto se observa en el maíz, que crecería un 76% interanual y alcanzaría una producción de 9,19 Mt, la más elevada en la historia.

En el caso del trigo, a pesar de un leve crecimiento en el área sembrada, la producción habría crecido 78% hasta un récord de 7,27 Mt. Adicionalmente, el girasol también alcanzaría un récord de producción en Santa Fe, con una cosecha de 1,1 millón de toneladas (Mt), 48% superior a la campaña 2024/25 y duplicando el promedio de las cinco previas (+113%). El resto de los cultivos, por el contrario, verían decrecer su producción.

Dada la cercanía a los puertos de la producción agrícola en Santa Fe y la concentración de cerca del 80% de la capacidad de procesamiento de oleaginosas del país en la región del Up-River, el incremento en la producción de granos se traduce en mayores exportaciones.

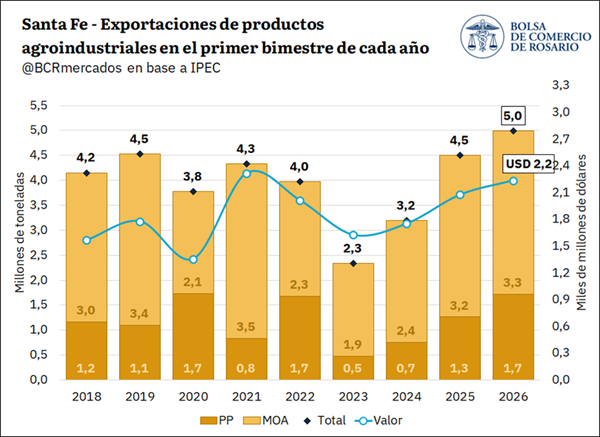
En este sentido, las ventas externas de productos agroindustriales, entendidas como la suma de Productos Primarios (PP) y Manufacturas de Origen Agropecuario (MOA), totalizaron 5 Mt en el primer bimestre de 2026. 

Este volumen implica un crecimiento del 11% respecto al mismo período de 2025 y del 36% respecto del promedio, siendo un máximo desde, al menos, 2018.

En términos de valor, las mismas totalizaron U$S 2.237 millones en el período bajo análisis, con un crecimiento interanual algo menor (+8%) y ubicándose únicamente por detrás del mismo período de 2021.


Más allá de las exportaciones con origen provincial, la zona del Up-River, comprendida por las terminales portuarias del Gran Rosario que se extienden desde Timbúes, al norte, hasta Arroyo Seco, al sur, son el canal de salida de la mayor parte de los productos agroindustriales que se producen en el país y se comercializan al resto del mundo.

En efecto, en 2025, tres de cada cuatro embarques de granos, subproductos y aceites se realizaron desde esta región.

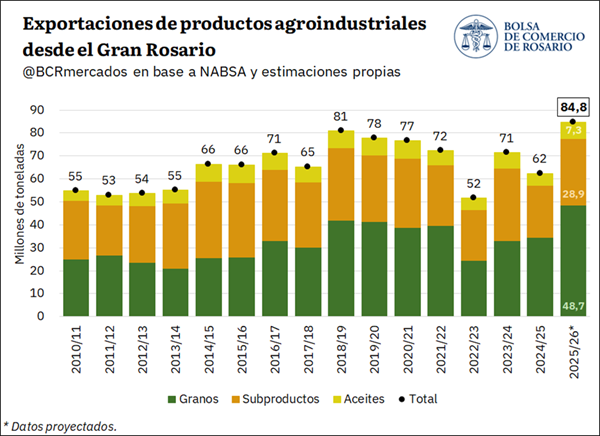
En este contexto, la abundante producción agrícola que se proyecta tanto a nivel provincial como nacional, con una cosecha histórica estimada en 165,9 Mt, dejaría como resultado un récord de exportaciones de productos agroindustriales desde el Gran Rosario.

Para la campaña 2025/26, se proyectan ventas externas por 84,8 Mt desde la zona del Up-River, comprendidas por 48,7 Mt de granos, 28,9 Mt de subproductos y 7,3 Mt de aceites.


Primicias Rurales
Fuente: BCR Informativo Semanal
Hito girasolero: Argentina logra la mayor producción del siglo y pone a prueba su logística

Hito girasolero: Argentina logra la mayor producción del siglo y pone a prueba su logística

Con una cosecha estimada en 6,6 millones de toneladas, el ciclo 2025/26 se posiciona como el segundo más alto de la historia nacional. El excedente de las regiones Norte y Sur fluye hacia el Gran Rosario para abastecer el procesamiento industrial récord.

Imagen creada por IA


Por Franco Ramseyer – Emilce Terré – Patricia Bergero de la Bolsa de Comercio de Rosario (BCR)
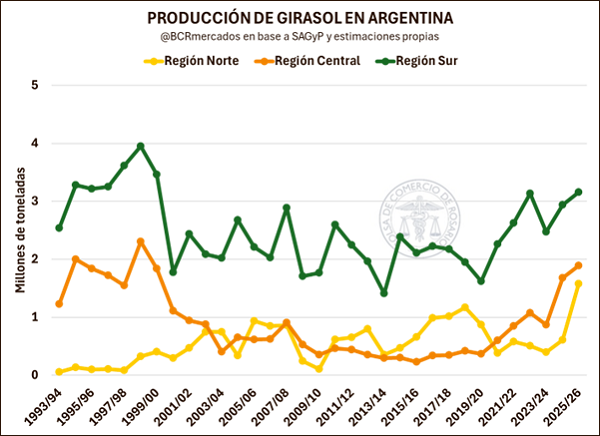
Rosario, jueves 7 mayo (PR/26) — Con 6,6 millones de toneladas (Mt), la producción de girasol sería la más alta del S.XXI, destacándose un récord en la Región Norte, de 1,57 Mt. Los excedentes de las regiones Sur y Norte fluirán hacia la Región Centro, donde se concentra la mayor capacidad de molienda del país.


Producción de girasol récord en el S.XXI

La campaña 2025/26 marca un hito en la historia reciente del girasol argentino. Con 3,1 millones de hectáreas sembradas —la mayor superficie implantada desde la campaña 1999/00—, y rendimientos que se ubicaron por encima del promedio gracias a buenas condiciones climáticas, se estima una cosecha de 6,6 Mt. Esa producción sería la más alta en 27 años, desde la campaña 1998/99, y la segunda más alta en la historia del cultivo. Estimaciones de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) la sitúan incluso por sobre los 7 millones de toneladas, estableciendo un máximo para Argentina en el registro histórico oficial.
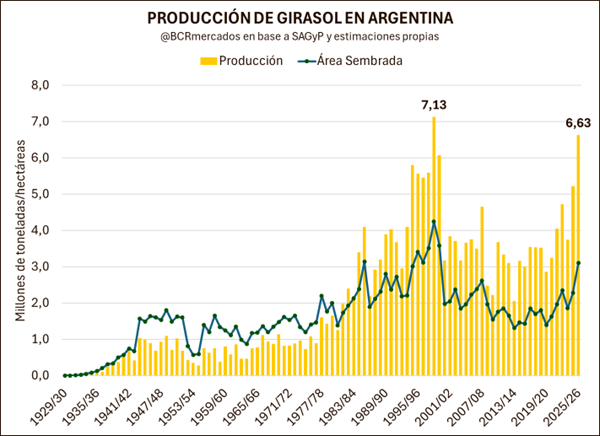
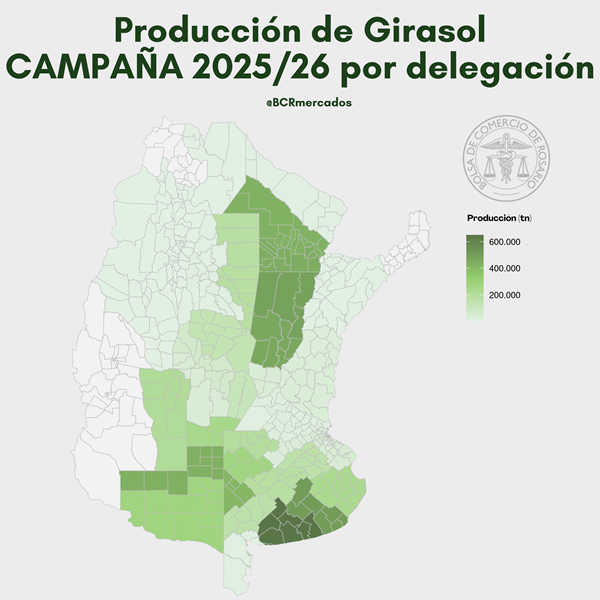
El salto productivo es transversal a todas las regiones. La Región Norte (Santiago del Estero, Chaco, Tucumán, Salta, Formosa, Corrientes y Norte de Santa Fe) alcanzaría un récord histórico de 1,57 Mt, más que triplicando su producción promedio de los últimos cinco años. La Región Centro (Norte de Buenos Aires, Entre Ríos, Centro-Sur de Santa Fe, Córdoba y San Luis) llegaría a 1,89 Mt, su nivel más alto en 27 años; y la Región Sur (Sur de Buenos Aires y La Pampa) —la principal zona productora del país— aportaría 3,16 Mt, cifra no vista desde la campaña 1999/00.

Logística en la campaña 2025/26

Los datos del SIO Granos relevados hasta el 27 de abril de 2026 ofrecen una radiografía precisa de los flujos de la campaña 2025/26. Tal como se aprecia en el gráfico 1, por el lado de los orígenes, Buenos Aires y CABA explican en conjunto el 31,9% del volumen negociado, seguidas por Santa Fe (26,6%), Chaco (16,0%), Córdoba (9,7%) y La Pampa (10,6%). Estas cinco jurisdicciones concentran el 95% del total. Continúan en orden de importancia Santiago del Estero (2,9%), San Luis (1,2%), y Entre Ríos (0,8%). El resto de las provincias (Corrientes, Formosa, Jujuy, Salta, San Juan y Tucumán) apenas registran conjuntamente el 0,2% de los orígenes.
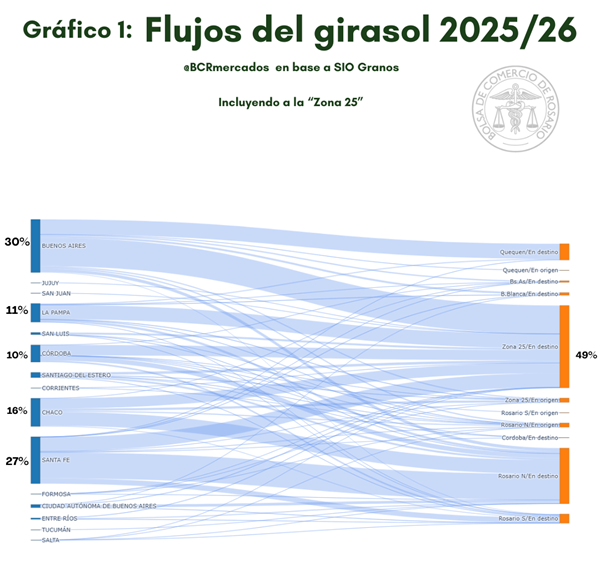
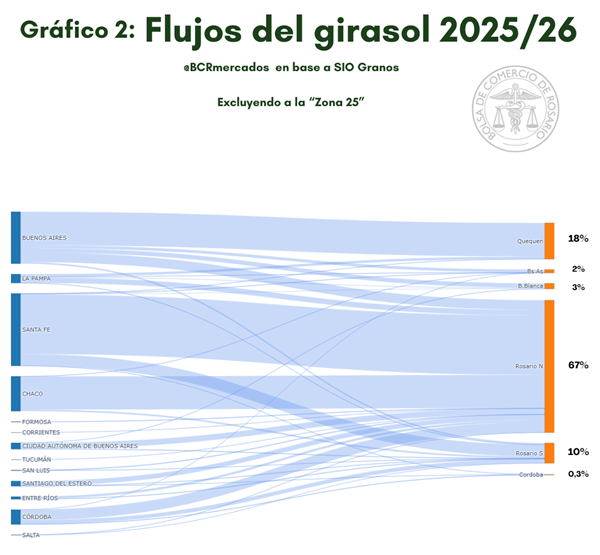
En cuanto a los destinos, el 49% de los contratos se dirigen a la denominada «Zona 25», que, de acuerdo con SIO Granos, incluye a todas las zonas excluyendo las de puertos, lo que dificulta el rastreo preciso de la mercadería. Si se realiza el ejercicio de excluir dicha zona del análisis, como en el gráfico 2, se observa que, del girasol restante, el 66,8% se dirigió a Rosario Norte y el 10,2% a Rosario Sur, por lo que el Gran Rosario absorbió cerca del 77% del volumen con destino portuario identificado. Por otra parte, Quequén captó el 18,3%, Bahía Blanca el 2,8% y Buenos Aires el 1,7%.

En tanto, si se contrastan los orígenes con los destinos, excluyendo la Zona 25, se evidencia que el 99% del girasol originado en el centro-norte del país (provincias de Chaco, Corrientes, Córdoba, Entre Ríos, Formosa, Salta, San Luis, Santa Fe, Santiago del Estero, Tucumán y CABA) tiene como destino las plantas y terminales portuarias de Rosario Norte y Rosario Sur.

En contraste, el grano originado en las provincias de La Pampa y Buenos Aires se destina en un 67% a los puertos sureños de Quequén y Bahía Blanca, en un 5% a Buenos Aires, y un 28% al Gran Rosario.

Es probable que, en los contratos de los próximos meses, ganen participación relativa los flujos de mercadería en la Región Sur del país dado que al 23 de abril resta cosechar el 10% del área de intención en la provincia de Buenos Aires, según información de SAGyP.

Distribución geográfica de la industria girasolera

En materia de molienda, Argentina cuenta con 17 plantas activas procesando girasol, de las cuales 1 se localiza en la Región Norte, 8 en la Región Centro y 8 en la Región Sur. Adicionalmente, hay 11 plantas procesadoras con la capacidad técnica para moler girasol, pero que actualmente se orientan a otros cultivos oleaginosos, en su totalidad ubicadas en la Región Centro. Por último, se registran 12 instalaciones inactivas o paradas. La capacidad total del país, considerando para cada industria el porcentaje de su capacidad habitualmente destinada al girasol y un ciclo operativo de 330 días al año, ascendería a 6,6 millones de toneladas, cifra que podría aumentar si las plantas incrementaran el porcentaje de girasol en la molienda o si entraran en actividad plantas industriales que cuentan con la capacidad técnica para procesar esta oleaginosa, pero se enfocan en otros granos, tales como la soja.

Para un detalle específico, se pone a disposición un mapa interactivo, en donde se puede consultar la ubicación y capacidad anual estimada de cada planta, el tipo de procesamiento que realizan y el estado actual de la misma (las plantas activas en girasol están simbolizadas en color verde, las que podrían procesar este grano oleaginoso, pero que actualmente no lo hacen en celeste, y en rojo las fábricas inactivas o paradas). La fuente de datos primordial es el Anuario 2026 de JJ Hinrichsen, complementado con información de relevamientos propios.

Ver mapa interactivo de plantas de molienda de girasol

https://www.google.com/maps/d/edit?hl=es&mid=197rZib83WOuAAyQW8HNlu_BG1AXArIE&ll=-31.831649183568242%2C-62.6464025743889&z=6


Exportaciones

Más allá de la molienda prevista para la presente campaña, en este año se destaca un importante salto en las exportaciones de semilla de girasol, traccionada por una fuerte demanda de la Unión Europea y de Turquía. En buena parte, esta mayor demanda se cimenta en el fallo productivo que afectó los cultivos de verano en el sur y este de Europa del Este (Rumania y Bulgaria), como así también a Ucrania, país en donde se sumó el fuerte efecto del conflicto con Rusia sobre aprovisionamiento de insumos, labores para los cultivos e intencionalidad de siembra.  De hecho, Ucrania pasó a tener un share de la producción mundial del 28 al 30% hace 5 campañas atrás a un 20% en el ciclo 2025/26.

Solo en el primer cuatrimestre del año, las declaraciones juradas de ventas al exterior contemplan que las exportaciones de semilla de girasol en bruto superen el millón de toneladas. Se proyecta que las mismas alcancen las 1,1 Mt para toda la campaña, lo que quintuplicaría el volumen de la campaña pasada y más que triplicaría al promedio de los últimos cinco años.

Balance Regional

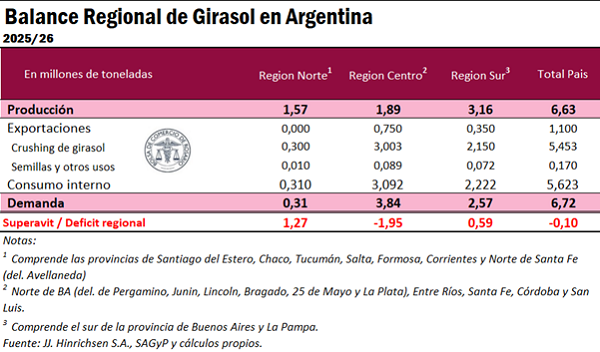
El siguiente cuadro sintetiza el balance de oferta y demanda del girasol para la campaña 2025/26 desagregado por región, y permite visualizar con claridad la lógica de los flujos interregionales y capacidades instaladas que se describió en las secciones anteriores.

Región Norte: Con una producción estimada de 1,57 Mt, récord histórico para la zona, la región enfrenta una demanda interna de 0,31 Mt, integrada por 0,30 Mt de crushing y 0,01 Mt de semillas y otros usos. El resultado es un superávit de 1,27 Mt que se transporta fundamentalmente hacia las plantas industriales y terminales portuarias del Gran Rosario, en la Región Centro.

Región Centro: Con una producción propia de 1,89 Mt, la región debe abastecer una demanda total de 3,84 Mt, compuesta por 3,00 Mt de crushing —la mayor parte del procesamiento nacional de girasol—, 0,75 Mt de exportaciones de semilla que salen por sus terminales portuarias y 0,09 Mt de semillas y otros usos. La brecha entre oferta y demanda arroja un déficit de 1,95 Mt, que es cubierto con los excedentes provenientes de las regiones Norte y Sur.

Región Sur: Es la mayor productora del país con 3,16 Mt. Su demanda interna asciende a 2,57 Mt: 2,15 Mt de crushing, 0,35 Mt de exportaciones que se despachan por los puertos de Quequén y Bahía Blanca, y 0,07 Mt de semillas y otros usos. El resultado es un superávit de 0,59 Mt que fluye hacia la Región Centro para complementar el abastecimiento de su industria de molienda.

A nivel país, los superávits de la Región Norte (+1,27 Mt) y Sur (+0,59 Mt) cubren en su casi totalidad el déficit de la Región Centro (-1,95 Mt). El balance nacional cierra con un leve faltante de 0,10 Mt, que se cubre mediante la reducción del stock inicial de campaña.

Conclusiones

La campaña 2025/26 representa un punto de inflexión para el cultivo de girasol argentino. La confluencia de una producción recortada en los principales países competidores en el mercado global de aceite de girasol, la rápida respuesta del productor argentino que tuvo el incentivo de los precios y una posición ganadora frente a otros cultivos en el país, además de las condiciones climáticas favorables en zonas girasoleras, resultó determinante para arribar a este punto de la historia de la oleaginosa.

Así, cabe destacar que se pone a prueba la capacidad logística y la capacidad industrial de la cadena girasolera. Del análisis regional se desprende una estructura en la cual las regiones del norte y del sur actúan como excedentarios del grano y, por ende, proveedores de la región centro, en donde se concentran las instalaciones industriales y las de exportación. Aunque esta asimetría no es nueva, la escala de la campaña le imprime un stress adicional a la región central, ya que depende enteramente de la eficiencia logística del transporte entre las regiones, donde las consideraciones de costo juegan definitivamente.

El salto de la exportación de semillas es otro fenómeno por resaltar, ya que amerita un seguimiento que permita contestar algunas preguntas. ¿Es sólo circunstancial debido al conflicto del Mar Negro y su efecto sobre la producción de Ucrania y sobre el mercado europeo como centro de demanda? ¿Es un fenómeno que puede, por lo tanto, constituirse en una demanda competidora con la industria aceitera local? ¿Es una oportunidad de colocación en el mercado europeo de una semilla con un alto contenido de materia grasa, a la vez que un desafío para trabajar en las buenas prácticas que satisfagan estrictas normativas sanitarias?

En definitiva, la campaña 2025/26 confirma el potencial del cultivo de girasol argentino, pero también plantea desafíos notables logísticos (capacidad de molienda y de infraestructura de las vías de transporte) y de mercado (la adopción estricta de buenas prácticas para ajustarse a los estándares sanitarios).

Primicias Rurales

Fuente: BCR Informativo Semanal

Hidrovía y ferrocarriles: el plan estratégico para transformar la logística nacional

Hidrovía y ferrocarriles: el plan estratégico para transformar la logística nacional

En el Primer Congreso de Puertos Privados, funcionarios y expertos trazaron la hoja de ruta para la licitación de la Vía Navegable Troncal y la privatización del Belgrano Cargas.


Imagen creada por IA

Buenos Aires, miércoles 6 mayo (PR/26) — El Primer Congreso de Puertos Privados reunió a referentes del sector público y privado que analizaron el presente y el futuro de la logística, la hidrovía y el comercio exterior argentino, en un contexto internacional atravesado por tensiones geopolíticas y cambios en los flujos comerciales.

El director ejecutivo de la Agencia Nacional de Puertos y Navegación, Iñaki Arreseygor, se refirió al proceso de licitación de la Vía Troncal Navegable, Hidrovía Paraguay-Paraná. Afirmó que “fue un año y medio de mucho trabajo con los sectores en el pliego que definirá los próximos 25 años de la logística fluvial argentina”.

Arreseygor anticipó que “mañana posiblemente estamos firmando el dictamen del sobre tres” y que en siete días se conocerán los precios para comparar entre las dos mejores empresas del mundo.

Por su parte, el presidente de Trenes Argentinos Cargas, Alejandro Nuñez, anunció que el proceso de privatización del Belgrano Cargas está a punto de lanzarse este mes. Explicó que se planteó un esquema flexible para que las empresas puedan presentarse por unidades de negocios (infraestructura, operación o mantenimiento) y aclaró que los trenes se venderán para volcar lo recaudado a las vías.

El diputado nacional Nicolás Mayoraz destacó que la desregulación reducirá costos y mejorará el precio que recibe el productor de granos.

En sintonía, Maximiliano Moreno, de la Fundación INAI, señaló que Argentina debe ser un proveedor confiable de agroalimentos, desacoplando la geopolítica del comercio.

Diego Berchoic, de Global Ports, proyectó un escenario donde Argentina podría exportar por US$ 100.000 millones este año, aunque advirtió que la Hidrovía no se profundiza desde hace 20 años.

Sobre los costos, Julio Delfino (Centro de Navegación) alertó que el flete subió de US$ 30 a US$ 50 por tonelada en tres años y pidió revisar la carga impositiva en el cabotaje.

Desde Santa Fe, Cristian Cunha anunció que el 15 de mayo comenzará un sistema de ordenamiento con tótems e inteligencia artificial para que los camiones no esperen en las banquinas de los puertos.

En el plano laboral y de seguridad, Juan José Etala (UIA) defendió la Ley de Modernización Laboral, mientras que Martín Culatto (Ministerio de Seguridad) destacó que el protocolo antibloqueo permitió actuar en 237 ocasiones, reduciendo el tiempo de las protestas a menos de tres horas.

Finalmente, desde la Prefectura Naval, Néstor Kiferling subrayó que el crecimiento de la carga exigirá más buques y un rediseño eficiente de la Vía Navegable Troncal.

Primicias Rurales

Fuente: Puertos Privados