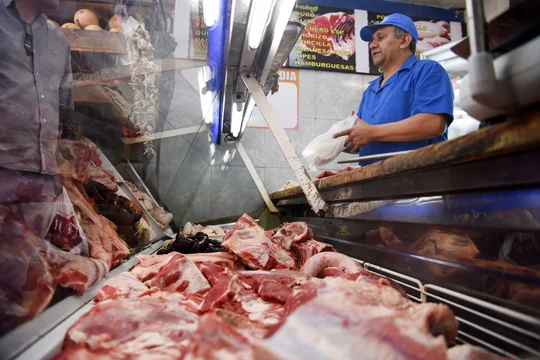
Las entidades de la producción y la industria cárnica expresaron su firme rechazo al anteproyecto oficial que busca desfinanciar al IPCVA mediante la implementación de un aporte voluntario, advirtiendo que la iniciativa pone en riesgo un cuarto de siglo de trabajo estratégico, apertura de mercados y posicionamiento global de la carne vacuna argentina.
Buenos Aires, miércoles 22 de julio (PR/26) .- Las entidades y cámaras que integran el Consejo de Representantes del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) en representación de los sectores de la producción ganadera y la industria frigorífica, expresaron su firme respaldo institucional al IPCVA: «ratificamos su rol fundamental como herramienta estratégica para el desarrollo y posicionamiento de la cadena bovina argentina», sostuvieron en un comunicado.
Desde su creación por la Ley 25.507, un impulso del propio sector privado, el IPCVA ha demostrado ser un instrumento eficaz para llevar a cabo estudios técnicos, generar información estratégica y promover la carne vacuna argentina adelante tanto en el mercado interno como en el internacional.
El IPCVA refleja la más amplia representatividad del sector cárnico argentino. Las entidades y cámaras que lo componen defienden los intereses de millas de actores de la cadena de ganados y carnes a nivel federal:
La Sociedad Rural Argentina (SRA) extiende su presencia federal a través de 117 sociedades rurales del interior, organizadas en 14 distritos que abarcan todas las provincias.
La Federación Agraria Argentina (FAA) núcleos de pequeños y medianos productores y agricultores familiares en filiales locales distribuidas en 16 distritos en todo el país.
La Confederación Intercooperativa Agropecuaria Limitada (CONINAGRO) reúne a más de 350 cooperativas agropecuarias integradas en alrededor de 20 federaciones.
Confederaciones Rurales Argentinas (CRA) cuenta con 16 confederaciones y federaciones integradas por más de 300 sociedades rurales en todo el país.
El Consorcio de Exportadores de Carnes Argentinas (ABC) reúne a 24 frigoríficos con más de 30 plantas en 7 provincias, generando más del 80% de las exportaciones de carne vacuna del país.
La Cámara Argentina de la Industria Frigorífica (CADIF) representa a empresas de la industria de la carne en los mercados interno y externo.
La Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (CICCRA) núcleos principalmente de empresas frigoríficas Pymes orientadas al mercado interno y a la exportación.
La Federación de Industrias Frigoríficas Regionales Argentinas (FIFRA) agrupa las principales cámaras frigoríficas de Córdoba, Santa Fe y Entre Ríos (AFIC, CAFRISA y CICER respectivamente).
La Unión de la Industria Cárnica Argentina (UNICA) núcleo de empresas frigoríficas con plantas distribuidas en 8 provincias, desde Buenos Aires hasta la Patagonia y el NOA.
El Estado Nacional también integra su Consejo de Representantes, a través de la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Además, de acuerdo con la Ley 25.507, instituciones vinculadas al sector ganadero tales como cámaras de consignatarios, institutos de investigación, asociaciones de razas y representantes del Estado Nacional, conforman el Consejo Asesor del instituto con el objetivo de elevar al Consejo de Representantes sus observaciones y recomendaciones sobre la marcha de los programas implementados por el IPCVA. *
Fondos privados
El Instituto funciona con fondos privados que aportan de manera conjunta productores ganaderos y frigoríficos de todo el país. La ley establece que los productores efectúen una contribución equivalente al 0,07% del valor índice de res vacuna en plaza de faena, y la industria un 0,03% de dicho valor al mes de marzo de 2026.
Es fundamental mantener el actual esquema de pago obligatorio para sostener el funcionamiento virtuoso del IPCVA, tal como sucede con los institutos de promoción de los principales países productores de carne del mundo, como Australia, Reino Unido, Estados Unidos o Uruguay (muchos de los cuales, además, complementan sus ingresos con fondos estatales).
Los presupuestos que se manejan internacionalmente evidencian que la Argentina, uno de los principales productores y exportadores mundiales de carne vacuna, financia su instituto de promoción muy por debajo de otros países con cadenas cárnicas mucho menos desarrolladas.
En ese sentido, las propuestas de implementar un arancelamiento voluntario significarían, sin lugar a dudas, la eliminación del IPCVA.
Remarcaron que «además, a lo largo de la historia del IPCVA, la presidencia y vicepresidencia han sido ejercidas, de manera rotativa y consensuada, por representantes de distintas entidades y cámaras firmantes de la presente declaración, lo que resalta su carácter federal,plural y democrático, y refuerza su legitimidad institucional».
Por todo lo expuesto, las entidades rechazan cualquier intento de alteraciones de las actuales condiciones de funcionamiento del IPCVA que pongan en riesgo la continuidad de su laboral técnica e institucional, la cual ha sido clave para consolidar acuerdos comerciales, abrir nuevos mercados internacionales, sostener relaciones sanitarias con compradores (entre un 3% y un 5% de presupuesto anual del Instituto se aporta al SENASA), y posicionar la marca «Carne Argentina» como un producto premium a nivel global.
«Degradar la credibilidad y la capacidad operativa del IPCVA implicaría retroceder en logros construidos con años de trabajo conjunto, inversión privada y esfuerzo sostenido de todo el sector», sostienen.
En el comunicado se dijo: Las entidades y cámaras firmantes ratificamos y sostenemos plenamente la existencia, labor e institucionalidad del IPCVA como un pilar clave para el presente y futuro de la producción y comercialización de la carne vacuna argentina.
*Consejo Asesor:AACREA, ACA, AFIC, APEA, CAF, CACG, CAFRA, CICER, CAFRISA, CARBAP, CARSFE, CARTEZ, CARTUC, CCPP, CCDH, FAAS, FADEFA, FARER, FEDECO, Federación de la Carne, FEDERSAL, Foro Argentino de Genética Bovina, ICICA, INTA, INTI, Ministerio de Relaciones Exteriores, Rosgan, UNCOGA, Asoc. Argentina de Criadores de Angus, Asoc. Argentina de Criadores de Bonsmara, Asoc. Braford Argentina, Asoc. Argentina de Criadores de Brangus, Asoc. Argentina de Criadores de Hereford, PROLIAR, Asoc. Argentina de Criadores de Limousin, Asoc. de Criadores de Ganado Sanga, Asoc. Argentina de Criadores de Shorthorn.
Referentes de la industria cárnica se sumaron a los rechazos al proyecto de desregulación del IPCVA
De acuerdo con la Ley que creo al IPCVA hace un cuarto de siglo, la producción aporta la séptima parte del del valor de venta de un novillo cuando va a faena y la industria suma la tercera parte de ese animal para financiar al organismo.(NAP)
Tras conocerse el anteproyecto de ley que busca desregular diversos organismos de gestión pública o pública privada, entre ellos el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), la iniciativa impulsada por el ministerio de Desregulación y Transformación del Estado de la Nación Argentina, fue cuestionada con dureza, a la vez que el ente multilateral recibió un fuerte respaldo por parte de las gremiales del campo (ver a parte). A la vez, se pronunciaron también algunos de los integrantes del ente.
La iniciativa oficial, el anteproyecto elaborado por el Ministerio de Desregulación y Transformación del Estado, apunta, entre otros aspectos a que el aporte de la producción y la industria de la carne, se voluntario y no obligatorio como lo establece la 25.507 que dio origen a su creación.
“Este anteproyecto nos tomó por sorpresa, sobre todo porque el IPCVA funciona desde hace 25 años y, demostró tener una trayectoria en este tiempo que tiene que ver con la promoción del consumo de carne, la apertura de mercados, los trabajos de investigación que se fueron desarrollando y, el anteproyecto no ofrece algo superador en ese sentido y poner un aporte voluntario como lo menciona esta iniciativa”, sostuvo Georges Breitschmit presidente del IPCVA.
Breitschmit rescató el comunicado que emitieron las entidades porque ven en el ipcva “una herramienta que que fue útil en todos estos años” y añadió que “hubo muchísimas reuniones, hemos trabajando con la agencia de Inversiones, Marca País, hemos organizado la “Semana de la carne en Estados Unidos y estamos programando la Segunda Semana de la Carne junto con la Cancillería, con las Embajadas, donde se hacen acciones todo el tiempo para promocionar la carne argentina”
Breitschmit recordó que seguramente “hay cosas para mejorar, seguro, pero están todos los actores para poner en marcha aquellos lineamientos que se crean necesario implementar, pero después de 25 años de trabajo no creo que sea conveniente cerrarlo”.
El IPCVA se creó en 2001 por la Ley 25.507, se reglamentó en 2003 y en 2005 comenzó a hacer el estudio del mercado chino que se abre en 2007. Por entonces se exportaban a China 40.000 toneladas de carne y hoy ese mercado absorbe el 70 por ciento de las ventas de carne.
Entre otras gestiones para la promoción de la carne en el exterior, con fondos del iPCVA se financió un panel ante la Organización Mundial de Comercio (OMC) para lograr la apertura del mercado de Estados Unidos, luego de los casos de aftosa en 2001, y hoy Argetina tiene una cuota suplementaria de exportación de carne al país del norte.
“No son hechos aislados, son políticas públicas que se van encadenando, casa paso que se da se refleja en resultados, que o son cosas que se logran de un d´çias para el otro. El IPCVA es un organismo que golpea todas las puertas cada vez que se necesita algo, como ahora que estamos trabajando con el tema de las menudencias para ingresarlas a China“, precisó el presidente del IPCVA.
Desde la induatria cárnica
Por su parte Daniel Urcía, representante de la FIFRA, una de las entidades que forma parte de la conducción del IPCVA consideró que “el IPCVA es una excelente herramienta que hoy funciona muy bien y queremos sostenerlo para que siga de esta manera”
“Trabajar sobre la competitividad que requiere el sector es trabajar sobre cuestiones que tienen mucha mas incidencia como el impuesto a los débitos y créditos, como el remanente que queda de los derechos de exp`rtación que pesan sobre el sector y hoy coin un escenario que vemos con una ganadería que vuelve a ser una alternativa de inversión y que invierte 20.000 M de dólares por año, comparado con la minería, es un sector para apoyar y que necesita un instituto como tienen otros países del mundo para promocionar su actividad y hacer los estudios que nos valida en el mercado local y en el internacional”
Por otra parte el presidente de la CICCRA, MIguel Schiariti, al ser consultado por el ante proyecto de ley impulsado por la cartera del Federico Sturzenegger, califico a la iniciativa como “una herramienta de desfinanciamiento del IPCVA, no entiendo el sentido que tiene, porque los que pagan más son los productores y la alícuota que aportan por cada animal que se envía a faena es el equivalente 0,300 kg de carne de novillo. No es una tasa muy importante porque mueve a un novillo que vale entre 2 millones a 2,5 millones de pesos. Es el equivalente a 0,300 kg carne, no son nada. Este fin de semana en los remates vi vender vacas a 2,8 millones de pesos”, precisó.
El presidente de CICCRA, recordó que durante los tres años que el ex secretario de comercio, Guillermo Moreno estuvo al frente de esa cartera, el “país perdió 12,5 millones de cabezas de ganado vacuno que “no las recuperamos nunca y solo se hizo con 3,5 a 4 millones de ganado vacuno que nunca recuperamos y cuando se llegó a 47,5 millones de cabezada en 2009”,
“No se entiende muy bien cual es el objetivo de este ante proyecto de ley. Es posible que el error haya sido nuestro al no dar información de los logros que tuvo el iPCVA”, agregó
«En 2007 comenzamos a ir a China y desde 2012, que se abrió ese mercado, todos los años comenzamos a visitar ferias y durante cinco años estuvimos trabajando para llevar de las orejas a funcionarios junto a los los representantes del Instituto. Abrimos China, reabrimos Estados Unidos. Y estas 100.000 toneladas que ahora se exportan a ese país, no tienen que ver con que (el Presidente Javier) Milei sea amigo de Trumps. Tiene que ver con la profunda seca que Estados Unidos vive hoy. El 60% de la carne que consumen son hamburguesas que no pueden tener más del 20% de grasa. Por eso compran carne magra para la industria, mezclar con la carne que producen ellos”, cerró el referente de CICCRA.
El IPCVA, además de estar presente en las principales ferias internacionales del mundo, con sus recursos financia numerosos estudios científicos que se llevan adelante junto a universidades, INTA e INTI (Noticias AgroPecuarias)
Las cadenas agroindustriales lideran la actividad económica nacional, superando al sector inmobiliario y al comercio. En un esquema similar a un mundial, 11 de 48 selecciones serían del campo. Datos, análisis de FADA y perspectivas de crecimiento para 2026.
Buenos Aires, lunes 29 junio (PR/26) — Si la economía argentina fuera un equipo de fútbol, el agro sería uno de los jugadores clave: las cadenas agroindustriales aportan el 22% de toda la actividad económica del país.
Esto significa que es el sector que más aporta al PBI nacional. “En otras palabras: uno de cada cinco ‘goles’ de la economía argentina los mete el agro”, destaca Nicolle Pisani Claro, economista jefa de FADA.
En este ranking de aportes, a la agroindustria le sigue con el 14% el sector inmobiliario y con el 12% el comercio.
Siguiendo con las metáforas futboleras, “si vemos a la actividad económica como un fixture, de las 48 selecciones hay 11 que serían del agro”, agrega la economista.
Pensando hacia adelante, Pisani Claro advierte el impacto de esta tendencia: “Se espera que para este 2026 haya un crecimiento del 2,8% en toda la actividad económica argentina”.
El informe de FADA (Fundación Agropecuaria para el Desarrollo de Argentina), revela que las cadenas agroindustriales son el sector con mayor aporte dentro de la actividad nacional.
“¿Qué otros jugadores lo dan todo en la cancha?: segundo la actividad inmobiliaria (14%), tercero el comercio (12%), le siguen salud y educación (11%)«, detalla Antonella Semadeni, economista de FADA.
A estos sectores se le suman «la industria manufacturera no agropecuaria (9%) y, por último, otros rubros como construcción, transporte, logística y minería, que juntos suman el 32%”, agrega Semadeni.
“Cuando hablamos del agro no hablamos solamente del campo. Hay una enorme cantidad de actividades que se ponen en marcha a su alrededor”, explica la economista sobre el impacto del sector.
Estas incluyen rubros fundamentales como transporte, logística, industria alimenticia, servicios profesionales, comercio, tecnología y empleo directo en cientos de localidades de todo el país.
“Si la actividad económica, también llamada PBI, fuera un mundial de 48 selecciones, 11 serían del agro. La agroindustria tiene presencia en gran parte de la economía«, advierte Fiorella Savarino, economista de FADA.
Su impacto va mucho más allá de la producción primaria, ya que el valor también se genera fuera del campo: en el transporte, las industrias, el combustible, los comercios, administrativos, ingenieros y veterinarios.
«Es una gran rueda que va sumando trabajo e inversiones y mejorando exponencialmente las condiciones de vida de las familias argentinas”, remarca Savarino.
Ningún jugador gana un partido solo
“Detrás de cada producto agroindustrial hay una gran cantidad de personas trabajando en diferentes rubros, funcionando como una gran rueda de la economía», afirma Semadeni.
Por ese motivo de constante interconexión productiva, desde la fundación destacan un concepto clave: «Decimos que el agro no juega solo: juega junto a muchos otros sectores”.
En un contexto económico complejo, el estudio remarca que el crecimiento de la actividad económica es vital porque impacta directamente en la vida cotidiana de las familias argentinas.
Cuando la economía efectivamente se mueve, aumenta el consumo, aparecen nuevas inversiones, se genera empleo y se dinamizan distintas actividades en simultáneo.
“Así como en un equipo ningún jugador gana un partido solo, en la economía pasa algo parecido. Argentina necesita que todos los sectores puedan crecer y desarrollarse«, sostiene Savarino.
En esta dinámica de recuperación, el agro tiene un rol clave, pero el verdadero desafío es lograr que haya «un equipo completo empujando para el mismo lado”.
Perspectivas 2026
Según los datos revelados en el informe, se espera que la actividad económica en general crezca un 2,8% respecto al año 2025.
“Los motivos que impulsan este crecimiento pueden ser múltiples: las inversiones privadas, el gasto público, el consumo y el comercio internacional”, explica Semadeni.
El estudio detalla que, en lo que refiere puntualmente a los niveles de consumo, no hubo grandes mejoras en lo que va del año 2026.
Por el lado de las inversiones, se han aprobado proyectos relacionados al RIGI en minería e hidrocarburos, principalmente, y se encuentra en marcha el RIMI en niveles subnacionales.
En contrapartida, si observamos los números por el lado del gasto o las inversiones públicas, estos índices aún se encuentran contenidos.
Respecto al desarrollo del comercio internacional, la tendencia general de los mercados muestra que vienen aumentando las exportaciones y cayendo las importaciones.
“Si nos centramos en las exportaciones de nuestro país, la agroindustria genera 6 de cada 10 dólares actualmente«, avizoran los especialistas desde FADA.
Con este panorama, sumado al «contexto de cosecha récord y buenos precios internacionales en carne, podrían existir mejoras significativas para este 2026”.
El Gobierno lanzó en Agroactiva una campaña de leasing del BICE para financiar hasta el 100% de rodados productivos nuevos, con tasas en pesos desde 19,45% para el sector agropecuario.
Foto: La propuesta apunta a acompañar a productores y empresas en la ampliación y modernización de su capacidad de transporte mediante la adquisición de rodados productivos nuevos.
Buenos Aires, miércoles 3 junio (PR/26) — En el marco de la muestra Agroactiva 2026, la Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informó que el Gobierno Nacional, a través del Banco de Inversión y Comercio Exterior (BICE), presentó una campaña especial de leasing orientada a modernizar y ampliar la capacidad de transporte del agro.
La línea ofrece una tasa fija en pesos desde 19,45% y financia hasta el 100% de la compra de camiones, semirremolques, acoplados, pickups y utilitarios. Cuenta con todos los beneficios impositivos del leasing, como la posibilidad de deducir las cuotas del impuesto a las ganancias y diferir el IVA durante todo el período del préstamo.
El plazo disponible es de hasta 3 años y se ofrece tanto en pesos como en dólares. Tiene como destino a productores y empresas del segmento PyME, con un monto máximo de $6.500 millones y un mínimo de $80 millones por solicitante.
Para acceder, los beneficiarios pueden acercarse durante la muestra al stand N° 276B de la Secretaría de Agricultura, Ganadería y Pesca, donde el BICE tiene su espacio. También podrán encontrar una oferta integral de financiamiento para el agro.
Como los créditos en valor producto para el sector sojero, ganadero, que fijan las cuotas en kilos de novillo y se destinan a capital de trabajo para recría y engorde, o a la compra de terneras y vaquillonas para ampliar stock.
Esta línea también se encuentra disponible para tamberos -con cuotas expresadas en litros de leche– que aplican a la adquisición de robots de ordeñe, sistemas rotativos, automatización, entre otros, y para productores porcinos –créditos expresados en kilos capón– con destinos como genética, infraestructura y equipamiento.
Primicias Rurales
Fuente: Secretaría de Agricultura, Ganadería y Pesca
Precios récord, exportaciones en alza y un mercado global que juega a favor — pero con tensiones que no pueden ignorarse.
Buenos Aires, martes 26 mayo (PR/26) — La ganadería vacuna argentina atraviesa uno de sus ciclos más favorables de las últimas décadas.
La combinación de valores internos en máximos históricos, una demanda exportadora sostenida y un mercado mundial caracterizado por altos precios internacionales genera un contexto excepcional, difícil de encontrar con tanta nitidez en otros momentos del ciclo ganadero.
Sin embargo, el buen momento no debe dejarse pasar sin mejorar las condiciones de productividad de la cadena de ganados y carnes. Las oportunidades que se presentan son genuinas, pero su aprovechamiento pleno exige decisiones estratégicas que van más allá de capitalizar el precio del día.
El contexto internacional: una demanda que supera a la oferta
El cambio más trascendente registrado a nivel internacional es el fuerte desacople entre el crecimiento de la demanda y la capacidad de expansión de la oferta. En los últimos 25 años, la producción mundial de carne vacuna aumentó apenas un 23%, pasando de aproximadamente 50 millones de toneladas en el año 2000 a 61,6 millones en 2025.
El comercio internacional, en cambio, mostró una dinámica completamente distinta: las exportaciones mundiales crecieron un 129% en el mismo período, al pasar de 5,9 millones a 13,5 millones de toneladas.
Este desbalance entre una oferta mundial que no logró acompañar el fuerte crecimiento del consumo global explica buena parte del sostenimiento de los elevados precios internacionales observados en los últimos años.
A partir de 2022, el mercado mundial ingresó en una etapa de contracción de oferta particularmente marcada. Los principales países productores comenzaron a registrar caídas en sus rodeos bovinos como consecuencia de años de sequías, altos costos de alimentación y procesos de liquidación de vientres.
Según las proyecciones del USDA, la producción mundial volvería a caer en el corriente año cerca de un millón de toneladas. Esta reducción se concentra principalmente en Estados Unidos, la Unión Europea y Brasil, aunque también alcanzó en distintos momentos a Australia y otros exportadores relevantes.
En el caso estadounidense, el ajuste adquiere una dimensión particularmente significativa dado el peso que tiene ese país tanto en la producción como en el consumo mundial. Estados Unidos atraviesa actualmente el menor stock bovino de las últimas décadas, lo que derivó en una fuerte caída de la producción interna y en un crecimiento sostenido de sus necesidades de importación. El USDA proyecta importaciones cercanas a los 2,5 millones de toneladas en 2026, frente a las 2,1 millones de 2025.
En paralelo, la demanda internacional continúa expandiéndose. El comercio mundial de carne vacuna superaría las 13,6 millones de toneladas en 2026, impulsado principalmente por China, el sudeste asiático y el propio mercado norteamericano.
En este contexto, la transformación de Estados Unidos de exportador neto a uno de los principales demandantes globales constituye probablemente el hecho estructural más importante del mercado internacional de carne vacuna en los últimos años.
El USDA proyecta para 2026 que las importaciones de Estados Unidos estarán cercanas a 2,5 millones de toneladas, frente a las 2,1 millones registradas en 2025. Incluso, las compras externas del primer bimestre del año mostraron un crecimiento superior al 17%, ubicándose por encima de las previsiones iniciales.
La demanda norteamericana se concentra principalmente en cortes magros y trimmings destinados a la industria de hamburguesas, segmento en el cual países exportadores como Australia, Brasil, Nueva Zelanda y potencialmente Argentina encuentran una oportunidad comercial cada vez más relevantes.
El mercado interno: hacienda con precios récord.
El sector ganadero atraviesa actualmente uno de los escenarios más favorables e importantes de las últimas décadas. Los precios de las distintas categorías de hacienda se ubican entre los más altos registrados en términos históricos, tanto medidos en moneda local como en moneda extranjeras.
A lo largo de los últimos 18 meses, todas las categorías mostraron incrementos muy significativos, superando con holgura tanto la inflación general de la economía como la evolución del tipo de cambio oficial, lo que permitió una mejora sustancial en los valores reales de la hacienda. Esta firmeza alcanza a prácticamente todas las categorías, desde la cría hasta el engorde.
En términos de precios constantes, las distintas categorías se ubican entre un 30% y un 40% por encima del promedio de los últimos años, confirmando que la mejora no responde únicamente a factores nominales, sino que implica una revalorización real de la hacienda dentro del ciclo.
Evolución en Precios constantes
Exportaciones: un mapa que se reconfigura
Una parte significativa de la mejora de precios observada en la ganadería argentina encuentra explicación en el frente exportador, que hoy constituye una de las principales fuentes de optimismo para toda la cadena cárnica.
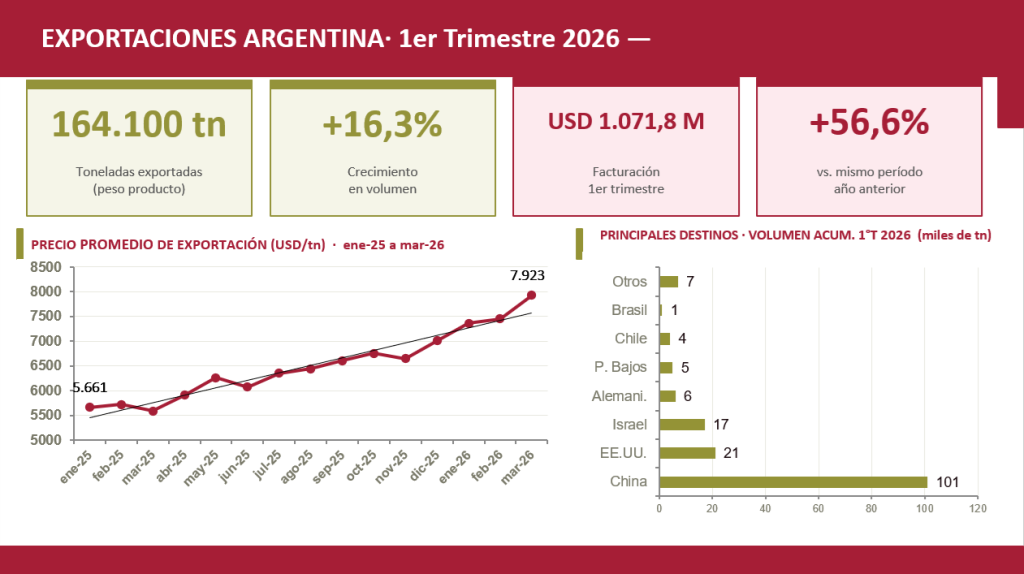
El primer trimestre de 2026 marcó uno de los mejores comienzos de año para las exportaciones de carne vacuna argentina, en un contexto internacional caracterizado por valores récord y una demanda global que continúa mostrando firmeza estructural.
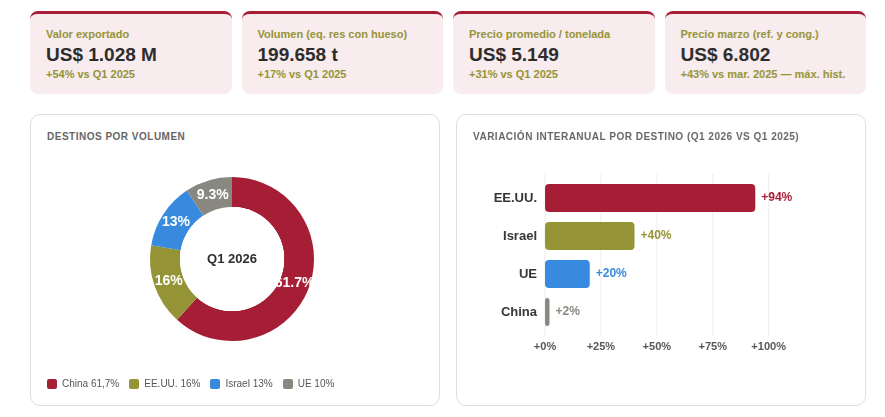
Los embarques aumentaron un 17% interanual en volumen, mientras que el ingreso de divisas mostró un crecimiento aún más significativo: por primera vez, las exportaciones de carne vacuna superaron los US$ 1.000 millones en un primer trimestre, registrando un incremento del 54% respecto del mismo período del añoanterior. El precio promedio de exportación por tonelada avanzó un 31% y alcanzó los US$ 5.149, siendo el factor central detrás del salto en valor.
En cuanto a los destinos, el mapa exportador comienza a mostrar cambios relevantes. Las ventas hacia Estados Unidos ganaron protagonismo luego de la ampliación de su cuota de importación, con 80.000 toneladas adicionales que permitieron aumentar significativamente los embarques durante los primeros meses del año.
Sin embargo, el escenario norteamericano todavía presenta algunos factores de incertidumbre. La administración Trump analizó en distintos momentos la posibilidad de suspender temporalmente los contingentes arancelarios para la importación de carne bovina de todos los orígenes, con el objetivo de incrementar la oferta doméstica y moderar la inflación alimentaria, introduciendo dudas para el mediano plazo.
En el frente europeo, el acuerdo entre el Mercosur y la Unión Europea también abre perspectivas potencialmente muy favorables para la carne argentina. Entre los principales puntos de interés para el sector se destaca la reducción del arancel de la Cuota Hilton desde el 20% actual a 0%, mejorando significativamente la competitividad de los cortes premium exportados hacia Europa.
A esto se sumaría una nueva cuota de 99.000 toneladas con arancel preferencial para los países del Mercosur, lo que podría ampliar las oportunidades de acceso a uno de los mercados de mayor valor del mundo.
China continúa siendo el principal motor del comercio mundial de carne vacuna, aunque bajo un esquema más administrado. Para 2026, el gobierno chino asignó a la Argentina un cupo de 511.000 toneladas. Al cierre del primer trimestre, Argentina utilizó cerca del 32% de esa cuota, un ritmo considerablemente más moderado que el de Brasil y Australia, que ya superan el 50% de utilización anual. Esta diferencia podría generar oportunidades comerciales adicionales para Argentina durante la segunda mitad del año.
La oferta que no alcanza: el stock en baja y sus consecuencias
La principal explicación de los elevados precios actuales de la hacienda no proviene únicamente de la mejora exportadora o del contexto internacional favorable, sino fundamentalmente de un factor estructural de fondo: la escasez de oferta ganadera.
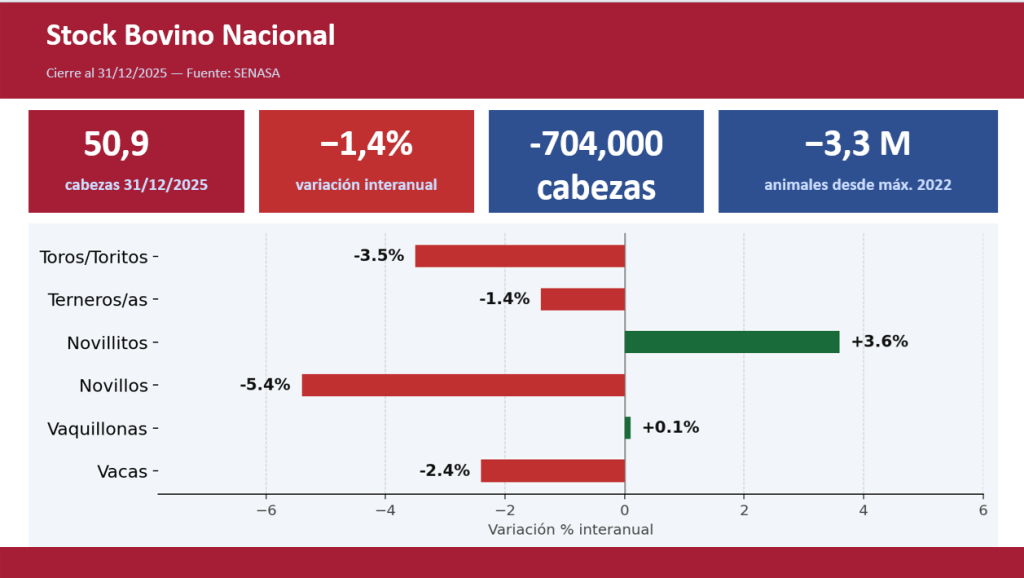
Los últimos datos del SENASA muestran una nueva caída en las existencias bovinas nacionales, que descendieron por debajo de los 51 millones de cabezas. En los últimos tres años se perdieron 3,3 millones de cabezas, con menor producción de terneros y disminución de la existencia de novillos.
En los últimos 20 años, la ganadería bovina argentina atravesó al menos tres ciclos claramente diferenciados: una severa liquidación entre 2007 y 2010, una fase de capitalización y crecimiento entre 2011 y 2018, y una nueva fase de contracción entre 2019 y 2025. Cada uno de estos ciclos estuvo condicionado por variables macroeconómicas, climáticas y de política sectorial.
Esta disminución del stock comenzó a impactar directamente sobre la disponibilidad de hacienda para faena, generando un mercado mucho más ajustado y competitivo entre los distintos operadores. La menor oferta de animales terminados se traduce en una reducción de la faena y en una fuerte presión alcista sobre los precios de todas las categorías.
Un ciclo de oportunidad: ¿cómo aprovecharlo?
Si bien los precios actuales generan una percepción muy positiva dentro del sector, también ponen en evidencia ciertas fragilidades estructurales que la cadena ganadera todavía arrastra. Un mercado con valores históricamente elevados no implica necesariamente que todos los eslabones se encuentren sólidos o equilibrados. En gran medida, los precios reflejan una oferta limitada de hacienda más que una expansión genuina y sustentable de la producción.
De hecho, distintos segmentos de la cadena continúan operando bajo condiciones complejas. La industria frigorífica enfrenta altos costos financieros, fuerte presión impositiva, elevados costos laborales y una capacidad instalada que en muchos casos trabaja por debajo de niveles óptimos debido a la menor disponibilidad de animales para faena. A esto se suman diferencias de competitividad entre plantas exportadoras y establecimientos orientados exclusivamente al mercado interno.
En el eslabón primario, si bien la mejora de precios permitió recomponer y mejorar la rentabilidad, la producción todavía enfrenta importantes desafíos estructurales. La recuperación del stock bovino será necesariamente lenta y dependerá de mejoras sostenidas en los índices reproductivos, mayor eficiencia productiva y capacidad de inversión.
Argentina continúa mostrando amplios márgenes de mejora en variables clave como porcentaje de destete, peso medio de faena y productividad por hectárea, indicadores que resultan determinantes para aumentar la producción sin necesidad de expandir significativamente el rodeo.
La cuestión sanitaria adquiere además una importancia creciente en un mercado internacional cada vez más exigente. La unificación de estándares sanitarios e industriales, junto con mayores niveles de trazabilidad y formalización, serán factores centrales para sostener y ampliar el acceso a mercados de alto valor agregado.
El gran desafío hacia adelante será transformar el actual ciclo de precios altos en un verdadero proceso de recomposición y modernización de la cadena. Para lograrlo será fundamental avanzar de manera simultánea en varios frentes: mejorar los índices reproductivos en el eslabón primario, fortalecer la eficiencia productiva, consolidar un estándar sanitario homogéneo para toda la industria frigorífica y profundizar los mecanismos de transparencia comercial en la formación de precios y la comercialización de hacienda.
La ganadería argentina se encuentra hoy frente a una ventana de oportunidad genuina y posiblemente excepcional desde el punto de vista internacional. La combinación de una demanda global firme, restricciones de oferta en los principales países productores y precios internacionales elevados genera condiciones particularmente favorables para el crecimiento del sector.
Sin embargo, capitalizar plenamente esta oportunidad dependerá de la capacidad de toda la cadena —productores, industria y Estado— de actuar con coherencia, coordinación y una visión estratégica de mediano y largo plazo.
El desafío no será únicamente aprovechar un buen momento de precios, sino convertir este contexto favorable en una etapa sostenida de crecimiento, inversión y aumento de productividad que permita consolidar a la Argentina como uno de los principales jugadores globales del mercado de carne vacuna.
Es “un caso aislado”, respondieron desde la Rosada y destacaron el aumento per cápita del consumo de carne vacuna. El presidente de Colombia se metió en el tema.
En 2025 el consumo de carne vacuna per cápita fue de 116,4 kilos. Foto: Agencia NA (archivo).
Buenos Aires, miércoles 29 abril (PR/26) –El Gobierno de Javier Milei advirtió que “sigue la operación internacional por la carne de burro”, al rechazar un informe al respecto de un medio extranjero.
Según constató la Agencia Noticias Argentinas, se trata del medio alemán DW Español, cuya versión española dijo: “Carnicería argentina vende carne de burro ante la subida de la vacuna”.
Con este título, describió que el país “agotó 500 kilos en dos días. La venta se realizó con un permiso provincial provisorio, ya que en Argentina el consumo de carne de burro no está regulado a nivel nacional. La iniciativa llega en un contexto de fuertes aumentos en el precio de la carne vacuna, que se disparó un 70 % en el último año”.
Al respecto, desde la recientemente creada Oficina de Respuesta Oficial, el Gobierno contestó con un comunicado en el que explicó que el medio “amplifica una vez más un caso aislado y marginal con el claro propósito de dañar la imagen de la República Argentina”.
¿Qué dice el comunicado oficial del Gobierno en respuesta a la publicación del medio alemán?
“Sigue la operación internacional por la carne de burro”. Así tituló la Oficina de Respuesta Oficial del Gobierno Nacional a la publicación del medio DW Español.
Para comenzar, explicó que “el medio extranjero DW, que viene operando a diario en la Argentina, amplifica una vez más un caso aislado y marginal con el claro propósito de dañar la imagen de la República Argentina”, aclarando que “se trató de una única carnicería que comercializó una cantidad mínima de un producto absolutamente ajeno a los hábitos alimentarios y a la tradición gastronómica de los argentinos”.
En este sentido, subraya que “bajo el gobierno del presidente Javier Milei, la inflación se ha reducido drásticamente y la economía avanza con determinación en su proceso de estabilización, ordenamiento y recuperación”.
Además, añade que “los datos oficiales son contundentes” y explica que “durante 2025 el consumo per cápita total de carnes aumentó un 3,85%, alcanzando los 116,4 kg por habitante, y la producción porcina creció un 15,7% en el primer trimestre de 2026”, ampliando que “nuestro país mantiene uno de los niveles más altos en consumo per cápita de carne vacuna de la más alta calidad, pilar irrenunciable de nuestra identidad cultural y productiva”.
Por último, el informe oficial acentúa que: “Más grave aún sería si esta administración hubiese sido kirchnerista: los argentinos ni siquiera estarían consumiendo carne, sino directamente insectos y productos derivados. Prevalecieron las costumbres argentinas frente a las agendas globalistas que promueven la sustitución de la carne tradicional por insectos, como las que opera sistemáticamente el citado medio”.
Petro se metió en la discusión y sostuvo: “Esto no puede pasar en Colombia”
En X, el presidente colombiano, Gustavo Petro, quien está enfrentado ideológicamente a Milei y días atrás tuvo un encuentro en España con el gobernador de la provincia de Buenos Aires, Axel Kicillof, a quien postuló como el posible nuevo presidente de Argentina, volvió a meterse en un tema doméstico del país.
Al respecto, se preguntó: “Si Argentina es exportadora de carne de calidad, ¿por qué los argentinos no pueden comer carne de calidad y les toca comer carne de burro?” y en su reflexión sumó: “Esto no puede pasar en Colombia”.
El Caso
La IA resume:
Una carnicería en Trelew, provincia de Chubut (Patagonia), vendió exitosamente 500 kg de carne de burro en dos días en abril de 2026, agotando existencias ante el alto costo de la carne vacuna. La inusual venta, a \(\$7.500\) el kg, fue una prueba piloto autorizada provincialmente al productor Julio Cittadini.
Aquí los detalles clave del suceso:
Lugar y contexto: La comercialización ocurrió en la ciudad de Trelew, Chubut, en el sur argentino, impulsada como una alternativa económica ante la suba del precio de la carne de res, que aumentó cerca del 70% en el último año.
Detalles de la venta: Fue una experiencia piloto con permiso provincial provisorio, ya que no existe una regulación nacional específica para la comercialización masiva de carne de burro.
Recepción: La carne de burro se ofreció a \(\$7.500\) el kg, comparada con cortes vacunos que superaban los \(\$18.000\) en promedio. La primera tanda se agotó rápidamente, demostrando interés de los consumidores.
Reacciones y controversia: Si bien el productor lo presentó como una opción productiva ante la caída de la producción ovina, la venta generó debate por riesgos sanitarios (fármacos en animales de trabajo) y dudas sobre la comercialización formal.
Aunque se generó una polémica internacional, la carne de burro se mantiene como una opción de nicho y no como un reemplazo directo de la carne de res en el corto plazo.

 Breitschmit recordó que seguramente “hay cosas para mejorar, seguro, pero están todos los actores para poner en marcha aquellos lineamientos que se crean necesario implementar, pero después de 25 años de trabajo no creo que sea conveniente cerrarlo”.
 Por Federico Santangelo