Radiografía de la caída del empleo privado: doce meses de retroceso sostenido y una brecha cada vez mayor entre sectores
El trabajo registrado en el sector privado no logra hacer pie y acumula un año entero de contracción ininterrumpida. Mientras la construcción y la industria registran pérdidas históricas, el agro se consolida como el único motor capaz de generar puestos laborales.
Buenos Aires, viernes 28 agosto (PR/26)– El mercado laboral argentino atraviesa un escenario crítico: el empleo asalariado privado registrado acumula doce meses consecutivos de caída, marcando la secuencia de retroceso más extensa de toda la serie estadística disponible desde 2009.
Desde el hito de noviembre de 2023 hasta la fecha, la economía argentina ya ha destruido un total de 241.000 puestos de trabajo formal. Esta cifra evidencia la dimensión de la crisis actual en el sector privado.
La trayectoria reciente demuestra con claridad que el verdadero desafío no residió únicamente en la magnitud del ajuste inicial, sino en la severa dificultad posterior para consolidar una verdadera recuperación del empleo.
Luego de la profunda contracción experimentada a fines de 2023 y durante la primera mitad de 2024, el número total de asalariados privados formalizados comenzó a estabilizarse paulatinamente.
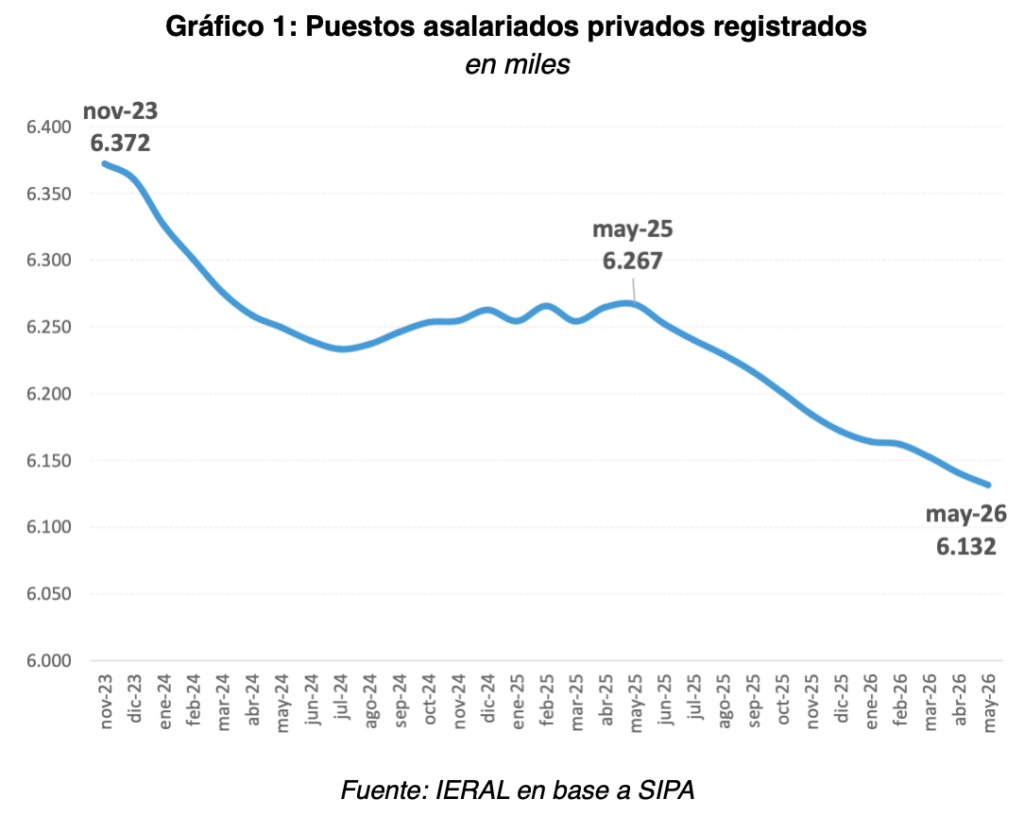
En ese proceso, el mercado logró recuperar parte del terreno perdido previamente, alcanzando un techo temporal de 6,27 millones de trabajadores en mayo de 2025. Sin embargo, ese impulso no duró.
Inesperadamente, la incipiente recuperación se frenó de golpe y, desde aquel momento, la ocupación formal volvió a contraerse mes a mes sin interrupción en todo el país.
Para mayo de 2026, la cifra total de trabajadores registrados descendió hasta ubicarse en 6,13 millones, lo que representa una brecha negativa de 135.000 puestos en comparación con el año anterior.
Comportamientos dispares: el impacto heterogéneo por sectores
Detrás de este dramático resultado agregado se esconden realidades y comportamientos profundamente heterogéneos según la rama de actividad y la provincia que se analice.
En términos relativos, desde noviembre de 2023 el empleo privado registrado sufrió una caída general cercana al 3,8%, pero la dispersión sectorial resultó sumamente amplia.
El rubro con el desplome más severo fue sin dudas la construcción, una actividad que vio desaparecer de forma drástica el 14,2% de sus puestos registrados en todo el territorio nacional.
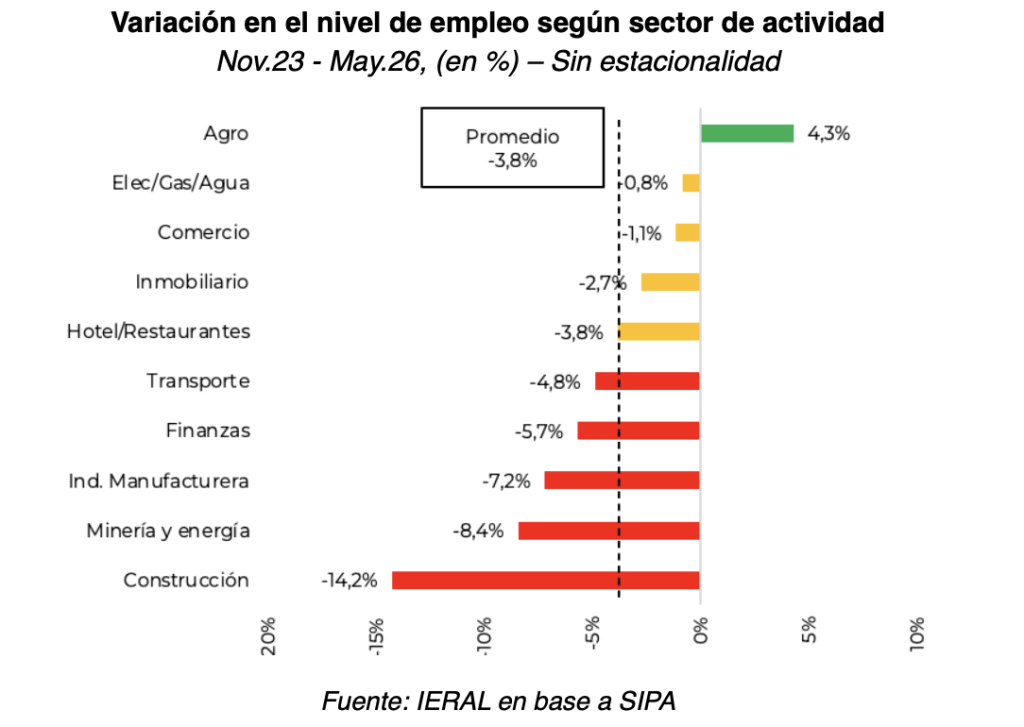
En un escalón intermedio de contracción se ubicaron sectores clave como la minería y energía (-8,4%), la industria manufacturera (-7,2%), las finanzas (-5,7%) y el transporte (-4,8%).
Por su parte, rubros como hoteles y restaurantes (-3,8%), el sector inmobiliario (-2,7%), el comercio (-1,1%) y electricidad, gas y agua (-0,8%) mostraron caídas más moderadas.
La gran excepción a esta tendencia generalizada fue el agro, que logró destacarse positivamente al registrar un sólido incremento del 4,3% en el empleo formal a lo largo del mismo período.
La masa de trabajadores afectados: números absolutos
Más allá de los porcentajes, las cifras absolutas de puestos destruidos revelan con exactitud en qué sectores productivos se concentró con mayor fuerza el impacto social de la crisis.
La industria manufacturera encabeza las pérdidas con 85.600 empleos menos, mientras que la construcción anotó la baja de 62.700 trabajadores en el mismo lapso de tiempo.
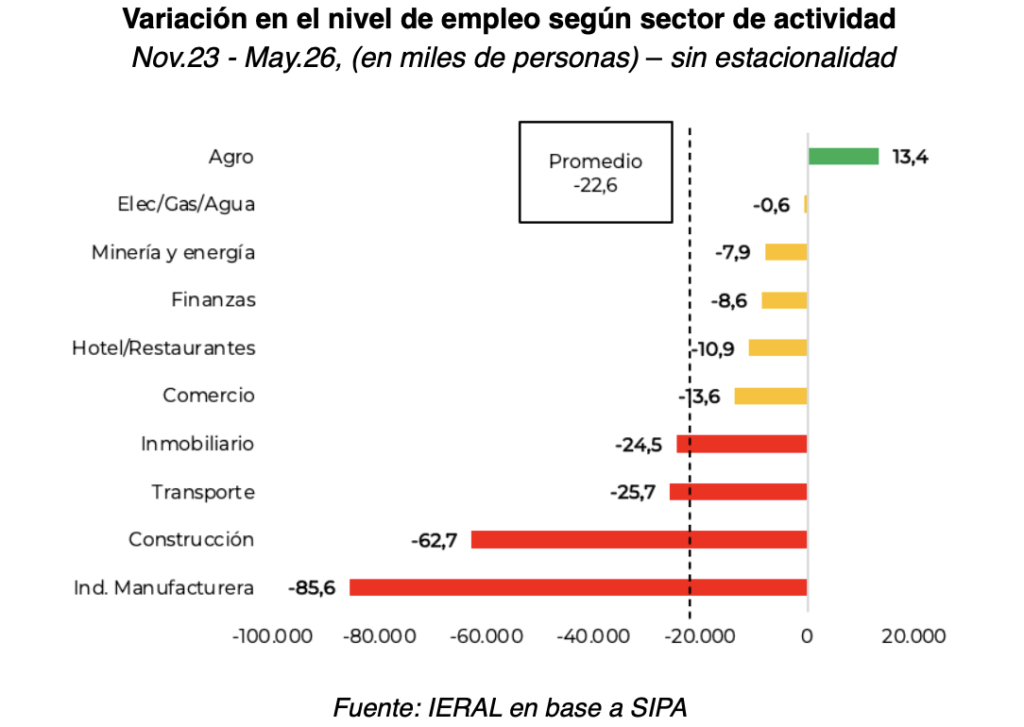
Sumadas ambas actividades, explican por sí solas nada menos que 148.300 puestos asalariados privados menos, convirtiéndose en el principal foco de vulnerabilidad laboral.
A esta nómina se suman las reducciones registradas en el sector transporte (-25.700), las actividades inmobiliarias (-24.500) y el rubro del comercio (-13.600).
Completan el panorama negativo las caídas en hoteles y restaurantes (-10.900), el sector financiero (-8.600) y el complejo de minería y energía (-7.900).
En el extremo opuesto, la actividad del agro operó como el único amortiguador significativo de la economía, al incorporar de forma neta a cerca de 13.400 nuevos trabajadores.
Análisis estructural: intensidad de mano de obra vs. capital
El fenómeno observado en la construcción resulta paradigmático: se trata de una rama sumamente intensiva en mano de obra y con una altísima sensibilidad frente a los vaivenes del ciclo económico general.
Factores decisivos como la paralización de la obra pública, la cautela inicial en la inversión privada y el freno generalizado de la actividad impactaron casi de inmediato sobre las contrataciones.
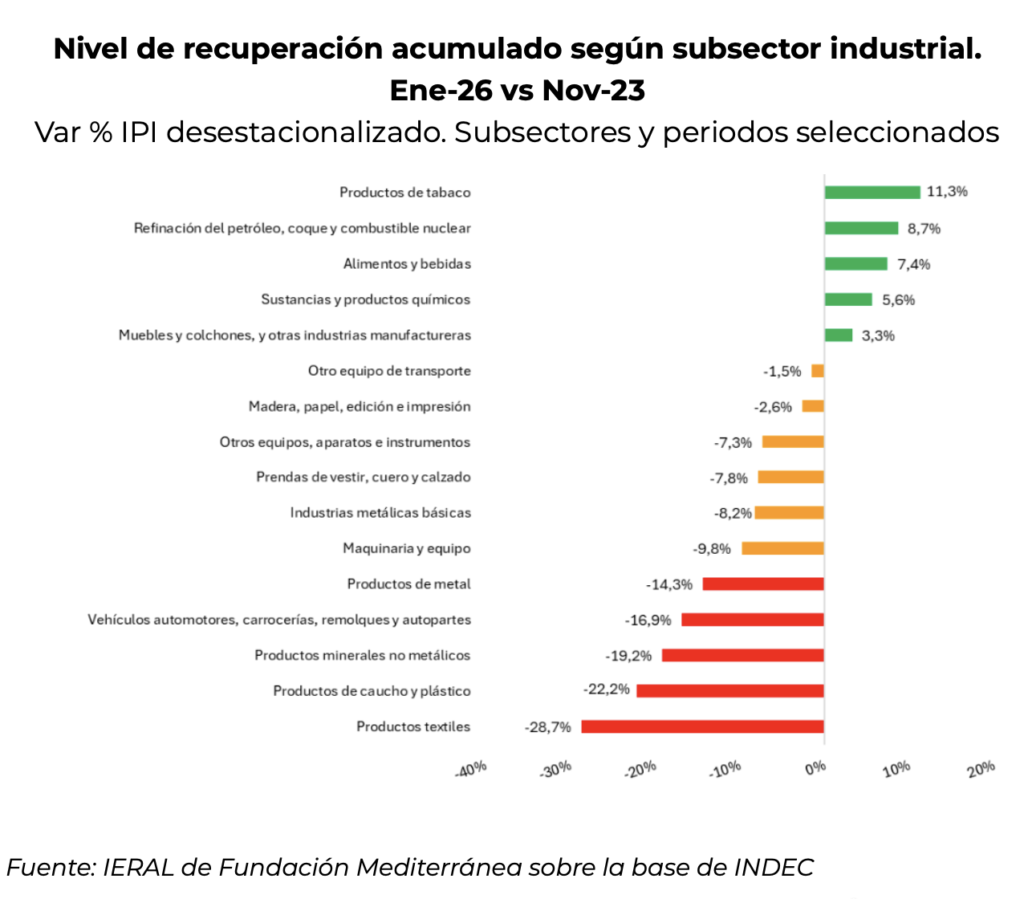
Por su parte, la industria manufacturera presenta un mapa mucho más complejo y heterogéneo, donde conviven subsectores con muy desiguales niveles de productividad y exposición al mercado externo.
Sin embargo, dado el enorme peso específico de la industria en la estructura productiva, un porcentaje menor de caída se traduce en una pérdida absoluta de vacantes sustancialmente mayor.
Esta marcada diferencia entre sectores intensivos en trabajo y aquellos intensivos en capital adquiere una relevancia estratégica fundamental para entender el futuro del mercado laboral.
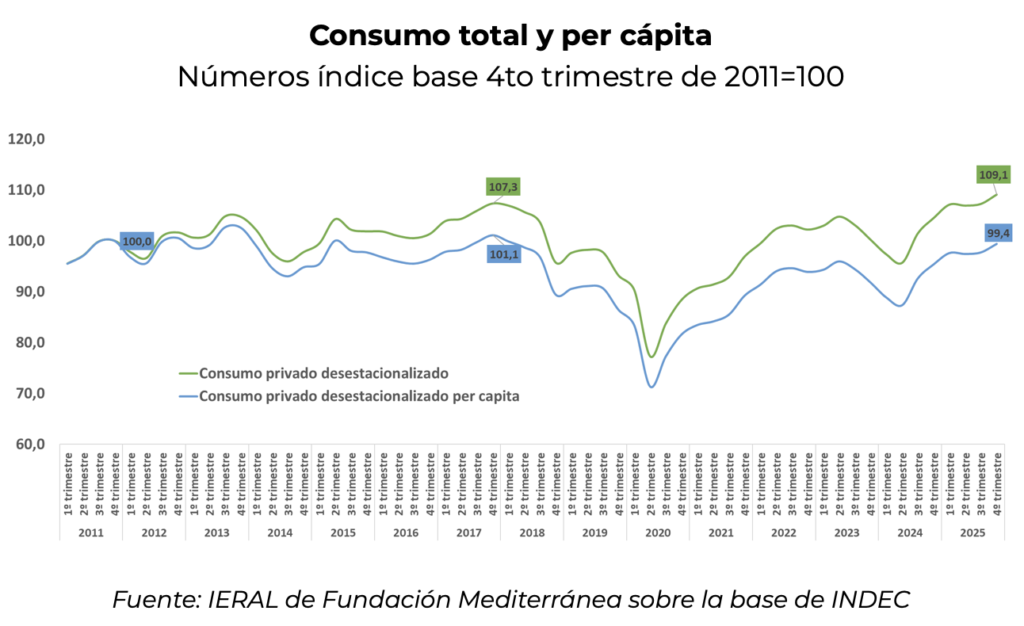
La evidencia histórica demuestra que una economía nacional bien puede ingresar en una fase de recuperación del nivel de producción sin generar empleo en la misma proporción.
Sectores como la minería, la energía, los hidrocarburos o el agro pueden experimentar avances récords en volumen, inversiones y exportaciones requiriendo una menor cantidad de trabajadores directos.
Por el contrario, actividades de alta absorción de mano de obra como el comercio, los servicios, la construcción y la industria tradicional demandan tiempos distintos y condiciones más complejas para volver a crear puestos estables.