Jun 22, 2026 | Actualidad, Maquinarias
Es el nivel más alto desde que se elabora este indicador. Las marcas globales lideraron segmentos claves, como tractores, cosechadoras y picadoras de forraje.
Córdoba, lunes 22 junio (PR/26) — Las empresas de capitales extranjeros marcaron en el arranque de 2026 un nuevo récord de participación en las ventas totales de maquinaria agrícola nueva en Argentina.
Según el reporte estadístico de Ventas por Origen del RNM (Radar de Negocios Maquinac), durante el primer trimestre del año las multinacionales concentraron 64,5% de las ventas totales del sector.
Es el nivel más alto desde que el RNM publica este indicador, por encima del 62,2% estimado pata 2025 y del techo anterior de 63,5%, relevado en 2023.
En alza
La participación del 64,5% de las ventas totales alcanzada por las empresas multinacionales durante el primer trimestre de 2026 se explica por el fuerte liderazgo que ostentan este tipo de compañías en segmentos claves, como tractores, cosechadoras y picadoras de forraje.
Las empresas nacionales, en tanto, pasaron de una cuota de mercado de 37,8% de la facturación total en 2025 a un estimado de 35,5% en el arranque de 2026.
Vaivenes
A lo largo de los años, la participación relativa de las empresas nacionales y multinacionales en el reparto de las ventas totales de maquinaria agrícola ha mostrado vaivenes.
La relación más favorable para las empresas locales se registró en 2014, año en que las firmas de capital nacional concentraron 53,0% de la facturación total, contra un 47,0% que quedó en manos de las multinacionales.
La situación se revirtió en los años siguientes, hasta alcanzar en 2018 un pico de 59,1% de las ventas por parte de las multinacionales.
A partir de 2020, nuevamente cambió la tendencia, ubicándose a comienzos de la década actual en una situación de paridad entre las ventas de empresas nacionales y multinacionales.
Por ejemplo, en 2021, usando la misma metodología de cálculo, las empresas nacionales aportaron 50,3% de la facturación total, frente a una participación de 49,7% de las multinacionales.
La relación se mantuvo con guarismos cercanos al 50-50 hasta mediados de 2022: 48,6% para las empresas nacionales y 51,4% para las transnacionales.
A partir de 2023, las multinacionales tomaron la iniciativa en materia de facturación, con un fuerte crecimiento en la participación sobre las ventas totales.
Hacia fines de 2023, las empresas transnacionales alcanzaron una cuota histórica de 63,5% sobre las ventas totales de maquinaria en el mercado interno.
La tendencia se mantuvo durante buena parte de 2024, que finalmente cerró con una participación estimada de 59,2% para el lado de las multinacionales.
En 2025, las estimaciones del RNMubicaron el indicador en 62,2% para las multinacionales y 37,8% para las firmas de capitales nacionales.
Rubros clave
Al igual que en temporadas anteriores, la supremacía de las empresas multinacionales se asentó en un claro liderazgo en rubros clave, como tractores, cosechadoras y picadoras de forraje.
A ello se sumaron en los últimos años participaciones crecientes en segmentos tradicionalmente liderados por las empresas locales, como pulverizadoras autopropulsadas.
Por contrapartida, las empresas de capitales locales siguen teniendo sus bastiones principales en segmentos como sembradoras y tolvas.
TRACTORES  Es el rubro que más pesa en la facturación total del sector. En 2025, los tractores aportaron 35,0% de las ventas totales informadas por el INDEC. De esta porción, las multinacionales concentraron casi 90% de la facturación.
COSECHADORAS El segmento sumó 20,8% de las ventas relevadas por el INDEC en 2025, el nivel más alto de los últimos seis años. Casi la totalidad de la facturación corrió por cuenta de las empresas multinacionales, más allá de que la mayoría de los modelos comercializados se ensamblan en el país.
SEMBRADORAS Es el tercer gran rubro de la maquinaria agrícola en Argentina, con una participación de 15,5% en las ventas informadas por el INDEC en 2025. El segmento sigue dominado por las marcas nacionales.
PULVERIZADORAS El cuarto rubro con mayor peso, sumó 10,8% de la facturación total del sector en 2025. El reparto de la facturación se da pr{acticamente en partes iguales entre las empresas nacionales y las multinacionales con presencia en el rubro. Es el único de los grandes rubros en donde se verifica esta paridad. Cabe aclarar que, en este caso, se da la particularidad de Pla, una empresa de origen nacional, que desde 2018 forma parte del grupo John Deere. No es un detalle menor por cuanto aporta casi 20% de las ventas del rubro, con productos fabricados en el país.
TOLVAS Los equipos para la logística de cosecha son otro de los bastiones de la industria nacional. Sumaron 4,2% de las ventas totales en 2025 y prácticamente la totalidad de la facturación corrió por cuenta de empresas de capitales locales.
Primicias Rurales
Fuente: Maquinac
Jun 14, 2026 | Economía / Economía del Agro, Maquinarias
En el primer trimestre de 2026 el valor promedio fue de U$S 113.021 por equipo, un 7,6% menos que la media de 2025 y 10,7% por debajo del pico de 2024.
Córdoba,. domingo 14 junio (PR/26) — El valor promedio de la maquinaria agrícola en Argentina encadenó su cuarto trimestre consecutivo a la baja en dólares, registrando una caída del 7,6% en el inicio de 2026 respecto a la media del año anterior.
INFORME PRELIMINAR 2026. Datos actualizados al 31/03/2026.
Evolución de los precios promedio de la maquinaria agrícola en Argentina. En dólares por equipo (Oficial).
Fuente: RNM, sobre datos del INDEC e información del mercado cambiario.
Los precios promedio de la maquinaria agrícola en Argentina también están bajando si se considera su equivalente en dólares.
Según el reporte estadístico de Precios Históricos en Dólares del RNM (Radar de Negocios Maquinac), durante el primer trimestre de 2026 el valor promedio se ubicó en U$S 113.021 por equipo nuevo comercializado, con un descenso de -7,6% respecto a la media registrada con similar metodología a lo largo de 2025 (U$S 122.330).
La caída llega a -10,7% si se comparan los precios actuales con el promedio de U$S 126.517 por equipo nuevo observado en 2024, en lo que fue el nivel más alto de la serie histórica para un promedio anual.
Cuatro trimestres en baja
De acuerdo a los datos del RNM, fue el cuatro trimestre consecutivo en que los precios de la maquinaria agrícola en Argentina muestran indicadores a la baja en sus precios medidos en dólares.
El techo de la serie se registró en el tercer trimestre de 2024, con una media de U$S 136.522 por equipo. A partir de ese pico bajó a U$S 126.584 en el cuatro trimestre de 2024, luego subió a una media de U$S 131.163 en el primer trimestre de 2025, para luego encadenar los cuatro trimestres consecutivos a la baja: U$S 130.477 en el segundo trimestre de 2025, U$S 114.378 en el tercer trimestre, U$S 113.300 en el cuatro trimestre de 2025 y los mencionados U$S 113.021 del primer trimestre de 2026.
Como siempre se aclara en estos informes, el indicador de Precios Históricos elaborado por el RNMarroja un valor estimado a partir de herramientas estadísticas. Si bien los datos resultantes son aproximados, son comparables en el tiempo, ya que se emplea siempre la misma metodología de cálculom, aportando una herramienta útil para evaluar la evolución real del negocio en el sector.
Rubros
En el desagregado por rubros, la evolución de los precios en dólares observada en el primer trimestre de 2026 muestra comportamientos singulares.
Las mayores bajas se registraron en el renglón de implementos, con un precio promedio de U$S 65.551 por equipo y una retracción de -16,0% respecto a la media de 2025 (U$S 78.053).
Las sembradoras, en tanto, reportaron una media de U$S 165.685 por unidad y una merma de -9,5% en relación al año pasado (U$S 182.985).
En sentido inverso, los tractores cerraron el trimestre con una media de U$S 111.952 por equipo y una suba de +2,6% respecto a la media de 2025 (U$S 109.161).
Y las cosechadoras promediaron valores por U$S 454.913 por unidad, con un alza de +1,8% respecto al nivel estimado para el año anterior (U$S 446.787).
En todos los casos, se consideran los precios promedio del primer trimestre de 2026 en relación a la media de todo el ejercicio 2025.
Indicador clave
El nivel de precios internos en dólares de las máquinas constituye un indicador clave para todos los actores que participan de este negocio, al que hay que seguir con especial atención.
El tema es particularmente relevante para la industria nacional, ya que no sólo está expuesta a la competencia importadora, sino que su competitividad exportadora también se ve comprometida a medida en que suben los costos (medidos en dólares).
PD. Para una información más completa, recomendamos consultar el reporte estadístico de Precios Históricosen Dólares haciendo click aquí
Metodología
RNM (Radar de Negocios Maquinac) es una sección especial de Maquinac, con artículos exclusivos sobre la evolución del negocio de la maquinaria agrícola en Argentina a partir de información estadística oficial y datos de mercado. Propone un abordaje en profundidad de temas sensibles para el sector, como la participación de los principales rubros en las ventas totales, la evolución histórica de los precios en relación a monedas, granos o insumos, la participación de las empresas nacionales e internacionales en la facturación total, etc.
Precios en Dólares: El reporte estadístico de Precios Históricos en Dólaress elaborado por RNM estima la evolución de los precios promedio de la maquinaria agrícola en Argentina medidos en dólares. En su elaboración, se toma como base la información sobre precios promedio (en pesos) suministrada por el INDEC, combinada con las cotizaciones del dólar (oficial/blue) en el mercado cambiario. Si bien se trata de un indicador aproximado, los datos generados son comparables en el tiempo, ya que se utiliza siempre la misma metodología de cálculo, aportando una herramienta útil para evaluar la evolución real del negocio en el sector.ver estadísticas
Primicias Rurales
Fuente: Maquinac
Jun 4, 2026 | Maquinarias
Los precios promedio de las máquinas agrícolas acumulan una caída de 19,4% en dos años, con valores que ya se ubican apenas por encima de la media de la última década. La tendencia bajista suma ocho trimestres consecutivos desde el pico histórico registrado en 2024.
Por Néstor Sargiotto
Precios en caída libre
Buenos Aires jueves 4 de junio (PR/26) Los precios promedio de las máquinas agrícolas en Argentina aceleraron en el arranque del año la tendencia a la baja observada durante 2025.
Según el último reporte estadístico de Precios Históricos del RNM (Radar de Negocios Maquinac), elaborado en base a datos oficiales del INDEC, durante el primer trimestre de 2026 el valor promedio de la maquinaria agrícola se ubicó en $ 162.627 millones por equipo.
La cifra representa una baja en moneda constante —es decir, ajustada por inflación— de -11,5% respecto a los valores de 2025.
En el acumulado de los últimos dos años, los precios promedio suman una retracción de -19,4% en moneda constante respecto al pico histórico observado en 2024. Con esta baja, los valores relevados en el primer trimestre de 2026 se ubican apenas 1,3% por encima de la media de la última década.
Cuánto se vendió y a qué precio
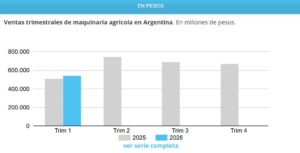
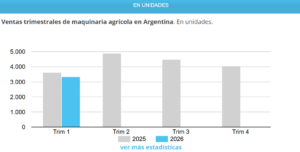
De acuerdo a los datos oficiales del INDEC, entre enero y marzo de 2026 se comercializaron 3.330 equipos nuevos en Argentina por un valor estimado de $ 541.546 millones, lo que arroja un precio promedio de $ 162.627 millones por equipo.
La cifra marca un crecimiento en pesos corrientes de +6,0% respecto a la media de 2025 ($ 153.359 millones), pero una retracción de -11,5% en moneda constante. Este último es el indicador más relevante, especialmente si se considera una serie histórica de varios años.
Ocho trimestres seguidos a la baja
La tendencia a la baja en los precios promedio de la maquinaria agrícola en Argentina acumula ocho trimestres consecutivos. El pico máximo relevado por el RNM se registró en el primer trimestre de 2024. A partir de entonces, los valores medios han descendido -25,1%.
Rubros: quién baja más y quién resiste
En el desagregado por rubros, la comparación entre los precios promedio del primer trimestre de 2026 y la media de 2025 deja datos reveladores. Las mayores bajas interanuales se observaron en implementos (-19,5%) y sembradoras (-13,5%), con caídas significativas también en los subrubros de pulverizadoras (-17,9%) y tolvas (-6,8%).
Por contrapartida, fueron más modestos los recortes de precios en cosechadoras (-2,6%) y tractores (-2,0%). En todos los casos se considera la evolución de los valores promedio por equipo en moneda constante.
Metodología
El reporte estadístico de Precios Históricos del RNM estima la evolución de los precios promedio de la maquinaria agrícola en Argentina medidos en pesos, dólares y toneladas de granos.
En su elaboración se toma como base la información sobre precios promedio suministrada por el INDEC, combinada con el Índice de Precios al Consumidor, las cotizaciones del dólar y las cotizaciones de pizarra de los granos (soja/maíz) en la Bolsa de Comercio de Rosario.
Si bien se trata de un indicador aproximado, los datos generados son comparables en el tiempo ya que se utiliza siempre la misma metodología de cálculo.
Primicias Rurales
Fuente: RNM (Radar de Negocios Maquinac) / INDEC
Jun 3, 2026 | Actualidad, Maquinarias
En el primer trimestre de 2026, las ventas de maquinaria agrícola en Argentina mostraron una fuerte concentración, donde apenas 10 marcas captaron el 67,6% del mercado. Las firmas multinacionales alcanzaron un récord histórico al consolidar el 64,5% de las operaciones totales del sector.
Córdoba, miércoles 3 junio (PR/26) — Desde Maquinac presentamos el Informe preliminar de las de las 10 marcas de maquinaria agrícola que más venden en el país en el arranque del año, a partir de las herramientas estadísticas de RNM.
INFORME PRELIMINAR. Datos actualizados al 31/03/2026.
Participación de las principales marcas en las ventas totales de maquinaria agrícola en Argentina (Enero-Marzo de 2026). En porcentajes.
John DeereCase IHNew HollandCrucianelliPauny0102030
| Marca |
2024 |
| John Deere |
27,2 |
| Case IH |
11,5 |
| New Holland |
10,9 |
| Crucianelli |
3,4 |
| Pauny |
2,7 |
Fuente: RNM, sobre datos del INDEC, ACARA e información de mercado.
El arranque de 2026 ratificó en líneas generales el reparto de las ventas de maquinaria agrícola en Argentina, con una fuerte concentración de las operaciones en un puñado de empresas nacionales y multinacionales.
Según el reporte estadístico de Ventas por Marca del RNM (Radar de Negocios Maquinac), las 10 principales marcas que participan en el negocio de la maquinaria en el país concentraron 67,6% de las ventas concretadas en el primer trimestre del año.
Se trata de un informe preliminar, elaborado en base a la información de ventas publicada por el INDEC, combinados con los registros oficiales de patentamientos y datos del mercado para ajustar la participación de las marcas principales en cada rubro.
Mercado
Antes de ir al repaso de las marcas que lideraron las ventas de maquinaria agrícola en Argentina en el arranque de 2026, conviene tener en cuenta algunas consideraciones generales del mercado.
La actividad mueve alrededor de U$S 2.085 millones anuales en el país, sólo considerando la venta de equipos nuevos.
Para el primer trimestre de 2026, el INDEC informó ventas totales por $ 541.546 millones, equivalentes a U$S 376 millones, tomando el tipo de cambio oficial promedio verificado durante el periodo.
Un total de 1.200 empresas nacionales e internacionales participan del negocio, incluyendo en este caso a fabricantes de equipos y accesorios, importadores y proveedores de insumos y servicios vinculados al rubro.
Claro que, a la hora del reparto, el grueso de la torta queda en manos de un número reducido de compañías.
Concentración
Como ya se dijo, la actividad viene registrando un fuerte proceso de concentración.
Según las estimaciones del RNM, las 10 marcas que más facturan en Argentina concentraron 67,6% de las ventas totales de equipos nuevos en el primer trimestre de 2026.
A ello de suma el echo de que algunas empresas controlan más de una marca líder, por lo que la concentración real es aún mayor.
Es el caso de las tres principales multinacionales con presencia en el país, que captaron 56,0% de las ventas totales de equipos nuevos en Argentina si se suman las operaciones de las marcas de John Deere (John Deere y Pla), CNH (New Holland y Case IH) y AGCO (Massey Ferguson y Valtra).
A su vez, otras cinco empresas nacionales de gran porte (Crucianelli, Pauny, Agrometal, Mainero y Metalfor) aportaron otros 13,2% de la facturación del sector.
El 30,8% restante se repartió entre alredecor de 400 compañías fabricantes e importadores que completan la oferta de equipos terminados en el país.
Multinacionales
Paralelamente, y en línea con el punto anterior, también se viene observando un crecimiento sostenido de la participación de las empresas multinacionales en las ventas totales de maquinaria en el país.
Según las estimaciones de Ventas por Origen del RNM, en las empresas de capitales extranjeros concentraron durante el primer trimestre del año alrrededor de 64,5% de las ventas de máquinas nuevas en Argentina, marcando el nivel más alta desde que se elabora este indicador.
Basta decir que hasta mediados de 2022, usando la misma metodología de cálculo estadístico, el RNM estimaba un reparto 50-50 de las ventas en el mercado local entre las firmas nacionales y las internacionales.
El Top Ten de las marcas de maquinaria que más venden en Argentina incluye seis multinacionales y cuatro nacionales.
A continuación, las repasamos una por una.
-
JOHN DEERE: Concentró 27,2% de las ventas del primer trimestre de 2026, por encima de los valores promedio de la marca reportados en lo que va de la década (22,8%). Lideró como marca los dos segmentos más relevantes del mercado (tractores y cosechadoras), a los que sumó un participación importante en otros rubros, como pulverizadoras, picadoras y otros equipos forrajeros.
-
CASE IH: La estimación le asigna una participación de 11,5%, por encima de la media de la marca registrada entre 2021 y 2025 (10,6%). Se ubicó en el podio de las ventas de tractores y cosechadoras, a lo que desde 2023 le suma una participación creciente en pulverizadoras.
-
NEW HOLLAND: Alcanzó una cuota de mercado de 10,9% en la estimación preliminar en base a las ventas del primer trimestre de 2026. El grueso de las operaciones corresponde a su presencia entre las marcas líderes de tractores y cosechadoras. También suma ventas importantes con sus equipos forrajeros y pulverizadoras, por citar los rubros más relevantes.
-
CRUCIANELLI: La firma santafesina se ubicó al tope entre las marcas nacionales, con una participación estimada en 3,4% de las ventas totales de maquinaria. Se destaca su posición de liderazgo en el mercado de sembradoras. Cabe consignar que en este rubro, si bien existe información oficial de las ventas totales del segmento, hay sólo estimaciones de mercado referidas a la participación de las principales marcas.
-
PAUNY: Alcanzó una participación estimada de 2,7% en las ventas totales del arranque del año. Los tractores constituyen su nucleo de negocios, un segmento donde la marca ocupa históricamente una posición relevante. Cabe tener en cuenta que a los efectos de este informe sólo se consideran las ventas de maquinaria agrícola, por lo que, en el caso de Pauny, quedan afuera las operaciones con equipos viales, un rubro importante para la compañía cordobesa.
-
MASSEY FERGUSON: La marca del grupo AGCO sumó un proyectado de 2,5% de las ventas totales, fundamentalmente a partir de las colocaciones de tractores. También compite en los segmentos de cosechadoras, pulverizadoras y equipos forrajeros, entre otros rubros.
-
MAINERO: El RNM estimó para la compañía de Bell Ville (Córdoba) una participación de 2,5% de las ventas totales. Sus puntos fuertes son los equipos forrajeros y los cabezales de cosecha.
-
AGROMETAL: De acuerdo a las proyecciones de RNM, su participación se ubica en torno a 2,4% de las ventas totales. Al igual que en el caso de Crucianelli, se trata de una estimación, a partir de los datos informales sobre ventas de sembradoras por marca.
-
CLAAS: La empresa alemana saltó al Top Ten de las marcas que más venden en Argentina, por primera vez desde que se publican las estimaciones del RNM. Lideras el segmento de picadoras de forraje y crece en el mercado de cosechadoras, donde ya se ubica entre las cuatro marcas más importantes del rubro.
-
PLA. La marca controlada por John Deere volvió al Top Ten con 2,2% de las ventas del primer trimestre de 2026. Lideró entre enero y marzo los patentamientos de pulverizadoras, a los que suma una participación creciente en sembradoras.
Metodología
RNM (Radar de Negocios Maquinac) es una sección especial de Maquinac, con artículos exclusivos sobre la evolución del negocio de la maquinaria agrícola en Argentina a partir de información estadística oficial y datos de mercado. Propone un abordaje en profundidad de temas sensibles para el sector, como la participación de los principales rubros en las ventas totales, la evolución histórica de los precios en relación a monedas, granos o insumos, la participación de las empresas nacionales e internacionales en la facturación total, etc.
Ventas por Marca: El reporte estadístico de Ventas por Marca elaborado por RNM estima la evolución de las ventas de las principales marcas que participan en el mercado de la maquinaria en Argentina. En su elaboración, se toma como base la información sobre ventas de maquinaria agrícola suministrada por el INDEC, combinada con los registros oficiales de patentamientos y datos del mercado para ajustar la participación de las marcas principales en cada rubro. Si bien se trata de un indicador aproximado, los datos generados son comparables en el tiempo, ya que se utiliza siempre la misma metodología de cálculo, aportando una herramienta útil para evaluar la evolución real del reparto del negocio en el sector. ver estadísticas
Primicias Rurales
Fuente: Maquinac
Jun 1, 2026 | Actualidad, Maquinarias
En el primer trimestre de 2026 se vendieron 3.330 equipos agrícolas en Argentina, un 8,2% menos que un año atrás. La facturación alcanzó los $541.546 millones, pero en términos reales cayó un 20,3%. Tractores e implementos marcaron los extremos del mercado.
Por Néstor Sargiotto
Córdoba, lunes 1° de junio (PR/26)–El sector de la maquinaria agrícola cerró el primer trimestre de 2026 con señales mixtas. Según datos del Instituto Nacional de Estadística y Censos (INDEC), la facturación total del período ascendió a $541.546 millones, lo que representa una suba nominal del +5,2% respecto al mismo período de 2025. Sin embargo, una vez ajustadas por inflación, las ventas arrojaron una contracción real del -20,3%, evidenciando el impacto del contexto económico sobre el sector.
Medidas en dólares al tipo de cambio oficial, las operaciones totalizaron el equivalente a U$S 376 millones, una baja del -20,9% frente a los U$S 476 millones registrados en igual lapso del año anterior.
Caída en unidades: el peor trimestre en dos años
En términos de equipos comercializados, el período enero-marzo sumó 3.330 unidades, con un retroceso del -8,2% interanual (3.628 unidades en el primer trimestre de 2025) y una baja del -17,9% respecto al cuarto trimestre del año pasado. Se trató del nivel más bajo de los últimos ocho trimestres.
Tractores: el peor registro desde 2014
El segmento de tractores fue el más castigado del período. Se comercializaron apenas 937 unidades, un desplome del -31,2% interanual y el número más bajo desde el primer trimestre de 2014, cuando se habían vendido 818 unidades. La facturación del rubro llegó a $150.940 millones, con una baja en pesos del -8,6% respecto a 2025 y un derrumbe real del -38,3% ajustado por inflación. Su participación en el total del mercado cayó al 27,9%, la más baja en 15 años.
Cosechadoras: menos unidades pero más facturación
El rubro cosechadoras vendió 229 unidades, una baja del -13,3% respecto a igual período del año anterior. No obstante, su facturación creció un +9,8% en pesos corrientes, llegando a $149.897 millones. El rubro explicó el 27,7% de las ventas totales del sector, la participación más alta desde 2015, lo que refleja el mayor valor unitario de estos equipos.
Sembradoras y tolvas, las excepciones positivas
Contra la tendencia general, las sembradoras crecieron un +4,5% interanual, con 254 unidades vendidas y una facturación de $60.555 millones (+30,9% nominal). En términos reales, las ventas prácticamente se sostuvieron, con una leve baja del -1,3%.
Dentro del rubro implementos, las tolvas fueron las grandes ganadoras del trimestre: se vendieron 687 unidades, un alza del +26,1% interanual. Su facturación trepó a $36.294 millones, con un crecimiento real del +7,7%, uno de los pocos segmentos que logró superar a la inflación en el período.
Implementos lideran el mercado; pulverizadoras en retroceso
Los implementos en su conjunto fueron el rubro de mejor desempeño relativo: 1.910 unidades vendidas representaron un crecimiento del +8,6% interanual y una participación del 33,3% sobre el total, el nivel más alto desde que existen registros. La facturación ascendió a $180.154 millones (+9,5% nominal), aunque en términos reales la caída fue del -17,4%.
En contraposición, las pulverizadoras tuvieron un trimestre para olvidar: solo 108 unidades vendidas implicaron una caída del -22,9% interanual y un desplome del -42,6% frente al trimestre anterior. Su facturación bajó -5,3% nominal y -28,6% en términos reales.
Primicias Rurales
Fuente: MAQUINAC
INDEC – Informe de Maquinaria Agrícola, Primer Trimestre 2026





















