La Argentina ya despachó cerca de 88,9 Mt de granos y subproductos en lo que va de 2026, un récord histórico. El maíz y las harinas proteicas ganan terreno en el comercio global, con un mercado convulsionado por la escalada de conflictos geopolíticos.
Por A. Rubicondi – F. Pennino – M. Contardi – B. Ferrari – E. Terré
Buenos Aires martes 13 octubre (PR/26)– El frente externo argentino sigue dando la nota: hasta septiembre se mantiene el récord de exportaciones de los principales productos agrícolas de 2026, con cerca de 88,9 Mt enviadas al exterior.
Es casi un 10% más que el año pasado y unas 6 Mt por encima del récord anterior, los 83 Mt de 2021. Detrás de ese número conviven una campaña que dejó niveles de oferta extraordinarios y una demanda externa que absorbe granos como nunca.
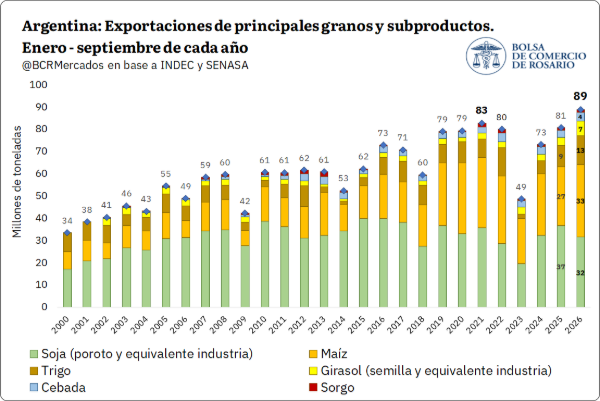
Entre los cultivos destacados del año aparece el trigo, con 12,8 Mt exportadas, un 60% más que el promedio de los últimos años para esta fecha. El girasol, por su parte, ya superó las 6,5 Mt y más que duplica el promedio de las últimas campañas.
Más allá del balance anual, el que mayor empuje tuvo en este tiempo fue el complejo soja: en los últimos dos meses sus exportaciones acumuladas crecieron a un ritmo del 30%. Una excelente dinámica externa y cotizaciones firmes para los subproductos aceleraron los envíos.
Solo en harina de soja, entre agosto y septiembre se despacharon más de 6 Mt, un valor totalmente récord para esta altura del año frente a otras campañas. El maíz acompañó ese ritmo, con un crecimiento de más del 29% de las exportaciones acumuladas del año en apenas dos meses.
Maíz: embarques récord y mucho grano todavía por salir
Entre agosto y septiembre se exportaron cerca de 7,63 Mt del cereal, el valor más alto de los últimos años para esos meses. El acumulado de la campaña a septiembre trepa a 30,2 Mt, casi un 18% por encima del promedio reciente.
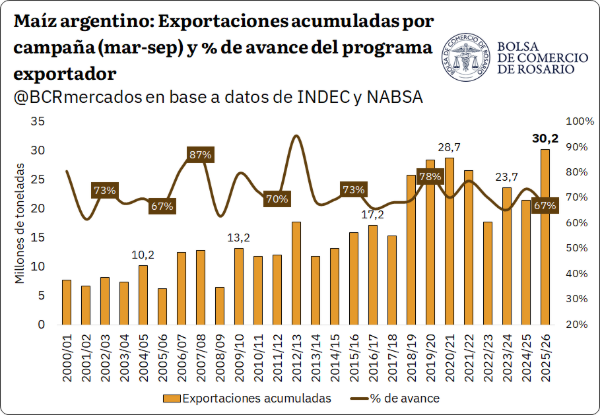
Ese récord convive con un programa exportador que todavía tiene mucho por delante. Sobre una producción que SAGyP estima en 72,5 Mt para la 2025/26 y exportaciones proyectadas en 45 Mt para toda la campaña, quedarían cerca de 14,7 Mt por enviar al exterior.
En términos absolutos, nunca habían quedado tantas toneladas por despachar a esta altura del año. En términos relativos, en cambio, el avance del 67% se ubica levemente por debajo del promedio de los últimos años.
La comercialización interna sigue una dinámica parecida. A la semana finalizada el 30 de septiembre las compras totales superaron las 45 Mt, un valor récord que sobresale por más de 10 Mt del promedio para esta altura del año.
Ese dinamismo va de la mano de precios internos que se sostienen por encima de los US$ 190/t. A fines de septiembre llegaron a máximos desde principios de año, con la pizarra en torno a los US$ 199/t.
Competitividad y un Mar Negro cada vez más complicado
Volviendo al frente externo, el maíz argentino muestra buenos niveles de competitividad, tanto por factores internos como externos. En el plano doméstico pesan la abundante oferta, la buena comercialización y los recortes de derechos de exportación.
La alícuota pasó del 12% a mediados de 2025 al 8,5% que rige desde el último decreto 423/2026. En el plano externo, en tanto, las disrupciones globales también favorecen la demanda por el maíz argentino.
El conflicto del Mar Negro se agravó notablemente en los últimos días. Una escalada de ataques con drones alcanzó por primera vez la zona económica exclusiva de Bulgaria, miembro de la OTAN, y hundió un buque mercante.
En las últimas semanas también fueron blanco petroleros y refinerías. Con un conflicto que no parece encontrar un desenlace a corto plazo, y siendo Ucrania el cuarto exportador de maíz más grande del mundo, las exportaciones por esa ruta vienen limitadas.
Y el calendario no ayuda: en los meses venideros el país suele exportar en promedio 6,9 Mt de maíz hasta fin de año, en línea con el inicio de la cosecha en octubre. Los envíos ucranianos se redireccionan por otras vías, principalmente por el Danubio hacia la Unión Europea.
El bloque, que según la Comisión Europea reportaría su producción más baja desde al menos el año 2000 (48,3 Mt, tras una sequía que devastó los cultivos de varias regiones), importaría 32% más de maíz que el año pasado según S&P Global, con Ucrania como su segundo proveedor.
Sin embargo, si continúan las interrupciones logísticas en la región, el maíz del Mar Negro podría correr el mismo desenlace que el trigo: exportaciones paralizadas y terminales de granos sin operar, en un contexto de conflicto y presión de oferta.
Brasil exporta menos y el consumo interno le gana terreno
A estas complicaciones se suma que Brasil estaría exportando menos maíz. Según datos de ANEC, el país vecino envió cerca de 5,39 Mt en septiembre, el segundo valor más bajo desde 2019 y 22% menos que el año pasado a esta altura.
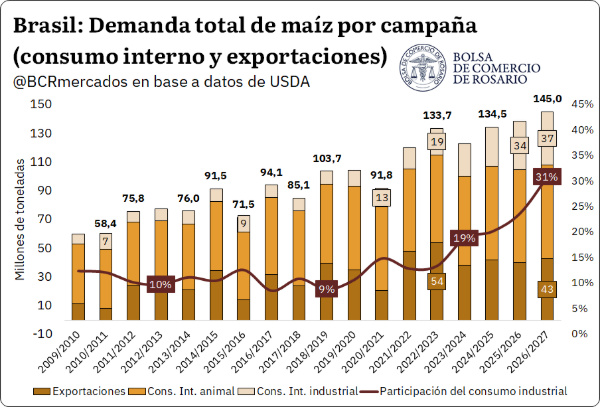
Detrás de ese comportamiento aparece un cambio estructural: la demanda interna compite con el programa exportador. La producción brasileña creció fuerte en los últimos años, pero también lo hizo la porción destinada al consumo doméstico, sobre todo industrial, asociado a los biocombustibles.
El contraste es claro: el consumo industrial pasaría de 19 Mt a 37 Mt en solo 4 años. Frente al promedio de los últimos cinco años, el consumo doméstico total de la 2026/27 crecería un 42%, mientras que las exportaciones caerían más de un 10%.
De este modo, el arranque del último trimestre encuentra al maíz argentino como uno de los más competitivos a nivel global, con un remanente por despachar inédito en términos absolutos y dos de los grandes orígenes con menos grano disponible para el mercado externo.
Las harinas argentinas ganan terreno en un mercado convulsionado
Las harinas vegetales argentinas también registran un gran desempeño exportador. La harina de soja muestra un dinamismo notable: tras un agosto que batió récord de embarques para ese mes, septiembre no se queda atrás y es el segundo mes más alto de 2026.
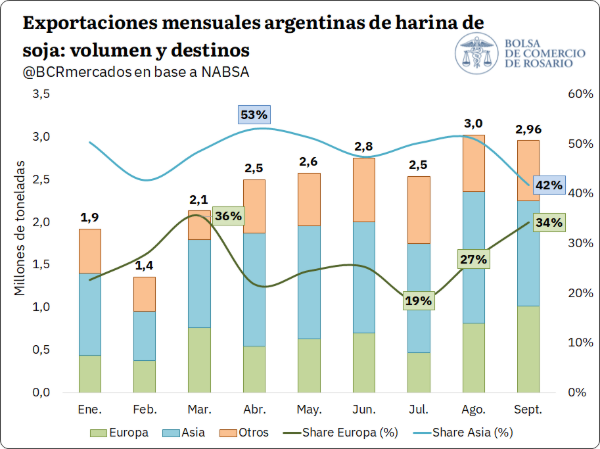
Según la agencia NABSA, se estiman embarques por 2,96 Mt para septiembre. De confirmarse con los datos de aduanas, sería el segundo valor más alto de la historia para ese mes.
Este dinamismo se enmarca en una oferta más ajustada de maíz, sobre todo en Europa. Ucrania, el principal proveedor de maíz de la UE, enfrenta grandes dificultades para exportar y, a pocas semanas del inicio de su cosecha, el conflicto parece lejos de terminar.
La incertidumbre sobre si habrá volumen suficiente del cereal para abastecer la demanda forrajera aumenta el atractivo de otros insumos, como las harinas proteicas. Europa estrecha así lazos comerciales con la Argentina como proveedor de harina de soja.
En septiembre los despachos hacia el Viejo Continente fueron los más altos del año, según NABSA. En agosto y septiembre, el bloque europeo registró compras casi un 30% mayores que el promedio del último lustro para ese bimestre.
Girasol: récord histórico y un comprador inesperado
El complejo soja no fue el único ganador de esta ventana de oportunidad. La harina de girasol alcanzó exportaciones récord: entre enero y septiembre se despacharon 1,74 Mt, 54% o 615.000 t más que el máximo anterior (2024/25).
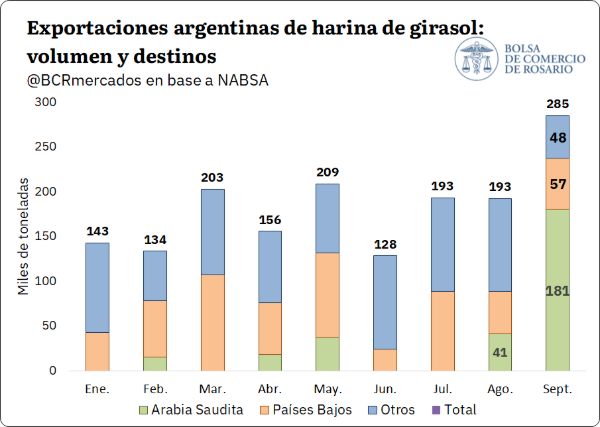
El resultado se explica sobre todo por el volumen muy abultado de la 2025/26, que batió una marca productiva. Además, septiembre de 2026 fue el mejor mes exportador de la historia para este producto.
La coyuntura ayuda a explicar este nivel de absorción externa y, como no sorprende, las distorsiones comerciales del conflicto del Mar Negro también impactan en este mercado. Rusia y Ucrania son los dos mayores productores y exportadores globales de girasol y sus derivados.
Como efecto del fuego cruzado en el paso marítimo, las exportaciones de harina de girasol de esos orígenes se estancaron en niveles mínimos en agosto y septiembre, dejando al mundo desabastecido. Fue la gran oportunidad que dio viento de cola a la exportación argentina.
En una campaña girasolera con saldos productivos nunca vistos, la Argentina se posiciona como alternativa competitiva en sus subproductos. Sin embargo, el mercado de la harina de girasol es pequeño comparado con el de soja.
Por eso, compras extraordinarias pueden elevar sustancialmente la proporción exportada, como ocurrió el último mes: el interés de Arabia Saudita dejó las exportaciones en 285.000 t, y ese destino representó más de la mitad del tonelaje despachado.
La aparición de la demanda saudí parece responder a la competitividad argentina en subproductos de girasol, mientras el precio de la harina de soja sube desde mediados de agosto y en septiembre alcanzó en Chicago un máximo de dos años.
Arabia Saudita no es un comprador habitual de harina de girasol argentina, aunque sí de harina de soja, con una influencia creciente en los últimos cinco años. Son volúmenes de carácter puntual de un importador neto de harinas proteicas, pero suficientes para dejar una marca histórica.