Buenos Aires: Se detectó un caso de influenza aviar en aves de traspatio en Carlos Spegazzini

Buenos Aires: Se detectó un caso de influenza aviar en aves de traspatio en Carlos Spegazzini

El resultado lo confirmó el laboratorio del SENASA, tras analizar muestras en patos y gallinas. Ya se indicaron medidas sanitarias para contención del virus en el área de prevención.


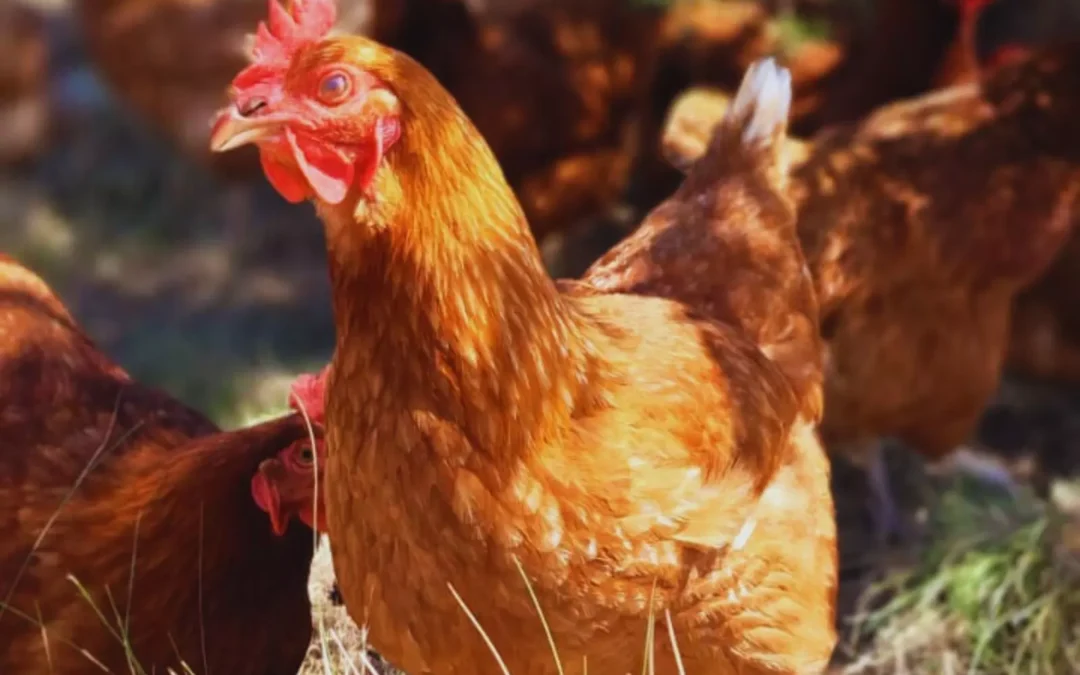
Buenos Aires, jueves 17 de septiembre (PR/26) — Por diagnóstico de laboratorio, el Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) registró un caso de influenza aviar altamente patógena (IAAP) H5 en un predio de aves de traspatio en Carlos Spegazzini, provincia de Buenos Aires.

El caso se detectó luego de recibir la notificación de mortandad en un predio de la localidad mencionada (Latitud: -34.92122; Longitud: -58.61182), al cual asistió personal del SENASA en la jurisdicción para realizar la atención de la sospecha y la correspondiente toma de muestras.

Para evitar la propagación del virus, se delimitó un área de prevención de 3 km alrededor del brote, donde se llevarán las medidas de biocontención y el rastrillaje epidemiológico, con el objetivo de determinar eventuales nexos epidemiológicos.

Cabe destacar que el hallazgo no afecta el estatus sanitario que sostiene la Argentina como país libre de IAAP y que la enfermedad no se transmite por el consumo de productos aviares, como carne y huevos.


Ante esta situación sanitaria, se recomienda a todos los productores avícolas reforzar las medidas de manejo, higiene y bioseguridad en la granja. Entre las principales acciones, se debe controlar periódicamente el ingreso de personas y vehículos, aumentar la limpieza y desinfección de instalaciones, equipos e insumos, y evitar el contacto de aves silvestres con las unidades productivas.

Del mismo modo, se recuerda a los tenedores de aves de traspatio mantener las instalaciones, comederos y bebederos en condiciones higiénicas adecuadas, evitar el acceso de aves silvestres al predio y utilizar ropa exclusiva para las tareas vinculadas con la crianza.

Si se observan signos neurológicos, nerviosos y digestivos en las aves o se registra una mortandad elevada, es fundamental notificar inmediatamente al SENASA. Cualquier persona puede hacerlo en la oficina más cercana del organismo (personalmente o por teléfono); por WhatsApp al (11) 5700–5704; escribiendo un correo electrónico a notificaciones@senasa.gob.ar; o a través del Formulario Avisá al SENASA, disponible en nuestro sitio web. Para mayor información, acceder al micrositio oficial de influenza aviar.


Primicias Rurales
Fuente: SENASA
Menor oferta mundial abre una ventana para el sorgo argentino

Menor oferta mundial abre una ventana para el sorgo argentino


La menor disponibilidad de maíz en el mercado internacional abre nuevas oportunidades para el sorgo argentino, con potencial para ganar protagonismo en las exportaciones y captar una mayor demanda global.


Buenos Aires, 16 de septiembre de 2026. La menor producción de sorgo que se proyecta en Estados Unidos y Australia deja un vacío en la oferta mundial para la campaña 2026/27. Esto abre una gran oportunidad para el sorgo argentino, potenciado porque China, que lidera la demanda mundial, valora especialmente sus taninos, fundamentales para la producción de baijiu, el licor más consumido en el gigantesco país.

De acuerdo con el USDA, la producción estadounidense de sorgo esta campaña será de  7,21 millones de toneladas, 35% menos que el ciclo anterior, debido a menores rindes y una menor superficie cosechada producto de condiciones climáticas severas, particularmente en Kansas, el principal estado productor. Por su parte, ABARES, el organismo estadístico agrícola de Australia, estima una caída del 26% en la producción de sorgo de su país, hasta poco más de 1,9 millones de toneladas, por menor superficie y rindes esperados, en un contexto de sequía. Entre ambos orígenes, la oferta exportable mundial enfrenta una reducción relevante en el mismo ciclo.

En cuanto a China, proyecta importar unos 6,3 millones de toneladas de sorgo esta campaña. Ante la menor oferta estadounidense y australiana, habilitó a exportadores brasileños, que este año comenzaron a escalar embarques y podrían exportar entre 500.000 y 800.000 toneladas en el año, según estimaciones de mercado.

En ese contexto, la producción de sorgo argentina, que cayó la campaña pasada, proyecta recuperar terreno con creces. De acuerdo con la Bolsa de Cereales de Buenos Aires, la campaña 2025/26 registró una producción de 2,8 millones de toneladas, 10% por debajo de los 3,1 millones del ciclo anterior. Para 2026/27, estima una cosecha de 3,2 millones de toneladas y exportaciones de 1,5 millones de toneladas, provenientes de una 740.000 hectáreas cultivadas.

«El sorgo argentino tiene hoy una oportunidad no solo de precio: China valora atributos de calidad presentes en nuestra genética, en un momento en que el mercado mundial enfrenta una menor oferta de proveedores clave. El paso que sigue es que la cadena recupere la superficie perdida la campaña pasada, antes de que otros orígenes de la región consoliden su presencia en ese mercado», señaló Federico Zerboni, presidente de MAIZAR


Primicias Rurales
Fuente: Maizar
Dolarizar para 25 años, criticarla para cinco

Dolarizar para 25 años, criticarla para cinco

CATO Nicolás Cachanosky explica que la dolarización no promete ser un «first best» en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”.


Buenos Aires, jueves 17 de septiembre (PR/26) .- La propuesta de «un buen BCRA» como alternativa a la dolarización requiere explicitar por cuánto tiempo debe sostenerse esa buena política monetaria para que se considere una solución.

La Argentina ya ensayó, dos veces, la versión más creíble de esa promesa: la Convertibilidad, que fue la regla monetaria más dura y consensuada del país y aun así no sobrevivió una sola transición presidencial, y el régimen de metas de inflación de 2016, que debe ser el único caso en el mundo de un país que adoptó formalmente metas de inflación y luego las abandonó formalmente. Mientras la dolarización lleva un cuarto de siglo funcionando en la región, ningún intento argentino de «hacerlo bien» llegó a la mitad de los dolarizados.

Un desacuerdo oculto

Cada vez que en Argentina se discute la dolarización, aparece la misma objeción: no hace falta renunciar al peso; basta con un Banco Central (BCRA) independiente que haga bien su trabajo. Un buen BCRA que baje la inflación con una política monetaria seria gana credibilidad, y el resultado sería el mismo, sin pagar el costo de perder el instrumento cambiario. La dolarización sería un costo innecesario.

Esta respuesta, que a veces parece el resultado de un acto reflejo, no especifica por cuánto tiempo debe mantenerse esa buena política monetaria para que cuente como una alternativa real.

Ese plazo es un desacuerdo de fondo entre quienes defienden y quienes se oponen a una dolarización formal de la economía. Quienes defienden la dolarización como una idea seria a considerar piensan, al menos en mi caso, en un horizonte temporal largo. Ecuador lleva 26 años dolarizado. El Salvador, 25 (Panamá es un caso especial en sí mismo, dolarizado desde su independencia en 1904). Quienes prefieren un buen BCRA como alternativa rara vez explicitan el horizonte temporal en el que lo tienen en mente. Y cuando uno mira la historia argentina, es difícil no sospechar que se piensa a un plazo mucho más corto.

La respuesta pendiente

Si la propuesta es un BCRA con una buena política monetaria en lugar de la dolarización, conviene mirar qué ocurrió cuando Argentina lo intentó formalmente. En 2016 el BCRA adoptó un régimen de metas de inflación, con la promesa explícita de independencia del organismo. No llegó a los dos años: incumplió sus metas de manera sistemática, las revisó al alza antes de abandonarlas, y en diciembre de 2017 el propio gobierno le impuso un cambio de meta que los mercados leyeron como intervención política. La inflación pasó de 24,8% a 47,6% en doce meses y el esquema se abandonó formalmente tras dos crisis cambiarias. En la literatura sobre metas de inflación, Argentina debe ser el único país del mundo que adoptó formalmente este régimen y luego lo abandonó formalmente; ningún otro país que lo intentó se arrepintió ni dio marcha atrás. La pregunta relevante, entonces, no es si una buena política monetaria puede funcionar en el papel. La pregunta relevante es: ¿Cuánto tiempo puede durar en la Argentina? ¿Y cuál es la probabilidad de que provea una estabilidad de precios creíble durante el mismo tiempo que puede hacerlo una dolarización?

La estabilidad de precios requiere ser defendida constantemente, gobierno tras gobierno, shock tras shock. Un régimen que da estabilidad de precios durante cinco años y colapsa en el sexto no es una alternativa a la dolarización. Es un paliativo con fecha de vencimiento, y esa fecha llega eventualmente. El plan actual todavía no cumple tres años y las discusiones sobre un posible atraso cambiario que pueda echar por tierra el régimen cambiario siguen siendo uno de los temas más comentados. Es decir, es un programa que aún no ha ganado la credibilidad necesaria.

Quienes proponen un Banco Central con reglas claras y disciplina monetaria como sustituto de la dolarización tienen que explicar por qué ese arreglo va a sobrevivir 25 años en un país donde ya se intentó un régimen con reglas más duras que cualquier promesa de buena política y no llegó a los 11 años.

El experimento argentino

La Convertibilidad, entre 1991 y 2002, fue lo más parecido que tuvo la Argentina a una regla monetaria dura y creíble: paridad uno a uno fijada por ley, con requisito de respaldo en reservas para la base monetaria. No fue una promesa de discrecionalidad bienintencionada. Fue una restricción legal explícita, diseñada precisamente para resolver el problema de credibilidad que hoy se exige a una buena política monetaria. Bajó la inflación de manera contundente en su primer año. Duró casi once. Terminó en la peor crisis económica y social de la historia reciente de Argentina.

Hay otro dato incómodo. La convertibilidad no sobrevivió a un solo cambio de presidente. Gobernó con Menem durante diez años y medio. Cuando asumió De la Rúa, el país colapsó antes de que completara su mandato. El régimen más exitoso y duradero en términos de estabilidad de precios no aguantó ni siquiera la primera transición presidencial pacífica.

El mejor resultado que la Argentina tiene para mostrar es de 11 años bajo un solo presidente. La dolarización en la región lleva más de 25 años, con una diversidad de presidentes, algunos abiertamente en contra, como Rafael Correa en Ecuador.

El instrumento no es el problema

El problema monetario de la Argentina no es de política monetaria. El problema es de durabilidad institucional. La Convertibilidad no cayó porque el uno a uno fuera una mala idea técnica, ni porque le faltara apoyo político al nacer. Las metas de inflación no fracasaron porque fueran una mala idea. Cayeron porque las condiciones políticas que la sostenían cambiaron, y la dirigencia política consideró menos costoso abandonar el régimen monetario que sostenerlo. Un régimen monetario que depende de la buena voluntad de “hacer las cosas bien” no es creíble por definición cuando el plazo en discusión abarca varias presidencias.

Ese es el fundamento pendiente en “démosle al BCRA una buena política monetaria”. No importa qué tan consistente sea esa política monetaria en un artículo académico. Lo que importa es si un gobierno futuro, con otro humor político, otra necesidad de gasto u otra lectura electoral, puede desarmarla sin pagar un costo político mayor que el de mantenerla. La historia argentina responde esta pregunta con claridad. No, no puede.

La dolarización no promete ser un first best en política monetaria. Promete algo distinto: que la estabilidad de precios no dependa de una sucesión de gobiernos que cumplan la promesa de “hacer las cosas bien”, cuando la evidencia empírica, la historia del país, apunta en sentido contrario.

La pregunta pendiente

Quien prefiera un BCRA con una buena política monetaria a la dolarización no tiene que convencerme de que el diseño sea razonable en teoría. Eso no es lo que está en discusión. Lo que tiene que explicar es por qué, en la Argentina, ese buen BCRA va a sobrevivir al próximo cambio de presidente, cuando la versión más exitosa y más consensuada que tuvimos no lo logró.

Hasta que esa pregunta no se responda con algo más que una promesa de buena conducta, la comparación pertinente no es entre una dolarización imperfecta y un BCRA ideal. Es entre una dolarización que ya lleva un cuarto de siglo funcionando en dos países de la región y una sucesión de intentos argentinos, cada uno presentado como la versión definitiva de “esta vez es diferente”, que no sobrevivió ni siquiera una transición presidencial.

La convertibilidad fue esa promesa en los noventa. Las metas de inflación se establecieron en 2016. Alguien, en algún momento de la próxima década, va a proponer la siguiente versión, con otro nombre y otro funcionario a cargo. La pregunta a la que ese anuncio todavía no responde es quién y cuándo va a explicar por qué esta vez sí llegará a los 25 años.


Primicias Rurales
Fuente: Libertad y Progreso
Malvinas: Reino Unido renovará su flotilla de cazas y mandará los aviones viejos al desguace

Malvinas: Reino Unido renovará su flotilla de cazas y mandará los aviones viejos al desguace


El gobierno británico confirmó que en noviembre de 2027 cambiará los cuatro Typhoon Tranche 1 apostados en las Islas Malvinas por versiones Tranche 2, más modernas. Los aviones retirados serán dados de baja y desguazados apenas regresen al Reino Unido. Artículo traducido al inglés


Buenos Aires jueves 17 septiembre (PR/26)– El gobierno del Reino Unido confirmó que reemplazará los cuatro cazas Typhoon Tranche 1 que hoy están desplegados en las Islas Malvinas por aeronaves Tranche 2, de mayor capacidad operativa. El recambio se hará en la rotación prevista para fines de noviembre de 2027, según confirmó un medio de Londres especializado en temas militares.

La noticia llegó en medio de una nueva escalada diplomática entre Londres y Buenos Aires, aunque la publicación que dio a conocer el dato se encargó de aclarar que ambas cuestiones no están relacionadas entre sí.

La información fue difundida por UK Defence Journal y surgió de una respuesta parlamentaria del ministro de Estado para la Preparación e Industria de Defensa, Luke Pollard, quien le respondió una consulta al diputado conservador Ben Obese-Jecty.


Malvinas: la fuerza de una causa justa - LA NACION


El legislador había preguntado qué pasos tomó el gobierno para reemplazar los cuatro Typhoon Tranche 1 de la 1435 Flight, el escuadrón de la Fuerza Aérea Real (RAF) estacionado en el archipiélago, una vez que esos aviones sean dados de baja en 2027.

Pollard fue contundente en su respuesta: confirmó que “los cuatro aviones Typhoon Tranche 1 actualmente asignados a las Fuerzas Británicas en las Islas del Atlántico Sur serán reemplazados por cuatro Typhoon Tranche 2 de la flota existente” durante la rotación prevista para fines de noviembre e inicios de diciembre de 2027.


Los aviones que están en las islas irán a desguace


El funcionario agregó un dato clave: una vez que los Tranche 1 regresen al Reino Unido, serán dados de baja del Registro de la Autoridad de Aviación Militar e ingresarán directamente al proceso de desguace.


Eurofighter Typhoon Tranche 1 Block 5: Germany's Finest - Aircraft - War Thunder — official forum


El diputado también consultó por las conversaciones que mantuvo el gobierno británico con sus pares estadounidenses y con la Oficina del Programa Conjunto del F-35 sobre el uso futuro del F-35B en la defensa de las islas. En ese punto, el ministerio le dio una respuesta idéntica a la anterior.


Primicias Rurales
Fuente: Agencia NA


Traducción al inglés: 


Malvinas: UK to renew fighter fleet and scrap older aircraft 

The British government confirmed that in November 2027 it will replace the four Typhoon Tranche 1 jets stationed in the Malvinas Islands with more modern Tranche 2 versions. The retired aircraft will be decommissioned and scrapped as soon as they return to the United Kingdom.

​Buenos Aires, Thursday, September 17 (PR/26) — The UK government confirmed it will replace the four Typhoon Tranche 1 fighters currently deployed in the Malvinas Islands with Tranche 2 aircraft, which feature higher operational capacity. The swap will take place during the rotation planned for late November 2027, as confirmed by a London-based media outlet specializing in military affairs.

​The news arrived amid a fresh diplomatic escalation between London and Buenos Aires, although the publication that released the report clarified that the two issues are unrelated.

​The information was published by UK Defence Journal and originated from a parliamentary response by the Minister of State for Defence Readiness and Industry, Luke Pollard, who answered an inquiry from Conservative MP Ben Obese-Jecty.

​The lawmaker had asked what steps the government took to replace the four Typhoon Tranche 1 aircraft of No. 1435 Flight—the Royal Air Force (RAF) squadron stationed in the archipelago—once those planes are retired in 2027.

​Pollard was direct in his response, confirming that «the four Typhoon Tranche 1 aircraft currently assigned to British Forces South Atlantic Islands will be replaced by four Typhoon Tranche 2 aircraft from the existing fleet» during the rotation scheduled for late November and early December 2027.

​Aircraft in the islands to be scrapped

​The official added a key detail: once the Tranche 1 jets return to the United Kingdom, they will be removed from the Military Aviation Authority register and directly enter the scrapping process.

​The MP also inquired about discussions the British government held with its US counterparts and the F-35 Joint Program Office regarding the future use of the F-35B in defending the islands. On that point, the ministry provided an identical response to the previous one.

​Primicias Rurales

Source: Noticias Argentinas (NA) Agency


Traducción: María Marta Cafiero
La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

La minería argentina en su época de oro: récord absoluto de exportaciones y lluvia de inversiones sin precedentes

En los primeros seis meses de 2026, el sector minero alcanzó una facturación histórica de US$ 4.742 millones y duplicó sus máximos anteriores, impulsado por el fenómeno imparable del litio y cotizaciones récord.


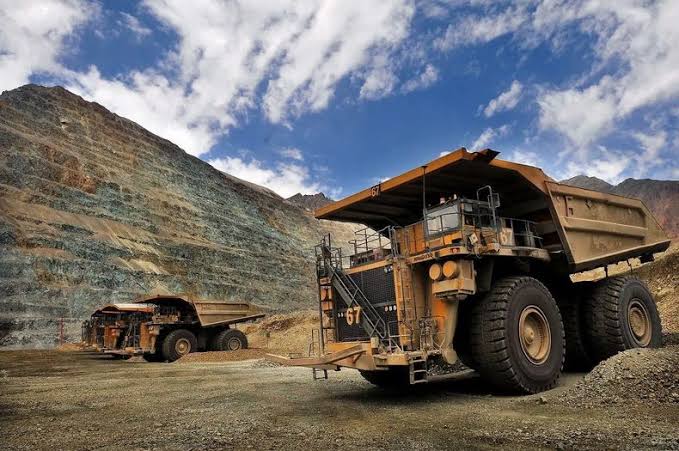
Buenos Aires miércoles 16 septiembre (PR/26)– Las exportaciones mineras de Argentina alcanzaron un récord absoluto de US$ 4.742 millones durante el primer semestre de 2026. Se trata del nivel de facturación más alto de la historia para un periodo similar desde que existen registros oficiales.

Este formidable desempeño representa un impresionante crecimiento del 75% con respecto a los US$ 2.712 millones obtenidos en el mismo lapso de 2025. Asimismo, opaca de manera contundente los US$ 1.852 millones generados en el año 2024. Al analizar estas cifras en perspectiva histórica, la escala del logro impacta con fuerza. El récord semestral previo se remontaba a 2011 con US$ 2.260 millones, una marca que el desempeño actual logra duplicar holgadamente.

Si la mirada se extiende hacia dos décadas atrás, las ventas externas de minerales se multiplicaron por más de ocho. Este salto cuantitativo sepulta definitivamente una larga década de estancamiento donde las exportaciones difícilmente superaban el techo de los dos mil millones.

El mapa de los minerales: la potencia del litio y la fortaleza del oro


El dinamismo de la actividad no obedece a un único factor aislado. El oro se mantiene como el líder de la canasta exportadora al generar el 61% del total semestral, registrando un valor de venta notablemente superior a sus promedios históricos.

Por su parte, la plata consolidó su posición como el tercer mineral más comercializado. No obstante, ambos metales atraviesan un contexto productivo complejo con menores volúmenes extraídos y mayores costos de operación.

El verdadero empuje exportador para el oro y la plata provino directamente del contexto internacional de precios elevados, que compensó ampliamente cualquier ajuste en los volúmenes físicos producidos dentro del país. Sin embargo, la transformación estructural más importante la encabeza el litio, afianzado como el segundo mineral más valioso del país. Su protagonismo creció velozmente desde representar menos del 5% hace una década.

En la actualidad, el metal blanco explica casi una cuarta parte de las exportaciones mineras totales. Este salto exponencial se debe al despliegue y ampliación de proyectos en el norte argentino, que impulsaron un alza del 68% en cantidades.

Confianza inversora: el stock de capital extranjero marca un hito histórico


Paralelamente a la bonanza comercial, el sector registra el mayor nivel de Inversión Extranjera Directa (IED) de su historia. Según datos del Banco Central, el stock acumulado llegó a los US$ 24.849 millones en marzo de 2026.

Esta cifra representa un incremento notable frente a los US$ 22.049 millones del trimestre previo, confirmando la llegada masiva de capitales internacionales destinados a expandir la capacidad productiva nacional. A diferencia de los flujos temporales, el stock refleja la foto fija del capital efectivamente radicado en el país. Se trata de recursos inmovilizados en activos de larga vida como minas, equipamiento e infraestructura.

El proceso de acumulación inversora ha sido vertiginoso. En apenas dos años, el stock de IED se duplicó desde los US$ 12.402 millones registrados en marzo de 2024, demostrando una aceleración sin precedentes.

En un horizonte más amplio, la inversión extranjera acumulada casi se triplicó en menos de siete años, considerando que en septiembre de 2019 se situaba en torno a los US$ 8.361 millones.

Sectores clave y la consolidación de un nuevo ciclo de desarrollo


La distribución de las inversiones muestra que el mayor volumen se volcó a la explotación de minas y canteras. Este segmento saltó de US$ 1.000 millones en 2017 a más de US$ 13.000 millones en el presente.

El flujo de capitales del primer trimestre de 2026 tocó un récord histórico de US$ 2.799 millones netos. Este impresionante monto superó en un 36% a la marca trimestral anterior alcanzada a mediados de 2024.

El panorama actual contrasta radicalmente con el periodo 2017-2021, cuando la llegada de divisas raramente superaba los US$ 500 millones trimestrales y registraba desinversiones severas por la inestabilidad económica local. A partir de 2024, la tendencia se consolidó con ingresos firmes por encima de los US$ 1.000 millones por trimestre. La continuidad de estas divisas explica directamente la posterior expansión de los embarques.

Las exportaciones mineras treparon un 75% en el primer semestre y la inversión extranjera es récord

La convergencia entre marcas históricas de venta y llegada de capitales confirma que la minería vive un ciclo inédito. Esta combinación refleja la maduración de emprendimientos junto a la llegada de nuevos proyectos.

Con una participación del 10% en las exportaciones totales de la Argentina, la actividad minera consolida su rol estratégico como motor fundamental para la generación de divisas y el crecimiento económico del país.

Primicias Rurales
Fuente: Cámara Argentina de Empresas Mineras (CAEM) – Bolsa de Comercio de Rosario (BCR)
El desafío de volver a poner al río en el centro de la logística del NEA

El desafío de volver a poner al río en el centro de la logística del NEA

En Posadas, especialistas y autoridades coincidieron en que modernizar las reglas del transporte fluvial puede ayudar a reducir los costos logísticos, fortalecer las economías regionales y conectar la producción del Nordeste con los mercados internacionales.


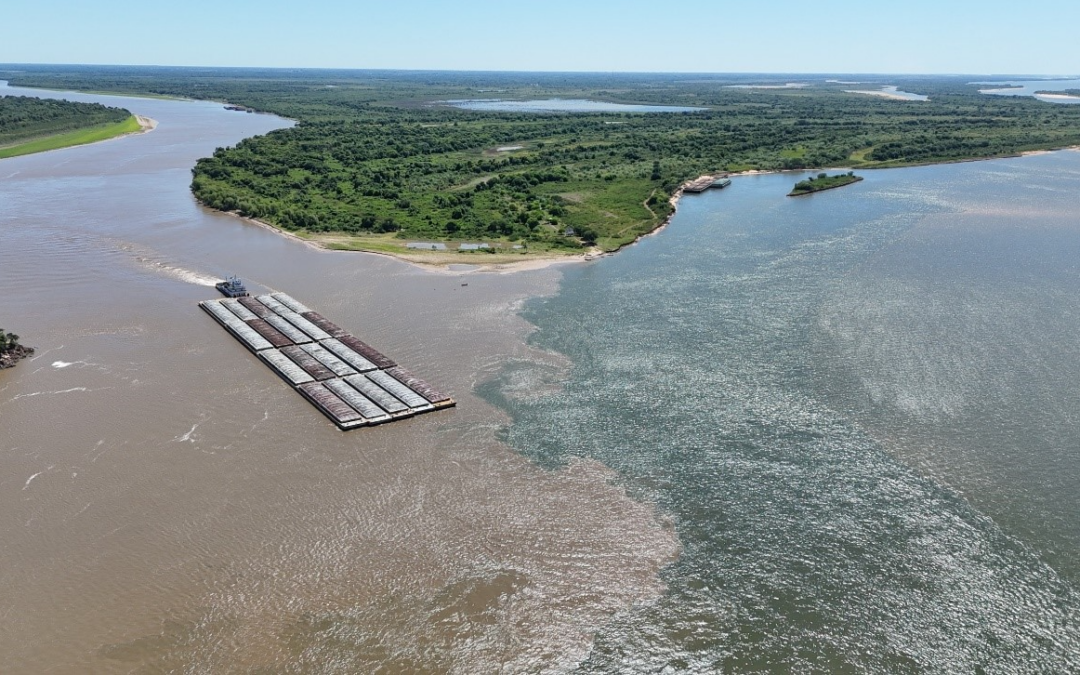
Buenos Aires, miércoles 16 de septiembre (PR/26) — Argentina cuenta con una extensa red de ríos navegables, pero una parte importante de la producción del Nordeste todavía debe recorrer largas distancias en camión para llegar a los puertos de exportación.

El problema volvió a quedar expuesto durante el seminario organizado por el 80° aniversario de la Asociación Forestal Argentina (AFoA), realizado en Posadas. Allí, representantes del sector público y privado plantearon la necesidad de actualizar las reglas que regulan el transporte de cargas por los ríos argentinos.

El reclamo tiene especial importancia para Misiones y Corrientes, donde la actividad forestal genera grandes volúmenes de productos como madera, celulosa y tableros. En este tipo de industrias, el costo del transporte puede marcar una diferencia importante a la hora de competir en el mercado interno y en el exterior.

Durante el panel sobre competitividad e infraestructura portuaria, el presidente de AFoA, Pablo Ruival, resumió el desafío: “En la forestoindustria trabajamos con productos voluminosos, estamos lejos de los grandes centros de consumo y necesitamos una logística aceitada con costos muy bajos”.

¿Por qué el transporte fluvial puede ser más barato?
Uno de los principales puntos planteados durante el encuentro fue la diferencia de costos entre trasladar grandes volúmenes por camión y hacerlo por vía fluvial.

Según las estimaciones presentadas, transportar un contenedor desde Eldorado hasta Buenos Aires para luego embarcarlo hacia otros países puede costar alrededor de US$3.600 por carretera. Si se utilizara una alternativa fluvial, ese costo podría bajar a unos US$2.500.

La diferencia también aparece en las cargas a granel. Llevar una tonelada de mercadería desde Clorinda hasta Rosario por camión fue estimado en unos US$100, mientras que una operación fluvial desde Asunción podría ubicarse cerca de US$25.

Estos números muestran por qué el debate no pasa solamente por construir o mejorar puertos. El desafío es conseguir que el sistema completo —ríos, puertos, aduanas, barcos y trámites— funcione de manera sencilla y competitiva.

El director de Transporte Fluvial y Puertos de Corrientes, Adolfo Escobar, sostuvo que tener puertos no alcanza si los costos y los trámites terminan desalentando el uso de los ríos.

El especialista Diego Azqueta resumió esa situación con una frase: “No estamos lejos de los puertos. Estamos cerca del río”.


Una normativa que quedó en el centro del debate
Uno de los principales reclamos está relacionado con las normas que regulan el transporte de cargas dentro del país por vía marítima y fluvial.

El régimen tiene sus orígenes en una norma de 1944 y fue modificado en distintas oportunidades. El debate actual busca adaptar esas reglas a las necesidades de la logística moderna y, especialmente, facilitar que empresas de la región puedan contratar embarcaciones y utilizar los ríos para transportar sus productos.

La discusión cobró fuerza a partir de los cambios regulatorios impulsados durante 2025. El Gobierno nacional intentó modificar las reglas del sector mediante el DNU 340/2025, pero esa medida fue rechazada por ambas cámaras del Congreso y posteriormente quedó sin efecto. En septiembre de ese año, otro decreto restituyó parte del régimen anterior.

Más allá de esa discusión puntual, el planteo de AFoA apunta a una cuestión más amplia: generar más opciones de transporte, aumentar la competencia y reducir los costos para quienes producen lejos de los grandes centros logísticos.

Entre las propuestas analizadas aparecen la simplificación de los trámites para contratar embarcaciones de países de la región, la posibilidad de realizar determinados trámites aduaneros en los puertos de origen y una revisión de los costos que afectan al combustible utilizado por los remolcadores.

Que la carga salga por el río desde el lugar donde se produce
Uno de los objetivos planteados durante el encuentro es que las empresas puedan preparar y concentrar su producción cerca del lugar donde se origina y llevarla hasta un puerto cercano, como Posadas, Ituzaingó o Corrientes.

Desde allí, la carga podría continuar su recorrido por vía fluvial hasta conectarse con los grandes circuitos de comercio internacional. 
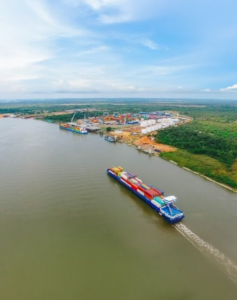
Actualmente, parte de esa producción debe recorrer cientos de kilómetros —y en algunos casos más de mil— por carretera hasta llegar a los principales centros logísticos del país.

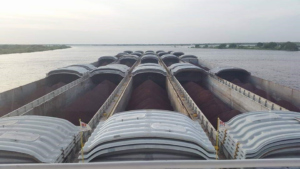
La idea no es eliminar el transporte por camión, sino cambiar su función. El camión podría encargarse de llevar la mercadería desde las fábricas y establecimientos productivos hasta los puertos, mientras que las barcazas realizarían los trayectos más largos.

Ese esquema permitiría combinar ambos medios de transporte y aprovechar las ventajas de cada uno.

La Hidrovía, otra pieza clave
El debate sobre el transporte fluvial también se produce mientras el Gobierno nacional avanza con cambios en la denominada Vía Navegable Troncal, uno de los principales corredores utilizados para transportar cargas por los ríos argentinos.

En junio de 2026 fue aprobada la adjudicación del proceso de concesión para la modernización, operación y mantenimiento de esa vía. Según información oficial, el corredor conecta unas 60 terminales portuarias y concentra aproximadamente el 80% de las exportaciones argentinas.

Para las provincias del Nordeste, contar con una vía navegable en buenas condiciones es importante, pero no suficiente. También se necesita que existan puertos preparados, servicios regulares, embarcaciones disponibles y reglas que permitan mover las cargas de manera eficiente.

A esto se sumaron durante 2026 cambios en las reglas de practicaje y pilotaje, dos servicios vinculados con la navegación de los buques, con el objetivo declarado por el Gobierno de aumentar la competencia y reducir costos.

Una oportunidad para la producción de Misiones
El impacto potencial es especialmente importante para Misiones, donde la actividad forestal tiene un peso significativo en las exportaciones provinciales.

Según datos oficiales, Misiones exportó US$441 millones en 2024, de los cuales US$231 millones correspondieron a la cadena forestal, equivalente al 52,3% de las ventas externas de la provincia.

Para una actividad que moviliza productos pesados y voluminosos, cualquier reducción en los costos de transporte puede mejorar las condiciones para competir en otros mercados.

Además, un mayor uso del transporte fluvial podría reducir la cantidad de camiones necesarios para trasladar grandes volúmenes por las rutas nacionales y disminuir el consumo de combustible y las emisiones por tonelada transportada.

Pero para que eso ocurra no alcanza con reemplazar camiones por barcazas. Se necesita que toda la cadena funcione de manera coordinada: puertos, rutas y vías navegables, aduanas, empresas de transporte y normas claras.

Convertir los ríos en una ventaja
El encuentro realizado en Posadas dejó planteada una discusión que va más allá de la actividad forestal.

El Nordeste argentino tiene producción, puertos y una extensa red de ríos. El desafío es lograr que esa ubicación geográfica se transforme en una ventaja concreta para las empresas y productores de la región.

Para AFoA, modernizar las reglas del transporte fluvial es una de las herramientas que permitirían avanzar en ese sentido. La propuesta forma parte de una agenda más amplia que incluye mejorar los puertos, hacer más eficiente la navegación y facilitar la integración logística entre las provincias del NEA y los países vecinos.

La pregunta de fondo es sencilla: si el río ya está ahí, ¿cómo hacer para que también sea una alternativa real y competitiva para sacar la producción?

Primicias Rurales

Fuente: AfoA