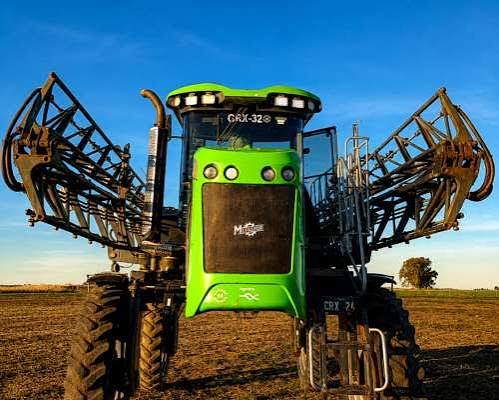
La maquinaria agrícola facturó $ 803.126 millones en el segundo trimestre

La maquinaria agrícola facturó $ 803.126 millones en el segundo trimestre

Creció 8% en pesos corrientes respecto a igual periodo de 2025, aunque cayó -18,8% en moneda constante ajustada por inflación.


Por Néstor Sargiotto
+54 351 3455074
nsargiotto@maquinac.com

Córdoba, domingo 30 agosto (PR/26) — El sector de la maquinaria agrícola cerró el segundo trimestre de 2026 con una facturación de $ 803.126 millones en Argentina, lo que representó un incremento en pesos corrientes de +8,0% respecto a igual periodo del año anterior ($ 743.827 millones).

En moneda constante, es decir, ajustada por inflación, las ventas concretadas entre abril y junio implicaron una baja interanual de -18,8%.


En unidades, se comercializaron 4.577 equipos en Argentina durante el segundo trimestre del año, con un retroceso de -6,2% respecto a igual periodo de 2025 (4.880 unidades).

Las cifras surgen del Informe de Maquinaria Agrícola que publica trimestralmente el Instituto Nacional de Estadística y Censos (INDEC), en base a información suministrada por empresas referentes del sector.

En pesos

De acuerdo a los datos del INDEC, entre abril y junio las ventas de maquinaria nueva en Argentina totalizaron negocios por $ 803.126 millones, marcando un nuevo récord para un registro trimestral.

En el acumulado del primer semestre, se vendieron equipos por $ 1.344.672 millones, con un crecimiento en pesos corrientes de +7,0% respecto a las operaciones concretadas en igual periodo de 2025 ($ 1.256.168 millones).

En moneda constante, es decir, ajustada por inflación, las ventas reportadas durante la primera mitad de 2026 registraron una caída de -19,5% en relación a los valores negociados el año anterior.

En dólares

También mostraron números a la baja las ventas de maquinaria medidas por su equivalente en dólares.

La facturación del sector acumulada entre enero y junio totalizó negocios por el equivalente a U$S 937 millones, con una retracción de -15,8% respecto a los valores estimados con similar metodología para el primer semestre de 2025 (U$S 1.112,6 millones).

Ventas trimestrales de maquinaria agrícola en Argentina. En unidades.
ver más estadísticas

En unidades

De acuerdo a los dados del INDEC, durante el segundo trimestre se vendieron 4.577 equipos en Argentina, incluyendo tractores, cosechadoras, sembradoras e implementos.

La cifra representa una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y una suba de +37,4% en relación al primer trimestre de 2026 (3.330 unidades).

En el acumulado del año, se negociaron 7.907 unidades nuevas entre enero y junio, con una baja de -7,1% respecto al primer semestre de 2025 (8.508 unidades).

Por rubros

En el desagregado por rubros, el mejor desempeño en lo que va del año correspondió al segmento de implementos de acarreo y almacenaje de granos, con 1.910 unidades comercializadas durante el primer semestre y una suba interanual de +21,8% respecto a la primera mitad del año anterior (1.229 unidades).

También crecieron en términos interanuales las ventas de implementos en general (+9,1%) y sembradoras (+2,4%).

Por contrapartida, el INDEC reveló una contracción interanual de las unidades vendidas de tractores (-26,6%), cosechadoras (-17,9%) y pulverizadoras (-15,6), siempre comparando los datos del primer semestre con igual periodo de 2025.
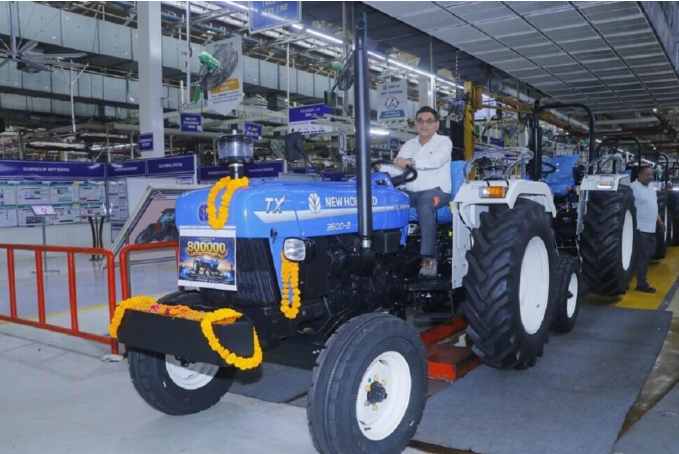
TRACTORES. Las ventas del rubro totalizaron 1.467 unidades durante el segundo trimestre de 2026, con una caída de -23,3% respecto a igual periodo del año pasado (1.912 unidades) y un alza de +56,5% en relación al primer trimestre de 2026 (937 unidades). En el acumulado del primer semestre, se comercializadon 2.404 tractores en Argentina, con una baja de -26,6% respecto a Enero-Junio de 2025 (3.274 unidades). La facturación del rubro ascendió a $ 253.939 millones en el segundo trimestre, totalizando negocios por $ 404.878 millones durante el primer semestre. La cifra representa una baja en pesos corrientes de -2,5% respecto a la primera mitad de 2025 ($ 415.374 millones). En moneda constante, las ventas de tractores ajustadas por inflación cayeron -26,8% en relación a Enero-Junio de 2025. El rubro aportó 30,1% de las ventas totales de maquinaria en el primer semestre, la participación más baja de los últimos 15 años. ver más
COSECHADORAS. Se comercializaron 229 unidades en el segundo trimestre, con una baja de -22,1% respecto a igual periodo del año anterior (294 unidades) y un empate en relación al primer trimestre de 2026 (229 unidades). En el acumulado del primer semestre, se vendieron 458 unidades, con una baja de -17,9% respecto al igual periodo de 2025 (558 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 150.110 millones, sumando negocios por $ 300.008 millones durante la primera mitad del año. La cifra marcó un crecimiento en pesos corrientes de +1,5% respecto al primer semestre de 2025 ($ 295.624 millones) y una caída en moneda constante de -23,4%. El rubro aportó 22,3% de las ventas totales de maquinaria en el primer semestre. ver más
SEMBRADORAS. Se vendieron 616 unidades en el segundo trimestre, con un alza de +1,5% respecto a igual periodo de 2025 (607 unidades) y un salto de +142,5% en relación al primer trimestre del año en curso (254 unidades). En el acumulado del primer semestre, se negociaron 870 unidades, con una suba de +2,4% respecto al igual periodo de 2025 (850 unidades). La facturación del rubro durante el segundo trimestre ascendió a $ 175.210 millones, totalizanto operaciones por $ 235.765 millones en el primer semestre del año, con un crecimiento en pesos corrientes de +27,8% respecto al primer semestre de 2025 ($ 184.457 millones) y una caída de -3,8% en moneda constante (ajustada por inflación). El rubro aportó 17,5% de las ventas totales de maquinaria en el primer semestre de 2026. ver más
IMPLEMENTOS. Durante el segundo trimestre se comercializaron 2.265 equipos, con una suba de +9,6% respecto a igual periodo del año pasado (2.067 unidades) y un alza de +18,6% en relación al primer trimestre de 2026 (1.910 unidades). En el acumulado del primer semestre, se vendieron 4.175 unidades, con una suba de +9,1% respecto al igual periodo de 2025 (3.826 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 223.867 millones, totalizanto negocios por $ 404.022 millones durante la primer mitad del año, con un crecimiento en pesos corrientes de +12,0% respecto igual periodo de 2025 ($ 360.713 millones) y una caída interanual de -15,8% medidas en moneda constante. El rubro aportó 30,0% de las ventas totales de maquinaria en el primer semestre, el nivel más alto desde que se llevan registros. ver más
PULVERIZADORAS. Encuadrados dentro del rubro implementos, los equipos de pulverización totalizaron ventas por 211 unidades, con una baja de -11,3% respecto al segundo trimestre del año pasado (238 unidades) y un suba de +95,4% en relación al primer trimestre de 2026 (108 unidades). En el acumulado del primer semestre, se vendieron 319 unidades, con una caída de -15,6% respecto al igual periodo de 2025 (378 unidades). La facturación del rubro en el segundo trimestre ascendió a $ 82.026 millones, totalizanto operaciones por $ 123.711 millones durante el primer semestre de 2026, con una baja en pesos corrientes de -1,8% respecto igual periodo de 2025 ($ 126.038 millones) y un desplome en moneda constante de -26,2% ajustado por inflación. El segmento aportó 9,2% de las ventas totales de maquinaria en el primer semestre. ver más
TOLVAS. También encuadrado dentro del rubro general de implementos, el segmento de equipos de acarreo reportó las ventas de 810 unidades entre abril y junio de 2026, con un suba de +18,4% respecto a igual periodo del año anterior (684 unidades) y un alza de +17,9% en relación al primer trimestre (687 unidades). A lo largo del primer semestre se vendieron 1.497 unidades, con una suba de +21,8% respecto al igual periodo de 2025 (1.229 unidades). La facturación del rubro totalizó $ 39.132 millones en el segundo trimestre, sumando negocios por $ 75.425 millones durante la primera mitad del año, con un incremento en pesos corrientes de +32,2% respecto igual periodo de 2025 ($ 57.041 millones) y una leve caída interanual de -0,2% medida en en moneda constante. El segmento aportó 5,6% de las ventas totales de maquinaria en el primer semestre. ver más
GENERAL. El INDEC informó para el segundo trimestre del año un total de 4.577 equipos vendidos en el país, con una baja de -6,2% respecto a igual periodo del año pasado (4.880 unidades) y un alza de +37,4% en relación al primer trimestre de 2026 (3.330 unidades). En el acumulado del primer semestre, se vendieron 7.907 unidades, con una caída de -7,1% respecto al igual periodo de 2025 (8.508 unidades). La facturación total del sector ascendió a $ 803.126 millones en el segundo trimestre, sumando negocios por $ 1.344.672 millones durante el primer semestre de 2026. La cifra representó una suba en pesos corrientes de +7,0% respecto igual periodo de 2025 ($ 1.256.168 millones), con una baja en moneda constante (ajustada por inflación) de -19,5% en relación a igual periodo del ejercicio anterior.
India pisa el acelerador industrial: se transforma en el epicentro global de producción y exportación de tractores

India pisa el acelerador industrial: se transforma en el epicentro global de producción y exportación de tractores

Gigantes de la maquinaria agrícola como CNH, Kubota, Deutz y Zetor despliegan millonarias inversiones junto a marcas locales para expandir su capacidad productiva, convirtiendo al mayor mercado del planeta en un hub exportador de escala mundial.


Buenos Aires, viernes 28 agosto (PR/26)– India atraviesa una verdadera revolución industrial que está reconfigurando por completo el mapa mundial de la maquinaria agrícola. Durante este año, los anuncios de nuevas plantas, ampliaciones de instalaciones existentes y convenios internacionales estratégicos no han parado de multiplicarse en todo su territorio.

Este fenómeno trasciende largamente las fronteras de su propio consumo interno. Si bien la nación asiática ya ostentaba con comodidad el título de mayor mercado mundial de tractores, en la actualidad se consolida aceleradamente como una plataforma de fabricación y exportación clave para las principales marcas locales e internacionales.


CNH redobla su apuesta y expande notablemente su capacidad


El grupo multinacional CNH confirmó la construcción de su cuarta fábrica de tractores en la India, la cual estará ubicada estratégicamente en la ciudad de Greater Noida (Uttar Pradesh). Se proyecta que las operaciones de este moderno complejo den inicio formal durante los primeros meses del año 2028.

Con esta apertura, la compañía logrará dar un salto cuantitativo extraordinario al elevar su techo de fabricación anual de las 70.000 unidades actuales a un total de 120.000 tractores. Esto representa un impresionante crecimiento del 71% en su capacidad productiva dentro del país.


Por qué India es un caso especial en tractores? – Maquinac


El ambicioso proyecto coincide plenamente con un periodo de notable aceleración en las ventas de la empresa dentro del comercio local, mientras potencia en paralelo sus envíos marítimos hacia múltiples mercados internacionales.


Kubota invierte fortunas para levantar un complejo de Vanguardia


Por su parte, la firma japonesa Kubota también se prepara para dar un salto industrial sin precedentes mediante su filial conjunta Escorts Kubota. Para concretarlo, puso en marcha una inversión masiva de aproximadamente US$ 210 millones orientada a la creación de un nuevo mega polo industrial en Uttar Pradesh.


Tractor Kubota B2401 Japones 24hp Agricola 4x4 | MercadoLibre


Durante la etapa inicial de este mega proyecto, las instalaciones añadirán un potencial para elaborar 60.000 tractores y 15.000 máquinas de construcción cada año. De esta forma, el volumen operativo global de la empresa pasará de 170.000 a unas deslumbrantes 230.000 unidades anuales, lo que implica un incremento del 35%.

Esta iniciativa guarda una decidida orientación hacia los mercados exteriores. Para los directivos globales del grupo, India ha dejado de ser una simple plaza compradora para convertirse formalmente en su gran centro neurálgico de fabricación e ingeniería global.


Deutz suma alianzas de peso y Zetor muda su producción europea


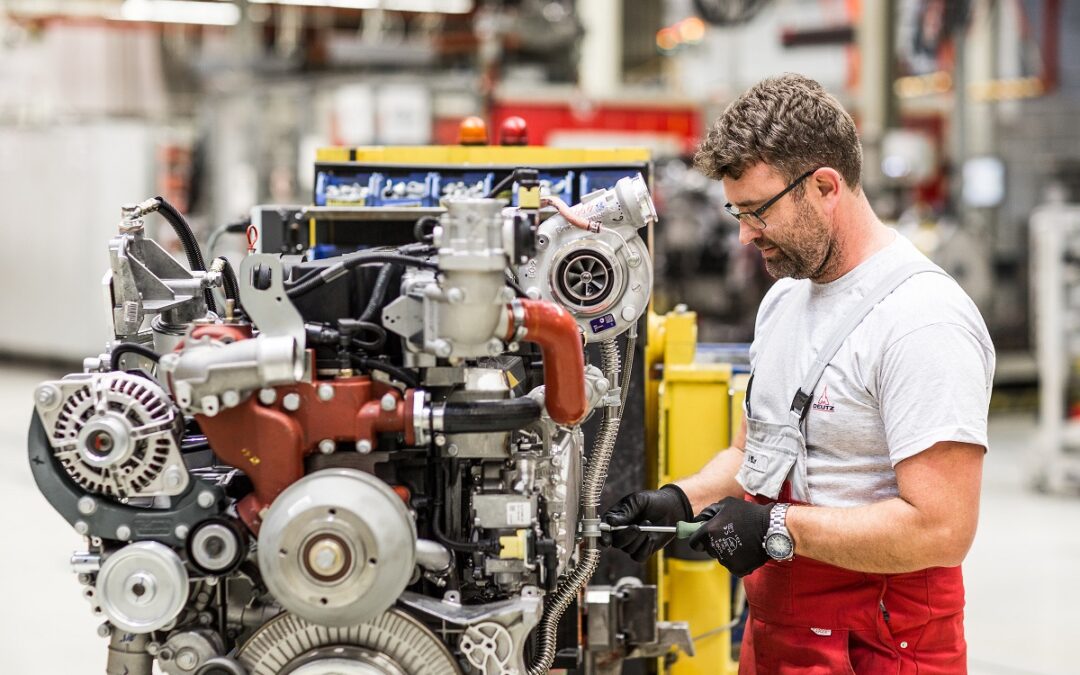
La masiva ola de expansión fabril abarca asimismo el sector estratégico de los componentes. Un ejemplo claro es la alianza entre Deutz y TAFE, quienes inauguraron una moderna planta en Alwar preparada para confeccionar 30.000 motores y 50.000 subconjuntos anuales.

Allí se producen bajo licencia los reconocidos propulsores de 2,2 y 2,9 litros, pensados tanto para abastecer a la demanda local como para nutrir la red comercial internacional. Esto le permite al constructor alemán ampliar con fuerza sus operaciones en Asia aprovechando la sólida infraestructura de su socio indio.


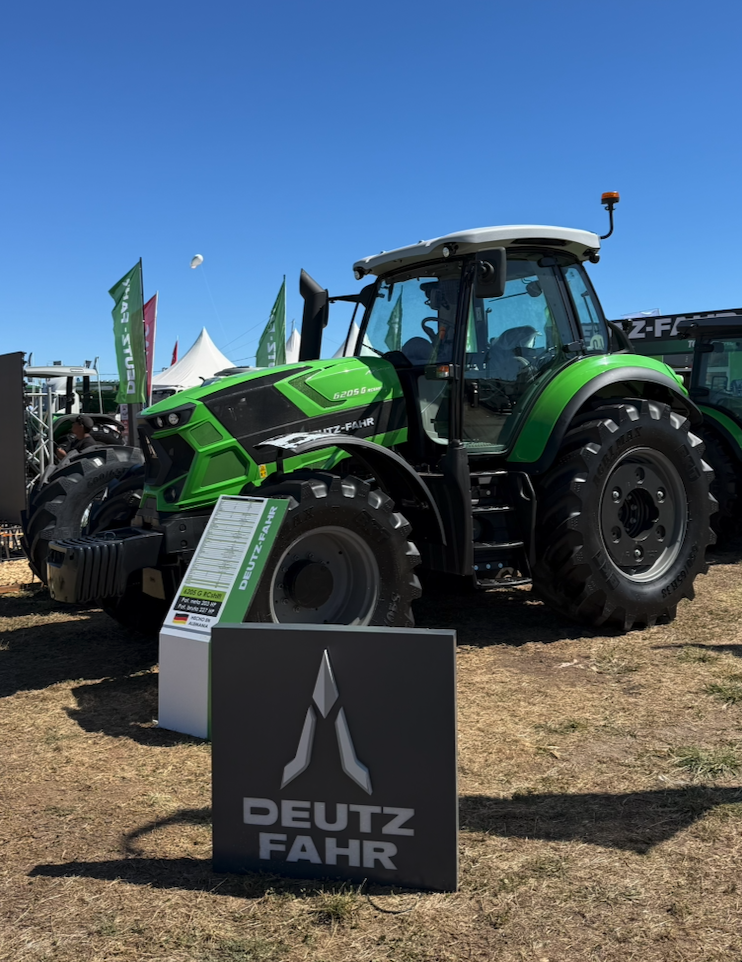
Deutz-Fahr dice presente en Expoactiva 2026 junto a Tornometal


En sintonía con estos movimientos, el emblemático fabricante checo Zetor tomó la drástica decisión de cesar la producción de tractores en Europa para trasladar paulatinamente sus líneas de ensamblaje hacia territorio indio, mientras analiza desembarcar simultáneamente con plantas de apoyo en China.

A través de su alianza histórica con la firma local VST, enfocada al principio en equipos compactos de hasta 30 HP, la marca busca escalar la fabricación hacia modelos de mayor potencia que antes se armaban exclusivamente en el continente europeo.


Los gigantes locales también escalan a niveles record


El fenomenal impulso del sector no está encabezado de manera exclusiva por las multinacionales extranjeras. Las emblemáticas marcas nacionales continentales continúan expandiendo su escala industrial y sus capacidades tecnológicas a un ritmo vertiginoso.

Un hito histórico lo marcó Mahindra, que alcanzó recientemente la asombrosa cifra acumulada de 7 millones de tractores fabricados desde sus inicios en 1963. A su vez, Sonalika tocó la marca de los 2 millones de equipos y proyecta un nuevo centro global de I+D en Greater Noida.


Mahindra – Maquinac


Por su parte, la empresa Preet se encuentra ampliando a paso firme su flamante planta establecida en Nabha durante 2024, al tiempo que VST ejecuta obras de extensión sobre sus amplias instalaciones fabriles ubicadas en la región de Hosur.


Más de 110.000 tractores adicionales para dinamizar la oferta


El alcance real de esta transformación masiva se observa con claridad en las estadísticas. Únicamente sumando los nuevos desembolsos de CNH y Escorts Kubota, el país agregará una impresionante capacidad productiva de 110.000 tractores extra por año.

En el desglose, CNH aportará unas 50.000 unidades anuales, mientras que la nueva planta de Escorts Kubota inyectará otros 60.000 tractores al mercado. Estas proyecciones ni siquiera incluyen las expansiones paralelas de marcas como Zetor, Preet o VST.


Un nuevo mapa productivo que rediseña la industria global


Detrás de semejante flujo de capitales opera una combinación única de factores difíciles de replicar en cualquier otra latitud del planeta. India posee la mayor demanda interna, una inmensa red de proveedores especializados y una infraestructura logística enfocada al exterior.

Esta sinergia inigualable hace posible que una única planta industrial pueda satisfacer con soltura el consumo agrícola local y, al mismo tiempo, despachar embarques masivos hacia el resto del mundo con altísimos estándares de eficiencia y competitividad.

De esta manera, el país asiático no solo consolida su indiscutible liderazgo como el mayor comprador de maquinaria del mundo, sino que erige con fuerza una plataforma industrial global insustituible de cara a las próximas décadas.


Primicias Rurales
Fuente: maquinac.com


La transformación de la maquinaria industrial: diversificación, software y nuevas estrategias de mercado

La transformación de la maquinaria industrial: diversificación, software y nuevas estrategias de mercado

Los grandes fabricantes de maquinaria industrial están redefiniendo sus modelos de negocio mediante estrategias divergentes. Mientras algunos grupos apuestan por la diversificación, otros eligen la especialización o la expansión hacia ecosistemas tecnológicos y de software.

¿Por qué los grandes fabricantes de maquinaria están redefiniendo sus negocios?


Córdoba, jueves 27 agosto (PR/26) — Diversificación, especialización, software, autonomía y nuevos mercados. Los grandes grupos industriales están siguiendo caminos diferentes para adaptarse a un negocio donde fabricar buenas máquinas ya no parece suficiente.

Durante décadas, el negocio de los grandes fabricantes de maquinaria parecía relativamente fácil de definir. Diseñaban máquinas, las fabricaban, las vendían y construían alrededor de ellas un negocio de repuestos, financiación y servicio.

Ese modelo no desapareció. Pero sus fronteras empiezan a cambiar.

Algunos grupos están ingresando en nuevas industrias. Otros venden negocios completos para concentrarse en aquello que consideran estratégico. Y otros amplían el ecosistema tecnológico alrededor de sus máquinas mediante software, automatización, datos y servicios.

Las estrategias son diferentes e incluso contradictorias.

Pero todas parecen responder a una misma pregunta: ¿Qué significa hoy ser un fabricante de maquinaria?

CLAVES DEL ANÁLISIS
  • Los grandes grupos industriales están redefiniendo qué actividades consideran centrales para sus negocios.
  • Deutz avanza hacia la diversificación con su ingreso al sector de defensa mediante la adquisición de FFG por € 1.600 millones.
  • Continental sigue el camino opuesto: acordó vender ContiTech por € 4.000 millones y concentrarse exclusivamente en neumáticos.
  • AGCO redujo su exposición a negocios periféricos para reforzar maquinaria agrícola y Agricultura de Precisión.
  • La transformación no consiste necesariamente en dejar de fabricar máquinas, sino en decidir cuánto del negocio que existe alrededor de ellas quieren controlar los fabricantes.

Deutz: Abrir una nueva frontera

Deutz ofrece uno de los ejemplos más claros de diversificación.

El fabricante alemán de motores acordó adquirir Flensburger Fahrzeugbau Gesellschaft (FFG), especializada en vehículos militares, por € 1.600 millones.

La operación representa mucho más que una adquisición.

FFG pasará a constituir el núcleo del nuevo negocio de Defensa de Deutz, que se sumará a las áreas de motores, energía, nuevas tecnologías y servicios.

Con ello, una compañía históricamente identificada con motores para maquinaria agrícola, construcción y aplicaciones industriales busca transformarse en un grupo industrial más diversificado.

La estrategia también apunta a reducir su dependencia de mercados tradicionalmente cíclicos.

Pero no todos están siguiendo ese camino.

Continental: Menos negocios, más especialización

Continental está haciendo prácticamente lo contrario.

El grupo alemán acordó vender ContiTech a Lone Star Funds por € 4.000 millones, más hasta € 250 millones adicionales sujetos al desempeño.

Una vez completada la operación, Continental quedará concentrada exclusivamente en el negocio de neumáticos.

La venta constituye el último paso de una reorganización mucho más amplia que también incluyó la separación de su negocio automotor.

Mientras Deutz amplía las fronteras de sus actividades, Continental las reduce.

Las estrategias parecen opuestas, pero responden a una lógica similar: concentrar capital y recursos allí donde cada compañía considera que puede obtener mejores resultados y construir una ventaja competitiva sostenible.

AGCO también elige dónde competir

AGCO aporta una tercera variante.

En lugar de ingresar en nuevas industrias, el fabricante decidió desprenderse de la mayor parte de su negocio Grain & Protein mediante una operación valuada en U$S 700 millones.

El objetivo declarado fue simplificar su cartera y concentrar recursos en maquinaria agrícola y tecnologías de Agricultura de Precisión.

Paralelamente, el grupo reforzó su apuesta tecnológica mediante PTx, construyendo una plataforma que integra electrónica, automatización y soluciones de precisión.

AGCO, por lo tanto, tampoco se está alejando de la maquinaria.

Está definiendo con mayor precisión qué partes del negocio considera estratégicas para su futuro.

La máquina sigue en el centro

Existe todavía otro camino.

Para fabricantes como John Deere, la transformación ocurre fundamentalmente alrededor de la propia máquina.

Autonomía, visión artificial, conectividad, software y Agricultura de Precisión amplían progresivamente la propuesta de valor sin abandonar el mercado tradicional.

Un tractor continúa siendo un tractor.

Pero alrededor de él existe ahora una creciente infraestructura digital capaz de gestionar operaciones, recopilar información, automatizar tareas y conectar máquinas con otras plataformas.

En este modelo, el fabricante no necesariamente busca vender productos completamente diferentes.

Busca capturar una proporción mayor del valor generado durante toda la vida útil de la máquina.

¿Por qué ahora?

La transformación responde a varios factores simultáneos.

Los mercados tradicionales de maquinaria agrícola y construcción siguen siendo altamente cíclicos, obligando a los fabricantes a convivir con períodos recurrentes de expansión y contracción.

Al mismo tiempo, desarrollar nuevas tecnologías exige inversiones cada vez mayores.

Electrónica, software, inteligencia artificial, automatización, electrificación y conectividad incorporan nuevas capacidades, pero también elevan los costos de investigación y desarrollo.

A ello se suman nuevas oportunidades.

El aumento del gasto en defensa, las inversiones en infraestructura y energía y la digitalización de las actividades productivas abren mercados que algunos grupos industriales consideran atractivos.

El resultado no es una estrategia común, sino una revisión generalizada de dónde invertir.

De productos a ecosistemas

Durante buena parte de la historia de la industria, la máquina concentraba la mayor parte del valor.

Eso también está cambiando.

Software, servicios digitales, mantenimiento predictivo, actualizaciones tecnológicas, financiación, repuestos y gestión de datos pueden extender la relación comercial mucho más allá de la venta inicial.

Por eso, incluso las compañías que deciden especializarse pueden terminar ampliando considerablemente el ecosistema alrededor de sus productos.

La aparente contradicción entre diversificación y especialización comienza entonces a desaparecer.

Una empresa puede tener menos negocios y, al mismo tiempo, participar en una porción mayor del valor generado alrededor de cada máquina.

Contexto de mercado

Los movimientos de Deutz, Continental, AGCO y otros grandes grupos muestran que la transformación de la industria no sigue una única dirección.

Algunas compañías buscan reducir su exposición a mercados cíclicos mediante nuevas actividades.

Otras prefieren abandonar negocios considerados secundarios para concentrar capital, tecnología y gestión en aquellas áreas donde poseen mayores ventajas competitivas.

Y otras mantienen prácticamente intacto su mercado tradicional, pero amplían las capas tecnológicas y de servicios que rodean a sus productos.

Lo que parece estar cambiando, por lo tanto, no es necesariamente la importancia de la maquinaria.

Son las fronteras del negocio construido alrededor de ella.

Perspectivas

Las máquinas seguirán siendo el corazón de la actividad para la mayoría de los grandes fabricantes industriales.

Pero probablemente ya no sean todo el negocio.

Durante los próximos años, cada compañía deberá decidir qué tecnologías desarrollar internamente, qué actividades adquirir, cuáles abandonar y qué partes del ecosistema que rodea a sus productos considera estratégicas.

Algunas responderán diversificándose. Otras, especializándose.

La cuestión central será determinar cuál de esas estrategias permite combinar mejor escala industrial, innovación, rentabilidad y resiliencia frente a los ciclos del mercado.

Porque la próxima gran competencia entre los fabricantes puede no limitarse a quién construye la mejor máquina.


Primicias Rurales
Fuente: Maquinac
¿Por qué los grandes fabricantes de maquinaria están redefiniendo sus negocios?

¿Por qué los grandes fabricantes de maquinaria están redefiniendo sus negocios?


Diversificación, especialización, software, autonomía y nuevos mercados. Los grandes grupos industriales están siguiendo caminos diferentes para adaptarse a un negocio donde fabricar buenas máquinas ya no parece suficiente.


Buenos Aires, lunes 24 de agosto (PR/26) .- Durante décadas, el negocio de los grandes fabricantes de maquinaria parecía relativamente fácil de definir.

Diseñaban máquinas, las fabricaban, las vendían y construían alrededor de ellas un negocio de repuestos, financiación y servicio.

Ese modelo no desapareció. Pero sus fronteras empiezan a cambiar.

Algunos grupos están ingresando en nuevas industrias. Otros venden negocios completos para concentrarse en aquello que consideran estratégico. Y otros amplían el ecosistema tecnológico alrededor de sus máquinas mediante software, automatización, datos y servicios.

Las estrategias son diferentes e incluso contradictorias.

Pero todas parecen responder a una misma pregunta: ¿Qué significa hoy ser un fabricante de maquinaria?

CLAVES DEL ANÁLISIS
  • Los grandes grupos industriales están redefiniendo qué actividades consideran centrales para sus negocios.
  • Deutz avanza hacia la diversificación con su ingreso al sector de defensa mediante la adquisición de FFG por € 1.600 millones.
  • Continental sigue el camino opuesto: acordó vender ContiTech por € 4.000 millones y concentrarse exclusivamente en neumáticos.
  • AGCO redujo su exposición a negocios periféricos para reforzar maquinaria agrícola y Agricultura de Precisión.
  • La transformación no consiste necesariamente en dejar de fabricar máquinas, sino en decidir cuánto del negocio que existe alrededor de ellas quieren controlar los fabricantes.

Deutz: Abrir una nueva frontera

Deutz ofrece uno de los ejemplos más claros de diversificación.

El fabricante alemán de motores acordó adquirir Flensburger Fahrzeugbau Gesellschaft (FFG), especializada en vehículos militares, por € 1.600 millones.

La operación representa mucho más que una adquisición.

FFG pasará a constituir el núcleo del nuevo negocio de Defensa de Deutz, que se sumará a las áreas de motores, energía, nuevas tecnologías y servicios.

Con ello, una compañía históricamente identificada con motores para maquinaria agrícola, construcción y aplicaciones industriales busca transformarse en un grupo industrial más diversificado.

La estrategia también apunta a reducir su dependencia de mercados tradicionalmente cíclicos.

Pero no todos están siguiendo ese camino.

Continental: Menos negocios, más especialización

Continental está haciendo prácticamente lo contrario.

El grupo alemán acordó vender ContiTech a Lone Star Funds por € 4.000 millones, más hasta € 250 millones adicionales sujetos al desempeño.

Una vez completada la operación, Continental quedará concentrada exclusivamente en el negocio de neumáticos.

La venta constituye el último paso de una reorganización mucho más amplia que también incluyó la separación de su negocio automotor.

Mientras Deutz amplía las fronteras de sus actividades, Continental las reduce.

Las estrategias parecen opuestas, pero responden a una lógica similar: concentrar capital y recursos allí donde cada compañía considera que puede obtener mejores resultados y construir una ventaja competitiva sostenible.

AGCO también elige dónde competir

AGCO aporta una tercera variante.

En lugar de ingresar en nuevas industrias, el fabricante decidió desprenderse de la mayor parte de su negocio Grain & Protein mediante una operación valuada en U$S 700 millones.

El objetivo declarado fue simplificar su cartera y concentrar recursos en maquinaria agrícola y tecnologías de Agricultura de Precisión.

Paralelamente, el grupo reforzó su apuesta tecnológica mediante PTx, construyendo una plataforma que integra electrónica, automatización y soluciones de precisión.

AGCO, por lo tanto, tampoco se está alejando de la maquinaria.

Está definiendo con mayor precisión qué partes del negocio considera estratégicas para su futuro.

La máquina sigue en el centro

Existe todavía otro camino.

Para fabricantes como John Deere, la transformación ocurre fundamentalmente alrededor de la propia máquina.

Autonomía, visión artificial, conectividad, software y Agricultura de Precisión amplían progresivamente la propuesta de valor sin abandonar el mercado tradicional.

Un tractor continúa siendo un tractor.

Pero alrededor de él existe ahora una creciente infraestructura digital capaz de gestionar operaciones, recopilar información, automatizar tareas y conectar máquinas con otras plataformas.

En este modelo, el fabricante no necesariamente busca vender productos completamente diferentes.

Busca capturar una proporción mayor del valor generado durante toda la vida útil de la máquina.

¿Por qué ahora?

La transformación responde a varios factores simultáneos.

Los mercados tradicionales de maquinaria agrícola y construcción siguen siendo altamente cíclicos, obligando a los fabricantes a convivir con períodos recurrentes de expansión y contracción.

Al mismo tiempo, desarrollar nuevas tecnologías exige inversiones cada vez mayores.

Electrónica, software, inteligencia artificial, automatización, electrificación y conectividad incorporan nuevas capacidades, pero también elevan los costos de investigación y desarrollo.

A ello se suman nuevas oportunidades.

El aumento del gasto en defensa, las inversiones en infraestructura y energía y la digitalización de las actividades productivas abren mercados que algunos grupos industriales consideran atractivos.

El resultado no es una estrategia común, sino una revisión generalizada de dónde invertir.

De productos a ecosistemas

Durante buena parte de la historia de la industria, la máquina concentraba la mayor parte del valor.

Eso también está cambiando.

Software, servicios digitales, mantenimiento predictivo, actualizaciones tecnológicas, financiación, repuestos y gestión de datos pueden extender la relación comercial mucho más allá de la venta inicial.

Por eso, incluso las compañías que deciden especializarse pueden terminar ampliando considerablemente el ecosistema alrededor de sus productos.

La aparente contradicción entre diversificación y especialización comienza entonces a desaparecer.

Una empresa puede tener menos negocios y, al mismo tiempo, participar en una porción mayor del valor generado alrededor de cada máquina.

Contexto de mercado

Los movimientos de Deutz, Continental, AGCO y otros grandes grupos muestran que la transformación de la industria no sigue una única dirección.

Algunas compañías buscan reducir su exposición a mercados cíclicos mediante nuevas actividades.

Otras prefieren abandonar negocios considerados secundarios para concentrar capital, tecnología y gestión en aquellas áreas donde poseen mayores ventajas competitivas.

Y otras mantienen prácticamente intacto su mercado tradicional, pero amplían las capas tecnológicas y de servicios que rodean a sus productos.

Lo que parece estar cambiando, por lo tanto, no es necesariamente la importancia de la maquinaria.

Son las fronteras del negocio construido alrededor de ella.

Perspectivas

Las máquinas seguirán siendo el corazón de la actividad para la mayoría de los grandes fabricantes industriales.

Pero probablemente ya no sean todo el negocio.

Durante los próximos años, cada compañía deberá decidir qué tecnologías desarrollar internamente, qué actividades adquirir, cuáles abandonar y qué partes del ecosistema que rodea a sus productos considera estratégicas.

Algunas responderán diversificándose. Otras, especializándose.

La cuestión central será determinar cuál de esas estrategias permite combinar mejor escala industrial, innovación, rentabilidad y resiliencia frente a los ciclos del mercado.

Porque la próxima gran competencia entre los fabricantes puede no limitarse a quién construye la mejor máquina.

También puede depender de quién construye el mejor negocio alrededor de ella.


Primicias Rurales

Fuente: MaquiNAc

La Fendt IDEAL 9T rompe el récord mundial al cosechar 2.599 toneladas de maíz en solo 24 horas

La Fendt IDEAL 9T rompe el récord mundial al cosechar 2.599 toneladas de maíz en solo 24 horas


En una verdadera hazaña de la ingeniería agrícola moderna, una sola máquina logró recolectar un volumen colosal de grano trabajando de forma ininterrumpida en Brasil.  


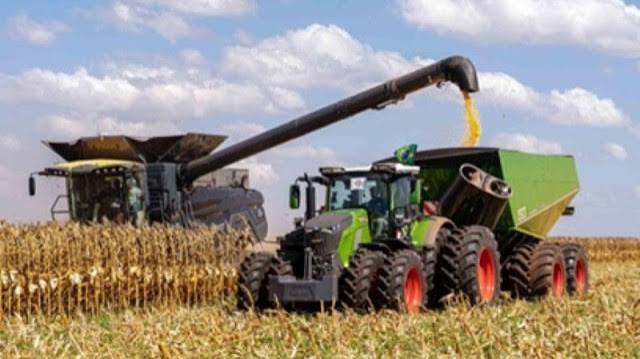
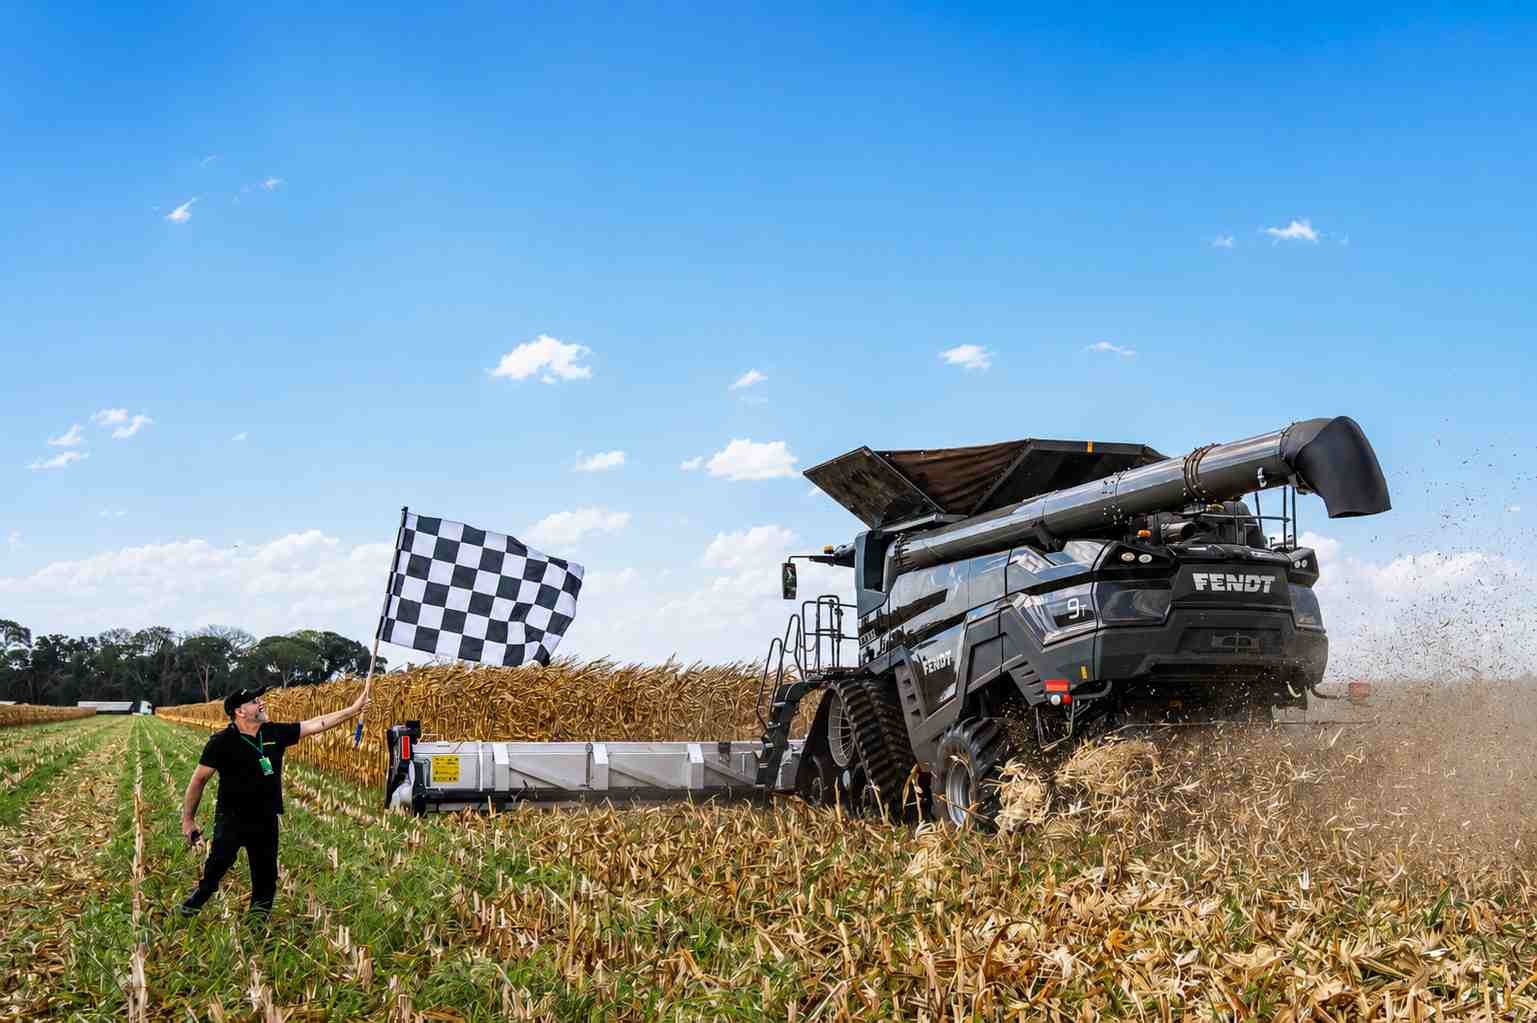
Buenos Aires, lunes 17 agosto (PR/26)–El escenario de esta hazaña fue la Fazenda Recanto, ubicada en la localidad de Sidrolândia. Allí, la impresionante cosechadora Fendt IDEAL 9T demostró de qué está hecha al registrar 2.599 toneladas de maíz recolectadas en un único ciclo continuo de un día completo.

El desafío comenzó un sábado al mediodía y se extendió hasta el día siguiente con 24 horas ininterrumpidas de trabajo. Toda la prueba contó con la supervisión presencial de RankBrasil, la entidad oficial que homologó esta marca histórica para la agricultura de la región.


Fendt IDEAL 9T cosechó 2.599 toneladas en 24 horas


A lo largo de la jornada, la máquina mantuvo una marcha firme a 9 km/h de velocidad promedio y logró cubrir un área total de 235,2 hectáreas. En sus momentos de mayor exigencia, llegó a procesar la impresionante cifra de 108 toneladas por hora.


Récords parciales que marcan un nuevo estándar de eficiencia


La maquina no solo destrozó la marca del día completo, sino que también estableció marcas parciales asombrosas. En las primeras 8 horas de operación ya acumulaba 912,72 toneladas, mostrando un ritmo implacable desde el primer minuto.

Al alcanzar las 12 horas de trabajo continuo, la cifra ascendió a 1.247,7 toneladas. Lo más impactante fue que, a pesar de semejante nivel de exigencia, los análisis confirmaron una pérdida de granos insignificante durante toda la labor.


Récord de la cosechadora FENDT Ideal 9T: 2.599 toneladas de maíz en 24 hs - Noticias de Campo


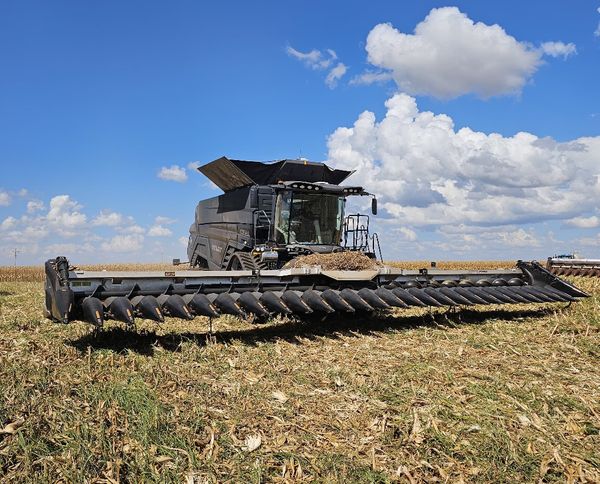
Para lograr esta hazaña, el equipo utilizó una plataforma de maíz GTS X25 equipada con 27 hileras distanciadas a 50 centímetros. Esta configuración permitió alimentar el canal de entrada de forma fluida y sin interrupciones.


Ingeniería avanzada al servicio del productor agropecuario


El corazón tecnológico de este equipo radica en su exclusivo sistema de procesamiento Dual Helix. Con rotores de 4,84 metros de largo, genera un área de trilla 45% superior que cuida la calidad del grano mientras optimiza la energía.


Cosechó 2600 toneladas de maíz en 24 horas y batió un récord: fueron 235,2 hectáreas a 9km/h y gastó 9,17 l/h de combustible | Agrofy News


Además, la cosechadora cuenta con un sistema de limpieza 25% mayor y compensación de pendiente de hasta el 15%. Estas innovaciones aseguran un grano impecable en el tanque y permiten ahorrar más de un 10% de combustible.

Como destacaron los especialistas de la firma, este logro demuestra que la máxima disponibilidad física y la confiabilidad del equipo permiten a los productores acelerar el ritmo y aprovechar al máximo cada hora de la crítica ventana de cosecha.


Primicias Rurales
Fuente: PR


La ventana de siembra es cada vez más corta: porqué cada hora en el campo vale más que nunca

La ventana de siembra es cada vez más corta: porqué cada hora en el campo vale más que nunca

Por Emiliano Ferrari, Gerente General de AGCO Argentina y Director Comercial de Fendt y Valtra para Hispanoamérica


Buenos Aires, martes 11 de agosto (PR/26) —  Durante décadas, la agricultura se apoyó en un principio relativamente estable: el productor podía planificar la siembra dentro de un calendario conocido y con márgenes razonables para adaptarse a las condiciones del clima.

Hoy esa lógica cambió. La mayor variabilidad climática ha reducido las ventanas operativas y transformó cada hora disponible para trabajar en un activo estratégico.

Las precipitaciones cada vez más concentradas, los eventos climáticos extremos y la creciente incertidumbre sobre las condiciones del suelo obligan a tomar decisiones en tiempos mucho más acotados. La oportunidad ya no se mide en días, sino muchas veces en horas. Cuando esas condiciones aparecen, la capacidad para ejecutar las labores con rapidez y precisión puede marcar una diferencia significativa en el resultado de la campaña.

Este cambio también redefine la manera en que se evalúa la maquinaria agrícola. La potencia continúa siendo un atributo indispensable, pero ya no alcanza por sí sola. Hoy la productividad está determinada por la combinación de confiabilidad, precisión, eficiencia operativa y capacidad para sostener un alto rendimiento durante extensas jornadas de trabajo, con el menor nivel posible de interrupciones.

En ese contexto, una detención imprevista tiene un impacto mucho mayor que el costo de una reparación. Puede implicar perder el momento óptimo para implantar un cultivo, afectar la planificación logística o comprometer parte del potencial productivo del lote. Por eso, la disponibilidad mecánica, el mantenimiento preventivo y una red de posventa preparada para responder con rapidez se convierten en factores críticos para la competitividad del productor.

Al mismo tiempo, la agricultura de precisión dejó de ser una herramienta complementaria para convertirse en un componente central de la eficiencia. Los sistemas de guiado, la automatización de procesos, la gestión inteligente de implementos y las plataformas de monitoreo permiten maximizar cada pasada, reducir superposiciones, optimizar el uso de insumos y mejorar la calidad de las labores.

En un escenario donde el tiempo disponible es cada vez más escaso, cada metro recorrido con mayor precisión representa una mejora concreta en productividad y rentabilidad.

La transformación también alcanza la forma de gestionar las empresas agropecuarias. Cada operación genera información que permite conocer con mayor profundidad el desempeño de los equipos, anticipar necesidades de mantenimiento, optimizar consumos y respaldar decisiones con datos objetivos. La tecnología ya no solo acompaña el trabajo en el lote: se ha convertido en un insumo estratégico para administrar el negocio agrícola con mayor previsibilidad y eficiencia.

En definitiva, la competitividad ya no depende únicamente de la escala de producción. Depende, cada vez más, de la capacidad para responder con velocidad, precisión e inteligencia a un entorno mucho más dinámico.

El clima seguirá imponiendo las condiciones y definiendo cuándo existe una oportunidad para sembrar. La diferencia estará en quiénes estén preparados para aprovecharla. En esa nueva realidad, la innovación, la tecnología y la confiabilidad de los equipos dejan de ser ventajas competitivas para convertirse en requisitos indispensables para producir más y mejor.


Primicias Rurales
Fuente:  AGCO Argentina