Ajustada por inflación, la harina de soja cotiza hoy lo mismo que hace 26 años. El auge de los biocombustibles en Estados Unidos y Brasil impulsa la molienda y ofrece indirectamente cada vez más harina al mercado global.
Por Matías Contardi – Emilce Terré – Julio Calzada
Rosario, domingo 1° noviembre (PR/26)– Ajustando por la inflación de Estados Unidos, los precios actuales de la harina de soja en Chicago se negocian exactamente al mismo nivel que hace veintiséis años. A la par, durante estas últimas dos décadas y media, la ganadería mundial pasó a utilizar bastante más harina por cada unidad de proteína producida.
En el año 2000 se empleaban en promedio 1,65 kg de harina de soja como alimento animal por cada kilo de proteína contenida en la producción mundial de carnes, leche, huevos y acuicultura. Para 2026, ese valor ascendería a 2,41 kg, registrando un aumento del 46%.
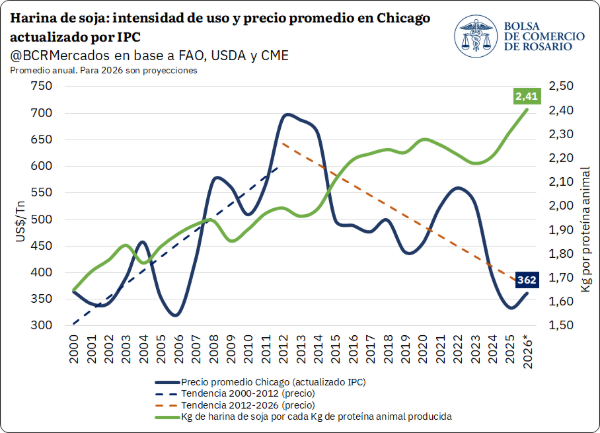
La intensidad de uso de la harina de soja se incrementó constantemente en todo el mundo, mientras que las tendencias en los precios dividieron este período en dos ventanas muy marcadas: una claramente alcista y otra marcadamente bajista.
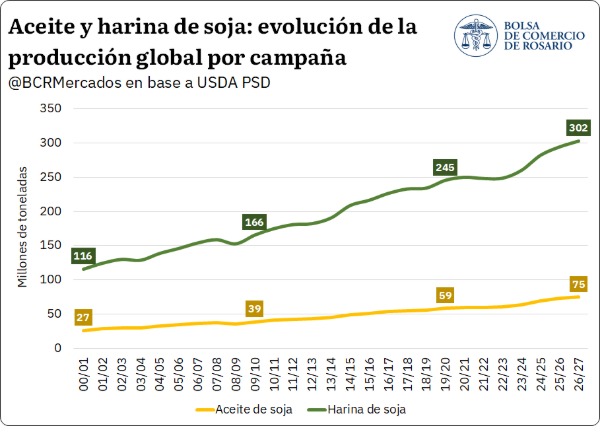
La harina de soja es la harina vegetal que más rápido vio crecer su oferta en las últimas tres décadas y media. La producción global pasó de menos de 70 Mt a comienzos de la década del noventa a una proyección récord de 300 Mt para la campaña 2026/27.
Esto significa que la elaboración de harina de soja se multiplicó por 4,4, con una tasa de crecimiento promedio anual equivalente al 4,2%. Al ser el uso forrajero prácticamente el único driver de demanda, el aumento global en el consumo de proteína animal le dio un destino claro.
Sin embargo, en la historia reciente del mercado de derivados de soja, existe un claro quiebre entre el ritmo de disponibilidad y la absorción real de harina de soja, lo que explica en buena parte la tendencia a largo plazo de los precios.
Entre las campañas que van desde 1990/91 hasta la 2008/09, la diferencia entre la producción y el consumo anual global de harina de soja fue en promedio nula. Por lo tanto, las existencias finales se mantuvieron relativamente estables año tras año.
Aquella estabilidad inicial llevó a una caída constante de la relación entre stocks y consumo, a la par de que este último crecía al mismo ritmo que la producción. Pero desde la campaña 2009/10 hasta la actualidad, el escenario cambió radicalmente.
Desde entonces, en promedio, el mundo elaboró todos los años un 2% más de harina de la que consumía, lo que implicó un constante incremento de las existencias finales. En rigor, durante las últimas diecisiete campañas se sumaron 781.000 toneladas anuales a la oferta global.
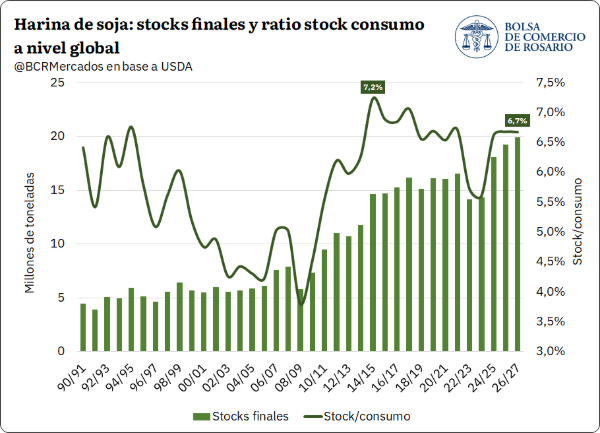
La mayor inclusión de harina de soja en las raciones ganaderas, reflejada en el aumento de la intensidad de uso, puede entenderse como una consecuencia directa de esta mayor disponibilidad y del abaratamiento relativo de las cotizaciones internacionales.
El dilema de la producción conjunta y el empuje de los biocombustibles
El 86% de la cosecha mundial de soja tiene como destino inmediato el procesamiento industrial o crushing. Por las características del proceso productivo, de cada poroto procesado se obtiene una parte de aceite y otra de harina.
Según el Departamento de Agricultura de los Estados Unidos (USDA), por cada tonelada de soja ingresada a la planta se obtiene aproximadamente un 78% de harina y un 20% de aceite, quedando el 2% restante en mermas.
Estos ratios de extracción implican una regla matemática inevitable: por cada millón de toneladas adicional de aceite de soja que el mercado requiere, se vuelcan casi 4 millones de toneladas de harina que deben buscar un comprador.
Esta lógica cobra enorme relevancia en el contexto actual de cambio de paradigma en el mercado agroindustrial, impulsado por la irrupción masiva de los biocombustibles en la matriz energética global.
Para este año 2026 se procesarían 90 Mt de soja únicamente para abastecer la demanda global de biodiesel, lo que equivale a casi un cuarto de todo el crushing mundial. Estados Unidos y Brasil son los dos pilares que explican este volumen.
En ambos países líderes, más de la mitad del aceite de soja producido se destina hoy a fines industriales. La incorporación de biodiesel vino creciendo con intensidad año a año durante el último par de décadas a pasos agigantados.
El uso industrial de aceite se multiplicó por cinco en este período y explicó el 40% del incremento global del consumo total de aceite de soja. Sumado a la demanda tradicional, la producción global del óleo se duplicó en veinte años.
Como contrapartida, la producción de harina de soja también se duplicó, pero sobre una base casi cuatro veces más alta que la del aceite. Al no registrarse un aumento igual en su demanda, el precio sufre una fuerte presión bajista.
Reconfiguración del mapa exportador mundial
Fruto de este impulso a la demanda industrial de derivados de soja, concentrado en dos de los tres principales productores y exportadores del mundo, el mercado internacional de harina se transformó sustancialmente.
Durante la primera década del siglo XXI, la Argentina exportó un 66% más harina de soja que Brasil, consolidándose cómodamente como el primer abastecedor global por un amplio margen de ventaja.
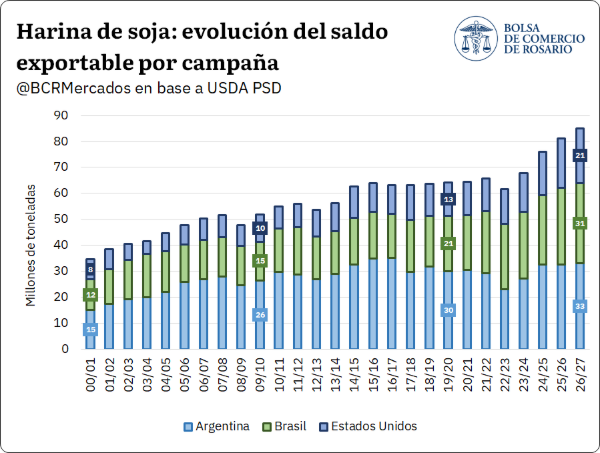
Sin embargo, el incremento de la capacidad de molienda en Brasil y Norteamérica aumentó drásticamente la oferta de exportación de estos orígenes, que antes solo vendían porotos sin procesar.
Para la campaña 2026/27, a Brasil le quedarían 31 Mt de harina de soja para exportar, 10 Mt más que en la 2019/20. En paralelo, el saldo exportable de Estados Unidos alcanzará las 21 Mt, marcando un salto del 65%.
Ante estas proyecciones récord para sus competidores, la Argentina continuaría liderando el mercado global de harina, pero la diferencia proporcional respecto al segundo puesto se reduciría a tan solo una séptima parte de lo que solía ser.
El impacto del OilShare en los precios relativos
Mientras el aceite y la harina de soja son bienes de producción conjunta, desde la oferta funcionan como sustitutos del poroto. La elección de procesar o vender el grano depende de los precios relativos netos de costos de operación.
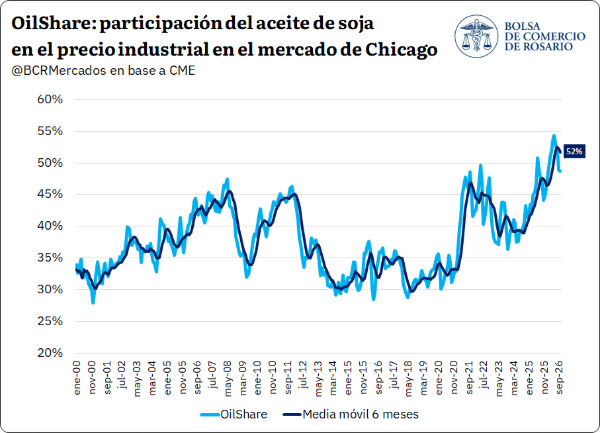
La comparación se da entre el precio del grano y el precio industrial ponderado por sus ratios de extracción. La proporción aportada por el aceite se denomina OilShare en los mercados financieros.
Como de cada tonelada de soja se obtiene casi cuatro veces más harina que aceite, un OilShare superior al 50% implica que una tonelada de aceite cotiza a un valor cuatro veces mayor que una tonelada de harina.
La coyuntura energética actual profundizó este fenómeno. Los conflictos geopolíticos en el Estrecho de Ormuz y el Mar Negro dispararon el valor de la energía y de los aceites vegetales a niveles elevados.
Este contexto coincidió con la decisión de la Agencia de Protección Ambiental de Estados Unidos (EPA) de incrementar el mandato obligatorio de mezcla de aceite de soja para biocombustibles en un 77% respecto a 2025.
En Chicago, el aceite de soja rozó los US$ 1.700/t y promedia los US$ 1.500/t, un 40% más que el año anterior. Esto provocó que el OilShare alcanzara un récord histórico del 55%, superando holgadamente el promedio histórico.
En el mercado argentino, el aceite de soja llegó a explicar el 40% del precio industrial. Esta brecha confirma un mercado internacional dividido, donde Argentina debe competir contra excedentes cada vez mayores de harina estadounidense y brasileña.
Perspectivas futuras y el rol estratégico de Argentina
La expansión del biodiesel convirtió al aceite en el gran motor de la molienda. Dado que cada tonelada de aceite genera casi cuatro de harina, la oferta de harina crece más rápido que la demanda de proteína animal.
A pesar de esta presión en los precios, las proyecciones a largo plazo son optimistas. Según la OCDE-FAO, para el año 2035 la producción ganadera mundial crecería un 15,1% y la demanda de proteína forrajera un 13,5%.
Este crecimiento del consumo estará impulsado principalmente por el Sudeste Asiático, donde la capacidad de molienda local no alcanzará a cubrir la expansión de su producción pecuaria, demandando el 80% de las nuevas importaciones.
En este contexto, la Argentina se posiciona como el actor clave para cubrir esa demanda. Se estima que aumentará sus exportaciones conjuntas de harinas y aceites en 10,4 Mt adicionales hacia 2035.
Con una producción nacional proyectada en 56 Mt de soja para 2035, el país mantendrá de forma sólida su liderazgo como el principal exportador global de harinas proteicas, superando a Brasil y Estados Unidos.
Finalmente, la evolución de los mandatos de mezcla de biocombustibles en las potencias americanas continuará siendo el factor determinante para la evolución de los precios relativos entre el aceite y la harina de soja.
Primicias Rurales
Fuente: BCR